ポリオレフィン市場

ポリオレフィン市場調査レポート情報 タイプ別(ポリエチレン、ポリプロピレン、その他)、用途別(フィルム&シート、ブロー成形、射出成形、繊維、その他)、エンドユーザー別(包装、自動車、建設、製薬/医療、電子機器&電気、その他)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) – 2035年までの市場予測。
ID: MRFR/CnM/2163-CR
151 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Polyolefins Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)14.73%
2024 Market Size$ 256.12 Billion
2025 Market Size$ 293.85 Billion
2035 Market Size$ 1,161.17 Billion
Key Players
ExxonMobil
LyondellBasell
SABIC
Borealis
INEOS
TotalEnergies
Opportunities
  • Expansion of End-Use Industries
  • Growth in Automotive Applications
  • Rising Demand in Packaging Sector

ポリオレフィン市場 概要

市場調査未来の分析によると、ポリオレフィン市場の規模は2024年に2561.2億米ドルと推定されました。ポリオレフィン業界は、2025年の2938.5億米ドルから2035年には11611.7億米ドルに成長すると予測されており、予測期間2025 - 2035中の年平均成長率(CAGR)は14.73%です。

主要な市場動向とハイライト

ポリオレフィン市場は、持続可能性と技術革新によって強力な成長を遂げています。

  • 北米は、主に広範な包装用途によりポリオレフィンの最大市場であり続けています。
  • アジア太平洋地域は、自動車および建設部門での需要増加により、最も成長が早い地域として認識されています。
  • ポリエチレンは市場で最大のセグメントとして引き続き支配的であり、ポリプロピレンは最も成長が早いセグメントとして浮上しています。
  • 包装部門での需要の高まりと生産における技術革新が市場拡大を促進する主要な要因です。

市場規模と予測

2024年の市場規模 256.12 (米ドル十億)
2035年の市場規模 1161.17 (米ドル十億)
CAGR (2025 - 2035) 14.73%

主要なプレーヤー

エクソンモービル(米国)、ライオンデルバセル(米国)、SABIC(サウジアラビア)、ボレアリス(オーストリア)、INEOS(英国)、トタルエナジーズ(フランス)、ブラジルケム(ブラジル)、リライアンスインダストリーズ(インド)、三井化学(日本)、シェブロンフィリップスケミカル(米国)

ポリオレフィン市場 運転手

最終用途産業の拡大

ポリオレフィン市場は、消費財、繊維、ヘルスケアなどのさまざまな最終用途産業で拡大しています。ポリオレフィンの多様性により、家庭用品から医療機器まで幅広い製品に応用できます。2025年には、消費財セクターがポリオレフィン需要の約25%を占めると予測されており、耐久性があり軽量な製品の生産増加がその要因です。さらに、ヘルスケア産業は、生体適合性と滅菌の容易さから、包装や医療用途にポリオレフィンをますます利用しています。最終用途産業が成長し多様化を続ける中で、ポリオレフィン市場は持続的な需要を経験し、材料応用における革新と発展を促進するでしょう。

自動車用途の成長

自動車セクターはポリオレフィン市場に大きな影響を与えており、製造業者はさまざまな用途にポリオレフィンをますます採用しています。これらの材料は、軽量性から内装および外装部品に利用され、燃費の改善と排出量の削減に寄与しています。2025年には、自動車セグメントがポリオレフィン需要の約20%を占めると予想されており、電気自動車への移行と軽量材料の必要性がその要因です。特にポリプロピレンは、その多様性とコスト効率の良さから注目を集めており、自動車部品の好ましい選択肢となっています。自動車メーカーが性能を向上させる材料を求めて革新を続け、規制基準に準拠する中で、ポリオレフィン市場はこのセクターで持続的な成長を遂げる見込みです。

包装セクターにおける需要の高まり

ポリオレフィン市場は、包装セクターによって需要が顕著に増加しています。消費者の好みが軽量で耐久性のある材料にシフトする中、ポリオレフィン、特にポリエチレンとポリプロピレンは、その優れたバリア特性とリサイクル可能性からますます好まれています。2025年には、包装セグメントがポリオレフィン消費の40%以上を占めると予測されており、堅調な成長軌道を反映しています。この傾向は、プラスチック廃棄物削減という広範な環境目標に沿った持続可能な包装ソリューションへの強調が高まっていることによってさらに支持されています。その結果、メーカーは性能を向上させつつ環境への影響を最小限に抑える革新的なポリオレフィン配合に投資しています。包装技術の進化が続く中、便利な製品への需要の高まりが、ポリオレフィン市場を包装分野の重要なプレーヤーとして位置づけています。

建設セクターでの使用の増加

建設業界はポリオレフィン市場の重要な推進力として浮上しており、ポリオレフィンは断熱材、パイプ、屋根材などさまざまな用途に利用されています。ポリオレフィンの軽量で耐久性のある特性は、性能と長寿命が重要な建設プロジェクトに最適です。2025年には、建設セグメントがポリオレフィン消費の約15%を占めると予測されており、建材用途における先進材料の使用が増加する傾向を反映しています。さらに、エネルギー効率の良い建物への推進がポリオレフィンベースの断熱材の需要をさらに後押ししています。建設セクターが進化を続ける中で、ポリオレフィン市場は革新的な建築ソリューションへの採用の増加から恩恵を受けるでしょう。

生産における技術革新

技術の進歩はポリオレフィン市場を形成する上で重要な役割を果たしています。メタロセン触媒や高度な重合技術などの生産プロセスの革新が、ポリオレフィンの品質と性能を向上させています。これらの技術により、さまざまな産業の多様な用途に対応する特性を持つ高性能材料の生産が可能になります。2025年には、新しい生産技術の導入によりポリオレフィン製造の効率が15%向上すると予想されています。この改善は、生産コストを削減するだけでなく、環境への影響を最小限に抑え、業界の持続可能性目標に沿ったものです。メーカーが研究開発に投資を続ける中で、ポリオレフィン市場は製品提供の変革を目の当たりにし、材料分野での地位をさらに強固にするでしょう。

市場セグメントの洞察

タイプ別:ポリエチレン(最大)対ポリプロピレン(最も成長している)

ポリオレフィン市場では、ポリエチレンが風景を支配しており、包装、建設、消費財における多様な用途により最大のシェアを保持しています。この広範な使用は、さまざまな産業における主力としての地位を固めており、地理的および製品セグメントの両方で重要な存在感を示しています。一方、ポリプロピレンは自動車、繊維、包装用途で注目を集めており、強力な競争相手として位置づけられています。高い融点や化学抵抗性などの独自の特性により、特に発展途上地域での採用が進んでいます。

ポリエチレン(支配的)対ポリプロピレン(新興)

ポリエチレンはポリオレフィン市場において支配的な力として際立っており、その柔軟性、軽量性、耐湿性で知られています。包装ソリューションを含むさまざまな産業にサービスを提供し、その耐久性と低コストの生産が人気の理由です。対照的に、ポリプロピレンは耐久性と熱抵抗性が特徴であり、自動車や繊維などの分野で新興の選択肢となっています。産業が軽量で持続可能な材料を優先するよう進化する中で、ポリプロピレンの成長軌道は革新的な用途と環境に優しい製品への需要の高まりによって促進されています。両セグメントは明確な利点を示しており、ポリエチレンは substantialな市場シェアを維持し、ポリプロピレンは近い将来に substantialな成長が期待されています。

用途別:フィルム&シート(最大)対ブロー成形(最も成長している)

ポリオレフィン市場では、「用途」セグメントは多様な使用法が特徴であり、フィルム&シートが最大のシェアを占めています。このセグメントは包装用途、建設材料、および消費財にとって重要です。ブロー成形はすぐに続き、軽量で耐久性のある製品(ボトルや容器など)の製造における多様性から最も成長しているセグメントとして浮上しています。用途セグメントの成長トレンドは、革新とさまざまなセクターでの需要の高まりによって促進されています。フィルム&シートは包装ソリューションの必要性の高まりによって推進され、ブロー成形は軽量で環境に優しい製品へのトレンドから利益を得ています。環境問題が高まる中、製造業者は持続可能な選択肢を提供するために革新を進めており、さらなる成長を促進しています。

フィルム&シート(支配的)対ブロー成形(新興)

ポリオレフィン市場におけるフィルム&シートは、食品包装などの産業での広範な適用性により支配的です。これにより、重要なバリア特性とシール性を提供します。このセグメントは、柔軟な包装ソリューションに対する一貫した需要によって強い市場地位を確立しています。一方、ブロー成形は新興のプレーヤーであり、複雑な形状やサイズを生産する能力が認識されており、飲料容器や包装製品の選択肢として人気があります。ブロー成形技術の適応性は、迅速な生産シフトと革新を可能にし、市場での存在感をさらに高めています。これらのセグメント間の競争は、確立された慣行が進化する消費者の好みに出会う動的な相互作用を表しています。

エンドユーザー別:包装(最大)対自動車(最も成長している)

ポリオレフィン市場は、さまざまなエンドユーザーセグメントにわたる多様な分布を示しており、包装が最大のセクターとして際立っています。このセグメントは、消費者の利便性と持続可能性のトレンドにより、さまざまな産業での柔軟で剛性のある包装ソリューションに対する需要の高まりのおかげで、重要なシェアを獲得しています。続いて、自動車セクターは、燃料効率を高め、排出量を削減することを目的とした軽量材料の採用が進んでおり、強力な存在感を示しています。さらに、建設や製薬などのセクターも重要な貢献者ですが、程度は低く、さまざまな用途におけるポリオレフィンの有用性を反映しています。ポリオレフィン市場内の成長トレンドは、革新と進化する消費者の好みによって形作られています。包装セグメントは、包装技術の進歩と環境に優しい材料への需要の高まりによって、その支配的地位を維持すると予想されています。一方、自動車セクターは、電気自動車の生産の急増と自動車部品の耐久性の向上によって促進され、最も成長しているセクターとして特定されています。スマート包装ソリューションの出現とeコマースの台頭も新たな機会を提供し、エンドユーザーの用途におけるポリオレフィンの動的で競争の激しい環境を示しています。

包装(支配的)対エレクトロニクス&電気(新興)

ポリオレフィン市場において、包装セグメントは消費財と食品安全における重要な役割により支配的な地位を維持しています。このセクターは、ポリオレフィンの多様性を活用して、製品の保存期間と配送効率を向上させる軽量で耐久性があり、耐湿性の材料を作成しています。対照的に、エレクトロニクスおよび電気セグメントは急速に新興しており、消費者向け電子機器、自動車電子機器、進化する通信機器における軽量、耐熱、絶縁材料の必要性によって推進されています。技術が進化するにつれて、このセクターにおけるポリオレフィンの需要が高まり、革新のための重要な分野となっています。企業は特定の用途に対応するために特化したポリオレフィン化合物の開発に注力しており、業界の進化するダイナミクスと技術の進歩を反映しています。

ポリオレフィン市場に関する詳細な洞察を得る

地域の洞察

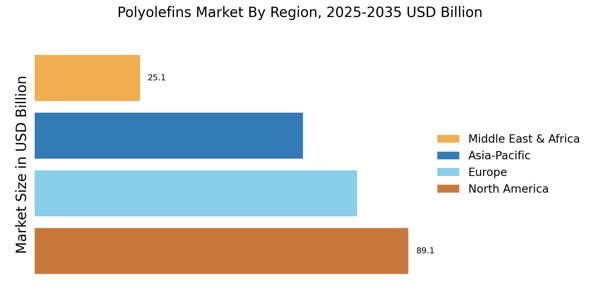
地域別に、研究は北米、ヨーロッパ、アジア太平洋、その他の地域に関する市場インサイトを提供します。アジア太平洋地域は、消費に関して最も急速に成長している地域のポリオレフィン市場として浮上しており、これは地域内のいくつかの経済の拡大や消費者の可処分所得の増加に起因しています。建設、包装、自動車などのエンドユース産業の成長も重要な推進力となると予想されています。たとえば、BASF、Sinopec、Chevronなどの主要な石油化学企業の存在は、インド、中国、ベトナム、タイ、その他のアジア諸国での製品需要を支えると期待されています。

ポリオレフィン市場 Regional Image

主要企業と競争の洞察

主要な市場プレーヤーは、製品ラインを増やすために多額の資金をR&Dに投資しており、これにより市場はさらに成長します。市場参加者は、新製品の発売、契約の締結、合併と買収、投資の増加、他の組織とのコラボレーションなど、世界的な足跡を拡大するためのさまざまな戦略的イニシアチブを取っています。ポリオレフィン業界の競合他社は、競争が激化しつつある市場環境で拡大し、生き残るためにコスト効果の高い製品を提供する必要があります。
ポリオレフィン業界のメーカーが顧客に利益をもたらし、市場セクターを拡大するために使用する主要なビジネス戦略の1つは、運営コストを削減するために地元で製造することです。TotalEnergies、Chevron Corp、Repsol、Dow、Exxon Mobil Corpなどの主要な市場プレーヤーは、R&Dイニシアチブに資金を提供することで市場需要を増加させようとしています。TotalEnergiesは、燃料、天然ガス、低炭素電力を製造・販売しています。4つの事業部門がその業務を構成しています: 統合ガス、再生可能エネルギーと電力、探査と生産、精製と化学、マーケティングとサービス。
液化天然ガスの生産に加えて、統合ガス、再生可能エネルギーと電力は、電力を生成し、液化石油ガス(LPG)、天然ガス、電力を取引するなどの業務も行っています。このカテゴリには、石油と天然ガスの探査と生産活動が含まれます。石油供給、取引、石油化学、特殊化学品、および精製に関連する活動に焦点を当てています。石油製品の供給と物流業務のマーケティングは、マーケティングとサービス部門に含まれます。Chevronは多国籍の石油および技術企業です。原油と天然ガスの探査、生産、輸送に加えて、この業界は潤滑油、添加剤、石油化学製品を製造・販売し、輸送燃料やその他のエネルギー製品の精製、流通、マーケティングも行っています。Chevronはまた、バイオ燃料やその他の再生可能エネルギー資源を開発し、地熱エネルギー、石炭、電力を生産しています。Texaco、Caltex、Chevronブランドはすべてこの企業によって運営されています。

ポリオレフィン市場市場の主要企業には以下が含まれます

業界の動向

2022年11月:

Stavian Quang Yen Petrochemical, Ltd.は、新しい世界規模の生産施設のためにLyondellBasellのポリプロピレン(PP)技術を選択しました。LyondellBasellの球形技術を備えた600キロトン/年のPPプラントが施設に適合します。このパートナーシップにより、LyondellBasellはグループの最初のポリオレフィン施設のポリプロピレンライセンサーとなりました。

2022年8月:

SABIC SK Nexleneは、SABICとSK Geo Centricの合弁事業で、韓国の蔚山にある製造工場の拡張を発表しました。この工場は2024年第2四半期に稼働し、さまざまなエンドユース産業向けのNEXLENEベースのポリオレフィンソリューションの需要の高まりに応えます。

2023年8月: Borealisは、ヨーロッパのポリオレフィン生産能力に10億ユーロを投資することを発表しました。この投資には、ポリエチレンとポリプロピレンの新しい生産ライン、および既存の施設のアップグレードが含まれます。

今後の見通し

ポリオレフィン市場 今後の見通し

ポリオレフィン市場は、2025年から2035年まで14.73%のCAGRで成長すると予測されており、包装、自動車、建設部門での需要の増加が推進要因です。

新しい機会は以下にあります:

  • 持続可能な包装ソリューションのための生分解性ポリオレフィンへの拡張。

2035年までに、ポリオレフィン市場は substantial growth and innovation を達成する見込みです。

市場セグメンテーション

ポリオレフィン市場のタイプの展望

  • ポリエチレン
  • ポリプロピレン
  • その他

ポリオレフィン市場の最終ユーザーの展望

  • 包装
  • 自動車
  • 建設
  • 製薬/医療
  • 電子機器および電気機器
  • その他

ポリオレフィン市場のアプリケーションの展望

  • フィルムおよびシート
  • ブロー成形
  • 射出成形
  • 繊維
  • その他

レポートの範囲

市場規模 2024 256.12億米ドル
市場規模 2025 293.85億米ドル
市場規模 2035 1161.17億米ドル
年平均成長率 (CAGR) 14.73% (2024 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
過去データ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル 市場分析進行中
カバーされるセグメント 市場セグメンテーション分析進行中
主要市場機会 持続可能な包装ソリューションの需要の高まりがポリオレフィン市場の革新を促進します。
主要市場ダイナミクス 持続可能な包装の需要の高まりがポリオレフィン市場の革新と競争を促進します。
カバーされる国 北米、ヨーロッパ、APAC、南米、中東・アフリカ

FAQs

2024年のポリオレフィン市場の現在の評価額はどのくらいですか?
ポリオレフィン市場は2024年に256.12億USDの価値がありました。
2035年までのポリオレフィン市場の予測市場規模はどのくらいですか?
市場は2035年までに1161.17 USDビリオンの評価に達すると予想されています。
2025年から2035年の予測期間中のポリオレフィン市場の期待CAGRはどのくらいですか?
ポリオレフィン市場の2025年から2035年までの予想CAGRは14.73%です。
2024年にポリオレフィン市場のどのセグメントが最も高い評価を受けましたか?
2024年、ポリエチレンセグメントは128.06 USDビリオンで最も高い評価を受けました。
ポリオレフィン市場を牽引する主要なアプリケーションは何ですか?
主要なアプリケーションには、フィルム&シート、射出成形、ブロー成形が含まれ、それぞれ2024年の評価額は600億USD、700億USD、400億USDです。
2035年までに最も成長が見込まれるエンドユーザーセグメントはどれですか?
パッケージングのエンドユーザーセグメントは、2035年までに300.0 USDビリオンに達する見込みで、著しい成長が予測されています。
著者
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry trade publications, peer-reviewed polymer science journals, petrochemical production databases, and authoritative industry organizations. Key sources included:

Government & Regulatory Bodies:

US Environmental Protection Agency (EPA) — plastics production and environmental compliance data

US Energy Information Administration (EIA) — petrochemical feedstock pricing and naphtha/LPG derivative flows

European Chemicals Agency (ECHA) — REACH compliance and polyolefin safety registrations

China National Bureau of Statistics (NBS) — domestic polyolefin production and capacity data

India Ministry of Chemicals & Fertilizers — petrochemical sector output statistics

Saudi Arabian General Authority for Statistics (GaStat) — regional olefin production metrics

OPEC Annual Statistical Bulletin

— Middle East petrochemical feedstock and derivative production data

Industry Associations & Trade Organizations:

American Chemistry Council (ACC) — North American plastics production statistics, polyolefin demand by end-use sector, and light vehicle plastics consumption data

Plastics Europe (European Plastics Association) — European plastics converters demand by type and application, polyolefins market share analysis (representing nearly half of European plastics demand)

Plastics Industry Association (PLASTICS) — US plastics market data and recycling statistics

Gulf Petrochemicals & Chemicals Association (GPCA) — Middle East polyolefin production and trade flows

China Petroleum and Chemical Industry Federation (CPCIF) — domestic PE/PP capacity and utilization rates

Japan Petrochemical Industry Association (JPIA) — Asian polyolefin production benchmarks

Indian Chemical Council (ICC) — regional polyolefin consumption and import/export data

Market Intelligence & Pricing Platforms:

ICIS (Independent Chemical Information Services)

— global polyolefins pricing benchmarks, production capacity databases, supply/demand analytics for PE and PP grades (HDPE, LDPE, LLDPE, PP homopolymer, copolymer)

Argus Media — petrochemical price assessments and naphtha-to-polyolefin margin analysis

S&P Global Commodity Insights — polyolefin trade flow and capacity tracking

Technical & Academic Sources:

Journal of Applied Polymer Science (Wiley) — metallocene catalysis and advanced polymerization research

Polymer Engineering & Science (SPE) — processing technology innovations (film & sheets, blow molding, injection molding, fiber applications)

European Polymer Journal — sustainable polyolefin and bio-based feedstock developments

National Center for Biotechnology Information (NCBI) — medical/pharmaceutical polyolefin biocompatibility studies

International Statistical Databases:

International Monetary Fund (IMF) World Economic Outlook — macroeconomic indicators impacting industrial demand

World Bank Open Data — construction and infrastructure investment metrics by country

UN Comtrade Database — global polyolefin trade statistics (HS Codes 3901, 3902)

Eurostat — EU plastics production, packaging waste, and recycling capacity data

OECD Plastics Outlook — environmental policy impact on polyolefin demand

These sources were used to collect production capacity statistics, regulatory compliance data, feedstock pricing trends, end-use industry consumption patterns, recycling infrastructure development, and competitive landscape analysis for polyethylene (HDPE, LDPE, LLDPE), polypropylene (homopolymer, random copolymer, impact copolymer), and specialty polyolefin categories.
Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Manufacturing, Chief Technology Officers, leaders of Polymer R&D, regulatory affairs directors, and commercial sales directors from polyolefin resin manufacturers, compounders, and catalyst technology providers comprised supply-side sources. Demand-side sources included procurement heads from packaging converters, automotive Tier-1 suppliers, construction materials distributors, medical device manufacturers, and electronics OEMs, as well as sustainability executives from brand owners and retail chains.

Primary research has confirmed capacity expansion timelines, gathered insights on circular economy adoption, sustainable packaging transitions, metallocene catalyst deployment, and regional pricing dynamics, and validated market segmentation across type (polyethylene, polypropylene, and others), application (film & sheets, blow molding, injection molding, fibers, and others), and end-user (packaging, automotive, construction, pharmaceuticals/medical, electronics & electricals, and others).

Primary Respondent Breakdown:

By Designation: C-level Primaries — 29%, Director Level — 34%, Others (Managers, Specialists, Consultants) — 37%

By Region: North America — 31%, Europe — 29%, Asia-Pacific — 33%, Rest of World — 7%

By Value Chain Position: Resin Producers — 42%, Converters/Compounders — 28%, End-Users/Brand Owners — 21%, Distributors/Traders — 9%

Market Size Estimation

Global market valuation was derived through production capacity mapping, trade flow analysis, and demand volume assessment. The methodology included:

Identification of 50+ key polyolefin manufacturers across North America, Europe, Asia-Pacific, Middle East, and Latin America, including ExxonMobil, LyondellBasell, SABIC, Borealis, INEOS, TotalEnergies, Braskem, Reliance Industries, Sinopec, PetroChina, and Formosa Plastics

Product mapping across polyethylene (HDPE, LDPE, LLDPE), polypropylene (homopolymer, copolymer), polyolefin elastomers (POE/POP), and functional/specialty polyolefins

Analysis of reported and modeled annual revenues specific to polyolefin resin portfolios, excluding downstream conversion and compounding operations

Coverage of manufacturers representing 75–80% of global polyolefin production capacity in 2024

Extrapolation using bottom-up (production volume × average selling price by grade and region, adjusted for feedstock naphtha/LPG/ethylene/propylene cost differentials) and top-down (manufacturer revenue validation against ICIS and Argus pricing benchmarks) approaches to derive segment-specific valuations

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.