パッケージ印刷市場

パッケージ印刷市場調査レポート 材料タイプ別(プラスチック、紙、金属、ガラス)、印刷技術別(フレキソ印刷、デジタル印刷、ロトグラビア印刷、オフセット印刷)、最終用途産業別(食品および飲料、製薬、化粧品、消費財)、パッケージタイプ別(ラベル、フレキシブルパッケージ、剛性パッケージ、段ボール箱)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/PCM/1583-HCR 188 Pages Pradeep Nandi Last Updated: November 07, 2026
Packaging Printing Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6%
2024 Market Size$ 390.5 Billion
2025 Market Size$ 413.93 Billion
2035 Market Size$ 741.3 Billion
Key Players
Amcor
Mondi
Smurfit WestRock
Sealed Air
Xerox Corporation
International Paper
Opportunities
  • Sustainability Initiatives

パッケージ印刷市場 概要

MRFRの分析によると、パッケージ印刷市場の規模は2024年に390.5億米ドルと推定されています。パッケージ印刷業界は、2025年に413.93億米ドルから2035年までに741.3億米ドルに成長すると予測されており、2025年から2035年の予測期間中に6%の年平均成長率(CAGR)を示しています。

主要な市場動向とハイライト

パッケージ印刷市場は持続可能性と技術革新に向けたダイナミックなシフトを経験しています。

  • "北米は、堅調な消費者需要と高度な製造能力により、パッケージ印刷の最大市場であり続けています。", "アジア太平洋地域は、都市化の進展と可処分所得の増加により、最も成長の速い地域として認識されています。", "食品包装は市場を支配し続けていますが、飲料包装は消費者の嗜好の変化により最も成長の速いセグメントとして浮上しています。", "持続可能性の取り組みと技術革新は重要な推進要因であり、企業は規制遵守とカスタマイズに対する消費者の要求に適応しています。"

市場規模と予測

2024年の市場規模 390.5(米ドル十億)
2035年の市場規模 741.3(米ドル十億)
CAGR(2025 - 2035) 6%

主要なプレーヤー

アムコール、モンディ、スマーフィット・ウエストロック、シールド・エア、ゼロックス社、インターナショナル・ペーパー、テトラパック、HP Inc.、凸版印刷株式会社、キヤノン株式会社。

パッケージ印刷市場 推進要因

持続可能性の取り組み

グローバルパッケージ印刷市場は、持続可能性の取り組みによってますます影響を受けています。消費者が環境意識を高める中、ブランドはエコフレンドリーなパッケージングソリューションを優先しています。この変化は、生分解性およびリサイクル可能な材料の需要の高まりに明らかであり、これらは市場を支配すると予測されています。2024年には、市場は4580億米ドルの価値があり、持続可能性がこの成長において重要な役割を果たしています。持続可能な慣行を採用する企業は、ブランドイメージを向上させるだけでなく、環境への影響を減少させることを目的とした厳しい規制にも準拠しています。この傾向は今後も続く可能性があり、パッケージ印刷の未来を形作るでしょう。

市場セグメントの洞察

用途別:ラベル印刷(最大)対フレキシブル包装(最も成長している)

パッケージ印刷市場では、用途セグメントが多様な市場シェアの分布を示しており、ラベル印刷が最も大きな部分を占めています。これは、さまざまな業界でのブランディングや製品識別に広く使用されているためです。 フレキシブル包装は、便利さと持続可能性への消費者の好みがシフトする中で、重要な traction を得ています。剛性包装、カートン印刷、特殊印刷も重要な貢献者であり、特定の用途に対応していますが、比較的シェアは小さいです。成長トレンドは、フレキシブル包装が現在、環境に優しく適応可能な包装ソリューションへの需要の高まりによって最も急速に拡大していることを示しています。電子商取引の台頭と、消費者体験を向上させるための革新的な包装の必要性が、この成長をさらに促進しています。ラベル印刷は、技術の進歩とコンプライアンスラベリングや魅力的なデザインの継続的な必要性のおかげで、重要なセグメントであり続けています。

ラベル印刷(支配的)対特殊印刷(新興)

ラベル印刷は、パッケージ印刷市場で支配的な力として浮上しています。これは、食品・飲料、製薬、消費財などのさまざまなセクターにおけるブランディングと規制遵守における重要な役割によるものです。その堅牢な技術環境、デジタル印刷の革新を含む、印刷品質とカスタマイズ能力を向上させ、市場の変化の速さに対応しています。一方、特殊印刷は新興トレンドを表しており、セキュリティラベルやプロモーション素材などのユニークな用途に焦点を当てています。このセグメントは、パーソナライズのトレンドやブランド特有の要件によって推進される専門的な印刷ソリューションを必要とするニッチ市場を惹きつけており、独自の成長機会を提供しています。

印刷技術別:デジタル印刷(最大)対フレキソ印刷(最も成長している)

パッケージ印刷市場は、さまざまな印刷技術の間で多様な市場シェアの分布を示しています。デジタル印刷は、柔軟性と短納期で高品質の印刷を生産する能力により、最大のシェアを保持しています。 フレキソ印刷は、特に高ボリュームの用途で効率性とさまざまな基材への適合性により、 traction を得ています。グラビア印刷やオフセット印刷などの他のセグメントも重要な貢献をしていますが、成長率は比較的低いです。

印刷技術:デジタル印刷(支配的)対フレキソ印刷(新興)

デジタル印刷は、プリンタ技術の革新とカスタマイズされた包装ソリューションへの需要の高まりによって、パッケージ印刷市場で支配的な力として浮上しています。これは、短い生産ロットと迅速なターンアラウンドタイムを可能にし、ユニークなデザインや限定版に焦点を当てるブランドにとって好ましいものです。一方、フレキソ印刷は、特にラベルやフレキシブル包装の長いロットで一貫した品質を生産する能力から、最も成長しているセグメントと見なされています。インク技術や印刷機械の進歩により、フレキソ印刷は効率を最適化し、廃棄物を削減しようとする製造業者によってますます採用されています。

材料タイプ別:プラスチック(最大)対紙(最も成長している)

パッケージ印刷市場では、材料タイプのセグメントが主要なプレーヤー間で多様な分布を示しています。プラスチックは現在、包装用途における耐久性と柔軟性により、最大のシェアを保持しています。一方、紙は持続可能で環境に優しい包装ソリューションへの消費者の好みの高まりから、最も成長しているセグメントとして浮上しています。市場のダイナミクスが持続可能性にシフトする中で、生分解性材料への需要も高まり、競争環境を大きく変えることが期待されています。企業は、リサイクル材料を製品に統合することで革新を進め、紙の魅力を高めています。このシフトは、プラスチック廃棄物を削減することを目的とした政府の規制によって強化され、消費者の期待に応えるための生分解性代替品の進展を促しています。

プラスチック(支配的)対生分解性材料(新興)

プラスチックは、軽量で強く、湿気に強い特性が評価され、パッケージ印刷市場で支配的な材料として残っています。これは、デザインの柔軟性を提供し、さまざまな印刷技術に対応できるため、多くの包装ソリューションの定番となっています。さらに、そのコスト効率と入手可能性は、その地位をさらに強固にしています。対照的に、生分解性材料は、消費者の環境意識の高まりと使い捨てプラスチックに対する規制の圧力によって推進される実行可能な代替品として浮上しています。これらの材料は自然に分解でき、ブランドが持続可能性の目標に沿う方法を提供します。企業は、エコ意識の高い市場に対応するために生分解性ソリューションへの投資を増やしており、消費者の好みや規制環境の潜在的な変化を示しています。

最終用途産業別:食品・飲料(最大)対製薬(最も成長している)

パッケージ印刷市場は、最終用途産業間で多様な分布を示しており、食品・飲料セクターが最大のシェアを占めています。この支配は、食品の安全性、賞味期限の延長、消費者の魅力における包装の必要性に起因しています。さらに、製薬セグメントは、シェアは小さいものの、製薬製品への需要の高まりにより急速に traction を得ており、規制遵守を満たし、ブランドの可視性を高めるための革新的な包装ソリューションが必要です。

食品・飲料(支配的)対製薬(新興)

食品・飲料セクターは、製品の安全性と品質を向上させる視覚的に魅力的で機能的な包装に対する消費者の好みによって、パッケージ印刷市場で支配的な力として残っています。このセグメントは、消費者を惹きつけるためのエコフレンドリーな包装や印刷技術の革新などのトレンドから恩恵を受けています。一方、製薬セグメントは急速に浮上しており、規制基準と医薬品の安全性と有効性を確保するための包装の重要性によって推進されています。世界的に医療の需要が高まる中で、製薬包装は進化し、改ざん防止、コンプライアンス、ブランドの整合性を強調する先進的な材料に焦点を当てる必要があります。

パッケージ印刷市場に関する詳細な洞察を得る

地域の洞察

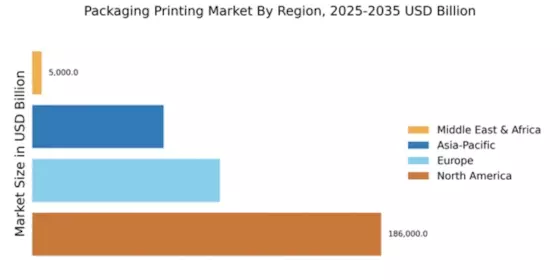
北米 : パッケージングの市場リーダー

北米は引き続きパッケージ印刷のリーダーであり、186,000.0の重要なシェアを保持しています。この地域の成長は、持続可能なパッケージングソリューションに対する消費者の需要の高まりと印刷技術の進歩によって推進されています。環境に優しい慣行を支持する規制のサポートは、市場の拡大をさらに促進し、企業は厳しい環境基準に適応しています。電子商取引へのシフトも革新的なパッケージングソリューションの必要性を高め、市場のダイナミクスを強化しています。北米の競争環境は堅牢であり、WestRock、International Paper、Graphic Packaging Holding Companyなどの主要企業が存在します。これらの企業は、持続可能な材料の開発と印刷効率の向上のためにR&Dに多額の投資を行っています。米国は最大の市場であり、カナダとメキシコも成長に寄与しています。確立された企業の存在と革新への焦点が、北米をパッケージ印刷セクターの強力なプレーヤーとして位置づけています。

ヨーロッパ : 新たな持続可能性の焦点

ヨーロッパのパッケージ印刷市場は100,000.0の価値があり、持続可能性と環境に優しい慣行を促進する規制フレームワークへの強い重視によって推進されています。欧州連合のグリーンディールは、2030年までにパッケージをリサイクル可能または再利用可能にすることを目指しており、市場のトレンドに大きな影響を与えています。この規制の推進は、持続可能な材料とプロセスの革新を促進し、環境に配慮した製品に対する消費者の好みに合致しています。ドイツのパッケージ印刷市場や英国のパッケージ印刷市場において、ドイツ、フランス、英国が主要国であり、Mondi GroupやDS Smithなどの企業が持続可能なパッケージングソリューションの最前線にいます。競争環境は、確立されたプレーヤーと革新的なスタートアップの混合によって特徴付けられ、すべてが持続可能なパッケージングに対する高まる需要に応えようとしています。循環経済の原則への焦点が市場を再形成し、ヨーロッパをグローバルなパッケージ印刷の重要なプレーヤーにしています。

アジア太平洋 : 急成長と革新

アジア太平洋のパッケージ印刷市場は70,000.0の価値があり、都市化と可処分所得の上昇によって急成長しています。特に中国やインドのような国々では、パッケージ商品への需要が急増しており、成長する中間層が消費パターンに影響を与えています。プラスチック廃棄物を削減することを目的とした規制の取り組みも市場のダイナミクスを形成し、企業が持続可能なパッケージングソリューションで革新することを促しています。中国はこの地域の重要なプレーヤーとして際立っており、高度な印刷技術への大規模な投資を行っています。他の注目すべき市場には日本とインドがあり、地元企業がグローバルな巨人と競争しています。競争環境は進化しており、伝統的な方法とデジタル印刷方法が多様な消費者ニーズに応えるために採用されています。このダイナミックな環境は、アジア太平洋をパッケージ印刷における将来の成長の有望な地域として位置づけています。

中東およびアフリカ : 新興市場の機会

中東およびアフリカのパッケージ印刷市場は5,000.0の価値があり、消費者の需要の増加と経済発展によって上昇しています。この地域では、現代の小売と電子商取引へのシフトが見られ、革新的なパッケージングソリューションの必要性が高まっています。規制フレームワークは持続可能な慣行を支援するために徐々に進化していますが、インフラと技術の採用に関しては課題が残っています。南アフリカやUAEのような国々が先頭に立っており、地元企業と国際企業が市場に投資しています。主要企業は、パッケージ商品に対する高まる需要に応えるために製品提供の強化に注力しています。競争環境は、確立された企業と新規参入者の混合によって特徴付けられ、パッケージ印刷セクターにおける成長と革新の機会を生み出しています。

パッケージ印刷市場 Regional Image

主要企業と競争の洞察

パッケージ印刷市場は、持続可能性、技術の進歩、進化する消費者の好みなどの要因によって推進されるダイナミックな競争環境が特徴です。アムコール(AU)、モンディ(GB)、ウエストロック(US)などの主要プレーヤーは、これらのトレンドを活用するために戦略的にポジショニングしています。アムコール(AU)は持続可能なパッケージソリューションの革新に焦点を当てており、モンディ(GB)は循環経済の原則へのコミットメントを強調しています。ウエストロック(US)は、デジタルトランスフォーメーションの取り組みを通じて運用能力を強化しており、エコフレンドリーな実践と技術統合を優先する競争環境を形成しています。市場内の主要なビジネス戦略には、製造のローカライズやサプライチェーンの最適化が含まれ、効率性と応答性を高めています。競争構造は中程度に分散しており、大規模な多国籍企業と地域のプレーヤーが混在しています。この分散により、多様な提供と革新が可能となり、主要なプレーヤーが持続可能なパッケージソリューションに対する需要の高まりに応えるために協力し、競争しています。

11月、アムコール(AU)は、IoT機能を組み込んだスマートパッケージソリューションを開発するために、主要な技術企業とのパートナーシップを発表しました。この戦略的な動きは、製品のトレーサビリティと消費者エンゲージメントを向上させ、パッケージの透明性に対する需要の高まりに沿ったものです。このような革新により、アムコール(AU)はスマートパッケージセグメントの先駆者としての地位を確立し、新しい顧客や市場を引き付ける可能性があります。

10月、モンディ(GB)はプラスチック廃棄物を削減することを目的とした新しいリサイクル可能なパッケージ製品のラインを発表しました。この取り組みは、モンディの持続可能性へのコミットメントを強調し、エコフレンドリーなパッケージに向かう世界的なトレンドに沿っています。製品ポートフォリオを拡大することで、モンディ(GB)は消費者の懸念に対処するだけでなく、持続可能性の取り組みが遅れている競合他社に対して市場での地位を強化しています。

9月、ウエストロック(US)は、クライアントのカスタマイズ能力を向上させるために設計された最先端のデジタル印刷施設を発表しました。この施設は、リードタイムを大幅に短縮し、生産効率を向上させると期待されています。高度な印刷技術に投資することで、ウエストロック(US)は、カスタマイズされたパッケージソリューションを求める企業を引き付ける可能性が高く、市場での競争力を強化しています。

12月現在、パッケージ印刷市場の現在のトレンドは、デジタル化、持続可能性、AI統合に強く焦点を当てています。主要なプレーヤー間の戦略的提携が風景を形成し、革新と協力を促進しています。競争の差別化は、従来の価格競争から革新、技術、サプライチェーンの信頼性に焦点を移すと予想されています。これらの要素を戦略に効果的に統合できる企業は、この急速に変化する環境で成功する可能性が高いです。

パッケージ印刷市場市場の主要企業には以下が含まれます

最近の業界動向

2026年10月:富士フイルムとePacフレキシブルパッケージングがデジタルフレキシブルパッケージ印刷を拡大するためのグローバル戦略的パートナーシップを発表しました。富士フイルムは、ePacのグローバルネットワーク全体でJ Press FP790水性デジタルインクジェットプレスの展開を拡大するために、ePacとの戦略的提携を結びました。最初の設置はアリゾナ州フェニックスのePacの新しい施設で計画されており、その後他の場所への拡張の可能性があります。この技術は、高ボリューム生産、1200 × 1200 dpiの解像度、食品安全な水性インクをサポートし、パッケージ変換業者がスケーラブルな生産と短期間の柔軟性、迅速なターンアラウンドを組み合わせるのに役立ちます。

2026年6月:シーグワークがインドにおけるパッケージ印刷能力を強化するためにハイテクインクを買収しました。シーグワークは、フレキソおよびグラビア印刷インクの製造業者であるハイテクインクの買収を完了しました。この買収により、シーグワークのインドにおける製造拠点が拡大し、ラジャスタン州ビワディとグジャラート州ヴァピに施設が追加され、溶剤ベース、水性、金属的および特殊効果インク、ニス、オーバープリントニスを含むポートフォリオが広がります。統合されたビジネスは、インド全体のパッケージ変換業者やブランドオーナーに供給する能力を強化します。

2026年2月:デジタル印刷が高ボリュームのパッケージ生産に向かっています。Keypoint Intelligenceの業界調査では、パッケージ変換業者のデジタル印刷投資が専門的なアプリケーションから主流の生産へとシフトしていることが確認されました。主要なトレンドには、ブランドオーナーの影響力の増加、AIによる生産計画のサポート、ワークフローの接続性の向上、印刷機器と製造システム間の統合の強化が含まれます。これらの進展は、変換業者が短い印刷ロット、製品のバリエーション、変化するパッケージデザインをより効率的に管理するのに役立っています。

2026年1月:DataLaseがプラスチックボトル用のラベルなしのクリアからホワイトへのコーティングを導入しました。DataLaseは、従来のラベルなしでブランド識別をサポートするために、コーティングされたプラスチックパッケージに直接クリアからホワイトの視覚効果を作成するためのレーザー印刷ソリューションを発表しました。この技術は、パッケージコンポーネントの削減とリサイクル可能性の向上に対する関心の高まりに対応しつつ、製品の装飾と棚の魅力を維持します。この開発は、パッケージメーカーが従来のラベリング方法の代替を探求する中で、レーザー印刷および仕上げ技術の拡大を強調しています。

2026年10月:自動化がパッケージ印刷メーカーの重要な優先事項となります。スミザーズが発表した研究では、プレスの最適化、自動化されたメイクレディ、登録制御、プレート交換、ロボットによる材料取り扱い、高度な品質検査がパッケージ印刷における重要な進展として特定されています。業界分析では、2026年の世界の印刷パッケージ市場を5785億米ドルと見積もり、2026年から2031年にかけて価値とボリュームの両方で3.6%のCAGRを予測しています。これらの進展は、変換業者がより高い生産性と一貫した出力を求める中で、自動化とワークフローの効率性の重要性を強調しています。

今後の見通し

パッケージ印刷市場 今後の見通し

パッケージ印刷市場は2025年から2035年まで6%のCAGRで成長すると予測されており、持続可能性のトレンド、技術革新、カスタマイズされたパッケージソリューションの需要の増加が推進要因です。

新しい機会は以下にあります:

  • 納期を短縮するために、デジタル印刷テクノロジーに投資します。消費者の需要に応える環境に優しい包装材料の開発。カスタマイズされたパッケージング ソリューションで新興市場に拡大します。

2035年までに、パッケージ印刷市場は革新と持続可能性によって強固なものになると期待されています。

市場セグメンテーション

パッケージ印刷市場の最終用途の展望

  • 小売
  • 電子商取引
  • ヘルスケア
  • フードサービス
  • 製造

パッケージ印刷市場のアプリケーションの展望

  • 食品包装
  • 飲料包装
  • 医薬品包装
  • 化粧品包装
  • 産業用包装

パッケージ印刷市場の材料タイプの展望

  • プラスチック
  • 紙
  • 金属
  • ガラス
  • 生分解性材料

パッケージ印刷市場の印刷技術の展望

  • フレキソ印刷
  • デジタル印刷
  • グラビア印刷
  • オフセット印刷
  • スクリーン印刷

レポートの範囲

市場規模 2024 390.5(USD十億)
市場規模 2025 413.93(USD十億)
市場規模 2035 741.3(USD十億)
年平均成長率 (CAGR) 6% (2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史的データ 2019 - 2024
市場予測単位 USD十億
主要企業のプロファイル Amcor、Mondi、Smurfit WestRock、Sealed Air、Xerox Corporation、International Paper、Tetra Pak、HP Inc.、Toppan Printing Co., Ltd.、Canon Inc.
カバーされるセグメント アプリケーション、印刷技術、材料タイプ、最終用途
主要市場機会 持続可能な材料とデジタル印刷技術の採用がパッケージ印刷市場の成長を促進します。
主要市場ダイナミクス 技術の進歩と持続可能性のトレンドがパッケージ印刷市場における革新と競争を促進します。
カバーされる国 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ

よくある質問

2035年までのパッケージ印刷市場の予測市場評価は何ですか?
パッケージ印刷市場は2035年までに約7413億米ドルに達すると予測されています。
2024年のパッケージ印刷市場の全体的な市場評価は何でしたか?

2024年のパッケージ印刷市場の全体的な市場評価は約3731.7億米ドルでした。

2025年から2035年の予測期間中のパッケージ印刷市場の期待CAGRは何ですか?

2025年から2035年の予測期間中のパッケージ印刷市場の期待CAGRは5.88%です。

パッケージ印刷市場の主要なプレーヤーと見なされる企業はどれですか?

パッケージ印刷市場の主要なプレーヤーには、アムコール、モンディグループ、ウエストロック、スマーフィットカッパ、シールドエアが含まれます。

アプリケーション別のパッケージ印刷市場の主要なセグメントは何ですか?

アプリケーション別の主要なセグメントには、ラベル印刷、フレキシブルパッケージ、剛性パッケージ、カートン印刷、特殊印刷が含まれます。

フレキシブルパッケージセグメントは市場評価の面でどのように機能していますか?

フレキシブルパッケージセグメントは1000億米ドルから2000億米ドルの間で評価されていました。

パッケージ印刷市場で使用される印刷技術は何ですか?

主な印刷技術にはデジタル印刷、フレキソ印刷、グラビア印刷、オフセット印刷、スクリーン印刷が含まれます。

2025年の食品および飲料セグメントの市場評価範囲は何ですか?

食品および飲料セグメントは1000億米ドルから2000億米ドルの間で評価されると予想されています。

パッケージ印刷市場で主に使用される材料は何ですか?

主に使用される材料にはプラスチック、紙、金属、ガラス、生分解性材料が含まれます。

生分解性材料セグメントの市場評価は何ですか?
生分解性材料セグメントは331.7億米ドルから690.4億米ドルの間で評価されると予測されています。
著者
Author Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, trade association publications, peer-reviewed engineering journals, and authoritative industry organizations. Key sources included the U.S. Environmental Protection Agency (EPA), European Environment Agency (EEA), Food & Drug Administration (FDA) [food contact materials regulations], EU Packaging and Packaging Waste Directive (PPWD), USDA Forest Service, Technical Association of the Pulp and Paper Industry (TAPPI), Flexible Packaging Association (FPA), Tag & Label Manufacturers Institute (TLMI), Printing Industries of America (PIA), World Packaging Organisation (WPO), National Retail Federation (NRF), Food and Agriculture Organization (FAO), Organization for Economic Co-operation and Development (OECD) trade statistics, UN Comtrade Database, and national statistics bureaus from key manufacturing markets (China National Bureau of Statistics, Statistisches Bundesamt, Bureau of Labour Statistics). These sources were used to collect printing volume statistics, materials consumption data, regulatory compliance frameworks, sustainability mandates, technological adoption trends, and trade flow analysis for flexographic, digital, rotogravure, and offset printing technologies across plastic, paper, metal, and glass substrates.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources consist of CEOs, Chief Scientific Officers (CSOs), VPs of Genomics, regulatory affairs heads, bioinformatics directors, and commercial leaders from nutrigenomics testing companies, personalized nutrition platforms, genomic assay manufacturers, and functional food developers. Registered dietitian nutritionists (RDNs), clinical genomics specialists, metabolic disorder clinicians, medical directors of corporate wellness programs, procurement officers from hospitals and diagnostic laboratories, and research scientists from academic nutrigenomics centers comprised demand-side sources. Primary research has confirmed the timelines of genetic testing pipelines, validated market segmentation across obesity management, cardiovascular health, and metabolic disorder applications, and gathered insights on the clinical adoption of personalized nutrition protocols, DTC pricing strategies, bioinformatics platform integration, and regulatory compliance for gene-based health claims.

Primary Respondent Breakdown:

By Designation: C-level Executives (40%), Directors & Vice Presidents (30%), Senior Managers & Technical Specialists (30%)

By Region: North America (32%), Europe (28%), Asia-Pacific (30%), Latin America, Middle East & Africa (10%)


Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across the value chain. The methodology included:

Identification of 50+ key stakeholders across packaging converters (Amcor, Mondi, WestRock, Smurfit Kappa), printing equipment manufacturers (HP Indigo, BOBST, Mark Andy), and consumables suppliers (inks, plates, substrates) across North America, Europe, Asia-Pacific, and Latin America

Technology mapping across flexographic printing, digital printing (inkjet and electrophotography), rotogravure printing, and offset lithography, segmented by substrate compatibility (plastic films, paperboard, metallic substrates, glass decoration)

End-use industry allocation analysis across food and beverage, pharmaceuticals, cosmetics, and consumer goods packaging, cross-referenced with regional manufacturing output data

Analysis of reported and modeled annual revenues specific to packaging printing operations, excluding non-print packaging (plain substrates) and commercial publication printing

Coverage of manufacturers and converters representing 75-80% of global market share in 2024

Extrapolation using bottom-up (packaging unit volume × average print cost per unit by country and substrate) and top-down (equipment installed base capacity utilization × average revenue per machine hour) approaches to derive segment-specific valuations, validated against import/export trade flows of printed packaging materials
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.