マルチドメインコントローラ市場 市場概要
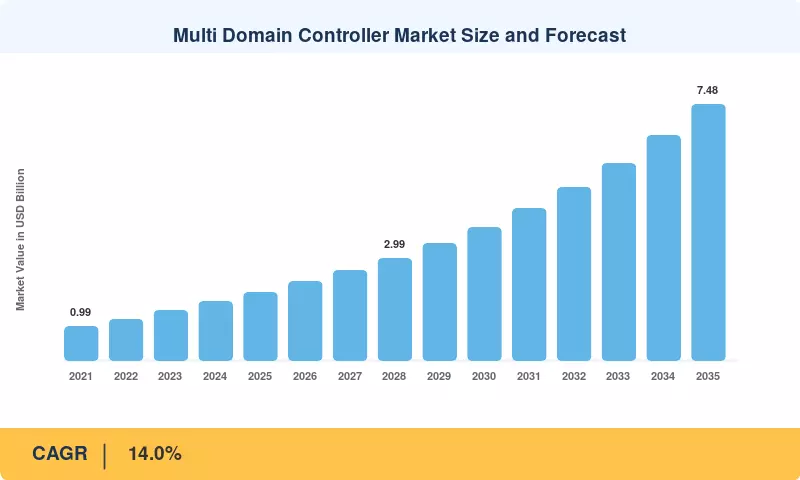
マルチドメインコントローラ市場は2025年に20億米ドルに達し、2026年には23億米ドルに達すると予測され、2035年までに74.8億米ドルに成長し、2026年から2035年の間に年平均成長率(CAGR)14.0%を記録する見込みです。規制が初期の推進を大いに助けています。EU一般安全規則は、2024年7月から新たに登録されるすべての車両に対して、インテリジェントスピードアシスタンス、運転者の眠気警告、先進的緊急ブレーキを義務付けました[2]。また、UNECE R155およびR156は、加盟市場の新車に対して認証されたサイバーセキュリティおよびソフトウェア更新管理システムを要求しています[3][4]。各規制は、個別のECUがうまく処理できない計算負荷を追加します。
コンプライアンスの推進の裏には、アーキテクチャのリセットがあります。従来の分散設計に基づいて構築されたプレミアム車両は、各自にファームウェア、サプライヤー、配線ハーネスを持つ70から150の個別ECUを搭載しています。自動車メーカーはこれらを数少ないドメインコントローラに統合し、ますますゾーンゲートウェイによって供給される中央コンピュータに移行しています。これはソフトウェア定義車両アーキテクチャの基盤です。資本もこの変化に従っています:フォルクスワーゲングループとリビアンは、2024年11月に最大58億米ドルの価値を持つ共同事業を正式化し、ゾーン電気プラットフォームを産業化することを目指しています[10]。
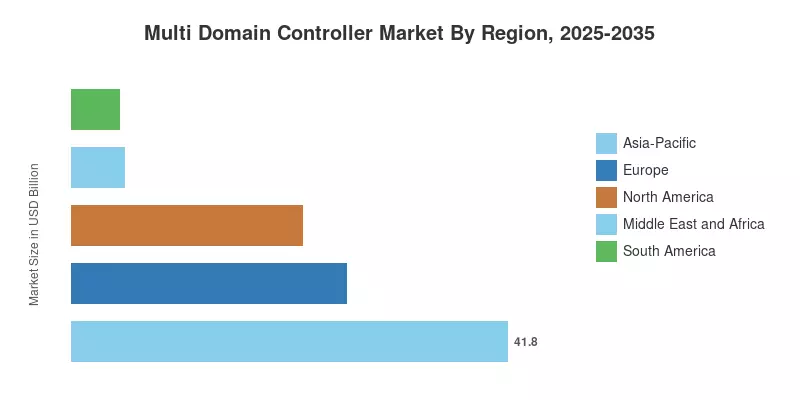
アジア太平洋地域は2025年に41.8%のシェアを持ち、マルチドメインコントローラ市場をリードしており、中国のナビゲーション支援運転機能の急速な展開と国内自動車用シリコンによって、15.9%のCAGRで最も成長している地域です。ヨーロッパは26.4%で2位にランクされており、規制の密度とドイツのプレミアムOEMプログラムに支えられています。今後10年間で、コントローラの価値はハードウェアからライセンスソフトウェアおよびライフサイクルサービスへと着実に移行します。
レポートの主なポイント
• アプリケーション別
- ADASおよび安全性は2025年にマルチドメインコントローラ市場の40.4%を占め、センサーフュージョンの負荷が大きいことを反映しています。
- コックピットエレクトロニクスは、クラスタ、インフォテインメント、ヘッドアップディスプレイが1つのチップに統合されることで、2035年までに16.9%のCAGRを記録すると予測されています。
• 車両タイプ別
- 乗用車は2025年に61.6%のシェアを獲得し、生産規模の強さを示しています。
- ライト商用車は、電動配送フリートがリモート診断を採用することで、15.6%のCAGRで成長すると予測されています。
• 推進タイプ別
- バッテリー電気自動車は36.6%のシェアを保持し、統合されたバッテリー、インバーター、熱管理によって推進されています。
- プラグインハイブリッド車は、中国のプラグインおよびレンジエクステンデッドブームにより、17.8%のCAGRで拡大すると予測されています。
• 自律性別
- セミ自律車両は2025年にマルチドメインコントローラ市場の69.3%を占めました。
- 自律車両の需要は、レベル3の承認が広がるにつれて、19.6%のCAGRで増加する見込みです。
• オペレーティングシステム別
- QNXは安全認証されたマイクロカーネルのおかげで47.8%のシェアを占めています。
- Linuxは2025年にインフォテインメントおよびAIミドルウェアで6.2億米ドルを生み出しました。
- Androidはコックピットドメイン内で18.9%のCAGRで成長すると予想されています。
• 地域別
- アジア太平洋地域は2025年に世界の収益の41.8%を占めました。
- ヨーロッパは26.4%のシェアを占めており、ドイツのOEMプログラムに支えられています。
- 北米は2025年に4.4億米ドルを生み出しました。
市場規模と予測(2021–2035)
マーケットリサーチフューチャーは、コントローラユニットの出荷量を車両プラットフォーム別にボトムアップで算出し、ティア加重平均販売価格で掛け算し、その結果をサプライヤーセグメントの収益、半導体のデザインウィンの開示、軽自動車の生産データに対してトップダウンで検証しました。2021年から2024年の歴史的な値は報告されたプログラムの立ち上げを反映しており、2026年から2035年の値は規制のタイムラインとEV生産の見通しに基づいたシナリオベースの予測に従います[1]。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


