モバイルクラウド市場

モバイルクラウド市場調査レポート サービスモデル別(インフラストラクチャー・アズ・ア・サービス、プラットフォーム・アズ・ア・サービス、ソフトウェア・アズ・ア・サービス)、展開モデル別(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、アプリケーション別(コンテンツ配信、データストレージ、モバイルアプリケーション開発、クラウドゲーミング)、エンドユーザー別(個人ユーザー、中小企業、大企業)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/ICT/0730-HCR 110 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 15, 2026
Mobile Cloud Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)11.5%
2024 Market Size$ 58.59 Billion
2025 Market Size$ 65.33 Billion
2035 Market Size$ 194.03 Billion
Key Players
Amazon
Microsoft
Google
IBM
Oracle
Salesforce
Opportunities
  • Growing Emphasis on Cost Efficiency
  • Expansion of Internet of Things (IoT)
  • Rising Demand for Mobile Applications

モバイルクラウド市場 概要

市場調査の未来の分析によると、モバイルクラウド市場の規模は2024年に585.9億米ドルと推定されています。モバイルクラウド業界は、2025年に653.3億米ドルから2035年までに1940.3億米ドルに成長することが予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は11.5%となる見込みです。

主要な市場動向とハイライト

モバイルクラウド市場は、技術の進歩と進化する消費者の需要により、堅調な成長を遂げています。

  • モバイルクラウド市場では、特にアジア太平洋地域においてハイブリッドクラウドソリューションの採用が増加しています。
  • 北米の組織は、クラウドベースのサービスに移行する際に、強化されたセキュリティ対策を優先事項としています。
  • 特にソフトウェア・アズ・ア・サービスセグメント内で、リアルタイムデータ処理の需要が高まっており、市場で最大のセグメントとなっています。
  • 主要な市場ドライバーには、モバイルアプリケーションの需要の高まりと、IoT(モノのインターネット)の拡大が含まれ、パブリッククラウドおよびハイブリッドクラウドセグメントの成長を促進しています。

市場規模と予測

2024年の市場規模 58.59(米ドル億)
2035年の市場規模 194.03(米ドル億)
CAGR(2025 - 2035) 11.5%

主要なプレーヤー

アマゾン(米国)、マイクロソフト(米国)、グーグル(米国)、IBM(米国)、オラクル(米国)、セールスフォース(米国)、アリババ(中国)、SAP(ドイツ)、VMware(米国)

モバイルクラウド市場 運転手

コスト効率への重視の高まり

コスト効率はモバイルクラウド市場において重要な推進力であり、組織は運営費用の最適化を目指しています。モバイルクラウドソリューションへの移行は、企業が従来のITセットアップに関連するインフラコストを削減することを可能にします。クラウドサービスを活用することで、企業は需要に応じてリソースをスケールでき、無駄を最小限に抑え、効率を最大化します。最近の研究によると、モバイルクラウドソリューションを採用する組織は、オンプレミスシステムと比較して最大30%のコスト削減を達成できることが示されています。この経済的インセンティブは、あらゆる規模の企業にとって魅力的であり、モバイルクラウド技術のより広範な採用を促進しています。したがって、モバイルクラウド市場は、より多くの組織がクラウドベースのソリューションへの移行の経済的利益を認識するにつれて、引き続き拡大する可能性があります。

モノのインターネット(IoT)の拡大

モノのインターネット(IoT)の普及は、モバイルクラウド市場に大きな影響を与えています。数十億のデバイスがインターネットに接続されている中で、効率的なデータ管理と処理の必要性はかつてないほど重要です。IoTデバイスは、保存と分析のためにクラウドベースのソリューションを必要とする膨大な量のデータを生成します。モバイルクラウド市場は、このトレンドを活用する準備が整っており、企業はIoTデータを活用して実用的な洞察を得ようとしています。報告によると、接続されたIoTデバイスの数は2025年までに300億を超える可能性があり、モバイルクラウドサービスへの需要をさらに押し上げています。この拡大は、モバイルクラウドプロバイダーがIoTアプリケーションのユニークなニーズに応じたカスタマイズされたソリューションを提供する機会を生み出し、市場での存在感を高めることになります。

モバイルアプリケーションの需要の高まり

モバイルクラウド市場は、日常業務におけるスマートフォンやタブレットへの依存の高まりにより、モバイルアプリケーションの需要が急増しています。企業は顧客エンゲージメントを強化し、業務を効率化するために、モバイルアプリケーションを不可欠なツールとしています。最近のデータによると、モバイルアプリのダウンロード数は2025年までに2500億を超えると予測されており、堅調な成長軌道を示しています。このトレンドは、アプリの機能、ストレージ、スケーラビリティをサポートするためにクラウドサービスの統合を必要とします。その結果、シームレスなパフォーマンスとユーザー体験を確保するためにモバイルクラウドソリューションが採用されています。したがって、モバイルクラウド市場はこの高まる需要から利益を得る位置にあり、開発者や企業はクラウド機能を活用して革新的なモバイルアプリケーションを提供しています。

ネットワークインフラの進展

モバイルクラウド市場は、特に5G技術の展開に伴うネットワークインフラの進展から恩恵を受けています。5Gネットワークの向上した速度と信頼性は、モバイルクラウドアプリケーションにとって重要なシームレスな接続とデータ転送を促進します。この技術の進化は、ユーザーがより速く効率的なソリューションを求める中で、モバイルクラウドサービスの採用を促進すると期待されています。5Gにより、レイテンシが大幅に削減され、リアルタイムデータ処理と改善されたユーザー体験が可能になります。モバイルクラウド市場は、5G機能を活用したクラウドソリューションへの投資が増加する可能性が高く、プロバイダーは消費者や企業の期待に応えることができるようになります。

データセキュリティとコンプライアンスへの焦点の高まり

データ侵害やサイバー脅威がますます一般的になる中、モバイルクラウド市場はデータセキュリティとコンプライアンスへの焦点が高まっています。組織は機密情報の保護を優先しており、堅牢なセキュリティ機能を提供するモバイルクラウドソリューションの需要が高まっています。GDPRやCCPAなどの規制フレームワークは、企業に厳格なデータ保護措置を実施することを求めており、さらに安全なモバイルクラウドサービスの必要性を高めています。モバイルクラウド市場は、これらの課題に適応するために、高度なセキュリティプロトコル、暗号化手法、コンプライアンスツールを開発しています。このセキュリティへの重視は、組織がリスクを軽減するのに役立つだけでなく、顧客の信頼を高めることにもつながり、モバイルクラウドセクターの持続的な成長にとって重要です。

市場セグメントの洞察

サービスモデル別:ソフトウェア・アズ・ア・サービス(最大)対インフラストラクチャ・アズ・ア・サービス(最も成長している)

モバイルクラウド市場において、サービスモデルセグメントは主にソフトウェア・アズ・ア・サービス(SaaS)によって推進されており、これは他のモデルと比較して最大の市場シェアを保持しています。SaaSソリューションは、その柔軟性とコスト効率のために企業の間で広く採用されており、重い初期投資なしで業務を拡大することを可能にしています。インフラストラクチャ・アズ・ア・サービス(IaaS)とプラットフォーム・アズ・ア・サービス(PaaS)が続きますが、従来のインフラからクラウドベースのモデルへの移行に伴う複雑さのため、やや遅いペースで成長しています。モバイルクラウド市場の成長トレンドは、機敏性と革新を促進するクラウドサービスへの重要なシフトを示しています。IaaSは、スケーラブルなインフラソリューションに対する需要の高まりと、企業が運用効率を向上させる必要性によって、最も成長しているセグメントとして認識されています。さらに、モバイルアプリケーションの増加とリモート接続の必要性がSaaSの採用を促進しており、デジタルトランスフォーメーションとシームレスなサービス提供を目指す企業にとって魅力的な選択肢となっています。

ソフトウェア・アズ・ア・サービス(支配的)対プラットフォーム・アズ・ア・サービス(新興)

ソフトウェア・アズ・ア・サービス(SaaS)は、モバイルクラウド市場において支配的なプレーヤーとして位置付けられており、企業に対してインターネットを介してアクセスできるさまざまなアプリケーションを提供しています。これには、広範なセットアップやメンテナンスを必要としません。SaaSアプリケーションの柔軟性とユーザーフレンドリーなインターフェースは、すべての規模の組織にとって魅力的であり、その広範な採用を促進しています。対照的に、プラットフォーム・アズ・ア・サービス(PaaS)は市場に登場しており、開発者が効率的にアプリケーションを構築および展開するためのフレームワークを提供しています。PaaSは、ハードウェアとソフトウェアの管理の複雑さを排除することによって企業が革新を促進できるようにし、生産性を向上させます。企業がモバイルファースト戦略を採用し続ける中で、PaaSはクラウド機能を活用しようとする開発者にとって重要なエネーブラーとしての地位を確立しています。

展開モデル別:パブリッククラウド(最大)対ハイブリッドクラウド(最も成長している)

モバイルクラウド市場において、展開モデルセグメントはパブリック、プライベート、ハイブリッドクラウドの多様な風景を示しています。現在、パブリッククラウドは、そのスケーラビリティ、コスト効率、堅牢なサービス提供により、最大の市場シェアを保持しています。この分野で競争する多数のサービスプロバイダーが存在するため、組織は運用コストを最小限に抑えながら、広範なリソースを活用するためにパブリックプラットフォームに移行しています。一方、プライベートクラウドセグメントは依然として重要ですが、厳格な規制遵守要件とセキュリティの懸念を持つ企業に好まれています。

パブリッククラウド(支配的)対ハイブリッドクラウド(新興)

パブリッククラウドは、モバイルクラウド市場において支配的な力として際立っており、柔軟性とスケーラビリティの面で比類のない利点を提供しています。これにより、企業は広範なインフラ投資なしで先進的な技術にアクセスできます。対照的に、ハイブリッドクラウドモデルは急速に登場しており、パブリッククラウドとプライベートクラウドの両方の強みを組み合わせています。組織は、データ制御、セキュリティ、コンプライアンスを強化する能力のためにハイブリッドソリューションに惹かれ、機密情報を効果的に管理しながら、パブリックサービスのコスト効率の恩恵を受けることができます。企業がますますマルチクラウド戦略を採用する中で、ハイブリッドクラウドは大きな成長が期待されています。

アプリケーション別:コンテンツ配信(最大)対クラウドゲーミング(最も成長している)

モバイルクラウド市場は、コンテンツ配信が最大の市場シェアを保持する多様なアプリケーションセグメントを示しています。これは、デジタルコンテンツのシームレスな配信とユーザー体験の向上を提供するために重要です。データストレージ、モバイルアプリケーション開発、クラウドゲーミングなどのセグメントが続き、それぞれが市場のダイナミクスに大きく貢献しています。モバイル技術が進化し続ける中で、これらのセグメントは、ユーザーのよりインタラクティブでアクセス可能なソリューションに対する好みと要求の変化を強調しています。モバイルクラウド市場内の成長トレンドは、急速なデジタルトランスフォーメーションとクラウド技術への依存の高まりによって大きく影響を受けています。モバイルアプリケーションの急増は、より強力なデータストレージソリューションと改善されたコンテンツ配信方法を求める動きを促進しています。一方、クラウドゲーミングは、インターネット速度の向上とモバイルデバイスでの高品質なゲーム体験に対する需要の高まりによって、最も成長しているセグメントとして浮上しています。これらのトレンドの収束は、消費者の多様なニーズに適応するモバイルクラウド市場の明るい未来を示しています。

コンテンツ配信:支配的対クラウドゲーミング:新興

コンテンツ配信は、モバイルクラウド市場において支配的なアプリケーションとして認識されており、さまざまなモバイルプラットフォームでコンテンツを効率的に配信することに焦点を当てています。これは、最適化されたストリーミングおよびダウンロードプロセスを通じてユーザーエンゲージメントと満足度を向上させることを目指す企業にとって不可欠です。このセグメントは、データ処理効率を改善し、レイテンシを減少させる革新によって特徴付けられています。対照的に、クラウドゲーミングは新興セグメントであり、技術愛好者やゲーマーの注目を集めています。これは、高品質なゲームをモバイルデバイスに直接ストリーミングする能力を含み、従来のハードウェアの制限を回避します。低レイテンシ接続と強力なクラウドサーバーの必要性が、このセグメントがゲームの風景を変革し、ユーザーの需要が高まる中で前例のない成長を促進する力を与えています。

最終用途別:中小企業(最大)対個人ユーザー(最も成長している)

モバイルクラウド市場において、中小企業(SME)は最大のセグメントとして浮上しており、全体の消費の重要なシェアを占めています。この支配は、運用効率のためにモバイルアプリケーションとクラウドサービスへの依存が高まっていることに起因しています。個人ユーザーは、SMEと比較してシェアは小さいものの、先進的なモバイル技術と手頃なクラウドソリューションによって、強力な成長を遂げています。

中小企業(支配的)対個人ユーザー(新興)

中小企業は、モバイルクラウド市場の重要なセグメントを表しており、柔軟でスケーラブルなクラウドソリューションに対する強い需要が特徴です。これらの企業は、コラボレーションを改善し、コストを削減し、リアルタイムデータにアクセスするためにモバイルクラウドサービスをますます採用しており、これにより運用能力が大幅に向上します。一方、個人ユーザーは急速に成長しているセグメントとして浮上しており、モバイルデバイスの普及やクラウドストレージと処理能力を必要とする個人アプリケーションの急増などのトレンドによって推進されています。このシフトは、クラウドサービスの個人的な利用とSMEの確立されたニーズとの間のダイナミクスの変化を示しています。

モバイルクラウド市場に関する詳細な洞察を得る

地域の洞察

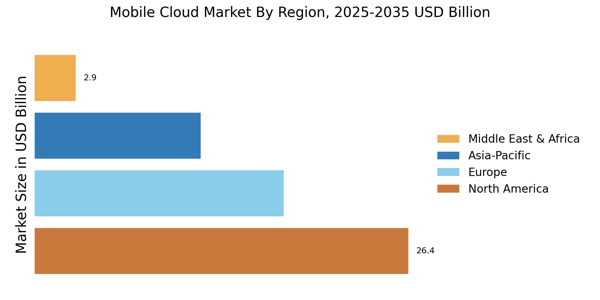
モバイルクラウド市場の収益は、さまざまな地域セグメントで堅調な成長を見せており、北米が2023年に241.5億米ドルの評価で市場をリードしており、2032年までに650.0億米ドルに大幅な上昇が予想されており、この業界での多数のシェアを示しています。ヨーロッパは2023年に142.5億米ドルの評価で続き、2032年までに370.0億米ドルに達する見込みで、モバイルクラウドソリューションの推進における重要性を反映しています。

アジア太平洋地域(APAC)も強い潜在能力を示しており、2023年に101億米ドルの市場評価を持ち、2032年までに280億米ドルに成長することが予測されており、スマートフォンの普及とデジタルトランスフォーメーションによって促進されています。

対照的に、南米の貢献は比較的小さく、2023年に25.5億米ドルの評価で、2032年までに65.0億米ドルに増加する見込みで、成長の余地はあるものの、他の地域と比較して支配的ではありません。中東およびアフリカ(MEA)セグメントは、2023年に15億米ドルの評価で、2032年までに35億米ドルに達する見込みで、市場シェアは少ないものの新たな機会を示しています。全体的な市場の成長は、リモートワークソリューションへの需要の増加、クラウドの採用の増加、モバイル技術の進展などの要因によって推進されており、これらの地域での課題と機会の両方を提示しています。

モバイルクラウド市場 Regional Image

主要企業と競争の洞察

モバイルクラウド市場は、企業や消費者がクラウドベースのソリューションにますます依存する中で成長の急増を経験しています。モバイル技術が進化し続ける中、この市場の企業は、シームレスな統合、高性能、スケーラビリティを提供する堅牢なプラットフォームを作成することに努めています。市場内の競争ダイナミクスは、迅速な革新、戦略的パートナーシップ、サービス提供の強化によって特徴付けられ、これは市場シェアを獲得するために重要です。データストレージ、アプリケーションホスティング、モバイルデバイス上の分析機能に対する需要が高まる中、さまざまな組織が効率的で信頼性の高いクラウドサービスを求める拡大する顧客基盤に応えるために自らを位置づけています。このセクターが発展するにつれて、競争環境を理解することは、モバイルクラウド環境の複雑さをナビゲートしようとする利害関係者にとって不可欠です。グーグルは、モバイルオペレーションを強化しようとする企業にとって不可欠な包括的なクラウドサービスのスイートを持ち、モバイルクラウド市場で強力な存在感を確立しています。同社は、高可用性とパフォーマンスを可能にする高度なインフラストラクチャから利益を得ています。グーグルのクラウド提供への人工知能と機械学習の統合は、クライアントに情報に基づいた意思決定を助ける洗練されたデータ分析機能を提供します。さらに、グーグルのセキュリティとコンプライアンスへのコミットメントにより、組織はデータの整合性を損なうことなく自信を持ってモバイルクラウドサービスを利用できます。グーグルのクラウドソリューションのスケーラビリティにより、あらゆる規模の企業がその技術を活用してニーズを満たすことができます。同社の広範なエコシステムは、人気のあるモバイルオペレーティングシステムを含み、ユーザーエクスペリエンスとエンゲージメントを向上させることで競争力を強化します。TMobileは、消費者と企業の両方に合わせた効率的なモバイルクラウドサービスを提供することに焦点を当て、モバイルクラウド市場で重要な進展を遂げています。同社の強みは、モバイルデータ転送と接続性を最適化する堅牢な通信ネットワークにあります。これにより、どこからでもクラウドリソースにシームレスにアクセスできるようになります。TMobileは、モバイルクラウドアプリケーションの速度と応答性を向上させる5G機能など、ユーザーエクスペリエンスを向上させる革新的な技術を実装することに積極的です。モビリティとクラウドソリューションを統合したバンドルサービスを提供することで、TMobileは多様な顧客の要件に応えることができる包括的なプロバイダーとしての地位を確立しています。顧客中心のアプローチにより、TMobileは信頼性が高く高性能なモバイルクラウドソリューションを求めるユーザーにとって魅力的な選択肢となっています。インフラストラクチャとサービス提供の拡大に向けた継続的な投資により、TMobileはモバイルクラウド分野で競争環境を育成し続けています。

モバイルクラウド市場市場の主要企業には以下が含まれます

Recent Industry Developments

モバイルクラウド市場の最近の発展は、主要なプレーヤー間での重要な活動を示しており、クラウドベースのソリューションの重要性が高まっていることを強調しています。グーグルは、モバイル機能を強化する革新的な提供を通じてクラウドサービスを拡大しています。一方、T-MobileとAT&Tは、パフォーマンスと信頼性を向上させることを目的としたモバイルクラウドサービスを強化するために5G技術に投資しています。SAPとIBMは、さまざまな業界向けにAIを統合したクラウドサービスのパートナーシップに焦点を当てています。オラクルとセールスフォースは、顧客にシームレスなモバイル体験を提供するためにクラウドポートフォリオを拡大し続けています。

合併と買収の観点では、マイクロソフトのNuance Communicationsの買収は、医療分野におけるクラウドサービスを強化し、VMwareはクラウドインフラストラクチャを強化するためのさまざまな戦略的パートナーシップを模索しています。

特に、アマゾンとアリババは市場での競争を激化させ、国際的なクラウドサービスの拡大を目指しています。全体的な市場評価は成長を見せており、企業の収益に好影響を与え、さらなる革新と協力を促進し、モバイルクラウド技術の将来の発展の舞台を整えています。

今後の見通し

モバイルクラウド市場 今後の見通し

モバイルクラウド市場は、2025年から2035年までの期間に11.5%のCAGRで成長すると予測されており、モバイルデータ消費の増加、強化されたクラウドインフラ、スケーラブルなソリューションへの需要の高まりが推進要因となっています。

新しい機会は以下にあります:

  • リアルタイム分析のためのAI駆動のモバイルクラウドアプリケーションの開発。

2035年までに、モバイルクラウド市場は堅調であり、 substantialな成長と革新を反映することが期待されています。

市場セグメンテーション

モバイルクラウド市場のエンドユーザー展望

  • 個人ユーザー
  • 中小企業
  • 大企業

モバイルクラウド市場のアプリケーション展望

  • コンテンツ配信
  • データストレージ
  • モバイルアプリケーション開発
  • クラウドゲーミング

モバイルクラウド市場のサービスモデル展望

  • インフラストラクチャー・アズ・ア・サービス
  • プラットフォーム・アズ・ア・サービス
  • ソフトウェア・アズ・ア・サービス

モバイルクラウド市場のデプロイメントモデル展望

  • パブリッククラウド
  • プライベートクラウド
  • ハイブリッドクラウド

レポートの範囲

市場規模 2024 585.9(億米ドル)
市場規模 2025 653.3(億米ドル)
市場規模 2035 1940.3(億米ドル)
年平均成長率(CAGR) 11.5%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史的データ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル アマゾン(米国)、マイクロソフト(米国)、グーグル(米国)、IBM(米国)、オラクル(米国)、セールスフォース(米国)、アリババ(中国)、SAP(ドイツ)、VMware(米国)
カバーされるセグメント サービスモデル、デプロイメントモデル、アプリケーション、エンドユーザー、地域
主要市場機会 人工知能の統合がモバイルクラウド市場における効率性とパーソナライズを向上させます。
主要市場ダイナミクス モバイルアプリケーションに対する需要の高まりが、モバイルクラウド市場における革新と競争を促進します。
カバーされる国 北米、ヨーロッパ、APAC、南米、MEA

Frequently Asked Questions

2024年のモバイルクラウド市場の現在の評価額はどのくらいですか?

モバイルクラウド市場は2024年に585.9億USDと評価されました。

2035年のモバイルクラウド市場の予測市場規模はどのくらいですか?

モバイルクラウド市場は2035年までに1940.3億USDに達すると予測されています。

2025年から2035年の予測期間中のモバイルクラウド市場の期待CAGRはどのくらいですか?

2025年から2035年の予測期間中のモバイルクラウド市場の期待CAGRは11.5%です。

モバイルクラウド市場で最も高い成長が期待されるサービスモデルセグメントはどれですか?

サービスとしてのソフトウェアセグメントは235.9億USDから740.3億USDに成長すると予想されています。

パブリッククラウドセグメントは市場規模の点でプライベートクラウドセグメントとどのように比較されますか?

パブリッククラウドセグメントは234.4億USDから792.1億USDに成長すると予測されており、プライベートクラウドセグメントを上回ります。

モバイルクラウド市場の成長を促進する主要なアプリケーションは何ですか?

主要なアプリケーションには、モバイルアプリケーション開発が含まれ、200.0億USDから650.0億USDに成長すると予測されています。

どのエンドユーザーセグメントがモバイルクラウド市場を支配する可能性が高いですか?

大企業セグメントが支配すると予想されており、285.9億USDから890.3億USDに成長します。

モバイルクラウド市場の主要なプレーヤーは誰ですか?

主要なプレーヤーには、アマゾン、マイクロソフト、グーグル、IBM、オラクル、セールスフォース、アリババ、SAP、VMwareが含まれます。

モバイルクラウド市場におけるハイブリッドクラウドセグメントの成長見通しはどうですか?

ハイブリッドクラウドセグメントは172.8億USDから536.1億USDに成長すると予測されています。

モバイルクラウド市場の成長は他の技術セクターとどのように比較されますか?

モバイルクラウド市場の成長は堅調に見え、2025年から2035年までの予測CAGRは11.5%であり、強い需要を示しています。

著者
Author Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Co-Author Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory frameworks, technical standards, industry consortium reports, and authoritative ICT publications. Key sources included the US Federal Communications Commission (FCC), National Institute of Standards and Technology (NIST) Cloud Computing Program, European Telecommunications Standards Institute (ETSI), International Telecommunication Union (ITU) Sector for Standardization, GSM Association (GSMA) Intelligence, Cloud Security Alliance (CSA) Guidance, European Commission Digital Economy Reports, OECD Digital Economy Outlook, IEEE Xplore Digital Library, ACM Digital Library, Uptime Institute Data Center Industry Survey, Telecommunications Industry Association (TIA), Cloud Native Computing Foundation (CNCF) Annual Surveys, Synergy Research Group Cloud Market Data, and national telecommunications authority reports from key markets. These sources were used to collect spectrum allocation policies, cloud adoption statistics, data sovereignty regulations, pricing benchmarks, and competitive landscape analysis for Infrastructure-as-a-Service, Platform-as-a-Service, Software-as-a-Service, and edge computing deployments.


Primary Research

During the primary research phase, interviews were conducted with supply-side and demand-side players to gather qualitative and quantitative data. Supply-side sources consisted of Chief Executive Officers, Chief Technology Officers, Vice Presidents of Cloud Infrastructure, Chief Data Officers, and heads of mobile edge computing from hyperscale cloud providers, telecommunications operators, mobile virtual network operators (MVNOs), and data center infrastructure OEMs. Demand-side sources included Chief Information Officers, Chief Technology Officers, IT Infrastructure Directors, Digital Transformation Officers, and procurement leads from big and small businesses, mobile app development studios, and gaming platform providers. Primary research confirmed the timetables for deploying edge computing, validated the segmentation of service models, and acquired information on how businesses are adopting hybrid cloud, how they are using mobile devices, and how pricing based on usage works.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (38%), Europe (25%), Asia-Pacific (30%), Rest of World (7%)
 

Market Size Estimation

Global market valuation was derived through revenue mapping and enterprise adoption analysis. The methodology included:

Identification of 50+ key mobile cloud providers across Infrastructure-as-a-Service, Platform-as-a-Service, and Software-as-a-Service segments

Service mapping across public cloud, private cloud, hybrid cloud, and multi-cloud architectures

Analysis of reported and modeled annual revenues specific to mobile cloud and edge computing portfolios

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (enterprise adoption rates × ARPU by country/segment) and top-down (provider revenue validation) approaches to derive service model-specific and deployment-specific valuations

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.