医療栄養市場 (2026 - 2035)

医療栄養市場調査報告書 情報 タイプ別(小児栄養、高齢者栄養、経腸栄養、スポーツ栄養)、製品タイプ別(アミノ酸溶液、マルチビタミン補助食品、抗酸化物質、脂質エマルジョン、微量元素、チャンバー ビーズ)、投与経路別(経口、経腸、静脈内)、適用別(肺疾患、癌、消化器疾患、肥満、糖尿病、小児栄養失調、腎不全、神経疾患)、流通チャネル別(調剤薬局、病院、一般薬局、Eコマースサイト)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) – 2035年までの市場予測
ID: MRFR/MED/0822-CR 168 Pages Satyendra Maurya, Kinjoll Dey Last Updated: October 31, 2026
Medical Nutrition Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.50%
2025 Market SizeUSD 83.50 Billion
2035 Market SizeUSD 187.86 Billion
Key Players
Abbott Laboratories
Nestlé Health Science
Danone
Fresenius Kabi
B. Braun Melsungen
Baxter International
Opportunities
  • Precision and Personalized Medical Nutrition
  • Home Enteral Nutrition Services
  • Emerging-Market Hospital Capacity Expansion

医療栄養市場 市場概要

医療栄養市場は2025年に推定835億ドルに達し、2026年には901.5億ドルから2035年には1878.6億ドルに成長すると予測されており、2026年から2035年の予測期間中に8.50%のCAGRを記録する見込みです。この軌道は、慢性代謝疾患の負担の増加に基づいており、糖尿病だけでも現在、全世界で5億3700万人以上の成人に影響を与えています — そして、急性および急性後のケア設定で専門的な食事介入を求める高齢化社会が背景にあります。EUにおける政府主導の栄養スクリーニング義務や、米国における医療食品のためのメディケアの払い戻しコードの拡大は、医療栄養市場に政策主導の勢いを注入しています。

栄養ケアの提供に変化が起きています。バイオマーカー分析とデジタルモニタリング技術が、従来の一律のチューブフィーディングレジメンから、状態特有の精密に調製されたソリューションへのシフトを促進しています。2023年から2025年にかけて、OECD諸国の病院システムは栄養情報学と個別化された給餌プログラムに約42億ドルを投資することを約束しました [2]。さらに、FDAやEFSAなどの規制機関も、特別医療目的食品(FSMP)の承認プロセスを簡素化しており、新しい製剤の市場投入までの時間を短縮しています。

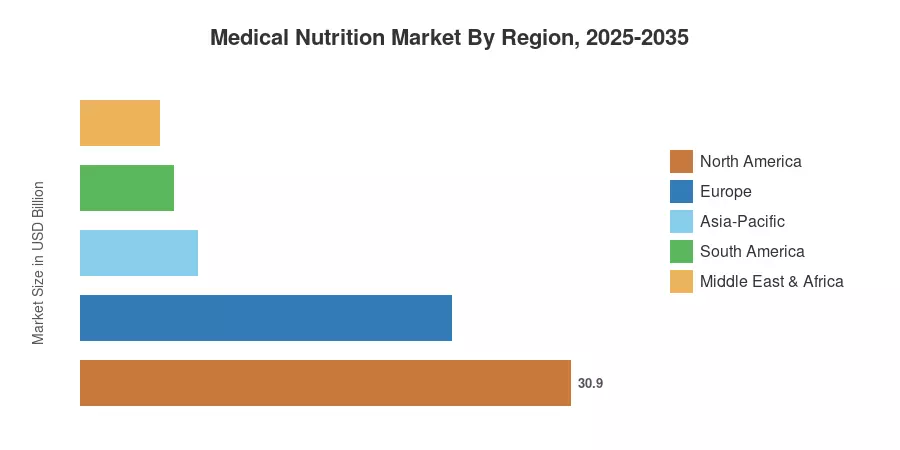
北米は医療栄養市場を支配し、2025年の収益の約37.0%を占め、次いでヨーロッパが続きます。これは、強力な保険制度と確立された栄養士インフラに起因しています。アジア太平洋地域は、2035年までに8.80%のCAGRで成長する最も急成長している地域であり、中国とインドの医療費の増加が推進要因です。ヨーロッパは約28.0%の売上シェアを持ち、臨床ガイドラインの優れた採用があります。医療栄養市場は、栄養療法が多職種ケアモデルの治療手続きの不可欠な部分となるにつれて、引き続き成長する見込みです。

主な報告の要点

• 投与経路別

  • 経口および腸管投与は、2025年の医療栄養市場収益の約74.0%を占め、ベッドサイドおよび自宅での給餌プロトコルの優位性を反映しています。
  • 親静脈投与は、ICU入院の増加と複雑な手術回復ニーズにより、2035年までに9.0%のCAGRで拡大すると予測されています。

• 製品タイプおよび形状別

  • 乳児栄養製品は、2025年に47.2%の製品タイプシェアを持ち、 neonatal intensive care の需要に支えられています。
  • 液体製剤は、2025年の形状ベースの収益の約64.0%を占め、半固体製品は9.1%のCAGRで成長する見込みです。

• 地理別

  • 北米は2025年の医療栄養市場収益で約309億ドルを生み出しました。
  • アジア太平洋地域は2035年までに8.80%のCAGRを記録すると予想され、中国とインドが主要な成長エンジンとなります。
  • ヨーロッパは、ドイツ、英国、フランスに支えられ、世界的な需要の約28.0%を占めました。

市場規模と予測(2021–2035)

医療栄養市場の規模は、Market Research Future(MRFR)によって推定されており、需要側はケア設定を通じて分析され、供給側は企業の財務を通じて分析される三角測量アプローチを使用しています。推定値は、WHOおよびOECDの健康アカウントによって発表されたデータを通じてクロスバリデーションされています 臨床栄養支出 [3]。
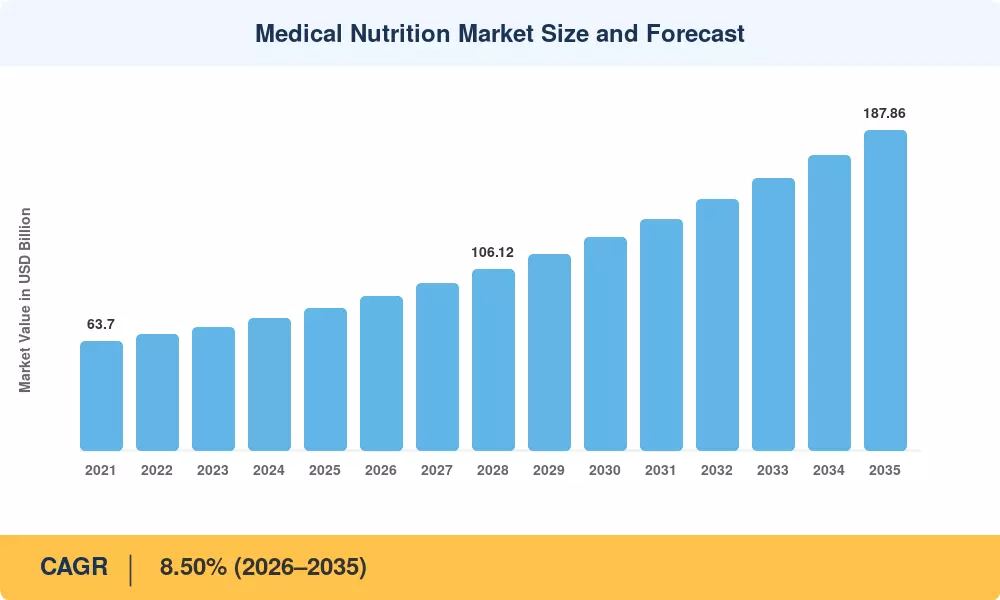
医療栄養市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
慢性疾患の有病率の上昇 ~22% グローバル 長期(≥4年)
高齢者人口と高齢者ケアの拡大 ~20% ヨーロッパ、アジア太平洋 長期(≥4年) [7]
腫瘍栄養プロトコルの統合 ~16% 北アメリカ、ヨーロッパ 中期(2〜4年)
FSMPの規制簡素化 ~14% EU、米国 短期(≤2年) [4]
在宅経腸栄養の採用 ~12% 北アメリカ、ヨーロッパ 中期(2〜4年) [8]
デジタルヘルスと栄養情報学 ~9% グローバル 中期(2〜4年) [2]
保険の償還拡大 ~7% 米国、日本 短期(≤2年) [9]

慢性疾患の有病率の上昇

国際糖尿病連盟は、2021年に糖尿病を患う成人が5億3700万人に達し、2045年までに7億8300万人に達すると予測しています 。脳卒中サバイバーの嚥下障害の有病率は急性期に50%を超え、テクスチャー修正された栄養密度の高い製品に対する持続的な需要を生み出しています。これらの状況は、患者が一度の介入ではなく、数ヶ月または数年にわたる専門的な食事サポートを必要とするため、医療栄養市場における繰り返しの消費サイクルを生み出します。

高齢者人口の拡大

国連は、65歳以上の人々が2050年までに世界人口の16%を占めると予測しており、2022年の10%から増加しています [7]。日本はすでに高齢者ケアの経路に統合された栄養補助食品に年間18億ドル以上を費やしています。サルコペニア、虚弱、術後の栄養失調は、病院や長期ケア施設に入院時の標準化された栄養スクリーニングの採用を促進し、医療栄養市場の対象範囲を直接拡大しています。

腫瘍栄養の統合

癌関連の栄養失調は、腫瘍の部位に応じて40〜80%の腫瘍患者に影響を及ぼし、手術前の栄養プレハビリテーションが合併症率を最大30%低下させることが証明されています 。アメリカ静脈栄養・経腸栄養学会(ASPEN)は、2024年に多職種腫瘍ボードへの栄養士の関与を義務付けるガイドラインを更新し、病気特異的医療栄養製品に対する需要を制度化する政策の転換を図りました。

FSMPの規制加速

欧州委員会の委任規則2016/128は、特別医療目的食品に関する明確な規制枠組みを確立し、2023年のその後の更新により新しいフォーミュラの成分要件が簡素化されました [4]。米国では、FDAの2024年の医療食品ラベルに関する草案ガイダンスが製造業者のコンプライアンスの曖昧さを減少させました。これらの並行する規制努力は、参入障壁を低下させ、医療栄養市場全体での製品発売を加速させます。

制約の影響分析

以下の制約の影響は、医療栄養市場に作用する成長抑制力の方向性推定です。これらは見出しのCAGRから線形に差し引かれるものではなく、拡大の軌道を和らげる逆風を反映しています。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
高い製品コストと限られた保険適用 ~-18% 新興市場 長期(≥4年) [10]
厳格で異なる規制枠組み ~-15% グローバル 中期(2~4年) [4]
患者の遵守と味覚の課題 ~-12% グローバル 長期(≥4年)
特別な成分のサプライチェーンの脆弱性 ~-10% グローバル 短期(≤2年) [12]
一般的な健康補助食品からの競争 ~-8% 北アメリカ、ヨーロッパ 中期(2~4年)  

コストの障壁と償還のギャップ

専門的な医療栄養フォーミュラは、標準的な栄養補助食品の3倍から5倍のコストがかかることがあり、低中所得国の自己負担患者には手が届かないものとなっています [10]。先進市場においても、償還政策は断片的であり、ドイツでは法定健康保険の下で経口栄養補助食品がカバーされている一方で、多くの米国の民間プランでは医療食品が薬局の給付から除外されています。この不一致は、コスト感受性が最も高い外来設定での利用を抑制しています。

規制の断片化

EUと米国は正式なFSMPおよび医療食品のカテゴリーを確立していますが、多くのアジアおよびラテンアメリカ市場には同等の規制定義が欠けています [4]。複数国での発売を目指す製造業者は、異なる登録要件、臨床証拠の期待、およびラベル基準を navigat しなければなりません。この断片化は、平均して市場投入までの時間を12~18ヶ月延ばし、小規模なイノベーターが医療栄養市場に参入することを妨げています。

患者の遵守の課題

味覚疲労や消化器系の副作用は、特に長期的なチューブ栄養や経口補助食品のレジメンを受けている患者にとって持続的な障壁となっています。研究によると、地域社会の設定で処方された経口栄養補助食品の遵守率は3ヶ月後に50%を下回ることが示されています 。味覚の改善や微量でカロリー密度の高いフォーマットの開発は、積極的なR&Dの優先事項ですが、製剤の複雑さとコストを追加します。

医療栄養市場 機会

精密かつ個別化された医療栄養

栄養ゲノミクスと腸内マイクロバイオームのプロファイリングの進展により、個別化された医療栄養処方への道が開かれています。アルブミンレベル、炎症マーカー、マイクロバイオームの構成などの診断バイオマーカーを適応型フォーミュレーションプラットフォームと統合する企業は、医療栄養市場でプレミアムなポジショニングを獲得できます。臨床検証研究がまだ限られているため、早期参入の利点は大きいです。

在宅経腸栄養サービス

外来および在宅ケアへのシフトは、 substantialな成長回廊を開いています。英国の在宅経腸栄養(HEN)プログラムは、2020年以降年率10%以上で成長しており [8]、カナダやオーストラリアでも同様のプログラムが拡大しています。ポンプレンタル、フォーミュラ配達、テレヘルス栄養士の相談を束ねたサービスモデルの革新は、医療栄養市場における高マージンの機会を表しています。

新興市場の病院キャパシティ拡大

インドのアユシュマン・バラートプログラムは、5億人の市民に健康保険を提供することを目指しており、中国の第14次五カ年計画は病院インフラのアップグレードに700億ドル以上をコミットしています 。これらの新しい施設が栄養部門を運営し始めると、標準化された給餌プロトコルと大量医療栄養調達の需要が急増します。政府病院ネットワークとの早期供給契約は、長期的なボリュームの安定性を提供します。

腫瘍学特化型製品の革新

WHOの予測によると、2050年までにがんの発生率は年間3500万件の新規症例に達するとされており [15]、オメガ-3脂肪酸、分岐鎖アミノ酸、免疫調整化合物を豊富に含む腫瘍学ターゲットのフォーミュレーションは、最も急成長しているアプリケーションニッチを表しています。医療栄養市場は、化学療法および免疫療法レジメンとのより緊密な統合から利益を得ることができます。

デジタル栄養プラットフォームとデータのマネタイズ

接続された給餌ポンプとアプリベースの摂取追跡システムは、臨床研究、成果のベンチマーキング、支払者交渉に価値のある詳細な消費データを生成します。自社製品の周りにデータエコシステムを構築するメーカーは、アナリティクス・アズ・ア・サービスの提供を通じて定期的な収益源を創出し、医療栄養市場を製品中心からプラットフォーム中心の産業へと変革することができます。

医療栄養市場 今後の見通し

AI駆動の栄養意思決定支援

人工知能は、今後10年間で医療栄養市場における処方パターンを再構築する準備が整っています。電子健康記録データに基づいて訓練された機械学習アルゴリズムは、臨床発症の48〜72時間前に栄養失調リスクを予測でき、予防的な栄養介入を可能にします [2]。2030年までに、世界中の大規模病院システムの約40%が、EMRプラットフォームに統合されたAI駆動の栄養意思決定支援ツールを導入することが期待されています 。

マイクロバイオームに基づく製剤

2024年までに17億ドル以上のベンチャー資金が評価されているグローバルなマイクロバイオーム治療研究パイプラインは、新しい世代の医療栄養製品を促進しています。腸内微生物プロファイルに合わせた製剤 — プレバイオティクス、ポストバイオティクス、特定の株のプロバイオティクスを組み込んだもの — は、医療栄養市場におけるプレミアム製品を差別化します。特定の微生物シグネチャーと栄養結果を結びつける臨床試験は、2028〜2030年までに実用的な製剤ガイダンスを提供することが期待されています。

持続可能性と植物ベースの医療製剤

ESGの考慮が医療における調達決定に浸透しています。病院のグループ購買組織は、栄養供給者からの環境影響の開示をますます要求しています [18]。エンドウ豆、米、そして大豆から得られる植物ベースのタンパク質分離物は、医療用フォーミュラにおけるカゼインやホエイの代替品として臨床的な検証を得ており、低いカーボンフットプリントとアレルゲンフレンドリーなプロファイルを提供します。このシフトは、2035年までに医療栄養市場全体で原材料の調達を再構築します。

分散型ケアとリモートモニタリング

パンデミック後の在宅ケア提供への加速は、医療栄養市場の収益を機関からコミュニティチャネルへとシフトし続けます。2020年から2023年の間に、テレヘルスを活用した栄養相談は300%以上成長しました [19]。接続された注入ポンプは、リアルタイムの摂取データを臨床ダッシュボードに送信します。2030年代半ばまでには、リモート患者モニタリングプラットフォームが、定期的な対面訪問なしで安定した在宅経腸栄養患者の大多数を管理できるようになる可能性があります。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 37.0% シェア (2025) 償還の拡大、腫瘍学の統合
ヨーロッパ 28.0% シェア (2025) FSMP規制、高齢者栄養プログラム
アジア太平洋 8.80% CAGR (2026–2035) 病院のキャパシティ、 慢性疾患管理
南アメリカ USD 58.5億 (2025) 公衆衛生栄養の義務
中東 & アフリカ USD 50.1億 (2025) 医療の近代化、栄養失調プログラム
合計 USD 835.0億 (2025) —

医療栄養市場は、医療インフラの成熟度、保険制度、人口統計プロファイルによって大きな地域差を示しています。北アメリカは絶対的な収益でリードしており、アジア太平洋は2026–2035年の予測期間において最も強力な成長軌道を提供しています。

北アメリカ

国 主要指標 主要ドライバー
アメリカ 地域シェアの78.5% メディケア医療食品償還コード
カナダ 地域シェアの13.8% 州のHENプログラムの拡大
メキシコ 7.15% CAGR (2026–2035) 病院インフラへの投資

アメリカは北アメリカの需要を支配しており、10万人以上の登録栄養士を超える成熟した栄養士の労働力と、病院認定における栄養に焦点を当てた品質指標の採用が増加しています [9]。カナダの公的資金による医療制度は、オンタリオ州とブリティッシュコロンビア州で在宅経腸栄養のカバレッジを拡大しており、メキシコのIMSS病院ネットワークは2024–2030年の健康改革アジェンダの一環として標準化された栄養スクリーニングを統合しています。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域シェアの24.2% ONSの法定保険カバレッジ
イギリス 8.62% CAGR (2026–2035) NHSの栄養失調スクリーニングの義務
フランス 地域シェアの18.5% 強力なFSMP規制フレームワーク
イタリア USD 31.8億 (2025) 高齢化社会、地中海食の研究
スペイン 7.95% CAGR (2026–2035) 公立病院の栄養プロトコルの採用
北欧諸国 地域シェアの8.1% 先進的な高齢者ケアシステム
ロシア 6.85% CAGR (2026–2035) 医療の近代化プログラム
その他のヨーロッパ 地域シェアの15.3% 多様な規制環境

ヨーロッパは、医療栄養に関する最も発展した規制フレームワークの恩恵を受けています。入院患者における臨床栄養に関するESPENガイドラインは30か国以上で採用され、標準化された需要の基盤を形成しています。ドイツの法定健康保険制度は、医師が処方した経口栄養補助食品を償還しており、これによりヨーロッパで最大の医療栄養市場となっています。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの32.5% 第14次五カ年計画に基づく病院の拡張
インド 9.45% CAGR (2026–2035) アユシュマン・バラトのカバレッジ拡大
日本 USD 42.2億 (2025) 超高齢社会; 長期介護保険
韓国 8.90% CAGR (2026–2035) 高齢者ケアの標準化
ASEAN 地域シェアの15.8% 中産階級の医療アクセスの向上
その他のアジア太平洋 7.80% CAGR (2026–2035) 医療インフラの開発

アジア太平洋は医療栄養市場で最もダイナミックな地域です。中国の国家衛生健康委員会は、すべての三次病院に臨床栄養部門を優先的に設置しており、インドの公立病院システムは栄養スクリーニングをパイロットプログラムから全国プロトコルに拡大しています。日本の長期介護保険制度は680万人以上の受益者をカバーしており、施設および在宅環境での医療栄養製品に関する明示的な規定を含んでいます [7]。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの56.3% SUS病院栄養プログラムの拡大
アルゼンチン 7.50% CAGR (2026–2035) 慢性疾患の負担の増加
その他の南アメリカ USD 13.8億 (2025) 地域医療の近代化

ブラジルの統一健康システム(SUS)は1億5000万人以上の市民にサービスを提供しており、慢性疾患管理プロトコルに栄養療法を徐々に組み込んでいます。アルゼンチンの拡大する民間医療セクターは国際的な栄養スクリーニングツールを採用しており、医療栄養市場における需要を増加させています。

中東 & アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの28.4% ビジョン2030の医療投資
UAE 9.10% CAGR (2026–2035) 医療観光とプレミアム病院の開発
南アフリカ USD 8.2億 (2025) 公衆衛生の栄養失調介入
エジプト 7.65% CAGR (2026–2035) 人口増加と疾患負担
その他の中東・アフリカ 地域シェアの30.1% 国際援助栄養プログラム

サウジアラビアのビジョン2030医療拡張は、統合された栄養部門を持つ30以上の新しい病院を建設しており、MEA地域における医療栄養市場の基盤市場となっています。UAEの医療観光への重点は、民間病院ネットワーク内でのプレミアム臨床栄養サービスへの投資を促進しています。

地域別医療栄養市場, 2025-2035

医療栄養市場 市場セグメンテーション

投与経路別

セグメント 主要指標 主な需要ドライバー
経口および腸管 74.0% シェア (2025) ベッドサイドおよび在宅での給餌の利便性
静脈内 9.0% CAGR (2026–2035) ICUおよび術後の重症ケア

経口および腸管投与は、医療栄養市場で主導的な地位を占めており、低度の重症度のケア環境に適しており、静脈内給餌よりも感染リスクが少ないためです。病院の処方委員会は、ASPENおよびESPENのガイドラインに従って、腸管優先のプロトコルをますます支持し、消化器系の障害を持つ患者には静脈内経路を留保しています。静脈内セグメントは、絶対的には小さいものの、単位あたりの価格が高く、特に腫瘍学および移植医学において、手術のボリュームが世界的に増加する中で成長しています。

製品タイプ別

セグメント 主要指標 主な需要ドライバー
乳児栄養 47.2% シェア (2025) NICUの需要; 早産率
疾患特異的腸管フォーミュラ 9.60% CAGR (2026–2035) 腫瘍学および腎疾患特異的給餌
標準フォーミュラ USD 18.40 billion (2025) 一般病院の栄養失調管理

乳児栄養製品は、医療栄養市場における最大の製品タイプセグメントを占めており、正確なマクロおよびミクロン栄養素の組成を必要とする早産および低出生体重の乳児向けの特別なフォーミュラによって推進されています。疾患特異的腸管フォーミュラは、糖尿病、腎不全、腫瘍学における条件に応じた給餌の証拠が増加する中で、最も急成長しているカテゴリーです — 標準フォーミュラでは変化した代謝要件を満たすことができない領域です。

用途別

セグメント 主要指標 主な需要ドライバー
栄養失調サポート 32.9% シェア (2025) 病院の栄養失調スクリーニングの義務
癌関連栄養 9.60% CAGR (2026–2035) 世界的な癌発生率の上昇 [15]
代謝障害 USD 14.75 billion (2025) 糖尿病および先天性代謝異常

栄養失調サポートは、医療栄養市場における基盤的な用途であり、入院患者の20〜50%が入院時に何らかの栄養失調を示す現実を反映しています。癌関連栄養は、腫瘍学センターが治療経路に統合された専用の栄養前リハビリテーションおよび周術期の給餌プロトコルを確立する中で、最も急成長している用途です。

エンドユーザー別

セグメント 主要指標 主な需要ドライバー
成人 53.8% シェア (2025) 働き盛りの人口における慢性疾患管理
高齢者 9.80% CAGR (2026–2035) 世界的な人口の高齢化; サルコペニア管理
小児 USD 12.85 billion (2025) NICUおよび小児慢性疾患

成人は、医療栄養市場における最大のエンドユーザーグループを構成しており、18〜64歳の年齢層における糖尿病、心血管疾患、慢性腎疾患の高い有病率によるものです。高齢者セグメントは、ヨーロッパおよび東アジアの人口が急速に高齢化する中で、最も急速に拡大する準備が整っており、虚弱に関連する栄養失調が需要と臨床ガイドラインの開発の主要なドライバーとして浮上しています。

流通チャネル別

セグメント 主要指標 主な需要ドライバー
病院薬局 60.8% シェア (2025) 機関調達の優位性
オンライン薬局 10.60% CAGR (2026–2035) 電子商取引の利便性; 在宅ケアの成長
小売薬局 USD 15.10 billion (2025) OTC ONSのアクセス可能性

病院薬局は、医療栄養市場における主要な流通チャネルであり、医療栄養の処方の機関的な性質を反映しています。オンライン薬局は、長期的な在宅腸管栄養プログラムに参加している患者が、サブスクリプションベースの配達および遠隔医療の栄養士サービスとの統合を提供するデジタルプラットフォームを通じてリフィルをますます注文する中で、最も急成長しているチャネルです。

競争ベンチマーキング

医療栄養市場は中程度に集中しており、上位5社が世界の収益の45-55%を占めると予想されています。ハーフィンダール・ハーシュマン指数(HHI)は800–1,200の範囲になると予測されており、大手多国籍企業と地域の専門家やニッチな製品開発者が多数存在する競争の激しい市場を示しています。戦略的な取り組みには、特定の条件に応じたポートフォリオの拡大、在宅ケアサービスへの垂直統合、アジア太平洋およびラテンアメリカ市場への地域浸透が含まれます。

企業 推定収益シェア範囲 医療栄養市場向けの主要製品 戦略的ポジショニング
アボットラボラトリーズ 約12–16% エンシュア、グルセナ、ジェビティ、ペディアシュア 最も広範な経口および腸内ポートフォリオ;強力な米国小売プレゼンス
ネスレヘルスサイエンス 約11–15% ペプタメン、インパクト、ブースト、アルファミノ 特定の条件におけるリーダーシップ;マイクロバイオームの研究開発パイプライン
ダノングループ(ニュートリシア) 約9–13% ニュートリソン、フォルティメル、ネオケート 強力な欧州の足跡;小児およびアレルギーの専門性
フレゼニウスカビ 約7–10% フレズビン、静脈栄養バッグ 統合された病院供給;IV栄養のリーダーシップ
B.ブラウンメルズンゲン 約4–7% 静脈用アミノ酸溶液、脂質エマルジョン 注入療法エコシステム;外科栄養の焦点
バクスターインターナショナル 約4–6% クリニミックス、イントラリピッド、クリノメル 静脈栄養の調合;米国の病院ネットワーク
ミードジョンソン(レキット) 約3–5% エンファミル、ニュートラミゲン 乳児栄養の専門性;新興市場の流通
味の素株式会社 約2–4% アミノ酸注入、医療用アミノ酸 アミノ酸技術プラットフォーム;強力なAPACプレゼンス
大塚製薬 約2–3% アミノレバン、エレンタル 肝臓および消化器系に焦点を当てた栄養;日本市場のリーダー
ペリゴカンパニー 約1–3% ストアブランドの乳児用フォーミュラ、ONSプライベートラベル 契約製造;コスト競争力のあるポジショニング

最近のニュースと動向

  • アボットラボラトリーズ(2025年3月):成人患者の乳製品アレルギーを対象としたEnsureブランドの新しい植物ベースの経口栄養補助食品を発売し、アレルゲンフレンドリーな医療栄養市場ポートフォリオを拡大 [20]。
  • ネスレヘルスサイエンス(2025年1月):腫瘍患者向けの腸内健康に基づいた医療栄養製剤の開発を加速するために、マイクロバイオーム分析スタートアップの買収を完了 。
  • フレゼニウスカビ(2024年7月):インドのプネに新しい静脈栄養製造施設を開設し、年間5000万ユニットの能力を持ち、南アジアおよび東南アジアの成長する医療栄養市場をターゲット 。
  • FDA(2024年4月):医療食品と栄養補助食品の規制上の区別を明確にする更新されたドラフトガイダンスを発表し、製造業者に対してより明確なラベリングと主張の道筋を提供 [4]。
  • ASPEN(2023年9月):入院24時間以内の栄養リスクスクリーニングを義務付ける更新された臨床ガイドラインを発表し、米国の病院での標準化された医療栄養市場製品の需要を強化 [22]。

医療栄養市場 市場レポートの範囲

レポート属性/指標 詳細
市場範囲 すべてのケア設定における経口、腸管、静脈栄養製品を含むグローバル医療栄養市場。
調査期間 2021-2035
基準年 2025
歴史的データ 2021–2024
予測期間 2026–2035
2025年の市場規模 835億米ドル
2035年の市場規模 1878.6億米ドル
CAGR (2026–2035) 8.50%
最も成長が早いセグメント 癌関連栄養(用途別);高齢者(最終ユーザー別)
カバーされる地域 北アメリカ、ヨーロッパ、APAC、南アメリカ、MEA
プロファイルされた企業 アボット、ネスレヘルスサイエンス、ダノングループ、フレスeniusカビ、B.ブラウン、バクスター、ミードジョンソン、味の素、大塚製薬、ペリゴ
評価通貨 米ドル億
方法論 三角測量によるボトムアップコンポーネント収益とトップダウンのトランジットキャペックス分析

よくある質問

病院契約のために調達チームは医療栄養サプライヤーをどのように評価しますか?
評価は通常、臨床的証拠の深さ、処方箋の幅、供給の信頼性、および価格の透明性を考慮します。病院はますます、サプライヤーに無作為化比較試験からの成果データを示し、価値分析委員会のプレゼンテーションを提供することを求めています[22]。
医療栄養市場の採用において、償還コーディングはどのような役割を果たしますか?
医療栄養療法の特定のCPTおよびHCPCSコードは、処方行動に直接影響を与えます。保険会社が薬局の給付の下で経口栄養補助食品をカバーすると、外来利用率は非カバー市場と比較して25〜40%増加します[9]。
植物ベースの医療栄養フォーミュラは、乳製品ベースのオプションと臨床的にどのように比較されますか?
最近の臨床試験では、安定した成人患者において、エンドウ豆および米タンパク質フォーミュラがカゼインベースの代替品と同等の窒素バランスと体重維持の結果を示しています。アレルゲン回避と持続可能性のプロファイルは、植物ベースのオプションに競争上の優位性を与えています[20]。
病院で栄養情報学を実装する際にどのような統合の課題がありますか?
主な課題には、栄養ソフトウェアと既存のEMRシステム間の相互運用性、スタッフのトレーニング要件、およびデータガバナンスの遵守が含まれます。機関は通常、測定可能なワークフローの採用に対して完全な統合に6〜12ヶ月を必要とします。
急性期と急性後期のケア設定における医療栄養市場の違いは何ですか?
急性期の設定では、重症患者のために静脈栄養および高カロリー経腸フォーミュラが好まれますが、急性後期の環境では経口サプリメントおよび在宅経腸プログラムが強調されます。償還経路と処方権限も設定間で大きく異なります[8]。
2030年までに医療栄養市場を再形成する可能性のある新たな規制動向は何ですか?
APAC市場全体でのFSMP定義の調和と、特定の医療食品のFDA再分類の可能性は、製品の主張を拡大または制限する可能性があります。コーデックス・アリメンタリウスも医療栄養ラベルのための国際基準を見直しています[4]。
ダイレクト・トゥ・コンシューマーモデルは、従来の医療栄養市場の流通をどのように混乱させていますか?
サブスクリプションベースのDTCプラットフォームは病院の薬局チャネルをバイパスし、患者にテレヘルスの栄養士サポートを伴う自宅配送を提供します。これらのモデルはより高い利益率を獲得しますが、処方の確認要件に関する規制の厳格さに直面しています[19]。
著者
著者 Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
共著者 Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, clinical nutrition databases, peer-reviewed dietary science journals, and authoritative public health repositories. Key sources included the US Food & Drug Administration (FDA) Center for Food Safety and Applied Nutrition (CFSAN), European Food Safety Authority (EFSA), European Medicines Agency (EMA) for borderline medical food classifications, CODEX Alimentarius Commission, National Institutes of Health (NIH) Office of Dietary Supplements, Centers for Disease Control and Prevention (CDC) National Health and Nutrition Examination Survey (NHANES), World Health Organization (WHO) Global Nutrition Report, UNICEF Child Nutrition Statistics, Food and Agriculture Organization (FAO) FAOSTAT, EUROSTAT Health Database, ASPEN (American Society for Parenteral and Enteral Nutrition) Clinical Guidelines, ESPEN (European Society for Clinical Nutrition and Metabolism) Guidelines, Academy of Nutrition and Dietetics (AND) Evidence Analysis Library, National Institute for Health and Care Excellence (NICE) Nutrition Guidelines, Health Canada Natural and Non-prescription Health Products Directorate, and Australia's Therapeutic Goods Administration (TGA). These sources were utilized to collect clinical outcomes data, Food for Special Medical Purposes (FSMP) regulatory frameworks, malnutrition prevalence statistics, hospital discharge data, infant nutrition demographics, and reimbursement policies for enteral and parenteral feeding systems.


Primary Research

Structured interviews and quantitative surveys were implemented to interact with stakeholders on both the supply and demand sides during the primary research phase in order to acquire detailed market intelligence. Supply-side sources consisted of Global Heads of Medical Nutrition, Vice Presidents of Clinical Affairs, Regulatory Directors for FSMP compliance, and Commercial Leads from enteral/parenteral nutrition manufacturers and medical food producers. The demand-side sources included Registered Dietitian Nutritionists (RDNs), Certified Nutrition Support Clinicians (CNSCs), critical care physicians, pediatric nutrition specialists, oncology dietitians, hospital pharmacy directors, procurement managers for intensive care units, and home healthcare infusion coordinators. Primary research verified the validity of product category segmentation, confirmed the timelines for pipeline development of condition-specific formulas, and collected information on the adoption of clinical protocols, formulary inclusion criteria, insurance reimbursement pathways, and the transition of care from hospital to home nutrition support.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue triangulation and consumption volume modeling across institutional and homecare settings. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa specializing in clinical nutrition

Product mapping across oral nutritional supplements (ONS), enteral nutrition (standardized and disease-specific formulas), parenteral nutrition (amino acid solutions, lipids, multi-chamber bags), and medical foods for metabolic disorders

Analysis of reported revenues and estimated segment allocations specific to medical nutrition portfolios, including FSMP-certified product lines

Coverage of manufacturers and distributors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (patient population × prevalence of malnutrition × treatment rate × ASP by therapy type and region) and top-down (industry revenue validation against hospital nutrition expenditure reports) approaches to derive segment-specific valuations for adult and pediatric nutrition sectors

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















