レーザー加工市場

レーザー加工市場の規模、シェアおよびタイプ別の調査報告(ガスレーザー、固体レーザー、ファイバーレーザー、その他)、レーザータイプ別(固定ビーム、移動ビーム、ハイブリッドビーム)、アプリケーション別(切断、製造、溶接、ドリリング、彫刻、付加製造、その他)、エンドユーザー別(自動車、製造、半導体および電子機器、医療およびライフサイエンス、包装、石油およびガス、その他)、および地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) – 2035年までの業界予測
ID: MRFR/SEM/8683-HCR 100 Pages Ankit Gupta, Shubham Munde Last Updated: September 28, 2026
Laser Processings Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.2%
2024 Market Size$ 25.82 Billion
2025 Market Size$ 28.19 Billion
2035 Market Size$ 67.99 Billion
Key Players
Trumpf
Coherent
IPG Photonics
Han's Laser
Mitsubishi Electric
Lumentum
Opportunities
  • Market Growth Projections
  • Technological Advancements
  • Environmental Considerations

レーザー加工市場 概要

MRFR分析によると、レーザー加工市場規模は2024年に258億2,000万米ドルと推定されています。レーザー加工業界は2025年の281億9,000万米ドルから2035年までに679億9,000万米ドルに成長すると予測されており、2025年から2035年の予測期間中に9.2%の年間平均成長率(CAGR)を示します。

主要な市場動向とハイライト

レーザー加工市場は、技術の進歩とさまざまな分野にわたる需要の増加によって力強い成長を遂げる準備ができています。

  • 技術の進歩により、レーザー加工アプリケーションの効率と精度が向上しています。
  • 持続可能性への注目により、産業界は廃棄物とエネルギー消費を最小限に抑えるレーザー技術の採用を促しています。
  • 自動化の推進により、特に航空宇宙分野や医療分野で製造プロセスが変化しています。
  • 精密製造に対する需要の高まりとエレクトロニクス分野の拡大が、市場の成長を推進する主要な原動力となっています。

市場規模と予測

2024年の市場規模 25.82 (USD Billion)
2035年の市場規模 67.99 (USD Billion)
CAGR (2025 - 2035) 9.2%
2024 年に最大の地域市場シェアを獲得 北米

主要なプレーヤー

トルンフ(DE)、Coherent (米国)、IPG Photonics (米国)、Han's Laser (CN)、三菱電機(JP)、Lumentum (US)、Laserline (DE)、Amada (JP)、トロテック(で)

レーザー加工市場 推進要因

市場成長予測

グローバルレーザー加工市場は、今後10年間にわたり大幅な成長が見込まれています。2025年から2035年までの間に9.18%の年平均成長率(CAGR)が予測されており、市場は大きく進化する予定です。製造業、医療、電子機器などのさまざまな分野でのレーザー技術の採用が進んでおり、この成長を促進しています。業界が効率と精度を向上させようとする中で、レーザー加工ソリューションの需要が高まると予想されており、2035年までに市場評価は679億米ドルに達する見込みです。この成長軌道は、レーザー加工分野の強固な未来を示しています。

技術の進歩

グローバルレーザー加工市場は、レーザーシステムの効率と精度を向上させる急速な技術の進歩を経験しています。ファイバーレーザーや超高速レーザーなどのレーザータイプの革新が、自動車、航空宇宙、電子機器などのさまざまな分野での応用を可能にしています。これらの進歩は、処理速度を向上させるだけでなく、運用コストを削減します。例えば、ファイバーレーザーは高効率でメンテナンス要件が低いため、ますます人気が高まっています。その結果、市場は2024年に258億米ドルに達すると予測されており、高度なレーザー技術への需要の高まりを反映しています。

環境への配慮

グローバルレーザー加工市場は、業界がより持続可能な慣行を採用しようとする中で、環境への配慮がますます影響を与えています。レーザー加工技術は、従来の方法と比較して環境への影響が最小限であることで知られており、廃棄物が少なく、エネルギー消費も少ないです。このエコフレンドリーな製造プロセスへのシフトは、企業が持続可能性の目標に合致するレーザーシステムに投資することを促しています。規制が厳しくなり、消費者がより環境に優しい製品を求める中で、レーザー加工の採用は加速する可能性が高く、今後数年間の市場の成長軌道に寄与するでしょう。

新興市場での拡大

グローバルレーザー加工市場は、新興市場での拡大から恩恵を受けており、工業化と技術の採用が進んでいます。アジア太平洋地域、特に中国とインドでは、繊維、電子機器、自動車などのさまざまな分野でレーザー技術への大規模な投資が行われています。この傾向は、効率的な生産方法の必要性と製品品質の向上への欲求によって推進されています。これらの市場が発展を続ける中で、レーザー加工の需要は増加すると予想されており、市場の成長をさらに促進し、製造業者や供給者に新たな機会を創出するでしょう。

製造業における需要の増加

グローバルレーザー加工市場は、製造業セクターからの需要の急増を目の当たりにしています。これは、高品質で精密な生産プロセスの必要性によって推進されています。自動車や電子機器などの業界は、切断、溶接、彫刻の用途でレーザー加工をますます採用しています。この傾向は、材料廃棄物の削減や製品品質の向上など、レーザー技術の利点によって促進されています。製造業者が生産ラインの最適化を目指す中で、市場は大幅に成長すると予想されており、2035年までに679億米ドルに達する見込みです。この成長は、現代の製造におけるレーザー加工の重要な役割を強調しています。

医療における応用の増加

グローバルレーザー加工市場は、医療分野での応用の顕著な増加を経験しています。レーザー技術は、外科手術、診断、治療などのさまざまな医療手続きに利用されています。レーザー手続きの精度と最小侵襲性は、医療提供者と患者の両方にとって魅力的です。医療業界が革新を続け、高度な技術を採用する中で、レーザー加工の需要は増加すると予測されています。この傾向は、患者の結果を向上させるだけでなく、市場全体の拡大にも寄与しています。

市場セグメントの洞察

用途別:材料加工(最大)対医療用途(最も成長している)

レーザー加工市場は、材料の切断、溶接、彫刻における広範な使用により、材料加工が主導するさまざまなアプリケーションセグメントの影響を強く受けています。このセグメントは、製造業におけるレーザー技術の広範な採用によって支えられ、最大の市場シェアを保持しています。それに対して、外科手術やレーザー療法を含む医療用途は、医療技術の進歩と最小限の侵襲的手技への需要の高まりにより急速に台頭しています。

アプリケーションセグメント:材料加工(支配的)対医療用途(新興)

材料加工は、さまざまな業界での切断、溶接、彫刻などのアプリケーションにおける支配的な地位を特徴とするレーザー加工市場の最前線に立っています。このセグメントは、製造プロセスにおける効率と精度を最大化する技術革新の恩恵を受けています。対照的に、医療用途は、レーザー支援手術や治療における役割から、重要なセグメントとして台頭しています。この分野の成長は、医療におけるレーザー技術の認知度の高まり、手続きの結果の向上、安全で侵襲性の低い技術への好みの高まりによって推進されています。

最終用途別:製造(最大)対医療(最も成長している)

レーザー加工市場では、製造セクターが最大のシェアを占めており、生産プロセスにおける精度と効率の需要の高まりによって推進されています。このセグメントは、切断、溶接、彫刻などのタスクに高度なレーザー技術を活用し、さまざまな業界での生産性を向上させています。それに対して、医療セクターは急速な成長を遂げており、医療手技や診断におけるレーザーの適用が拡大し続けており、非侵襲的技術への依存度が高まっています。成長トレンドを見ていくと、製造セグメントは堅調であり、主に進行中の産業自動化とオペレーションを合理化する技術革新によって支えられています。一方、医療セクターは、高齢化社会と高度な医療手技への需要の高まりによって推進されています。外科治療や治療用途におけるレーザー応用の継続的な革新は、このセグメントのダイナミックな成長軌道にさらに寄与しています。

製造:支配的対医療:新興

レーザー加工市場における製造セグメントは、さまざまな産業機能に対するレーザー技術の広範な適用によって特徴付けられています。これには、製造プロセスの速度と精度を向上させる最先端の技術が含まれ、現代の産業オペレーションの基盤となっています。この分野の企業は、生産時間の短縮と高品質な成果を享受し、製造を市場の支配的な力として確立しています。対照的に、医療セクターは急速に台頭しており、最小限の侵襲的外科手技やレーザーを使用した革新的な診断技術へのシフトが特徴です。このセグメントの成長は、患者の結果を向上させる技術革新と、治療用途におけるレーザー技術の受け入れの高まりによって促進されており、レーザー加工の風景における重要な拡大分野となっています。

技術別:ファイバーレーザー(最大)対CO2レーザー(最も成長している)

レーザー加工市場は、ファイバーレーザーが最大の市場シェアを占める顕著な技術の分布を示しています。さまざまなアプリケーションにおける効率、汎用性、適応性により、製造業や医療分野での支配的な地位を確立しています。CO2レーザーは、歴史的に重要な存在ですが、技術の進歩を活用して精度と速度を向上させることで強い復活を遂げており、市場で最も成長しているセグメントとなっています。さまざまなセクターが切断、溶接、彫刻などのアプリケーションにレーザー技術をますます採用する中、成長トレンドは革新と自動化へのシフトによって促進されています。Industry 4.0の統合や高品質なレーザー加工への需要の高まりなどの要因が、CO2レーザーのようなセグメントを成長段階に押し上げ、ファイバーレーザーのリーディングポジションを維持しています。

レーザー技術:ファイバーレーザー(支配的)対ダイオードレーザー(新興)

ファイバーレーザーは、高い効率と幅広い材料を処理する能力によって特徴付けられ、特に切断や溶接のレーザー加工アプリケーションにおいて支配的な技術となっています。その固体状態と高出力を精度で提供する能力により、運用コストの削減と生産性の向上が可能になります。対照的に、ダイオードレーザーは、そのコンパクトなサイズ、低コスト、柔軟性により、ますます魅力的な選択肢として台頭しています。医療や美容治療など、低出力を必要とするアプリケーションに最適なダイオードレーザーは、ニッチ市場での需要が高まり、さまざまなソリューションを探求する業界においてポジティブな貢献が期待されています。

タイプ別:レーザー切断(最大)対レーザーマーキング(最も成長している)

レーザー加工市場では、セグメンテーションにより、レーザー切断が最大のシェアを占めており、その効率と精度によりさまざまな業界で広く採用されています。レーザー切断技術は、金属、プラスチック、木材などの幅広い材料を切断する能力が評価されており、製造業者にとって汎用性のある選択肢となっています。一方、レーザーマーキングは、さまざまなセクターでの製品識別やブランディングの需要の高まりから、最も成長しているセグメントとして台頭しています。材料の完全性を損なうことなく高品質なマーキングを提供する能力は、その人気の高まりを示しています。レーザー加工市場の成長トレンドは、自動化と革新へのシフトを示しています。高度なレーザーの採用とロボティクスとの統合は、特にレーザー切断とレーザーマーキングにおいて生産性と精度を向上させます。自動車や電子機器産業は、この成長の主要な推進力であり、製造業者はプロセスを合理化し、品質を向上させることを目指しています。さらに、個別化された製品への消費者の需要の高まりが、レーザー彫刻アプリケーションの拡大を促進しており、環境規制が従来の加工プロセスよりもレーザー技術を推進し続けています。

レーザー切断(支配的)対レーザー彫刻(新興)

レーザー切断は、レーザー加工市場において支配的な力として位置づけられ、高速、精度、さまざまな材料を処理する能力で知られています。この技術は、自動車、航空宇宙、製造などの分野で不可欠であり、精度が最も重要です。対照的に、レーザー彫刻は、金属からガラスまでのさまざまな表面に複雑なデザインやカスタムマーキングを作成する能力によって特徴付けられる新興セグメントです。レーザー切断がバルク材料の加工に優れている一方で、レーザー彫刻は、個別化された詳細な出力を必要とするニッチ市場に対応しています。レーザー彫刻の成長は、カスタマイズや職人製品への消費者のトレンドによって後押しされており、需要の進化に伴い市場シェアを獲得するための良好なポジションを確保しています。

レーザー加工市場に関する詳細な洞察を得る

地域の洞察

北米 : 革新の市場リーダー

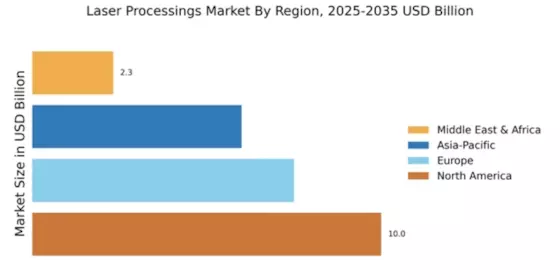
北米は、2024年に10.0の市場シェアを保持し、レーザー加工市場をリードし続けています。この地域の成長は、技術の進歩、精密製造の需要の増加、支援的な規制枠組みによって推進されています。主要企業の存在と強力な産業基盤が市場の拡大をさらに促進し、研究開発への投資が競争優位性を高めています。アメリカ合衆国は、トランプフ、コヒーレント、IPGフォトニクスなどの主要企業が革新を推進する主要市場として際立っています。競争環境は、確立された企業と新興のスタートアップが市場シェアを争う混合型で特徴付けられています。自動化とスマート製造への焦点は、さらなる成長を促進すると期待されており、北米はレーザー加工技術のハブとなっています。

ヨーロッパ : 潜在能力を持つ新興市場

ヨーロッパのレーザー加工市場は、2024年に7.5の市場規模を持ち、成長の準備が整っています。この地域は、特に自動車と航空宇宙の強力な製造セクターの恩恵を受けており、先進的なレーザー技術への需要を推進しています。持続可能な製造実践と革新イニシアチブに対する規制の支援が市場の展望をさらに高めており、ヨーロッパはグローバルな風景における重要なプレーヤーとなっています。ドイツは主要国として、トランプフやレーザーラインなどの主要企業が市場に大きく貢献しています。競争環境は、業界と学界の協力によって革新を促進する特徴があります。欧州市場は、エネルギー効率と環境の持続可能性に焦点を当てており、カーボンフットプリントを削減することを目的としたEUの規制に沿っています。

アジア太平洋 : 急速な成長と採用

アジア太平洋地域は、2024年に6.0の市場規模を持ち、レーザー加工市場で急速な成長を遂げています。この成長は、中国や日本などの国々での産業化の進展によって推進されており、高精度製造の需要が急増しています。先進的な製造技術を促進する政府のイニシアチブも市場の拡大に寄与しており、業界は生産性と品質の向上を目指しています。急速な産業化がアジア太平洋経済におけるレーザー加工市場の成長を加速させています。

中国はこの市場の重要なプレーヤーであり、ハンズレーザーが先頭を切っています。競争環境は進化しており、地元企業と国際企業が市場シェアを争っています。地域が技術とインフラに投資を続ける中で、レーザー加工市場は繁栄することが期待されており、自動化と効率性への関心が高まっています。

中東およびアフリカ : 課題のある新興市場

中東およびアフリカ地域は、2024年に1.82の市場規模を持ち、レーザー加工市場において徐々に台頭しています。この成長は、製造とインフラ開発への投資の増加によって主に推進されています。インフラ開発は、MEAにおけるレーザー加工機器市場の採用を徐々に増加させています。この地域の国々は、生産能力と競争力を向上させるために、レーザー加工を含む先進技術の重要性を認識し始めています。規制の枠組みは、これらの進展を支援するために進化しており、成長に適した環境を育んでいます。

南アフリカとUAEは、レーザー技術の採用において先頭を切っており、地元企業がグローバル企業とのパートナーシップを模索しています。競争環境はまだ発展途上ですが、自動車や建設などのさまざまな分野でレーザー加工の応用に対する関心が高まっています。地域が技術に投資を続ける中で、レーザー加工市場の成長の可能性は大きいです。

レーザー加工市場 Regional Image

主要企業と競争の洞察

レーザー加工市場は、技術革新と自動車、航空宇宙、電子機器などのさまざまな分野での需要の増加によって推進されるダイナミックな競争環境が特徴です。トランプフ(ドイツ)、コヒーレント(米国)、IPGフォトニクス(米国)などの主要企業は、革新を活用し、市場でのプレゼンスを拡大するために戦略的に位置しています。トランプフ(ドイツ)は、継続的な研究開発を通じて製品ポートフォリオの強化に注力しており、コヒーレント(米国)は技術能力を強化するための戦略的パートナーシップを重視しています。IPGフォトニクス(米国)は、強力なサプライチェーン管理と運用効率で知られており、これらが相まって革新的で市場のニーズに応じた競争環境を形成しています。
市場構造は中程度に分散しており、複数の企業が市場シェアを争っています。主要なビジネス戦略には、コストを削減し、サプライチェーンを最適化するための製造のローカライズが含まれており、競争力のある価格を維持するために重要です。これらの主要企業の集合的な影響は、顧客の要求に対する敏捷性と応答性が最も重要な競争環境を育んでいます。主要企業間の競争戦略は、技術的リーダーシップと世界中のレーザー加工市場シェアを形成しています。
2025年11月、トランプフ(ドイツ)は、精度と効率を向上させるためにAI技術を統合した新しいレーザー切断システムの発売を発表しました。この戦略的な動きは、トランプフを技術革新の最前線に位置づけ、先進的なソリューションを求める幅広い顧客層を引き付ける可能性があります。AIの統合は、運用効率を向上させるだけでなく、製造におけるデジタルトランスフォーメーションの高まりのトレンドにも合致しています。
2025年10月、コヒーレント(米国)は、マイクロエレクトロニクス用途向けに特化した高度なレーザーシステムを開発するために、主要な半導体メーカーとの戦略的パートナーシップを結びました。このコラボレーションは、急成長している半導体業界の特定のニーズに対応し、技術的な足跡を拡大するためのコヒーレントのコミットメントを示しています。このようなパートナーシップは、新しい市場や革新的な技術へのアクセスを提供することで、コヒーレントの競争力を高める可能性があります。
2025年9月、IPGフォトニクス(米国)は、東ヨーロッパに新しい施設に投資することで製造能力を拡大しました。この戦略的投資は、生産をローカライズし、サプライチェーンの効率を改善することを目的としており、地域の顧客に対するリードタイムを短縮します。この動きは、IPGの市場ポジションを強化し、地域の需要の変動に応じる能力を高めると期待されています。
2025年12月現在、レーザー加工市場における現在の競争動向は、デジタル化、持続可能性、AI統合の影響を大きく受けています。戦略的アライアンスは、企業がリソースと専門知識をプールして革新を推進することを可能にし、市場の風景を形成しています。価格競争から技術革新とサプライチェーンの信頼性に焦点を当てたシフトが明らかであり、将来の競争差別化は、革新し、進化する市場の要求に適応する能力にかかっていることを示唆しています。全体として、レーザー加工市場は持続的な拡大のための位置づけがなされており、レーザー加工市場の規模の増加、高度な設備の革新、複数の最終用途産業における採用の増加によって支えられています。

レーザー加工市場市場の主要企業には以下が含まれます

最近の業界動向

2026 年第 3 四半期:トルンフ(DE):TRUMPF は、FABTECH および EuroBLECH 2026 で、統合された AI 駆動のパス補正 (TeachLine AI) とコンパクトな光学系を備えた高度な TruLaser Weld 3000 システムを発表し、プログラミング時間を最大 50% 削減しました。

2022 年 10 月:2022 年 10 月: スロベニアでは、内腔ホールディングス株式会社は、特殊光ファイバーおよび関連商品の研究開発を進めながら事業活動を拡大しました。不可欠なレーザーコンポーネント技術と製品を作成するための最先端の研究開発のためのセンターオブエクセレンスは施設の一部です。最近の発展は、世界のレーザー加工市場における革新の勢いが強いことを示しています。

2022年10月:スロベニアでは、Lumentum Holdings Inc.が事業活動を拡大するとともに、特殊な光ファイバーおよび関連商品の研究開発を進めました。不可欠なレーザーコンポーネント技術と製品を作成するための最先端の研究開発のためのセンターオブエクセレンスは施設の一部です。最近の動向は、業界内の強力なイノベーションの勢いを示しています。世界のレーザー加工市場.

2022 年 7 月:筋の通った, Inc. が IIVI Incorporated に買収され、材料、ネットワーク、レーザーの世界リーダーが誕生しました。統合された事業は、産業、通信、エレクトロニクス、計測機器市場に対応します。

今後の見通し

レーザー加工市場 今後の見通し

レーザー加工市場は、2025年から2035年までの間に9.2%のCAGRで成長する見込みであり、技術の進歩、自動化の増加、さまざまな業界での需要の高まりが推進要因となっています。

新しい機会は以下にあります:

  • 特定の産業用途向けにカスタマイズされたレーザー ソリューションの開発。カスタマイズされたマーケティング戦略による新興市場への拡大。 AI と機械学習の統合により、レーザー加工効率が向上します。

2035年までに、レーザー加工市場は大幅な成長と革新を達成することが期待されています。

市場セグメンテーション

レーザー加工市場の技術展望

  • ファイバーレーザー
  • CO2レーザー
  • 固体レーザー
  • ダイオードレーザー
  • 超高速レーザー

レーザー加工市場のアプリケーション展望

  • 材料加工
  • 医療用途
  • マイクロファブリケーション
  • レーザーマーキング
  • レーザー切断

レーザー加工市場の最終用途産業展望

  • 航空宇宙
  • 自動車
  • 電子機器
  • ヘルスケア
  • 製造

レポートの範囲

市場規模 2024 258.2(億米ドル)
市場規模 2025 281.9(億米ドル)
市場規模 2035 679.9(億米ドル)
年平均成長率 (CAGR) 9.2% (2025 - 2035)
報告の範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史データ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル トランプフ (DE), コヒーレント (US), IPGフォトニクス (US), ハンズレーザー (CN), 三菱電機 (JP), ルメンタム (US), レーザーライン (DE), アマダ (JP), トロテック (AT)
カバーされるセグメント アプリケーション、最終用途産業、技術
主要市場機会 高度な自動化技術の統合が、レーザー加工市場の効率を向上させます。
主要市場ダイナミクス 技術革新がレーザー加工を推進し、さまざまな業界での効率と精度を向上させます。
カバーされる国 北米、ヨーロッパ、APAC、南米、MEA

よくある質問

2035年までのレーザー加工市場の予想市場評価額はどのくらいですか?

レーザー加工市場は2035年までに679.9億米ドルの評価額に達すると予測されています。

2024年のレーザー加工市場の市場評価額はどのくらいでしたか?

2024年のレーザー加工市場の市場評価額は258.2億米ドルでした。

2025年から2035年の予測期間中のレーザー加工市場の期待CAGRはどのくらいですか?

2025年から2035年の予測期間中のレーザー加工市場の期待CAGRは9.2%です。

レーザー加工市場で最も成長が見込まれるアプリケーションセグメントはどれですか?

材料加工アプリケーションセグメントは、2024年の100億米ドルから2035年までに270億米ドルに成長すると予測されています。

レーザー加工市場の主要プレーヤーは誰ですか?

レーザー加工市場の主要プレーヤーには、トランプフ、コヒーレント、IPGフォトニクス、ハンズレーザー、三菱電機が含まれます。

レーザー溶接タイプセグメントの市場評価額はどのように推移しますか?
レーザー溶接タイプセグメントは、2024年の70億米ドルから2035年までに180億米ドルに成長する見込みです。
レーザー加工市場におけるヘルスケア最終用途セグメントの予想成長はどのくらいですか?
ヘルスケア最終用途セグメントは、2024年の50億米ドルから2035年までに120億米ドルに増加すると予測されています。
2035年までに最も高い市場評価額が見込まれる技術セグメントはどれですか?
ファイバーレーザー技術セグメントは、2024年の80億米ドルから2035年までに210億米ドルに達すると予測されています。
レーザーマーキングタイプセグメントの期待成長はどのくらいですか?
レーザーマーキングタイプセグメントは、2024年の40億米ドルから2035年までに105億米ドルに成長する見込みです。
自動車アプリケーションセグメントはレーザー加工市場でどのように推移しますか?
自動車アプリケーションセグメントは、2024年の40億米ドルから2035年までに100億米ドルに成長すると予測されています。
著者
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Co-Author Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of industry databases, technical publications, patent archives, and authoritative manufacturing and photonics organizations. Key sources included the US Department of Energy (DOE) - Office of Energy Efficiency & Renewable Energy, National Institute of Standards and Technology (NIST), International Electrotechnical Commission (IEC), Society of Manufacturing Engineers (SME), Laser Institute of America (LIA), SPIE - The International Society for Optics and Photonics, European Photonics Industry Consortium (EPIC), Japan Laser Processing Society (JLPS), German Engineering Federation (VDMA), US Bureau of Labor Statistics (BLS), Eurostat Manufacturing Statistics, International Federation of Robotics (IFR), Semiconductor Equipment and Materials International (SEMI), Association of Manufacturing Technology (AMT), and national trade statistics from key industrial markets. These sources were used to collect equipment shipment data, technology adoption metrics, industrial automation trends, patent filings analysis, and regulatory standards compliance for gas lasers, solid-state lasers, fiber lasers, and ultrafast laser technologies across cutting, welding, marking, drilling, and additive manufacturing applications.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of engineering, directors of product lines, and regional sales representatives from automation integrators, component suppliers, and laser system manufacturers were examples of supply-side sources. Manufacturing engineers, production directors, procurement managers, and R&D heads from automakers, electronics contract manufacturers, medical device businesses, tier-1 aerospace suppliers, and semiconductor fabrication facilities were examples of demand-side sources. Timelines for technology adoption were evaluated, pricing benchmarks were verified, and information on equipment replacement cycles, maintenance outsourcing patterns, and capital expenditure planning dynamics was obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)

By End-User Industry: Automotive (24%), Electronics & Semiconductor (22%), Medical Device Manufacturing (18%), Aerospace & Defense (16%), General Manufacturing (12%), Others (8%)

By Laser Type Expertise: Fiber Laser Specialists (42%), Solid-State & Ultrafast (28%), CO₂ & Gas Lasers (18%), Hybrid Systems (12%)


Market Size Estimation

Global market valuation was derived through equipment revenue mapping and installation base analysis. The methodology included:

Identification of 60+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, and emerging industrial markets

Product mapping across gas lasers (CO₂, excimer), solid-state lasers (Nd:YAG, disk, fiber-pumped), fiber lasers (CW, pulsed, MOPA), and ultrafast lasers (femtosecond, picosecond) by power class and application

Analysis of reported and modeled annual revenues specific to laser processing equipment portfolios, excluding raw material sales and pure service revenues

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by laser type, power range, and geographic market) and top-down (manufacturer revenue validation and supply chain bill-of-materials analysis) approaches to derive segment-specific valuations for cutting, welding, marking, drilling, engraving, and additive manufacturing applications

Data Validation & Triangulation

All quantitative findings were cross-validated through:

Triangulation between manufacturer reported data and end-user procurement records

Correlation with industrial automation capex surveys and fab equipment spending reports

Verification against import/export trade data for laser machinery (HS Code 8456.10, 8456.11, 8456.91)

Calibration using installed base estimates and replacement cycle assumptions (typically 7-10 years for industrial laser systems)

By Type: Gas Lasers, Solid State Lasers, Fiber Lasers, Others

By Laser Type: Fixed Beam, Moving Beam, Hybrid Beam

By Application: Cutting, Marking, Welding, Drilling, Engraving, Additive Manufacturing, Others

By End-User: Automotive, Manufacturing, Semiconductor & Electronics, Medical & Life Sciences, Packaging, Oil & Gas, Others

By Region: North America, Europe, Asia-Pacific, Rest of World
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.