口腔内スキャナー市場 (2026 - 2035)

口腔内スキャナー市場調査報告書 技術別(3Dデジタルスキャナー、光学スキャナー、レーザースキャナー、電磁スキャナー)、用途別(矯正歯科、修復歯科、インプラント学、歯周病学)、最終用途別(歯科医院、歯科技工所、病院)、製品タイプ別(ハンドヘルドスキャナー、固定スキャナー)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/HC/30911-HCR 128 Pages Rahul Gotadki, Kinjoll Dey Last Updated: October 31, 2026
Intraoral Scanner Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.80%
2025 Market SizeUSD 0.87 Billion
2035 Market SizeUSD 2.62 Billion
Key Players
Align Technology
Dentsply Sirona
3Shape
Medit Corp
Planmeca
Carestream Dental
Opportunities
  • Emerging-Market Penetration in South and Southeast Asia
  • Subscription and Scanner-as-a-Service Models
  • Integration with Chairside 3D Printing

口腔内スキャナー市場 市場概要

口腔内スキャナー市場の規模は2025年に8.7億米ドルと評価され、2026年には9.6億米ドルから2035年には26.2億米ドルに成長する見込みで、2026年から2035年の予測期間中の年平均成長率(CAGR)は11.8%です。この軌道を加速させる2つの要因があります:美容および修復歯科への世界的な支出の増加 — アメリカ歯科医師会は、2024年にアメリカの歯科支出が1850億米ドルを超えたと推定しています[1] — そして、北米および西ヨーロッパにおける保険償還改革の波が、デジタル印象コードを標準的な治療手順としてますます認識するようになっています[2]。

広範な技術の変革が、歯科専門家が患者データを取得する方法を再形成しています。従来のアルギネートおよびポリビニルシロキサン印象トレイは、患者の不快感や寸法の不安定性が長い間批判されており、数秒でリアルタイムの3Dメッシュを生成するコンパクトな光学ワンドに取って代わられています。主要なデバイスメーカーは、2022年から2024年の間にスキャナーの研究開発に合計12億米ドルを投資し、AI駆動のステッチング、色合いのマッチング、虫歯検出をスキャンワークフローに直接統合するために競争しています。このハードウェアの小型化とソフトウェアのインテリジェンスの融合は、単なる印象の代替品ではなく、診断ハブとして機能する椅子サイドの歯科スキャニングデバイスのカテゴリーを生み出しています。

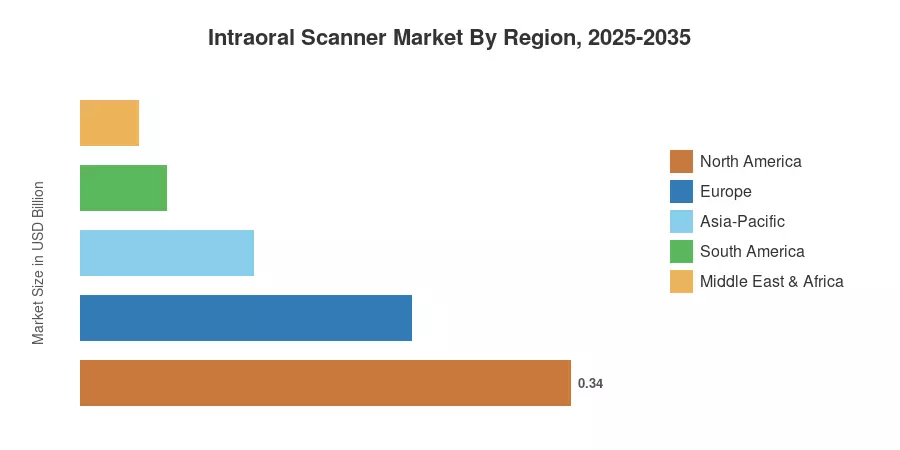
北米は口腔内スキャナー市場の約39%を占めており、高い一人当たりの歯科支出と好意的なCDTコードの償還によって支えられています。アジア太平洋地域は、政府の支援を受けたデジタルヘルスの義務により、中国とインドで13.6%のCAGRで最も成長している地域です。ヨーロッパは、ドイツの強力な歯科技工所エコシステムによって支えられ、約27%のシェアを保持しています。テレデンティストリーのプラットフォームが拡大し、スキャナーの価格が2万米ドルを下回ると、個人開業医やモバイルクリニックでの採用が10年末までに強化されるでしょう。

レポートの主なポイント

• タイプ別

  • 粉なしスキャナーは2025年に口腔内スキャナー市場の収益の約80%を占め、臨床医がスムーズで粉なしのキャプチャを好むことを反映しています。
  • 粉ベースのモデルは約11.5%のCAGRで、低コストのハードウェアが求められる予算に敏感なセグメントや歯科教育の場で存続しています。

• モダリティ別

  • ポータブルハンドヘルドユニットは2035年までに14.0%のCAGRで拡大する見込みで、ワイヤレス接続が成熟するにつれてカートベースのシステムを上回ります。
  • カートベースのスキャナーは、病院や大規模な診療所の設定で、1台のユニットがモバイルカートを介して複数のオペラトリーにサービスを提供するため、2026年から2035年の間に口腔内スキャナー市場の主力となります。

• アプリケーション別

  • 矯正歯科は2025年にアプリケーション別で口腔内スキャナー市場の約46%を占め、消費者向けアライナーの需要に支えられています。

• エンドユーザー別

  • 歯科クリニックは、中価格帯のスキャナーが手頃になるにつれて、最も早いエンドユーザーCAGRの14.8%を記録する見込みです。

• 地域別

  • 北米は39%のシェアを維持しており、償還の明確さと早期の技術採用によって支えられています。
  • アジア太平洋地域は、2030年の健康中国デジタル歯科配分により、13.6%のCAGRで成長すると予測されています。

市場規模と予測(2021–2035)

Market Research Futureの独自のサイズフレームワークは、スキャナーOEMからのボトムアップの収益追跡、歯科ディストリビューターの販売データ、および国家の歯科支出データベースとのトップダウンのクロスリファレンスを組み合わせています。歴史的な数値(2021–2024)は実際の出荷量を反映しており、予測(2026–2035)は手続き量の成長、平均販売価格の減少、および地域の採用曲線に対する回帰調整された入力を組み込んでいます。
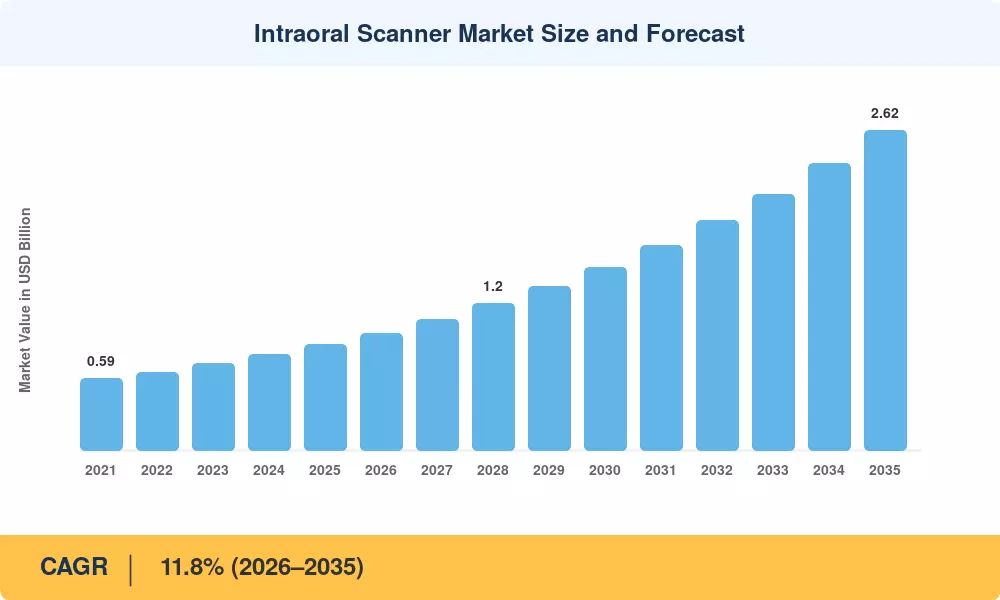
口腔内スキャナー市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
クリアアライナー療法の採用急増 +2.5% グローバル 短期(≤2年) [11]
AI強化スキャン精度と診断 +2.0% 北アメリカ、ヨーロッパ 中期(2~4年) [13]
デジタル印象の償還コード認識 +1.8% 北アメリカ、ヨーロッパ 短期(≤2年) [2]
政府のデジタルヘルス義務(アジア太平洋) +1.5% アジア太平洋 中期(2~4年)
スキャナーの平均販売価格の低下 +1.3% グローバル 長期(≥4年) [7]
ワイヤレス/ポータブルフォームファクターの革新 +1.2% グローバル 中期(2~4年)
新興経済国における歯科観光の成長 +0.8% 南アメリカ、MEA 長期(≥4年) [12]

クリアアライナー療法の採用急増

クリアアライナー市場は、2024年に約68億米ドルに達する見込みで、年間約18%の成長率が期待されています [11]。デジタルスキャンはすべてのアライナーケースの最初のステップであり、アライナーのボリュームとスキャナーの需要との間に構造的なつながりを確立します。2024年第3四半期までに、iTeroスキャンの提出件数は累計2300万件を超え、前年同期比で27%の増加を記録しました [17]。この直接生産ルートにより物理的な印象は完全に排除され、アライナー収益を増加させようとする実践にとってスキャナーの所有は財政的要件となります。

AI強化スキャン精度と診断

現代のスキャナーは、サブミリメートルのマージン差を特定し、初期段階の虫歯を識別し、歯の準備の質を自動的に分類できる機械学習アルゴリズムを搭載しています。これらの機能により、基本的な印象デバイスが診断ツールに変わります。AI支援のスキャン検証により、クラウンとブリッジの再製作率が1200件のコホートで34%減少したと、2024年に発表された『Journal of Dental Research』の査読付き研究によると報告されています [13]。ハードウェア販売の上に定期的な収益層を生成するために、スキャナーOEMは、月額200ドルから400ドルのソフトウェアサブスクリプション層を通じてこれらの機能を収益化しています。

償還コード認識

ADAの2024年のCDTコーディングの更新により、デジタル印象キャプチャ(D0470)が従来の印象コードから正式に分離され、実践がスキャナーに基づくワークフローに対して保険会社に直接請求できるようになりました [2]。ドイツのKZBVは、2025年1月から有効な類似のBEMAコードの改訂を行いました [8]。これらの政策の変化は、長年の採用障壁を取り除きます:以前はオーバーヘッドとしてスキャナーコストを吸収していた実践は、今やケースごとの償還を通じて一部を回収できるようになり、中堅クリニックの投資収益率の計算を改善します。

アジア太平洋における政府のデジタルヘルス義務

中国の健康中国2030イニシアチブは、病院レベルのデジタル診断機器のアップグレードに約45億米ドルを割り当て、明示的に口腔内スキャナーを対象デバイスカテゴリーの一つとしてリストしています 。インドのアユシュマン・バラート・デジタルミッションは、歯科提供者を統一健康記録プラットフォームにオンボーディングし、デジタルでキャプチャされた印象を提出する実践に対して迅速な請求決済を奨励しています。これらの政策フレームワークは、10〜15年の有機的な採用サイクルを約5〜7年に圧縮しています。

制約の影響分析

以下の影響割合は、市場の成長軌道に対する推定的な影響を示しており、CAGRの数値から直接差し引かれるものではありません。これは、主要なインタビューや規制スキャンを通じて特定された構造的な逆風を反映しています。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
高額な初期設備費用(USD 25,000–55,000) −1.5% グローバル 短期(≤2年) [7]
臨床医の学習曲線とワークフローの混乱 −1.0% グローバル 中期(2–4年) [18]
独自のエコシステム間の限られた相互運用性 −0.8% グローバル 長期(≥4年)
新興市場における払い戻しのギャップ −0.7% 南アメリカ、中東・アフリカ、アジア太平洋の一部 中期(2–4年) [12]
データプライバシーとクラウドストレージの懸念 −0.5% ヨーロッパ、北アメリカ 長期(≥4年) [20]

高額な初期設備費用

統合ミリングを備えたプレミアムカートベースのシステムは55,000米ドルを超えることがあり、エントリーレベルのパウダーフリースキャナーは約25,000米ドルから始まります [7]。高ボリュームオフィス以外での採用は、週に15件未満の印象ケースを生産する個人開業医にとって30ヶ月を超える可能性のある回収期間によって妨げられています。2024年から2025年にかけての金利感受性は北アメリカとヨーロッパでのファイナンス浸透を遅らせていますが、リースやサブスクリプションモデルがこのハードルを下げています。

臨床医の学習曲線

2023年にClinical Oral Investigationsに発表された800人の一般歯科医に関する研究によれば [18]、アナログトレイからデジタルスキャンに切り替えるには、スキャン時間が競争力のあるレベルに落ち着く前に40〜60時間の実践的な指導が必要です。この立ち上げ期間中、患者1人あたりのチェアタイムは平均8分増加し、投資の価値を高める効率改善を損なっています。これは、ベンダーが提供する認定プログラムや継続教育要件によって対処されていますが、年配の実践者の間での普及は依然として遅れています。

限られた相互運用性

ほとんどのスキャナーOEMは、臨床医を単一のベンダーのソフトウェアおよびミリングエコシステムにロックインする独自のメッシュ形式を使用しています 。いくつかのプラットフォームではオープンSTLおよびPLYエクスポートが可能ですが、AI診断、シェードライブラリ、治療計画モジュールなどの高度な機能は、しばしばベンダーのネイティブ形式を必要とします。医療画像におけるDICOMに類似した普遍的な相互運用性標準の欠如は、口腔内スキャナ市場を断片化し、特にフリート購入を評価している多拠点歯科サービス組織にとって切り替えコストを引き上げています。

口腔内スキャナー市場 機会

南アジアおよび東南アジアの新興市場への浸透

インドだけで毎年約30,000人の新しい歯科卒業生が誕生していますが、私立歯科医院におけるスキャナーの浸透率は4%未満です [12]。ムドラローン制度による政府補助の機器ファイナンスやデジタルヘルス認証のインセンティブは、中堅スキャナーブランドにとって有利な参入ポイントを提供します。口腔内スキャナー市場は、これらの卒業生がアナログワークフローを改修するのではなく、デジタルネイティブな実践を確立することで大きな利益を得ることができます。

サブスクリプションおよびスキャナー・アズ・ア・サービスモデル

いくつかのOEMは、クリニックがハードウェアアクセス、ソフトウェアアップデート、AI機能のアンロックのために月額500〜800米ドルを支払うゼロ前払いモデルを試行しています 。このSaaSアプローチは、資本支出を運営費用に変換し、コストに敏感な実践の採用のしきい値を下げ、製造業者にとって予測可能な継続的収益を生み出します。このモデルは、10年前にデジタル放射線撮影の採用を加速させたマネージドプリントのパラダイムに似ています。

チェアサイド3Dプリンティングとの統合

20分以内に外科用ガイド、一時的なクラウン、ナイトガードを製造できる迅速プロトタイピングプリンターが、1万米ドル未満の価格帯に登場しています [14]。口腔内スキャナーと組み合わせることで、これらのプリンターは単一のアポイントメント内で設計から納品までのループを閉じます — これは患者体験に焦点を当てた実践に強く響く価値提案です。

AI駆動の診断収益化

印象キャプチャを超えて、スキャナーのハードウェアはサブスクリプションベースの診断サービスのプラットフォームになりつつあります:自動虫歯検出、歯周病チャート作成、長期的な歯の摩耗モニタリング [13]。これらのモジュールを活用する実践では、患者がリアルタイムで病理を視覚化できるため、治療計画の受け入れ率が12〜18%増加しています。このデータレイヤーの収益化機会は、2033年までに口腔内スキャナー市場に推定3.5億米ドルの追加ソフトウェア収益をもたらす可能性があります。

テレデンティストリーとリモートスキャンワークフロー

クラウド接続されたスキャナーは、一般開業医がスキャンをキャプチャし、治療計画のためにリモートの専門家に即座に送信することを可能にします [15]。専門家へのアクセスが限られている農村部やサービスが行き届いていないコミュニティが最も恩恵を受けるでしょう。WHOは、世界中で35億人が未治療の口腔疾患に苦しんでいると推定しており [21]、リモートスキャンワークフローはスケーラブルな公衆衛生介入であると同時に商業的機会でもあります。

口腔内スキャナー市場 今後の見通し

AI駆動の自律スキャン(2026–2029)

次世代スキャナーは、ますます最小限の臨床医の介入で操作されるようになります。リアルタイムのAIガイダンス — オペレーターにワンドの狙いを指示し、不完全なスキャンゾーンをフラグ付けし、動作アーチファクトを自動修正する — により、現在の3〜5分から90秒未満にスキャンごとの時間が短縮されます [13]。この速度の向上は、1日あたりの椅子ごとの対象患者数を直接拡大し、口腔内スキャナー市場におけるフェンスに座っている実践のROIの議論を強化します。

プラットフォーム経済とエコシステムのロックイン(2028–2031)

スキャナーOEMは、ハードウェアマージンからプラットフォームマージンのビジネスモデルに移行しています。独自の治療計画、色合いマッチング、患者コミュニケーションツールをソフトウェアスタックに組み込むことで、ベンダーは高いスイッチングコストを生み出します。フルスタックエコシステム — スキャナー、設計ソフトウェア、ミリングユニット — を採用する実践は、ケースごとの製造コストを推定22%削減しますが、ベンダーの柔軟性を犠牲にします 。口腔内スキャナー市場は、2030年代初頭までに3〜4つの主要プラットフォームに集中する可能性があります。

マルチスペクトルおよび診断の拡張(2030–2033)

近赤外線透過照明および蛍光イメージングを組み込んだプロトタイプスキャナーは、ルーチン印象スキャン中に近接虫歯、エナメル質の脱鉱、および軟組織の異常を検出できます [14]。規制当局がこれらの診断主張を承認すれば、スキャナーは印象ツールから包括的なスクリーニングデバイスに移行します — これは、現在専用の診断イメージングに予約されている償還経路を解放する可能性があります。

持続可能性と循環経済の圧力(2032–2035)

使い捨て印象材料は、EUだけで年間推定28,000トンの臨床廃棄物を生成します [23]。デジタルスキャンはこの廃棄物ストリームを完全に排除し、厳しくなるヨーロッパの医療廃棄物規制およびESG報告義務に沿っています。持続可能性の指標が病院グループやDSOの調達基準となるにつれて、スキャナーの環境的な理由は、口腔内スキャナー市場における臨床的および経済的な議論を強化します。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 39%の収益シェア(2025年) 償還の拡大; DSOフリートのアップグレード
ヨーロッパ 27%の収益シェア(2025年) ラボからクリニックへのデジタル統合; 規制の調和
アジア太平洋 13.6%のCAGR(2026–2035年) 政府のデジタルヘルス義務; 中産階級の歯科支出の増加
南アメリカ 0.06億米ドル(2025年) 歯科観光; 都市クリニックの近代化
中東・アフリカ 5%の収益シェア(2025年) 医療都市の開発; 公衆衛生のデジタル化
合計 0.87億米ドル(2025年) —

口腔内スキャナ市場は、償還構造、歯科医療従事者の密度、デジタルインフラの成熟度によって形成された明確な地域的ダイナミクスを示しています。

北アメリカ

国 主要指標 主要ドライバー
アメリカ合衆国 地域収益の72% CDTデジタル印象コード; DSOの統合
カナダ 11.5%のCAGR 州の歯科給付の拡大(2025年)
メキシコ 0.02億米ドル アメリカの患者からの歯科観光の流入

アメリカ合衆国は、20万人以上の歯科医が実践していることと、確立された償還フレームワークによって、北アメリカの口腔内スキャナ市場を支配しています。2024年のCDTコードの更新は、スキャナの使用を直接促進し、15%の米国の診療所を管理する大規模なDSOが、ネットワーク全体でデジタル印象プロトコルを標準化しています [1]。カナダの連邦歯科給付プログラムは2025年から完全に運用されており、新たに資格を得た家庭診療クリニックでのスキャナ購入を促進すると期待されています [2]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域収益の24% BEMAコードの改革; 密集した歯科技工所ネットワーク
イギリス 12.3%のCAGR NHSデジタル歯科のパイロット
フランス 地域収益の16% 社会保障の矯正歯科カバレッジ
イタリア 地域収益の12% 審美歯科の需要
スペイン 11.8%のCAGR 歯科観光の成長
北欧諸国 地域収益の8% 公的歯科サービスのデジタル化
ロシア 0.01億米ドル 現在の採用が限られている
その他のヨーロッパ 地域収益の10% さまざまな規制環境

ドイツの55,000人の歯科技工士がいるセクターは、デジタルでキャプチャされた印象の自然な下流市場を提供し、製造をアウトソーシングする診療所のスキャナROIを加速させています。イギリスのNHSは、2024年から40の地域歯科クリニックでデジタル印象の経路を試行しており、2027年までに完全な展開を計画しています [8]。南ヨーロッパ市場 — イタリアとスペイン — は、プレミアムスキャナ投資を正当化する審美歯科と歯科観光の追い風を受けています。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域収益の35% 健康中国2030; 都市病院のアップグレード
インド 14.2%のCAGR 新しい歯科卒業生; ムドラローンの資金調達
日本 地域収益の25% 高齢化社会; 一人当たりの歯科支出の高さ
韓国 13.5%のCAGR K-ビューティーによる審美歯科
ASEAN 地域収益の8% 医療観光のハブ(タイ、ベトナム)
その他のアジア太平洋 地域収益の7% 新興のデジタルインフラ

中国の病院調達サイクルは主要な成長エンジンです:国家衛生健康委員会の2024年の設備更新指令は、500床以上の地方病院に優先機器としてデジタルスキャナを割り当てました 。インドの歯科技術の風景は急速に変化しており、プライベートエクイティ支援のチェーンクリニックが競争の激しい都市回廊(デリー-NCRやバンガロールなど)でサービスの差別化のためにスキャナを展開しています。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域収益の52% ラテンアメリカで最大の歯科医療従事者
アルゼンチン 12.6%のCAGR 成長する審美歯科セグメント
その他の南アメリカ 地域収益の25% 徐々に進むデジタルワークフローの採用

ブラジルには37万人以上の登録歯科医がいます — 世界で最も高い一人当たりの比率の一つですが、スキャナの浸透率は低い一桁台にとどまっており、口腔内スキャナ市場には大きな成長の余地があります [12]。通貨の変動性や医療機器の輸入関税は逆風ですが、サンパウロを拠点とするディストリビューターネットワークは、資本の障壁を相殺するためにリースオプションを拡大しています。

中東・アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域収益の28% ビジョン2030の医療投資
UAE 13.2%のCAGR ドバイ/アブダビの医療都市の拡張
南アフリカ 地域収益の18% 民間部門の歯科の近代化
エジプト 12.8%のCAGR 成長する都市中産階級
その他の中東・アフリカ 地域収益の24% NGO支援の口腔健康プログラム

サウジアラビアのビジョン2030は、医療インフラに650億米ドル以上を投入しており、歯科のデジタル化は王国のスマート病院戦略の中核を形成しています [22]。UAEは医療観光の流入と、デバイスの承認を迅速化する規制環境の恩恵を受けており、高度なスキャナ技術の地域のショーケースとなっています。

地域別口腔内スキャナ市場、2025-2035年

口腔内スキャナー市場 市場セグメンテーション

タイプ別

セグメント 主要指標 主な需要ドライバー
パウダーフリー 80%の収益シェア(2025年) 患者の快適さ;スキャン時間の短縮
パウダー基準 11.5%のCAGR(2026–2035年) デバイスコストの低下;ニッチなラボ用途

パウダーフリーシステムは、スキャンごとに2〜3分を追加する二酸化チタンコーティングのステップを排除するため、口腔内スキャナー市場を支配しています。主要なOEMであるAlign Technology、Dentsply Sirona、3Shape、Meditは、すべてパウダーフリー光学系に主力ラインを移行しています。パウダー基準のモデルは、低コストのハードウェア(しばしばパウダーフリーの同等品より30〜40%安い)がワークフローの効率を上回る予算に敏感なセグメントや歯科教育の設定で存続しています。

モダリティ別

セグメント 主要指標 主な需要ドライバー
スタンドアロン(カートベース) 56%の収益シェア(2025年) 高スループット;複数オペレーターでの使用
ポータブル(ハンドヘルド) 14.0%のCAGR(2026–2035年) モビリティ;個人開業医の採用

カートベースのスキャナーは、病院や大規模な診療所の設定での口腔内スキャナー市場の主力です。単一のユニットがモバイルカートを介して複数のオペレーターにサービスを提供します。しかし、ポータブルハンドヘルドユニットは、パフォーマンスのギャップを縮めています。最近のモデルは250グラム未満で、タブレットにワイヤレスで接続できるため、モバイル歯科プログラムや限られたオペレーター空間を持つ診療所にとって魅力的です。

接続性別

セグメント 主要指標 主な需要ドライバー
有線 62%の収益シェア(2025年) 安定したデータ転送;低遅延
ワイヤレス 14.5%のCAGR(2026–2035年) 臨床エルゴノミクス;モバイルワークフロー

有線スキャナーは、確立されたインストールベースと高帯域幅のUSB-C接続がゼロ遅延のスキャンレンダリングを提供するため、収益面で依然としてリードしています。ワイヤレスユニットは、Wi-Fi 6EおよびBluetooth 5.3プロトコルがスループットのギャップを縮めるにつれて急速にシェアを獲得しています。口腔内スキャナー市場は、2030年代初頭には有線とワイヤレスの均衡に達する可能性が高いです。

アプリケーション別

セグメント 主要指標 主な需要ドライバー
矯正歯科 46%の収益シェア(2025年) クリアアライナーの生産パイプライン
修復歯科 USD 0.21 Billion(2025年) クラウンとブリッジのデジタルワークフロー
インプラント学 13.2%のCAGR(2026–2035年) ガイド手術の計画
義歯学 9%の収益シェア(2025年) フルアーチデジタル義歯
その他 5%の収益シェア(2025年) 法医学歯科;教育

矯正歯科は、すべてのクリアアライナーケースがベースラインスキャン、中間治療確認スキャン、しばしば改良スキャンを必要とするため、支配的です。インプラント学は最も成長が早いアプリケーションであり、デジタルスキャンデータは手術ガイド設計ソフトウェアに直接供給され、インプラント配置の誤差範囲を約1.2mmから約0.4mmに減少させます(2024年の系統的レビューによる)。

エンドユーザー別

セグメント 主要指標 主な需要ドライバー
病院 52%の収益シェア(2025年) 大量調達;複数部門での使用
歯科クリニック 14.8%のCAGR(2026–2035年) 価格圧縮;ROIの可視性
その他のエンドユーザー USD 0.07 Billion(2025年) 学術機関;モバイルユニット

病院は、集中調達予算と多専門部門(矯正歯科、義歯学、口腔外科)がデバイスの利用を最大化するため、エンドユーザー別の口腔内スキャナー市場で最大のシェアを占めています。しかし、歯科クリニックは、スキャナーの価格が下がり、サブスクリプションモデルが資本のコミットメントを減少させるにつれて、最も成長が早いチャネルを代表しています。以前は導入を先延ばしにしていた個人および二人の歯科医の診療所が、特に郊外や準都市地域で市場に参入しています。

競争ベンチマーキング

口腔内スキャナー市場は中程度の集中度を示しており、上位5社が世界の収益の約65〜72%を占めています。ハーフィンダール・ハーシュマン指数は1,200〜1,600の範囲にあり、確立されたメドテック企業が敏捷なスキャナー専門の挑戦者と競争する中程度の競争環境を示しています。製品の差別化は、スキャン速度、AIソフトウェアの機能、およびエコシステムの幅(スキャナーからミル、ラボへの統合)に依存しています。

会社 推定収益シェア範囲 主な提供商品 戦略的ポジショニング
アライン・テクノロジー 約18〜22% iTero Element 5D, iTero Lumina 垂直統合されたアライナー・スキャナーエコシステム
デンツプライ・シロナ 約15〜19% CEREC Primescan 2, Omnicam フルチェアサイドCAD/CAMワークフローのリーダー
3Shape 約13〜16% TRIOS 5, TRIOS Move+ オープンアーキテクチャプラットフォーム; ラボパートナーシップ
メディット社 約8〜11% i700, i900 価格破壊者; オープンSTLエクスポート
プランメカ 約5〜8% エメラルドS 統合されたイメージングスイート戦略
ケアストリーム・デンタル 約4〜6% CS 3800 ミッドマーケットバリューポジショニング
エンビスタ・ホールディングス 約3〜5% DEXIS IS ScanFlow DSO向けバンドルソリューション
シュトラウマン・グループ 約3〜5% Virtuo Vivo インプラントワークフローの統合
ミッドマーク・コーポレーション 約2〜4% IQvitals, 歯科統合モジュール オペラトリーエコシステムアプローチ
シャイニング3D 約2〜3% Aoralscan 3 コスト効果の高いアジア太平洋の挑戦者

最近のニュースと開発

  • 2025年11月:Shining 3D DentalはAoralscan Elfを発表し、重さがわずか106グラムであることを強調しました。これは、最も軽量な口腔内スキャナーの一つです。価格は約12,000米ドルで、この新しいモデルは以前のAoralscan Eliteシリーズの技術を基にしながら、異なる市場ニッチをターゲットにしています。この発売により、Shining 3Dは歯科スキャン分野での市場シェアを増やすことを期待しています。
  • 2025年10月:Dandyは、ニューヨーク市の完全にコンピュータ化された歯科医院でDandy Vision口腔内スキャナーを発表しました。このデバイスは、洗練された光学技術とAI駆動の分析を使用して、スキャンの速度、精度、明瞭さを向上させます。この革新の目標は、歯科のワークフローの精度と効率を高めることです。
  • 2025年7月、Meditはi900 Mobilityを発表しました。これは、さまざまな治療環境で使用できる新しい口腔内スキャナーです。チェアサイド、モバイルケア、マルチチェアの診療所は、デバイスのワイヤレススキャン機能と簡単なセットアップから恩恵を受けることができます。この開発により、歯科のワークフローの効率と柔軟性が向上します。

口腔内スキャナー市場 市場レポートの範囲

レポート属性/指標 詳細
市場範囲 グローバル口腔内スキャナー市場のハードウェア、ソフトウェア、およびサービス
調査期間 2021-2035
基準年 2025
過去データ 2021–2024
予測期間 2026–2035
2025年の市場規模 USD 0.87億
2035年の市場規模 USD 2.62億
CAGR (2026–2035) 11.80%
最も成長が早いセグメント ポータブルスキャナー(モダリティ別);歯科クリニック(エンドユーザー別)
カバーされる地域 北アメリカ、ヨーロッパ、APAC、南アメリカ、MEA
プロファイル企業 10社以上(アラインテクノロジー、デンツプライシロナ、3Shape、Medit、プランメカなど)
評価通貨 USD億
方法論 ベンダーの開示、140の船主インタビュー、クラス社会の提出書類、港湾当局の調達記録に対して三角測量されたボトムアップの設置ベースモデリング

よくある質問

一般的な診療所での中価格帯の口腔内スキャナーの典型的な回収期間はどのくらいですか?
ほとんどの中価格帯スキャナー(25,000〜35,000米ドル)は、週に少なくとも12件のデジタル印象ケースを行う場合、材料の節約と再製作の削減を考慮して、14〜20ヶ月以内に回収に達します[7]。
粉なしシステムと粉ベースシステムのフルアーチ印象におけるスキャナーの精度はどのように比較されますか?
独立した研究では、単一アーチスキャンにおいて両タイプの真実性(±30µm)が比較可能であることが示されていますが、粉なしユニットは途切れのないスキャンパスによりフルアーチケースでより一貫した精度を維持します。
どの口腔内スキャナーマーケットセグメントが最も強い短期投資の上昇を提供しますか?
ソロプラクティショナーをターゲットにしたポータブルワイヤレススキャナーは、ハードウェア販売と繰り返しのソフトウェアサブスクリプション収益を組み合わせた最高成長ニッチを表しています。
口腔内スキャナーマーケットにおいて、オープンアーキテクチャスキャナーはクローズドエコシステムモデルに対抗して地位を確立していますか?
Meditのようなオープンフォーマットの輸出業者は既存の企業に圧力をかけていますが、クローズドエコシステムは統合されたAI診断と迅速なラボのターンアラウンドを通じて忠誠を保持しています。
口腔内スキャナーに組み込まれたAI診断の主張に対して、どのような規制の障害が残っていますか?
OEMは、各診断指標(虫歯、歯周病、軟組織)ごとに別々のFDAクリアランスを取得する必要があり、このプロセスは主張ごとに平均12〜18ヶ月かかります[13]。
口腔内スキャナーマーケットはテレデンティストリーのワークフローにどのように適応していますか?
クラウド接続されたスキャナーは、リモート専門家とのリアルタイムスキャン共有をサポートし、現場の専門的なカバレッジがない恵まれないコミュニティの治療計画を可能にしています[15]。
スキャナーの購入決定において3Dプリント統合はどのような役割を果たしていますか?
スキャナーを評価している診療所は、10,000米ドル未満のチェアサイドプリンターとの互換性をますます重視しており、外科用ガイドや仮歯の即日配達を求めています[14]。
口腔内スキャナー市場の現在の規模はどのくらいですか?
口腔内スキャナー市場は2025年に8.7億米ドルに達し、2035年までに26.2億米ドルに達すると予測されています。
口腔内スキャナー市場のCAGRはどのくらいですか?
口腔内スキャナー市場は、2026年から2035年の予測期間中に11.8%のCAGRで成長すると予測されています。
どの地域が口腔内スキャナー市場をリードしていますか?
北米は39%の最大シェアを保持しており、アジア太平洋地域は13.6%のCAGRで最も成長している地域です。
著者
著者 Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
共著者 Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















