計測ケーブル市場

計装ケーブル市場調査報告書 タイプ別(ツイストペアシールド、ツイストペア非シールド、同軸ケーブル、多導体ケーブル、光ファイバーケーブル)、用途別(産業オートメーション、プロセス制御、発電および配電、石油およびガス、航空宇宙および防衛、その他)、導体材料別(銅、アルミニウム、鋼、銀メッキ銅、錫メッキ銅)、シールド別(ブレード、フォイル、ブレードとフォイルの組み合わせ)、ジャケット材料別(PVC、XLPE、FR-PVC、TPE、FEP)、地域別(北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ) - 2035年までの予測
ID: MRFR/EnP/28931-CR 100 Pages Snehal Singh Last Updated: October 17, 2026
Instrumentation Cable Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.3%
2024 Market Size$ 6,330.7 Million
2025 Market Size$ 6,577.6 Million
2035 Market Size$ 10,007.3 Million
Key Players
Belden Inc
Prysmian S.p.A
NEXANS
KEI Industries Limited
Thermo Cables
Tratos
Opportunities
  • Increased Investments in Infrastructure Development Driving the Need For Advanced Cabling Solutions
  • Rising Adoption of Automation in Manufacturing Processes Boosting the Demand For Instrumentation Cables

計測ケーブル市場 概要

マーケットリサーチフューチャーの分析によると、計測ケーブル市場の規模は2024年に63億3070万米ドルと評価されました。計測ケーブル業界は、2025年に65億7760万米ドルから2035年までに100億730万米ドルに成長すると予測されており、予測期間(2025年 - 2035年)中に年平均成長率(CAGR)が4.3%になると見込まれています。

主要な市場動向とハイライト

計装ケーブル市場は、規制の圧力、技術革新、および自動車セクター全体での拡大する用途によって形成される動的なトレンドを示しています。

  • 産業オートメーションは、プロセス制御における高性能ケーブルの需要を加速させています。石油およびガス、化学、製薬などのセクターは、リアルタイム監視のためにこれらを採用しています。
  • 光ファイバーケーブルは、高帯域幅と電磁干渉への耐性によりリードしています。信号伝送の速度と距離において従来の銅を上回り、IoTの拡大の中で市場シェアを支配しています。
  • ツイストペアシールドケーブルは、ノイズの多い産業環境に最適で、ノイズ除去が強化されたため、最も成長が早いです。光ファイバーと銅を組み合わせたハイブリッド設計が多用途のアプリケーションのために注目を集めています。
  • 再生可能プロジェクトの増加は、太陽光発電所、風力タービン、スマートグリッドのための専門的なケーブルを後押ししています。発電の最終用途では、世界的なエネルギー移行の中で耐久性があり、耐候性のオプションへのニーズが高まっています。
  • 産業用モノのインターネット(IIoT)は、リモート分析のための高度な接続性を持つケーブルを推進しています。ユーティリティ、石油およびガス、航空宇宙におけるIoT対応の監視の需要が急増し、データ集約型ネットワークを支えています。

市場規模と予測

2024年の市場規模 6,330.7(米ドル百万)
2035年の市場規模 10,007.3(米ドル百万)
CAGR(2025 - 2035) 4.3%

主要なプレーヤー

ベルデン社, プリズミアン社, ネクサンス, KEIインダストリーズリミテッド, サーモケーブル, トラトス, エランドケーブル, トップケーブル, アライドワイヤー&ケーブル社, バハラエレクトリック, サウスワイヤーカンパニーLLC, LSケーブル&システム社。

計測ケーブル市場 運転手

インフラ開発への投資の増加が高度なケーブルソリューションの必要性を促進

インフラ開発への投資の増加は、計装ケーブル市場の成長の強力な触媒として機能しており、電力、輸送、産業自動化、通信などの分野で洗練された信頼性の高いケーブルソリューションの必要性を促進しています。公共および民間の両方の機関が伝統的およびデジタルインフラのアップグレードに多大なリソースを投入する中で、高性能の計装ケーブルの需要は高まっています。例えば、ヨーロッパでは、G20のグローバルインフラ展望が2040年までに最大2兆米ドルのインフラ投資ギャップを予測しています。このギャップを埋めるための努力が進行中です。欧州投資銀行の2023年市場更新によれば、輸送部門が公共民間パートナーシップ(PPP)活動を主導し、2022年の52億ユーロから91億ユーロの取引に貢献しています。フランスだけでも、環境部門が45%、輸送部門が36%を占める50以上のインフラプロジェクトが進行中です。

さらに、欧州連合のコヒージョン政策は3920億ユーロを割り当てており、インフラ開発のために欧州地域開発基金(ERDF)およびコヒージョン基金を通じて substantial funding が流れています。同時に、コネクティング・ヨーロッパ・ファシリティ(CEF)は、地域全体の輸送、エネルギー、デジタルサービスネットワークを強化するために337.1億ユーロ(2021–2027)を確保しています。インドも、IBEFによると、26兆米ドルの経済になるためにインフラ開発を加速しています。政府の国家インフラパイプライン(NIP)は、Make in Indiaおよび生産連動インセンティブ(PLI)スキームと連携してこの成長を促進しています。2024–25年の暫定予算では、インフラの資本投資額が11.1%増加し、11.11兆ルピー(1338.6億米ドル)、GDPの3.4%に達しました。鉄道だけで255,000億ルピー(307.2億米ドル)が受け取られ、前年から5.8%増加しました。NIPは現在、34のサブセクターにわたる9,142のプロジェクトをカバーしており、約2,476のプロジェクトが開発中で、価値は1.9兆米ドルで、その半分が輸送に関連しており、3,906が道路と橋に焦点を当てています。

製造プロセスにおける自動化の採用の増加が計装ケーブルの需要を高める

製造プロセスにおける自動化の採用の増加は、計装ケーブル市場の重要な推進力として浮上しています。世界中の産業が効率、生産性、運用精度を向上させようとする中で、分散制御システム(DCS)、プログラマブルロジックコントローラー(PLC)、SCADAシステム、IoTベースのスマートセンサーなどの自動化技術が現代の生産環境の不可欠な要素となっています。計装ケーブルは、これらのシステムの重要な神経系を形成し、センサー、コントローラー、最終制御要素間のシームレスなデータ伝送を可能にします。リアルタイムの監視、制御、フィードバックメカニズムを促進する役割は、自動化が要求する精度と応答性を達成するために重要です。石油・ガス、製薬、化学、食品・飲料、パルプ・紙、水処理などの産業は、人為的エラーを減少させ、運用コストを低下させ、厳格な安全および環境基準に準拠するために、プロセスの自動化を進めています。これらの分野では、計装ケーブルは、信号の整合性を途切れさせず、電磁干渉、極端な温度、腐食性環境に対する耐性を確保するために不可欠です。例えば、製薬製造ユニットでは、製品の品質と規制遵守を維持するために、正確な温度、圧力、流量の制御が重要であり、計装ケーブルは高度な監視および制御デバイスを接続することでこの精度を実現します。

市場セグメントの洞察

タイプ別:ファイバーオプティックケーブル(最大)対ツイストペアシールド(最も成長している)

計測ケーブル市場では、ファイバーオプティックケーブルが最大のシェアを占めており、その優れた性能と高速データ伝送の需要の高まりによって推進されています。ツイストペアシールドケーブルは、電磁干渉を軽減するため、産業用途において重要な要素として位置づけられ、注目を集めています。両方のセグメントは市場の不可欠な部分を表しており、異なる顧客のニーズや用途に共鳴し、産業および商業ユーザーの間で幅広い好みを示しています。

ツイストペアシールド(支配的)対ツイストペア非シールド(新興)

ツイストペアシールドケーブルは、電磁干渉を減少させる能力が特徴であり、高い電気ノイズのある環境に最適です。この支配は、信号伝送の信頼性が重要な産業環境で特に顕著です。一方、ツイストペア非シールドは、干渉が最小限の用途に対してコスト効果の高い解決策を提供する新興の代替手段として機能しています。シールドタイプの需要は厳しい運用要件から生じている一方で、非シールドタイプは、要求が少ない環境でのシンプルさと低コストのために好まれ、市場でのバランスの取れた競争を生み出しています。

用途別:産業オートメーション(最大)対プロセス制御(最も成長している)

計測ケーブル市場では、用途セグメントが市場シェアの多様な分布を示しています。産業オートメーションは、さまざまな業界における自動化システムの統合が進んでいることを反映して、最大のセグメントとして際立っています。このセグメントの支配は、製造および生産プロセスにおける計測ケーブルの広範な使用に起因しており、効率と精度を向上させるために不可欠です。一方、プロセス制御セグメントは、さまざまな業界にわたる用途を含み、注目を集めており、この市場内で最も成長している分野として認識されています。

産業オートメーション:支配的対プロセス制御:新興

産業オートメーションセグメントは、機械やシステムの接続と通信を促進する計測ケーブルに対する堅実な需要が特徴です。これらのケーブルは、自動化プロセスを制御する信号を伝送するために不可欠であり、製造、自動車、エネルギーなどの分野で重要です。一方、プロセス制御セグメントは、新興であるものの、技術の進歩と生産環境における精密な制御の必要性によって急速に成長しています。石油・ガス、製薬、食品加工などの用途を含み、デジタル化と効率の向上への傾向を示しています。

導体材料別:銅(最大)対アルミニウム(最も成長している)

計測ケーブル市場では、銅が導体材料セグメントを支配しており、その優れた電気伝導性と信頼性によって最大の市場シェアを占めています。さまざまな業界で信号と電力を伝送する効率性から好まれています。一方、アルミニウムは軽量特性とコスト効果から注目を集めており、特定の用途や業界でますます人気が高まっています。成長の傾向は、企業が計測ケーブルに対してよりコスト効果が高く軽量な材料を求める中で、アルミニウムの需要が加速していることを示しています。環境に優しい技術と低い設置コストへの推進がこの変化を促進しており、効率と持続可能性を重視するプロジェクトにおいてアルミニウムの好ましい特性が実用的な選択肢となっています。

銅(支配的)対アルミニウム(新興)

銅は、計測ケーブル市場において長い間支配的な材料として認識されており、その比類のない導電特性と信頼性が主な理由です。石油・ガス、製造、インフラストラクチャーなどの業界で広く使用されており、一貫した信号伝送が重要です。一方、アルミニウムは新興の代替手段として注目を集めており、その軽量性と低コストが特徴です。銅の導電性には及ばないかもしれませんが、技術の進歩がその性能を向上させています。業界が経済的および機能的な側面の最適化を求める中で、アルミニウムの存在感の高まりは、将来的に両材料のよりバランスの取れた利用へのシフトを示唆しています。

シールド別:ブレイド(最大)対フォイル(最も成長している)

計測ケーブル市場では、シールドセグメントにおいてユーザー間の好みに顕著な多様性が見られ、ブレイドシールドが市場シェアにおいて最大です。顧客は、電磁干渉(EMI)に対する効果的な保護を提供し、柔軟性と設置の容易さを維持するため、ブレイドを好みます。それに対して、フォイルシールドは、コンパクトなスペースで優れたシールド効果を要求される用途において、最も成長しているセグメントとして注目されています。これら二つのタイプの組み合わせは、柔軟性と高いシールド性能の両方を必要とする用途に対してもバランスの取れた解決策を提供します。シールドセグメントの成長傾向は、製造、エネルギー、通信などの分野での高度な計測ケーブルの需要の高まりによって推進されています。業界が自動化に傾いており、システム内での信頼できる通信を必要としている中で、ブレイドは長年の評判により支配的な地位を維持しています。さらに、コンパクトな電子機器の使用の増加がフォイルシールドの成長を促進しており、製造業者は信号の整合性を確保しながら、より狭いスペースで効果的なソリューションを提供しようとしています。

ブレイド(支配的)対フォイル(新興)

ブレイドシールドは、計測ケーブル市場において確立されており、EMIに対する堅牢な保護を提供しながら、優れた柔軟性と耐久性を持つことで知られています。このタイプのシールドは、シールド要件が厳しい石油化学や製造などのさまざまな業界で広く信頼されています。ブレイドは物理的な損傷に対する抵抗力と振動に対応する能力を持ち、多くの用途で好まれる選択肢となっています。一方、フォイルシールドは、特に現代の電子機器やよりタイトな構成の中で新興の好みとなりつつあります。高周波干渉に対する優れた保護を提供し、スペースが限られた環境での敏感なデータ伝送に適しています。ブレイドとフォイルの両方を利用した組み合わせアプローチも増えており、シールド効果と柔軟性の最適なパフォーマンスを提供します。

ジャケット材料別:PVC(最大)対XLPE(最も成長している)

計測ケーブル市場では、ジャケット材料セグメントにおいてPVC、XLPE、FR-PVC、TPE、FEPの5つの主要材料が顕著に特徴づけられています。PVCは、手頃な価格と効果的な絶縁特性のバランスから、最大の市場シェアを持っています。一方、XLPEは、高温アプリケーションにおける優れた熱安定性と性能により、ユーザーの間で急速に注目を集めており、最も成長しているジャケット材料として位置づけられています。業界が強化された絶縁性と耐久性を求める中で、これら二つの材料は市場における重要な選択肢を表しています。

PVC(支配的)対XLPE(新興)

PVCは、コスト効果と良好な柔軟性で知られており、計測ケーブル市場のジャケット材料セグメントを引き続き支配しています。さまざまな産業用途における実績により、PVCはケーブルメーカーにとってコア材料としての地位を維持しています。一方、XLPEは、優れた熱抵抗と低い誘電損失などの優れた特性により、新興の強力な材料として注目されています。高温に耐える能力は、スマート技術や再生可能エネルギーにおける高度な用途にとって魅力的な選択肢となっています。業界がシステムをアップグレードするにつれて、XLPEの需要は増加すると予想されており、より耐久性があり効率的な絶縁ソリューションへのシフトが強調されています。

計測ケーブル市場に関する詳細な洞察を得る

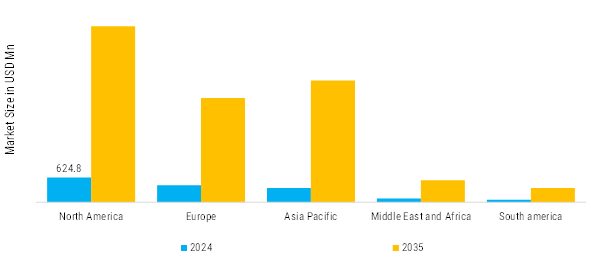
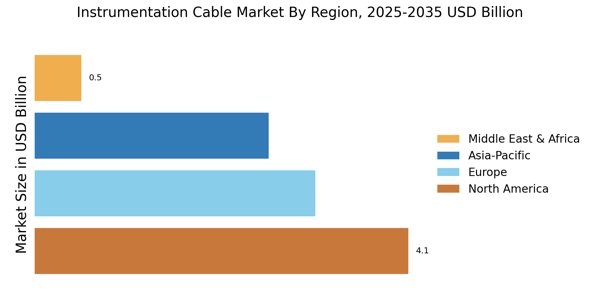
地域の洞察

北米:自動化の成長

北米では、自動化、IIoTの採用、石油&ガス、石油化学、鉱業などの分野でのインフラ投資がケーブル需要を促進しています。地域のプレイヤー(例:KEIインダストリーズ、LSケーブル&システム)は、国内市場と輸出市場の両方に供給するために、能力と技術パートナーシップを拡大しています。商品価格の圧力は一般的ですが、ビジネスの規模、コスト競争力、政策の支援により、APACは計測ケーブルに関して最もダイナミックな地域となっています。業界は急速に進化しており、OEMやフリートオペレーターは、疲労や気を散らすことによる事故を減らし、全体的なキャビン内の安全性を向上させることを優先しています。

計測ケーブル市場セグメントインサイト地域インサイト

ヨーロッパ:新興の自動化

ヨーロッパの計測ケーブル市場は、自動化、再生可能エネルギー、スマートインフラに支えられています。デジタル技術と自動化は、精製所、発電所、スマート工場における信号伝送の信頼性のニーズを促進しています。風力および太陽光グリッドを含む再生可能エネルギーの統合は、監視用の耐久性のあるケーブルを要求します。REACHやRoHSなどのEU規制は、安全のために低煙ゼロハロゲン(LSZH)オプションを推進しています。ドイツは再生可能エネルギー法を通じてリードし、スマートグリッドや産業団地を促進しています。英国市場は2034年までに6億米ドルに近づき、スマートシティや製造のアップグレードによって推進されています。フランスと北欧はグリーンテクノロジーを強調し、ポーランドなどの東欧はニアショアリングを通じて成長しています。

アジア太平洋:急成長する産業化セクター

アジア太平洋地域は、計測ケーブル市場で最大の地域シェアを占めています。中国とインドにおける急速な産業化とインフラの成長がこのリーダーシップを推進しており、電力、石油&ガス、製造の拡大によって支えられています。この地域は、2025年には世界の需要の約41.6%を占めています。中国の一帯一路イニシアチブとインドのメイクインインディアキャンペーンは、発電所、スマートグリッド、再生可能エネルギーを通じて需要を加速させています。太陽光、風力、石油化学への大規模な投資は、監視用の信号ケーブルの信頼性を必要とします。特に日本と韓国の自動車および電子セクターにおける自動化は、高性能なニーズを高めています。

中東およびアフリカ:新興の計測

中東およびアフリカ地域(MEA)は、計測ケーブル市場の成長しているが小さなセグメントを代表しており、石油&ガスインフラと新興の産業化に支えられています。MEA地域は、車両販売の増加、都市化、安全意識の高まりを考慮すると、市場でのDMSの採用に高い潜在能力を持っています。MEAの計測ケーブル需要は2024年に3億7388万米ドルに達し、2033年まで安定した収益の増加が見込まれています。標準ケーブルは、公共事業や採掘産業を支える最大のセグメントとして支配しています。

南アメリカ:エネルギーインフラの近代化

南アメリカは、ラテンアメリカの計測ケーブル市場で、より広い地域の後に次いで2番目に大きなシェアを持っています。特にブラジルとベネズエラにおける石油&ガスの優位性が、採掘と精製における強力な信号伝送の需要を推進しています。成長は、エネルギーインフラと電力グリッドへの外国投資と一致しています。ブラジルはペトロブラスの運営とプレサルト油田を通じてリードし、導体と用途のための重要な市場を占めています。アルゼンチンは2030年までの製品タイプと最終用途の予測を持っています。メキシコは北向きに焦点を当てながらケーブルのボリュームを追加しています。

計測ケーブル市場 Regional Image

主要企業と競争の洞察

計測ケーブル市場は、多くのグローバル、地域、ローカルのベンダーによって特徴付けられています。この市場は非常に競争が激しく、すべてのプレイヤーが市場シェアを獲得しようと競っています。激しい競争、急速な技術の進歩、政府政策の頻繁な変更、環境規制は市場の成長に直面する主要な要因です。ベンダーは、コスト、製品品質、信頼性、政府規制に基づいて競争しています。ベンダーは、激しい競争の中で生き残り、成功するために、コスト効率が高く高品質な製品を提供する必要があります。
市場の主要プレイヤーには、ベルデン社、プリズミアン社、ネクサンス、KEIインダストリーズリミテッド、サーモケーブル、トラトス、エランドケーブル、トップケーブル、アライドワイヤー&ケーブル社、バハラエレクトリック、サウスワイヤーカンパニーLLC、LSケーブル&システム社が含まれます。計測ケーブル市場は、競争の激化、買収、合併、運営効率を向上させるためのその他の戦略的市場発展と決定により、統合された市場です。

計測ケーブル市場市場の主要企業には以下が含まれます

Recent Industry Developments

2021年、プリズミアンのグローバル製造ネットワークには、主要市場での計測ケーブル生産のための専用施設が含まれており、主要な産業クラスターへの近接性を確保し、地域の要件に合わせたカスタマイズされたソリューションを提供しています。

今後の見通し

計測ケーブル市場 今後の見通し

計装ケーブル市場は、2025年から2035年の間に4.3%のCAGRで成長する見込みで、高齢者人口の増加と技術革新に支えられています。
計装ケーブル市場の未来は、インダストリー4.0と再生可能エネルギーへの移行によって定義されます。自動化された工場、スマートグリッド、石油およびガス精製所における正確な信号伝送の需要の増加が、高性能で干渉に強いケーブルソリューションへのシフトを促進しています。

新しい機会は以下にあります:

  • 専門的なケーブルを用いた再生可能エネルギー分野への拡大

2035年までに、市場は進化する技術的要求を反映して堅調な成長を達成する見込みです。

市場セグメンテーション

計測ケーブル市場のタイプの展望

  • ツイストペアシールド
  • ツイストペア非シールド
  • 同軸ケーブル
  • マルチコンダクターケーブル
  • 光ファイバーケーブル

計測ケーブル市場のシールドの展望

  • ブレイド
  • フォイル
  • ブレイドとフォイルの組み合わせ

計測ケーブル市場のアプリケーションの展望

  • 産業オートメーション
  • プロセス制御
  • 発電と配電
  • 石油とガス
  • 航空宇宙と防衛

計測ケーブル市場のジャケット材料の展望

  • PVC
  • XLPE
  • FR-PVC
  • TPE
  • FEP

計測ケーブル市場の導体材料の展望

  • 銅
  • アルミニウム
  • 鋼
  • 銀メッキ銅
  • 錫メッキ銅

レポートの範囲

市場規模 2024 63億3070万(米ドル)
市場規模 2025 65億7760万(米ドル)
市場規模 2035 100億7304万(米ドル)
年平均成長率(CAGR) 4.3%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史的データ 2019 - 2023
市場予測単位 米ドル百万
主要企業のプロファイル ベルデン社、プリズミアン社、ネクサンス、KEIインダストリーズリミテッド、サーモケーブル、トラトス、エランドケーブル、トップケーブル、アライドワイヤー&ケーブル社、バハラエレクトリック、サウスワイヤーカンパニーLLC、LSケーブル&システム社
カバーされるセグメント ケーブルタイプ別、アプリケーション別、導体材料別、シールド別、ジャケット材料別
主要市場機会 · 再生可能エネルギーセクターの成長が専門的な計測ケーブルの需要を生み出す · 技術革新が新しいケーブルソリューションの開発を促進する
主要市場ダイナミクス · インフラ開発への投資の増加が高度なケーブルソリューションの必要性を促進 · 製造プロセスにおける自動化の採用の増加が計測ケーブルの需要を高める
カバーされる地域 北米、ヨーロッパ、アジア太平洋、南アメリカ、中東&アフリカ。

Frequently Asked Questions

2025年の計測ケーブル市場の現在の評価額はどのくらいですか?

計測ケーブル市場は2024年に約102.2億米ドルと評価されています。

2035年までの計測ケーブル市場の予測市場規模はどのくらいですか?

市場は2035年までに約141億米ドルに達すると予測されています。

2025年から2035年の予測期間中の計測ケーブル市場の期待CAGRはどのくらいですか?

予測期間中の計測ケーブル市場の期待CAGRは2.97%です。

計測ケーブル市場の主要なプレーヤーはどの企業ですか?

市場の主要プレーヤーには、プライスマン・グループ、ネクサンス、サウスワイヤー・カンパニー、ゼネラル・ケーブル、ベルデン社が含まれます。

計測ケーブルの主な種類とその市場評価は何ですか?

主な種類には、ツイストペアシールド、ツイストペア非シールド、同軸ケーブル、多導体ケーブル、光ファイバーケーブルが含まれ、評価額は15億から35億米ドルの範囲です。

計測ケーブルの需要を促進するアプリケーションは何ですか?
主要なアプリケーションには、産業オートメーション、プロセス制御、発電と配電、石油とガス、航空宇宙と防衛が含まれ、評価額は17億から35億米ドルです。
計測ケーブルに主に使用される導体材料は何ですか?
主に使用される導体材料は、銅、アルミニウム、鋼、銀メッキ銅、錫メッキ銅で、市場評価は10億から60億米ドルの範囲です。
計測ケーブルのためのシールドオプションは何ですか?
シールドオプションには、ブレード、フォイル、ブレードとフォイルの組み合わせが含まれ、評価額は25億から66億米ドルの範囲です。
計測ケーブルに一般的に使用されるジャケット材料は何ですか?
一般的なジャケット材料には、PVC、XLPE、FR-PVC、TPE、FEPが含まれ、市場評価は5億から35億米ドルの範囲です。
計測ケーブル市場の成長は他のセグメントと比較してどうですか?
計測ケーブル市場の成長は堅調であり、特に産業オートメーションや石油とガスのセグメントでは、2035年までに大幅な成長が予測されています。
著者
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry standards repositories, peer-reviewed engineering journals, technical publications, and authoritative industrial organizations. Key sources included the International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), National Electrical Manufacturers Association (NEMA), Underwriters Laboratories (UL), Canadian Standards Association (CSA), European Committee for Electrotechnical Standardization (CENELEC), British Standards Institution (BSI), American National Standards Institute (ANSI), International Cablemakers Federation (ICF), National Electrical Code (NEC/NFPA 70), U.S. Department of Energy (DOE), International Energy Agency (IEA), International Renewable Energy Agency (IRENA), International Society of Automation (ISA), VDE Association for Electrical, Electronic & Information Technologies (Germany), Japan Electrical Manufacturers' Association (JEMA), China Electrical Equipment Industry Association (CEEIA), Bureau of Indian Standards (BIS), OSHA Technical Manual, EU Construction Products Regulation (CPR) Database, U.S. Energy Information Administration (EIA), World Energy Council, and national industrial ministry reports from key manufacturing markets. These sources were used to collect technical standards data, regulatory compliance requirements, cable installation statistics, material pricing trends, and market landscape analysis for twisted pair shielded, twisted pair unshielded, coaxial, multiconductor, and fiber optic instrumentation cables.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing, Chief Technology Officers, regulatory compliance chiefs, and commercial directors from instrumentation cable manufacturers, wire & cable OEMs, and raw material suppliers (copper/aluminum producers, polymer compounders). Demand-side sources included chief engineers, procurement directors, project managers, instrumentation specialists, and maintenance heads from oil and gas operators, power generation utilities, chemical processing plants, automotive manufacturers, aerospace contractors, industrial automation integrators, and EPC (Engineering, Procurement, Construction) firms. Market segmentation was validated across cable types, conductor materials, shielding configurations, and jacket materials during primary research. Additionally, product development timelines were confirmed, and insights regarding procurement patterns, specification standards, pricing dynamics, and supply chain challenges were obtained.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (33%), Others (39%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across twisted pair shielded, twisted pair unshielded, coaxial, multiconductor, and fiber optic cable categories; copper, aluminum, steel, silver-plated copper, and tinned copper conductor materials; PVC, XLPE, FR-PVC, TPE, and FEP jacket materials

Analysis of reported and modeled annual revenues specific to instrumentation cable portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installation volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for industrial automation, process control, power generation and distribution, oil and gas, and aerospace and defense applications

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.