Enterprise WLAN Market (2026 – 2035)

WLAN 市場調査レポート - 2032 年までの世界予測
ID: MRFR/ICT/40684-HCR 200 Pages Nirmit Biswas, Garvit Vyas Last Updated: September 17, 2026
Enterprise WLAN Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)13.65%
2025 Market SizeUSD 26.35 Billion
2035 Market SizeUSD 89.12 Billion
Key Players
Cisco Systems
HPE Aruba Networking
Juniper Networks
Huawei Technologies
Extreme Networks
CommScope
Opportunities
  • Indoor Positioning and Location-Analytics Revenue
  • High-Density Venue Connectivity
  • AI-Driven Network-as-a-Service in Emerging Markets

Enterprise WLAN Market 市場概要

企業向けWLAN市場は2025年に263.5億米ドルに達し、2026年には296.8億米ドルから2035年には891.2億米ドルに成長すると予測されており、予測期間(2026–2035)中のCAGRは13.65%となります。この加速は、2つの収束する力に根ざしています:企業はハイブリッドワークの義務をサポートするために無線インフラを再構築しており、米国だけでも2024年半ばまでにフォーチュン500企業の60%以上が恒久的なフレキシブルワークポリシーを採用することを約束しました。また、北米、ヨーロッパ、アジア太平洋の周波数規制当局は、無許可使用のために6 GHz帯全体を解放し、Wi-Fi 6EおよびWi-Fi 6E企業アクセスポイントのための新たな機会を創出しています [2]。

世代を超えた技術の変革が、企業キャンパス、病院、製造フロアにおけるレガシーWi-Fi 5ネットワークを解体しています。Wi-Fi 6およびWi-Fi 6E企業アクセスポイントは、リアルタイムのビデオコラボレーションやIoTセンサーのメッシュに不可欠なマルチギガビットスループットと決定論的レイテンシを提供します。クラウド管理された企業向けWLANソリューションは、ITチームがヘッドカウントを増やすことなく企業向けWLANの中央集権的な可視性とゼロトラストネットワークアクセスを追求する中で、最も成長している展開モデルを占めています。Wi-Fiアライアンスは2024年第3四半期までに2800以上のWi-Fi 6Eデバイスを認証し、初期のWi-Fi 7試験ではピーク容量を再び倍増させる320 MHzのチャネルが追加されています [4]。

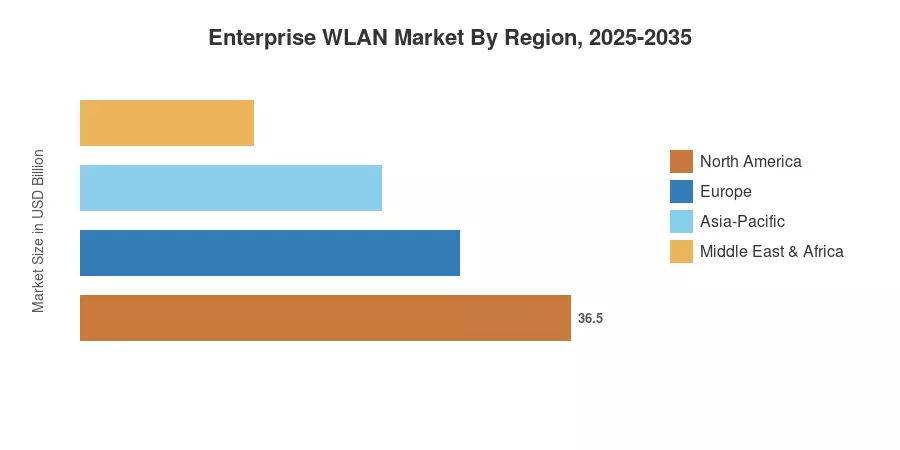
北米は企業向けWLAN市場の収益の約41.5%を占めており、深いIT予算と好意的なFCCの周波数規則に支えられています。アジア太平洋地域は、インドのデジタルインディア2.0の配分や中国のスマートキャンパスの義務によって、予測CAGR14.25%で最も成長している地域です。ヨーロッパは約24.8%のシェアを持ち、2030年までにすべての公共施設でギガビット接続を要求するEUのデジタル10年目標に推進されています [5]。スタジアムやキャンパス向けの高密度Wi-Fiが不可欠になり、企業Wi-Fiによる屋内位置情報が新たな位置分析収益を解放する中で、企業向けWLAN市場は10年で最も重要な拡大サイクルに入っています。

主な報告の要点

• コンポーネント別

  • ハードウェアは2025年に企業向けWLAN市場の収益シェアの64.8%を占め、レガシーコントローラーを置き換えるWi-Fi 6およびWi-Fi 6E企業アクセスポイントが主導しています
  • ソフトウェアは2035年までに14.95%のCAGRで成長すると予測されており、AI駆動のネットワーク管理およびクラウド管理された企業向けWLANソリューションによって推進されています

• 組織の規模別

  • 大企業は2025年に企業向けWLAN市場で158.8億米ドルを占め、キャンパス全体の刷新プログラムを反映しています
  • 中小企業は2035年までに14.10%のCAGRで最も高い成長率を記録しており、サブスクリプションベースのクラウド管理された企業向けWLANソリューションによって推進されています

• エンドユーザーの垂直別

  • ITおよび通信は2025年に企業向けWLAN市場の収益の31.20%を占めました
  • ヘルスケアは最も成長が早い垂直市場であり、2035年までに14.35%のCAGRで進展し、病院が資産追跡のために企業Wi-Fiを用いた屋内位置情報を拡張しています

• 展開モード別

  • オンプレミスソリューションは2025年に企業向けWLAN市場シェアの69.75%を占めました
  • クラウド管理された展開は2035年までに15.20%のCAGRで成長しており、企業が企業向けWLANのためのゼロトラストネットワークアクセスおよび中央集権的なポリシーエンジンを採用しています

• 地域別

  • 北米は2025年に企業向けWLAN市場で41.50%のシェアを持っています
  • アジア太平洋地域は2035年までに14.25%のCAGRで成長すると予測されています
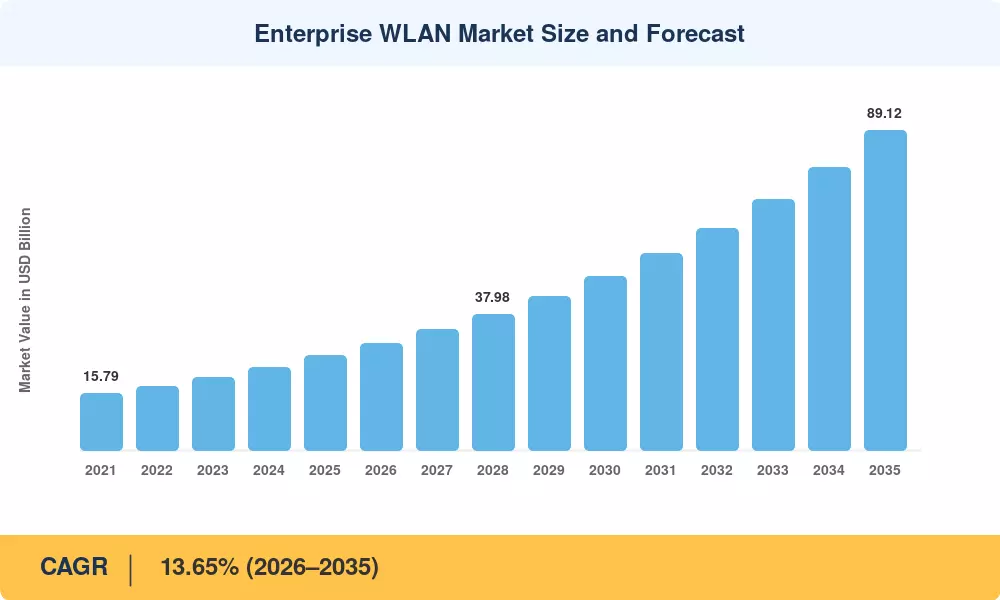
企業向けWLAN市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
Wi-Fi 6E/7スペクトラム拡張 ~22% グローバル 短期(≤2年) [2]
ハイブリッド&リモートワークインフラ ~18% 北米、ヨーロッパ 短期
クラウド管理WLANの採用 ~16% グローバル 中期(2〜4年)
ゼロトラスト&サイバーセキュリティの義務 ~14% 北米、ヨーロッパ、アジア太平洋 中期 [10]
IoT&高密度会場接続 ~12% グローバル 中期 [13]
屋内位置情報&ロケーション分析 ~10% 北米、アジア太平洋 長期(≥4年)
AI駆動のネットワーク管理 ~8% グローバル 長期

Wi-Fi 6EおよびWi-Fi 7スペクトラム拡張

FCCの2020年4月の決定により、6 GHz帯域で1,200 MHzを開放することが決まり、EU、韓国、ブラジルでも同様の決定が続きました。これにより、過去10年間で企業WLAN市場にとって最大の触媒が生まれました。これらのチャネルで動作するWi-Fi 6およびWi-Fi 6Eの企業アクセスポイントは、最大9.6 Gbpsの合計スループットと2 ms未満のレイテンシを提供し、リアルタイムのビデオ会議や工場フロアでのAR支援メンテナンスを可能にします[2]。Wi-Fi 7は、320 MHz幅のチャネルとマルチリンク操作でこの利点を拡張し、Cisco、HPE Aruba、Juniper Mistはすべて、2025年末までにWi-Fi 7アクセスポイントファミリーを大量出荷することを発表しました[4]。

ハイブリッドワークとキャンパス再設計

MicrosoftのWork Trend Index調査によると、73%の従業員が柔軟なリモートワークオプションが永続的に続くことを期待しており、企業は固定デスクではなくコラボレーションゾーンを中心にオフィスを再設計する必要があります。再設計された各フロアは、通常、Wi-Fi 6およびWi-Fi 6Eの企業アクセスポイントの密度を30〜40%増加させ、企業WLAN市場のハードウェア収益を直接拡大します。米国一般調達局は、2023年から2026年の間に連邦ビルの無線システムを近代化するために34億ドルを割り当てました[16]。

クラウド管理WLANの採用

クラウド管理の企業WLANソリューションは、オンサイトコントローラーの必要性を排除し、5年間で推定25%の資本支出を削減しながら、継続的なファームウェア更新と集中管理ポリシーの施行を提供します。たとえば、Juniper MistのAIエンジンは、ヘルプデスクのWi-Fiチケットの90%以上を自律的に解決し、Cisco Merakiは2024年第2四半期に全世界で500万台のクラウド管理ネットワークデバイスを超えたと報告しています。このシフトは、企業WLAN市場のソフトウェア収益を加速させ、ベンダーにとって定期的なサブスクリプション収入を生み出しています。

ゼロトラストネットワークアクセスの義務

米国の大統領令14028は、すべての連邦機関に2024会計年度末までにゼロトラストアーキテクチャを採用することを要求しており、企業WLAN市場は直接的な恩恵を受けています。なぜなら、企業WLANのためのゼロトラストネットワークアクセスは、アイデンティティを意識したアクセスポイント、マイクロセグメンテーション、および暗号化された東西トラフィックを要求するからです[10]。グローバルなゼロトラストセキュリティ市場自体は、2030年までに600億ドルを超えると予測されており、WLANベンダーは802.1X、RADIUS統合、およびデバイスの姿勢チェックをクラウド管理の企業WLANソリューションに組み込んで競争上の差別化要因としています。

制約の影響分析

以下の制約の割合は、企業WLAN市場のCAGRに対する推定の影響を反映しており、方向性を示すものであり、正確に測定可能ではありません。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
地域間のスペクトルの断片化 ~−6% グローバル 中期 [2]
Wi-Fi 6E/7アップグレードの高い初期コスト ~−5% 中小企業が多い市場 短期
レガシーAPのセキュリティ脆弱性 ~−4% グローバル 短期 [10]
熟練した無線技術者の不足 ~−3% 北米、ヨーロッパ 中期 [18]
密集した都市環境での干渉 ~−2% APACのメガシティ 長期 [13]

スペクトルの断片化

6 GHz帯は米国およびラテンアメリカの一部で無許可で使用可能ですが、インド、日本、およびいくつかの中東諸国の規制当局は、そのスペクトルの一部のみを割り当てており、または5G/IMT用に予約しているため、グローバルな企業WLAN市場の展開を複雑にするチャネルの可用性のパッチワークが生じています [2]。多国籍企業は地域特有のWi-Fi 6およびWi-Fi 6E企業アクセスポイントを在庫する必要があり、在庫コストが膨らみ、標準化された展開が遅れています。

中小企業へのアップグレードコストの圧力

200台のAPを持つキャンパスをWi-Fi 6E対応のハードウェアに置き換えるには、配線および現地調査費用を除いて、35万ドルから60万ドルの費用がかかります。厳しい利益率で運営している中小企業にとって、この資本の障壁は、クラウド管理の企業WLANソリューションが長期的な運用コストを削減しても、移行を遅らせます。ベンダーのファイナンスやAP-as-a-Serviceのサブスクリプションモデルがこのギャップに対処するために登場していますが、採用は企業WLAN市場全体で均一ではありません。

無線技術者の不足

米国労働統計局は、ネットワークエンジニアの需要が2032年までに6%増加すると予測していますが、大学レベルの無線専門プログラムは依然として不足しています [18]。CWNAおよびCWNE認定の専門家を競っている企業は、WLANプロジェクトの総コストに15〜20%の給与インフレを加え、成熟した経済における企業WLAN市場の拡大ペースを制約しています。

Enterprise WLAN Market 機会

屋内位置情報および位置分析収益

企業のWi-Fiを使用した屋内位置情報は、好奇心から収益機会へと変わりつつあります。Wi-Fiベースのリアルタイム位置システム(RTLS)を使用し、近接マーケティングやヒートマップ分析を行っている小売業者は、店内コンバージョンで12-18%の増加を見込んでいます。空港、病院、物流倉庫の合計可能な機会は2030年までに40億米ドルを超え、企業のWi-Fiを使用した屋内位置情報は企業WLAN業界の重要な成長ベクトルです。

高密度会場接続

スタジアムやキャンパス向けの高密度Wi-Fiは、スタジアム、コンベンションセンター、大学の講義室で前例のない規模で展開されています。NFLは2025シーズンまでに全30のスタジアムでWi-Fi 6Eを要求しており、2026年のワールドカップ会場(米国、カナダ、メキシコ)には、最低40 Gbpsの総無線容量が必要です [13]。これらのプロジェクトには、エンタープライズグレードのアクセスポイント、分析ダッシュボード、クラウド管理のエンタープライズWLANソリューションが統合されたプラットフォームが含まれています。

新興市場におけるAI駆動のネットワーク・アズ・ア・サービス

東南アジア、ラテンアメリカ、サハラ以南のアフリカのマネージドサービスプロバイダーは、社内ITチームを持たない中小企業向けに、Wi-Fi 6およびWi-Fi 6Eのエンタープライズアクセスポイントをサブスクリプション分析と統合しています。このNaaSアプローチは、ビジネスWLANの市場キャップエクスをオペックスに変更し、サイトごとのIT予算が5万米ドル未満の場所を開放します。

プライベート5GとWi-Fiの統合

プライベート5GとWi-Fi 6Eネットワークの両方を運営する企業は、遅延、コスト、カバレッジに基づいてトラフィックの方向を最適化できる統一管理プレーンを求めています。統合されたクラウド管理の法人WLANシステムとCBRS/プライベートLTEコントローラーを提供するベンダーは、2032年までに60億米ドルと予測されるプレミアムエンタープライズWLAN市場セクターでシェアを獲得するのに有利な位置にあります。

MSSP向けのゼロトラスト収益化

マネージドセキュリティサービスプロバイダーは、エンタープライズWLAN向けのゼロトラストネットワークアクセスをサブスクリプションオーバーレイとしてパッケージ化し、デバイスごとに月額2〜5米ドルを請求しています。2030年までに全世界で12億以上のエンタープライズWi-Fiエンドポイントが予測されており、これはハードウェア販売を超えたエンタープライズWLAN市場の多様化をもたらす定期収益の機会を生み出します。

Enterprise WLAN Market 今後の見通し

AI自律型ワイヤレスオペレーション

2030年までに、ガートナーは企業ネットワークオペレーションの60%がAIOpsプラットフォームを通じて完全に自動化されると予測しています。企業WLAN市場では、これはリアルタイムでチャネル幅、送信電力、クライアントステアリングを調整する自己修復型アクセスポイントに変換され、平均解決時間を数時間から数秒に短縮します。大規模言語モデルをクラウド管理の企業WLANソリューションダッシュボードに組み込むベンダーは、自然言語によるトラブルシューティングと予測的キャパシティプランニングを通じて差別化を図ります。

Wi-Fi 7と決定論的レイテンシ企業

Wi-Fi 7のマルチリンク操作と4K-QAM変調により、産業制御と遠隔医療のための1ミリ秒未満のレイテンシが実現され、制御された環境において企業Wi-Fiがプライベート5Gの信頼できる代替手段として位置付けられます [4]。企業WLAN市場では、2028年から2032年の間に2回目のアクセスポイント交換サイクルが見られ、Wi-Fi 6およびWi-Fi 6Eの企業アクセスポイントが高密度の会場でWi-Fi 7のトライバンドモデルに置き換わります。

統合型屋内インテリジェンスプラットフォーム

企業Wi-Fiによる屋内位置情報は、BLE、UWB、コンピュータビジョンと統合され、統一された空間インテリジェンス層を作成しています。これらの統合スタックを展開する小売業者、空港、病院は、基盤となる企業WLAN市場のハードウェアコストを大幅に上回る分析価値を引き出し、ベンダーのビジネスモデルをデータプラットフォームのサブスクリプションにシフトさせます。

持続可能性と循環経済の圧力

EUが提案した持続可能な製品のためのエコデザイン規制は、2028年までにネットワーク機器にエネルギー効率ラベルとリサイクル要件を課すことになります [9]。企業WLAN市場のベンダーはすでに、クライアントあたりの電力を30〜40%低減したアクセスポイントを開発しており、スタジアムやキャンパスの高密度Wi-Fi展開では、アイドル電力を25%削減するPoE予算ツールを採用しています。廃止されたAPの循環的な回収プログラムは、ESGを意識したバイヤーの調達基準となるでしょう。

地域市場シェア分析

地域 主要指標 (2025) 主要投資テーマ
北アメリカ 41.50%の収益シェア Wi-Fi 6Eキャンパスの刷新; ゼロトラストコンプライアンス
ヨーロッパ 24.80%の収益シェア デジタルデケードのギガビット義務; GDPRに基づくセキュリティ
アジア太平洋 14.25%のCAGR (2026–2035) スマートシティプログラム; 製造業のIoT
南アメリカ USD 13.2億 テレコム改革; デジタルインクルージョンプログラム
中東 & アフリカ 13.85%のCAGR (2026–2035) ギガプロジェクト; 教育のデジタル化
合計 USD 263.5億 —

企業WLAN市場は、スペクトル政策、デジタルインフラ投資、企業ITの成熟度によって形成された明確な地域的ダイナミクスを示しています。北アメリカとヨーロッパは導入ベースでリードしており、アジア太平洋と中東 & アフリカは、クラウド管理の企業WLANソリューションとスタジアムやキャンパス向けの高密度Wi-Fiの採用曲線が最も急激です [5]。

北アメリカ

国 主要指標 主要ドライバー
米国 地域シェアの78.5% 連邦のゼロトラスト義務; フォーチュン500キャンパスの刷新
カナダ CAGR 13.10% スマートビルディング戦略; 医療WLANの拡張
メキシコ USD 6.8億 ニアショアリングによる工場接続

米国は、連邦機関、医療システム、高等教育機関がWi-Fi 6およびWi-Fi 6Eの企業アクセスポイントを積極的に展開している、単一の最大の企業WLAN市場です。カナダのデジタルアンビション計画は、2028年までに政府のITネットワークを近代化するために40億カナダドルを割り当て、メキシコのニアショアリングブームはモンテレイとグアダラハラの工業回廊での工場フロアのワイヤレス構築を促進しています [16]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域シェアの22.4% インダストリー4.0工場Wi-Fiプログラム
英国 CAGR 13.45% NHSデジタルヘルスキャンパスの近代化
フランス USD 10.8億 パリ2024オリンピックの遺産会場のアップグレード
イタリア CAGR 12.90% デジタルイタリア2026のブロードバンド目標
スペイン USD 6.2億 観光セクター向けのスタジアムとキャンパスの高密度Wi-Fi
北欧諸国 CAGR 13.15% 教育セクターのデジタル化
ロシア USD 3.8億 国内ベンダーの代替プログラム
その他のヨーロッパ CAGR 12.75% EUコヒージョンファンドによる農村接続

ヨーロッパの企業WLAN市場は、2030年までにすべての学校、病院、公共施設でギガビット接続を義務付ける欧州委員会のデジタルデケード政策プログラムによって再形成されています [5]。ドイツのインダストリー4.0の採用は、自動車および製薬工場における決定論的遅延Wi-Fiの需要を引き続き促進しており、英国のNHS長期労働力計画は、キャンパス全体の企業ワイヤレスアップグレードを含むデジタルインフラに24億ポンドを割り当てています [9]。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの34.5% スマートキャンパスの義務; Huawei/H3Cの国内リーダーシップ
インド CAGR 15.10% デジタルインディア2.0; PM-WANI公共Wi-Fiスキーム
日本 USD 12.5億 社会5.0の産業ワイヤレス変革
韓国 CAGR 14.40% 6 GHzフルバンドの開放; 半導体キャンパスの構築
ASEAN CAGR 14.80% タイ、ベトナムのホスピタリティおよびスマートシティプログラム
その他のアジア太平洋 USD 4.5億 オーストラリア/NZの医療と教育

アジア太平洋は、企業WLAN市場で最も成長が早い地域であり、インドのPM-WANIイニシアティブ(1000万の公共Wi-Fiホットスポットを展開することを目指す)と、中国の新しい商業ビルが5000平方メートルを超える場合、企業グレードのワイヤレスを組み込む必要があるという要件によって推進されています [5]。ASEAN経済におけるクラウド管理の企業WLANソリューションの採用は、マネージドサービスプロバイダーが中堅企業向けにエントリーバリアを下げるNaaSバンドルを提供することで、前年比で倍増しています。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの58.2% テレコムの近代化; Anatelのスペクトル改革
アルゼンチン CAGR 12.65% 教育のデジタル化; ARSATバックボーンの拡張
その他の南アメリカ USD 2.8億 鉱業と農業のIoT接続

ブラジルのAnatelは、2022年に未許可の使用のために下位6 GHz帯域を割り当て、Wi-Fi 6およびWi-Fi 6Eの企業アクセスポイントをフルキャパシティで可能にした最初のラテンアメリカの国の一つとなりました。地域全体の企業WLAN市場の成長は、テレコムの自由化と、米州開発銀行の融資によって資金提供された教育セクターのデジタル化プログラムに密接に関連しています [15]。

中東 & アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの28.4% NEOMおよびビジョン2030のスマートシティ展開
UAE CAGR 14.50% エキスポシティの遺産; 観光とホスピタリティ
南アフリカ USD 2.1億 銀行および鉱業セクターのキャンパスWi-Fi
エジプト CAGR 13.70% 新行政首都の接続
その他のMEA USD 1.8億 教育と医療のデジタル化

サウジアラビアのNEOMおよびレッドシーグローバルプロジェクトは、基盤インフラとして企業グレードのWi-Fi 6Eを指定しており、2030年までに800百万ドルを超えるWLAN調達パイプラインを表しています [15]。UAEのエキスポシティドバイ開発は、混合用途のスマート地区全体にクラウド管理の企業WLANソリューションを展開しており、南アフリカの金融サービスセクターは、企業WLANのためのゼロトラストネットワークアクセスをサポートするために支店オフィスのワイヤレスをアップグレードしています。

地域別企業WLAN市場, 2025-2035

Enterprise WLAN Market 市場セグメンテーション

コンポーネント別

セグメント 主要指標 主な需要ドライバー
ハードウェア 64.80% シェア (2025) Wi-Fi 6E/7 アクセスポイントのアップグレードサイクル
ソフトウェア 14.95% CAGR (2026–2035) AI駆動の管理、クラウドダッシュボード
サービス USD 42.2 億 (2025) プロフェッショナルデプロイメントと管理された NaaS

ハードウェアは、すべての標準の移行が完全なアクセスポイントの刷新を引き起こすため、企業WLAN市場を支配しています — そして、Wi-Fi 6Eの波は10年で最大です。Wi-Fi 6およびWi-Fi 6Eの企業アクセスポイントは、IoTラジオとBLEビーコンを統合して出荷され、屋内位置情報を企業Wi-Fi機能と直接APシャーシにバンドルしています。一方、ソフトウェアは、クラウド管理された企業WLANソリューションがファームウェア、分析、企業WLANポリシーエンジンのためのゼロトラストネットワークアクセスを含む年間サブスクリプションにライセンスを移行するため、最も成長が早いコンポーネントです。

組織の規模別

セグメント 主要指標 主な需要ドライバー
大企業 USD 158.8 億 (2025) キャンパス全体の刷新; コンプライアンスの義務
中小企業 14.10% CAGR (2026–2035) クラウド管理された NaaS; サブスクリプション経済

大企業は、キャンパス全体の展開が数千のアクセスポイント、専用コントローラー、数年のサポート契約を含むため、企業WLAN市場の大部分を占めています。しかし、中小企業は、クラウド管理された企業WLANソリューションがオンサイトコントローラーの必要性を排除し、500人未満の従業員を持つ組織に企業グレードのセキュリティと分析をもたらすため、急速に追いついています。

エンドユーザーの垂直別

セグメント 主要指標 主な需要ドライバー
ITおよび通信 31.20% シェア (2025) データセンターの隣接; キャンパスの密度
ヘルスケア 14.35% CAGR (2026–2035) 患者追跡; 遠隔医療; 医療IoT
小売 USD 31.6 億 (2025) 企業Wi-Fi分析を用いた屋内位置情報
BFSI 13.45% CAGR (2026–2035) 支店の近代化; ゼロトラストコンプライアンス
製造 USD 27.5 億 (2025) OT/ITの統合; 決定論的レイテンシ
教育 13.90% CAGR (2026–2035) 1:1 デバイスプログラム; スマート教室の展開

ITおよび通信は、サービスプロバイダーとテクノロジー企業が最も密度の高い無線環境を運営しているため、企業WLAN市場をリードしています — データセンター、SOC、Wi-Fi 6およびWi-Fi 6E企業アクセスポイントが3年ごとに刷新されるキャンパスビルです。ヘルスケアは、FDA承認の接続デバイス、資産追跡のためのリアルタイム位置情報システム、スタジアムやキャンパスの信頼性が必要な遠隔医療プラットフォームによって推進される最も成長が早い垂直市場です。

展開モード別

セグメント 主要指標 主な需要ドライバー
オンプレミス 69.75% シェア (2025) 規制データ主権; レイテンシ制御
クラウド管理 15.20% CAGR (2026–2035) OpExモデル; 中央集権的ゼロトラストポリシー

オンプレミスのWLANコントローラーは、データ主権と超低レイテンシが交渉不可能な垂直市場で依然として企業WLAN市場を支配しています — 防衛、金融取引フロア、機密政府施設です。クラウド管理された企業WLANソリューションは、Cisco Meraki、Juniper Mist、HPE Aruba Centralのようなベンダーが、クラウド管理されたアーキテクチャが企業WLAN要件のためのゼロトラストネットワークアクセスを満たし、プロビジョニング時間を数週間から数時間に短縮できることを示しているため、15.20% CAGRでそのシェアを侵食しています[10]。

競争ベンチマーキング

エンタープライズWLAN市場は中程度の集中度を示しており、上位5社が世界の収益の約68〜73%を占めています。Ciscoは約36〜42%のシェアを持ち、支配的な地位を維持しています。一方、HPE ArubaとJuniper(合併待ち)は合計で18〜22%を占めています。残りの市場は地域の専門業者やクラウドネイティブの挑戦者に分散しています [19]。

会社名 推定収益シェア範囲 主要提供サービス 戦略的ポジショニング
Cisco Systems 約36〜42% Catalyst/Meraki AP、Cisco DNA Center、ThousandEyes 統合された可視性を持つフルスタックキャンパスネットワーキング
HPE Aruba Networking 約10〜14% Aruba Central、CXスイッチ、Wi-Fi 7 AP AI駆動のクラウド管理型エンタープライズWLANソリューション
Juniper Networks (Mist AI) 約6〜9% Mist AI AP、Marvisバーチャルアシスタント デジタルツインキャンパスモデリングによるAIファーストのワイヤレス
Huawei Technologies 約5〜8% AirEngine Wi-Fi 7、iMaster NCE 中国での支配的地位; MEAおよびASEANで拡大中
Extreme Networks 約3〜5% ExtremeCloud IQ、Universal AP 教育と医療向けのクラウドネイティブ管理
CommScope (RUCKUS) 約3〜5% RUCKUS One、SmartZoneコントローラー スタジアムやキャンパス向けの高密度Wi-Fi専門
Fortinet 約2〜4% FortiAP、FortiGate統合WLAN ゼロトラストネットワークアクセスを備えたセキュリティファーストのWLAN
Ubiquiti 約2〜4% UniFi AP、UniFiネットワークアプリケーション コスト効率の良い中小企業およびプロシューマー展開
H3C Technologies 約2〜3% MagicシリーズAP、CloudNet 中国国内市場; 政府および教育
Cambium Networks 約1〜3% cnPilot AP、cnMaestroクラウド 新興市場および屋外高密度接続

最近のニュースと動向

  • Cisco Systems (2024年9月): Catalyst CW9178Iを発表、すべてのバンドを同時にサポートする初のWi-Fi 7エンタープライズアクセスポイントで、スタジアムやキャンパスの高密度Wi-Fi展開をターゲットにしています [4]。
  • HPE Aruba Networking (2024年11月): AIOpsコパイロットを搭載したAruba Networking Centralを発表し、複数のサイトにわたるクラウド管理型エンタープライズWLANソリューションの自然言語トラブルシューティングを可能にしました。
  • Juniper Networks (2025年1月): Mist AIをWi-Fi 7アクセスポイント(AP47)と屋内位置情報機能で拡張し、仮想BLEを使用して1メートル未満の精度を達成するエンタープライズWi-Fiの強化を行いました。
  • 米国FCC (2024年3月): ポータブルおよびウェアラブルエンタープライズユースケース向けに6 GHzバンドで非常に低出力(VLP)デバイスを許可するルールを最終決定し、エンタープライズWLAN市場のアドレス可能な機会を拡大しました [2]。
  • 欧州委員会 (2024年6月): EU加盟国全体でWAS/RLANのために6 GHzバンド全体(5 945–6 425 MHz)を調和させる実施決定を発表し、Wi-Fi 6およびWi-Fi 6Eエンタープライズアクセスポイントの展開を加速しました [9]。
  • HPE–Juniper合併 (2024年8月): HPEによるJuniper Networksの140億ドルの買収提案が条件付きでEUの独占禁止法の承認を受け、エンタープライズWLAN市場の競争環境を再構築する可能性があります [19]。
  • Fortinet (2024年10月): FortiSASEと統合されたFortiAP Wi-Fi 7アクセスポイントを導入し、支店からクラウドまでのエンタープライズWLANファブリックのためのエンドツーエンドのゼロトラストネットワークアクセスを実現しました [10]。
  • インドTRAI (2025年2月): 無許可の屋内使用のために下位6 GHzバンドを開放することを推奨し、インドを高成長のエンタープライズWLAN市場機会として位置づけました [5]。

Enterprise WLAN Market Report Scope

パラメータ 詳細
市場範囲 エンタープライズWLAN市場 — グローバル、すべてのエンタープライズグレードのWi-Fiインフラストラクチャハードウェア、ソフトウェア、およびサービスをカバー
調査期間 2021–2035
CAGR 13.65% (2026–2035)
市場規模 (2025) 263.5億米ドル
市場規模 (2035) 891.2億米ドル
最も成長が早いセグメント クラウド管理型デプロイメント (15.20% CAGR); ヘルスケア垂直 (14.35% CAGR)
プロファイルされた企業 10 (Cisco, HPE Aruba, Juniper, Huawei, Extreme Networks, CommScope RUCKUS, Fortinet, Ubiquiti, H3C, Cambium)
評価通貨 米ドル億

よくある質問

Wi-Fi 7は企業キャンパス展開においてWi-Fi 6Eとどのように異なりますか?
Wi-Fi 7はマルチリンク操作と320 MHzのチャネルを導入し、ピークスループットを倍増させ、Wi-Fi 6Eの160 MHzの上限に対してレイテンシを1 ms未満に削減します。企業は、テレメディスンや産業制御などのレイテンシが重要なユースケースのためにWi-Fi 7を評価すべきです[4]。
CFOはフルキャンパスWLANの刷新からどのようなROIタイムラインを期待すべきですか?
ほとんどの企業は、ヘルプデスクのチケットの削減、ケーブル費用の低下、従業員の生産性の向上を通じて、Wi-Fi 6Eのアップグレードコストを18〜24ヶ月以内に回収します。クラウド管理のサブスクリプションは、キャッシュフローへの影響をさらにスムーズにします。
どの企業WLAN市場のベンダーが最も強力なAI駆動のトラブルシューティングを提供していますか?
Juniper MistのMarvisバーチャルネットワークアシスタントは、現在、自律的な根本原因の特定でリードしており、90%以上の無線問題を人間の介入なしに解決しています。HPE ArubaのAIOpsコパイロットは、そのギャップを急速に埋めています。
企業は既存のAPをすべて交換することなく、企業WLANのゼロトラストネットワークアクセスをどのように実装しますか?
FortinetとCiscoのオーバーレイソリューションは、ソフトウェアエージェントを介してネットワークエッジでゼロトラストポリシーの施行を可能にし、全体的なアップグレードではなく段階的なAPの交換を許可します[10]。
企業Wi-Fiによる屋内位置情報は、専用のBLEまたはUWBトラッキングインフラストラクチャに置き換えることができますか?
Wi-Fiベースの位置情報は、ゾーンレベルの分析に適した3〜5メートルの精度を提供しますが、サブメートルの資産追跡には依然としてUWBまたはBLEビーコンが必要です。ハイブリッド展開が実用的な推奨です。
クラウド管理の企業WLANソリューションを選択する際に最も重要な調達基準は何ですか?
APIのオープン性、マルチテナントサポート、データ居住オプション、保証されたSLA稼働時間を評価します。プロプライエタリファームウェアによるベンダーロックインのリスクが高まるため、オープンスタンダードを提供するプラットフォームを好むべきです。
スタジアムやキャンパスの高密度Wi-Fi展開は、個人のホットスポットからの干渉をどのように処理していますか?
会場運営者は、APベースのロゲ検出、クライアントステアリングアルゴリズム、6 GHz専用SSIDを使用して、管理されたトラフィックを個人デバイスから隔離します。指向性アンテナは、共通チャネルの干渉をさらに抑制します[13]。
著者
著者 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
共著者 Co-Author Profile Garvit Vyas LinkedIn Vice President - Operations
Garvit Vyas is a Research Analyst with experience in working across multiple industry domains in the market research sector. Over the past four years, he has been actively involved in analyzing diverse markets, gathering industry insights, and contributing to the development of comprehensive research reports. His work includes studying market trends, evaluating competitive landscapes, and supporting data-driven business insights. In the early phase of his career, Garvit worked on cross-domain research projects, which helped him build a strong foundation in market analysis, data interpretation, and industry intelligence across various sectors. Later, he transitioned into the Quality Control (QC) function, where he focuses on reviewing and refining research reports and marketing collaterals to ensure accuracy, consistency, and high editorial standards. His responsibilities include validating research data, improving report structure, and maintaining the overall quality of published content. Garvit is committed to maintaining strong research integrity and delivering reliable insights that support informed business decision-making.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Global Diameter Signaling Market
ケーススタディ
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.