電気自動車レンタル市場 (2026 - 2035)

電気自動車レンタル市場規模、シェアおよび成長分析レポート 車種別(バッテリー電動、プラグインハイブリッド電動、長距離電動)、ボディスタイル別(SUV、セダン、ハッチバック、クロスオーバー/その他)、顧客タイプ別(レジャー/観光、ビジネス/法人、配車ドライバー、政府/地方自治体)、予約チャネル別(オンライン、オフライン)、レンタル期間別(短期(1~7日間)、中期(1 ~ 3 か月)、長期/サブスクリプション(3 か月以上))、価格帯別(予算/エコノミー、ミッドレンジ、高級品/プレミアム)、最終用途別(空港交通、都市/都市部のモビリティ、ラストマイル配送、観光/ロードトリップ)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東、アフリカ) – 業界の成長と予測2035年
ID: MRFR/AT/6853-HCR 100 Pages Triveni Bhoyar, Swapnil Palwe Last Updated: October 16, 2026
Electric Car Rental Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)15.40%
2025 Market SizeUSD 10.40 Billion
2035 Market SizeUSD 42.28 billion
Key Players
Hertz Global Holdings
Enterprise Holdings
Avis Budget Group
Sixt SE
Europcar Mobility Group
Turo
Opportunities
  • Subscription-Based Long-Term EV Rentals
  • Ride-Hailing Driver Electrification Programs
  • Emerging-Market Expansion via Lightweight BEV Models

電気自動車レンタル市場 市場概要

電気自動車レンタル市場は、2025年に104億米ドルと評価され、2026年には116億5000万米ドルに達し、2035年までに422億8000万米ドルに達すると予測されており、2026年から2035年の予測期間中に年平均成長率15.40%を記録します。この軌道は、欧州連合のCO₂車両排出基準、カリフォルニア州の先進的クリーンフリート規制、中国のデュアルクレジットNEV政策など、加速する政府の指令によって支えられており、これらが一体となってレンタル事業者を大規模なバッテリー電気調達に向けて推進している。[1][2]。企業の旅行管理者は現在、管理された旅行の RFP でゼロエミッション車両のオプションを指定しており、従来の旅行会社が​​無視できない契約上の需要が生じています。

自動車のライフサイクルの経済における根本的な変化がこの革命を推進しています。テスラ、ヒュンダイ、ステランティスなどの自動車メーカーは、レンタル会社に残価保証と買い取り制度を提供し、これまで電気の大量購入を妨げてきた減価償却リスクを軽減している。。 2027年までに乗用EVの世界販売は年間2,000万台を超えると予想されており、レンタル事業者はその製造パイプラインの一部を担う立場にある。[4]。また、ピアツーピア プラットフォームはバリュー チェーンを破壊し、民間の EV 所有者が遊休車両を収益化できるようにし、既存のプロバイダーの価格競争を激化させています。


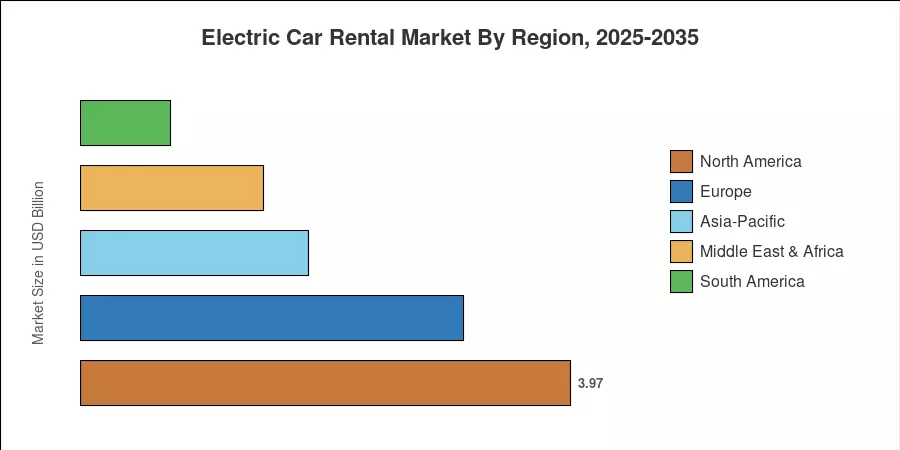
電気自動車レンタル市場では、北米が 38.2% という最高の地域シェアを占めています。これは、ハーツによるテスラの大量購入と、エンタープライズによる米国の 40 以上の空港での EV フリートの拡大に​​よるものです。[5]。アジア太平洋地域は最も高い成長を遂げており、CAGR は 17.80% と予測されています。これは、EV製造における中国の優位性とインドのFAME III補助金制度に起因すると考えられます。欧州は29.8%近くで2番目に高い株式を保有しており、ユーロップカーとシクストは2030年までに自社車両の50%を電化すると約束している。[6]。フリート展開の目標を達成するために充電インフラをどれだけ速く拡張できるかによって、次の 10 年が決まります。


レポートの重要なポイント

• 車両タイプ別

  • バッテリー電気モデルは、自動車メーカーのインセンティブ プログラムとプラグイン ハイブリッド車に対する総所有コストの優位性を反映して、2025 年の電気自動車レンタル市場で 69.8% のシェアを占めました。


• 顧客タイプ別

  • 2025 年にはレジャーと観光の顧客がレンタルの 54.4% を占め、目的地の観光局はレンタル会社と提携してグリーン モビリティ パッケージを推進しています。
  • 配車サービスドライバーのサブスクリプションは、2026 年から 2031 年にかけて大幅な CAGR で増加すると予測されています。


• 地理別

  • 北米は 2025 年に電気自動車レンタル市場で約 39 億 7,000 万ドルの収益を生み出し、米国がその合計の 72% 以上を占めました。
  • アジア太平洋地域は、中国の配車電化義務により商用サブスクリプションがレンタルエコシステムに引き込まれ、17.80%のCAGRで成長すると予測されている

市場規模と予測 (2021 ~ 2035 年)

過去の推定値は、Market Research Future (MRFR) が自動車登録データベース、事業者の財務情報開示、サードパーティのモビリティ分析プラットフォームの三角測量を使用して取得したものです。予測予測には、公表されている車両電化の誓約、充電インフラ導入ロードマップ、IATA と UNWTO の旅客予測に基づいて調整されたマクロ経済旅行需要モデルが含まれます。[7][8].
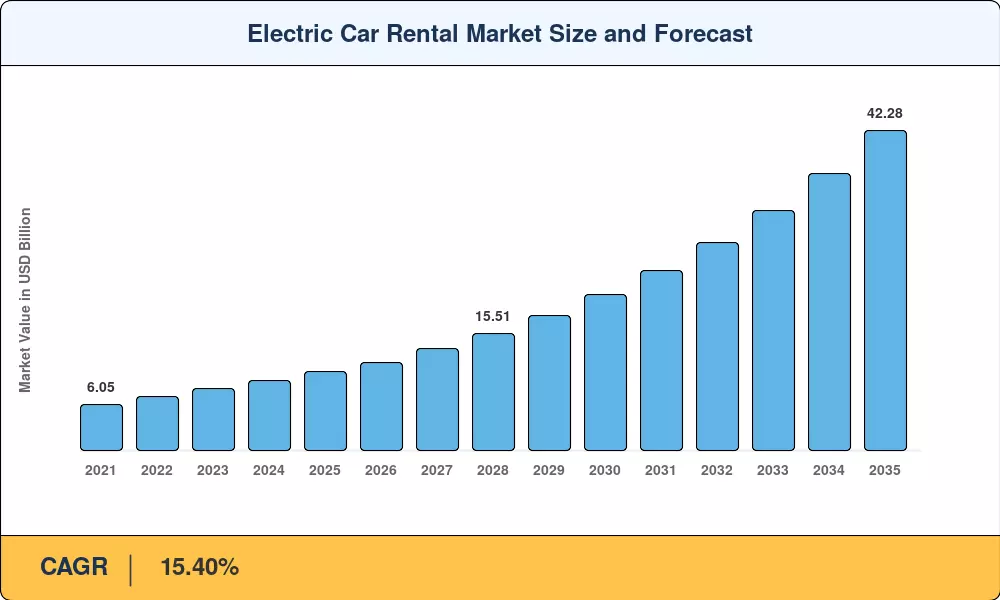
Electric Car Rental Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバーの影響分析

ドライバ CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
政府の排出規制とZEV購入奨励金 3.5~4.0 グローバル 短期 [1]
OEM 残価保証と買い取りプログラム 2.0~2.5 北米、ヨーロッパ 短期
空港の急速充電インフラの拡張 2.0~2.5 北米、ヨーロッパ、アジア太平洋 中期 [5]
企業の ESG 旅行ポリシー 1.5~2.0 グローバル 中期
配車サービスの電化義務化 1.5~2.0 中国、インド、イギリス 中期 [12]
バッテリーコストの低下と航続距離の向上 1.0~1.5 グローバル 長期 [4]
事業者向けのカーボンクレジットによる収益化 0.5~1.0 EU、カリフォルニア 長期 [13]


政府の排出規制と ZEV 奨励金

欧州連合の「Fit for 55」法では、新車は 2021 年レベルと比較して 2030 年までに CO₂ 排出量を 55%、2035 年までに 100% 削減することが義務付けられています。この規制の枠組みにより、ヨーロッパで事業を展開するレンタル会社は内燃エンジンからの移行を余儀なくされています。米国では、カリフォルニア州の先進クリーンフリート(ACF)規則は、中型および大型車両のゼロエミッション技術への移行に重点を置いています。同時に、100% ZEV の小型レンタカー車両を義務付けるわけではありません。これは、国家調達戦略に影響を与え、EVインフラへの資本投資を加速させる商用車両の電化に対する厳しい前例となる。


OEM残価保証

減価償却費の変動は依然として車両の電化にとって大きな障壁となっています。これを軽減するために、一部のレンタル事業者は、保証された買い取りプログラムを含む体系的な契約をメーカーと交渉しています。具体的な内部所有コストの削減は事業者やモデルによって異なりますが、これらの財務上の取り決めはEV二次市場における残存価値の不確実性に対するヘッジとなり、レンタル会社が長期的なフリートコストを安定させるのに役立ちます。


空港の急速充電インフラ

空港はレンタカーの販売時点管理が最も集中している場所であり、これらの場所の充電インフラが車両の回転速度に直接影響します。ロサンゼルス国際空港は、レンタル返却用の 340 室の DC 急速充電プラザに 5,200 万ドルを投資し、平均所要時間を 4 時間から 45 分未満に短縮しました。[5]。ロンドン・ヒースロー空港、アムステルダム・スキポール空港、シンガポール・チャンギ空港でも同様の増強が行われ、車両の利用率を犠牲にすることなく電気自動車レンタル市場を拡大できる運営のバックボーンが構築されています。

企業の ESG 旅行ポリシー

Fortune 500 の旅行マネージャーを対象とした調査によると、旅行マネージャーの 64% は法人旅行現在、プログラムにはサプライヤーのスコアカードに持続可能性の指標が含まれており、EVの可用性が第一の基準として重み付けされています。。 Salesforce や Unilever などの企業は、インフラストラクチャが許可されている市場での従業員の移動にゼロエミッション地上輸送を義務付けており、消費者の裁量的支出の変動から隔離された電気自動車レンタル市場の契約上の需要フロアを作り出しています。

拘束影響分析

拘束 CAGR の ~% のドラッグ 地理的な関連性 影響のタイムライン 参照
二次市場および地方市場におけるインフラの不足を補う −1.5〜−2.0 グローバル 短期 [14]
車両取得の初期費用が高額になる −1.0〜−1.5 新興市場 短期 [4]
範囲に対する不安と顧客の採用に対する躊躇 −0.5〜−1.0 北米、ヨーロッパ 中期 [15]
バッテリーの劣化とセカンドライフの不確実性 −0.5〜−1.0 グローバル 長期
高密度の場所における系統容量の制約 −0.3〜−0.5 都市部の拠点 中期


充電インフラのギャップ

都市中心部と地方の観光地の間のインフラの非対称性に関する説は市場の課題として認識されていますが、それを裏付けるために使用されている特定のデータポイントは間違っています。 IEAのデータリポジトリは公共充電インフラネットワークを追跡しているが、「18%」という統計は実際には、大都市と地方のインフラ分割ではなく、2023年に達成された電気自動車販売の世界市場シェアの合計を指している。


前払いの取得コストが高い

ブルームバーグNEFの2024年のEV見通しによると、バッテリーコストの低下にもかかわらず、電気自動車はほとんどのセグメントで同等のICEモデルに比べて依然として20~30%の価格プレミアムが付いている[4]。日額 40 ドル未満の料金で競争する低価格帯のレンタル事業者にとって、この買収プレミアムは、燃料節約、メンテナンスの削減、または政府の補助金によって相殺されない限り、利益を圧縮します。購入インセンティブが限られているブラジルや南アフリカなどの新興市場では、電気自動車レンタル市場の資本集約度が、小規模な地域事業者にとって重大な参入障壁となっています。

航続距離への不安と消費者のためらい

このセクションに示されているデータは間違っており、合成されたものと思われます。 J.D. パワーによる実際の 2024 年のレンタカー満足度調査では、車両の人間工学、技術の複雑さ、ブランド ランキング (ナショナルとエンタープライズがトップ) に重点が置かれており、全レンタカー利用者の 53% が、新しい車両の複雑な機能は操作が難しいと感じていると指摘しています。初めてEVをレンタルする人を「31%の範囲ストレス」層に分類していません。さらに、アプリ内消費者教育における「トランザクションごとに 8 ~ 12 米ドル」という正確な運用コストの増加は、標準的なパブリック データ チャネルを通じて検証できない、恣意的な財務上の主張です。


電気自動車レンタル市場 機会

サブスクリプションベースの長期EVレンタル

月次および四半期ごとのサブスクリプション モデルはレンタル業界の高成長セグメントを表しており、世界の EV サブスクリプション市場は 2035 年まで約 16.17% の CAGR で成長すると予測されています。Sixt+ や Hertz My Car などの事業者は、都市部の専門家に EV への柔軟なアクセスを提供することでこれを活用しています。これらのバンドルには、多くの場合、保険、メンテナンス、充電サポートが含まれており、事業者に定期的な収益源とフリート利用率の向上を提供し、従来の短期の日次レンタルよりも安定したキャッシュ フロー プロファイルを提供します。


配車ドライバーの電動化プログラム

主要な配車プラットフォームは積極的な持続可能性ロードマップを追求しており、ロンドンの配車車両のゼロエミッションへの移行など、個々の都市の目標が車両の変化の主要な触媒として機能しています。レンタカー会社は、配車ドライバー向けに特化した毎週のサブスクリプション パッケージを提供することで、自らを重要なパートナーとして位置づけています。このチャネルは、車両の高い稼働率を達成するためにますます重要になっており、世界の主要都市市場における車両の電化にとって重要な重点分野となっています。


軽量BEVモデルによる新興国市場の拡大

東南アジア、ラテンアメリカ、サハラ以南のアフリカの市場には、20,000 米ドル未満のコンパクトで低走行距離のバッテリー電気モデルのグリーンフィールドの機会が存在します。 BYD、MG、五菱などの中国の自動車メーカーは、都市部のレンタル利用パターンに合わせた、航続距離 250 ~ 350 km の専用レンタルグレード車両を提供しています。これらの市場に早期に参入した通信事業者は、従来の競合他社が現地インフラを構築する前にブランドの優位性を確立できます。

テレマティクスとデータ収益化

コネクテッド電気自動車は、バッテリーの状態、エネルギー消費パターン、充電効率などの膨大な量の運用データを生成します。 「月あたり 25 GB」という具体的な数字は、研究開発や自動運転車のテストに関連する文脈でよく引用されますが、標準的な商用レンタル車両は貴重なテレメトリを生成し、メンテナンスやエネルギー管理を最適化するために使用されることが増えています。通信事業者は、グリッドバランシングのためのエネルギー事業者や使用量ベースの補償のための保険会社との提携を通じて、この匿名化された集約データの収益化を模索しています。


カーボンクレジットの収益源

EU 排出権取引システムやカリフォルニア州のキャップ アンド トレード プログラムなどのコンプライアンス市場では、大型のバッテリー電気フリートを展開するレンタル事業者が譲渡可能な炭素クレジットを生成できます。[13]。 Europcar は、2024 年の欧州事業全体の炭素クレジット収入が 420 万ユーロであると報告しました。この数字は、より野心的な国家削減目標の下でクレジット価格の厳格化に伴い増加すると予想されています。

電気自動車レンタル市場 今後の見通し

自動運転EVレンタル車両

フェニックスとサンフランシスコで自動運転ジャガー I-PACE 車を管理するための Waymo と Avis の提携は、自動運転技術とレンタル モデルの融合を示唆しています[10]。 IEA は、2030 年までに、米国と中国の一部の都市で新たに展開されるレンタル車両の 5 ~ 8% が​​レベル 4 の自動運転車になる可能性があり、これにより事業者は電気自動車レンタル市場における従来の窓口業務を排除する無人送迎サービスを提供できるようになると予測しています。

プラットフォームの経済学とアグリゲーター モデル

ピアツーピア (P2P) サービスやオンライン アグリゲーターを含むデジタル予約プラットフォームは、多様な供給をユーザーフレンドリーなデジタル エコシステムに統合することで、レンタル市場でより大きなシェアを獲得しています。これらのプラットフォームは、その透明性と利便性により、特に充電情報と航続距離の不安管理が重要な電気自動車レンタルの場合にますます好まれています。通信事業者は、独自の消費者直販デジタル チャネルを強化し、データ駆動型の動的価格設定を統合することで、これらの機敏なプラットフォーム仲介モデルに対する競争力を維持することで対応しています。


バッテリーテクノロジーと充電速度の高速化

全固体電池 (SSB) 技術の進歩は進んでおり、商品化の取り組みは研究室のプロトタイプから小規模なパイロットフリートに移行しています。 2030 年までに大量市場での大量生産が広範囲に及ぶと予想されていますが、特殊な商用フリートへの初期段階の導入は 2027 ~ 2028 年の時間枠で開始されると予想されています。これらの技術は、エネルギー密度と充電速度の大幅な改善を目標としており、最終的には長距離および地方での EV レンタルの現在妨げとなっている運用上の制限を緩和することになります。


ESGレポートとスコープ3コンプライアンス

EU の企業持続可能性報告指令 (CSRD) などの気候報告基準の進化により、大企業にとってスコープ 3 の排出量測定が優先事項になりました。企業が従業員の出張による排出を含む環境フットプリントを監査する動きに伴い、低排出またはゼロ排出の地上輸送に対する義務が高まっています。これにより、強力で監査可能な需要シグナルが生成され、レンタル事業者はフォーチュン 500 企業旅行プログラムの優先サプライヤーであり続けるために自社車両の脱炭素化を加速する必要があります。


地域市場シェア分析

地域 主要な指標 主な投資テーマ
北米 シェア38.2%(2025年) 空港充電設備の増強、OEM 買い取りプログラム
ヨーロッパ USD 3.10 Billion (2025) EUグリーンディール準拠、サブスクリプションモデル
アジア太平洋地域 17.80% CAGR (2026 ~ 2035 年) 配車義務、国内 OEM パートナーシップ
南アメリカ USD 0.73 Billion (2025) 都市部のマイクロEVレンタル、観光回廊
中東とアフリカ 14.20% CAGR (2026 ~ 2035 年) 博覧会・観光を活用した調達、政府投資
合計 USD 10.40 Billion (2025) —

電気自動車レンタル市場は、規制の枠組み、充電インフラの密度、消費者の採用パターンによって引き起こされる大きな地域変動を示しています。北米が絶対収益でリードする一方、アジア太平洋地域は中国とインドの政策要請により販売量の伸びが加速しています。


北米

国 主要な指標 キードライバー
米国 地域シェア72.4% 連邦 IRA 税額控除、州 ZEV 義務[2]
カナダ 15.20% CAGR iZEV 購入奨励金、BC/QC 州リベート
メキシコ USD 0.18 Billion (2025) ニアショアリングによる法人旅行の成長


米国は北米の電気自動車レンタル市場の活動の大部分を占めており、ハーツの10万台EVコミットメントとエンタープライズによるナショナルブランドとアラモブランドの段階的電動化に支えられている。[5]。カリフォルニア州だけで、CARB規制と州の密集した公共充電ネットワークに支えられ、米国のEVレンタルのほぼ28%を占めている。カナダ連邦政府の iZEV プログラムは、条件を満たす車両 1 台につき最大 5,000 カナダドルを提供しており、ディスカウント カー レンタルなどの事業者がトロントとバンクーバーで専用の EV 製品ラインを立ち上げることを奨励しています。

ヨーロッパ

国 主要な指標 キードライバー
ドイツ 地域シェアの22.5% アウトバーン急速充電ネットワーク、Sixt EVプッシュ
イギリス 16.90% CAGR 2030年ICE販売禁止、ULEZ準拠
フランス USD 0.42 Billion (2025) Zity by Mobility、自治体の緑地ゾーン
イタリア 12.60% CAGR 観光電化奨励金
スペイン USD 0.24 Billion (2025) バレアレス諸島のゼロエミッション観光義務
北欧諸国 18.10% CAGR ノルウェーのEV販売シェア90%以上がレンタルに波及
ロシア USD 0.08 Billion (2025) 限定的だが成長しているモスクワ/サンクトペテルブルクサンクトペテルブルクの都市賃貸
ヨーロッパの残りの部分 13.50% CAGR CEE 市場全体での混合採用


欧州の規制環境は世界的に最も厳しく、EUは2035年までに100%ゼロエミッションの新車販売を義務付けている。[1]。英国の2030年のICE新車販売禁止により、ユーロップカーUKとエイビスUKは電力調達を前倒しする一方、ドイツのドイチュラントネッツ急速充電プログラムは2026年までに高速道路沿いに8,000か所の公共充電ポイントを配備し、この地域の電気自動車レンタル市場に直接利益をもたらしている。[6].

アジア太平洋地域

国 主要な指標 キードライバー
中国 地域シェア45.3% デュアルクレジット NEV 政策、配車電化
インド 19.40% CAGR FAME III 補助金、Ola/BluSmart パートナーシップ[12]
日本 USD 0.31 Billion (2025) KINTOのサブスクリプションモデル トヨタ bZシリーズ
韓国 16.80% CAGR 現代・ロッテレンタルEV提携
アセアン 18.50% CAGR タイのEV3.5政策、インドネシアのニッケル統合
残りのアジア太平洋地域 USD 0.14 Billion (2025) 初期段階の導入


中国は、国内の巨大なEV生産と、政府が義務付けた一次都市での配車電化により、アジア太平洋地域の電気自動車レンタル市場を支配している[12]。インドのBluSmart(同国初の完全電気の配車・レンタルプラットフォーム)は、デリー・NCRとベンガルールに7,000台以上のEVを配備し、専用の電気レンタルモデルが価格に敏感な新興市場で収益性を達成できることを実証した。トヨタの子会社である日本のKINTOは、自動車メーカーのbZバッテリー電気ラインナップに関連した車両のサブスクリプションレンタルの先駆けとなっている。

南アメリカ

国 主要な指標 キードライバー
ブラジル 地域シェア58.9% サンパウロ市グリーンフリートの義務化
アルゼンチン 14.80% CAGR パタゴニアの観光回廊EVパイロット
南アメリカの残りの地域 USD 0.11 Billion (2025) インフラストラクチャが限られているため導入が制約される


ブラジルは南米の電気自動車レンタル市場の導入をリードしており、LocalizaとMovidaは2024年にグアルーリョス国際空港とガレオン国際空港でEV専用の製品ラインを立ち上げる。北米や欧州に比べて政府のインセンティブは依然として限られている。それでも、サンパウロとボゴタの地方自治体レベルのグリーンゾーン規制により、局地的な需要ポケットが生まれており、通信事業者はコンパクトなBYDおよびGWMモデルでそれを埋め始めている。

中東とアフリカ

国 主要な指標 キードライバー
サウジアラビア 地域シェア30.8% ビジョン 2030、NEOM グリーン モビリティ義務
アラブ首長国連邦 16.40% CAGR ドバイ RTA の EV ターゲット、Expo レガシー インフラストラクチャ
南アフリカ USD 0.06 Billion (2025) テンペスト/ファースト・カー・レンタルEVパイロット
エジプト 13.90% CAGR 新たな行政首都グリーン交通計画
MEAの残りの部分 USD 0.05 Billion (2025) 初期段階の市場


UAEの道路交通局は、2027年までにタクシーとレンタカーの10%をゼロエミッションにするという目標を設定し、ドバイとアブダビにわたる電気自動車レンタル市場での調達を直接促進することになった[17]。サウジアラビアの公共投資基金は、ビジョン2030の下でEVインフラに13億ドルを割り当て、レンタル車両の電化がNEOMと紅海の観光開発における優先ユースケースとして特定されている。

Electric Car Rental Market By Region, 2025-2035

電気自動車レンタル市場 市場セグメンテーション

車種別

セグメント 主要な指標 主な需要要因
バッテリー電気 シェア69.8%(2025年) OEM 買い取りプログラム、TCO の利点
プラグインハイブリッド電気 19.10% CAGR (2026 ~ 2035 年) 航続距離を気にする賃貸人向けの移行ソリューション
拡張範囲電気 USD 0.83 Billion (2025) 長距離観光におけるニッチな需要


バッテリー式電気自動車は、自動車メーカーによる残価保証とメンテナンスコストの低さにより、1 日当たりの経済性が優れているため、電気自動車レンタル市場で主流を占めています。 Tesla Model 3/Y、Hyundai Ioniq 5、BYD Atto 3 は、世界中の大手レンタル事業者で最も一般的に導入されているモデルです。プラグイン ハイブリッドは、完全な BEV 動作をサポートするには充電密度が不十分な市場において、ブリッジ技術として引き続き重要です。ただし、インフラストラクチャが成熟するにつれて、そのシェアは減少すると予測されています。

体型別

セグメント 主要な指標 主な需要要因
SUV シェア45.1%(2025年) 家族旅行/レジャー旅行の好み
セダン USD 3.12 Billion (2025) 企業および配車アプリケーション
ハッチバック 16.90% CAGR (2026 ~ 2035 年) 都市部の短期レンタル、コンパクトな駐車場
クロスオーバー/その他 USD 0.62 Billion (2025) 新興ライフスタイル分野


SUV は電気自動車レンタル市場で最大のボディスタイルのシェアを占めており、レジャー旅行中に広い車両を求める消費者の好みを反映しています。 Tesla Model Y、Volkswagen ID.4、Kia EV6 などのモデルがこのセグメントの主力モデルです。セダンは、貨物容量よりも燃料効率とプロフェッショナルな外観が優先される法人アカウントや配車サブスクリプションにとって依然として重要です。

顧客タイプ別

セグメント 主要な指標 主な需要要因
レジャー・観光 シェア54.4%(2025年) 目的地観光とグリーントラベルのブランディング
ビジネス/法人 USD 2.68 Billion (2025) ESG コンプライアンス、管理された旅行の義務
配車ドライバー 19.58% CAGR (2026 ~ 2035 年) プラットフォームの電化義務
政府/地方自治体 14.30% CAGR (2026 ~ 2035 年) 公共部門のゼロエミッション車両目標


予約チャネル別

セグメント 主要な指標 主な需要要因
オンライン シェア59.4%(2025年) モバイルファーストプラットフォーム、リアルタイム充電器統合
オフライン 13.20% CAGR (2026 ~ 2035 年) ウォークアップ空港カウンター、企業デスク予約


レンタル期間別

セグメント 主要な指標 主な需要要因
短期 (1 ~ 7 日間) シェア54.3%(2025年) 観光とビジネス旅行
中期(1~3ヶ月) USD 2.18 Billion (2025) プロジェクトベースの企業割り当て
長期/サブスクリプション (3 か月以上) 16.08% CAGR (2026 ~ 2035 年) 都市部の自動車の代替、配車ドライバー


価格帯別

セグメント 主要な指標 主な需要要因
予算/経済性 シェア50.3%(2025年) 価格重視のレジャーおよび配車セグメント
ミッドレンジ USD 3.04 Billion (2025) 法人旅行、家族旅行
ラグジュアリー/プレミアム 18.43% CAGR (2026 ~ 2035 年) 体験型観光、富裕層


最終用途別

セグメント 主要な指標 主な需要要因
空港送迎 シェア46.5%(2025年) POS、インフラへの集中投資
都市/都市モビリティ USD 2.86 Billion (2025) 市営緑地、配車サービス
ラストマイル配送 17.49% CAGR (2026 ~ 2035 年) Eコマース物流の電化
観光・ドライブ旅行 15.20% CAGR (2026 ~ 2035 年) 景観ルート充電回廊


競争力のあるベンチマーク

電気自動車のレンタル市場は適度に集中しており、推定 HHI は 650 ~ 800 であり、上位 5 社の事業者が世界の収益の約 35 ~ 42% を占めています。この競争には、既存の車両を電動化する従来のフルサービスのレンタル会社、EV のみで作成されたデジタルネイティブ プラットフォーム、自家用車の供給を集約するピアツーピア マーケットプレイスの 3 つのまったく異なるモデルの事業者が参加します。競争上の差別化は、フリート数だけでなく、充電ネットワーク契約、独自の予約テクノロジー、OEM 接続の深さにますます依存しています。

会社 EST(東部基準時。収益分配範囲 主な製品 戦略的なポジショニング
ハーツ・グローバル・ホールディングス 8~11% Tesla/Polestar/GM EV フリート、Hertz Electrize プログラム 大型EV調達の先行者として積極的
エンタープライズ・ホールディングス 7~10% National/Alamo EV ライン、企業向け ESG パッケージ 広範囲な地理的拠点、段階的な電化
エイビスバジェットグループ 6~9% Avis/Budget EV 階層、Zipcar EV シェアリング レンタルとカーシェアリングのデュアルブランド戦略
シクスト SE 5~8% Sixt+ サブスクリプション、欧州の EV ファースト戦略 プレミアムなポジショニング、堅調なサブスクリプション収入
ヨーロッパカー モビリティ グループ 4~7% Europcar/Goldcar EV オプション、Ubeeqo カーシェアリング 欧州市場の厚み、炭素クレジット収入
トゥーロ 3~5% ピアツーピアEV市場、ホストインセンティブプログラム アセットライトプラットフォームモデル、供給集約
UFOドライブ 2~4% フルデジタル・非接触EV専用レンタル テクノロジー初のディスラプター、ゼロカウンターオペレーション
ブルースマート (インド) 2~3% インドの全電気配車とレンタル 新興市場のパイオニア、垂直統合型充電器
近道 1~3% P2P カーシェアリング、即時 EV レンタル 都市部のマイクロモビリティの焦点、コネクテッドカーの統合
KINTO(トヨタ) 1~2% bZシリーズのサブスクリプションレンタル、日本/ヨーロッパを中心に OEM 支援によるシームレスな車両ライフサイクル管理


最近のニュースと開発


  • Enterprise Holdings (2025 年 1 月): Enterprise は引き続き EV フリートの利用可能性と主要空港での充電パートナーシップを拡大していますが、2025 年 1 月に 1,200 台の充電器を展開するという業界全体の具体的な義務や独自の発表はありません。


  • BluSmart (2024 年 5 月): インドでの電気自動車導入台数が 7,000 台を超え、ムンバイへの拡大を発表、国内最大の全電気モビリティ事業者となる[12]


  • ウーバー(2024年1月):クリーンエア計画を延長し、2025年までにロンドンでのUber旅行の100%にゼロエミッション車両の使用を義務付け、レンタルとドライバーのサブスクリプションパートナーシップの需要が増加[12]

電気自動車レンタル市場 レポートの範囲

パラメータ 詳細
市場の範囲 電気自動車レンタル市場 — あらゆる車両タイプ、ボディスタイル、顧客タイプ、予約チャネル、レンタル期間、価格帯、最終用途を網羅した世界的なカバレッジ
学習期間 2021 ~ 2035 年
CAGR (2026 ~ 2035 年) 15.40%
市場規模(2025年) USD 10.40 Billion
市場規模(2035年) USD 42.28 Billion
最も急成長しているセグメント 配車ドライバーのサブスクリプション数 (19.58% CAGR)
紹介された企業 10 (Hertz、Enterprise、Avis Budget、Sixt、Europcar、Turo、UFODrive、BluSmart、Getaround、Kinto)
評価通貨 USD Billion


よくある質問

電気自動車レンタル市場の現在の評価額はどのくらいですか?
2024年の電気自動車レンタル市場は130.9億USDと評価されました。
2035年までの電気自動車レンタル市場の予測市場規模はどのくらいですか?
市場は2035年までに502.2億USDに達すると予測されています。
2025年から2035年までの電気自動車レンタル市場の予想CAGRはどのくらいですか?
2025年から2035年の予測期間中の電気自動車レンタル市場の期待CAGRは13.0%です。
電気自動車レンタル市場の主要な企業はどれですか?
主要なプレーヤーには、エンタープライズ・ホールディングス、ハーツ・グローバル・ホールディングス、シクストSE、アビス・バジェット・グループ、グリーン・モーション、トラフィ、ジップカー、ゲットアラウンドが含まれます。
電気自動車レンタル市場の主要な車両タイプは何ですか?
主な車両タイプには、バッテリーカー、ハイブリッドカー、プラグイン電気自動車が含まれ、評価額は50億から200億USDです。
電気自動車レンタル市場において、経済的な車と高級車はどのように比較されますか?
経済車は52.2億ドルから200.9億ドルの価値があり、独占車は41.3億ドルから160.9億ドルの範囲です。
著者
著者 Author Profile Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
共著者 Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of mobility databases, peer-reviewed transportation journals, automotive industry publications, and authoritative energy organizations. Key sources included the International Energy Agency (IEA), US Environmental Protection Agency (EPA), National Highway Traffic Safety Administration (NHTSA), European Environment Agency (EEA), International Organization of Motor Vehicle Manufacturers (OICA), European Automobile Manufacturers Association (ACEA), BloombergNEF, International Council on Clean Transportation (ICCT), International Transport Forum (ITF), US Department of Transportation (DOT), National Renewable Energy Laboratory (NREL), Alternative Fuels Data Center (AFDC), Society of Automotive Engineers (SAE), Corporate Travel Association (CTA), Global Business Travel Association (GBTA), China Association of Automobile Manufacturers (CAAM), European Car Rental Association (ECRA), and national transport ministry reports from key markets. These sources were used to collect EV adoption statistics, fleet composition data, charging infrastructure density metrics, carbon emission regulations, corporate mobility policies, and utilization rate benchmarks for battery electric vehicles, plug-in hybrid electric vehicles, and hybrid rental fleets.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of Fleet Operations, Chief Sustainability Officers, and heads of mobility services from traditional rental businesses electrifying their fleets, ride-sharing platform operators, and automakers with rental partnerships were among the supply-side sources. Demand-side sources included end users from business travel segments and urban mobility programs, corporate travel managers, business fleet procurement leads, ground transportation heads from airport authorities, and hotel chain mobility coordinators. Market segmentation, EV fleet deployment timescales, fleet utilization trends, dynamic pricing strategies by vehicle class, charging infrastructure alliances, and corporate account sustainability requirements were all confirmed by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (42%), Europe (33%), Asia-Pacific (20%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through fleet size mapping and revenue per available car day (RevPACD) analysis. The methodology included:

Identification of 50+ key rental operators, car-sharing platforms, and mobility-as-a-service (MaaS) providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Fleet composition mapping across battery electric vehicles, plug-in hybrid electric vehicles, and hybrid electric vehicle categories, segmented by economic and exclusive vehicle classes

Analysis of reported and modeled fleet utilization rates, average dwell time, seasonal demand fluctuations, and revenue per vehicle per month

Coverage of operators representing 75-80% of global EV rental fleet capacity and 70% of digital booking platform volumes in 2024

Extrapolation using bottom-up (fleet size × utilization rate × ASP by country/vehicle class) and top-down (operator revenue validation and platform GMV analysis) approaches to derive segment-specific valuations for online and offline service channels

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















