商業用コンビオーブン市場 (2026 - 2035)

Commercial Combi Ovens Market Size, Share, Industry Trend & Analysis Research Report: By Power Source (Electric, Gas), By Steam Generation (Boiler, Injector), By Capacity (Less Than 20 Lbs, 20–50 Lbs, More Than 50 Lbs), By Installation Type (Counter-Top, Floor-Standing), By End-User (QSR, Full-Service Restaurants, Hotels & Resorts, Institutional Catering, Bakeries & Retail Foodservice, Others), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035

Forecast Period
2026-2035
CAGR
9.5%
2025 Market Size
USD 2.18 Billion
2035 Market Size
USD 5.19 Billion
Consumer and Retail ● Updated August 31, 2026 Report ID: MRFR/CG/38047-HCR | Pages: 100 | Author: Pradeep Nandi

Commercial Combi Ovens Market Summary

商業用 コンビオーブン市場は2025年に21.8億米ドルに達し、2026年には22.9億米ドルで予測が始まり、2035年までに51.9億米ドルに成長する見込みで、年平均成長率(CAGR)は9.5%です。この軌道を支える二つの要因があります。ニューヨーク市の地方法154はほとんどの新築における化石燃料の燃焼を禁止しており、欧州連合の改訂されたエコデザインフレームワークはプロフェッショナル用調理機器の効率基準を厳しくしました [1][3]。商業用コンビオーブン市場のバイヤーは、三つまたは四つの単機能機器を一つのプログラム可能なキャビネットに統合することで対応しています。

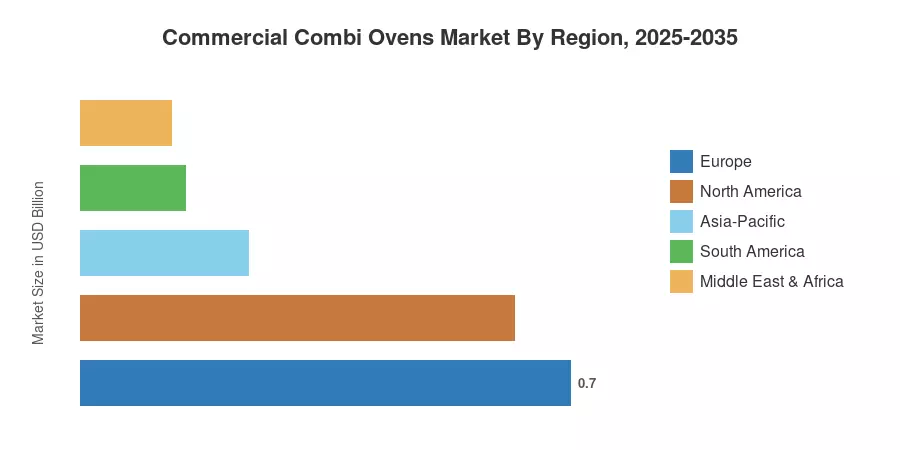
ヨーロッパは2025年の収益の32.1%を占めており、数十年にわたる設置基盤と電気キッチンへの最初の規制推進に基づいています。アジア太平洋地域は11.2%で最も急成長しており、中国、インド、湾岸に隣接するASEAN回廊でのホテル建設に後押しされています。北米はシェアでヨーロッパに続き、機関向けケータリングの改修と無排気認証が主要な推進要因です。次の10年は、大規模な電気サービスの制約を解決する者に属します。


レポートの主なポイント

• 電源別

  • 電気プラットフォームは2025年の収益の57.4%を占めており、商業用コンビオーブン市場を再形成する規制の傾向を反映しています


• 蒸気生成別

  • インジェクターベースの蒸気生成は2035年までに9.8%のCAGRで拡大する見込みです


• 設置タイプ別

  • カウンタートップ構成は10.9%のCAGRで最も早い設置タイプの成長を示しています

• エンドユーザー別

  • ファーストフードレストランは商業用コンビオーブン市場の2025年の収益の26.9%を占めています
  • 機関向けケータリングは9.6%のCAGRで進展しており、最も強力なエンドユーザーの軌道です
  • ホテルとリゾートは2025年に約4.1億米ドルを生み出しました

• 地域別

  • ヨーロッパは2025年の世界収益の32.1%を占めています
  • アジア太平洋地域は2035年までに11.2%のCAGRで最も急成長しています
  • 北米は2025年に約6.2億米ドルを貢献しました


市場規模と予測 (2021–2035)

推定は、製造業者の出荷開示、240の食品サービス機器ディーラーにおける流通チャネルのチェック、公共料金のリベートプログラムの申請、ホスピタリティ建設許可に対する設置基盤モデルを組み合わせています。歴史的な数字は、上場製造業者から報告されたセグメント収益と一致し、予測年は新築パイプラインに重ねられた交換サイクルモデルを適用しています。
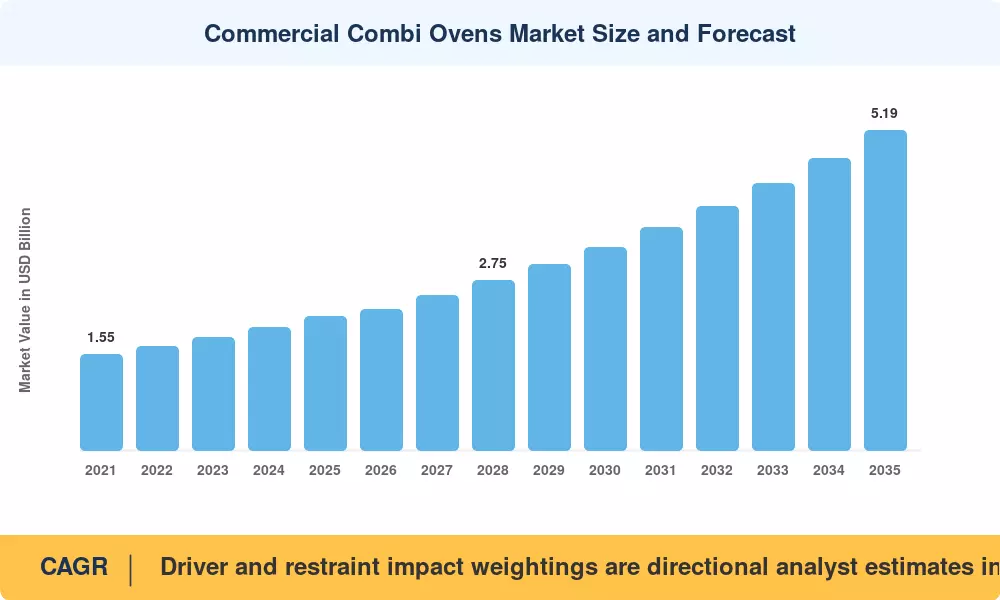
商業用コンビオーブン市場の規模と予測
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
キッチン労働力の不足とスキル圧縮 1.8 グローバル 長期(≥4年) [5]
建物の電化義務 1.6 北アメリカ、ヨーロッパ 中期(2〜4年) [1][3]
デリバリー優先およびゴーストキッチン形式 1.3 アジア太平洋、北アメリカ 短期(≤2年)
公共料金のリベートとエネルギーコストの変動 1.1 北アメリカ、ヨーロッパ 短期(≤2年) [6]
機関給食の近代化 0.9 ヨーロッパ、中東 中期(2〜4年) [11]
接続されたフリート管理とレシピクラウド 0.8 グローバル 中期(2〜4年) [14]
HACCP文書と食品安全監査の負担 0.6 グローバル 長期(≥4年) [17]

労働力不足が機器の概要を再定義する

レストランは新しい従業員を雇うことで現在のサイクルから抜け出すことができません。全米レストラン協会によると、平均賃金が5.8%上昇しても、45%のオペレーターは依然として雇用できる以上の労働者が必要でした[5]。顧客は、スキルのあるシェフがいない状態でのピークスループットではなく、再現性を求めています。このため、商業用コンビオーブン業界では、プログラムされたサイクルにより、2人のラインで以前は4人必要だったものを生産できるようになりました。この交換はオペレーターによって即座に定量化されます。1.5人分のフルタイム相当を置き換える単一ユニットは、38,000米ドルの負荷コストで自己資金を回収するのが、エネルギー節約よりも早いのです。

電化義務が意思決定のウィンドウを圧縮する

地方自治体の行動のペースは、ほとんどの製造業者が予想していたよりも早かったです。州レベルの先取訴訟が状況を変える前に、シアトル、デンバー、ニューヨークを含む70以上のカリフォルニアの管轄区域が、新しい商業建設におけるガス接続の制限を課しました[1][7]。ヨーロッパは、プロフェッショナルオーブンのための最低効率基準を課すことによって、カタログから最低コストのガス層を実質的に排除するエコデザインで一歩進みました[3]。電気は、購入者が許可条件を読むときに、好みではなくデフォルトで指定されるようになりました。

リベートが効率を現金に変える

公共料金プログラムは、真のチャネルフォースとなっています。ENERGY STAR認定の商業用オーブンは、カリフォルニアで1台あたり2,500米ドル、北東のいくつかの公共料金で1,800米ドルに達するインセンティブを提供しています。一方、EUの国家効率プログラムは、低金利の融資を通じて同様の支援を提供しています[6][8]。ディーラーは、リベートの書類を見積もり自体に組み込むようになりました。この管理の変化は、ドルの価値よりも重要であり、保留されたリベートを販売時点での目に見える項目割引に変えます。

接続性が機能から要件へ移行する

フリートオペレーターはテレメトリーを求めています。クラウドレシピ配信により、400店舗のチェーンがすべてのキッチンを再訓練することなく、メニュー変更を一晩でプッシュできます。また、予測サービスアラートは、オペレーターが報告した研究で計算されたところによると、計画外のダウンタイムを22%削減します[14]。製造業者は、ミッドティアライン全体で接続性をオプションではなく標準にすることで応じており、これにより平均販売価格は約6〜9%上昇しますが、意味のある抵抗はありません。

制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
単機能ユニットに対する高い初期投資 1.4 グローバル 短期(≤2年) [10]
電気サービスとパネル容量の制限 1.1 北アメリカ、ヨーロッパ 中期(2~4年) [7]
水質とスケール除去のメンテナンス負担 0.8 アジア太平洋、中東 長期(≥4年) [13]
オペレーターのトレーニングとチェンジマネジメントの摩擦 0.6 グローバル 短期(≤2年) [5]
ステンレス鋼の原材料コストと関税の影響 0.5 グローバル 中期(2~4年) [16]


パネルが真のボトルネック

ガスユニットを電気ユニットに置き換えるには、しばしば考慮されていないサービスのアップグレードが必要です。人口密集地域のユーティリティ接続ラインは6か月から14か月かかることがあり、36 kWを引く三相208Vの設置は、古い都市ビルの残りのパネル容量を超える可能性があります [7]。アップグレードのために、請負業者は15,000ドルから45,000ドルの見積もりを出し、しばしばオーブンよりも高額になります。この1つの制限によって、商業用コンビオーブン業界のプロジェクトの遅延が、コスト、資金、トレーニングの合計よりも多くなっています。


資本コストが独立オペレーターを止める

チェーンと比較して、独立したバイヤーは異なる購入を行います。コンベクションオーブンと別のスチーマーは約9,000ドルですが、20パンの床置き機械は28,000ドルから46,000ドルの間で費用がかかります [10]。5人のキッチンではスタッフの削減が難しいため、ペイバックモデルは単一サイトのオーナーが実現できないかもしれない労働コストの節約を前提としています。調査対象の独立オペレーターの約38%が初期コストを主な懸念事項として挙げており、リースはギャップを減少させましたが、完全には解消されていません。


水の化学が静かに価値を侵食する

スケールは蒸気発生器を破壊します。湾岸、北中国、南ヨーロッパの多くの硬水地域では、未処理の供給がボイラーの寿命を40%以上短縮し、メーカーの保証の一部を無効にします [13]。逆浸透前処理は設置に2,000ドルから4,500ドルを追加します。入札を勝ち取るために水質テストをスキップするディーラーは、18か月後に表面化するサービスの負債を生み出します。


Commercial Combi Ovens Market Opportunities

サービスとしての設備が制約されたバイヤーを解放

サブスクリプションモデルは資本の異議を直接解決します。ハードウェア、サービス、水処理、接続性を月額550〜900米ドルの料金にまとめたメーカー支援プログラムは、資本支出を運営支出に変換し、運営支出をより寛容に扱う公共部門の調達ルールにアピールします。ベンダーは定期的な収益と設置ベースの可視性を得ます。現在、採用率はユニットボリュームの8%未満であり、かなりの成長余地があります。

新興市場が転換点に達する

インド、インドネシア、ベトナム、サウジアラビアは、急速な普及に先立つ歴史的なパターンを共有しています:200以上の店舗を持つ組織化されたフードサービスチェーン、上昇する労働コスト、数万のキーで測定されるホテルのパイプライン。サウジアラビアの観光戦略は年間1億回の訪問を目指しており、関連するホスピタリティ建設はすでに契約されています [18]。地元の製造パートナーシップが商業用コンビオーブン市場のシェアを獲得するかどうかを決定します。なぜなら、15〜25%の輸入関税が中堅製品の価格を押し上げるからです。

レシピデータが収益ラインに

すべての接続されたユニットはサイクルデータを生成します — 負荷パターン、エネルギー消費、プログラムされた曲線からの逸脱。メーカーはこれをサブスクリプション分析にパッケージ化し、サイトをチェーンの平均と比較し、品質の苦情が来る前にドリフトを警告します。初期の価格はユニットあたり月額15〜40米ドルで、高マージンの収益が更新時の切り替えコストを引き上げます。

コンパクトフォーマットが閉鎖されていたサイトを開放

24インチ未満のカウンタートップおよびハーフサイズユニットは、コンビニエンスストア、空港のコンセッション、病院の病棟パントリー、床置き機器を収容できなかったマイクロキッチンに対応します。ここでは、タイプIフードフードの構造が60,000米ドルを超える可能性があるため、ベントレス認証が最も重要です [4]。これは最も急速に拡大している設置フォーマットです。

既存のキッチンでの改修と熱回収

新しい建設は対象ベースの少数派です。コンビの設置と食器洗浄機の予熱用の凝縮水熱回収を組み合わせた改修パッケージは、サイトのガス需要を意味深く削減し、いくつかのヨーロッパの公共事業は現在、単独の機器ではなく統合された措置を資金提供しています [8]。電気、配管、水処理を一つの範囲で提供できる請負業者が不均衡に勝利します。

Commercial Combi Ovens Market Future Outlook

AIがマーケティングの主張から運用層へ移行

サイクル中に湿度とファン速度を調整する負荷センサーアルゴリズムはすでに存在しています。この10年で変わるのは、フリート全体でのクローズドループ学習です。5,000台の接続されたユニットが偏差データを共有すると、古くなった製品バッチを修正するモデルは全員にとって改善されます。商業用コンビオーブン市場を鋼鉄ではなくソフトウェアの周りに位置づけるベンダーは、不均衡なマージンを獲得し、アフターマーケットの関係は取引的ではなく継続的になります。

電化スーパサイクルにはグリッドの問題がある

建物からの世界的な電力需要は引き続き増加しており、IEAは商業ビルの電力消費が2035年までに総最終エネルギー需要よりも速く成長すると予測しています [20]。キッチンはその目に見える一部です。密集した都市の公共事業は、相互接続の価格をより透明に設定する必要があり、メーカーは利用可能なサービスに合わせるために、バッファ付き加熱要素を持つ低アンペアプラットフォームに向けて設計します。

プラットフォーム経済がアフターマーケットを再形成

サービス収益は歴史的にインストールベースに従って受動的でした。予測保守はそれを逆転させ、メーカーがスケジュールではなくテレメトリーに基づいて価格設定された稼働保証を販売できるようにします。商業用コンビオーブン市場における継続的な収益は、2035年までに製造業者の売上の18〜22%に達する可能性があり、現在の一桁から増加し、これにより株式市場がこれらのビジネスを評価する方法が変わります。

ESG開示がキッチンをスコープ報告に引き込む

大規模なホスピタリティグループは現在、CSRDおよび同等のフレームワークの下でスコープ1および2の排出量を報告しており、キッチンの燃焼はスコープ1に明確に位置しています [21]。ガス調理を効率的な電気プラットフォームに置き換えることで、調達が内部で弁護できる報告可能な削減が生まれます。持続可能性チームは、機器仕様において真の影響力を持つ存在となり、これは5年前にほとんどのメーカーが予想していなかった変化です。

Commercial Combi Ovens Market Segmentation

商業用コンビオーブン市場のセグメンテーションは、地域やバイヤークラスによって異なる5つの次元に従います。

電源別

セグメント メトリック 主要な需要ドライバー
電気 57.4% シェア (2025) 電化義務とリベートの適用資格
ガス USD 9.3億 (2025) 既存のガスサービスとパネル制限のある改修サイト


商業用コンビオーブン市場における電気の優位性は規制に起因していますが、経済的に持続しています。リベートと回避されたフードの建設がモデルに入ると、電気は許可された管轄区域でも勝利します。ガスは、三相サービスが利用できない場所や、電気料金がUSD 0.22/kWhを超える場合に関連性を保ちます。この条件は、ヨーロッパや日本の一部で依然として一般的です。

蒸気生成別

セグメント メトリック 主要な需要ドライバー
ボイラー 52.7% シェア (2025) 継続的な高容量蒸気需要
インジェクター 9.8% CAGR (2026–2035) メンテナンス負担の軽減と迅速な加熱


インジェクターシステムは、ほとんどのサービスコールを生成するスケーリングサイクルを排除するため、成長の議論で勝利しています。ボイラープラットフォームは、8時間の連続生産を行う機関厨房での地位を維持しており、持続的な負荷下での蒸気の安定性は専用の発電機を支持します。

容量別

セグメント メトリック 主要な需要ドライバー
20ポンド未満 10.1% CAGR (2026–2035) マイクロキッチンと衛星生産サイト
20–50ポンド 39.3% シェア (2025) 主流のレストランとホテルのバンケットボリューム
50ポンド以上 USD 7.5億 (2025) 中央キッチンと機関ケータリング

市場は20–50ポンドセグメントが支配しており、2025年には39.3%の市場シェアを占めており、その広範な適用性とさまざまな最終用途アプリケーションにおける需要によって推進されています。一方、20ポンド未満のセグメントは最も成長が早く、2026年から2035年にかけて10.1%のCAGRで拡大すると予測されており、軽量でコンパクトなソリューションへの需要の増加に支えられています。50ポンド以上のセグメントは2025年にUSD 7.5億と評価されており、全体市場への重要な貢献を反映しています。

設置タイプ別

セグメント メトリック 主要な需要ドライバー
床置き型 60.2% シェア (2025) 高容量の生産とバンケット業務
カウンタートップ 10.9% CAGR (2026–2035) スペース制約のある無排気設置

市場は床置き型セグメントが支配しており、2025年には60.2%の市場シェアを占めており、その高い容量、安定性、連続または大規模な運用を必要とするアプリケーションへの適合性によって推進されています。一方、カウンタートップセグメントは最も成長が早く、2026年から2035年にかけて10.9%のCAGRで拡大すると予測されており、さまざまな最終用途設定におけるコンパクトでスペース効率の良い、アクセスしやすい機器への需要の増加に支えられています。


エンドユーザー別

セグメント メトリック 主要な需要ドライバー
QSR 26.9% シェア (2025) スループットの一貫性とスキル不要の操作
フルサービスレストラン USD 4.9億 (2025) 制約されたキッチンフットプリントからのメニューブレッドス
ホテル&リゾート 18.6% シェア (2025) バンケットの柔軟性と複数のアウトレットサービス
機関ケータリング 9.6% CAGR (2026–2035) 公共調達と栄養基準
ベーカリー&小売フードサービス USD 2.1億 (2025) 店内生産と持ち帰りプログラム
その他 6.0% シェア (2025) ケータリング請負業者と輸送フードサービス


クイックサービスチェーンは早期に採用されました。なぜなら、彼らの運営モデルは、シフトに誰がいるかに関係なく、これらのプラットフォームが提供するものを正確に報いるからです。機関ケータリングは、学校や病院の栄養基準が再加熱ではなく新鮮な調理を要求するため、最も早く成長しています。これは、商業オペレーターよりも回収期間に敏感でない公共予算に支えられています [11]


地域市場シェア分析

地域 2025年指標 主要投資テーマ
北アメリカ USD 0.62億 換気なし認証、機関の改修、リベート獲得
ヨーロッパ 32.1%シェア エコデザイン準拠、ホスピタリティ改修、熱回収
アジア太平洋 11.2% CAGR (2026–2035) ホテル建設、チェーンQSRの拡大、現地組立
南アメリカ USD 0.15億 チェーン拡大、輸入代替
中東 & アフリカ 6.1%シェア 観光メガプロジェクト、機関のケータリング
合計 USD 2.18億

商業用コンビオーブン市場における地域のパフォーマンスは、設置ベースの成熟度と地域の電化政策の積極性という2つの変数に特に影響されます。


北アメリカ

指標 主要ドライバー
アメリカ 地域の82.4% 地方自治体のガス制限と公共料金のリベート
カナダ 地域の11.8% 機関のフードサービスの近代化
メキシコ 地域の5.8% QSRチェーンの拡大とホテル投資


政策の断片化がアメリカの状況を定義しています。州の優先権が地方自治体のガス禁止を阻止している場合でも、バイヤーはリベートの積み重ねと換気なしの設置経済がそれを支持するため、電気を選び続けます [1][6]。カナダの需要は、複数年のフレームワーク契約が全国サービスカバレッジを持つベンダーを報酬する医療と教育調達に集中しています。メキシコのボリュームは、二次都市への国際チェーンの拡大に従っています。

ヨーロッパ

指標 主要ドライバー
ドイツ 地域の23.6% エコデザイン準拠と産業用ケータリング
イギリス 地域の17.2% ホスピタリティ改修サイクル
フランス 地域の15.4% 学校のケータリングプログラム
イタリア 地域の12.8% 国内製造基盤とホテルのアップグレード
スペイン 地域の9.6% 観光能力の拡大
北欧諸国 地域の8.1% 脱炭素化目標と地域エネルギー
ロシア 地域の5.3% 輸入代替の現地組立
その他のヨーロッパ 地域の8.0% CEEにおけるチェーンQSRの浸透


規制はヨーロッパのバイヤーに先行する利点を与え、設置ベースがその利点を増幅します — 置き換え需要だけで地域の商業用コンビオーブン市場のリーダーシップを維持しています。ドイツの産業用ケータリングセクターは、毎日数百万人の労働者に食事を提供し、高容量のフロアスタンディングプラットフォームを好む調達サイクルを運営しています。フランスの学校のケータリング改革は、新鮮な調理の増加を義務付けており、地方自治体のキッチンを再加熱機器ではなく多機能キャビネットに向かわせています [11]

アジア太平洋

指標 主要ドライバー
中国 地域の34.8% ホテルパイプラインと中央キッチンの拡大
インド 地域の18.6% 組織化されたフードサービスとクラウドキッチン
日本 地域の16.2% 労働力不足とコンビニエンスストアのフードサービス
韓国 地域の10.4% 機関のケータリングとフランチャイズの密度
ASEAN 地域の12.7% 観光回復とチェーン拡大
その他のアジア太平洋 地域の7.3% オセアニアへのホスピタリティ投資


ここでの成長は規制主導ではなくボリューム主導であり、これが地域の商業用コンビオーブン市場における製品ミックスを変えます。日本のオペレーターは、まず労働の代替のために購入します — 国の労働年齢人口の減少は、自動化を最適化の問題ではなく生存の問題にしています [19]。インドの需要は、プレミアムな欧州ユニットを輸入する5つ星ホスピタリティと、中堅のカウンタートップモデルを購入する急成長するクラウドキッチンオペレーターの間で分かれています。中国の中央キッチンは、産業規模でデリバリープラットフォームに食事を提供しており、地域で最大のユニットボリュームの機会を表しています。

南アメリカ

指標 主要ドライバー
ブラジル 地域の61.3% チェーンレストランの拡大とホテルの改修
アルゼンチン 地域の16.4% プレミアムホスピタリティセグメント
その他の南アメリカ 地域の22.3% チリとコロンビアの小売フードサービス


輸入経済が支配的です。ブラジルの関税と地元のコンテンツの好みは、いくつかの欧州メーカーをサンパウロ州での組立パートナーシップに向かわせ、推定で18%の着地コストを低下させています [16]。通貨の変動性は大規模なフリート注文に対する主な抑止要因であり、購入はプログラム的ではなくサイトごとに行われる傾向があります。

中東 & アフリカ

指標 主要ドライバー
サウジアラビア 地域の32.7% ギガプロジェクトのホスピタリティ建設
UAE 地域の28.4% ホテルの密度と国際チェーンの存在
南アフリカ 地域の14.6% 小売フードサービスと機関のケータリング
エジプト 地域の9.8% 観光回復とホテルの改修
その他のMEA 地域の14.5% 湾岸の機関調達


メガプロジェクトの調達は異なるタイムスケールで運営されています。サウジのホスピタリティ契約は、開業の数年前に機器パッケージを指定しており、今日の仕様決定が2030年までの収益を固定します [18]。湾岸地域の水の硬度は、前処理を仕様要件とし、バンドルするベンダーが総コスト比較で勝つことを意味します。


地域別商業用コンビオーブン市場、2025-2035

競争ベンチマーキング

集中度は中程度の範囲にあり、推定HHIは900から1,150の間で、トップ5のシェアは約57%です。あるドイツのメーカーは、製品機能だけでなく、サービスネットワークの密度とシェフのトレーニングインフラに基づく構造的なリードを持っています。その層の下では、分野は多様な機器グループ、専門の独立業者、価格と地域サポートで競争する地域プレーヤーに分かれています。商業用コンビオーブン市場への参入障壁は、エンジニアリングよりも、次の日に大陸全体での応答を保証できるサービス組織を構築するコストに関するものです。

会社 推定収益シェア範囲 商業用コンビオーブン市場の主要製品 戦略的ポジショニング
ラショナルAG 約20–24% iCombi Pro、iCombi Classic、ConnectedCookingプラットフォーム カテゴリーリーダー;シェフ主導の需要創出と密なサービスネットワーク
アリグループ(ウェルビット / コンボテルム) 約11–14% コンボテルムマックスと4シリーズ 多様なキッチンポートフォリオとグローバルな流通によるスケール
ミドルビーコーポレーション 約8–11% ハウノ、ヌーヴ、ファイレックスコンビプラットフォーム 買収主導の幅広さ;強力なチェーンアカウント浸透
エレクトロラックスプロフェッショナル 約7–10% スカイラインプロとプレミアムレンジ 持続可能性のポジショニングと機関調達の強さ
ユノックスS.p.A. 約6–9% CHEFTOP MIND.Maps、BAKERTOP 攻撃的なバリューエンジニアリングと迅速なコンパクトフォーマットの革新
ホシザキ(ライノックス) 約4–6% Naboo、サピエンスシリーズ アジア太平洋地域の流通優位性とヨーロッパの製品遺産
アルトシャーム 約3–5% コンバージマルチクック、CT PROformance ベンテレス専門知識と北米の機関向けフォーカス
MKNマシーネンファブリック 約3–4% フレキシコンビ、スペースコンビ ドイツのエンジニアリングポジショニング;産業用ケータリングに強い
ITWフード機器グループ 約2–4% バルカンとウルフのコンビライン 確立されたディーラーチャネルを通じたバンドルキッチンパッケージ
アンジェロ・ポ 約2–3% コンビスターFXシリーズ 南欧の強みとホスピタリティプロジェクトの仕事
レティゴs.r.o. 約1–2% オレンジビジョン、ブルービジョン CEE製造拠点を持つバリュー挑戦者
ジョリックS.p.A. 約1–2% スチームボックスエボリューション 独立オペレーターにサービスを提供するニッチ専門家


最近のニュースと動向

  • Rational AG (2024年3月): フリート全体のファームウェア管理をサポートするConnectedCookingを拡張し、1つのコンソールで数百台を管理する複数サイトのオペレーターに対応 [22]
  • ニューヨーク市建築局 (2024年1月): 7階建て以下の建物に対する地方法154の施行を開始し、市内のほとんどの新しい商業許可からガス調理を排除 [1]
  • Electrolux Professional (2024年9月): 電気サービスのアップグレードを確保できないサイト向けに設計された低電流のSkyLineバリアントを発表し、パネル容量の制約に直接対応 [23]
  • Unox S.p.A. (2023年6月): カドネゲ製造キャンパスを拡張し、カウンタートップおよびコンパクトフォーマット向けの年間生産能力を追加 [24]
  • Middleby Corporation (2024年11月): ヨーロッパのオーブンブランドを統一サービス組織の下で統合し、チェーンアカウント全体の応答時間を改善 [25]
  • 欧州委員会 (2023年7月): プロフェッショナル調理機器に影響を与える改訂されたエコデザイン要件を発表し、段階的なスケジュールで最低効率基準を厳格化 [3]
  • Alto-Shaam (2025年4月): フードフードの構造が実用的でないコンビニエンスストアや空港のコンセッション設置を対象とした拡張された無煙認証ポートフォリオを導入 [26]
  • ホシザキ株式会社 (2025年2月): Lainoxプラットフォームのカバレッジを東南アジア市場に拡大する流通契約を発表 [27]

商業用コンビオーブン市場 Market Report Scope

パラメータ 詳細
市場範囲 電源、蒸気生成、容量、設置タイプ、エンドユーザー、地理によるグローバル商業用コンビオーブン市場
調査期間 2021–2035(歴史的データ 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 9.5%(2026–2035)
市場規模チェックポイント 21.8億米ドル(2025年);22.9億米ドル(2026年);51.9億米ドル(2035年)
最も成長が早いセグメント カウンタートップ設置(10.9% CAGR);20ポンド未満の容量(10.1% CAGR);アジア太平洋(11.2% CAGR)
プロファイル企業 ラショナル、アリグループ/ウェルビット、ミドルビー、エレクトロラックスプロフェッショナル、ユノックス、ホシザキ/ライノックス、アルトシャーム、MKN、ITWフード機器グループ、アンジェロ・ポ、レティゴ、ジョリック
評価通貨 米ドル十億、2025年の為替レートで一定
CAGRドライバー免責事項 ドライバーと制約の影響の重み付けは、相対的なモメンタムを示す方向性のアナリストの推定値であり、ヘッドラインCAGRの加算要素ではありません

よくある質問

商業用コンビオーブン市場に参入する前に、バイヤーがモデル化すべき総所有コスト要因は何ですか?
購入価格に加えて、水処理、電気のアップグレード、洗剤消費をモデル化します。ユーティリティのリベートと労働時間の削減は、通常、ライフタイムコストの30〜40%を回収します。[6]
ボイラーレスインジェクターシステムは、日常サービスにおいてボイラーユニットとどのように比較されますか?
インジェクターデザインは加熱が早く、スケール除去サイクルを避けるため、サービスコールを削減します。ボイラーユニットは、継続的な高容量生産の下で蒸気をより一貫して保持します。価格ではなく、稼働サイクルで選択してください。[12]
商業用コンビオーブン市場で最も重要な保証およびサービスネットワークの質問は何ですか?
現場での応答時間、部品の入手可能性の条件、およびリモート診断が含まれているかどうかを確認してください。複数のサイトを運営する場合は、ユニットごとのカバレッジではなく、フリートレベルのサービス契約を交渉するべきです。[15]
refurbished unitsは小規模オペレーターにとって合理的なエントリーポイントですか?
リファービッシュユニットは低容量のサイトに適していますが、現在の商業用コンビオーブン市場で標準となっている接続性や効率の認証を持っていることは稀です。リベートプログラムは通常、これらを除外し、初期の節約を大幅に消失させます。[8]
オペレーターはコンビ設置の周りで換気をどのように計画すべきですか?
多くの電気モデルは、換気なしまたは凝縮フード運転に適格であり、タイプIフードの構造を回避します。地域のコードの受け入れを早期に確認してください。なぜなら、管轄区域は換気なしの承認を一貫して解釈しないからです。[4]
商業用コンビオーブン市場における接続されたユニットに適用されるサイバーセキュリティの考慮事項は何ですか?
ネットワーク接続されたオーブンは、しばしば販売時点管理システムとVLANを共有します。ネットワークをセグメント化し、署名されたファームウェアの更新を要求し、展開前にベンダーのデータ保持ポリシーを確認してください。[14]
コンビの展開に続いて通常どのような人員変更が行われますか?
サイトは、プログラムされたサイクルを管理する少数の高給の生産リーダーにシフトし、これは商業用コンビオーブン市場全体で繰り返されるパターンです。トレーニング投資は最初の90日間に集中します。[5]
著者
著者
Author Profile
Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of foodservice industry databases, regulatory standards, commercial kitchen equipment publications, and authoritative hospitality organizations. Key sources included the US Food & Drug Administration (FDA) for food equipment safety standards, Occupational Safety and Health Administration (OSHA) for workplace safety compliance, National Sanitation Foundation (NSF International) for food equipment certification standards, Underwriters Laboratories (UL) for electrical safety certifications, European Committee for Standardization (CEN) for EN standards on food machinery, US Department of Energy (DOE) for commercial kitchen equipment energy efficiency data, Energy Star Program (EPA) for certified energy-efficient equipment listings, National Restaurant Association (NRA) for foodservice industry statistics and trends, American Hotel & Lodging Association (AHLA) for hospitality sector equipment procurement data, Foodservice Equipment Distributors Association (FEDA) for distribution channel analysis, Commercial Food Equipment Service Association (CFESA) for maintenance and service trends, International Foodservice Manufacturers Association (IFMA) for manufacturer revenue and shipment data, Eurostat for European hospitality sector statistics, Bureau of Labor Statistics (BLS) for foodservice employment and wage trends affecting equipment investment, US Census Bureau for foodservice establishment counts, National Association of Convenience Stores (NACS) for convenience store foodservice equipment trends, Technomic Inc. for foodservice industry research, International Labour Organization (ILO) for global hospitality workforce data, and national health department regulations from key markets. These sources were used to collect equipment shipment statistics, regulatory compliance requirements, energy efficiency standards, foodservice establishment growth trends, and market landscape analysis for electric combi ovens, gas combi ovens, boiler-based models, and boilerless/injection models across full-size and compact configurations.


Primary Research

Supply-side and demand-side stakeholders were interviewed during the primary research phase in order to gather both qualitative and quantitative information. CEOs, VPs of Product Development, engineering directors, and commercial directors from OEMs, component suppliers, and commercial combi oven manufacturers were examples of supply-side sources. Executive chefs, foodservice directors, procurement managers from chain restaurants, hotels, hospitals, schools, and contract foodservice operators, as well as kitchen design consultants and equipment dealers, were among the demand-side sources. In addition to gathering information on pricing tactics, service contract structures, energy efficiency decision factors, and adoption trends of smart/connected ovens, primary research verified product development timetables and validated market segmentation.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and equipment shipment volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across electric combi ovens, gas combi ovens, boiler-based systems, and boilerless/injection systems in full-size and compact configurations

Analysis of reported and modeled annual revenues specific to commercial combi oven portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by country/segment) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations, incorporating foodservice establishment growth rates, replacement cycles, and penetration rates of combi technology versus conventional ovens

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















