自動車ソフトウェア市場

自動車ソフトウェア市場調査レポート アプリケーション別(アダプティブクルーズコントロール、ドライバーモニタリングシステム、インフォテインメントシステム、テレマティクス、車両管理システム)、ソフトウェアタイプ別(オペレーティングシステム、ミドルウェア、アプリケーションソフトウェア、デバイス管理ソフトウェア)、エンドユーザー別(乗用車、商用車、フリート管理、自律走行車両)、展開タイプ別(オンプレミス、クラウドベース、ハイブリッド)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/AT/5771-HCR 100 Pages Shubham Munde, Swapnil Palwe Last Updated: September 15, 2026
Automotive Software Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.7%
2024 Market Size$ 47.66 Billion
2025 Market Size$ 52.29 Billion
2035 Market Size$ 131.97 Billion
Key Players
Microsoft
Tesla
Toyota
Volkswagen
General Motors
Ford
Opportunities
  • Rise of Mobility as a Service (MaaS)
  • Increased Focus on Vehicle Cybersecurity
  • Growing Demand for Electric Vehicles (EVs)

自動車ソフトウェア市場 概要

Market Research Future の分析によると、自動車ソフトウェア市場の規模は2024年に476.6億米ドルと推定されています。自動車ソフトウェア業界は、2025年に522.9億米ドルから2035年までに1319.7億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は9%となります。

主要な市場動向とハイライト

自動車ソフトウェア市場は、技術の進歩と進化する消費者の需要により、堅調な成長を遂げています。

  • 接続された車両の増加が自動車の風景を再形成しており、特に北米で顕著です。
  • 自律運転技術に対する強い関心が見られ、アジア太平洋地域での大規模な投資が行われています。
  • サイバーセキュリティが重要な懸念事項となり、製造業者はソフトウェア防御を強化しています。
  • 先進運転支援システム(ADAS)の統合と電気自動車(EV)への需要の高まりが市場拡大を促進する主要な要因です。

市場規模と予測

2024年の市場規模 47.66(米ドル十億)
2035年の市場規模 131.97(米ドル十億)
CAGR(2025 - 2035) 9.7%

主要なプレーヤー

マイクロソフト(米国)、テスラ(米国)、トヨタ(日本)、フォルクスワーゲン(ドイツ)、ゼネラルモーターズ(米国)、フォード(米国)、NVIDIA(米国)、ボッシュ(ドイツ)、ダイムラー(ドイツ)

自動車ソフトウェア市場 運転手

モビリティ・アズ・ア・サービス(MaaS)の台頭

モビリティ・アズ・ア・サービス(MaaS)の台頭は、自動車ソフトウェア市場を再構築しています。MaaSプラットフォームは、さまざまな交通サービスを単一のアクセス可能で顧客に優しいインターフェースに統合し、ユーザーが複数の交通手段を計画、予約、支払うことを可能にします。この傾向は、都市化が進むにつれて勢いを増しており、消費者はより柔軟な交通オプションを求めています。2025年までに、MaaS市場は大幅に成長すると予想されており、ソフトウェアソリューションがその中心となり、異なる交通手段間のシームレスな接続を促進します。したがって、自動車ソフトウェア開発者は、リアルタイムデータ共有とユーザーフレンドリーなインターフェースをサポートする堅牢なプラットフォームの作成に注力しています。これはMaaSイニシアティブの成功に不可欠です。この交通の進化は、自動車ソフトウェア市場におけるさらなる革新と投資を促進する可能性があります。

車両サイバーセキュリティへの注目の高まり

車両サイバーセキュリティへの注目の高まりは、自動車ソフトウェア市場における重要な推進力となっています。車両がより接続され、ソフトウェアに依存するようになるにつれて、サイバー脅威のリスクが高まります。2025年には、自動車サイバーセキュリティ市場が50億米ドルを超えると推定されており、堅牢なセキュリティ対策の緊急の必要性を反映しています。製造業者は、ハッキングやデータ侵害から保護するソフトウェアソリューションの開発に多大な投資を行っており、車両とその乗員の安全を確保しています。このサイバーセキュリティへの強調は、消費者の信頼を守るだけでなく、車両の安全性を向上させることを目的とした新たな規制にも準拠しています。その結果、高度なサイバーセキュリティソフトウェアの需要は、自動車ソフトウェア市場の成長を促進する可能性があります。

電気自動車(EV)への需要の高まり

電気自動車(EV)への需要の高まりは、自動車ソフトウェア市場に大きな影響を与えています。消費者が環境意識を高めるにつれて、EVへの移行が加速しており、2025年までに販売台数が1000万台を超えると予想されています。この移行には、バッテリー管理システム、エネルギー最適化、車両と電力網の通信のための高度なソフトウェアソリューションが必要です。自動車ソフトウェアは、EVの性能と効率を向上させる上で重要な役割を果たしており、それが革新的なソフトウェアソリューションの需要を促進しています。さらに、充電インフラへの投資の増加やEV導入のための政府のインセンティブは、自動車ソフトウェア市場を強化する可能性があり、製造業者は進化する消費者の期待に応えるために最先端のソフトウェアを統合しようとしています。

先進運転支援システム(ADAS)の統合

先進運転支援システム(ADAS)の統合は、自動車ソフトウェア市場における重要な推進力です。ADAS技術は、車両の安全性を高め、レーンキーピングアシスタンス、アダプティブクルーズコントロール、自動緊急ブレーキなどの機能を提供することで、運転体験を向上させます。2025年までにADAS市場は約300億米ドルに達すると予測されており、年平均成長率は約15%です。この成長は、安全機能に対する消費者の需要の高まりと、交通事故を減らすことを目的とした規制の義務によるものです。その結果、自動車ソフトウェア開発者は、これらのシステムをサポートする高度なアルゴリズムとソフトウェアソリューションの作成に注力しており、自動車ソフトウェア市場における革新を促進しています。

自動車ソフトウェアにおける人工知能(AI)の採用

自動車ソフトウェアにおける人工知能(AI)の採用は、自動車ソフトウェア市場における変革的な推進力です。AI技術は、予測保守、パーソナライズされた車内体験、自律運転システムなど、さまざまな自動車アプリケーションに統合されています。2025年までに、自動車市場におけるAIは100億米ドルを超えると予測されており、堅実な成長軌道を示しています。この急増は、効率の向上、安全性の改善、優れたユーザー体験の必要性によって推進されています。自動車ソフトウェア開発者は、膨大なデータを分析するためにAIを活用し、リアルタイムの意思決定を可能にし、車両の性能を最適化しています。AIが進化し続ける中で、自動車ソフトウェアへの統合は、業界基準と消費者の期待を再定義し、自動車ソフトウェア市場をさらに推進する可能性があります。

市場セグメントの洞察

アプリケーション別:アダプティブクルーズコントロール(最大)対テレマティクス(最も成長している)

自動車ソフトウェア市場において、アプリケーションセグメントは重要であり、アダプティブクルーズコントロール、ドライバーモニタリングシステム、インフォテインメントシステム、テレマティクス、車両管理システムの間で顕著な分布があります。アダプティブクルーズコントロールは最大の市場シェアを保持しており、運転の快適さと効率を高める高度な安全機能に対する消費者の顕著な好みを反映しています。一方、テレマティクスは急速に注目を集めており、接続された車両やリアルタイムデータサービスに対する需要の高まりによって推進されており、よりスマートな運転ソリューションをサポートする技術へのシフトを示しています。このセグメントの成長トレンドは、車両における安全性と接続性に対する消費者の期待の進化によって推進されています。自動運転技術の人気の高まりも、ドライバーモニタリングシステムのような高度なソフトウェアシステムに対する需要を促進しています。自動車メーカーがより多くのデジタルソリューションを統合するにつれて、ソフトウェアの風景は進化し続けており、インフォテインメントシステムはシームレスな接続性とエンターテインメントオプションを通じて乗客の体験を向上させ、これらのアプリケーションの全体的な市場成長の見通しを高めています。

アダプティブクルーズコントロール(支配的)対車両管理システム(新興)

アダプティブクルーズコントロールは、自動車ソフトウェア市場において支配的な力を確立しており、センサーとアルゴリズムを使用して車両間の安全距離を維持することによって、車両の運転方法を根本的に変えています。この技術は、運転者の利便性と安全性を高め、スマートな車両に対する消費者の要求に応えています。一方、車両管理システムは、現在は新興と見なされていますが、フリート運営、車両メンテナンス、および物流の最適化の管理における重要な役割により、勢いを増しています。車両の接続性が高まるにつれて、これらのシステムは急速に進化し、より良いパフォーマンスと効率のために人工知能やデータ分析を取り入れることが期待されており、将来の自動車アプリケーションにとって不可欠なものとなっています。

ソフトウェアタイプ別:アプリケーションソフトウェア(最大)対デバイス管理ソフトウェア(最も成長している)

自動車ソフトウェア市場において、ソフトウェアタイプセグメントはその値の間で多様な市場シェアの分布を示しています。アプリケーションソフトウェアは、インフォテインメント、ナビゲーション、および接続サービスを通じて車両の機能性とユーザー体験を向上させる重要な役割により、最大の貢献者として際立っています。ミドルウェアとオペレーティングシステムが続き、それぞれが車両に埋め込まれたさまざまなソフトウェアコンポーネント間の統合と通信を確保する上で重要な役割を果たしています。デバイス管理ソフトウェアは小規模ですが、車両が接続性とオーバーザエア更新にますます依存するようになっているため、市場での採用が進んでいます。

オペレーティングシステム(支配的)対ミドルウェア(新興)

オペレーティングシステムは、自動車ソフトウェア市場において支配的な力を表しており、ハードウェアを管理し、アプリケーションを効率的に実行するための重要な基盤を提供しています。これらは、車両のパフォーマンス、安定性、およびユーザー体験に不可欠です。一方、ミドルウェアは、車両内の異なるシステム間の通信を促進し、センサーからアプリケーションへのデータフローを可能にする重要なプレーヤーとして浮上しています。自動車技術が進化するにつれて、さまざまなコンポーネントを調和させるためのミドルウェアへの依存が高まっており、ソフトウェア開発の重要な焦点領域となっています。このシフトは、車両ソフトウェアアーキテクチャの複雑さの増大と、高度な機能をサポートするためのより堅牢なミドルウェアソリューションの必要性を強調しています。

エンドユーザー別:乗用車(最大)対自律走行車両(最も成長している)

自動車ソフトウェア市場において、エンドユーザーセグメントは乗用車、商用車、フリート管理、自律走行車両の間で多様な分布を示しています。乗用車は、ナビゲーション、エンターテインメント、安全性の向上のための高度なソフトウェアシステムの広範な採用により、最大の市場シェアを保持しています。商用車は、物流における効率とコンプライアンスの必要性によって、近くに続いています。一方、自律走行車両は、技術の進歩に伴い注目を集めており、重要な投資と関心を引き付けています。

乗用車(支配的)対自律走行車両(新興)

乗用車は、自動車ソフトウェア市場において支配的なセグメントとして確固たる地位を占めており、ユーザー体験、安全機能、接続性を向上させるためにソフトウェアを活用しています。このセグメントは、インフォテインメントシステムやドライバーアシスト機能を含む革新的な技術に対する消費者の需要から利益を得ています。一方、自律走行車両は、急速な技術革新と自動車メーカーからの substantial R&D 投資によって推進される新興の力を表しています。市場が自動化に向かうにつれて、自律機能に特化したソフトウェアソリューションが進化し、新しいビジネスモデルや機会の道を開いています。

展開タイプ別:クラウドベース(最大)対オンプレミス(最も成長している)

自動車ソフトウェア市場では、展開の好みに大きな変化が見られ、クラウドベースのソリューションが市場シェアでリードしています。組織は、IoTや接続された車両とのシームレスな統合を可能にするため、スケーラビリティ、アクセス性、柔軟性が向上したクラウドベースのプラットフォームに引き寄せられています。オンプレミスソリューションは、特定のセクターにとって依然として関連性がありますが、敏捷性が最重要である変化する風景を反映して、クラウドモデルに対して地盤を失い続けています。

クラウドベース(支配的)対オンプレミス(新興)

クラウドベースの展開ソリューションは、リアルタイムデータ処理、高度な分析、優れたコラボレーションツールを含む広範な機能を提供することによって、自動車ソフトウェア市場を再定義しています。この支配は、自動車アプリケーションにおけるIoTおよび予測分析の採用の増加によって推進されています。対照的に、オンプレミスの展開モデルは、かなりのインフラ投資とメンテナンスを必要とするため、あまり好まれなくなっています。しかし、厳格な規制に対するデータの厳格な管理とコンプライアンスが必要な企業にとっては、新興の選択肢として残っています。データガバナンスを優先する組織にとって、そのセキュリティと堅牢性を提供する能力は引き続き魅力的です。

自動車ソフトウェア市場に関する詳細な洞察を得る

地域の洞察

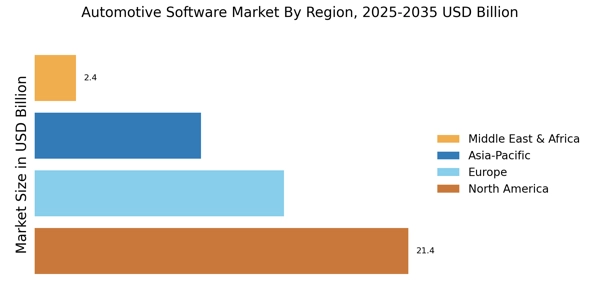
北米は2023年に173億米ドルの評価で市場をリードしており、高度な技術の採用と強力な自動車セクターにより、業界での大部分を占めています。ヨーロッパは135億米ドルの評価で続き、堅牢な自動車製造と革新の風景により重要な貢献者として自らを示しています。

APAC地域は90億米ドルの評価で、車両生産の増加と接続された車両の需要の高まりによってかなりの成長機会を示しました。

南米は、評価額が20億米ドルと小さいものの、自動車業界が進化する中で徐々に注目を集めています。一方、MEAセグメントは16.5億米ドルの評価で、先進的な自動車技術とソフトウェアソリューションに焦点を当てた新興市場を反映しています。

これらのトレンドは自動車ソフトウェア市場のデータを形成し、電動化やスマートモビリティソリューションの需要の増加など、さまざまな成長ドライバーを提供しながら、サイバーセキュリティの懸念や自動車システム内の統合の複雑さなどの課題も提示しています。

自動車ソフトウェア市場のセグメンテーションは、拡大する自動車の風景を活用しようとする利害関係者に多様な機会を明らかにしました。

自動車ソフトウェア市場 Regional Image

主要企業と競争の洞察

自動車ソフトウェア市場は、自動車技術の進歩、電動化のトレンド、接続された車両の台頭によって大きな成長を遂げています。自動車業界がより自動化された運転システムと機能の向上に向かって移行する中で、堅牢なソフトウェアソリューションの需要は引き続き増加しています。競争環境は、主要なプレーヤーが技術革新、パートナーシップ、戦略的買収を活用して市場での地位を強化していることが特徴です。このセクター内の競争の洞察は、企業がエンジン管理、予測保守、車両間通信、運転支援システムなど、さまざまな自動車アプリケーションに特化したソフトウェアプラットフォームの開発に注力していることを示しています。この進化する市場は、ハードウェアとソフトウェアの統合をサポートするエコシステムを作成するために協力している伝統的な自動車メーカーと新興のテクノロジー企業のブレンドによって特徴付けられています。ルネサスは、自動車機能に不可欠な半導体ソリューションを専門とする自動車ソフトウェア市場の強力なプレーヤーとして確立されています。同社の強みは、幅広い車両アプリケーションのシステム効率、安全性、パフォーマンスを向上させる自動車ソフトウェアの包括的なポートフォリオにあります。ルネサスは、先進運転支援システムや電気自動車向けに特化したマイクロコントローラーとシステムオンチップソリューションの専門知識を活かしています。革新へのコミットメントは、業界標準と規制に準拠した安全な自動車ソリューションのリーダーとしての地位を確立するための継続的な研究開発努力を通じて反映されています。同社の自動車OEMとの戦略的提携は、ますます複雑化する自動車の状況がもたらす課題に効果的に対処するための市場での存在感をさらに強化しています。ハーマンは、自動車ソフトウェア市場における接続性と消費者エレクトロニクスに対する革新的なアプローチで認識されています。大手通信会社の子会社として、ハーマンは統合されたインフォテインメントシステムとインテリジェントな接続サービスを通じて車内体験を向上させるソフトウェアソリューションのスイートを提供しています。同社は、ドライバーと乗客のためによりパーソナライズされたユーザーエクスペリエンスを作成するために、自動車メーカーを支援するデータ駆動の洞察とシームレスな接続性の提供に注力しています。ハーマンの接続車両ソリューションの進展、オーバー・ザ・エアの更新、強化されたサイバーセキュリティ対策への強調は、自動車セクター内での地位を確固たるものにしています。さらに、さまざまな自動車メーカーとのコラボレーションにより、急速に変化する市場環境におけるユーザーエクスペリエンスの重要性を強調しながら、自動車トレンドの最前線に留まることができます。

自動車ソフトウェア市場市場の主要企業には以下が含まれます

Recent Industry Developments

  • 2024年第2四半期:フォルクスワーゲンとモービルアイが先進運転支援ソフトウェアを開発するために提携を拡大 フォルクスワーゲンは、次世代の運転支援および自律運転ソフトウェアを共同開発するためにモービルアイとの提携を拡大したと発表しました。
  • 2024年第2四半期:アプティブが自動車ソフトウェア機能を強化するためにウィンドリバーを43億ドルで買収 アプティブは、埋め込みソフトウェアの主要プロバイダーであるウィンドリバーを買収し、自動車ソフトウェア市場での地位を強化し、ソフトウェア定義車両の開発を加速しました。
  • 2024年第3四半期:テスラがサードパーティの自動車ソフトウェア用の新しい車内アプリストアを発表 テスラは、サードパーティの開発者がテスラ車両の所有者に直接ソフトウェアアプリケーションを提供できる車内アプリストアを発表し、自動車ソフトウェアエコシステムにおける重要なステップを示しました。
  • 2024年第3四半期:ルノーとグーグルがソフトウェア定義車両を構築するために提携を深める ルノーグループとグーグルは、将来のルノー車両のためのソフトウェアプラットフォームを共同開発することに焦点を当てた新しい段階を発表しました。グーグルのクラウドとAI技術を活用しています。
  • 2024年第2四半期:ボッシュがシュトゥットガルトに新しい自動車ソフトウェア開発センターを開設 ボッシュは、自動車ソフトウェアエンジニアリングに特化した新しい施設をシュトゥットガルトに開設し、接続された自律車両技術の革新を加速することを目指しています。
  • 2024年第1四半期:ゼネラルモーターズがデジタルトランスフォーメーションをリードするために新しい最高ソフトウェア責任者を任命 ゼネラルモーターズは、同社の成長するソフトウェア業務を監督するために新しい最高ソフトウェア責任者を任命し、ソフトウェア駆動の車両機能に対する自動車メーカーの戦略的焦点を反映しています。
  • 2024年第2四半期:コンチネンタルがヒュンダイの次世代EV向けにソフトウェアを供給する大規模契約を獲得 コンチネンタルAGは、ヒュンダイの今後の電気自動車モデル向けに高度な車両ソフトウェアを提供するための数年契約を獲得し、接続性と安全機能に焦点を当てています。
  • 2024年第3四半期:Nvidiaとメルセデス・ベンツが新しいAI駆動の自動車ソフトウェアプラットフォームを発表 Nvidiaとメルセデス・ベンツは、メルセデス車両の次世代インフォテインメントおよび自律運転システムを支えるために設計された新しいAI駆動のソフトウェアプラットフォームを共同で発表しました。
  • 2025年第1四半期:ブラックベリーQNXがトヨタの車内ソフトウェアプラットフォーム向けに契約を獲得 ブラックベリーのQNX部門は、トヨタの将来の接続車両向けに安全な自動車ソフトウェアプラットフォームを供給する新しい契約を発表しました。
  • 2025年第2四半期:リビアンが自動車ソフトウェアのR&Dを拡大するために12億ドルを調達 電気自動車メーカーのリビアンは、独自の自動車ソフトウェアスタックの研究開発を加速するために12億ドルの資金調達ラウンドを完了しました。オーバー・ザ・エアの更新や運転支援機能を含みます。
  • 2025年第2四半期:フォードが接続車両向けの新しいソフトウェア更新プラットフォームを発表 フォードは、新しいオーバー・ザ・エアのソフトウェア更新プラットフォームを導入し、接続車両フリートに新機能やセキュリティパッチをリアルタイムで提供できるようにしました。
  • 2025年第1四半期:ステランティスが自動車ソフトウェアスタートアップのaiMotiveを買収 ステランティスは、自律運転技術を専門とするブダペストに拠点を置く自動車ソフトウェアスタートアップのaiMotiveを買収し、ソフトウェア開発能力を強化しました。

今後の見通し

自動車ソフトウェア市場 今後の見通し

自動車ソフトウェア市場は、2025年から2035年の間に9.7%のCAGRで成長すると予測されており、接続された車両、自律運転技術、ソフトウェアベースのソリューションへの需要の高まりが推進要因となっています。

新しい機会は以下にあります:

  • 高度な運転支援システム(ADAS)ソフトウェアソリューションの開発。

2035年までに、自動車ソフトウェア市場は堅調であり、 substantialな成長と革新を反映することが期待されています。

市場セグメンテーション

自動車ソフトウェア市場の最終用途の見通し

  • 乗用車
  • 商用車
  • フリート管理
  • 自律走行車

自動車ソフトウェア市場のアプリケーションの見通し

  • アダプティブクルーズコントロール
  • ドライバーモニタリングシステム
  • インフォテインメントシステム
  • テレマティクス
  • 車両管理システム

自動車ソフトウェア市場のソフトウェアタイプの見通し

  • オペレーティングシステム
  • ミドルウェア
  • アプリケーションソフトウェア
  • デバイス管理ソフトウェア

自動車ソフトウェア市場の展開タイプの見通し

  • オンプレミス
  • クラウドベース
  • ハイブリッド

レポートの範囲

市場規模 2024 476.6(億米ドル)
市場規模 2025 522.9(億米ドル)
市場規模 2035 1319.7(億米ドル)
年平均成長率(CAGR) 9.7%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史的データ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル マイクロソフト(米国)、テスラ(米国)、トヨタ(日本)、フォルクスワーゲン(ドイツ)、ゼネラルモーターズ(米国)、フォード(米国)、NVIDIA(米国)、ボッシュ(ドイツ)、ダイムラー(ドイツ)
カバーされるセグメント アプリケーション、ソフトウェアタイプ、エンドユース、展開タイプ、地域
主要市場機会 先進運転支援システム(ADAS)の統合が安全性を高め、自動車ソフトウェア市場の需要を促進します。
主要市場ダイナミクス 先進運転支援システムの需要の高まりが、自動車ソフトウェアの開発と統合における革新を促進します。
カバーされる国 北米、ヨーロッパ、APAC、南米、MEA

Frequently Asked Questions

2035年までの自動車ソフトウェア市場の予測市場評価額はどのくらいですか?

自動車ソフトウェア市場は2035年までに131.97億米ドルの評価額に達すると予測されています。

2024年の自動車ソフトウェア市場の市場評価額はどのくらいでしたか?

2024年、自動車ソフトウェア市場は47.66億米ドルの評価額を持っていました。

2025年から2035年の予測期間中の自動車ソフトウェア市場の期待CAGRはどのくらいですか?

2025年から2035年の予測期間中の自動車ソフトウェア市場の期待CAGRは9.7%です。

自動車ソフトウェア市場で最も成長が期待されるアプリケーションセグメントはどれですか?

2024年に15.0億米ドルの評価額を持つインフォテインメントシステムセグメントは、2035年までに40.0億米ドルに達すると期待されています。

自動車ソフトウェア市場の主要プレーヤーは誰ですか?

自動車ソフトウェア市場の主要プレーヤーには、Microsoft、Tesla、Toyota、Volkswagen、General Motors、Ford、NVIDIA、Bosch、Daimlerが含まれます。

クラウドベースの展開タイプは自動車ソフトウェア市場の他のタイプと比べてどうですか?

2024年に20.0億米ドルの評価額を持つクラウドベースの展開タイプは、2035年までに60.0億米ドルに成長すると予測されており、強い需要を示しています。

自動車ソフトウェア市場におけるドライバーモニタリングシステムの評価範囲はどのくらいですか?

ドライバーモニタリングシステムセグメントは4.0億米ドルから12.0億米ドルの間で評価されており、その重要性が高まっていることを反映しています。

2035年までに自律走行車セグメントの成長はどのくらい期待されていますか?

自律走行車セグメントは2024年の12.66億米ドルから2035年までに約30.97億米ドルに成長すると予想されています。

2035年までに最も高い評価額を持つと予測されるソフトウェアタイプはどれですか?

アプリケーションソフトウェアは2024年の20.0億米ドルから2035年までに55.0億米ドルに成長すると予測されており、堅調な成長を示しています。

自動車ソフトウェア市場における車両管理システムの評価範囲はどのくらいですか?

車両管理システムセグメントは13.66億米ドルから34.97億米ドルの間で評価されており、市場での潜在能力を示しています。

著者
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, industry whitepapers, and authoritative automotive technology publications. Key sources included the National Highway Traffic Safety Administration (NHTSA) Federal Motor Vehicle Safety Standards (FMVSS) and automated vehicle policy frameworks, the European Commission Directorate-General for Mobility and Transport (DG MOVE) vehicle cybersecurity regulations, United Nations Economic Commission for Europe (UNECE) World Forum for Harmonization of Vehicle Regulations (WP.29), SAE International Standards (J3016 for automation levels, J3061 for cybersecurity), International Organization for Standardization (ISO 26262 for functional safety, ISO/SAE 21434 for cybersecurity), National Institute of Standards and Technology (NIST) Cybersecurity Framework, IEEE Standards Association (IEEE 802.11p for V2X), ACM Digital Library for software architecture research, International Energy Agency (IEA) Global EV Outlook, OICA (Organisation Internationale des Constructeurs d'Automobiles) production statistics, IHS Markit (MRFR Mobility) automotive registration data, EPA vehicle fuel economy and emissions databases, Eurostat transport statistics, and Ministry of Economy, Trade and Industry (METI) Japan automotive software roadmaps. These sources were used to collect software adoption metrics, autonomous vehicle testing data, cybersecurity incident reports, production volumes by vehicle type, connected car penetration rates, and regulatory compliance timelines for operating systems, middleware layers, ADAS algorithms, and cloud-based vehicle management platforms.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Among the supply-side sources were Tier 1 automotive software suppliers, cloud infrastructure providers, semiconductor companies, over-the-air (OTA) update solution providers, and chief technology officers, vice presidents of software engineering, heads of autonomous driving divisions, chief information security officers, and product directors from automotive OEMs (passenger car and commercial vehicle manufacturers). Directors of fleet operations, chief technology officers of mobility-as-a-service (MaaS) platforms, heads of automotive engineering at commercial logistics firms, procurement leads from ride-sharing companies, and IT directors from car dealerships and repair facilities were examples of demand-side sources. In addition to confirming autonomous vehicle development timelines and validating software deployment models, primary research also collected data on the adoption of cybersecurity protocols, cloud migration tactics, penetration of ADAS features, and software licensing models in the passenger, commercial, and fleet vehicle segments.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Note:Tier1=>USD50Bmarketcap;Tier2=USD5B−50B;Tier3=


Market Size Estimation

Global market valuation was derived through software licensing revenue mapping, subscription model analysis, and vehicle production volume correlation. The methodology included:

Identification of 50+ key software market participants across North America, Europe, Asia-Pacific, and Latin America including pure-play automotive software vendors, Tier 1 electronics suppliers, cloud service providers, and OEM captive software houses

Product mapping across operating systems (QNX, Linux, Android Automotive), middleware (AUTOSAR Classic/Adaptive), application software (ADAS stacks, infotainment platforms, telematics control units), and device management software (OTA platforms, remote diagnostics)

Analysis of reported and modeled annual revenues specific to automotive software portfolios, including perpetual licenses, subscription services, and royalty-based pricing models

Coverage of manufacturers and software vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × software content value by segment × ASP by deployment type) and top-down (vendor revenue validation and cloud infrastructure spending allocation) approaches to derive segment-specific valuations for infotainment, ADAS, telematics, and vehicle management systems across cloud-based, on-premises, and hybrid deployment architectures

Key differences from your dermal filler example adjusted for automotive software:

Regulatory Sources: Shifted from FDA/EMA to NHTSA/UNECE WP.29/ISO 26262/SAE J3061 (automotive-specific safety and cybersecurity standards)

Technical Standards: Added IEEE 802.11p (V2X), AUTOSAR, and ACM software engineering sources

Supply-side stakeholders: Changed from "regulatory affairs heads" to "Heads of Autonomous Driving" and "CISOs" reflecting software-specific roles

Demand-side stakeholders: Shifted from dermatologists to fleet operators and MaaS CTOs

Tier Criteria: Adjusted revenue thresholds to automotive-appropriate market cap tiers (USD 50B/5B vs USD 10B/1B)

Market Size Methodology: Changed from "procedure volume" to "vehicle production volume × software content value" and added cloud infrastructure spending allocation

Would you like me to adjust any specific segments or add additional regulatory sources for specific regions (e.g., China MIIT regulations, California DMV autonomous vehicle reports)?
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.