自動車用カーボン熱可塑性市場

自動車用カーボン熱可塑性樹脂市場の規模、シェア&成長分析レポート(用途別:内装部品、外装部品、構造部品、エンジンルーム部品)、タイプ別(ポリマーマトリックス複合材料、熱可塑性複合材料、プリプレグ)、最終用途車両タイプ別(乗用車、ライト商用車、重商用車)、製造プロセス別(射出成形、圧縮成形、真空成形)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/AT/32271-HCR 128 Pages Abbas Raut, Sejal Akre Last Updated: September 17, 2026
Automotive Carbon Thermoplastic Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.78%
2024 Market Size$ 2.67 Billion
2025 Market Size$ 2.88 Billion
2035 Market Size$ 6.08 Billion
Key Players
Toray Industries
SABIC
BASF
Solvay
Teijin Limited
Mitsubishi Chemical Corporation
Opportunities
  • Growing Electric Vehicle Market
  • Advancements in Manufacturing Technologies
  • Increasing Demand for Lightweight Materials

自動車用カーボン熱可塑性市場 概要

市場調査の未来の分析によると、自動車用カーボン熱可塑性樹脂市場は2024年に26.67億米ドルと推定されています。自動車用カーボン熱可塑性樹脂産業は、2025年に28.75億米ドルから2035年までに60.82億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は7.78%となる見込みです。

主要な市場動向とハイライト

自動車用カーボン熱可塑性樹脂市場は、持続可能性と技術の進歩によって大幅な成長が見込まれています。

  • 北米は自動車用カーボン熱可塑性樹脂の最大市場であり、軽量材料への強い需要を反映しています。
  • アジア太平洋地域は、自動車生産の増加と革新によって最も成長の早い地域として浮上しています。
  • 内装部品が市場を支配している一方で、構造部品は進化する設計要件により最も早く成長しています。
  • 主要な市場ドライバーには、軽量材料への需要の高まりと、特に電気自動車における製造技術の進歩が含まれます。

市場規模と予測

2024年の市場規模 2.667(米ドル億)
2035年の市場規模 6.082(米ドル億)
CAGR(2025 - 2035) 7.78%

主要なプレーヤー

トーレ工業(JP)、SABIC(SA)、BASF(DE)、ソルベイ(BE)、帝人株式会社(JP)、三菱ケミカル(JP)、ヘクセル(US)、コベストロAG(DE)、DSM(NL)

自動車用カーボン熱可塑性市場 運転手

電気自動車市場の成長

電気自動車(EV)の台頭は、自動車用カーボン熱可塑性市場に大きな影響を与えています。自動車の風景が電動化に向かう中、メーカーはEVの性能と効率を向上させる材料をますます求めています。カーボン熱可塑性は、軽量化や熱管理の改善といった利点を提供し、バッテリー性能の最適化や車両の航続距離を延ばすために重要です。EV市場は大幅に成長することが予測されており、今後数年で電気自動車が総車両販売の重要な部分を占める可能性があるとの推計があります。この傾向はカーボン熱可塑性の需要を押し上げ、自動車用カーボン熱可塑性市場における重要な材料としての地位を確立するでしょう。

製造技術の進歩

製造プロセスにおける技術革新は、自動車用カーボン熱可塑性市場で重要な役割を果たしています。射出成形や3Dプリントなどの先進的な技術の導入により、カーボン熱可塑性部品の製造効率と精度が向上しました。これらの進歩は生産コストを削減するだけでなく、従来の材料では達成できなかった複雑な形状の作成を可能にします。その結果、メーカーは自動車産業の厳しい要求を満たす軽量で高強度の部品を生産できるようになります。市場はこれらの技術が広く採用されるにつれて成長すると予測されており、自動車用途におけるカーボン熱可塑性の市場シェアが増加する可能性があります。

軽量材料の需要増加

自動車用カーボン熱可塑性市場は、燃料効率の向上と排出量の削減に焦点を当てた自動車セクターによって、軽量材料の需要が急増しています。メーカーが厳しい環境規制を満たすために努力する中、カーボン熱可塑性の採用がますます普及しています。これらの材料は、従来の金属と比較して大幅な軽量化を提供し、車両の性能向上や燃料消費の低減につながります。最近の研究によれば、軽量材料を使用した車両は燃料効率を10-15%向上させることができると示されています。この傾向は、自動車メーカーが性能と持続可能性のバランスを取る革新的な解決策を求める中で続くと考えられ、自動車用カーボン熱可塑性市場の成長を促進するでしょう。

持続可能な慣行への規制支援

自動車用カーボン熱可塑性市場は、自動車セクター内で持続可能な慣行を促進することを目的とした規制支援の増加から恩恵を受けています。政府は厳しい排出基準を導入し、環境に優しい材料の使用を奨励しています。この規制の状況は、軽量でリサイクル可能なカーボン熱可塑性へのシフトを促進しています。環境への影響を軽減する可能性は、多くの自動車メーカーの目標と一致しており、持続可能な慣行を採用する圧力を受けています。規制が進化し続ける中で、カーボン熱可塑性の需要は増加すると予想され、自動車用カーボン熱可塑性市場におけるその地位をさらに強固にするでしょう。

高性能車両への消費者の好み

消費者の好みは高性能車両に向かって進化しており、これは自動車用カーボン熱可塑性市場にプラスの影響を与えています。購入者が優れた性能を提供する車両をますます求める中、メーカーは強度と耐久性を向上させることができる先進的な材料を使用せざるを得なくなっています。カーボン熱可塑性は、この目的に非常に適しており、必要な性能特性を提供しながらも軽量化に寄与します。この消費者需要の変化は、自動車会社がカーボン熱可塑性をデザインに組み込むための研究開発に投資することを促しています。その結果、これらの材料の市場は拡大すると予想され、自動車用カーボン熱可塑性市場における高性能自動車ソリューションへの関心の高まりを反映するでしょう。

市場セグメントの洞察

用途別:内装部品(最大)対構造部品(最も成長している)

自動車用カーボン熱可塑性樹脂市場は、用途セグメントによって大きく影響を受けており、市場シェアの多様な分布を示しています。ダッシュボードやドアパネルなどの内装部品は、その軽量性と美的特性により、 substantialな需要を背景に市場をリードしています。外装部品も、バンパーやボディパネルなどの部品にカーボン熱可塑性樹脂が統合されることで、耐久性と性能が向上し、市場の重要な部分を占めています。

内装部品:支配的対構造部品:新興

内装部品は現在、自動車用カーボン熱可塑性樹脂市場において支配的な用途セグメントであり、燃費とデザインの美学を向上させる軽量材料への強い需要が特徴です。電気自動車やハイブリッド車への傾向は、このセグメントをさらに拡大させており、メーカーは品質を損なうことなく重量を削減する革新的なソリューションを求めています。一方、構造部品は、自動車デザインの進歩と安全性および構造的完全性を確保するための高強度材料の必要性により、最も成長している用途として浮上しています。業界がより燃費効率の良い、耐久性のある車両デザインに向かう中で、構造部品は急速な成長が期待されており、車両の性能と安全性を向上させようとするメーカーにアピールしています。

タイプ別:熱可塑性複合材料(最大)対ポリマーマトリックス複合材料(最も成長している)

自動車用カーボン熱可塑性樹脂市場では、熱可塑性複合材料が現在最大の市場シェアを占めており、その多様性、低い生産コスト、加工の容易さによって推進されています。これらの複合材料は、自動車業界において不可欠な存在となっており、構造部品から美的仕上げまで、軽量性と耐久性によりさまざまな用途に対応しています。一方、ポリマーマトリックス複合材料は急速に成長しており、市場で重要なプレーヤーとして浮上しています。その優れた機械的特性と過酷な環境に耐える能力は、電気自動車や高性能モデルなどの先進的な自動車用途に魅力的です。

熱可塑性複合材料(支配的)対ポリマーマトリックス複合材料(新興)

熱可塑性複合材料は、自動車用カーボン熱可塑性樹脂市場で支配的な地位を占めており、製造プロセスにおける適応性と従来の材料に対するコストの大幅な利点によるものです。再加工可能性が高いため、大量生産に好まれ、自動車業界の持続可能性目標に合致しています。一方、ポリマーマトリックス複合材料はまだ新興段階ですが、性能と重量削減が重要な高級自動車セグメントでの可能性を示しています。強度対重量比の向上や耐久性などの特性は、特に電気自動車への移行が加速する中で、業界の革新的なソリューションへの需要に応えています。

最終用途車両タイプ別:乗用車(最大)対ライト商用車(最も成長している)

自動車用カーボン熱可塑性樹脂市場では、乗用車が最終用途車両タイプセグメントで支配的であり、自動車業界での広範な採用により重要なシェアを獲得しています。燃費を向上させ、排出量を削減するための軽量材料の需要が、このカテゴリーでのカーボン熱可塑性樹脂の使用を促進しています。一方、ライト商用車(LCV)は、効率的な配送ソリューションと電子商取引の成長により急速に注目を集めており、市場で重要なプレーヤーとしての地位を確立しています。

乗用車(支配的)対重商用車(新興)

乗用車は、自動車用カーボン熱可塑性樹脂市場で引き続き支配的な力を持っており、主に軽量で燃費効率の良い車両を求める消費者の好みに起因しています。電気自動車やハイブリッド車への関心の高まりは、カーボン熱可塑性樹脂のような先進的な材料への需要をさらに高めています。一方、重商用車は新興段階にありますが、重量削減と性能向上のための規制圧力により、これらの材料の利用が始まっています。トレンドは、このセグメントでの徐々に移行を示しており、メーカーがフリート全体の効率を向上させることを目指しているため、材料使用における革新の余地が生まれています。

製造プロセス別:射出成形(最大)対圧縮成形(最も成長している)

自動車用カーボン熱可塑性樹脂市場では、射出成形が現在最大の市場シェアを占めており、その高効率と複雑な形状を精密に生産する能力によって支持されています。この方法は、高ボリュームの自動車部品の需要に効果的に応える迅速な生産サイクルを可能にします。一方、圧縮成形は、大きく複雑な部品に適しているため、重要な成長を見せています。この製造プロセスは、性能や耐久性を損なうことなくコスト効果の高いソリューションを求める企業にアピールしています。

射出成形(支配的)対圧縮成形(新興)

射出成形は、自動車セクターで支配的な製造プロセスとして残っており、現代の車両に不可欠な軽量で堅牢な部品を作成する能力が好まれています。この方法は、複数の材料のシームレスな統合を可能にし、性能とコスト効率を最適化します。逆に、圧縮成形は急速に強力な競争相手として浮上しており、より大きな部品を低コストで生産するためにますます求められています。さまざまな熱可塑性材料を扱う柔軟性は、環境への影響を最小限に抑えながら革新を目指すメーカーにとって魅力的な選択肢となります。これらのプロセスは、自動車製造のダイナミックな風景を象徴しており、それぞれが異なる市場の需要に応える独自の利点を提供しています。

自動車用カーボン熱可塑性市場に関する詳細な洞察を得る

地域の洞察

北米:革新と持続可能性のリーダー

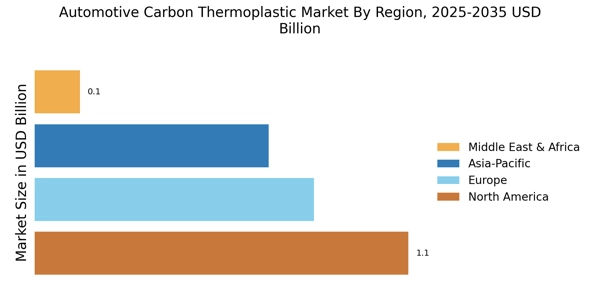
北米は、自動車用カーボン熱可塑性樹脂の最大市場であり、世界のシェアの約40%を占めています。この地域の成長は、燃料効率を高め、排出量を削減するための軽量材料の需要の高まりによって推進されています。企業平均燃費(CAFE)基準などの規制枠組みは、この傾向をさらに促進し、製造業者を革新的な材料に向かわせています。アメリカ合衆国とカナダは、この市場での主要国であり、主要な自動車メーカーがカーボン熱可塑性技術に多額の投資を行っています。ヘクセル社やトーレ工業などの主要企業が強力な足場を築き、競争と革新を強化しています。先進的な研究施設の存在や大学とのコラボレーションも、この地域の競争環境を強化しています。

ヨーロッパ:持続可能なモビリティに焦点

ヨーロッパは、自動車用カーボン熱可塑性樹脂の第2の市場であり、世界市場の約30%を占めています。この地域の成長は、厳しい環境規制と持続可能なモビリティソリューションへの強い推進によって大きく影響されています。欧州グリーンディールのようなイニシアチブは、カーボン排出量を削減することを目指しており、自動車セクターにおける軽量材料の需要を促進しています。ドイツ、フランス、イギリスは、この市場での主要国であり、革新を優先する堅牢な自動車産業を持っています。BASFやコベストロAGなどの主要企業は、先進的なカーボン熱可塑性ソリューションの開発に積極的に関与しています。競争環境は、自動車メーカーと材料供給者とのコラボレーションによって特徴付けられ、製品提供を強化し、規制基準を満たすことを目指しています。

アジア太平洋:新興市場の可能性

アジア太平洋地域は、自動車用カーボン熱可塑性樹脂市場で急速な成長を遂げており、世界のシェアの約25%を占めています。この地域の拡大は、特に中国やインドなどの国々での車両生産の増加によって推進されています。政府の電気自動車促進や排出量削減のためのイニシアチブも、重要な成長の触媒となっています。中国はこの地域で最大の市場であり、日本と韓国が続いています。競争環境は、帝人株式会社や三菱ケミカルなどの主要企業が存在し、需要の高まりに応えるために革新的なソリューションに投資しています。この地域の自動車産業は、持続可能性にますます焦点を当てており、カーボン熱可塑性樹脂市場をさらに強化しています。

中東およびアフリカ:資源豊富な機会

中東およびアフリカ地域は、自動車用カーボン熱可塑性樹脂市場で徐々に台頭しており、世界のシェアの約5%を占めています。この成長は、主に自動車インフラへの投資の増加と、車両効率を向上させるための軽量材料の需要の高まりによって推進されています。政府は、自動車セクターにおける持続可能な慣行の重要性を認識し始めており、これが市場成長を促進することが期待されています。南アフリカやUAEなどの国々が自動車開発の先頭に立っており、地元の製造業者がカーボン熱可塑性樹脂の応用を探求しています。競争環境はまだ発展途上であり、国際的なプレーヤーが市場に参入する機会があります。この地域の自動車産業が成熟するにつれて、カーボン熱可塑性樹脂のような先進材料の需要は大幅に増加することが予想されます。

自動車用カーボン熱可塑性市場 Regional Image

主要企業と競争の洞察

自動車用カーボン熱可塑性樹脂市場は、燃料効率を高め、車両の排出量を削減する軽量材料の需要の高まりにより、動的な競争環境が特徴です。トーレ工業(日本)、SABIC(サウジアラビア)、BASF(ドイツ)などの主要企業は、技術的専門知識と広範な製品ポートフォリオを活用するために戦略的に位置しています。これらの企業は、革新と持続可能性に焦点を当てており、これらは市場での重要な差別化要因となっています。たとえば、トーレ工業(日本)は、次世代の自動車用途において重要な役割を果たすと期待される先進的なカーボンファイバー強化熱可塑性樹脂の開発に向けて、R&Dに多額の投資を行っています。一方、SABIC(サウジアラビア)は、持続可能な材料の生産を目指して、循環経済イニシアチブに対する運営の焦点を強化しています。これらの戦略は、技術革新と持続可能性を強調する競争環境を形成しています。ビジネス戦略に関しては、企業はリードタイムを短縮し、サプライチェーンを最適化するために製造をローカライズする傾向が高まっています。このアプローチは、運用効率を向上させるだけでなく、地域市場の需要に対するより良い対応を可能にします。自動車用カーボン熱可塑性樹脂市場の競争構造は中程度に断片化されており、いくつかの主要企業がそれぞれのセグメントに影響を与えています。これらの企業の共同の行動は、戦略的パートナーシップや買収を通じて市場ポジションを強化しようとする傾向を示しています。
2023年8月、BASF(ドイツ)は、電気自動車向けに特別に設計された新しいカーボン熱可塑性材料のラインを開発するために、主要な自動車メーカーとのコラボレーションを発表しました。このパートナーシップは、急速に成長している電気自動車セクターにおけるBASFの革新へのコミットメントを強調する重要なものです。このコラボレーションは、厳しい性能基準を満たすだけでなく、自動車産業の全体的な持続可能性目標にも貢献する材料を生み出すことが期待されています。
2023年9月、帝人株式会社(日本)は、ヨーロッパにおけるカーボンファイバー強化熱可塑性樹脂専用の新しい生産施設を発表しました。この戦略的な動きは、軽量自動車部品の需要が急増しているヨーロッパ市場での足場を拡大することを示しています。この施設の設立は、帝人が地元の顧客により効果的にサービスを提供し、輸送コストとリードタイムを削減する能力を高めることが期待されます。さらに、2025年7月、コベストロAG(ドイツ)は、自動車製造のカーボンフットプリントを削減することを目的とした新しいバイオベースのカーボン熱可塑性樹脂の範囲を発表しました。このイニシアチブは、持続可能性へのコベストロの積極的なアプローチを反映しており、環境に優しい製品への消費者の好みに合致しています。バイオベースの材料の導入は、持続可能性を優先する企業が競争上の優位性を得る可能性があるため、市場内の競争ダイナミクスを再形成する可能性があります。
2023年10月現在、自動車用カーボン熱可塑性樹脂市場は、デジタル化、持続可能性、製造プロセスにおける人工知能の統合を強調する傾向を目撃しています。戦略的提携は、競争環境を形成し、企業がリソースと専門知識をプールして革新を推進することを可能にしています。今後、競争の差別化が進化し、価格競争から革新、技術革新、サプライチェーンの信頼性に焦点を移すことが予想されます。この進化は、これらの傾向を効果的に活用できる企業が市場のリーダーとして浮上する可能性が高いことを示唆しています。

自動車用カーボン熱可塑性市場市場の主要企業には以下が含まれます

Recent Industry Developments

  • 2024年第2四半期:帝人がヨーロッパでのカーボンファイバー強化熱可塑性樹脂の生産能力を拡大 帝人株式会社は、自動車セクターからの軽量材料の需要の高まりに応えるため、ヨーロッパの施設でのカーボンファイバー強化熱可塑性樹脂(CFRTP)の生産能力を拡大する計画を発表しました。この拡張は2025年末までに完了する予定で、ヨーロッパの自動車メーカーへの供給を増加させることになります。
  • 2024年第1四半期:SGLカーボンとソルベイが次世代カーボン熱可塑性複合材料の開発に向けてパートナーシップを発表 SGLカーボンとソルベイは、自動車用途をターゲットにした先進的なカーボン熱可塑性複合材料を共同開発するための戦略的パートナーシップを結び、電気自動車およびハイブリッド車における軽量ソリューションの採用を加速することを目指しています。
  • 2024年第2四半期:トーレ工業が自動車用途向けの新しいカーボンファイバー熱可塑性樹脂ラインを発表 トーレ工業は、日本の施設で自動車用のカーボンファイバー強化熱可塑性樹脂専用の新しい生産ラインを発表し、世界の自動車メーカーからの需要の高まりに応えるために年産能力を増加させました。
  • 2024年第3四半期:BASFがドイツで自動車用熱可塑性複合材料の新しいR&Dセンターを開設 BASFは、電気自動車および次世代モビリティ向けの軽量材料に関する革新を加速するために、ドイツのルートヴィヒスハーフェンに自動車用熱可塑性複合材料に特化した研究開発センターを開設しました。
  • 2024年第2四半期:フォルシアが主要なヨーロッパEVプラットフォーム向けにカーボン熱可塑性部品を供給する契約を獲得 フォルシアは、主要なヨーロッパの電気自動車プラットフォーム向けにカーボン熱可塑性構造部品を供給するための数年契約を獲得し、軽量材料ビジネスの重要な拡大を示しています。
  • 2024年第1四半期:帝人が量産自動車部品向けの新しいカーボンファイバー熱可塑性材料を発表 帝人株式会社は、高ボリュームの自動車生産向けに設計された新しいカーボンファイバー強化熱可塑性材料を導入し、自動車メーカーのサイクルタイムを短縮し、リサイクル性を向上させます。
  • 2024年第4四半期:ヘクセルが米国におけるカーボン熱可塑性製造施設に1億ドルを投資 ヘクセル社は、自動車および航空宇宙顧客向けのカーボン熱可塑性複合材料専用の新しい製造施設を米国に建設するために1億ドルの投資を発表し、2025年に操業を開始する予定です。
  • 2025年第2四半期:三菱ケミカルグループがヨーロッパの自動車熱可塑性スタートアップに出資 三菱ケミカルグループは、自動車産業向けのカーボン熱可塑性ソリューションを専門とするヨーロッパのスタートアップに少数株を取得し、急成長する軽量材料市場での地位を強化することを目指しています。
  • 2025年第1四半期:ランクセスが中国の自動車セクター向けに熱可塑性複合材料の生産を拡大 ランクセスAGは、中国の常州工場での熱可塑性複合材料の生産能力を拡大し、中国および国際的な自動車メーカーからの軽量カーボンファイバー材料の需要の高まりをターゲットにしています。
  • 2024年第3四半期:マグナインターナショナルとコベストロがリサイクル可能なカーボン熱可塑性部品の開発に関する契約を締結 マグナインターナショナルとコベストロは、自動車用途向けのリサイクル可能なカーボン熱可塑性部品を共同開発するための協力契約を締結し、持続可能性と循環経済の目標に焦点を当てています。
  • 2024年第2四半期:トーレ工業がハンガリーに新しいカーボン熱可塑性工場の規制承認を取得 トーレ工業は、ハンガリーに新しいカーボン熱可塑性製造工場を建設するための規制承認を取得し、ヨーロッパの自動車OEMに先進的な軽量材料を供給します。
  • 2025年第1四半期:セラネーズがデュポンから自動車熱可塑性事業を買収 セラネーズ社は、デュポンの自動車熱可塑性事業を買収し、世界の自動車産業向けのカーボンファイバー強化材料のポートフォリオを拡大しました。

今後の見通し

自動車用カーボン熱可塑性市場 今後の見通し

自動車用カーボン熱可塑性樹脂市場は、2025年から2035年の間に7.78%のCAGRで成長する見込みで、軽量材料や持続可能性の取り組みによる需要の高まりが推進しています。

新しい機会は以下にあります:

  • 電気自動車用の先進的な炭素熱可塑性複合材料の開発
  • 自動運転車の設計における炭素熱可塑性樹脂の統合
  • 自動車製造における熱可塑性材料のリサイクルプログラムの拡大

2035年までに、市場は革新と持続可能性によって大幅な成長を遂げると予測されています。

市場セグメンテーション

自動車用カーボン熱可塑性市場のタイプの展望

  • ポリマーマトリックス複合材料
  • 熱可塑性複合材料
  • プリプレグ

自動車用カーボン熱可塑性市場の用途の展望

  • 内装部品
  • 外装部品
  • 構造部品
  • エンジンルーム部品

自動車用カーボン熱可塑性市場の最終使用車両タイプの展望

  • 乗用車
  • ライト商用車
  • 重商用車

自動車用カーボン熱可塑性市場の製造プロセスの展望

  • 射出成形
  • 圧縮成形
  • 真空成形

レポートの範囲

市場規模 2024 26.67(億米ドル)
市場規模 2025 28.75(億米ドル)
市場規模 2035 60.82(億米ドル)
年平均成長率(CAGR) 7.78%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、およびトレンド
基準年 2024
市場予測期間 2025 - 2035
歴史的データ 2019 - 2024
市場予測単位 億米ドル
主要企業プロフィール トーレ工業(JP)、SABIC(SA)、BASF(DE)、ソルベイ(BE)、帝人株式会社(JP)、三菱ケミカル(JP)、ヘクセル(US)、コベストロAG(DE)、DSM(NL)
カバーされるセグメント アプリケーション、タイプ、エンドユース車両タイプ、製造プロセス、地域
主要市場機会 軽量材料の需要の高まりが自動車用カーボン熱可塑性樹脂市場での機会を高めています。
主要市場ダイナミクス 軽量材料の需要の高まりが、自動車用カーボン熱可塑性樹脂の応用と製造プロセスにおける革新を促進しています。
カバーされる国 北米、ヨーロッパ、APAC、南米、MEA

Frequently Asked Questions

2035年の自動車用カーボン熱可塑性樹脂市場の予想市場評価額は何ですか?

2035年の自動車用カーボン熱可塑性樹脂市場の予想市場評価額は60.82億米ドルです。

2024年の自動車用カーボン熱可塑性樹脂市場の市場評価額は何でしたか?

2024年の自動車用カーボン熱可塑性樹脂市場の市場評価額は26.67億米ドルでした。

2025年から2035年の予測期間中の自動車用カーボン熱可塑性樹脂市場の期待されるCAGRは何ですか?

2025年から2035年の予測期間中の自動車用カーボン熱可塑性樹脂市場の期待されるCAGRは7.78%です。

自動車用カーボン熱可塑性樹脂市場の主要プレーヤーと見なされる企業はどれですか?

自動車用カーボン熱可塑性樹脂市場の主要プレーヤーには、トーレ工業、SABIC、BASF、ソルベイ、帝人株式会社、三菱ケミカル株式会社、ヘクセル社、コベストロAG、そしてDSMが含まれます。

2035年までの自動車用カーボン熱可塑性樹脂市場における内装部品の予想評価額は何ですか?

2035年までの自動車用カーボン熱可塑性樹脂市場における内装部品の予想評価額は18億米ドルに達すると期待されています。

2035年までの外装部品の予想評価額は構造部品のそれとどのように比較されますか?

2035年までの外装部品の予想評価額は14億米ドルであり、構造部品は16億米ドルに達すると期待されています。

2035年の熱可塑性複合材料の予想市場規模は何ですか?

2035年の熱可塑性複合材料の予想市場規模は28億米ドルに達すると予測されています。

2035年までの自動車用カーボン熱可塑性樹脂市場における乗用車の期待される評価額は何ですか?

2035年までの自動車用カーボン熱可塑性樹脂市場における乗用車の期待される評価額は28億米ドルです。

2035年に最も高い評価額が予測される製造プロセスは何ですか?

2035年に最も高い評価額が予測されるのは射出成形であり、28億米ドルに達すると期待されています。

2035年までの自動車用カーボン熱可塑性樹脂市場における重商用車両の予想評価額は何ですか?

2035年までの自動車用カーボン熱可塑性樹脂市場における重商用車両の予想評価額は14.82億米ドルに達すると期待されています。

著者
Author Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed materials science journals, automotive industry publications, and authoritative manufacturing organizations. Key sources included the US Environmental Protection Agency (EPA), National Highway Traffic Safety Administration (NHTSA), US Department of Energy (DOE), European Chemicals Agency (ECHA), European Automobile Manufacturers' Association (ACEA), International Organization for Standardization (ISO), Society of Automotive Engineers (SAE International), American Composites Manufacturers Association (ACMA), Plastics Industry Association (PLASTICS), Japan Automobile Manufacturers Association (JAMA), China Association of Automobile Manufacturers (CAAM), Bureau of Transportation Statistics (BTS), International Energy Agency (IEA), OECD Transport Division, and national automotive ministry reports from key markets. These sources were used to collect vehicle production statistics, regulatory emission standards, material safety data sheets, lightweighting technology trends, and market landscape analysis for polymer matrix composites, thermoplastic composites, prepregs, and other carbon thermoplastic technologies.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of R&D, chief technology officers, and commercial directors from producers of carbon fiber, suppliers of thermoplastic resin, and producers of Tier 1 and Tier 2 automotive components were examples of supply-side sources. Chief engineers, heads of materials engineering, procurement directors, and production leads from OEMs (original equipment manufacturers), automotive design centers, and advanced manufacturing facilities were examples of demand-side sources. Primary research obtained information on material adoption trends, pricing tactics, and supply chain dynamics in addition to validating market segmentation and product development schedules.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across polymer matrix composites, thermoplastic composites, prepregs, and other carbon thermoplastic categories

Analysis of reported and modeled annual revenues specific to automotive carbon thermoplastic portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × material intensity by application) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.