嫌気性消化市場

嫌気性消化市場の規模、シェア&成長分析レポート 技術別(湿式嫌気性消化、乾式嫌気性消化、二相嫌気性消化、バッチ嫌気性消化)、原料別(農業廃棄物、動物の糞、食品廃棄物、産業廃棄物、下水 sludge)、用途別(バイオガス生産、堆肥化、肥料、再生可能エネルギー生成)、最終用途別(農業、エネルギーセクター、廃棄物管理、食品および飲料)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/EnP/31747-HCR 100 Pages Chitranshi Jaiswal Last Updated: September 17, 2026
Anaerobic Digestion Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.88%
2024 Market Size$ 15.17 Billion
2025 Market Size$ 16.51 Billion
2035 Market Size$ 38.67 Billion
Key Players
Veolia
Xylem
SUEZ
EnviTec Biogas AG
Biogen
DVO
Opportunities
  • Government Incentives and Policies
  • Waste Management and Circular Economy
  • Increasing Demand for Renewable Energy

嫌気性消化市場 概要

マーケットリサーチフューチャーの分析によると、嫌気性消化市場の規模は2024年に151.7億米ドルと推定されています。嫌気性消化産業は、2025年に165.1億米ドルから2035年までに386.7億米ドルに成長することが予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は8.88%となる見込みです。

主要な市場動向とハイライト

嫌気性消化市場は、技術の進歩と再生可能エネルギーの需要の増加によって大幅な成長が期待されています。

  • 北米は、再生可能エネルギーに対する強力な規制支援によって推進され、嫌気性消化の最大の市場であり続けています。
  • アジア太平洋地域は、分散型エネルギーソリューションへの関心の高まりを反映して、最も急成長している地域として浮上しています。
  • 湿式嫌気性消化は市場を支配し続けていますが、乾式嫌気性消化はその効率性により急速に注目を集めています。
  • 主要な市場推進要因には、再生可能エネルギーの需要の増加と、廃棄物管理および循環型経済イニシアチブを促進する政府のインセンティブが含まれます。

市場規模と予測

2024年の市場規模 15.17(米ドル十億)
2035年の市場規模 38.67(米ドル十億)
CAGR(2025 - 2035) 8.88%

主要なプレーヤー

ヴェオリア(FR)、ザイレム(US)、スエズ(FR)、エンビテックバイオガスAG(DE)、バイオジェン(GB)、DVO, Inc.(US)、ウェルテックバイオパワーGmbH(DE)、グリーンレーン再生可能エネルギー社(CA)、AATバイオクエスト社(US)
嫌気性消化市場 運転手

政府のインセンティブと政策

政府のインセンティブと支援政策は、嫌気性消化市場を形成する上で重要な役割を果たしています。多くの政府が、嫌気性消化を含む再生可能エネルギー技術を促進するために、有利な規制や財政的インセンティブを実施しています。これらの取り組みには、投資を促進するための税額控除、助成金、フィードインタリフが含まれることが多いです。たとえば、強力な再生可能エネルギー政策を持つ国々では、嫌気性消化の設置が急増しており、年間約10%の市場成長率が見込まれています。このような支援的な枠組みは、嫌気性消化プロジェクトの経済的実現可能性を高めるだけでなく、業界内の革新や技術の進歩を促進します。政府が持続可能性を優先し続ける中で、エネルギーと環境目標を達成する上での嫌気性消化の役割はますます重要になります。

廃棄物管理と循環経済

廃棄物管理と循環経済への強調は、嫌気性消化市場に大きな影響を与えています。都市化が加速する中で、生成される有機廃棄物の量は増加し続けており、効果的な処理方法が必要とされています。嫌気性消化は、有機廃棄物を貴重なバイオガスと消化物に変換する持続可能なアプローチを提供します。このプロセスは、資源回収を促進し、埋立地の使用を最小限に抑える循環経済の原則と一致しています。最近の統計によると、有機廃棄物は総市町村固形廃棄物の約30%を占めており、嫌気性消化が廃棄物問題を軽減する可能性を示しています。廃棄物をエネルギーに変えることで、この技術は環境問題に対処するだけでなく、廃棄物管理やエネルギー生産分野での雇用創出を通じて地域経済を支援します。

再生可能エネルギーの需要増加

再生可能エネルギー源の需要の高まりは、嫌気性消化市場の重要な推進力です。各国が持続可能にエネルギー需要を満たそうとする中で、嫌気性消化は実行可能な解決策として浮上しています。この技術はバイオガスを生成するだけでなく、廃棄物管理にも寄与し、二重の課題に対処します。最近のデータによると、再生可能エネルギーセクターは今後数年間で8%以上の年平均成長率で成長する見込みです。この成長は、嫌気性消化施設への投資を促進し、その能力と効率を向上させるでしょう。さらに、気候変動への意識の高まりとクリーンエネルギー源の必要性が、嫌気性消化技術の採用をさらに促進し、将来のエネルギー戦略の基盤となるでしょう。

嫌気性消化における技術革新

技術革新は、嫌気性消化市場を変革し、効率を高め、応用範囲を拡大しています。消化器の設計、プロセスの最適化、バイオガスのアップグレード技術の進展により、嫌気性消化は投資家やオペレーターにとってより魅力的になっています。たとえば、消化プロセスにおけるスマート技術と自動化の統合は、運用効率を改善し、コストを削減しています。最近の開発によると、新技術の採用によりバイオガス生産の効率が最大20%向上する可能性があります。さらに、原料管理や前処理プロセスにおける革新は、処理可能な材料の範囲を広げ、バイオガス生成の可能性を高めています。これらの技術が進化し続けることで、嫌気性消化セクターのさらなる成長を促進し、再生可能エネルギーの分野で重要なプレーヤーとなるでしょう。

環境持続可能性への意識の高まり

環境持続可能性への意識の高まりは、嫌気性消化市場の重要な推進力です。気候変動や環境劣化に対する公共の意識が高まる中で、持続可能な廃棄物管理とエネルギーソリューションへの需要が増加しています。嫌気性消化は、温室効果ガスの排出を削減するだけでなく、再生可能エネルギーを生産するため、魅力的な選択肢を提供します。最近の調査によると、消費者のかなりの割合が環境に優しい製品やサービスを好むことが示されており、企業が持続可能な慣行を採用するよう影響を与えています。この消費者行動の変化は、業界が持続可能性のプロファイルを向上させるために嫌気性消化技術に投資することを促しています。その結果、より多くの組織が持続可能なソリューションを業務に統合する重要性を認識するにつれて、嫌気性消化市場は拡大することが期待されています。

市場セグメントの洞察

技術別:湿式嫌気性消化(最大)対乾式嫌気性消化(最も成長している)

嫌気性消化市場では、湿式嫌気性消化が最大の市場シェアを占めており、これは有機廃棄物処理における確立された技術と信頼性に起因しています。この方法は液体原料を効率的に利用し、廃水処理施設のような大規模な運用で普及しています。対照的に、乾式嫌気性消化は特に高い固形物含有量の原料を処理することに焦点を当てた小規模企業の間で注目を集めています。その魅力は効率性と低い運用コストにあり、このセグメントに向けて成長するシェアを促進しています。

技術:湿式嫌気性消化(支配的)対乾式嫌気性消化(新興)

湿式嫌気性消化は高い液体廃棄物の処理能力を特徴としており、大規模な municipal および産業用途に適しています。効果的なバイオガス生成と証明された技術により市場を支配しており、しばしば処理施設で利用されています。対照的に、乾式嫌気性消化は特に農業廃棄物が豊富な地域で競争力のある代替手段として浮上しています。水の使用量が少なく、固形廃棄物の処理における効率性が、資源回収と収益性を最大化しようとする有機廃棄物処理業者にとって魅力的であり、市場の成長セグメントを獲得しています。

原料別:農業廃棄物(最大)対食品廃棄物(最も成長している)

嫌気性消化市場では、原料セグメントは多様であり、農業廃棄物が最大のシェアを占めています。このカテゴリは主に作物生産やその他の農業活動からの残渣を含み、市場全体に重要な貢献をしています。対照的に、食品廃棄物は最も成長しているセグメントとして浮上しており、さまざまなセクターでの食品廃棄物削減に対する消費者の意識の高まりと規制の圧力を反映しています。食品廃棄物管理に向けた取り組みの存在が、その重要性の高まりを後押ししています。

農業廃棄物(支配的)対食品廃棄物(新興)

農業廃棄物は、作物残渣や農業活動からの他の副産物を含み、広範な利用可能性と処理のための確立されたインフラにより、嫌気性消化のための支配的な原料として残っています。農業サイクル全体での継続的な生成により、一貫した原料供給が確保されています。一方、食品廃棄物は、廃棄物削減を目指す公共政策によって促進され、新興の原料として注目を集めています。その特性には高い生分解性と栄養密度が含まれ、バイオガス生成の貴重な源となり、嫌気性消化技術の革新を促進しています。

用途別:バイオガス生産(最大)対再生可能エネルギー生成(最も成長している)

嫌気性消化市場では、用途の景観は主にバイオガス生産が最大のセグメントとして特徴付けられ、重要な市場シェアを占めています。堆肥化と肥料が続きますが、それらの貢献は比較的少ないです。持続可能な慣行への強調と再生可能エネルギー源への推進が成長のための活気ある環境を生み出しています。その結果、再生可能エネルギー生成のような用途は、政策の変化と環境意識の高まりにより、急速に市場での足場を拡大しています。

バイオガス生産(支配的)対再生可能エネルギー生成(新興)

バイオガス生産は、嫌気性消化市場における支配的な用途として際立っており、有機廃棄物を利用して再生可能エネルギーを生産し、廃棄物管理の課題に対処しています。この用途は確立された技術と堅実な顧客基盤を特徴としており、市場の基盤となっています。対照的に、再生可能エネルギー生成は新興でありながら、グリーン技術への投資の増加とクリーンエネルギーソリューションを支持する政策インセンティブにより勢いを増しています。施設は再生可能エネルギーの取り組みに嫌気性消化装置を統合することが増えており、持続可能性への戦略的なシフトを示しています。両方の用途が進化する中で、エコフレンドリーな慣行と再生可能なソリューションへの広範なシフトを示しています。

最終用途別:農業(最大)対エネルギーセクター(最も成長している)

嫌気性消化市場では、セグメントの分布が農業を最大の最終用途セクターとして示しており、作物の向上と土壌の健康のためにバイオエネルギー生産を活用しています。このセグメントは持続可能な慣行の必要性を活かし、農家の間での重要な投資と採用を促進しています。一方、エネルギーセクターは急速にシェアを増やしています。このシフトは、再生可能エネルギー源への関心の高まりと、グリーンイニシアティブに焦点を当てた既存のエネルギー政策の再構築に起因しています。

エネルギーセクター:農業(支配的)対エネルギーセクター(新興)

農業セグメントは、嫌気性消化技術の長年の統合を特徴としており、廃棄物からエネルギーへの転換と農業における栄養管理の強化を強調しています。このセグメントは持続可能性目標に沿った農業慣行との相乗効果により支配的な地位を維持しています。対照的に、エネルギーセクターは新興の力を表しており、バイオガス生産を実行可能なエネルギー源として支持する技術革新と規制の支援によって推進されています。この急速な成長は、有機廃棄物からの再生可能エネルギーがエネルギー供給の基盤となりつつある進化する風景を浮き彫りにしており、より広範なエネルギー転換のトレンドを反映しています。

嫌気性消化市場に関する詳細な洞察を得る

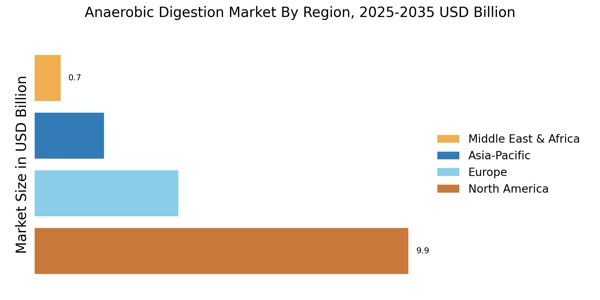
地域の洞察

北米:革新と投資のハブ

北米は、再生可能エネルギーへの投資の増加と厳格な環境規制によって、嫌気性消化市場での重要な成長を目撃しています。米国は約65%の市場シェアを持ち、カナダが20%で続いています。持続可能な廃棄物管理ソリューションとエネルギー回収の需要が市場の拡大を促進しており、政府のインセンティブや資金プログラムが支援しています。この地域の主要国には、米国とカナダが含まれ、ザイレムやDVO, Inc.などの主要プレーヤーが市場を支配しています。競争環境は、技術革新と主要な利害関係者間のパートナーシップによって特徴付けられています。ヴェオリアやスエズなどの確立された企業の存在は、市場のダイナミクスをさらに強化し、嫌気性消化技術における革新と効率を促進しています。

ヨーロッパ:持続可能なエネルギーのリーダー

ヨーロッパは、野心的な持続可能性目標と強固な規制枠組みによって、嫌気性消化市場の先駆者となっています。ドイツと英国が最大の市場で、それぞれ約30%と25%のシェアを持っています。欧州連合のグリーンディールやさまざまな国家政策が再生可能エネルギーへの投資を促進し、2050年までにカーボンニュートラリティを達成する手段として嫌気性消化技術への需要を高めています。ドイツ、英国、フランスはこのセクターの主要国であり、エンビテックバイオガスAGやバイオジェンなどの主要プレーヤーが重要な貢献をしています。競争環境は、革新と業界リーダー間のコラボレーションによって特徴付けられ、政府の取り組みが支援しています。先進技術の存在と廃棄物からエネルギーへのソリューションへの強い焦点が、ヨーロッパを嫌気性消化のグローバルリーダーとして位置付けています。

アジア太平洋:新興市場の可能性

アジア太平洋地域は、都市化の進展と廃棄物管理の課題によって、嫌気性消化市場で重要なプレーヤーとして急速に台頭しています。中国やインドなどの国々が先頭を切っており、中国は約40%の市場シェアを持ち、インドは15%です。再生可能エネルギーと廃棄物からエネルギーへのプロジェクトを促進するための政府の取り組みが主要な成長ドライバーとなっており、嫌気性消化技術にとって好ましい環境を育んでいます。中国とインドが主要市場であり、地元および国際的なプレーヤーが増加しています。グリーンレーン再生可能エネルギー社などの企業が存在感を拡大し、競争のダイナミクスに寄与しています。この地域の持続可能な開発とエネルギー安全保障への焦点が、嫌気性消化への投資を促進し、再生可能エネルギーセクターでの将来の成長の焦点となっています。

中東およびアフリカ:資源豊富なフロンティア

中東およびアフリカ地域は、持続可能な廃棄物管理とエネルギーソリューションの必要性によって、嫌気性消化の可能性を徐々に認識しています。南アフリカやUAEなどの国々が先頭を切っており、南アフリカは約20%の市場シェアを持っています。この地域の人口増加と都市化が廃棄物の生成を増加させており、政府はエネルギー回収と廃棄物削減のための実行可能な解決策として嫌気性消化を模索しています。南アフリカとUAEが先頭を切っており、地域の取り組みや国際的なコラボレーションが市場の成長を促進しています。競争環境はまだ発展途上であり、ウェルテックバイオパワーGmbHなどの主要プレーヤーが市場に参入しています。再生可能エネルギーと環境の持続可能性への焦点が、この資源豊富な地域における嫌気性消化技術の新しい機会を生み出しています。

嫌気性消化市場 Regional Image

主要企業と競争の洞察

嫌気性消化市場は、持続可能な廃棄物管理ソリューションと再生可能エネルギー源への需要の高まりによって、現在、動的な競争環境を特徴としています。ヴェオリア(FR)、スエズ(FR)、エンビテックバイオガスAG(DE)などの主要なプレーヤーは、技術的専門知識と広範な運用ネットワークを活用するために戦略的に位置しています。ヴェオリア(FR)は廃棄物処理技術の革新に焦点を当てており、スエズ(FR)はサービス提供を強化するためのパートナーシップを強調しています。エンビテックバイオガスAG(DE)は、バイオガス生産能力の拡大に対するコミットメントで知られており、持続可能性と効率を優先する競争環境を形成しています。市場構造は適度に断片化しているようで、多くのプレーヤーが市場シェアを争っています。主要なビジネス戦略には、コストを削減するための製造の地域化や、サービス提供を向上させるためのサプライチェーンの最適化が含まれています。この競争構造は、さまざまな地域のニーズや規制の枠組みに対応する多様なソリューションを可能にし、全体的な市場のダイナミクスに影響を与えています。
8月、ヴェオリア(FR)は、廃棄物からエネルギーへの転換を最適化することを目的とした統合嫌気性消化システムを開発するために、主要な農業企業との戦略的パートナーシップを発表しました。このコラボレーションは、農業廃棄物管理とエネルギー生産を組み合わせることで、ヴェオリアの市場での存在感と運用効率を高める可能性があります。
9月、スエズ(FR)は、嫌気性消化施設の監視と管理を効率化するために設計された新しいデジタルプラットフォームを立ち上げました。この取り組みは、スエズのデジタルトランスフォーメーションへのコミットメントを反映しており、運用効率を改善し、クライアントにリアルタイムのデータ分析を提供することで、より良い意思決定と資源管理につながる可能性があります。
7月、エンビテックバイオガスAG(DE)は、北米市場への進出を拡大し、地元のバイオガス施設を買収しました。この戦略的な動きは、エンビテックのポートフォリオを多様化するだけでなく、北米における再生可能エネルギーソリューションの需要の高まりを活用するための位置づけを強化しています。
10月現在、嫌気性消化市場の競争動向は、デジタル化、持続可能性、人工知能の統合によってますます定義されています。戦略的提携がますます一般的になり、企業は技術能力と市場範囲を強化するためのコラボレーションの価値を認識しています。今後、競争の差別化は、従来の価格競争から革新、高度な技術、信頼できるサプライチェーンに焦点を当てる方向に進化する可能性が高く、急速に変化する市場における適応力の重要性を強調しています。

嫌気性消化市場市場の主要企業には以下が含まれます

Recent Industry Developments

  • 2024年第2四半期:2025年の予測:嫌気性消化市場と持続可能な廃棄物管理の革新 国際エネルギー機関(IEA)は、2024年1月に、嫌気性消化を含むバイオガスセクターが前年に19%の成長を遂げたと報告しました。これは、エネルギー需要の高まりと持続可能性の取り組みに応じた採用と施設開発の増加を反映しています。

今後の見通し

嫌気性消化市場 今後の見通し

嫌気性消化市場は、2025年から2035年までの8.88%のCAGRで成長すると予測されており、増加する廃棄物管理のニーズ、再生可能エネルギーの需要、および規制の支援によって推進されています。
産業規模の嫌気性消化装置は、大量の農業残渣を処理するためにますます使用されており、潜在的な環境汚染物質を貴重なバイオ肥料に変えています。分散型エネルギー生産が集中型電力網に対する信頼できる代替手段を提供する農村地域では、モジュラー嫌気性消化装置の需要が高まっています。
嫌気性消化市場の未来は、AI駆動の予測モデリングを使用して廃棄物処理施設を高性能バイオリファイナリーに変革することによって定義されます。世界的な有機廃棄物の転換に対する義務が強化されるにつれて、市場はますますモジュラー、乾式消化技術および高純度バイオメタン生産のための高度な膜分離を採用するようになります。この進化は、農業および産業セクターの脱炭素化を効果的に行う安定した循環型エネルギー経済を確保します。

新しい機会は以下にあります:

  • エネルギー収率向上のためのバイオガスアップグレーディング技術の拡張。
  • 都市部向けの統合型廃棄物エネルギーソリューションの開発。
  • 農村向けの分散型嫌気性消化システムへの投資。

2035年までに、嫌気性消化市場は革新と持続可能な実践によって推進され、堅調であると予想されています。

市場セグメンテーション

嫌気性消化市場の最終用途の展望

  • 農業
  • エネルギー部門
  • 廃棄物管理
  • 食品および飲料

嫌気性消化市場の原料の展望

  • 農業廃棄物
  • 動物の糞
  • 食品廃棄物
  • 産業廃棄物
  • 下水 sludge

嫌気性消化市場の技術の展望

  • 湿式嫌気性消化
  • 乾式嫌気性消化
  • 二相嫌気性消化
  • バッチ嫌気性消化

嫌気性消化市場のアプリケーションの展望

  • バイオガス生産
  • 堆肥化
  • 肥料
  • 再生可能エネルギーの生成

レポートの範囲

市場規模 2024 151.7(米ドル億)
市場規模 2025 165.1(米ドル億)
市場規模 2035 386.7(米ドル億)
年平均成長率(CAGR) 8.88%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史的データ 2019 - 2024
市場予測単位 米ドル億
主要企業のプロファイル ヴェオリア(FR)、ザイレム(US)、スエズ(FR)、エンビテックバイオガスAG(DE)、バイオジェン(GB)、DVO, Inc.(US)、ウェルテックバイオパワーGmbH(DE)、グリーンレーン再生可能エネルギー社(CA)、AATバイオクエスト社(US)
カバーされるセグメント 技術、原料、用途、最終用途、地域
主要市場機会 持続可能な廃棄物管理ソリューションへの需要の高まりが、嫌気性消化市場の革新を促進しています。
主要市場ダイナミクス 規制の支援の高まりと技術革新が、嫌気性消化市場の成長を促進しています。
カバーされる国 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ

Frequently Asked Questions

2035年までの嫌気性消化市場の予測市場評価額はどのくらいですか?

嫌気性消化市場は2035年までに386.7億米ドルの評価額に達すると予測されています。

2024年の嫌気性消化市場の市場評価額はどのくらいでしたか?

2024年の全体の市場評価額は151.7億米ドルでした。

2025年から2035年の予測期間中の嫌気性消化市場の期待CAGRはどのくらいですか?

2025年から2035年の予測期間中の嫌気性消化市場の期待CAGRは8.88%です。

嫌気性消化市場で最も成長が期待される技術セグメントはどれですか?

乾燥嫌気性消化セグメントは、2035年までに40億米ドルから100億米ドルに成長すると予測されています。

嫌気性消化市場を推進する主要な原料カテゴリは何ですか?

主要な原料カテゴリには食品廃棄物、農業廃棄物、動物の堆肥が含まれ、食品廃棄物は40億米ドルから100億米ドルに成長すると予測されています。

嫌気性消化市場で最も重要な増加が見込まれるアプリケーションセグメントはどれですか?

バイオガス生産は、2035年までに50億米ドルから120億米ドルに増加する見込みです。

嫌気性消化市場の成長に寄与している最終用途セクターはどれですか?

エネルギーセクターと廃棄物管理が注目される最終用途セクターであり、エネルギーセクターは50億米ドルから120億米ドルに成長すると予測されています。

嫌気性消化市場の主要な企業はどれですか?

嫌気性消化市場の主要なプレーヤーには、ヴェオリア、スエズ、エンビテック・バイオガスAGが含まれます。

バッチ嫌気性消化セグメントの成長可能性はどのくらいですか?

バッチ嫌気性消化セグメントは、2035年までに46.7億米ドルから116.7億米ドルに成長すると予測されています。

嫌気性消化市場は再生可能エネルギーの生成にどのように貢献していますか?

再生可能エネルギー生成アプリケーションは、31.7億米ドルから86.7億米ドルに増加すると予測されており、持続可能なエネルギーにおけるその役割を強調しています。

著者
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed environmental and energy journals, technical publications, and authoritative governmental and industry organizations. Key sources included the US Environmental Protection Agency (EPA), US Department of Energy (DOE), European Environment Agency (EEA), European Biogas Association (EBA), International Energy Agency (IEA), World Biogas Association (WBA), American Biogas Council (ABC), German Biogas Association, National Renewable Energy Laboratory (NREL), International Renewable Energy Agency (IRENA), Food and Agriculture Organization (FAO), OECD Environment Statistics, Eurostat Energy Database, UN Environment Programme (UNEP), and national energy ministry reports from key markets including Germany, China, India, UK, and Brazil. These sources were used to collect biogas production statistics, regulatory policy frameworks, feedstock availability data, technology adoption rates, carbon emission reduction metrics, and market landscape analysis for wet anaerobic digestion, dry anaerobic digestion, two-phase systems, and batch processing technologies across agricultural waste, animal manure, food waste, industrial waste, and sewage sludge feedstock categories.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From biogas plant operators, equipment manufacturers, and anaerobic digestion technology providers, supply-side sources comprised CEOs, VPs of Engineering, technology directors, regulatory affairs leaders, and commercial directors. Sustainability directors, energy procurement managers, waste management facility operators, agricultural cooperative leaders, and municipal utility directors from the agriculture sector, energy utilities, waste management companies, and food and beverage processing industries comprised demand-side sources. Project pipeline timelines were confirmed, market segmentation was validated across technology types, and insights on technology adoption patterns, feedstock sourcing strategies, biogas offtake agreements, and regulatory compliance dynamics were compiled through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and biogas production capacity analysis. The methodology included:

Identification of 50+ key technology providers and plant operators across North America, Europe, Asia-Pacific, and Latin America

Technology mapping across wet anaerobic digestion, dry anaerobic digestion, two-phase anaerobic digestion, and batch anaerobic digestion systems

Feedstock analysis across agricultural waste, animal manure, food waste, industrial waste, and sewage sludge categories

Analysis of reported and modeled annual revenues specific to anaerobic digestion equipment sales, plant operations, and biogas upgrading services

Coverage of manufacturers and operators representing 72-78% of global market share in 2024

Extrapolation using bottom-up (installed capacity × utilization rates × feedstock throughput by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for biogas production, composting, fertilizer applications, and renewable energy generation end-uses across agriculture, energy sector, waste management, and food & beverage industries.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.