AAV契約開発製造機関市場

AAV契約開発および製造機関市場調査報告書 サービスタイプ別(レンチウイルスベクター製造、アデノ随伴ウイルス(AAV)ベクター製造、プラスミドDNA製造、細胞株開発および生産)、治療領域別(腫瘍学、眼科、神経学、心血管、その他の治療領域)、ベクタータイプ別(自己相補的AAV(scAAV)、単鎖AAV(ssAAV)、ハイブリッドAAV(HAAV)、その他のベクタータイプ)、容量別(小規模(100リットル未満)、中規模(100〜1,000リットル)、大規模(1,000リットル以上))および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 成長と産業予測2025年から2035年
ID: MRFR/HC/27464-HCR 128 Pages Rahul Gotadki Last Updated: October 22, 2026
Adeno-Associated Virus CDMO Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.07%
2024 Market Size$ 1.45 Billion
2025 Market Size$ 1.52 Billion
2035 Market Size$ 2.5 Billion
Key Players
Boehringer Ingelheim
Lonza
Catalent
Wuxi AppTec
Sartorius
Aldevron
Opportunities
  • Expansion of Clinical Trials
  • Rising Investment in Gene Therapies
  • Increasing Prevalence of Genetic Disorders

AAV契約開発製造機関市場 概要

マーケットリサーチフューチャーの分析によると、AAV契約開発および製造機関市場の規模は2024年に14.5億米ドルと推定されています。アデノ関連ウイルスCDMO業界は、2025年に15.24億米ドルから2035年までに24.99億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は5.07%となる見込みです。

主要な市場動向とハイライト

AAV契約開発および製造機関市場は、技術の進展と遺伝子治療の需要の高まりによって大幅な成長が見込まれています。

  • "AAVベクターの需要は顕著に増加しており、特に北米では最大の市場を維持しています。", "規制遵守は組織の焦点となっており、遺伝子治療の分野で進化する基準への適合を確保しています。", "製造プロセスを向上させるために先進技術が採用されており、生産の効率性とスケーラビリティに寄与しています。", "遺伝子治療への投資の増加と臨床試験の拡大は、市場成長を促進する主要な要因であり、特に腫瘍学セグメントにおいて顕著です。"

市場規模と予測

2024年の市場規模 14.5 (USD十億)
2035年の市場規模 24.99 (USD十億)
CAGR (2025 - 2035) 5.07%

主要なプレーヤー

ボーリンガー・インゲルハイム(DE)、ロンザ(CH)、カタレント(US)、ウーシー・アプテック(CN)、サルトリウス(DE)、アルデブロン(US)、ビバ・バイオテック(CN)、富士フイルム・ディオシン・バイオテクノロジーズ(JP)、シンロジック(US)

AAV契約開発製造機関市場 推進要因

臨床試験の拡大

AAV契約開発および製造機関市場は、臨床試験の拡大を目の当たりにしており、これは市場成長の重要な推進力です。より多くの企業がAAVベースの治療法の臨床試験を開始するにつれて、専門的な製造サービスの需要が高まります。2025年には、AAVベクターを含む200以上の臨床試験が進行中であると推定されており、その治療応用への関心が高まっています。この拡大は、これらの試験を支えるために必要なインフラと専門知識を提供できるAAV契約開発機関との協力を必要とします。試験の需要に応じて生産をスケールアップする能力は重要であり、AAV契約製造業者はこれらのニーズに応えるための良い位置にあります。したがって、臨床試験の拡大はAAV契約開発および製造機関市場を推進する重要な要因となっています。

遺伝子治療への投資の増加

AAV契約開発および製造機関市場は、遺伝子治療が注目を集める中で投資の急増を経験しています。この資金の増加は、遺伝子治療が以前は治療不可能だった状態を治療する可能性の認識の高まりによって促進されています。2025年には、遺伝子治療市場は約100億USDに達すると予測されており、堅調な成長軌道を示しています。製薬会社やバイオテクノロジー企業がこのトレンドを活用しようとする中で、彼らはますますAAV契約開発機関に製造ニーズをアウトソーシングしています。このアウトソーシングは、成功した遺伝子治療の開発と商業化に不可欠な専門知識へのアクセスと柔軟性を提供します。したがって、遺伝子治療への投資の増加はAAV契約開発および製造機関市場の重要な推進力です。

遺伝性疾患の増加する有病率

遺伝性疾患の有病率の増加は、AAV契約開発および製造機関市場の重要な推進力です。世界の人口が高齢化し、遺伝的状態が一般的になるにつれて、効果的な治療法の需要が高まります。2025年には、世界中で4億人以上が遺伝性疾患に影響を受けていると推定されており、革新的な治療ソリューションの切実な必要性が生じています。AAVベクターは、これらの状態に対する遺伝子治療を提供するための有望なプラットフォームとして浮上しています。したがって、製薬会社はAAVベースの治療法に投資しており、契約製造サービスの需要が高まっています。AAV契約開発機関は、これらの治療法の開発と生産を支援する上で重要な役割を果たし、市場の成長を促進しています。遺伝性疾患の有病率の増加は、AAV契約開発および製造機関市場の重要性を強調しています。

遺伝子治療開発への規制支援

遺伝子治療開発への規制支援は、AAV契約開発および製造機関市場の重要な推進力として浮上しています。規制機関は、遺伝子治療の可能性をますます認識し、その開発を促進するために承認プロセスを簡素化しています。2025年には、いくつかの国が遺伝子治療製品のための迅速な経路を実施しており、この分野への投資と革新を促進しています。この支援的な規制環境は、AAVベースの治療法の市場投入までの時間を短縮するだけでなく、専門のAAV契約開発機関への製造アウトソーシングの魅力を高めます。企業が複雑な規制環境をナビゲートしようとする中で、彼らはこれらの機関の専門知識に依存して、コンプライアンスと成功した製品の発売を確保します。したがって、遺伝子治療開発への規制支援は、AAV契約開発および製造機関市場の成長を促進する重要な要因です。

製造プロセスにおける技術革新

技術革新は、AAV契約開発および製造機関市場に大きな影響を与えています。ベクター生産技術の改善や精製方法の向上など、製造プロセスにおける革新は、AAVベクターのより効率的でコスト効果の高い生産を可能にしています。2025年には、これらの先進技術の採用により、生産コストが最大30%削減され、AAV治療法がよりアクセスしやすくなると期待されています。さらに、これらの進歩は厳格な規制基準への準拠を促進し、遺伝子治療の成功した商業化にとって重要です。AAV契約開発機関がこれらの技術を業務に統合することで、競争力を高め、より多くのクライアントを引き付けます。したがって、製造プロセスにおける技術革新は、AAV契約開発および製造機関市場の成長の重要な推進力です。
市場セグメントの洞察

サービスタイプ別:アデノ随伴ウイルス(AAV)ベクタ製造(最大)対レントウイルスベクタ製造(最も成長中)

アデノ随伴ウイルスCDMO市場において、サービスタイプセグメントは、レントウイルスベクタ製造、AAVベクタ製造、プラスミドDNA製造、細胞株開発および生産の4つの主要な提供の間で明確な競争ダイナミクスを示しています。AAVベクタ製造は、AAVベクタを利用した遺伝子治療の普及が高まる中で、市場シェアを大きく占める最大のセグメントとして際立っています。一方、レントウイルスベクタ製造は、遺伝性疾患やさまざまながんを対象とした革新的な治療法への需要の増加に支えられ、急速に成長しています。このセグメントの成長トレンドは、主にバイオ製造技術の進歩と、遺伝子治療に焦点を当てた臨床試験の増加によって推進されています。規制の枠組みが進化し、革新が加速する中で、主要なプレーヤーは生産効率を向上させ、コストを削減し、製品提供を改善するためにR&Dに多額の投資を行っています。個別化医療の拡大も、より特化した治療ソリューションへの道を開き、AAVおよびレントウイルスベクタ製造サービスの成長をさらに活性化しています。

AAVベクタ製造(支配的)対プラスミドDNA製造(新興)

アデノ随伴ウイルス(AAV)ベクタ製造は、このセグメント内で支配的なサービスとして認識されており、遺伝子治療ソリューションにおける重要な役割と臨床研究の強力なパイプラインによるものです。さまざまな遺伝性疾患の治療における広範な適用と、多様な治療領域での適応性が、その市場でのリーディングポジションを強化しています。対照的に、プラスミドDNA製造は新興サービスとして分類され、DNAワクチンや遺伝子治療の必要性の高まりにより注目を集めています。このサービスは、最先端の治療法を開発する企業にとって不可欠になりつつあります。両セクターは、生産方法の向上に重点を置いており、AAVが確立されたインフラストラクチャによりリードしている一方で、プラスミドDNA製造は市場の需要に応じて急速にスケールアップを図っています。

治療領域別:腫瘍学(最大)対神経学(最も成長中)

アデノ随伴ウイルスCDMO市場において、治療領域セグメントは市場シェアの多様な分布を明らかにしています。腫瘍学は、がんの発生率の増加と革新的な治療法への高い需要により、最大のセグメントとして浮上しています。この支配は、遺伝子治療技術の進歩によってさらに強化され、腫瘍学は開発パイプラインの焦点となっています。一方、神経学は現在最も成長している領域であり、神経変性疾患に対処するための臨床試験の急増を目撃しています。このカテゴリーでの効果的な治療法の必要性の高まりは、リソースと開発努力の重要なシフトを促進しており、投資家の関心も高まっています。

腫瘍学(支配的)対神経学(新興)

腫瘍学は、アデノ随伴ウイルスCDMO市場における支配的な治療領域として際立っており、さまざまな形態のがんを対象とした革新的な細胞および遺伝子治療の強力なパイプラインが特徴です。その市場での重要な存在は、投資の増加と患者特有の治療に合わせた精密医療への強い焦点の結果です。対照的に、神経学はアルツハイマー病やパーキンソン病のような状態に対する治療法の進歩の緊急な必要性を反映して急速に新興しています。これらの病気に対処するための研究資金の増加と公衆衛生イニシアチブに支えられ、神経学はその開発戦略を再構成し、腫瘍学の確立された市場ポジションに追いつくことを目指しています。

ベクタタイプ別:自己相補的AAV(最大)対単鎖AAV(最も成長中)

アデノ随伴ウイルスCDMO市場は、ベクタタイプの多様な風景を提示しており、自己相補的AAV(scAAV)が遺伝子送達における優れた効率により市場をリードしています。続いて、単鎖AAV(ssAAV)とハイブリッドAAV(HAAV)があり、それぞれが遺伝子治療の全体的なパフォーマンスに大きく貢献しています。これらのベクタタイプは、特定の治療ニーズに対する特化したソリューションへの焦点を高めており、個別化医療へのシフトを反映しています。このセグメントの成長トレンドは、特に遺伝子治療における臨床試験と研究の進行によって推進される高度なAAV技術に対する強い需要を示しています。最も成長しているセグメントである単鎖AAV(ssAAV)は、製造プロセスを容易にするユニークな利点により注目を集めています。さらに、ハイブリッドAAV(HAAV)の台頭は、従来のベクタタイプが直面する課題に対処するためのトランスダクション効率を向上させる業界の努力を反映しています。希少疾患や遺伝性疾患における新たな応用は、これらのベクタの市場潜在能力をさらに強化しています。

自己相補的AAV(支配的)対ハイブリッドAAV(新興)

自己相補的AAV(scAAV)は、二本鎖ゲノムを介して効率的なトランスジーン送達を促進する能力により、アデノ随伴ウイルスCDMO市場における支配的なベクタタイプとして確立されています。この特性により、scAAVは強力で持続的な遺伝子発現を生産することができ、さまざまな治療領域での応用に特に適しています。対照的に、ハイブリッドAAV(HAAV)は、従来のベクタメカニズムと革新的なベクタメカニズムの間の架け橋を提供する注目すべき競争相手として新興しています。HAAVは、自己相補的ベクタと単鎖ベクタの両方の利点を組み合わせており、そのトランスダクション能力を向上させています。研究者が遺伝子治療をさらに最適化しようとする中で、ハイブリッドAAVの革新的な特性は、市場のシェアを増やすための位置づけを強化し、治療が難しい状態をターゲットとする開発者にアピールしています。

容量別:中規模(最大)対小規模(最も成長中)

アデノ随伴ウイルスCDMO市場において、市場シェアは中規模容量セグメントに大きく傾いており、これは使用される運用容量の最大部分を表しています。このセグメントは、コストと生産効率のバランスが取れているため、多くの組織に好まれ、大規模な運用に必要な広範な投資なしでかなりの出力を可能にします。対照的に、小規模容量は100リットル未満と定義され、個別化されたニッチな生産に焦点を当てる企業によって急速に成長しています。特定の小規模患者集団や特化した治療法の要件に応じた需要の高まりが、このセクターの成長トレンドを推進しています。小規模セグメントは、新興のバイオテクノロジー企業や研究機関の間で注目を集めており、彼らは生産プロセスにおける機敏性と柔軟性を優先しています。さらに、技術と製造技術の革新が小規模生産の実現可能性を高めており、組織が市場の変化やクライアントのニーズに迅速に対応できるようにしています。

中規模(支配的)対小規模(新興)

中規模容量セグメントは、100リットルから1,000リットルの生産をカバーし、アデノ随伴ウイルスCDMO市場における支配的な力として立っています。組織は、このスケールが市場の需要を満たすのに十分な出力を提供し、比較的低い運用コストを維持するため、好まれています。中規模施設は、大規模バッチ生産に伴う複雑さを処理するためにより良く装備されていることが多く、一貫性と品質を確保しています。一方、小規模容量は100リットル未満の運用を含み、市場における新興セグメントと呼ばれています。これは、より個別化された治療アプローチへのシフトによって推進され、特化した治療法を開発する企業にとって魅力的です。このセグメントは、革新を促進し、市場のダイナミクスの変化に迅速に対応することを可能にし、特にターゲット駆動の生産を目指すスタートアップや小規模バイオテクノロジー企業にアピールしています。

AAV契約開発製造機関市場に関する詳細な洞察を得る

地域の洞察

北米:革新とリーダーシップのハブ

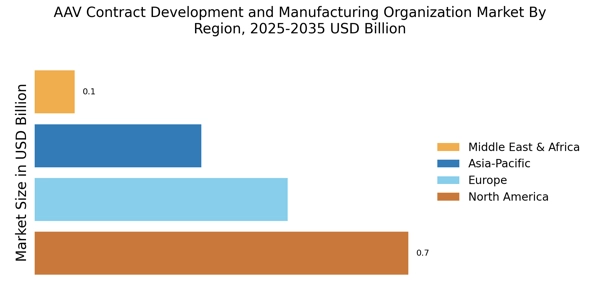
北米はAAV契約開発および製造機関市場をリードしており、世界のシェアの約45%を占めています。この地域は、先進的な研究施設、バイオテクノロジーへの大規模な投資、革新を促進する堅牢な規制フレームワークの恩恵を受けています。遺伝性疾患の増加と遺伝子治療の需要の高まりは、成長の主要な推進要因であり、政府の好意的な政策と資金イニシアティブによって支えられています。アメリカ合衆国が最大の市場であり、カナダが続き、カタレントやアルデブロンなどの主要プレーヤーが強い存在感を示しています。競争環境は、主要企業間の戦略的パートナーシップやコラボレーションによって特徴づけられ、AAV生産における能力を強化しています。この地域の最先端技術と規制遵守への注力は、AAV製造セクターのリーダーとしての地位をさらに強固にしています。

ヨーロッパ:潜在能力を持つ新興市場

ヨーロッパは、AAV契約開発および製造機関市場で重要な成長を遂げており、世界のシェアの約30%を占めています。この地域の成長は、遺伝子治療研究への投資の増加、支援的な規制フレームワーク、臨床試験の増加によって推進されています。ドイツや英国などの国々が最前線に立ち、強力な学術機関とバイオ医薬品の革新に対する政府の支援を受けています。ドイツはヨーロッパで最大の市場であり、英国とフランスが続きます。競争環境には、ボーリンガー・インゲルハイムやサルトリウスなどの主要プレーヤーが含まれ、戦略的なコラボレーションや技術革新を通じて能力を拡大しています。欧州医薬品庁の遺伝子治療承認を促進するコミットメントは、この地域のAAV製造の魅力をさらに高めています。

アジア太平洋:急成長する市場

アジア太平洋地域は、AAV契約開発および製造機関市場で重要なプレーヤーとして急速に台頭しており、世界のシェアの約20%を占めています。この地域の成長は、バイオテクノロジーへの投資の増加、患者人口の増加、医療費の増加によって促進されています。中国や日本などの国々が先頭を切っており、バイオ医薬品の生産能力を高めることを目的とした政府のイニシアティブによって支えられています。中国はこの地域で最大の市場であり、ウーシー・アプテックやビバ・バイオテックなどの企業が強い存在感を示しています。競争環境は進化しており、地元企業が国際的なプレーヤーと協力して技術能力を高めることが増えています。この地域の規制の調和と革新への注力は、AAV製造のさらなる成長を促進することが期待されています。

中東およびアフリカ:新興市場の機会

中東およびアフリカ地域は、AAV契約開発および製造機関市場において徐々に台頭しており、現在は世界のシェアの約5%を占めています。成長は、医療への投資の増加、遺伝性疾患の増加、バイオ医薬品への関心の高まりによって推進されています。南アフリカやUAEなどの国々は、バイオテクノロジーセクターにおける主要なプレーヤーとしての地位を確立し始めており、地元の製造能力を高めるための政府のイニシアティブによって支えられています。南アフリカはこの地域で最大の市場であり、地元の生産施設の開発と外国投資の誘致に注力しています。競争環境はまだ発展途上であり、地元企業と国際企業の両方が協力して存在感を拡大する機会があります。この地域のAAV製造における成長の可能性は、先進的な治療法に対する需要の高まりを考えると重要です。

AAV契約開発製造機関市場 Regional Image

主要企業と競争の洞察

AAV契約開発および製造機関市場の主要なプレーヤーは、革新的な技術の開発と地理的なプレゼンスの拡大に注力しており、AAVベースの遺伝子治療の需要の高まりに応えています。AAV契約開発および製造機関市場の競争環境は、確立されたプレーヤーと新興企業の両方が存在することが特徴です。主要なAAV契約開発および製造機関市場のプレーヤーは、競争に先んじるために能力を強化するために研究開発に多額の投資を行っています。AAV契約開発および製造機関市場の主要企業の一つはカタレント社です。カタレントは、製薬、バイオテクノロジー、消費者健康産業向けの先進的なデリバリーテクノロジー、開発、製造ソリューションのグローバルプロバイダーです。同社は、プロセス開発、分析テスト、充填・仕上げ、規制サポートを含む幅広いAAV契約開発および製造サービスを提供しています。カタレントは、AAVベースの遺伝子治療の開発と製造において成功の強力な実績を持ち、いくつかの主要な製薬およびバイオテクノロジー企業と提携しています。カタレントの競合企業は、AAV契約開発および製造機関市場のサーモフィッシャーサイエンティフィックです。サーモフィッシャーサイエンティフィックは、ライフサイエンス産業向けに分析機器、試薬、消耗品を提供するグローバルリーダーです。同社は、ベクター設計、プロセス開発、分析特性評価、GMP製造を含む幅広いAAV契約開発および製造サービスを提供しています。サーモフィッシャーサイエンティフィックは、強力なグローバルプレゼンスを持ち、いくつかの学術および商業組織と提携してAAVベースの遺伝子治療を開発および製造しています。

AAV契約開発製造機関市場市場の主要企業には以下が含まれます

最近の業界動向

最近のグローバルAAV契約開発および製造機関(CDMO)市場におけるニュースの発展には、以下が含まれます:

2023年2月、サーモフィッシャーサイエンティフィックは、カリフォルニア州カールスバッドに新しいAAV製造施設を拡張することを発表しました。この施設は2025年に稼働する予定で、エンドツーエンドのAAV製造サービスを提供します。

2023年1月、主要なCDMOであるカタレントは、神経疾患のためのAAV遺伝子治療を製造・供給するためにボイジャーセラピューティクスとの提携を発表しました。この提携は、カタレントのAAV製造における専門知識とボイジャーの遺伝子治療プラットフォームを活用しています。

これらの発展は、AAVベースの遺伝子治療に対する需要の高まりと、これらの治療法の開発および製造におけるCDMOの役割の増加を強調しています。市場は、より多くのAAVベースの治療法が承認され、商業化されるにつれて、今後数年間で成長を続けると予想されています。

今後の見通し

AAV契約開発製造機関市場 今後の見通し

AAV契約開発および製造機関市場は、2025年から2035年にかけて5.07%のCAGRで成長すると予測されており、遺伝子治療の進展と個別化医療の需要の高まりによって推進されています。

新しい機会は以下にあります:

  • AAV生産のための統合サプライチェーンソリューションの拡張。

2035年までに、市場はバイオ医薬品製造のリーダーとしての地位を確立することが期待されています。

市場セグメンテーション

AAV契約開発製造機関市場容量見通し

  • 小規模(100リットル未満)
  • 中規模(100から1
  • 000リットル)
  • 大規模(1以上
  • 000リットル)

AAV契約開発製造機関市場ベクタータイプ見通し

  • 自己補完型AAV(scAAV)
  • 一本鎖AAV(ssAAV)
  • ハイブリッドAAV(HAAV)
  • その他のベクタータイプ

AAV契約開発製造機関市場サービスタイプ見通し

  • レンチウイルスベクター製造
  • アデノ関連ウイルス(AAV)ベクター製造
  • プラスミドDNA製造
  • 細胞株の開発と生産

AAV契約開発製造機関市場治療領域見通し

  • 腫瘍学
  • 眼科学
  • 神経学
  • 心血管
  • その他の治療領域

レポートの範囲

市場規模 2024 14.5(米ドル億)
市場規模 2025 15.24(米ドル億)
市場規模 2035 24.99(米ドル億)
年平均成長率(CAGR) 5.07%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史的データ 2019 - 2024
市場予測単位 米ドル億
主要企業のプロファイル ボーリンガー・インゲルハイム(DE)、ロンザ(CH)、カタレント(US)、ウーシー・アプテック(CN)、サルトリウス(DE)、アルデブロン(US)、ビバ・バイオテック(CN)、富士フイルム・ディオシン・バイオテクノロジーズ(JP)、シンロジック(US)
カバーされるセグメント サービスの種類、治療領域、ベクターの種類、容量、地域
主要市場機会 先進的な治療法に対する需要の高まりがAAV契約開発および製造機関市場における革新を促進します。
主要市場ダイナミクス アデノ関連ウイルスベクターに対する需要の高まりがバイオ医薬品における契約開発および製造機関間の競争を促進します。
カバーされる国 北米、ヨーロッパ、アジア太平洋、南米、中東・アフリカ

よくある質問

AAV契約開発および製造機関市場の現在の評価額はどのくらいですか?

市場の評価額は2024年に14.5億米ドルでした。

2035年までのAAV契約開発および製造機関市場の予測市場規模はどのくらいですか?

2035年の予測評価額は24.99億米ドルです。

予測期間中のAAV契約開発および製造機関市場の期待されるCAGRはどのくらいですか?

2025年から2035年までの期待されるCAGRは5.07%です。

AAV契約開発および製造機関市場の主要なプレーヤーと見なされる企業はどれですか?

主要なプレーヤーには、ベーリンガーインゲルハイム、ロンザ、カタレント、ウーシーアプテック、サルトリウス、アルデブロン、ビババイオテック、富士フイルムディオシンバイオテクノロジーズ、シンロジックが含まれます。

AAV契約開発および製造機関市場の主要なサービスタイプは何ですか?

主要なサービスタイプには、アデノ関連ウイルス(AAV)ベクター製造、レンチウイルスベクター製造、プラスミドDNA製造、細胞株の開発と生産が含まれます。

治療領域の市場セグメントはどのように分かれていますか?

治療領域のセグメントには、腫瘍学、眼科学、神経学、心血管、およびその他の治療領域が含まれます。

アデノ関連ウイルス(AAV)ベクター製造の評価範囲はどのくらいですか?

AAVベクター製造の評価範囲は5.5億から8.5億米ドルの間です。

AAV契約開発および製造機関市場の異なるベクタータイプは何ですか?

ベクタータイプには、自己相補的AAV(scAAV)、一本鎖AAV(ssAAV)、ハイブリッドAAV(HAAV)、およびその他のベクタータイプが含まれます。

AAV契約開発および製造機関市場にはどのような容量セグメントがありますか?

容量セグメントには、小規模(100リットル未満)、中規模(100から1,000リットル)、および大規模(1,000リットル以上)が含まれます。

今後数年間のAAV契約開発および製造機関市場の予測成長はどのくらいですか?

市場は大幅に成長すると予想されており、2035年までに24.99億米ドルに達する見込みです。

著者
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.