5G MVNO市場 (2026 - 2035)

5G MVNO Market Size, Share and Research Report By Application (B2B Data Services, M2M/IoT Connectivity, Telecom Service Solutions, Private 5G Campus Networks, Roaming and Travel Packs, Media Streaming and Content, Bundled Quad-play Solutions, Retail Discount Solutions), By Industry Vertical (Transportation and Logistics, Manufacturing, Healthcare, Retail, Energy and Utilities, Media and Entertainment), By Network Technology (Standalone 5G, Non-Standalone 5G) and By Regional (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Industry Forecast to 2035.
ID: MRFR/ICT/32666-HCR 100 Pages Aarti Dhapte Last Updated: September 23, 2026
5G MVNO Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.44%
2025 Market SizeUSD 14.19 Billion
2035 Market SizeUSD 24.10 Billion
Key Players
Lycamobile Group
TracFone Wireless
Spectrum Mobile
Xfinity Mobile
Lebara Group
Mint Mobile
Opportunities
  • Network Slice Resale and Quality-of-Service Tiering
  • Emerging-Market Prepaid Digitisation
  • Data Monetisation Through Open Network APIs

5G MVNO Market Summary

5G MVNO市場は2025年に141.9億米ドルに達し、2026年には149.6億米ドルで予測ウィンドウに入ります。2035年までに241.0億米ドルに進展し、2026年から2035年までのCAGRは5.44%です。この軌道を支える2つの触媒があります。デジタルネットワーク法の相談に基づくヨーロッパの卸売アクセスレビューは、ホストオペレーターに標準化されたスライスレベルのリファレンスオファーを公開させました[4]。また、GSMAのSGP.32リモートプロビジョニング仕様は、フリート展開のための企業SIMの物流コストを約30%削減しました[11]。これらの変更は、5G MVNO市場内で競争するアセットライトのリセラーの参入コストを下げます。

収益ラインの下では、真のアーキテクチャの置き換えが進行中です。レガシー4G信号に基づく非スタンドアロン5Gコア、物理SIM供給チェーン、オンプレミス請求スタックは、スタンドアロンコア、eSIMプロファイル管理、APIを通じて料金ロジックを公開するクラウドネイティブの課金プラットフォームに取って代わられています。世界中のオペレーターは2024年に約2270億米ドルをモバイル資本支出にコミットし、スタンドアロンコアの移行がその支出の増加する割合を吸収しています[1]。モバイル仮想ネットワークオペレーターは間接的に利益を得ます:スタンドアロン移行を完了したホストは、新しい卸売層を作り出します。

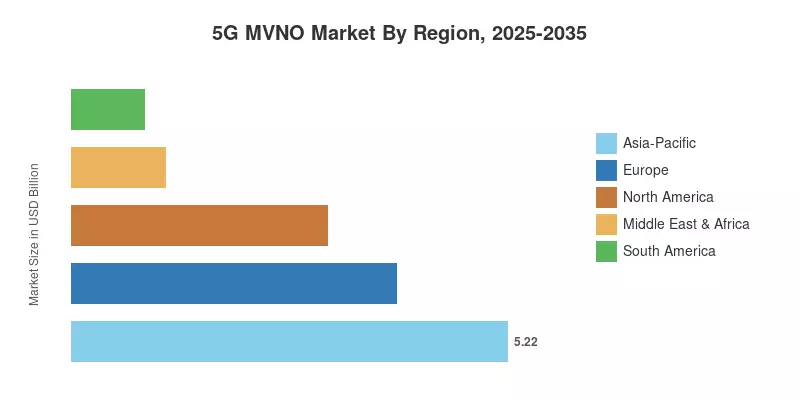
アジア太平洋地域は2025年の収益の36.8%を占め、中国のプリペイド規模とインドの統合後の卸売自由化に支えられています。中東およびアフリカは、湾岸の規制当局が新しいバーチャル参入者にライセンスを与える中で、7.92%のCAGRで最も急成長しています。ヨーロッパは27.4%で2位にランクインしており、規制されたアクセス条件が参入障壁を異常に低く保っています。ケーブルオペレーターやデジタルブランドが卸売能力を定期的な加入者収益に変換するにつれて、競争の激しさは2030年までに高まると予想されます。

主な報告の要点

• 加入者タイプ別

  • 企業は2025年の5G MVNO市場の収益の62.1%を占め、プライベートネットワークとサービスレベルのコミットメントによって推進されています
  • 消費者ラインは、安価なハンドセットとデジタルオンボーディングにより、2035年までに9.12%のCAGRで拡大します

• オペレーションモデル別

  • リセラー/ライト/ブランドMVNO構造は2025年の収益の48.5%を占めました
  • フルMVNOは、コア所有がスライスの収益化に不可欠になるにつれて、15.3%のCAGRで最も急速に拡大するモデルです
  • サービスオペレーターのハイブリッドは2025年に32.1億米ドルを生み出しました

• アプリケーション別

  • B2Bデータサービスが2025年の収益の23.1%をリードしました
  • M2M/IoT接続は10.14%のCAGRで最も強い成長を記録しています

• 業界別

  • 交通と物流は2025年の収益の24.1%を占めました
  • ヘルスケアは9.68%のCAGRで最も急速な垂直拡大を記録しています

• ネットワーク技術別

  • スタンドアロン5Gは2025年の収益の57.8%を占め、最も急成長しているアーキテクチャです
  • 非スタンドアロン5Gは、スペクトルの再整備が加速する中で、わずか2.87%のCAGRで成長しています

• 地域別

  • アジア太平洋地域は2025年の5G MVNO市場を36.8%占めています
  • 中東およびアフリカは7.92%のCAGRで成長をリードしています
  • 北米は2025年に30.7億米ドルを生み出しました

市場規模と予測(2021–2035)

歴史的な値は、オペレーターの卸売開示、Ofcom、FCC、TRAI、MIITからの規制加入者の申請、および主要なリセールブランドの上場親会社からの監査済み年次報告書から再構築されました[6][7][8][9]。予測年は、ホストオペレーターの卸売能力のコミットメントと、グローバルモバイルサプライヤー協会によって追跡されたスタンドアロンコアの展開スケジュールに対してクロスチェックされた、ボトムアップの加入者×ARPU構築を適用します。
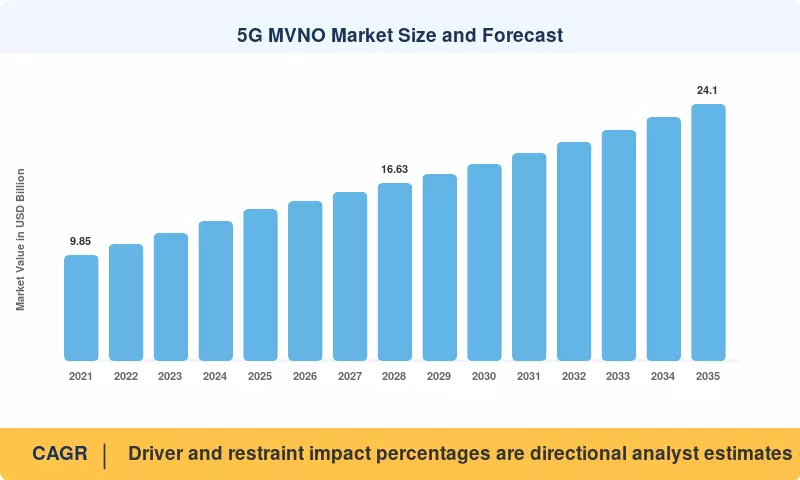
5G MVNO市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
エンタープライズプライベートネットワークとスライシングの需要 1.1 グローバル; ヨーロッパ、東アジアで最も強い 中期(2〜4年) [14]
規制された卸売アクセスと参入条件 0.9 ヨーロッパ、インド、湾岸諸国 短期(≤2年) [5]
スタンドアロンコアの展開によるプレミアム層の解放 1.0 グローバル 中期(2〜4年) [24]
eSIMおよびリモートSIMプロビジョニングの標準化 0.7 グローバル 短期(≤2年) [11]
IoTおよび接続されたフリートの拡大 0.8 アジア太平洋、北アメリカ 長期(≥4年) [10]
デジタル専用流通とサービスコストの圧縮 0.6 グローバル 短期(≤2年)
ケーブルとサブブランドの統合戦略 0.5 北アメリカ、西ヨーロッパ 長期(≥4年) [18][19]

エンタープライズプライベートネットワークとスライシングの需要

決定論的レイテンシは、目標としてではなく、調達契約で産業顧客によって指定されています。世界中で1,600以上の商業プライベート5G展開があり、そのうち38%以上がホストオペレーターではなくパートナーによって提供されています[14]。リセラーはマージンを集め、エッジコンピュートをバンドルし、デバイスを維持し、パートナー層の卸売接続に関連するセキュリティを監視します。通常、36〜60ヶ月続くエンタープライズ契約は、不規則な顧客離脱を安定した財務フローに変えます。

規制された卸売アクセスと参入条件

評価によると、商業交渉のみに依存する州は、参考卸売入札を公表した加盟国に比べて、アクティブな仮想オペレーターが平均2.4倍少ないことがわかりました[5]。ライセンスからローンチまでの期間は、以前は14〜18ヶ月でしたが、規制の明確さのおかげで9ヶ月未満に短縮されました。インドの2023年以降のフレームワークからも同様の結果が得られました; TRAIは2024年に登録されたリセリング企業の大幅な増加を報告しました[8]。

スタンドアロンコアの展開によるプレミアム層の解放

商業用スタンドアロンネットワークは、2025年に75のライブ展開を達成し、中国、インド、アメリカ、日本、西ヨーロッパに集中しています[24]。各移行により、ホストはネットワークスライスを公開し、保証されたアップリンクと低レイテンシプロファイルを明確な卸売SKUとして提供できます。以前は価格のみで競争していたリセラーは、3または4の本物の製品層を獲得し、層別スライスの再販を採用したオペレーター間で推定11%のARPUを引き上げます。

eSIMおよびリモートSIMプロビジョニングの標準化

GSMAのSGP.32仕様は、制約のあるIoTデバイス向けに最終化され、プロファイルダウンロード中のユーザーインターフェースの必要性を排除しました[11]。数千デバイスのフリートアクティベーションのフィールドロジスティクスコストは約30%減少し、アクティベーションウィンドウは数週間から数時間に短縮されます。消費者側のeSIM採用はその効果を強化します: 即時プロビジョニングは小売流通のオーバーヘッドを完全に排除し、デジタルネイティブブランドは現在、既存のサブブランドよりもはるかに低い獲得コストを報告しています。

IoTおよび接続されたフリートの拡大

セルラーIoT接続は、2030年までに世界中で63億を超えると予測されており、5G対応モジュールはLTE-MおよびNB-IoTの日没スケジュールが確定するにつれて加速的にシェアを獲得しています[10]。フリートテレマティクス、コールドチェーンモニタリング、ユーティリティメータリングは、トラフィック量が予測可能でサポートコストが低いため、再販経済に適しています。IoTプランの卸売マージンは接続ごとに薄くなりますが、数十万のポートフォリオ全体でスケールします。

デジタル専用流通とサービスコストの圧縮

デジタル専用再販ブランドと従来の小売支援オペレーターの間のサービスコストのギャップは、年間約42%のサブスクライバーあたりに設定されています。アプリベースのセルフケア、自動ポーティング、AIによるTier-1サポートがそのギャップの大部分を占めています。この節約は、貢献マージンを侵食することなく攻撃的なデータ許容量を資金提供し、まさにこれがチャレンジャーブランドが2023年以降、イギリス、スペイン、アメリカでシェアを獲得した方法です。

ケーブルとサブブランドの統合戦略

ケーブルオペレーターは、無線再販を独立した利益センターではなく、保持手段として扱います。コムキャストとチャーターは、2023〜2024年に数百万の無線回線を追加し、統合された世帯のブロードバンド離脱率が大幅に低下したと報告しています[18][19]。卸売契約はブロードバンド経済によって補助されているため、価格は独立したリセラーが維持できる水準を下回っています — 北アメリカ全体、そしてますます西ヨーロッパにおける構造的な競争圧力です。

制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
卸売価格の圧縮とマージンの圧迫 −0.9 グローバル 短期(≤2年)  
ホストオペレーター依存とスライスアクセス制限 −0.7 グローバル 中期(2〜4年) [5]
顧客獲得コストと飽和市場での解約 −0.6 ヨーロッパ、北アメリカ 短期(≤2年) [6]
管轄区域間の規制の断片化 −0.5 ヨーロッパ、アフリカ、ASEAN 中期(2〜4年) [15]
フルコア展開の資本集約度 −0.4 グローバル 長期(≥4年)  


卸売価格の圧縮とマージンの圧迫

先進国の大多数では、卸売料金の引き下げが小売価格の低下に遅れをとっています。2022年から2025年の間に、西ヨーロッパのプリペイド再販ブランドのユーザーあたりの平均収益は約6%減少し、ブレンドされた卸売のギガバイトあたりのコストは約4%減少しました。スケールの小さいブランドの再販業者統合の最も明白な原因は、この2ポイントの差であり、これは毎年拡大しています。


ホストオペレーター依存とスライスアクセス制限

ネットワークスライシングアクセスは、依然として商業的譲歩であり、制御された入力ではありません。ヨーロッパのホストオペレーターのごく一部だけが、宣言された条件でスライスレベルの卸売アイテムを提供しています。その結果、再販業者は、契約上のサービスレベルを保証できないため、ホストの自社事業部門に対して積極的に競争する能力が制限されています。


顧客獲得コストと飽和市場での解約

Ofcomの2024年のデータは、イギリス全体でモバイル浸透率が人口の110%を超えていることを示しており、事実上すべての新しい加入者は競合から獲得されています[6]。切り替え主導の市場は、獲得支出を押し上げ、消費者ラインでは14ヶ月を超えることが多い回収期間を生み出します。キャプティブ流通チャネルを持たないブランドは、加入者が再度解約する前にその投資を回収するのに苦労します。

管轄区域間の規制の断片化

ライセンス制度、番号規則、データローカリゼーション要件は、地域ブロック内でも大きく異なります。OECDは、加盟国間の承認手続きにおける大きな相違を文書化しており、複数国規模を追求するオペレーターにとってコンプライアンスのオーバーヘッドを追加しています[15]。その結果、越境ブランドは市場ごとに法的および請求機能を複製し、最初に拡大を促したコスト優位性を侵食しています。

フルコア展開の資本集約度

再販業者からフルコアへの移行には、単一の差別化された製品が出荷される前に、プラットフォーム、統合、認証において1200万〜2500万米ドルの支出が必要です。回収は、ボリュームのみが正当化する卸売条件を確保することに依存しており、中規模オペレーターにとっては鶏と卵の問題を生み出します。多くの企業はサービスオペレーターの中間地点で停滞し、顧客管理を維持しながらコア機能を無期限にアウトソーシングしています。

5G MVNO Market Opportunities

ネットワークスライスの再販とサービス品質の階層化

スライス再販は、接続性を商品から特定の製品に変換します。ホストが卸売条件で保証されたレイテンシと保証されたアップリンクスライスを提供する場合、再販業者は放送貢献フィードやロボティクス制御リンクを標準データプランの数倍で価格設定できます。採用はドイツ、日本、韓国で最も早く、スタンドアロンのカバレッジが最も密集しています[24]。スライス対応の課金を構築するオペレーターは、価格主導の競合他社に対して持続的な製品の優位性を持つことになります。

新興市場のプリペイドデジタル化

サハラ以南のアフリカと南アジアでは、依然として現金を使ったプリペイド取引が主流ですが、モバイルマネーのインフラはこれらの経済の大多数の成人に届いています[16]。ウォレットベースのチャージ、ゼロレートのオンボーディング、オフライン耐性のセルフケアを統合する再販業者は、西洋のコストのほんの一部で加入者を獲得できます。エジプト、ナイジェリア、インドネシアは、若い人口と新たに許可された再販ライセンスを組み合わせて、最も明確な機会を提供しています。

オープンネットワークAPIを通じたデータのマネタイズ

GSMAのオープンゲートウェイイニシアチブとCAMARA API仕様は、ネットワーク機能(位置確認、SIMスワップ検出、オンデマンド品質)が開発者にどのように販売されるかを標準化します[12]。再販業者は顧客関係に近く、これらのAPIをトランザクションごとに価格設定された詐欺防止やアイデンティティ製品にパッケージ化できます。金融サービスの購入者はすでにSIMスワップ信号に対して意味のある金額を支払っており、その収益にはトラフィックコストがまったくかかりません。

プライベート5Gキャンパスマネージドサービス

製造業、港湾、鉱山サイトは、通信機能を運営することなく決定論的なワイヤレスを求めています。デプロイメントトラッキングは、パートナー提供のプロジェクトがオペレーター直接のものよりも早く成長していることを示しています[14]。スペクトルアクセス、コア・アズ・ア・サービス、デバイスプロビジョニング、24/7モニタリングをバンドルする再販業者は、基盤となる接続価値の数倍の定期料金を獲得します。NTTデータとユーロファイバーの共同で立ち上げたマネージドプライベートバンドルは、このモデルがどれほど迅速に製品化されているかを示しています。

旅行と分散型労働力のためのクロスボーダーeSIM

インスタントプロファイルダウンロードは、国際接続における最後の摩擦を取り除きます。旅行に特化したブランドは、複数のホスト間で機会的に容量を購入するため、従来の再販よりも高い粗利益で運営しています。企業の需要はより大きな報酬です:分散型労働力は、数十の法域で準拠した監査可能な接続を必要としており、少数の既存企業がそれをうまくパッケージ化しています[11]。このニッチは、規模よりもソフトウェア能力を重視します。

5G MVNO Market Future Outlook

自律運用とAI主導のカスタマーケア

コスト・トゥ・サーブは、人工知能が最初に着手する分野です。ティア1サポートのために会話型エージェントを導入しているオペレーターは、請求やアクティベーションに関する問い合わせで55%から70%の回避率を報告しており、サポート要員の必要数を大幅に削減しています。サービスを超えて、機械学習はホールセールアービトラージに適用されており、リアルタイムのコストと混雑に基づいて複数のホスト契約間でトラフィックをルーティングしています。その能力は、自社のコアを制御しているオペレーターにのみ利用可能であり、完全統合の戦略的な理由を強化します。

プラットフォーム経済とアグリゲーター層

エネーブルメントプラットフォームは、かつて個々のブランドが構築していた機能を吸収しています。成熟したMVNEスタックは、課金、プロビジョニング、詐欺スクリーニング、API露出をサブスクリプションソフトウェアとして提供し、立ち上げ資本を桁違いに削減しています。これらのプラットフォーム間の統合は、今後10年間の業界構造において、消費者ブランド間の統合よりも重要になるでしょう。なぜなら、プラットフォームの選択が再販業者が提供できる製品をますます決定するからです[12]。

衛星ダイレクト・トゥ・デバイスの統合

非地上ネットワークの統合は、Release 17で3GPP仕様に入り、Release 18を通じて成熟しました[10]。商業用のダイレクト・トゥ・デバイスメッセージングは複数の市場で稼働しており、再販業者はスペクトルやインフラの露出なしにそれをバンドルできます。経済的には、現在は低帯域幅のユースケース—緊急メッセージング、遠隔地での資産追跡—に適していますが、ブロードバンドには適していません。意味のあるデータ層が競争力のある価格で提供されるのは2020年代後半になる可能性が高いですが、カバレッジマーケティングの価値ははるかに早く到来します。

エネルギー効率とESG開示のホールセール調達における重要性

企業のバイヤーは、接続供給者からのスコープ3排出量データをますます要求しています。再販業者は無線インフラを所有していないため、報告されるフットプリントは完全にホストオペレーターの開示に依存しており、一貫性のない方法論がEU企業持続可能性報告指令[4]へのコンプライアンスを複雑にしています。ホストから監査可能なギガバイトあたりの排出データを確保したオペレーターは、調達スコアリングに持続可能性の重み付けが含まれる企業入札に勝つでしょう—これはすでに欧州の公共部門契約で標準となっています。

地域市場シェア分析

地域 指標 (2025) 主要投資テーマ
北アメリカ 30.7億米ドル ケーブルの統合、プリペイドブランドポートフォリオ、企業IoT
ヨーロッパ 27.4% シェア 規制された卸売アクセス、eSIMの採用、越境ブランド
アジア太平洋 36.8% シェア プリペイドのスケール、スタンドアロンコアの密度、産業スライシング
南アメリカ 6.1% シェア プリペイドのデジタル化、フィンテック主導の流通
中東 & アフリカ 7.92% CAGR 新しいライセンスラウンド、モバイルマネーの統合
合計 141.9億米ドル —


北アメリカ

国 指標 主要ドライバー
アメリカ 地域の78.4% ケーブルオペレーターの無線回線とプリペイドポートフォリオ
カナダ 3.7億米ドル 規制された義務的アクセスフレームワーク
メキシコ 7.1% CAGR 卸売ネットワークアクセスとプリペイドの成長


北アメリカの経済は、最大の再販ボリュームがテレコムの挑戦者ではなくブロードバンド企業の内部にあるため、異常です。コムキャストとチャーターは、無線回線を主にブロードバンド保持の指標として報告しており、これにより独立したオペレーターよりも低価格で提供し続けることができます[18][19]。カナダの義務的な卸売フレームワークは、2021年のCRTCレビュー後に導入され、規制当局が意図したよりも遅い参入をもたらしました。これは、施設ベースの条件が資格を制限するためです。メキシコの共有卸売ネットワークは、地域で最もオープンな参入ルートとして残っています。

ヨーロッパ

国 指標 主要ドライバー
ドイツ 地域の21.3% 産業用プライベートネットワークと1&1ネットワークの構築
イギリス 7.4億米ドル 成熟した再販エコシステムとeSIMの浸透
フランス 地域の14.6% 規制されたアクセスと攻撃的な料金競争
イタリア 5.9% CAGR プリペイドから5Gプランへの移行
スペイン 地域の9.8% 統合バンドル競争
北欧諸国 3.9億米ドル 企業IoTと初期のスタンドアロンカバレッジ
ロシア 地域の5.4% 国内の卸売契約
その他のヨーロッパ 6.4% CAGR 越境ブランドの拡大


ヨーロッパは、バーチャルオペレーターにとって最も制度的に有利な地域であり、デジタルネットワーク法の協議は、卸売の透明性を競争の保護策として扱うことでさらに強化される可能性があります[4]。ドイツの産業基盤は、地域で最も高いプライベートネットワークの需要を生み出しており、3.7–3.8 GHz帯のローカルスペクトルライセンスが企業に直接発行されています。イギリスとスペインの市場は、激しい小売競争がプリペイドARPUをOECDの中で最も低い水準に圧縮したというデメリットを示しています[15]。

アジア太平洋

国 指標 主要ドライバー
中国 地域の34.2% プリペイドのスケールと国営の再販ライセンス
インド 10.3% CAGR 統合後の卸売自由化
日本 7.8億米ドル 成熟した再販制度とIoTの密度
韓国 地域の9.6% スタンドアロンカバレッジと代替ネットワーク政策
ASEAN 地域の13.1% プリペイドのデジタル化とフィンテック流通
その他のアジア太平洋 6.8% CAGR 企業接続の需要


スケールは、アジア太平洋地域の5G MVNO市場におけるリーダーシップをマージン以上に説明します。中国のMIITは、モバイル接続が17億を超えていると報告しており、低い一桁の再販浸透率でもかなりの絶対収益を生み出しています[9]。日本のフレームワークは、地域で最も成熟しており、5G以前からバーチャルオペレーターを支えてきた義務的な相互接続料金があります。インドの軌道は最も興味深いもので、TRAIのデータは、オペレーターが企業セグメントへの資産軽量なルートを求める中で再販登録が増加していることを示しています[8]。

南アメリカ

国 指標 主要ドライバー
ブラジル 地域の52.7% Anatelの再販フレームワークとプリペイド基盤
アルゼンチン 1.6億米ドル フィンテック分配のモバイルブランド
その他の南アメリカ 6.4% CAGR 拡大する5Gカバレッジとプリペイドの移行


南アメリカの規制基盤は、加入者数が示すよりも強力です。Anatelの再販ルールは10年以上存在していますが、5Gの卸売階層は2022年のスペクトルオークション義務が発効した後に広く利用可能になりました。フィンテックプラットフォームは、すでに支払い資格情報を保持しているウォレットアプリに接続性を埋め込むことで、地域で最も効果的な流通チャネルとなっています。通貨の変動性は、外国資本の参入に対する主な抑止要因として残っています。

中東 & アフリカ

国 指標 主要ドライバー
サウジアラビア 地域の24.8% ビジョン2030デジタルライセンスと企業需要
UAE 2.1億米ドル 高ARPUの外国人と企業セグメント
南アフリカ 地域の17.6% 確立された再販エコシステムと小売パートナーシップ
エジプト 9.4% CAGR 人口規模とプリペイドのデジタル化
その他のMEA 地域の26.1% 湾岸および東アフリカでの新しいライセンスラウンド


湾岸の規制当局は慎重に動いており、競争の救済策としてではなく、より広範な経済多様化の義務の一環としてバーチャルオペレーターライセンスを発行しています。サウジアラビアのフレームワークは、ライセンスをローカルデータの居住地とアラビア語サービスの義務に結びつけており、国内資本の参入を優遇しています。南アフリカのエコシステムは、5G以前から存在する小売業者と銀行のパートナーシップに基づいており、アフリカ大陸で最も深いものです。エジプトは、最大の未開拓の加入者プールを提供していますが、外国為替管理が卸売決済を複雑にしています[16]。

地域別5G MVNO市場、2025-2035

5G MVNO Market Segmentation

以下のセグメント構造は、2025年の基準年に基づいて指標がベンチマークされた5G MVNO市場全体に適用される研究分類法に従っています。

加入者タイプ別

セグメント 指標 主要な需要ドライバー
企業 62.1%のシェア(2025年) プライベートネットワーク、SLA、安全なIoT接続
消費者 9.12%のCAGR(2026年–2035年) 端末の手頃な価格とデジタルオンボーディング


企業の需要は5G MVNO市場を支配しており、産業バイヤーはギガバイトではなく保証に対して支払います。安全なプライベートネットワーク、契約サービスレベル、および管理されたデバイス群は、ARPUを消費者レベルの数倍に支え、契約期間は収益の変動を平滑化します。消費者ラインは、アジアおよびアフリカ市場でエントリーレベルの5G端末が100米ドル未満に下がり、eSIMのオンボーディングが小売の摩擦を取り除くことで、より小さな基盤からより速く成長し、企業の収益重視に匹敵しない加入者の勢いを維持します。

運用モデル別

セグメント 指標 主要な需要ドライバー
リセラー/ライト/ブランドMVNO 48.5%のシェア(2025年) 低資本の参入とブランド主導の流通
サービスオペレーター 32.1億米ドル(2025年) コア投資なしの顧客管理
フルMVNO 15.3%のCAGR(2026年–2035年) 請求管理とスライスの収益化


ライトおよびブランド構造は、5G MVNO市場で依然として大部分の収益を占めており、マーケティング主導のオペレーターがどれだけ安価に立ち上げられるかを反映しています。しかし、勢いはフルMVNOにあります:コアと請求を所有することで、サービスの質を差別化し、迅速な料金の反復、企業クライアントへの直接API露出を可能にし、すべてが切り替えコストを引き上げます。サービスオペレーターのハイブリッドは橋渡しを行い、ラジオとコア機能をアウトソーシングしながら顧客関係を維持します。

アプリケーション別

セグメント 指標 主要な需要ドライバー
B2Bデータサービス 23.1%のシェア(2025年) APN、固定無線アクセスおよびSD-WANバンドル
M2M/IoT接続 10.14%のCAGR(2026年–2035年) フリートテレマティクスおよび産業センサー
テレコムサービスソリューション 29.8億米ドル(2025年) 音声、メッセージングおよび大量データの再販
プライベート5Gキャンパスネットワーク 13.2%のシェア(2025年) 製造および物流のための決定論的レイテンシ
ローミングおよび旅行パック 11.1%のシェア(2025年) 旅行者およびリモートワーカー向けの国境を越えたeSIM
メディアストリーミングおよびコンテンツ 9.2%のシェア(2025年) クリエイターおよび放送貢献リンク


B2Bデータサービスは、企業のITスタックに接続性を埋め込むことで5G MVNO市場内のアプリケーションをリードし、数年契約を生み出し、消費者製品よりも高いARPUを実現します。M2M/IoT接続は、物流や公共事業において固定および短距離の代替手段を置き換えることで最も速く成長しています。プライベート5Gキャンパスネットワークは、決定論的レイテンシがプレミアム価格を正当化する高価値のニッチであり、ローミングおよび旅行パックはeSIMがどれだけ迅速にアドレス可能なアプリケーションセットを広げたかを示しています。

産業縦型別

セグメント 指標 主要な需要ドライバー
輸送および物流 24.1%のシェア(2025年) 接続されたフリートテレマティクスおよび全国カバレッジ
製造業 19.8%のシェア(2025年) Industry 4.0ロボティクスおよび品質検査
ヘルスケア 9.68%のCAGR(2026年–2035年) テレICUおよびリモート患者モニタリング
小売業 17.3億米ドル(2025年) コンピュータビジョン在庫およびAR製品デモ
エネルギーおよび公共事業 10.4%のシェア(2025年) グリッド自動化およびパイプラインモニタリング
メディアおよびエンターテイメント 7.9%のCAGR(2026年–2035年) ライブ貢献フィードおよびリモート制作
その他の縦型 9.6%のシェア(2025年) 公共部門、教育および農業のパイロット


輸送および物流は、常時接続の全国カバレッジがリアルタイム追跡、予測保守、ルート最適化を支えるため、5G MVNO市場における縦型需要をリードしています。ヘルスケアは、病院が超信頼性の低レイテンシリンクを必要とするテレICUおよびリモートモニタリングプログラムを拡張するため、最も速く拡大しています。製造業はそれに続き、ロボティクスおよび機械ビジョンのためにWi-Fiよりもスタンドアロンのスライスを好み、エネルギーおよび公共事業はグリッド自動化およびフィールドワーカーの安全に同じ信頼性特性を適用します。

ネットワーク技術別

セグメント 指標 主要な需要ドライバー
スタンドアロン5G 57.8%のシェア(2025年) スライシング、超信頼性通信、アップリンク容量
非スタンドアロン5G 2.87%のCAGR(2026年–2035年) 農村地域におけるコストに敏感な消費者ブロードバンド


スタンドアロン5Gは、5G MVNO市場内でリードし、最も速く成長しています。専用のスライシング、決定論的レイテンシ、およびアップリンク重視のスループットは、プレミアム価格を持つ企業製品の前提条件です。非スタンドアロン5Gは、先進的な機能がほとんど価値を持たないコストに敏感な消費者ブロードバンドに依然としてサービスを提供していますが、キャリアは4Gスペクトルをフルコアに再編成し、そのフットプリントを徐々に狭めています。展開はスマート製造ハブや都市部で始まり、外側に広がっていきます。

競争ベンチマーキング

集中度は厳密ではなく、中程度です。推定ヘルフィンダール・ハーシュマン指数は、グローバル収益ベースで620近くにあり、上位5社が5G MVNO市場の再販収益の約34〜38%を占めています。その階層の下には、数百の国内およびニッチブランドの長い尾があり、多くは20万回線未満で運営されています。統合圧力は現実的です — 統合プレイヤーはより良い卸売条件を交渉し、コア投資を資金調達できます — しかし、流通の利点は、ディアスポラ、ゲーム、フィンテック関連のブランドを存続可能にしています。

会社 推定収益シェア範囲 5G MVNO市場向けの主要提供サービス 戦略的ポジショニング
Lycamobile Group 約7〜10% 国際プリペイド音声および5Gデータバンドル ディアスポラに焦点を当てた多国籍規模
TracFone Wireless (Verizon Communications) 約7〜9% ホスト5Gネットワーク上のバリュープリペイドブランド ホスト所有; ボリューム主導の流通
Spectrum Mobile (Charter Communications) 約6〜8% 統合ブロードバンドおよびワイヤレス回線 保持重視; 補助金経済
Xfinity Mobile (Comcast Corporation) 約5〜8% ギガ単位および無制限の統合プラン ブロードバンドのアンカーとワイヤレスの付加
Lebara Group 約4〜6% 国際通話およびeSIMデータプラン 多市場のヨーロッパフットプリント
Mint Mobile (T-Mobile US) 約4〜6% 複数月のプリペイドデジタル専用プラン 低コストのサービス、直接消費者向け
1&1 AG 約3〜5% ドイツにおける消費者およびビジネス向け5Gプラン 再販から施設への移行
Virgin Mobile (Virgin Media O2) 約3〜5% 英国における統合消費者バンドル ホスト所有によるブランド力
giffgaff (Telefónica S.A.) 約2〜4% コミュニティ運営のSIM専用5Gプラン デジタルネイティブ、低サポートモデル
Boost Mobile (EchoStar Corporation) 約2〜4% ハイブリッドネットワーク上のプリペイドおよびポストペイド 再販ベースを所有ネットワークに移行中
1GLOBAL 約2〜3% 企業向けeSIMおよびグローバル接続 規制産業および企業に焦点
Google Fi Wireless (Alphabet Inc.) 約1〜3% 国際データを含むマルチネットワーク5G ソフトウェア主導、デバイスエコシステムにリンク

最近のニュースと動向

  • NTTデータとユーロファイバー(2024年3月):欧州の産業サイト向けに、ファイバー・バックホールとキャンパスコアサービスを組み合わせた完全管理型プライベート5Gバンドルを共同発表 — システムインテグレーターが企業側からの再販に参入している証拠 [14]。
  • GSMA (2024年6月):制約のあるIoTデバイス向けのSGP.32リモートSIMプロビジョニング仕様を発表し、フリート展開におけるeSIMのユーザーインターフェース依存を排除 [11]。
  • 欧州委員会(2024年11月):デジタルネットワーク法に関する協議を開始し、卸売アクセスの透明性と越境認可をレビューの目的として掲げる [4]。
  • チャーター・コミュニケーションズ(2025年2月):無線回線の成長がブロードバンドの追加を4四半期連続で上回ったと報告し、北米の再販モデルとしての統合を強化 [19]。
  • TRAI(2025年4月):2023年のフレームワーク改訂後に登録されたバーチャルオペレーターエンティティの成長を示すパフォーマンス指標を発表し、インドにおける企業再販の参加が深まっていることを示唆 [8]。
  • 1&1 AG(2025年7月):卸売依存のオペレーターから施設ベースの競争者への移行を続けつつ、全国ローミング契約を維持 — インフラ制御を求めるスケール再販業者のテンプレート [21]。
  • グローバルモバイルサプライヤーズ協会(2025年9月):商業用スタンドアロン5Gネットワークが世界中で75のライブ展開を超え、スライスベースの卸売製品を販売できるホストのプールが拡大したことを確認 [24]。
  • サウジアラビア通信、宇宙技術委員会(2025年12月):地域データ居住要件に関連する新しいバーチャルオペレーターライセンスラウンドを進め、ビジョン2030のデジタル目標に一致 [15]。

5G MVNO市場 Market Report Scope

パラメータ 詳細
市場範囲 所有する無線スペクトルを持たないオペレーターによる5Gモバイル接続のグローバル再販、すべての運用モデルにわたる企業および消費者の加入者を対象
調査期間 2021–2035(歴史的データ 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 5.44%(2026–2035)
市場規模チェックポイント USD 141.9億(2025年);USD 149.6億(2026年);USD 241.0億(2035年)
最も成長が早いセグメント フルMVNO(15.3% CAGR);M2M/IoT接続(10.14% CAGR);ヘルスケア(9.68% CAGR)
プロファイルされた企業 北米、ヨーロッパ、アジア太平洋、中東およびアフリカの12の主要オペレーター
評価通貨 USD億;ボリュームはMVNO加入者として報告
CAGRドライバー免責事項 ドライバーおよび制約の影響割合は相対的なモメンタムの方向性を示すアナリストの推定値であり、ヘッドラインCAGRの加算要素ではありません

よくある質問

5G MVNO市場において、調達チームは卸売契約をどのように評価すべきか?
スライスレベルのサービスコミットメント、最低スループットフロア、クリーンな退出権を、ヘッドラインのギガバイトあたりの料金よりも優先する。ホストネットワーク機能へのAPIアクセスがない契約は、通常、製品の差別化を2年以内に制限する。[13]
リセラーモデルからフルコアへの移行時にどのような統合課題が発生するか?
番号ポータビリティ、請求調整、加入者データベースの移行は通常9か月から14か月を要する。ほとんどのオペレーターはカットオーバー中に並行スタックを運用し、これにより一時的に運営コストが倍増する。[13]
5G MVNO市場における新規参入者にとって最も重要な投資リスクは何か?
ホストオペレーターの統合が主なリスクであり、合併は一夜にして交渉の選択肢を失わせる可能性がある。規制当局は既存の卸売マージンを保護するために、アクセス救済策を迅速に課すことはほとんどない。[5]
衛星のダイレクトデバイス接続はリセール経済にどのように影響するか?
それは、リセラーがスペクトルなしでバンドルできるカバレッジレイヤーを追加するが、現在の卸売価格は低帯域幅のメッセージングにのみ適している。商業的に意味のあるデータティアは2029年以前には実現しそうにない。[10]
5G MVNO市場における防御可能なニッチブランドの特徴は何か?
強力なニッチは、ホストオペレーターが直接対応できないコミュニティとキャプティブ流通チャネルを組み合わせる。ディアスポラ、ゲーム、フリートオペレーターのブランドは、マスマーケットの平均を大きく下回る解約率を維持する。[13]
新興市場においてeSIM専用の提案は現在実行可能か?
デバイスの浸透が制約であり、アフリカや南アジアの多くの地域でeSIM対応の携帯電話はインストールベースの3分の1未満である。ハイブリッドの物理プラスeSIMのオンボーディングは2020年代後半まで必要である。[16]
規制当局は現在、ネットワークスライシングへのバーチャルオペレーターのアクセスをどのように扱っているか?
ほとんどのフレームワークはスライシングを規制された卸売入力ではなく商業サービスとして分類している。ヨーロッパはこれを変更する最も近い地域であり、コンサルテーションの回答は義務付けられた価格設定よりも透明性の義務を支持している。[5]
著者
著者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















