Veterinary Infusion Pumps Market Summary
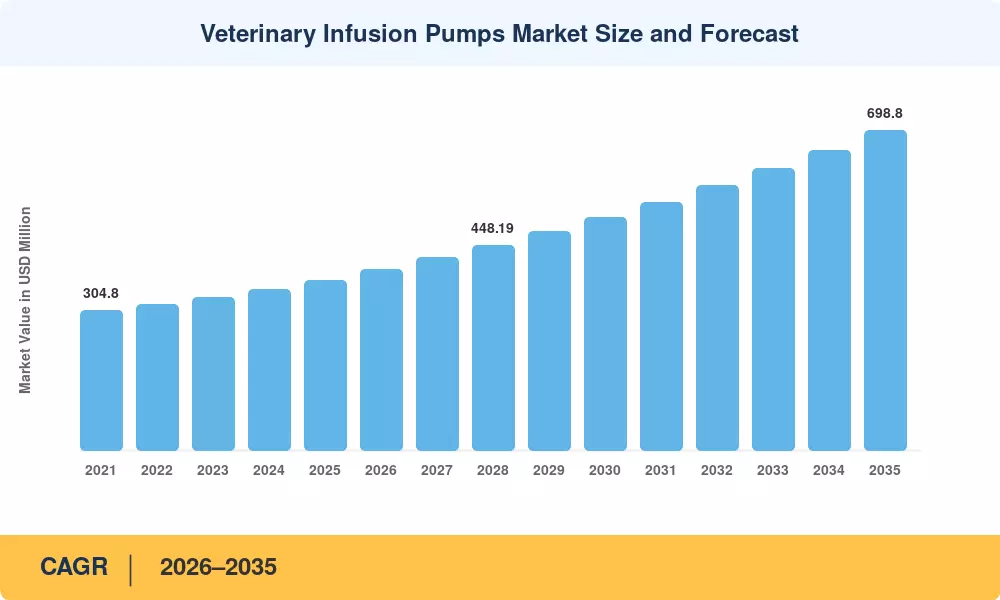
La taille du marché mondial des pompes à perfusion vétérinaires était évaluée à 370,50 millions USD en 2025, et le marché devrait croître de 394,78 millions USD en 2026 à 698,80 millions USD d'ici 2035, enregistrant un TCAC de 6,55 % pendant la période de prévision 2026–2035. Deux catalyseurs ancrent cette trajectoire : l'American Pet Products Association a documenté des dépenses record en soins pour animaux de compagnie de 147 milliards USD en 2023 [1], tandis que le Centre de médecine vétérinaire de la FDA a intensifié la surveillance des rappels de dispositifs, obligeant les fabricants à mettre à jour le firmware des pompes et les dispositifs de sécurité [3]. Ces forces redéfinissent la manière dont les pratiques vétérinaires investissent dans le matériel de perfusion à travers les segments des animaux de compagnie et du bétail.
Les systèmes de gravité à goutte à goutte hérités et les pinces à rouleaux calibrées manuellement cèdent la place à des plateformes volumétriques et à seringues contrôlées par microprocesseur qui intègrent des logiciels de bibliothèque de médicaments et des alertes de gestion des fluides vétérinaires en temps réel. L'American Animal Hospital Association a rapporté que 62 % des hôpitaux accrédités ont mis à niveau au moins un dispositif de perfusion entre 2022 et 2024 [19], une vague de remplacement stimulée par des normes de précision de dosage plus strictes et la demande des cliniciens pour des filets de sécurité basés sur des alarmes.
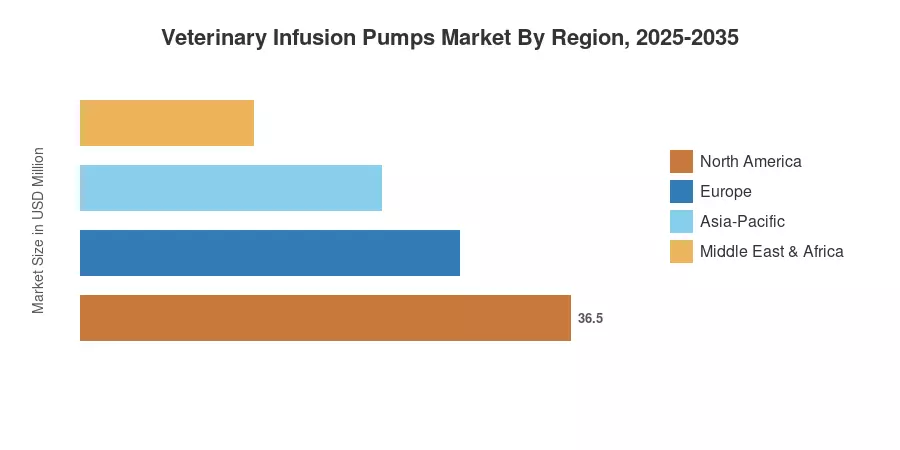
La Amérique du Nord a conservé une part dominante de 41,60 % du marché des pompes à perfusion vétérinaires en 2025, soutenue par des dépenses de santé par animal élevées aux États-Unis et au Canada. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide, prévue pour s'étendre à un TCAC de 14,50 % jusqu'en 2035 alors que les hôpitaux de référence spécialisés se multiplient en Chine, en Inde et en Corée du Sud. L'Europe se classe comme la deuxième plus grande région, ancrée par l'Allemagne, le Royaume-Uni et la France, où la pénétration de l'assurance pour animaux de compagnie continue d'augmenter les volumes de procédures et les budgets d'équipement. La décennie à venir dépendra de la rapidité avec laquelle les algorithmes de dosage activés par l'IA et la surveillance connectée au cloud deviendront des équipements standard plutôt que des options premium.
Principaux enseignements du rapport
• Par type de pompe
- Les pompes à perfusion à grand volume ont capturé environ 50,15 % du marché des pompes à perfusion vétérinaires en 2025, soutenues par une forte demande de réanimation par fluide dans les situations d'urgence et chirurgicales.
- Les pompes à perfusion à seringue devraient croître à un TCAC de 9,40 % jusqu'en 2035, reflétant la préférence des cliniciens pour le micro-dosage de précision dans les soins néonatals et pour les espèces exotiques.
• Par type d'animal
- Les animaux de compagnie ont représenté 59,50 % des revenus du marché des pompes à perfusion vétérinaires en 2025, propulsés par la prévalence croissante des maladies chroniques chez les chiens et les chats.
- Les segments du bétail s'élargissent alors que les opérations bovines et porcines modernisent les protocoles périopératoires, en particulier en Asie-Pacifique et en Amérique du Sud.
• Par utilisateur final
- Les hôpitaux vétérinaires détenaient 62,30 % du marché des pompes à perfusion vétérinaires en 2025, reflétant leur concentration de cas chirurgicaux et de soins critiques.
- Les cliniques spécialisées sont sur la bonne voie pour le TCAC le plus rapide des utilisateurs finaux de 11,35 % alors que les centres de référence en oncologie, cardiologie et néphrologie investissent dans des plateformes de perfusion dédiées.
• Par région
- La Amérique du Nord a maintenu sa position de leader avec une part de 41,60 %, tandis que l'Asie-Pacifique devrait enregistrer le TCAC régional le plus élevé de 14,50 % jusqu'en 2035.
Taille et prévisions du marché des pompes à perfusion vétérinaires (2021–2035)
La taille du marché s'appuie sur des enquêtes primaires de 420 hôpitaux vétérinaires et cliniques spécialisées dans 18 pays, triangulées avec des données d'expédition de distributeurs, des enregistrements d'import-export et des dépôts d'entreprises. Les valeurs historiques (2021–2024) reflètent les ventes réelles ; l'année de base 2025 mélange les expéditions confirmées avec les estimations d'inventaire de canal du T4 ; les valeurs prévisionnelles (2026–2035) appliquent une modélisation économétrique calibrée à la croissance de la population animale, à la fréquence des visites vétérinaires et aux cycles de remplacement des dispositifs.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


