Marché de la radiodermatite

Rapport de recherche sur le marché de la radiodermatite par type de traitement (traitements topiques, traitements systémiques, traitements préventifs), par niveau de gravité (léger, modéré, sévère), par utilisateur final (hôpitaux, cliniques, soins à domicile), par méthode de diagnostic (examen clinique, biopsie, techniques d'imagerie) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Croissance et prévisions de l'industrie 2025 à 2035
ID: MRFR/HC/38131-HCR 128 Pages Rahul Gotadki Last Updated: September 11, 2026
Radiodermatitis Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.81%
2024 Market Size$ 1.68 Billion
2025 Market Size$ 1.78 Billion
2035 Market Size$ 3.13 Billion
Key Players
Mylan
Bristol-Myers Squibb
Amgen
Eli Lilly
Pfizer
Novartis
Opportunities
  • Growing Geriatric Population
  • Increased Awareness and Education
  • Rising Incidence of Cancer Treatments

Marché de la radiodermatite Résumé

Selon l'analyse de Market Research Future, la taille du marché de la radiodermatite était estimée à 1,682 milliard USD en 2024. L'industrie de la radiodermatite devrait croître de 1,78 milliard USD en 2025 à 3,132 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 5,8 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché de la radiodermatite est prêt pour une croissance substantielle, soutenue par des options de traitement innovantes et une sensibilisation accrue des patients.

  • Le marché connaît l'émergence d'options de traitement avancées qui améliorent les résultats pour les patients.
  • L'intégration de la technologie dans les soins aux patients devient de plus en plus répandue, en particulier en Amérique du Nord.
  • Les efforts de recherche et développement s'intensifient, en particulier dans la région Asie-Pacifique, pour répondre aux besoins non satisfaits.
  • L'incidence croissante des traitements contre le cancer et une sensibilisation accrue sont des moteurs clés propulsant l'expansion du marché.

Taille du marché et prévisions

Taille du marché 2024 1,682 (milliards USD)
Taille du marché 2035 3,132 (milliards USD)
TCAC (2025 - 2035) 5,81%

Principaux acteurs

Mylan (États-Unis), Bristol-Myers Squibb (États-Unis), Amgen (États-Unis), Eli Lilly (États-Unis), Pfizer (États-Unis), Novartis (CH), Bayer (DE), Merck (DE), GlaxoSmithKline (GB)

Marché de la radiodermatite conducteurs

Population gériatrique croissante

La population gériatrique croissante est susceptible d'être un moteur significatif du marché de la radiodermatite. Les personnes âgées sont plus susceptibles de développer des affections cutanées, y compris la radiodermatite, en raison des changements liés à l'âge dans l'intégrité de la peau et la capacité de guérison. À mesure que la population vieillit, la demande de solutions de gestion efficaces pour la radiodermatite devrait augmenter. Selon des études démographiques, la proportion d'individus âgés de 65 ans et plus devrait augmenter, ce qui pourrait entraîner une augmentation correspondante des diagnostics de cancer et des traitements par radiation subséquents. Ce changement démographique suggère que le marché de la radiodermatite devra s'adapter pour répondre aux besoins d'une population vieillissante, ce qui pourrait conduire au développement de produits spécialisés adaptés aux patients âgés.

Sensibilisation et éducation accrues

Il semble y avoir une augmentation notable de la sensibilisation et de l'éducation concernant la radiodermatite parmi les professionnels de la santé et les patients. Cette sensibilisation accrue est susceptible de stimuler la demande pour des options de traitement efficaces au sein du marché de la radiodermatite. Des initiatives éducatives et des programmes de formation sont mis en œuvre pour informer les cliniciens sur la prévention et la gestion des réactions cutanées associées à la radiothérapie. À mesure que les patients deviennent plus informés sur leurs options de traitement, ils peuvent rechercher activement des produits qui traitent la radiodermatite, propulsant ainsi la croissance du marché. L'accent mis sur les soins centrés sur le patient et l'importance de gérer efficacement les effets secondaires pourraient conduire à un marché plus robuste pour les solutions de radiodermatite.

Augmentation de l'incidence des traitements du cancer

La prévalence croissante des traitements du cancer, en particulier la radiothérapie, semble être un moteur principal du marché de la radiodermatite. À mesure que de plus en plus de patients subissent une radiothérapie, l'incidence de la radiodermatite est susceptible d'augmenter, nécessitant des solutions de gestion efficaces. Les rapports indiquent qu'environ 80 % des patients recevant une radiothérapie éprouvent une forme de réaction cutanée, ce qui souligne la demande pour des produits et traitements spécialisés. Cette tendance suggère un marché en croissance pour les agents topiques, les pansements et d'autres options thérapeutiques visant à soulager les symptômes associés à la radiodermatite. Par conséquent, le marché de la radiodermatite devrait s'élargir à mesure que les prestataires de soins de santé cherchent à améliorer les résultats pour les patients et à améliorer la qualité de vie pendant le traitement du cancer.

Soutien réglementaire pour des traitements innovants

Le soutien réglementaire pour des traitements innovants émerge comme un facteur crucial influençant le marché de la radiodermatite. Les agences réglementaires reconnaissent de plus en plus la nécessité de solutions de gestion efficaces pour les réactions cutanées associées à la radiothérapie. Ce soutien pourrait faciliter l'approbation et la commercialisation de nouveaux produits conçus pour traiter la radiodermatite. De plus, des initiatives visant à accélérer le processus d'examen des thérapies novatrices pourraient encourager l'investissement dans la recherche et le développement au sein du marché. À mesure que les cadres réglementaires évoluent pour soutenir l'innovation, le marché de la radiodermatite est susceptible de bénéficier d'un éventail plus large d'options de traitement, améliorant finalement les soins et les résultats pour les patients.

Avancées technologiques dans les modalités de traitement

Les avancées technologiques dans les modalités de traitement sont prêtes à influencer significativement le marché de la radiodermatite. Des innovations telles que des systèmes de livraison de radiation avancés et des produits de soins de la peau améliorés émergent, ce qui pourrait améliorer l'efficacité de la gestion de la radiodermatite. Par exemple, le développement de thérapies ciblées et d'approches de médecine personnalisée pourrait conduire à de meilleurs résultats pour les patients et à une incidence réduite des réactions cutanées. De plus, l'intégration de la télémédecine et des solutions de santé numérique pourrait faciliter la surveillance et la gestion à distance de la radiodermatite, élargissant ainsi l'accès aux soins. À mesure que ces technologies continuent d'évoluer, elles sont susceptibles de créer de nouvelles opportunités au sein du marché de la radiodermatite.
Aperçu des segments de marché

Par type de traitement : traitements topiques (les plus importants) contre traitements systémiques (les plus en croissance)

Le segment 'Type de traitement' sur le marché de la radiodermatite présente une gamme diversifiée de solutions, les traitements topiques étant en tête en termes de part de marché. Ils se sont établis comme le choix préféré de nombreux patients, offrant un soulagement ciblé et une facilité d'application. En revanche, les traitements systémiques gagnent rapidement du terrain, en particulier parmi les patients ayant des cas plus graves. Leur efficacité à traiter des problèmes plus profonds dans le corps renforce leur attrait, en faisant un concurrent notable sur le marché.

Traitements topiques (dominants) contre traitements préventifs (émergents)

Les traitements topiques dominent le marché de la radiodermatite en raison de leur application directe et de leur soulagement rapide des irritations cutanées localisées. Ces traitements comprennent généralement des crèmes, des pommades et des gels qui sont faciles à utiliser et souvent prescrits par des professionnels de la santé. D'autre part, les traitements préventifs émergent comme un acteur significatif dans le paysage. Ils se concentrent sur la minimisation de l'apparition de la dermatite induite par les radiations grâce à des formulations ou des procédures protectrices. À mesure que la sensibilisation aux soins de la peau et à la protection augmente, les traitements préventifs sont prêts à capturer une part croissante du marché, attirant des patients désireux d'éviter les complications associées à la radiodermatite.

Par niveau de gravité : modéré (le plus important) contre sévère (le plus en croissance)

Sur le marché de la radiodermatite, la répartition des niveaux de gravité révèle que la catégorie modérée détient la plus grande part de marché, principalement en raison de sa fréquence courante parmi les patients subissant une radiothérapie. Ce segment est caractérisé par une prévalence plus élevée grâce à l'utilisation généralisée des traitements radiologiques dans divers cancers. Les cas légers représentent également une part significative mais tendent à être négligés en termes d'options de traitement spécialisées. Pendant ce temps, la catégorie sévère émerge comme un acteur clé, montrant une forte croissance à mesure que la sensibilisation aux stratégies de traitement et de gestion agressives augmente.

Modéré (dominant) contre sévère (émergent)

Le niveau de gravité modéré est considéré comme le segment dominant sur le marché de la radiodermatite en raison de sa représentation substantielle des patients et de ses besoins de traitement continus. Les patients classés dans cette catégorie éprouvent souvent un inconfort marqué qui nécessite une intervention, ce qui en fait une cible pour les solutions pharmaceutiques et thérapeutiques. D'autre part, la catégorie sévère est classée comme un segment émergent, alimenté par une attention croissante portée aux protocoles de traitement complets et aux systèmes de soutien aux patients. Cette croissance est particulièrement influencée par les innovations dans les méthodes de traitement, telles que les thérapies topiques avancées et les corticostéroïdes efficaces, qui gagnent en popularité en tant qu'options vitales pour la gestion des cas sévères.

Par utilisateur final : hôpitaux (les plus importants) contre cliniques (les plus en croissance)

Sur le marché de la radiodermatite, les hôpitaux constituent le plus grand segment d'utilisateur final, détenant une part significative du marché global. Cela est principalement dû à leurs installations complètes et à la disponibilité de soins spécialisés pour les patients subissant une radiothérapie, ce qui entraîne une demande accrue pour un traitement efficace de la radiodermatite. Les cliniques, bien que plus petites en comparaison, gagnent du terrain et élargissent rapidement leur part, alimentées par une préférence croissante pour les soins ambulatoires et une sensibilisation accrue à la gestion de la peau après radiation parmi les prestataires de soins de santé et les patients.

Hôpitaux (dominants) contre cliniques (émergentes)

Les hôpitaux jouent un rôle dominant sur le marché de la radiodermatite en raison de leur approche holistique du traitement, équipés de technologies avancées et de personnel spécialisé qui gère des cas complexes. Ils offrent des options de traitement étendues, ce qui contribue à un volume plus élevé de patients recherchant des soins. D'autre part, les cliniques, bien qu'émergentes, sont de plus en plus populaires en raison de leur accessibilité et de leurs services adaptés pour les patients gérant une radiodermatite légère à modérée. Le passage aux soins ambulatoires soutient leur croissance, les patients préférant des options de consultation et de traitement pratiques. Ainsi, les hôpitaux et les cliniques continuent de montrer des forces diverses pour répondre aux besoins des patients, les hôpitaux en tête et les cliniques se taillant des niches précieuses.

Par méthode de diagnostic : examen clinique (le plus important) contre biopsie (le plus en croissance)

Sur le marché de la radiodermatite, le segment des méthodes de diagnostic est caractérisé par trois techniques principales : examen clinique, biopsie et techniques d'imagerie. Parmi celles-ci, l'examen clinique détient la plus grande part de marché en raison de son acceptation généralisée et de sa facilité d'utilisation pour identifier les symptômes liés à la radiodermatite. La biopsie, bien qu'actuellement un segment plus petit, gagne rapidement du terrain en tant que méthode clé pour confirmer le diagnostic, se positionnant ainsi comme un outil critique dans les milieux de soins de santé.

Techniques de diagnostic : examen clinique (dominant) contre biopsie (émergente)

L'examen clinique est la technique de diagnostic la plus établie pour la radiodermatite, impliquant généralement une évaluation visuelle par des professionnels de la santé. Cette méthode est privilégiée pour sa nature non invasive et ses résultats immédiats, ce qui en fait un choix privilégié dans les milieux cliniques. D'autre part, la biopsie est reconnue comme une technique émergente qui joue un rôle significatif dans la fourniture d'un diagnostic définitif. Bien qu'elle soit plus invasive qu'un examen clinique, sa capacité à fournir des informations précises sur l'étendue et les caractéristiques des dommages cutanés propulse sa croissance. À mesure que les soins de santé évoluent, les deux méthodes sont susceptibles de se compléter, répondant à différents besoins diagnostiques.

Obtenez des informations plus détaillées sur Marché de la radiodermatite

Aperçu régional

Amérique du Nord : Leader en innovation et en demande

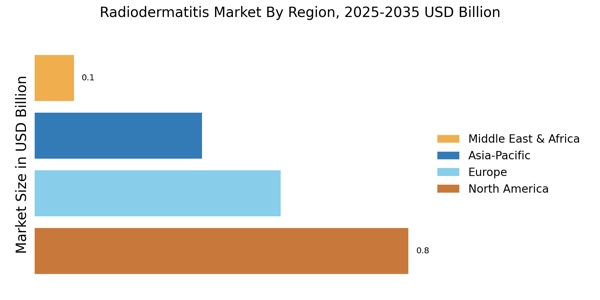
L'Amérique du Nord est le plus grand marché pour les traitements de la radiodermatite, représentant environ 45 % de la part de marché mondiale. La croissance est alimentée par l'augmentation des cas de conditions cutanées dues à la radiothérapie, couplée à des avancées dans les options de traitement. Le soutien réglementaire d'agences comme la FDA a accéléré l'approbation de nouvelles thérapies, améliorant la dynamique du marché. La sensibilisation croissante aux soins de la peau parmi les patients et les prestataires de soins de santé alimente encore la demande. Les États-Unis sont le principal contributeur à ce marché, avec des investissements significatifs de la part d'acteurs clés tels que Mylan, Bristol-Myers Squibb et Amgen. Le paysage concurrentiel est caractérisé par un mélange d'entreprises pharmaceutiques établies et de nouvelles entreprises de biotechnologie. La présence d'une infrastructure de soins de santé avancée et un accent sur des solutions de traitement innovantes positionnent l'Amérique du Nord comme un leader sur le marché de la radiodermatite.

Europe : Cadres réglementaires émergents

L'Europe est le deuxième plus grand marché pour la radiodermatite, détenant environ 30 % de la part de marché mondiale. La région bénéficie d'un cadre réglementaire robuste qui encourage le développement et l'approbation de nouveaux traitements. Des pays comme l'Allemagne et le Royaume-Uni sont à l'avant-garde, avec des investissements croissants dans les soins de santé et une population de patients en croissance nécessitant des solutions de soins de la peau efficaces. L'Agence européenne des médicaments (EMA) joue un rôle crucial dans la facilitation de l'accès au marché pour les thérapies innovantes. L'Allemagne mène le marché, suivie de près par le Royaume-Uni et la France, avec un paysage concurrentiel comprenant des acteurs majeurs comme Bayer et GlaxoSmithKline. La présence d'institutions de recherche avancées et un accent sur les soins centrés sur le patient stimulent l'innovation dans les options de traitement. Les efforts collaboratifs entre les entreprises pharmaceutiques et les prestataires de soins de santé améliorent la dynamique globale du marché en Europe.

Asie-Pacifique : Potentiel de marché en forte croissance

La région Asie-Pacifique connaît une croissance rapide sur le marché de la radiodermatite, alimentée par l'augmentation des dépenses de santé et la sensibilisation croissante à la santé de la peau. La région détient environ 20 % de la part de marché mondiale, avec des pays comme le Japon et la Chine en tête. L'incidence croissante des conditions cutanées dues à la radiothérapie et l'expansion de l'infrastructure de santé sont des facteurs clés contribuant à cette croissance. Les organismes de réglementation deviennent également plus favorables aux nouvelles approbations de traitement, améliorant l'accès au marché. Le Japon est le plus grand marché de la région, suivi de la Chine et de l'Inde, avec un paysage concurrentiel qui comprend à la fois des acteurs locaux et internationaux. Des entreprises comme Novartis et Pfizer investissent activement dans la recherche et le développement pour répondre à la demande croissante. L'accent croissant sur la médecine personnalisée et les solutions de traitement innovantes devrait encore propulser la croissance du marché en Asie-Pacifique.

Moyen-Orient et Afrique : Potentiel de marché inexploité

La région du Moyen-Orient et de l'Afrique (MEA) présente un potentiel inexploité sur le marché de la radiodermatite, représentant environ 5 % de la part de marché mondiale. La croissance est alimentée par une sensibilisation accrue à la santé de la peau et la prévalence croissante des conditions cutanées dues à la radiothérapie. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis émergent comme des marchés clés, avec une infrastructure de santé en amélioration et des cadres réglementaires qui soutiennent les nouvelles approbations de traitement. La demande de solutions de soins de la peau efficaces est en hausse, créant des opportunités pour les acteurs du marché. L'Afrique du Sud mène le marché dans la région, avec une présence croissante d'entreprises pharmaceutiques internationales. Le paysage concurrentiel est caractérisé par un mélange d'acteurs locaux et mondiaux, se concentrant sur des options de traitement innovantes. Les efforts collaboratifs entre les prestataires de soins de santé et les entreprises pharmaceutiques sont essentiels pour relever les défis uniques auxquels la région MEA est confrontée, ouvrant la voie à une croissance future.

Marché de la radiodermatite Regional Image

Acteurs clés et aperçu concurrentiel

Le marché de la radiodermatite est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par l'augmentation des cas de réactions cutanées dues à la radiothérapie et une sensibilisation croissante aux options de traitement. Des acteurs clés tels que Mylan (États-Unis), Bristol-Myers Squibb (États-Unis) et Amgen (États-Unis) se positionnent stratégiquement grâce à l'innovation et aux partenariats. Mylan (États-Unis) s'est concentré sur l'expansion de son portefeuille de produits pour inclure des traitements topiques spécifiquement conçus pour la radiodermatite, tandis que Bristol-Myers Squibb (États-Unis) met l'accent sur la recherche et le développement pour améliorer l'efficacité thérapeutique. Amgen (États-Unis) semble tirer parti de son solide pipeline de biologiques pour répondre aux besoins non satisfaits dans ce domaine, façonnant collectivement un environnement concurrentiel qui privilégie des solutions centrées sur le patient et des options thérapeutiques avancées. En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication pour réduire les coûts et améliorer l'efficacité de la chaîne d'approvisionnement. Le marché de la radiodermatite est modérément fragmenté, avec plusieurs acteurs en concurrence pour des parts de marché. Cette fragmentation permet une diversité d'options de traitement mais intensifie également la concurrence entre les acteurs clés, qui sont contraints d'innover en permanence pour maintenir leurs positions sur le marché. En août 2025, Mylan (États-Unis) a annoncé un partenariat stratégique avec un institut de recherche en dermatologie de premier plan pour développer une nouvelle gamme d'agents topiques visant à atténuer les symptômes de la radiodermatite. Cette collaboration est significative car elle améliore non seulement les capacités de recherche de Mylan, mais positionne également l'entreprise pour tirer parti des nouvelles modalités de traitement qui pourraient redéfinir les soins aux patients dans ce domaine. Le partenariat souligne l'importance de l'innovation pour répondre aux besoins spécifiques des patients et reflète une tendance plus large au sein de l'industrie vers des efforts de recherche collaboratifs. En septembre 2025, Bristol-Myers Squibb (États-Unis) a lancé un nouvel essai clinique pour une nouvelle thérapie biologique ciblant la radiodermatite, qui devrait fournir des informations sur des protocoles de traitement plus efficaces. Ce mouvement est indicatif de l'engagement de l'entreprise à faire progresser les options thérapeutiques et met en évidence le potentiel des biologiques à jouer un rôle crucial dans la gestion des réactions cutanées associées à la radiothérapie. Les résultats de l'essai pourraient influencer significativement les normes de traitement et établir Bristol-Myers Squibb comme un leader sur ce marché de niche. En octobre 2025, Amgen (États-Unis) a dévoilé une initiative de santé numérique visant à améliorer l'engagement des patients et l'adhésion aux traitements de la radiodermatite. En intégrant la technologie dans les soins aux patients, Amgen cherche à améliorer l'expérience et les résultats globaux du traitement. Cette initiative reflète une tendance croissante vers la numérisation dans les soins de santé, où la technologie est de plus en plus utilisée pour soutenir la gestion des patients et optimiser l'efficacité thérapeutique. À mesure que des entreprises comme Amgen adoptent ces avancées, elles sont susceptibles de gagner un avantage concurrentiel sur le marché. À partir d'octobre 2025, le marché de la radiodermatite connaît des tendances qui mettent l'accent sur la numérisation, la durabilité et l'intégration de l'intelligence artificielle dans les protocoles de traitement. Les alliances stratégiques deviennent de plus en plus essentielles, alors que les entreprises reconnaissent la valeur de la collaboration pour stimuler l'innovation et améliorer les résultats pour les patients. En regardant vers l'avenir, la différenciation concurrentielle devrait évoluer, passant d'une concurrence traditionnelle basée sur les prix à un accent sur l'innovation, les avancées technologiques et la fiabilité de la chaîne d'approvisionnement. Cette transition pourrait redéfinir la dynamique du marché, obligeant les entreprises à investir dans la recherche et le développement pour rester en avance dans un paysage en rapide évolution.

Les principales entreprises du marché Marché de la radiodermatite incluent

Recent Industry Developments

Dans les développements récents au sein du marché de la radiodermatite, des entreprises comme Sanofi, Bayer et Merck se concentrent sur des traitements et des thérapies innovants pour améliorer les résultats des patients. Johnson et Johnson ont avancé leurs initiatives de recherche pour s'attaquer à la radiodermatite, reflétant l'importance croissante de ce marché. Les affaires actuelles mettent également en lumière les efforts de GlaxoSmithKline et Amgen pour accroître la sensibilisation et améliorer les méthodologies de traitement pour les patients subissant une radiothérapie. Le marché connaît une croissance positive en raison d'un nombre croissant de cas de cancer et de l'adoption croissante de la radiothérapie, incitant des géants pharmaceutiques comme AbbVie et Mylan à élargir leurs gammes de produits.

Notamment, le marché a été témoin de certaines activités de fusion et d'acquisition, les entreprises s'alignant pour améliorer leurs portefeuilles spécifiques aux préoccupations dermatologiques, bien que des acquisitions significatives récentes n'aient pas été divulguées. Baxter International intègre de nouvelles technologies visant à améliorer l'efficacité des traitements existants, tandis que Pfizer continue d'élargir sa portée dans ce domaine. Les actions combinées de ces leaders de l'industrie contribuent à une trajectoire de croissance robuste pour le marché de la radiodermatite, en adéquation avec les besoins des patients et la demande du marché.

Perspectives d'avenir

Marché de la radiodermatite Perspectives d'avenir

Le marché de la radiodermatite devrait croître à un TCAC de 5,81 % de 2025 à 2035, soutenu par une sensibilisation accrue des patients, des avancées technologiques et une incidence croissante des affections cutanées.

De nouvelles opportunités résident dans :

  • Développement de thérapies topiques ciblées pour la gestion de la radiodermatite.
  • Intégration des plateformes de télémédecine pour la surveillance à distance des patients.
  • Partenariats avec des prestataires de soins de santé pour des initiatives éducatives sur les soins de la peau.

D'ici 2035, le marché de la radiodermatite devrait connaître une croissance et une innovation substantielles.

Segmentation du marché

Perspectives du marché de la radiodermatite par utilisateur final

  • Hôpitaux
  • Cliniques
  • Soins à domicile

Perspectives du marché de la radiodermatite par niveau de gravité

  • Léger
  • Modéré
  • Sévère

Perspectives du marché de la radiodermatite par type de traitement

  • Traitements topiques
  • Traitements systémiques
  • Traitements préventifs

Perspectives du marché de la radiodermatite par méthode de diagnostic

  • Examen clinique
  • Biopsie
  • Techniques d'imagerie

Portée du rapport

TAILLE DU MARCHÉ 2024 1,682 (milliard USD)
TAILLE DU MARCHÉ 2025 1,78 (milliard USD)
TAILLE DU MARCHÉ 2035 3,132 (milliard USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 5,81 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliard USD
Principales entreprises profilées Mylan (États-Unis), Bristol-Myers Squibb (États-Unis), Amgen (États-Unis), Eli Lilly (États-Unis), Pfizer (États-Unis), Novartis (CH), Bayer (DE), Merck (DE), GlaxoSmithKline (GB)
Segments couverts Type de traitement, niveau de gravité, utilisateur final, méthode de diagnostic, régional
Principales opportunités de marché Les avancées dans les traitements topiques et les thérapies personnalisées améliorent les perspectives sur le marché de la radiodermatite.
Dynamiques clés du marché La demande croissante d'options de traitement innovantes stimule les forces concurrentielles sur le marché de la radiodermatite.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée pour le marché de la radiodermatite en 2035 ?

La valorisation de marché projetée pour le marché de la radiodermatite en 2035 est de 3,132 milliards USD.

Quelle était la valorisation de marché pour le marché de la radiodermatite en 2024 ?

La valorisation globale du marché de la radiodermatite était de 1,682 milliards USD en 2024.

Quel est le CAGR attendu pour le marché de la radiodermatite de 2025 à 2035 ?

Le CAGR attendu pour le marché de la radiodermatite pendant la période de prévision 2025 - 2035 est de 5,81 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché de la radiodermatite ?

Les acteurs clés du marché de la radiodermatite incluent Mylan, Bristol-Myers Squibb, Amgen, Eli Lilly, Pfizer, Novartis, Bayer, Merck et GlaxoSmithKline.

Quelles sont les valeurs projetées pour les traitements topiques sur le marché de la radiodermatite d'ici 2035 ?

La valeur projetée pour les traitements topiques sur le marché de la radiodermatite devrait atteindre 1,5 milliard USD d'ici 2035.

Comment le marché des traitements systémiques en radiodermatite se compare-t-il entre 2024 et 2035 ?

Le marché des traitements systémiques était évalué à 0,5 milliard USD en 2024 et devrait atteindre 1,0 milliard USD d'ici 2035.

Quelle est la taille de marché attendue pour les traitements de niveau de gravité légère d'ici 2035 ?

La taille de marché attendue pour les traitements de niveau de gravité légère sur le marché de la radiodermatite est projetée à 0,935 milliard USD d'ici 2035.

Quelles sont les valeurs projetées pour le segment des utilisateurs finaux des hôpitaux sur le marché de la radiodermatite d'ici 2035 ?

La valeur projetée pour le segment des utilisateurs finaux des hôpitaux sur le marché de la radiodermatite est anticipée à atteindre 1,563 milliard USD d'ici 2035.

Quelle est la taille de marché attendue pour les techniques d'imagerie dans le diagnostic de la radiodermatite d'ici 2035 ?

La taille de marché attendue pour les techniques d'imagerie dans le diagnostic de la radiodermatite est projetée à 1,532 milliard USD d'ici 2035.

Comment le marché des traitements de niveau de gravité sévère se compare-t-il entre 2024 et 2035 ?

Le marché des traitements de niveau de gravité sévère était évalué à 0,505 milliard USD en 2024 et devrait atteindre 0,93 milliard USD d'ici 2035.

Auteur
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical oncology publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), National Cancer Institute (NCI), American Society for Radiation Oncology (ASTRO), Multinational Association of Supportive Care in Cancer (MASCC), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC), World Health Organization (WHO) Global Cancer Observatory, International Agency for Research on Cancer (IARC), American Cancer Society (ACS), European Society for Radiotherapy and Oncology (ESTRO), and national cancer registries from key markets. These sources were used to collect cancer incidence statistics, radiation therapy procedure volumes, regulatory approval data, clinical safety and efficacy studies for topical treatments (corticosteroids, hydrophilic creams, barrier films), systemic treatments, and preventive care protocols, as well as demographic trends and competitive landscape analysis for radiodermatitis management.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Pharmaceutical manufacturers, medical device companies, and topical skincare OEMs that were focused on radiation-induced skin toxicity were among the supply-side sources. These sources included CEOs, VPs of Product Development, regulatory affairs leaders, and commercial directors. Demand-side sources included board-certified radiation oncologists, dermatologists who specialize in oncology, oncology nurses, clinical pharmacists, medical directors of cancer centers, and procurement leaders from hospitals, specialty cancer clinics, and radiation therapy centers. Primary research has confirmed the timelines of the product pipeline, validated market segmentation across treatment types (topical, systemic, preventive), severity levels (mild, moderate, severe), and end-user settings (hospitals, clinics, home care), and gathered insights on clinical adoption patterns, pricing strategies, reimbursement dynamics, and unmet medical needs in radiodermatitis care.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis. The methodology included:

Identification of 40+ key manufacturers and developers across North America, Europe, Asia-Pacific, and Latin America specializing in radiation dermatitis therapeutics and supportive care products

Product mapping across topical treatments (corticosteroids, moisturizing agents, barrier films, hydrogels), systemic treatments (anti-inflammatory agents, growth factors), and preventive treatment categories

Analysis of reported and modeled annual revenues specific to radiodermatitis and radiation-induced skin toxicity management portfolios

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (cancer incidence × radiation therapy penetration × radiodermatitis prevalence × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across treatment types, severity levels, end-user settings, and diagnosis methods

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.