Marché des unités de séparation d'air non cryogéniques

Rapport de recherche sur le marché des unités de séparation d'air non cryogéniques par alimentation (air, oxygène), par capacité (petite (100 m3/h), moyenne (100-500 m3/h), grande (>500 m3/h)), par pression (basse pression (5 bars), pression moyenne (5-15 bars), haute pression (>15 bars)), par pureté (95-99 %, 99-99,9 %, 99,9-99,99 %) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/Equip/26757-HCR
128 Pages
Snehal Singh
Last Updated: August 24, 2026
Non Cryogenic Air Separation Unit Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.16%
2024 Market Size$ 1.76 Billion
2025 Market Size$ 1.85 Billion
2035 Market Size$ 3.06 Billion
Key Players
Air Products and Chemicals Inc
Linde plc
Praxair Technology Inc
Air Liquide S.A.
Messer Group GmbH
Nippon Gases
Opportunities
  • Rising Demand for Industrial Gases
  • Diverse Applications Across Industries
  • Sustainability and Environmental Regulations

Marché des unités de séparation d'air non cryogéniques Résumé

Selon l’analyse de Market Research Future, la taille du marché des unités de séparation d’air non cryogéniques était estimée à 1,756 milliard USD en 2024. L’industrie des unités de séparation d’air non cryogéniques devrait passer de 1,847 milliard USD en 2025 à 3,055 milliards USD d’ici 2035, affichant un taux de croissance annuel composé (TCAC) de 5,16 % au cours de la période de prévision 2025 – 2035

Principales tendances et faits saillants du marché

Le marché des unités de séparation d’air non cryogéniques connaît une croissance robuste tirée par les progrès technologiques et les initiatives de développement durable.

  • Les progrès technologiques améliorent l’efficacité et les performances des unités de séparation d’air non cryogéniques.
  • La région nord-américaine reste le plus grand marché, tandis que l’Asie-Pacifique est reconnue comme la région connaissant la croissance la plus rapide.
  • Le segment de l'air domine le marché, tandis que le segment de l'oxygène connaît la croissance la plus rapide.
  • La demande croissante de gaz industriels et les réglementations en matière de développement durable sont les principaux moteurs de l’expansion du marché.

Taille du marché et prévisions

Taille du marché 2024 1.756 (USD Billion)
Taille du marché en 2035 3.055 (USD Billion)
CAGR (2025 - 2035) 5.16%
La plus grande part de marché régional en 2024 Asie-Pacifique

Principaux acteurs

Air Products and Chemicals Inc (États-Unis),Linde SA(IE), Praxair Technology Inc (US), Air Liquide S.A. (FR), Messer Group GmbH (DE),Gaz nippons(JP), Universal Industrial Gases Inc (États-Unis), Taiyo Nippon Sanso Corporation (JP)

Marché des unités de séparation d'air non cryogéniques conducteurs

Demande croissante de gaz industriels

Le marché des unités de séparation d’air non cryogéniques est considérablement influencé par la demande croissante degaz industrielsdans divers secteurs. Des secteurs tels que les soins de santé, l’agroalimentaire et la métallurgie dépendent de plus en plus de l’oxygène et de l’azote pour leurs opérations. Par exemple, le secteur de la santé utilise l'oxygène pour des applications médicales, tandis que l'industrie alimentaire utilise l'azote pour des applications médicales.conditionnementet la préservation. Cette demande croissante est susceptible de propulser le marché des unités de séparation d’air non cryogéniques, car elles constituent une solution rentable pour produire ces gaz sur site. Les données du marché indiquent que le marché des gaz industriels devrait atteindre 100 milliards de dollars d'ici 2026, soulignant encore les opportunités de croissance potentielles pour les unités de séparation de l'air non cryogéniques.

Diverses applications dans tous les secteurs

Le marché des unités de séparation d’air non cryogéniques bénéficie de ses diverses applications dans plusieurs secteurs. De la fabrication chimique à la production d’énergie, la polyvalence des unités de séparation d’air non cryogénique les rend indispensables. Par exemple, dans leindustrie chimique, ces unités sont utilisées pour la production deammoniac, tandis que dans le secteur de l'énergie, ils sont utilisés pour les processus de gazéification. Cette large applicabilité est susceptible de soutenir la croissance du marché, alors que diverses industries recherchent des solutions de séparation de l'air fiables et efficaces. Le besoin croissant de solutions personnalisées adaptées aux exigences industrielles spécifiques renforce encore le potentiel du marché. À mesure que les industries évoluent, la demande d’unités de séparation d’air non cryogéniques devrait augmenter, en raison de leur adaptabilité.

Durabilité et réglementation environnementale

Le marché des unités de séparation d’air non cryogéniques est également façonné par l’accent croissant mis sur la durabilité et des réglementations environnementales strictes. Les entreprises sont sous pression pour réduire leur empreinte carbone et se conformer aux normes environnementales. Les unités de séparation d'air non cryogéniques offrent une alternative plus respectueuse de l'environnement aux méthodes traditionnelles, car elles consomment moins d'énergie et produisent moins d'émissions. Cette évolution vers des pratiques durables est susceptible de conduire à l’adoption de technologies non cryogéniques dans diverses industries. En outre, les initiatives gouvernementales visant à promouvoir des technologies plus propres devraient renforcer le marché. Alors que les organisations s’efforcent de répondre aux exigences réglementaires, la demande de solutions de séparation de l’air efficaces et respectueuses de l’environnement devrait augmenter.

Rentabilité et efficacité opérationnelle

Le marché des unités de séparation d’air non cryogéniques se caractérise par la rentabilité et l’efficacité opérationnelle de ses technologies. Les méthodes non cryogéniques nécessitent généralement un investissement en capital inférieur à celui des systèmes cryogéniques, ce qui en fait une option attrayante pour de nombreuses entreprises. De plus, les coûts opérationnels associés aux unités de séparation d'air non cryogéniques sont généralement inférieurs en raison d'une consommation d'énergie réduite. Cet avantage financier est susceptible d'encourager davantage d'entreprises à adopter ces systèmes, en particulier dans les régions où les contraintes budgétaires sont répandues. L'analyse du marché suggère que le coût total de possession des unités non cryogéniques est nettement inférieur au cours de leur cycle de vie, ce qui pourrait conduire à une pénétration accrue du marché dans divers secteurs.

Avancées technologiques dans les unités de séparation d'air non cryogéniques

Le marché des unités de séparation d’air non cryogéniques connaît une poussée de progrès technologiques qui améliorent l’efficacité et réduisent les coûts opérationnels. Les innovations telles que la séparation par membrane et l’adsorption modulée en pression sont de plus en plus répandues. Ces technologies permettent une séparation efficace de l’oxygène et de l’azote à des niveaux de consommation d’énergie inférieurs. En conséquence, les entreprises investiront probablement dans ces systèmes avancés pour améliorer leurs capacités de production. Le marché des unités de séparation d’air non cryogéniques devrait croître à un taux de croissance annuel composé d’environ 5 % au cours des prochaines années, grâce à ces améliorations technologiques. De plus, l'intégration des systèmes d'automatisation et de contrôle devrait rationaliser les opérations, augmentant ainsi la productivité globale des unités.
Aperçu des segments de marché

Par alimentation : air (le plus grand) vs oxygène (à croissance la plus rapide)

Sur le marché des unités de séparation d’air non cryogéniques, le segment de l’alimentation est principalement dominé par l’air, qui détient la plus grande part de marché. L'air est largement utilisé en raison de son abondance et de sa rentabilité, ce qui en fait le choix incontournable pour diverses applications industrielles. D'autre part, l'Oxygène, bien qu'il s'agisse actuellement d'un segment plus petit, apparaît rapidement comme une option alimentaire privilégiée dans des secteurs spécialisés tels que la santé etfabrication de métaux. Les tendances de croissance de ce segment indiquent une évolution significative vers l’utilisation de l’oxygène dans les industries à forte demande. Les facteurs à l’origine de cette croissance comprennent les progrès technologiques qui améliorent l’efficacité, ainsi qu’une attention croissante portée aux pratiques durables. En outre, l'expansion des industries d'utilisation finale telles que les soins de santé, où l'oxygène est crucial, stimule la demande d'unités de séparation d'air efficaces, en particulier dans les applications non cryogéniques.

Air (dominant) vs oxygène (émergent)

L’air est reconnu comme le type d’alimentation dominant sur le marché des unités de séparation d’air non cryogéniques. Son principal avantage réside dans sa large disponibilité, son faible coût et sa polyvalence dans de nombreuses applications allant du traitement chimique à la métallurgie. En revanche, l’oxygène apparaît comme une source d’alimentation importante, en raison de son rôle essentiel dans des applications de niche telles que l’approvisionnement en oxygène médical et les processus de fabrication avancés. La croissance d'Oxygen est également soutenue par des investissements croissants dans les infrastructures de soins de santé et les technologies visant à améliorer l'efficacité de la production. Bien que l'air reste le premier choix pour de nombreuses industries, la demande croissante d'oxygène met en évidence l'évolution du paysage des options d'alimentation dans les technologies de séparation de l'air. Cette dynamique présente des opportunités d’innovation et d’expansion dans les solutions de séparation de l’air non cryogénique.

Par capacité : moyenne (la plus grande) ou petite (à croissance la plus rapide)

Le marché des unités de séparation d’air non cryogéniques connaît une répartition diversifiée en termes de segments de capacité. Les unités de moyenne capacité, allant de 100 à 500 m3/h, détiennent la plus grande part de marché en raison de leur polyvalence dans diverses applications industrielles. Pendant ce temps, les unités de petite capacité de 100 m3/h émergent rapidement, gagnant du terrain parmi les petites industries et entreprises pour leur efficacité et leurs coûts d'investissement initiaux inférieurs. Cette tendance met en évidence une évolution significative vers des solutions optimisées adaptées aux besoins opérationnels spécifiques. À mesure que les industries continuent d’évoluer, la demande de technologies de séparation de l’air a augmenté, alimentant la croissance de ces segments de capacité. Le segment de capacité moyenne bénéficie d'applications établies dans des processus de fabrication de plus grande envergure, tandis que le segment de petite capacité est motivé par le besoin de solutions compactes et rentables. La sensibilisation croissante à l’environnement et les pressions réglementaires encouragent également les entreprises à adopter des technologies offrant une meilleure efficacité énergétique et des émissions plus faibles, propulsant ainsi davantage la dynamique du marché.

Petit (dominant) vs grand (émergent)

Sur le marché des unités de séparation d’air non cryogéniques, les unités de petite capacité deviennent dominantes en raison de leur adaptabilité et de leur adéquation à divers processus industriels, en particulier sur les marchés de niche. Ces unités offrent un avantage concurrentiel en fournissant des solutions personnalisées tout en maintenant l'efficacité énergétique. En revanche, les unités de grande capacité, bien qu'actuellement sous-représentées en termes de part, apparaissent comme des options avantageuses pour les industries nécessitant un débit élevé. La croissance de ce segment est principalement tirée par des environnements de production à grande échelle qui nécessitent des capacités étendues de séparation de l'air, ce qui les rend de plus en plus recherchés pour des industries telles que la pétrochimie et la production de métaux. Chacun de ces segments répond à des besoins clients distincts, soulignant la nature dynamique du marché.

Par pression : pression moyenne (la plus grande) et haute pression (à croissance la plus rapide)

Sur le marché des unités de séparation d’air non cryogéniques, la part de marché est principalement détenue par le segment moyenne pression, qui joue un rôle essentiel en raison de son efficacité dans diverses applications industrielles. Ce segment capitalise sur la polyvalence de fonctionnement entre 5 et 15 bars, ce qui le rend très favorable à de nombreuses applications telles que la production d'oxygène et la génération d'azote, dominant finalement le paysage. À l’inverse, le segment haute pression, fonctionnant au-dessus de 15 bars, émerge rapidement avec une demande croissante en raison de ses applications dans des processus spécialisés, offrant un débit et une efficacité accrus, témoignant ainsi d’un regain d’intérêt de la part des utilisateurs finaux.

Pression moyenne (dominante) vs haute pression (émergente)

Le segment Moyenne pression représente un acteur important sur le marché des unités de séparation d’air non cryogéniques, motivé par sa capacité à équilibrer efficacité et coûts opérationnels. Ses applications dans de multiples secteurs, tels que la métallurgie et la chimie, soulignent sa position dominante. À l’inverse, le segment Haute Pression gagne du terrain, caractérisé par sa capacité à fournir des concentrations de gaz plus élevées et des performances de séparation améliorées. Alors que les industries se tournent de plus en plus vers des processus à haute efficacité, le segment haute pression se positionne comme une puissance émergente, attirant les secteurs qui exigent une pureté de gaz rigoureuse et un rendement plus élevé, redéfinissant ainsi son rôle dans ce marché en évolution.

Par pureté : 99,9 à 99,99 % (le plus grand) contre 95 à 99 % (émergent)

Le marché des unités de séparation d’air non cryogéniques présente une répartition diversifiée des niveaux de pureté, le segment 99,9-99,99 % occupant une position dominante, attribuée à son application étendue dans les industries nécessitant des gaz de haute pureté, telles que les produits pharmaceutiques et électroniques. À l’inverse, le segment 95-99 % gagne du terrain, s’adressant principalement à des secteurs tels que l’alimentation et les boissons qui n’exigent pas le même niveau de pureté, ce qui indique une vive concurrence entre ces segments.

99,9-99,99 % (dominant) contre 95-99 % (émergent)

Le segment de pureté de 99,9 à 99,99 % se caractérise par son application dans des environnements à enjeux élevés où la précision est primordiale, ce qui en fait le choix privilégié pour des industries telles que la pharmacie, l'aérospatiale et l'électronique. Ce segment bénéficie de normes réglementaires strictes qui stimulent la demande de gaz de haute qualité. D’un autre côté, le segment 95-99 % représente une opportunité émergente, ciblant les secteurs ayant des exigences de pureté moins strictes tels que la transformation et la fabrication des aliments. À mesure que les industries évoluent et que la technologie s’améliore considérablement, les offres de pureté bas de gamme devraient connaître une croissance notable, fournissant un équilibre essentiel dans la dynamique globale du marché.

Obtenez des informations plus détaillées sur Marché des unités de séparation d'air non cryogéniques

Aperçu régional

Amérique du Nord : Innovation et poussée de la demande

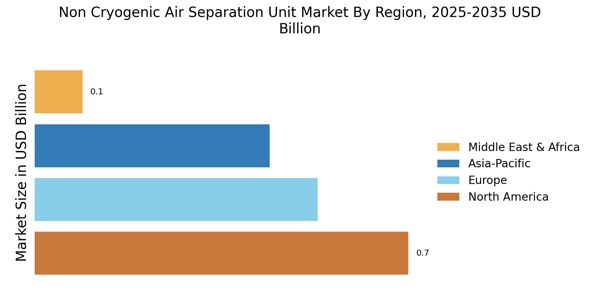
L’Amérique du Nord est le plus grand marché pour les unités de séparation d’air non cryogéniques, détenant environ 40 % de la part de marché mondiale. La croissance de la région est tirée par l'augmentation des activités industrielles, en particulier dans les secteurs chimique et pétrochimique, ainsi que par des réglementations environnementales strictes promouvant des technologies plus propres. La demande en oxygène et en azote dans diverses applications, notamment les soins de santé ettransformation des aliments, alimente encore davantage cette croissance. Les États-Unis et le Canada sont les pays leaders sur ce marché, avec des acteurs majeurs comme Air Products and Chemicals Inc et Praxair Technology Inc dominant le paysage. L'environnement concurrentiel est caractérisé par une innovation continue et des partenariats stratégiques entre les principaux acteurs, garantissant une chaîne d'approvisionnement robuste et des progrès technologiques. La présence d'entreprises établies améliore la stabilité du marché et favorise la croissance dans la région.

Europe : Cadre Réglementaire et Croissance

L’Europe est le deuxième marché en importance pour les unités de séparation d’air non cryogéniques, représentant environ 30 % de la part de marché mondiale. La croissance de la région est propulsée par des réglementations environnementales strictes et une évolution vers des pratiques industrielles durables. Les pays investissent de plus en plus dans des technologies qui réduisent les émissions de carbone, ce qui constitue un moteur important pour l’adoption de technologies de séparation de l’air non cryogénique. L'Allemagne, la France et le Royaume-Uni sont les pays leaders sur ce marché, avec des sociétés comme Linde plc et Air Liquide S.A. jouant un rôle central. Le paysage concurrentiel est marqué par l’innovation et la collaboration entre les principaux acteurs, axés sur l’amélioration de l’efficacité et la réduction des coûts opérationnels. La présence d'organismes de réglementation solides garantit la conformité et favorise les progrès technologiques, renforçant ainsi la position de l'Europe sur le marché.

Asie-Pacifique : Industrialisation et demande rapides

L’Asie-Pacifique connaît une croissance rapide du marché des unités de séparation d’air non cryogéniques, détenant environ 25 % de la part de marché mondiale. L'industrialisation de la région, en particulier dans des pays comme la Chine et l'Inde, constitue un moteur important de la demande. Le besoin croissant d’oxygène et d’azote dans divers secteurs, notamment les soins de santé, l’industrie manufacturière et la transformation des aliments, propulse la croissance du marché. De plus, les initiatives gouvernementales promouvant les énergies propres et l’efficacité industrielle catalysent les investissements dans les technologies de séparation de l’air. La Chine et le Japon sont les principaux pays sur ce marché, avec des acteurs clés tels que Nippon Gases et Taiyo Nippon Sanso Corporation qui contribuent activement au paysage concurrentiel. Le marché se caractérise par un mélange d'acteurs locaux et internationaux, favorisant l'innovation et des prix compétitifs. À mesure que les industries continuent de se développer, la demande de solutions efficaces de séparation de l'air devrait augmenter, renforçant ainsi la position de la région sur le marché.

Moyen-Orient et Afrique : une demande riche et croissante en ressources

La région du Moyen-Orient et de l’Afrique émerge progressivement sur le marché des unités de séparation d’air non cryogéniques, détenant environ 5 % de la part de marché mondiale. La croissance est principalement tirée par les riches ressources naturelles de la région et par l'augmentation des activités industrielles, en particulier danspétrole et gaz, qui nécessitent des technologies efficaces de séparation de l’air. En outre, la demande croissante de gaz industriels dans divers secteurs contribue à l’expansion du marché, soutenue par les initiatives gouvernementales visant à diversifier les économies et à promouvoir l’industrialisation. Des pays comme l’Arabie saoudite et l’Afrique du Sud dominent le marché, avec une présence croissante d’acteurs internationaux. Le paysage concurrentiel évolue, les entreprises locales commençant à investir danstechnologies avancéespour répondre à la demande croissante. Alors que la région continue de développer sa base industrielle, le marché des unités de séparation d’air non cryogéniques devrait connaître une croissance significative dans les années à venir.

Marché des unités de séparation d'air non cryogéniques Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des unités de séparation d’air non cryogéniques est une industrie hautement compétitive avec un certain nombre d’acteurs de premier plan. Certains des principaux acteurs du marché comprennent Air Products and Chemicals, Inc., Praxair Technology, Inc. et Messer Group GmbH. Ces sociétés ont une forte présence sur le marché et proposent une large gamme de produits et services sur le marché des unités de séparation d’air non cryogéniques. Ils mettent également l’accent sur la recherche et le développement, ce qui leur permet d’introduire des produits nouveaux et innovants sur le marché. L’une des entreprises leaders sur le marché des unités de séparation d’air non cryogéniques est Air Products and Chemicals, Inc. La société a une longue histoire dans l’industrie et propose une gamme complète de produits et de services sur le marché des unités de séparation d’air non cryogéniques. Elle dispose d’une solide clientèle et d’une présence mondiale. Air Products and Chemicals, Inc. s'engage également en faveur du développement durable et a mis en place un certain nombre d'initiatives pour réduire son impact environnemental. Praxair Technology, Inc. est un concurrent d'Air Products and Chemicals, Inc. sur le marché des unités de séparation d'air non cryogéniques. La société est également un acteur majeur du secteur et propose une large gamme de produits et services sur le marché des unités de séparation d'air non cryogéniques. Elle se concentre fortement sur l’innovation et possède un certain nombre de brevets pour sa technologie de marché des unités de séparation d’air non cryogéniques. Praxair Technology, Inc. dispose également d'une solide base de clients et d'une présence mondiale.

Les principales entreprises du marché Marché des unités de séparation d'air non cryogéniques incluent

Développements de l'industrie

Le marché des unités de séparation d’air non cryogéniques devrait passer de 1,85 milliard USD en 2025 à 2,90 milliards USD d’ici 2034, avec un TCAC de 5,16 % au cours de la période de prévision. La demande croissante d’unités de séparation d’air non cryogéniques dans diverses industries, telles que les soins de santé, les produits pharmaceutiques et l’alimentation et les boissons, devrait stimuler la croissance du marché. L'adoption croissante de la technologie de séparation de l'air non cryogénique en raison de ses avantages par rapport aux technologies traditionnellessystèmes cryogéniques, comme la baisse de la consommation d’énergie et des coûts de maintenance, contribue également à la croissance du marché.

Les développements récents sur le marché incluent le lancement de nouveaux produits et de partenariats. Par exemple, en janvier 2023, Air Products and Chemicals, Inc. a annoncé le lancement de sa nouvelle technologie de séparation de l'air non cryogénique PRISM™, conçue pour offrir une efficacité énergétique améliorée et des coûts d'exploitation réduits. De plus, en février 2023, Linde a annoncé un partenariat avec Plug Power Inc. pour développer des systèmes de séparation de l'air non cryogéniques pour la production d'hydrogène. Ces développements indiquent l’intérêt et les investissements croissants pour le marché des unités de séparation d’air non cryogéniques.

Perspectives d'avenir

Marché des unités de séparation d'air non cryogéniques Perspectives d'avenir

Le marché des unités de séparation d'air non cryogéniques devrait croître à un TCAC de 5,16 % de 2024 à 2035, soutenu par une demande industrielle croissante et des avancées technologiques.

De nouvelles opportunités résident dans :

  • Expansion dans les marchés émergents avec des solutions sur mesure
  • Développement de technologies de séparation de l'air écoénergétiques
  • Intégration de l'automatisation pour une efficacité opérationnelle améliorée

D'ici 2035, le marché devrait connaître une croissance robuste, consolidant sa position dans le secteur industriel.

Segmentation du marché

Perspectives du marché des unités de séparation d'air non cryogénique

  • Air
  • Oxygène

Perspectives de pureté du marché des unités de séparation d'air non cryogéniques

  • 95-99%
  • 99-99,9%
  • 99,9-99,99%

Perspectives de pression du marché des unités de séparation d'air non cryogéniques

  • Basse pression (5 bar)
  • Pression moyenne (5-15 bar)
  • Haute pression (>15 bar)

Perspectives de capacité du marché des unités de séparation d'air non cryogéniques

  • Petit (100 m3/h)
  • Moyen (100-500 m3/h)
  • Grand (>500 m3/h)

Portée du rapport

TAILLE DU MARCHÉ 2024 1.756(USD Billion)
TAILLE DU MARCHÉ 2025 1.847(USD Billion)
TAILLE DU MARCHÉ 2035 3.055(USD Billion)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (TCAC) 5.16% (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché USD Billion
Entreprises clés profilées Air Products and Chemicals Inc (US), Linde plc (IE), Praxair Technology Inc (US), Air Liquide S.A. (FR), Messer Group GmbH (DE), Nippon Gases (JP), Universal Industrial Gases Inc (US), Taiyo Nippon Sanso Corporation (JP)
Segments couverts Alimentation, capacité, pression, pureté, régional
Principales opportunités de marché La demande croissante de solutions économes en énergie stimule l’innovation sur le marché des unités de séparation d’air non cryogéniques.
Dynamique clé du marché La demande croissante de technologies efficaces de séparation des gaz stimule l’innovation et la concurrence sur le marché des unités de séparation d’air non cryogéniques.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

FAQs

Quelle est la valorisation de marché projetée pour le marché des unités de séparation d'air non cryogéniques en 2035 ?
La valorisation de marché projetée pour le marché des unités de séparation d'air non cryogénique en 2035 est de 3,055 milliards USD.
Quelle était la valorisation du marché pour le marché des unités de séparation d'air non cryogénique en 2024 ?
La valorisation globale du marché des unités de séparation d'air non cryogénique était de 1,756 milliard USD en 2024.
Quelle est la CAGR attendue pour le marché des unités de séparation d'air non cryogéniques pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché des unités de séparation d'air non cryogénique pendant la période de prévision 2025 - 2035 est de 5,16 %.
Quelles entreprises sont considérées comme des acteurs clés sur le marché des unités de séparation d'air non cryogéniques ?
Les acteurs clés du marché des unités de séparation d'air non cryogéniques incluent Air Products and Chemicals Inc, Linde plc, Praxair Technology Inc et Air Liquide S.A.
Quelles sont les évaluations projetées pour le segment Air sur le marché des unités de séparation d'air non cryogéniques ?
Les évaluations projetées pour le segment Air sur le marché des unités de séparation d'air non cryogéniques devraient passer de 0,876 milliards USD à 1,482 milliards USD.
Comment le marché des unités de séparation d'air à pression moyenne non cryogénique se compare-t-il aux autres segments de pression ?
Le marché des unités de séparation d'air non cryogéniques à pression moyenne (5-15 bars) devrait passer de 0,703 milliards USD à 1,174 milliards USD, indiquant une demande robuste.
Auteur
Author
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.