Marché de la publicité native (2026 - 2035)

Rapport d'étude de marché sur la publicité native par format de contenu (publicités natives in-feed, publicités natives in-image, publicités natives in-video, contenu sponsorisé), par type d'appareil (bureau, mobile, tablette), par méthode de diffusion des annonces (programmatique, directe), par secteur d'activité (vente au détail, automobile, voyage, technologie, santé) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/ICT/27803-HCR 100 Pages Nirmit Biswas, Aarti Dhapte Last Updated: November 13, 2026
Native Advertising Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.0%
2025 Market SizeUSD 138.6 Billion
2035 Market SizeUSD 432.6 Billion
Key Players
Meta Platforms
Alphabet
Amazon Ads
Taboola
Teads
Yahoo
Opportunities
  • Emerging-Market Mobile Audiences
  • Publisher Data Monetisation and Clean Rooms
  • Connected TV and Streaming Native Units

Marché de la publicité native Résumé du marché

Le marché de la publicité native était évalué à 138,6 milliards USD en 2025 et devrait atteindre 156,0 milliards USD en 2026, grimpant à 432,6 milliards USD d'ici 2035 avec un TCAC de 12,0 % entre 2026 et 2035. Deux catalyseurs ancrent ce chemin. La mise à jour de juin 2023 de la Federal Trade Commission des États-Unis de ses directives sur les endorsements a clarifié comment les placements payants doivent être étiquetés, donnant aux marques la certitude légale de développer des formats qui se situent dans les flux éditoriaux et sociaux. En même temps, les revenus de la publicité internet aux États-Unis ont augmenté de 14,9 % pour atteindre 258,6 milliards USD en 2024, les canaux sociaux, de vente au détail et vidéo capturant la plupart des dollars supplémentaires [1].

Les bannières publicitaires statiques, vendues contre des cookies tiers et jugées sur les impressions, sont remplacées par des moteurs de recommandation basés sur l'apprentissage automatique, des signaux contextuels et des données d'audience de première partie. Ce changement redéfinit la publicité de contenu sponsorisé : les placements prennent désormais l'apparence et la fonction du flux hôte et sont tarifés sur les clics, les conversions ou l'attention plutôt que sur les impressions brutes. La décision de Google en juillet 2024 de conserver les cookies tiers dans Chrome a ralenti la migration forcée, mais les éditeurs ont continué à investir dans des alternatives contextuelles et d'identité [6]. L'IA générative compresse la production créative de semaines à heures, permettant aux annonceurs de tester des dizaines de variantes de titres et d'images par placement.

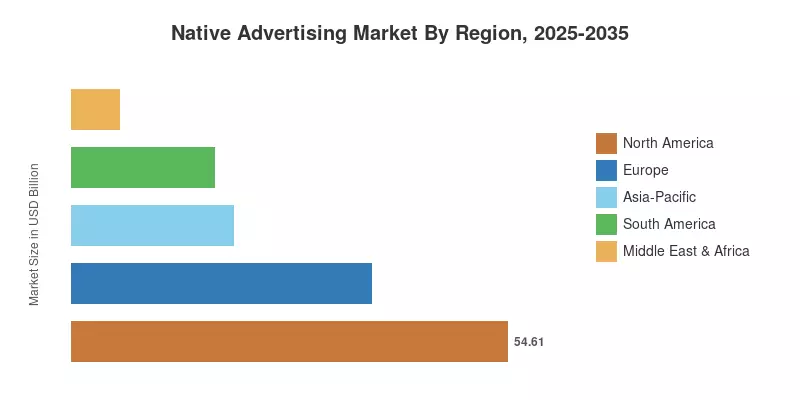
La Amérique du Nord domine le marché de la publicité native avec une part de revenus de 39,4 % en 2025, soutenue par des écosystèmes de médias sociaux, de recherche et de vente au détail matures. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC de 14,6 %, propulsée par une consommation mobile-first en Inde, en Indonésie et au Vietnam. L'Europe se classe au deuxième rang avec 37,6 milliards USD, où les règles de transparence de la loi sur les services numériques favorisent les formats divulgués et ciblés contextuellement [5]. Au cours de la prochaine décennie, les gagnants seront les plateformes qui fusionnent découverte, commerce et mesure en une expérience native fluide.

Principaux enseignements du rapport

• Par type

  • Les unités publicitaires In-Feed détenaient la plus grande part du marché de la publicité native avec 32,1 % en 2025, ancrées par les flux sociaux et d'actualités.
  • Les unités de recommandation sont le format à la croissance la plus rapide, s'étendant à un TCAC de 14,5 % jusqu'en 2035 alors que les éditeurs monétisent les widgets de découverte.
  • Les annonces de recherche ont généré 31,0 milliards USD en 2025 en capturant une demande à fort potentiel et en bas de l'entonnoir.

• Par plateforme

  • Les environnements de plateforme fermée ont représenté 46,2 % des revenus de 2025 grâce à des données de première partie connectées.
  • Le déploiement de plateformes hybrides conduit la croissance des plateformes sur le marché de la publicité native avec un TCAC de 16,5 %.
  • Les inventaires de plateformes ouvertes ont généré 50,6 milliards USD en 2025, offrant une échelle à travers le web ouvert.

• Par région

  • La Amérique du Nord a représenté 39,4 % des revenus mondiaux en 2025.
  • La région Asie-Pacifique s'étendra à un TCAC de 14,6 %, le plus élevé de toutes les régions du marché de la publicité native.
  • L'Europe a généré 37,6 milliards USD en 2025, le deuxième total régional le plus élevé.

Taille du marché et prévisions (2021–2035)

Market Research Future a évalué le marché de la publicité native en agrégeant les revenus natifs rapportés par les fournisseurs, les divulgations de plateformes et les données de dépenses des agences, puis en validant les totaux par rapport aux statistiques publicitaires nationales et à plus de 350 entretiens d'experts. Les valeurs historiques reflètent les dépenses rapportées, tandis que les valeurs prévisionnelles intègrent la modélisation de scénarios pour la réglementation sur la vie privée, l'adoption de l'IA et les cycles publicitaires macro. La croissance se modère progressivement à partir des faibles dizaines alors que la base de revenus s'élargit, avec 2021 et 2024 se distinguant comme des années de pic.
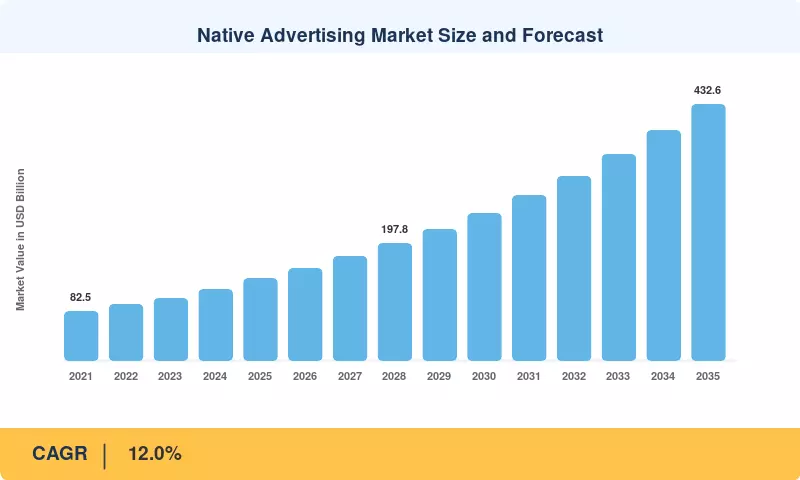
Taille et prévisions du marché de la publicité native
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des moteurs

Les pourcentages d'impact ci-dessous sont des estimations directionnelles de la contribution de chaque moteur à la prévision du marché de la publicité native. Les moteurs se chevauchent et se renforcent mutuellement, donc les valeurs ne doivent pas être additionnées pour reproduire le CAGR de 12,0 %.

Moteur ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Migration de budget vers des environnements sociaux et vidéo basés sur des flux +2,6% Global ; plus fort en Amérique du Nord et en Asie-Pacifique À moyen terme (2–4 ans) [9]
Expansion des réseaux médias de détail et de commerce +2,1% Amérique du Nord, Europe À court terme (≤2 ans) [8]
Optimisation créative et de recommandation pilotée par l'IA +1,9% Global À long terme (≥4 ans) [12]
Consommation mobile-first dans les économies émergentes +1,6% Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique À long terme (≥4 ans) [10]
Blocage des publicités et fatigue des bannières +1,1% Europe, Amérique du Nord À court terme (≤2 ans) [11]
Changement axé sur la confidentialité vers le ciblage contextuel et de première partie +0,9% Europe, Amérique du Nord À moyen terme (2–4 ans) [14]

Migration de Budget vers des Environnements Sociaux et Vidéo Basés sur des Flux

Les flux sociaux et de courtes vidéos absorbent la plus grande part des dépenses numériques incrémentales. Meta a rapporté des revenus publicitaires de 160,6 milliards USD en 2024, en hausse de 22 %, tandis que les impressions publicitaires sur ses applications ont augmenté de 11 % [9]. Chacune de ces impressions se trouve dans un flux défilant, rendant l'inventaire natif par conception. Alors que Reels, YouTube Shorts et TikTok se disputent le temps de visionnage, les annonceurs construisent désormais des actifs pour un placement en streaming en premier et les adaptent pour l'affichage en second, détournant le budget des bannières autonomes.

Expansion des Réseaux Médias de Détail et de Commerce

Les réseaux médias de détail vendent des emplacements de produits sponsorisés qui reflètent les résultats de recherche organiques, une exécution native classique. Les revenus des services publicitaires d'Amazon ont atteint 56,2 milliards USD en 2024, en hausse d'environ 20 % [8]. Walmart Connect, Instacart et Uber reproduisent le modèle, et les détaillants européens lancent leurs propres réseaux. L'attribution en boucle fermée est l'avantage décisif : les annonceurs voient l'achat qui a suivi le clic, ce qui maintient les budgets de performance dans ces placements [1].

Optimisation Créative et de Recommandation Pilotée par l'IA

Les modèles d'apprentissage profond prédisent désormais quel titre, quelle miniature et quel emplacement généreront de l'engagement pour chaque spectateur. Le moteur de recommandation de Taboola atteint environ 600 millions d'utilisateurs actifs quotidiens à travers son réseau de publishers [12], et Meta a rapporté que les campagnes shopping Advantage+ ont dépassé un taux de revenus annuels de 20 milliards USD fin 2024 [9]. L'optimisation automatisée abaisse la barrière de compétence pour les annonceurs de taille moyenne et augmente les taux de clics, élargissant le pool d'acheteurs prêts à déplacer des dépenses vers des formats natifs.

Consommation Mobile-First dans les Économies Émergentes

La GSMA compte environ 4,6 milliards d'utilisateurs d'internet mobile dans le monde, la plupart des nouvelles connexions venant d'Asie du Sud et d'Afrique subsaharienne [10]. L'IAMAI estime que la base d'internet active de l'Inde est d'environ 886 millions en 2024 [13]. Sur de petits écrans, les bannières sont intrusives et facilement ignorées, tandis que les unités intégrées dans les flux défilent naturellement avec le contenu. Les smartphones à bas prix et les données bon marché attirent les annonceurs novices dans ces marchés directement vers des formats natifs.

Blocage des Publicités et Fatigue des Bannières

Environ quatre internautes sur dix dans le monde signalent utiliser un bloqueur de publicités au moins occasionnellement, selon les données d'enquête de GWI [11]. Les unités d'affichage standard sont la cible principale de ces outils, tandis que les placements natifs rendus dans les modèles de publishers échappent souvent au filtrage et obtiennent de meilleurs résultats sur les métriques d'attention. Les publishers confrontés à des rendements d'affichage en déclin convertissent les emplacements de bannières en unités de recommandation et en unités dans les articles, un remplacement qui ajoute de l'offre et soutient la croissance des formats au cours des deux prochaines années.

Changement Axé sur la Confidentialité vers le Ciblage Contextuel et de Première Partie

L'application des réglementations européennes a rendu le ciblage basé sur les données coûteux. La Commission irlandaise de protection des données a infligé une amende de 1,2 milliard EUR à Meta en mai 2023 pour des transferts de données transatlantiques [14], et la Loi sur les services numériques interdit les publicités basées sur le profilage visant les mineurs [5]. Les formats natifs s'adaptent bien car leur pertinence provient du contenu environnant plutôt que du suivi intersites. Les annonceurs reconstruisent le ciblage autour du contexte, des données de première partie consenties et des signaux des publishers, ce qui favorise les placements intégrés.

Analyse de l'impact des contraintes

Les valeurs de contrainte expriment le tirage directionnel que chaque facteur exerce sur les prévisions du marché de la publicité native. Comme les moteurs, elles se chevauchent et ne sont pas additives, et leur intensité varie fortement selon la juridiction et le type de plateforme.

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact
Renforcement de l'application des règles de divulgation et de protection des consommateurs −1.0% États-Unis, Europe, Inde À moyen terme (2–4 ans)
Risque de sécurité de la marque et inventaire conçu pour la publicité −0.9% Amérique du Nord, Europe À court terme (≤2 ans)
Fragmentation de la mesure et de l'attribution −0.7% Global À moyen terme (2–4 ans)
Coût élevé des créations dynamiques et vidéo −0.6% Marchés émergents ; petits annonceurs à l'échelle mondiale À long terme (≥4 ans)
Érosion de la confiance des consommateurs et fatigue publicitaire −0.5% Global À long terme (≥4 ans)

Renforcement de la divulgation et de l'application des règles de protection des consommateurs

Les régulateurs considèrent de plus en plus les placements natifs mal étiquetés comme trompeurs. La mise à jour des Directives sur les Endorsements de la FTC de 2023 et sa règle d'août 2024 sur les faux avis et témoignages, qui permet des pénalités civiles allant jusqu'à 51 744 USD par violation, augmentent les enjeux de conformité. Un examen de l'étiquetage comparable de l'Autorité des normes publicitaires du Royaume-Uni et de l'ASCI en Inde ajoute du temps de révision juridique à chaque campagne multinationale.

Risque de sécurité de la marque et inventaire conçu pour la publicité

Les sites conçus pour la publicité, construits pour récolter du trafic de recommandation, érodent la confiance dans l'approvisionnement natif du web ouvert. L'étude de transparence programmatique de l'ANA de 2023 a révélé que ces sites représentaient 21 % des impressions mesurées et 15 % des dépenses [15]. De nombreux annonceurs ont répondu par des listes d'inclusion strictes, réduisant l'inventaire adressable du web ouvert et poussant les budgets vers des environnements fermés.

Fragmentation de la mesure et de l'attribution

La comparaison inter-canaux est difficile car chaque plateforme fermée rapporte ses performances en utilisant ses propres fenêtres et critères d'attribution. Parce que des métriques contradictoires entravaient les mouvements budgétaires, l'IAB et le Media Rating Council ont publié des règles de mesure des médias de détail en janvier 2024 [16]. De nombreux acheteurs plafonnent les budgets de test natifs au lieu de les augmenter jusqu'à ce que les normes coïncident.

Coût élevé des créations dynamiques et vidéo

Les budgets marketing sont sous pression. L'enquête sur les dépenses des CMO de 2024 a révélé que les budgets étaient tombés à 7,7 % des revenus de l'entreprise, contre 9,1 % un an plus tôt. Les unités vidéo dynamiques qui se rendent automatiquement par contexte nécessitent plus de variantes et d'heures de production que les unités statiques, ralentissant l'adoption parmi les petits annonceurs et dans les marchés émergents sensibles aux prix.

Érosion de la confiance des consommateurs et fatigue publicitaire

Le contenu similaire provoque souvent un désengagement des audiences vis-à-vis de la marque et de la publication hôte. Plus de 80 % des élèves de l'école intermédiaire étaient incapables de différencier les articles sponsorisés des actualités, selon une étude de Stanford [17], ce qui est un indicateur précoce du danger pour la confiance. L'engagement à long terme avec des unités mal étiquetées pourrait diminuer à mesure que les connaissances augmentent.

Marché de la publicité native Opportunités

Cinq domaines d'opportunité se distinguent pour les fournisseurs et les investisseurs sur le marché de la publicité native jusqu'en 2035.

Audiences mobiles des marchés émergents

L'Inde, l'Indonésie, le Vietnam et le Nigeria ajoutent des centaines de millions d'utilisateurs mobiles dont la première exposition à la publicité numérique se fait à l'intérieur d'un fil d'actualité. Les applications de contenu vernaculaire et les agrégateurs de nouvelles régionaux restent sous-monetisés par rapport à leur portée. La loi indienne sur la protection des données personnelles numériques de 2023 [7] offre aux fournisseurs un cadre de consentement clair pour créer des offres natives conformes de première partie pour ce public.

Monétisation des données des éditeurs et salles blanches

Sans divulguer de données brutes, les éditeurs ayant des lecteurs connectés peuvent regrouper des audiences via des salles blanches de données et les commercialiser en tant que segments natifs premium. Les bases de données d'abonnement et d'enregistrement deviennent une seconde source de revenus dans ce paradigme. La manière idéale de capturer de la valeur est à travers des plateformes hybrides qui lient ces segments à des acheteurs à des prix basés sur les résultats.

Unités natives de télévision connectée et de streaming

Les services de streaming construisent des niveaux publicitaires à grande échelle. Netflix a rapporté 94 millions d'utilisateurs actifs mensuels sur son plan soutenu par la publicité en mai 2025 [23], et Amazon a par défaut intégré des publicités à Prime Video début 2024. Les publicités sur écran de pause, les superpositions achetables et les rangées de contenu sponsorisé apportent une logique native à l'écran du salon.

IA générative et placements d'engine de réponse

Des questions de suivi sponsorisées sont testées par des assistants IA, et Google a commencé à afficher des publicités dans les aperçus d'IA aux États-Unis en octobre 2024 [25]. Comme la publicité est incluse dans la réponse, ces formats sont par définition natifs. Un leadership précoce dans la catégorie peut être atteint par les fournisseurs qui créent des unités conformes à la divulgation et correspondant à l'intention pour les interfaces conversationnelles.

Média commercial au-delà du commerce de détail

Les banques, les compagnies aériennes et les plateformes de voyage ouvrent des données de première partie aux annonceurs. JPMorgan Chase a lancé Chase Media Solutions en 2024, et United Airlines a introduit son réseau Kinective Media la même année. Ces nouveaux modèles commerciaux étendent les placements sponsorisés dans les applications bancaires, les flux de réservation et les écrans en vol, créant un inventaire frais et à forte intention.

Marché de la publicité native Perspectives d'avenir

Création générée par l'IA et achat média agentique

D'ici le début des années 2030, la plupart des créations natives seront générées, testées et retirées par des systèmes d'IA en temps réel. Les revenus publicitaires mondiaux dépassent déjà 1 trillion USD, selon WPP Media [19], donc même de petites gains d'efficacité déplacent de grandes sommes. Les outils d'achat agentique qui définissent les budgets, choisissent les placements et réécrivent le texte de manière autonome rendront le marché de la publicité native de plus en plus auto-optimisé, récompensant les plateformes avec les données de retour les plus riches.

Consolidation des plateformes et économie des écosystèmes

Les avantages d'échelle poussent l'industrie vers moins de grands acteurs. L'acquisition de Teads par Outbrain [21] et le retrait de Microsoft de sa plateforme côté demande [22] signalent une consolidation des deux côtés de la chaîne d'approvisionnement du web ouvert. On s'attend à ce que la publicité sur Internet reste le plus grand contributeur à la croissance dans le domaine du divertissement et des médias jusqu'en 2028. Les écosystèmes fermés conserveront la plus grande part, tandis que les opérateurs hybrides rivaliseront sur la portée, la transparence et le prix par résultat.

Identité préservant la vie privée et intelligence contextuelle

Les salles blanches, les signaux sur appareil et les graphes de première partie autorisés fragmenteront tous l'identité. Bien que le choix de Google de conserver les cookies tiers [6] achète du temps, les coûts de suivi inter-sites continuent d'augmenter en raison des réglementations en Europe et en Inde. La couche de ciblage par défaut pour l'inventaire natif du web ouvert sera l'IA contextuelle qui analyse la sémantique des sites, le sentiment et les images, réduisant la différence de performance avec les plateformes connectées.

Moteurs de réponse et commerce conversationnel

Les listes de liens cèdent la place aux réponses générées par l'IA dans le comportement de recherche. Les recommandations sponsorisées sont intégrées dans la réponse elle-même lorsque les unités publicitaires apparaissent à l'intérieur des assistants de chat et des aperçus d'IA [25]. Ce changement pourrait forcer les autorités à établir des directives de divulgation pour la publicité générée par machine tout en réaffectant une part considérable des budgets de recherche à l'intérieur du marché de la publicité native vers des placements conversationnels.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 39,4 % de part (2025) Média de détail, natif CTV, automatisation créative par IA
Europe 37,6 milliards USD (2025) Ciblage contextuel, données basées sur le consentement, conformité DSA
Asie-Pacifique 14,6 % de TCAC (2026–2035) Flux de super-apps, commerce social, contenu vernaculaire
Amérique du Sud 12,9 % de TCAC (2026–2035) Annonces sur les places de marché, vidéo mobile, commerce créateur
Moyen-Orient & Afrique 6,0 milliards USD (2025) Transformation numérique du Golfe, publication mobile-first
Total 138,6 milliards USD (2025) Transition mondiale des formats d'affichage vers des formats intégrés

La performance régionale sur le marché de la publicité native suit la maturité des plateformes, la pénétration mobile et la rigueur des règles de confidentialité locales. Le tableau ci-dessous montre une métrique phare pour chaque région.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 86,5 % des revenus régionaux (2025) Échelle des plateformes de médias sociaux, de recherche et de détail
Canada 4,6 milliards USD (2025) Réseaux de publications bilingues ; perturbation de l'accès aux nouvelles
Mexique 13,8 % de TCAC (2026–2035) Croissance des smartphones et publicité sur les places de marché

Les États-Unis ancrent le marché de la publicité native dans cette région, accueillant les sièges sociaux de Meta, Alphabet, Amazon, Taboola et Teads. Les réseaux de médias de détail de Walmart, Target et Instacart ajoutent chaque trimestre un inventaire sponsorisé à forte intention. La Loi sur les nouvelles en ligne du Canada de 2023 [24] a poussé Meta à bloquer les liens d'actualités à l'échelle nationale, poussant les éditeurs vers des widgets de recommandation et des partenariats natifs vendus directement pour remplacer les références sociales perdues. Le Mexique bénéficie d'une croissance rapide des places de marché dirigée par Mercado Libre et Amazon, avec la vidéo mobile émergeant comme le format préféré.

Europe

Pays Métrique clé Moteur clé
Allemagne 7,9 milliards USD (2025) Grande base de médias de détail et protection des données stricte
Royaume-Uni 29,4 % des revenus régionaux (2025) Réseaux de publications matures et règles de labellisation ASA claires
France 11,6 % de TCAC (2026–2035) Alliances d'éditeurs et ciblage contextuel
Italie 8,2 % des revenus régionaux (2025) Consommation de nouvelles sur mobile
Espagne 2,6 milliards USD (2025) Commerce social et publicité touristique
Pays nordiques 12,1 % de TCAC (2026–2035) Pénétration élevée de la publicité numérique et adoption de CTV
Russie 3,1 % des revenus régionaux (2025) Plateformes domestiques sous l'isolement dû aux sanctions
Reste de l'Europe 4,6 milliards USD (2025) Croissance du commerce électronique en Europe centrale et orientale

Le marché européen est façonné autant par la réglementation que par la demande. La Loi sur les services numériques exige que les plateformes étiquettent clairement les annonces et expliquent les paramètres de ciblage [5], favorisant les formats natifs transparents par rapport aux affichages opaques. Le Royaume-Uni est en tête grâce à la force d'éditeurs tels que Reach et News UK, qui gèrent de grands studios de contenu internes. Les médias de détail en Allemagne se développent alors que le groupe Schwarz et Otto monétisent les données des acheteurs, tandis que les dépenses russes se sont concentrées sur Yandex et VK depuis le retrait des plateformes occidentales.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 41,8 % des revenus régionaux (2025) Flux de super-apps sur Douyin, WeChat et Xiaohongshu
Inde 18,9 % de TCAC (2026–2035) Applications de contenu vernaculaire et données à faible coût
Japon 6,4 milliards USD (2025) Intégration de LINE Yahoo et agrégateurs de nouvelles
Corée du Sud 9,1 % des revenus régionaux (2025) Écosystèmes de portails Naver et Kakao
ASEAN 17,2 % de TCAC (2026–2035) Commerce social sur Shopee et TikTok Shop
Reste de l'Asie-Pacifique 2,3 milliards USD (2025) Demande d'éditeurs australiens et CTV

La région Asie-Pacifique est le moteur de croissance du marché de la publicité native. Les plateformes chinoises mélangent contenu, commerce et paiements, de sorte qu'un post sponsorisé peut amener un utilisateur de la découverte au paiement sans quitter l'application. La croissance de l'Inde reflète des données bon marché, des plateformes en langue régionale telles que ShareChat et Dailyhunt, et un cadre de consentement en vertu de la Loi DPDP de 2023 [7]. À travers l'ASEAN, le shopping en direct et les listes de produits dirigées par des créateurs transforment les placements natifs en canaux de vente directs, attirant des budgets qui allaient auparavant à la télévision.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 61,3 % des revenus régionaux (2025) Annonces sur les places de marché, vidéo sociale et commerce créateur
Argentine 13,4 % de TCAC (2026–2035) Récupération du commerce électronique malgré la volatilité de la monnaie
Reste de l'Amérique du Sud 1,6 milliard USD (2025) Publicité mobile colombienne et chilienne

Le Brésil domine les dépenses régionales, avec l'unité publicitaire de Mercado Livre et les plateformes de Meta capturant une grande part des budgets de performance. La loi sur la protection des données LGPD du pays a poussé les annonceurs vers des données de première partie consenties, ce qui convient aux annonces natives basées sur les places de marché. La croissance de l'Argentine provient d'un secteur du commerce électronique en reprise, bien que l'inflation complique la budgétisation en dollars. La Colombie et le Chili construisent une infrastructure programmatique qui ouvre l'inventaire des éditeurs locaux à la demande mondiale.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 15,8 % de TCAC (2026–2035) Programmes de l'économie numérique Vision 2030
Émirats Arabes Unis 1,5 milliard USD (2025) Pôle d'agences régionales et éditeurs premium
Afrique du Sud 19,6 % des revenus régionaux (2025) Publication de nouvelles mature et médias de détail
Égypte 14,9 % de TCAC (2026–2035) Population jeune et mobile-first
Reste du MEA 1,4 milliard USD (2025) Écosystèmes mobiles nigérian et kényan

Les États du Golfe investissent massivement dans les infrastructures numériques, et la Vision 2030 de l'Arabie Saoudite vise une économie numérique plus grande, créant une demande pour du contenu natif en langue arabe. Dubaï sert de base régionale pour les agences et les équipes de vente de plateformes, donnant aux Émirats Arabes Unis une influence démesurée sur la planification des campagnes. En Afrique, les éditeurs sud-africains sont en tête de la monétisation native, tandis que l'Égypte et le Nigeria offrent de grandes audiences mobiles avec une intensité publicitaire encore faible.

Marché de la publicité native par région, 2025-2035

Marché de la publicité native Segmentation du marché

Par type

Le marché de la publicité native est segmenté par type en unités publicitaires In-Feed, annonces de recherche, listes sponsorisées, unités de recommandation et contenu personnalisé dans les annonces.

Segment Métrique clé Principal moteur de la demande
Unités publicitaires In-Feed 32,1 % de part (2025) Comportement de défilement des fils d'actualité et des réseaux sociaux
Annonces de recherche 31,0 milliards USD (2025) Requêtes à forte intention sur les sites de recherche et de vente au détail
Listes sponsorisées 12,4 % de TCAC (2026–2035) Expansion des médias de marché et de vente au détail
Unités de recommandation 14,5 % de TCAC (2026–2035) Découverte de contenu et de produits en milieu d'entonnoir
Contenu personnalisé dans les annonces 8,7 % de part (2025) Récits de marque dans les verticales de style de vie

Les unités publicitaires In-Feed dominent car elles occupent le flux de contenu principal sur les applications sociales et les sites d'actualités, où la plupart du temps mobile est passé. Les unités de recommandation croissent le plus rapidement alors que les éditeurs placent des widgets algorithmiques à côté des articles et des pages de produits, monétisant la découverte sans interrompre la lecture. Les annonces de recherche et les listes sponsorisées capturent les acheteurs en bas de l'entonnoir proches de l'achat, tandis que le contenu personnalisé dans les annonces soutient le récit en haut de l'entonnoir. L'optimisation par apprentissage profond permet à un seul emplacement de rendre des créations différentes pour chaque spectateur, augmentant le rendement sur les cinq formats.

Par plateforme

Le choix de la plateforme sur le marché de la publicité native reflète un compromis entre la précision des données de première partie et la portée du web ouvert.

Segment Métrique clé Principal moteur de la demande
Plateforme fermée 46,2 % de part (2025) Identifiants de première partie connectés sur les sites sociaux et de vente au détail
Plateforme ouverte 50,6 milliards USD (2025) Échelle à travers des éditeurs indépendants
Plateforme hybride 16,5 % de TCAC (2026–2035) Précision de la plateforme fermée combinée à la portée du web ouvert

Les plateformes fermées dominent car les réseaux sociaux et les sites de médias de vente au détail contrôlent les utilisateurs connectés et mesurent les résultats de bout en bout. Les plateformes hybrides croissent le plus rapidement en étendant les segments de première partie dans les flux des éditeurs partenaires ; Realize de Taboola, lancé en 2025, applique des objectifs de performance à cette offre élargie [12]. Les plateformes ouvertes offrent toujours la portée la plus large et portent la plupart des annonces natives programmatiques sur des sites indépendants, mais l'incertitude des cookies et les préoccupations liées à la publicité tempèrent leur croissance. Les outils hybrides à interface unique simplifient également le trafic vers les applications CTV, les grilles de commerce et les fils d'actualité.

Analyse Concurrentielle

Le marché de la publicité native est modérément concentré au sommet et fragmenté dans la queue. Market Research Future estime que les cinq principaux acteurs détiennent environ 50–55 % des revenus mondiaux, ce qui implique un indice de Herfindahl-Hirschman d'environ 900–1 150, près du seuil entre non concentré et modérément concentré selon les directives de fusion américaines de 2023. Trois jardins clos dominent en termes d'échelle, tandis que les réseaux de découverte, les plateformes côté offre et les studios de publication rivalisent en portée et en spécialisation.

Société Plage Estimée de Part de Revenus Offres Clés pour le Marché de la Publicité Native Positionnement Stratégique
Meta Platforms ~22–27% Annonces Feed, Stories et Reels sur Facebook, Instagram et Threads ; automatisation Advantage+ Plus grande plateforme fermée avec performance automatisée par IA
Alphabet (Google) ~14–18% Annonces YouTube feed et Shorts, placements Discover, campagnes Demand Gen Intention de recherche et vidéo plus monétisation AI Overviews
Amazon Ads ~9–12% Produits sponsorisés, Marques sponsorisées, annonces Prime Video Leader des médias de détail avec attribution en boucle fermée
Taboola ~1–2% Widgets de recommandation, plateforme de performance Realize Plus grand réseau de découverte sur le web ouvert
Teads (anciennement Outbrain) ~0.5–1.5% Flux de recommandations, vidéo dans l'article, formats CTV Découverte combinée et vidéo premium
Yahoo ~0.5–1.5% Achat natif Yahoo DSP, pages d'accueil et flux d'actualités Médias détenus et exploités plus programmatique
TripleLift ~0.3–0.8% Offre native et CTV programmatique SSP spécialiste de la publicité native avec rendu créatif
MGID ~0.3–0.7% Widgets de recommandation pour éditeurs de niveau intermédiaire Forte empreinte sur les marchés émergents
Nativo ~0.2–0.5% Technologie d'article et de flux de marque pour éditeurs premium Spécialiste de l'intégration de contenu premium
Equativ (incl. Sharethrough) ~0.2–0.6% SSP native et vidéo, outils de curation Consolidateur côté offre européen

Actualités récentes & Développements

Les développements ci-dessous, datés de 2023 à 2025, ont façonné les conditions réglementaires et concurrentielles sur le marché de la publicité native.

  • Commission fédérale du commerce (juin 2023) : A finalisé les lignes directrices sur les endorsements mises à jour, renforçant les attentes en matière de divulgation pour les placements payés et sponsorisés dans les médias numériques.
  • Gouvernement de l'Inde (août 2023) : A promulgué la loi sur la protection des données personnelles numériques, établissant des règles de consentement qui façonnent le ciblage de première partie dans l'un des marchés publicitaires à la croissance la plus rapide. [7]
  • Commission européenne (février 2024) : Les obligations de la loi sur les services numériques ont commencé à s'appliquer à toutes les plateformes en ligne, imposant l'étiquetage des publicités et la transparence du ciblage. [5]
  • Google (juillet 2024) : A abandonné son plan de dépréciation des cookies tiers dans Chrome, allégeant la pression sur les acheteurs du web ouvert pendant que les alternatives en matière de confidentialité mûrissent. [6]
  • Outbrain (février 2025) : A finalisé son acquisition de Teads et a adopté la marque Teads, combinant recommandations et approvisionnement en vidéo premium. [21]
  • Taboola (février 2025) : A lancé Realize, une plateforme de performance étendant le ciblage de première partie au-delà de ses widgets de recommandation dans les flux de partenaires. [12]
  • Microsoft (mai 2025) : A annoncé la retraite de sa plateforme côté demande Xandr Invest, redéfinissant les relations d'achat sur le web ouvert. [22]

Marché de la publicité native Portée du rapport de marché

Paramètre Détails
Portée du marché Revenus provenant des formats publicitaires in-feed, recherche, annonces sponsorisées, recommandations et contenu personnalisé livrés via des plateformes fermées, ouvertes et hybrides aux annonceurs de tous les secteurs.
Période d'étude 2021–2035
Année de base 2025
Données historiques 2021–2024
Période de prévision 2026–2035
Taille du marché en 2025 138,6 milliards USD
Taille du marché en 2035 432,6 milliards USD
CAGR (2026–2035) 12,0%
Segments à la croissance la plus rapide Plateforme hybride (CAGR de 16,5 %) ; unités de recommandation (CAGR de 14,5 %) ; annonces sponsorisées (CAGR de 12,4 %)
Régions couvertes Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique et Reste du monde
Entreprises profilées Meta Platforms, Alphabet (Google), Amazon Ads, Taboola, Teads, Yahoo, TripleLift, MGID, Nativo, Equativ
Devise d'évaluation Milliards USD
Méthodologie Plus de 350 entretiens avec des experts ; évaluation du marché de bas en haut ; validation de haut en bas ; triangulation des données ; prévisions basées sur des scénarios ; suivi de projet en temps réel

FAQ

Comment les marques doivent-elles évaluer un fournisseur sur le marché de la publicité native pour garantir la conformité en matière de divulgation ?
Demandez des normes d'étiquetage écrites alignées sur le Manuel de la Publicité Native de l'IAB et les Directives de l'FTC sur les Endorsements [2]. Ensuite, exigez des captures d'écran des placements en direct sur mobile et sur desktop, car les mises en page tronquées cachent souvent l'étiquette "Sponsorisé".
Quels modèles de tarification dominent l'achat de campagnes natives ?
Sur le marché de la publicité native, les widgets de découverte se vendent principalement au coût par clic, tandis que les flux sociaux se vendent au CPM avec des enchères automatisées vers les conversions. La tarification basée sur les résultats transfère le risque de livraison au fournisseur, donc les acheteurs doivent confirmer comment les conversions sont dédupliquées à travers les canaux.
Comment le marché de la publicité native bénéficie-t-il aux éditeurs indépendants ?
Les widgets de recommandation monétisent l'espace à la fin des articles et en dessous de la ligne de flottaison que les bannières remplissent rarement de manière rentable. Les garanties de revenus pluriannuelles des réseaux de découverte offrent également aux éditeurs un revenu prévisible pour le budget de la rédaction [12].
Les annonceurs devraient-ils exécuter des campagnes natives en interne ou par l'intermédiaire d'agences ?
Les marques qui concentrent leurs dépenses sur deux ou trois plateformes fermées amènent de plus en plus l'achat en interne pour contrôler les données de première partie et l'itération créative. Les agences
Auteur
Auteur Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Co-auteur Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of advertising regulatory databases, digital marketing publications, programmatic advertising platforms, and authoritative media industry organizations. Key sources included the Interactive Advertising Bureau (IAB), Interactive Advertising Bureau Europe (IAB Europe), Federal Trade Commission (FTC), European Commission Digital Services Act (DSA), Advertising Standards Authority (ASA UK), National Advertising Division (NAD), Media Rating Council (MRC), Digital Advertising Alliance (DAA), Network Advertising Initiative (NAI), eMarketer/Insider Intelligence, MRFR Digital Advertising Database, Comscore Media Metrix, Nielsen Digital Ad Ratings, Pew Research Center Internet & Technology, Reuters Institute Digital News Report, OECD Digital Economy Outlook, ITU World Telecommunication/ICT Indicators, World Federation of Advertisers (WFA), American Association of Advertising Agencies (4A's), Mobile Marketing Association (MMA), Programmatic Advertising Consortium, and national communications regulatory authorities including Ofcom (UK), ARCEP (France), Bundesnetzagentur (Germany), FCC (US), and MIIT (China). These sources were used to collect digital ad spending statistics, programmatic adoption rates, regulatory compliance data, consumer privacy studies, platform usage trends, and competitive landscape analysis for in-feed native ads, sponsored content, in-video native formats, and programmatic delivery methods across desktop, mobile, and tablet devices.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CROs, VPs of Publisher Partnerships, programmatic trading heads, and product directors from native advertising platforms, ad tech companies, and SSPs/DSPs were examples of supply-side suppliers. Chief marketing officers, media directors, digital strategy leads, procurement heads from retail, automotive, travel, technology, and healthcare businesses, as well as publisher monetization leaders from digital media firms and content platforms, were examples of demand-side sources. Market segmentation, AI-powered targeting pipeline timings, programmatic adoption trends, pricing models (CPM/CPC/CPA), brand safety dynamics, and first-party data methods were all validated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and ad impression volume analysis. The methodology included:

Identification of 50+ key native advertising platforms and ad tech providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across in-feed native ads, in-image native ads, in-video native ads, and sponsored content categories

Analysis of reported and modeled annual revenues specific to native advertising portfolios

Coverage of platforms representing 75-80% of global native advertising market share in 2024

Extrapolation using bottom-up (ad impression volume × eCPM by country/device) and top-down (platform revenue validation) approaches to derive segment-specific valuations across programmatic and direct delivery methods, with cross-validation against IAB digital ad spend reports and eMarketer industry forecasts

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Global Diameter Signaling Market
Étude de cas
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















