Structural Insulated Panels Market (2026 - 2035)

Paneles estructurales aislados Información del informe de investigación de mercado por producto (paneles de EPS, paneles de poliuretano/poliisocianurato, paneles de lana de vidrio y otros productos), por material de revestimiento (tableros de fibra orientada, madera contrachapada, metal (acero/aluminio), tableros de óxido de magnesio y otros materiales de revestimiento), por aplicación (paredes de edificios, techos de edificios, pisos de edificios y almacenamiento en frío y otras aplicaciones) y por industria de usuario final (residencial, comercial, e Industrial e Institucional) – Previsión hasta 2035
ID: MRFR/PCM/6202-HCR
100 Pages
Sakshi Gupta
Last Updated: August 24, 2026
Structural Insulated Panels Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.7%
2025 Market SizeUSD 624.9 Million
2035 Market SizeUSD 1,195.3 Million
Key Players
Kingspan Group plc
Nucor Insulated Panel Group
Cornerstone Building Brands
Metecno Group / Isopan
Owens Corning
PFB Corporation
Opportunities
  • Noncombustible Core Lines
  • Deep-Energy Renovation in Europe
  • Cold-Chain Buildout Across Emerging Asia and Africa

Structural Insulated Panels Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de paneles aislantes estructurales era de 1.65 mil millones de USD en 2024. Se proyecta que la industria de paneles aislantes estructurales crecerá de 1.8 mil millones de USD en 2025 a 3.3 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 6.5% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado de Paneles Estructurales Aislados está experimentando una trayectoria de crecimiento robusta impulsada por la sostenibilidad y los avances tecnológicos.

  • El mercado está cada vez más orientado hacia la sostenibilidad, con un creciente énfasis en materiales de construcción ecológicos.
  • Los avances tecnológicos están mejorando el rendimiento y la eficiencia de los paneles estructurales aislados, haciéndolos más atractivos para los constructores.
  • América del Norte sigue siendo el mercado más grande, mientras que la región de Asia-Pacífico es reconocida como el área de más rápido crecimiento para los paneles estructurales aislados.
  • El aumento de las actividades de construcción y las regulaciones gubernamentales que promueven iniciativas de sostenibilidad son los principales impulsores que propulsan el crecimiento del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 1.65 (mil millones de USD)
Tamaño del mercado 2035 3.3 (mil millones de USD)
CAGR (2025 - 2035) 6.5%

Principales jugadores

Kingspan Group plc, Metecno S.p.A., Isopan S.p.A., Owens Corning, PFB Corporation, Premier SIPs, Nucor Building Systems, Insulspan, Inc., ACME Panel Company, Foard Panel Inc

Structural Insulated Panels Market Treiber

Innovaciones Tecnológicas

Los avances tecnológicos en la fabricación de paneles aislantes estructurales están destinados a mejorar su presencia en el mercado. Innovaciones como materiales de aislamiento mejorados y técnicas de fabricación avanzadas están contribuyendo al desarrollo de paneles que no solo son más eficientes, sino también más rentables. El mercado de paneles aislantes estructurales está presenciando la introducción de paneles inteligentes que integran tecnologías energéticamente eficientes, como sistemas de energía solar. Estas innovaciones probablemente atraerán a una base de clientes más amplia, incluidos los sectores residencial y comercial, ya que ofrecen un rendimiento y sostenibilidad mejorados. Los esfuerzos de investigación y desarrollo en este campo sugieren un futuro prometedor para los paneles aislantes estructurales tecnológicamente avanzados.

Iniciativas de Sostenibilidad

El creciente énfasis en la sostenibilidad dentro del sector de la construcción parece ser un motor fundamental para el mercado de paneles aislantes estructurales. A medida que aumentan las preocupaciones ambientales, los constructores y arquitectos se están inclinando hacia materiales que ofrecen una eficiencia energética superior y una reducción de la huella de carbono. Los paneles aislantes estructurales, conocidos por sus excelentes propiedades de aislamiento, contribuyen a un menor consumo de energía en los edificios. Los informes indican que las estructuras que utilizan estos paneles pueden lograr ahorros de energía de hasta el 50% en comparación con los métodos de construcción tradicionales. Esta tendencia se alinea con iniciativas globales destinadas a reducir las emisiones de gases de efecto invernadero, mejorando así el atractivo de los paneles aislantes estructurales en proyectos de construcción ecológicos.

Aumento de Actividades de Construcción

El resurgimiento de las actividades de construcción en diversas regiones probablemente fortalecerá el mercado de paneles aislantes estructurales. A medida que la urbanización se acelera, hay una creciente demanda de soluciones de construcción eficientes que puedan acomodar el rápido crecimiento de la población. Los paneles aislantes estructurales ofrecen un proceso de construcción simplificado, reduciendo los costos laborales y los plazos. Los datos sugieren que se proyecta que el sector de la construcción crecerá a una tasa de crecimiento anual compuesta de aproximadamente el 5% en los próximos años. Se espera que este crecimiento impulse la adopción de materiales de construcción innovadores, incluidos los paneles aislantes estructurales, a medida que los desarrolladores busquen optimizar los plazos de los proyectos y mejorar el rendimiento general de los edificios.

Conciencia y Preferencias del Consumidor

La creciente conciencia entre los consumidores sobre la eficiencia energética y la vida sostenible está impulsando el mercado de paneles aislantes estructurales. Los compradores de viviendas y los propietarios de propiedades comerciales están priorizando cada vez más soluciones energéticamente eficientes que reduzcan los costos de servicios públicos y el impacto ambiental. Este cambio en las preferencias del consumidor está llevando a los constructores a incorporar paneles aislantes estructurales en sus diseños. Market Research Future indica que las propiedades construidas con estos paneles pueden tener valores de reventa más altos debido a sus capacidades de ahorro energético. A medida que los consumidores continúan buscando opciones sostenibles, es probable que la demanda de paneles aislantes estructurales aumente, reflejando una tendencia más amplia hacia la construcción ambientalmente responsable.

Regulaciones e Incentivos Gubernamentales

Las regulaciones gubernamentales destinadas a promover la eficiencia energética y las prácticas de construcción sostenibles están influyendo en el mercado de paneles aislantes estructurales. Muchos países están implementando códigos de construcción más estrictos que exigen el uso de materiales energéticamente eficientes. Estas regulaciones a menudo vienen acompañadas de incentivos para los constructores que adoptan prácticas sostenibles, fomentando aún más el uso de paneles aislantes estructurales. Por ejemplo, los créditos fiscales y las subvenciones para la construcción energéticamente eficiente pueden reducir significativamente los costos generales para los desarrolladores. A medida que estas regulaciones se vuelven más prevalentes, se espera que la demanda de paneles aislantes estructurales aumente, posicionándolos como una opción preferida en proyectos de construcción que cumplen con las normativas.
Perspectivas del segmento de mercado

Por producto: poliestireno expandido (el más grande) versus aislamiento de poliuretano (el de más rápido crecimiento)

En el mercado de paneles aislantes estructurales, la distribución de la cuota de mercado entre varios tipos de productos muestra que el poliestireno expandido (EPS) ocupa una posición significativa debido a su rentabilidad y propiedades ligeras. Los paneles de EPS son ampliamente preferidos por sus capacidades de aislamiento térmico y se adaptan a una amplia gama de aplicaciones de construcción. Por otro lado, los paneles aislados de poliuretano, aunque actualmente representan un segmento más pequeño, están ganando terreno rápidamente, particularmente en diseños de edificios energéticamente eficientes, lo que lleva a una participación de mercado cada vez mayor con el tiempo. La lana de vidrio, si bien es conocida por sus excelentes propiedades de aislamiento, parece quedarse atrás en términos de participación general debido a limitaciones de aplicaciones específicas y costos más altos en comparación con las variantes de EPS y poliuretano.

Poliestireno expandido (dominante) versus lana de vidrio (emergente)

El poliestireno expandido (EPS) domina el mercado de paneles aislantes estructurales debido a su composición liviana, excelentes valores de aislamiento y facilidad de manejo durante la construcción. Se emplea ampliamente en edificios residenciales y comerciales, proporcionando una resistencia térmica eficaz a un precio competitivo. Por el contrario, la lana de vidrio está emergiendo como una alternativa viable en aplicaciones específicas que requieren características específicas de aislamiento acústico y térmico. A pesar de enfrentar desafíos relacionados con su densidad y complejidades de instalación, la Lana de Vidrio es cada vez más reconocida por sus atributos ecológicos y su desempeño en aplicaciones especializadas, lo que le otorga una posición distintiva en el mercado.

Por aplicación: residencial (más grande) versus comercial (de más rápido crecimiento)

En el Mercado de Paneles Estructurales Aislados, el segmento Residencial tiene la mayor participación, impulsado por la creciente demanda de soluciones habitacionales energéticamente eficientes. Los constructores de viviendas y los consumidores recurren cada vez más a estos paneles debido a sus propiedades de aislamiento superiores, que contribuyen a reducir los costos de energía y mejorar el confort. Además, la creciente tendencia hacia prácticas de construcción sostenibles está impulsando la adopción de paneles estructurales aislados en proyectos de construcción residencial. Por el contrario, el segmento Comercial se está convirtiendo en el área de más rápido crecimiento dentro del mercado. Este crecimiento puede atribuirse al aumento de las inversiones en infraestructura comercial y a la necesidad de soluciones energéticamente eficientes en los edificios comerciales. A medida que las empresas se centran en la sostenibilidad y la reducción de los costos operativos, la demanda de materiales de construcción avanzados, como paneles estructurales aislados, continúa aumentando, lo que los convierte en una opción atractiva para los desarrolladores y contratistas comerciales.

Aplicación: residencial (dominante) frente a comercial (emergente)

El segmento residencial del mercado de paneles aislantes estructurales se caracteriza por una fuerte preferencia por la eficiencia energética y la sostenibilidad entre los propietarios. Los paneles están diseñados para proporcionar un alto aislamiento térmico y reducir el consumo de energía, lo que los convierte en una opción ideal para nuevas construcciones y renovaciones residenciales. A medida que más consumidores buscan reducir su huella de carbono, este segmento sigue dominando el mercado. Por el contrario, el segmento comercial está emergiendo rápidamente como un actor clave, impulsado por importantes inversiones en bienes raíces comerciales y una creciente necesidad de soluciones de construcción innovadoras que cumplan con estrictos códigos energéticos. Las aplicaciones comerciales están aprovechando los paneles estructurales aislados para crear edificios energéticamente eficientes, posicionando así al segmento para un crecimiento sólido en los próximos años.

Obtenga información más detallada sobre Structural Insulated Panels Market

Perspectivas regionales

América del Norte: Líder del Mercado en Innovación

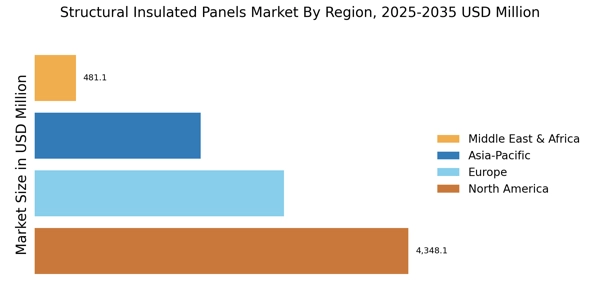
América del Norte es el mercado más grande para el mercado de paneles aislantes estructurales (SIPs), representando aproximadamente el 45% de la cuota de mercado global. El crecimiento de la región está impulsado por la creciente demanda de soluciones de construcción energéticamente eficientes, códigos de construcción estrictos y un creciente enfoque en prácticas de construcción sostenible. Los incentivos regulatorios y las iniciativas gubernamentales catalizan aún más la expansión del mercado, convirtiéndolo en un centro de innovación en materiales de construcción. Estados Unidos lidera el mercado norteamericano, con contribuciones significativas de Canadá. Jugadores clave como Kingspan Group, Nucor Corporation y Structural Panels Inc. dominan el paisaje, ofreciendo una gama de productos adaptados para satisfacer diversas necesidades de construcción. El entorno competitivo se caracteriza por una innovación continua y asociaciones estratégicas, mejorando la dinámica general del mercado.

Europa: Prácticas de Construcción Sostenible

Europa está presenciando una trayectoria de crecimiento robusta en el mercado de paneles aislantes estructurales, manteniendo aproximadamente el 30% de la cuota global. El compromiso de la región con la sostenibilidad y la eficiencia energética es un motor principal, respaldado por regulaciones estrictas destinadas a reducir las huellas de carbono. El Pacto Verde de la Unión Europea y varias iniciativas nacionales promueven la adopción de SIPs, mejorando su atractivo en el mercado y fomentando la demanda en diversos sectores. Los países líderes en esta región incluyen Alemania, Francia y el Reino Unido, donde la presencia de jugadores clave como Kingspan Group y otros fabricantes locales fomenta un paisaje competitivo. El mercado se caracteriza por la innovación en la oferta de productos y un enfoque en materiales ecológicos, posicionando a Europa como líder en prácticas de construcción sostenible. El marco regulatorio fomenta la inversión en tecnologías avanzadas de construcción, impulsando aún más el crecimiento del mercado.

Asia-Pacífico: Potencial Emergente del Mercado

Asia-Pacífico está emergiendo como un jugador significativo en el mercado de paneles aislantes estructurales, representando aproximadamente el 20% de la cuota global. La rápida urbanización de la región, junto con un sector de construcción en auge, impulsa la demanda de materiales de construcción innovadores. Las iniciativas gubernamentales destinadas a mejorar la eficiencia energética y la sostenibilidad en la construcción son fundamentales para dar forma a la dinámica del mercado, con países como China e India liderando la carga. China es el mercado más grande de la región, seguido por India y Japón, donde los fabricantes locales están adoptando cada vez más la tecnología SIP. El paisaje competitivo está evolucionando, con jugadores tanto nacionales como internacionales compitiendo por la cuota de mercado. Las empresas clave se están enfocando en la innovación de productos y colaboraciones estratégicas para mejorar su presencia en el mercado, convirtiendo a Asia-Pacífico en un centro vibrante para la adopción y el crecimiento de SIP.

Medio Oriente y África: Oportunidades de Mercado Inexploradas

La región de Medio Oriente y África está reconociendo gradualmente el potencial del mercado de paneles aislantes estructurales, manteniendo aproximadamente el 5% de la cuota de mercado global. El crecimiento está impulsado principalmente por grandes proyectos de infraestructura y una creciente demanda de soluciones de construcción energéticamente eficientes. Los gobiernos de la región están invirtiendo cada vez más en prácticas de construcción sostenible, lo que se espera que impulse la adopción de SIP en los próximos años. Países como los EAU y Sudáfrica están a la vanguardia de este mercado, con inversiones significativas en construcción e inmobiliaria. El paisaje competitivo aún se está desarrollando, con una mezcla de jugadores locales e internacionales ingresando al mercado. A medida que aumenta la conciencia sobre los beneficios de los SIP, la región está lista para un crecimiento sustancial, respaldado por políticas gubernamentales favorables y un aumento en las actividades de construcción.

Structural Insulated Panels Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de paneles aislantes estructurales se caracteriza actualmente por un dinámico paisaje competitivo, impulsado por la creciente demanda de soluciones de construcción energéticamente eficientes y prácticas de construcción sostenible. Jugadores clave como Kingspan Group (IE), Nucor Corporation (EE. UU.), y SIPS Industries (EE. UU.) se están posicionando estratégicamente a través de la innovación y la expansión regional. Kingspan Group (IE) se centra en mejorar su oferta de productos con tecnologías avanzadas de aislamiento, mientras que Nucor Corporation (EE. UU.) enfatiza la integración vertical para optimizar su cadena de suministro. SIPS Industries (EE. UU.) está buscando activamente asociaciones para ampliar su alcance en el mercado, moldeando colectivamente un entorno competitivo que prioriza la sostenibilidad y la eficiencia. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir los tiempos de entrega y optimizar las cadenas de suministro. El mercado parece moderadamente fragmentado, con varios jugadores compitiendo por la cuota de mercado. Sin embargo, la influencia de las grandes empresas es significativa, ya que establecen estándares de la industria y fomentan avances tecnológicos. Esta estructura competitiva fomenta un entorno donde la innovación es primordial, obligando a las empresas más pequeñas a adaptarse o colaborar con entidades más grandes para seguir siendo relevantes. En agosto de 2025, Kingspan Group (IE) anunció el lanzamiento de una nueva línea de paneles aislantes estructurales ecológicos diseñados para cumplir con los últimos estándares de eficiencia energética. Este movimiento estratégico no solo refuerza el compromiso de Kingspan con la sostenibilidad, sino que también posiciona a la empresa para capturar un segmento creciente de consumidores conscientes del medio ambiente. La introducción de estos paneles probablemente mejorará su ventaja competitiva en un mercado cada vez más centrado en soluciones de construcción ecológicas. En septiembre de 2025, Nucor Corporation (EE. UU.) reveló planes para invertir en una instalación de fabricación de última generación dedicada a la producción de paneles aislantes estructurales. Se espera que esta inversión refuerce la capacidad de producción de Nucor y reduzca los costos operativos, mejorando así su competitividad en el mercado. Al expandir sus capacidades de fabricación, Nucor busca satisfacer la creciente demanda de materiales de construcción de alto rendimiento, lo que podría impactar significativamente su cuota de mercado. En julio de 2025, SIPS Industries (EE. UU.) firmó una asociación estratégica con una destacada firma de arquitectura para desarrollar diseños de edificios innovadores utilizando sus paneles aislantes estructurales. Se anticipa que esta colaboración no solo mejorará la visibilidad del producto de SIPS Industries, sino que también facilitará la integración de principios de diseño de vanguardia en sus ofertas. Tales asociaciones son indicativas de una tendencia más amplia donde las empresas aprovechan alianzas para mejorar su presencia en el mercado y fomentar la innovación. A partir de octubre de 2025, las tendencias competitivas dentro del mercado de paneles aislantes estructurales están cada vez más definidas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial en los procesos de fabricación. Las alianzas estratégicas están volviéndose más prevalentes, permitiendo a las empresas agrupar recursos y experiencia para navegar por las complejidades del mercado. Mirando hacia adelante, es probable que la diferenciación competitiva evolucione de estrategias tradicionales basadas en precios a un enfoque en la innovación, los avances tecnológicos y la fiabilidad de la cadena de suministro, reflejando un cambio hacia una industria de construcción más sostenible y eficiente.

Las empresas clave en el mercado Structural Insulated Panels Market incluyen

Desarrollos de la industria

Diciembre 2021: La empresa Riverside ("Riverside") y PFB Corporation ("PFB") (TSX: PFB) se complacen en informar que se ha completado el plan de arreglo previamente anunciado para la compra de PFB por un asociado de Riverside (el "Arreglo"). Los accionistas de PFB tienen derecho a un pago en efectivo de $24.10 por cada acción ordinaria de PFB que posean en el momento de la fecha efectiva del Arreglo.

Julio 2021: Owens Corning adquirió Vliepa GmbH, una empresa que se especializa en la impresión, acabado y recubrimiento de papeles, películas y no tejidos para el sector de la construcción. La adquisición amplía el considerable portafolio mundial de no tejidos de Owens Corning, permitiendo a la empresa servir mejor a los clientes europeos y acelerar el crecimiento en las aplicaciones del sector de la construcción de la región.

En 2024: Dow lanzó una nueva línea de paneles aislantes estructurales con un rendimiento térmico mejorado y facilidad de instalación para aplicaciones de construcción.

Premier Building Systems - 2023: Premier introdujo paneles aislantes estructurales mejorados diseñados para una mayor eficiencia energética y sostenibilidad.

Perspectivas futuras

Structural Insulated Panels Market Perspectivas futuras

Se proyecta que el Mercado de Paneles Estructurales Aislados crecerá a una tasa compuesta anual del 6.5% desde 2025 hasta 2035, impulsado por la creciente demanda de eficiencia energética y prácticas de construcción sostenibles.

Para 2035, se espera que el mercado logre un crecimiento robusto, reflejando las tendencias de construcción en evolución y las iniciativas de sostenibilidad.

Segmentación de mercado

Perspectiva del Producto del Mercado de Paneles Estructurales Aislados

  • Poliestireno Expandido
  • Aislado de Poliuretano
  • Lana de Vidrio

Perspectiva de Aplicación del Mercado de Paneles Estructurales Aislados

  • Residencial
  • Comercial

Alcance del informe

TAMAÑO DEL MERCADO 2024 1.65 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 1.8 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 3.3 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 6.5% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de Ingresos, Panorama Competitivo, Factores de Crecimiento y Tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Kingspan Group plc, Metecno S.p.A., Isopan S.p.A., Owens Corning, PFB Corporation, Premier SIPs, Nucor Building Systems, Insulspan, Inc., ACME Panel Company, Foard Panel Inc.
Segmentos Cubiertos Producto, Aplicación, Región
Principales Oportunidades del Mercado La creciente demanda de soluciones de construcción energéticamente eficientes impulsa la innovación en el mercado de paneles aislantes estructurales.
Dinámicas Clave del Mercado La creciente demanda de soluciones de construcción energéticamente eficientes impulsa la innovación y la competencia en el mercado de paneles aislantes estructurales.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración de mercado proyectada para el mercado de paneles estructurales aislados en 2035?

La valoración de mercado proyectada para el mercado de paneles estructurales aislados en 2035 es de 19780.63 millones de USD.

¿Cuál fue la valoración total del mercado de paneles estructurales aislados en 2024?

La valoración total del mercado de paneles estructurales aislados en 2024 fue de 9662.48 millones de USD.

¿Cuál es la CAGR esperada para el mercado de paneles estructurales aislados durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el mercado de paneles estructurales aislados durante el período de pronóstico 2025 - 2035 es del 6.73%.

¿Qué segmento de producto tuvo la mayor valoración en el mercado de paneles estructurales aislados?

El segmento de producto aislado de poliuretano tuvo la mayor valoración, alcanzando 3875.0 millones de USD en 2024.

¿Cuáles son los dos principales segmentos de aplicación en el mercado de paneles estructurales aislados?

Los dos principales segmentos de aplicación en el mercado de paneles estructurales aislados son Residencial y Comercial.

¿Cuál fue la valoración del segmento de aplicación residencial en 2024?

La valoración del segmento de aplicación residencial en 2024 fue de 5797.49 millones de USD.

¿Qué empresa es un actor clave en el mercado de paneles estructurales aislados?
Kingspan Group es uno de los actores clave en el mercado de paneles estructurales aislados.
¿Cuál es la valoración proyectada para el segmento de producto aislado de poliuretano para 2035?
La valoración proyectada para el segmento de producto aislado de poliuretano para 2035 es de 8000.0 millones de USD.
¿Cómo se compara la valoración del segmento de producto de lana de vidrio con el segmento de poliuretano aislado en 2024?
En 2024, el segmento de producto de lana de vidrio fue valorado en 3888.49 millones de USD, lo cual es inferior al segmento de poliuretano aislado.
¿Cuál es el tamaño de mercado proyectado para el segmento de aplicación comercial para 2035?
El tamaño de mercado proyectado para el segmento de aplicación comercial para 2035 es de 7999.32 millones de USD.
Autor
Author
Author Profile
Sakshi Gupta LinkedIn Team Lead - Research
Currently a Team Lead in consumer goods, FMCG, and F&B, she translates rigorous research into decisive strategy. She develops GTM roadmaps, pricing architectures, and competitive benchmarks for companies across Europe, the US, and APAC. She synthesize insights, align cross-functional teams, and drive execution from brief to measurable outcomes. She leads end-to-end engagements with crisp analysis, compelling storytelling, and a strong command of Power BI, Tableau, SQL, and advanced research platforms.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of building codes, construction industry databases, peer-reviewed engineering journals, energy efficiency publications, and authoritative construction organizations. Key sources included the US Department of Energy (DOE) Building Technologies Office, International Energy Agency (IEA), American Society of Civil Engineers (ASCE), Structural Insulated Panel Association (SIPA), US Green Building Council (USGBC), International Code Council (ICC), National Association of Home Builders (NAHB), US Census Bureau Construction Spending Reports, European Construction Technology Platform (ECTP), EU Energy Performance of Buildings Directive (EPBD) Database, Canada Mortgage and Housing Corporation (CMHC), National Institute of Standards and Technology (NIST), American Institute of Architects (AIA), Engineering News-Record (ENR), Building Research Establishment (BRE) UK, and national construction ministry reports from key markets. These sources were used to collect construction statistics, building energy efficiency standards, regulatory compliance data, material performance studies, sustainability trends, and market landscape analysis for EPS-core SIPs, polyurethane-core SIPs, glass wool-core SIPs, and other insulation core technologies.


Primary Research

During the original research process, we talked to people on both the supply and demand sides to get both qualitative and quantitative information. Supply-side sources were CEOs, VPs of Manufacturing, heads of R&D, and commercial directors from SIP manufacturers, insulating material suppliers, and building component OEMs. Demand-side sources included project architects, structural engineers, general contractors, procurement leads from residential and commercial construction companies, modular building developers, and sustainability consultants from green building projects. Primary research established product pipeline timings, validated market segmentation, and provided information on how construction is adopted, how prices are set, and how regulations change.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and construction volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across EPS-core, polyurethane-core, glass wool-core, and other insulation core categories

Analysis of reported and modeled annual revenues specific to structural insulated panel portfolios

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (construction volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

This methodology maintains the rigorous framework from your dermal fillers example while adapting sources and respondent distributions to the construction materials and building efficiency sector.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.