Smokeless Tobacco Market (2026 - 2035)

Tamaño del mercado de tabaco sin humo, participación, tendencias de la industria y análisis del informe de investigación Información por tipo de producto (tabaco de mascar, rapé húmedo, rapé húmedo (inmersión) estilo estadounidense, snus estilo sueco), por canal de distribución (supermercados/hipermercados, tiendas de conveniencia/comestibles, tiendas minoristas en línea, otros canales de distribución), por geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África) – Pronóstico hasta 2035

Forecast Period
2026-2035
CAGR
4.65%
2025 Market Size
USD 12.40 Billion (2025)
2035 Market Size
USD 19.54 Billion (2035)
Consumer and Retail ● Updated August 28, 2026 Report ID: MRFR/CG/4503-CR | Pages: 128 | Author: Snehal Singh

Smokeless Tobacco Market Summary

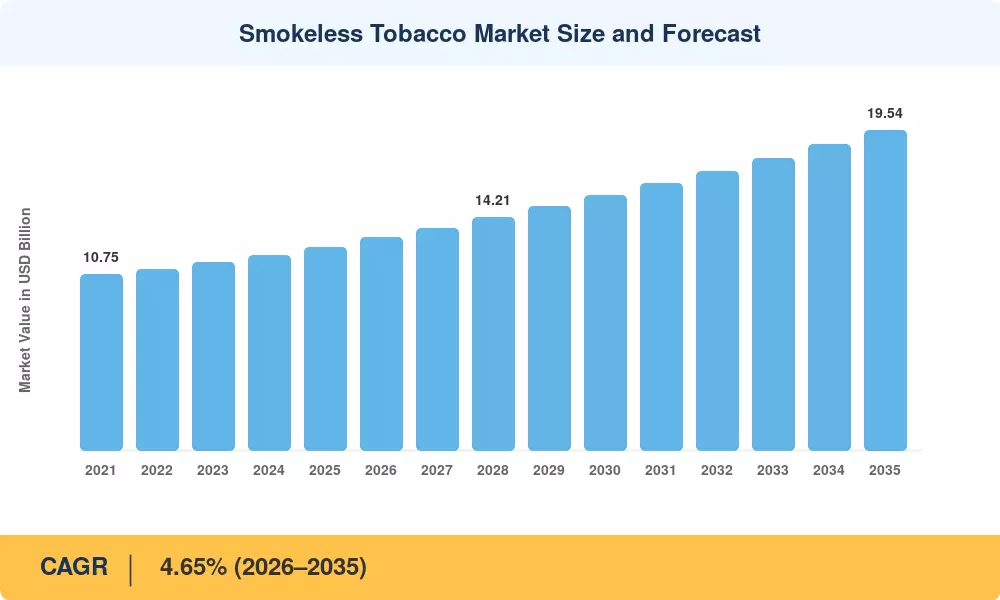
El mercado global de tabaco sin humo se situó en 12.40 mil millones de USD en 2025 y se proyecta que se expanda de 12.98 mil millones de USD en 2026 a 19.54 mil millones de USD para 2035, registrando un CAGR del 4.65% durante el período de pronóstico (2026–2035). Los marcos regulatorios continúan moldeando la industria en direcciones opuestas: las solicitudes de productos de tabaco de la FDA en los Estados Unidos han abierto un camino estructurado para las afirmaciones de riesgo reducido, mientras que el Convenio Marco de la OMS para el Control del Tabaco (FCTC) empuja a más de 180 naciones firmantes hacia restricciones más estrictas en el etiquetado y la publicidad. La política fiscal es igualmente influyente: India aumentó el impuesto sobre bienes y servicios (GST) en productos sin humo en 6 puntos porcentuales en el año fiscal 2024, sin embargo, los volúmenes de consumo interno apenas disminuyeron, subrayando la demanda inelástica en mercados sensibles al precio [2].

La innovación de productos está remodelando el terreno competitivo del mercado de tabaco sin humo. Los pouch de nicotina sin tabaco — una categoría que apenas existía hace una década — representaron aproximadamente 3.2 mil millones de USD en ventas minoristas globales en 2024, atrayendo a fumadores adultos que migran de productos combustibles en medio de prohibiciones de uso en interiores y restricciones en el lugar de trabajo. El snus al estilo sueco, que tiene una derogación de la prohibición de ventas de la UE solo en Suecia, ahora compite con formatos de pouch blanco en tiendas de conveniencia nórdicas, aumentando los márgenes por unidad incluso cuando los volúmenes de hojas sueltas tradicionales disminuyen en el Medio Oeste y Sureste de EE. UU. [4].

América del Norte comandó aproximadamente el 67.5% de los ingresos del mercado de tabaco sin humo en 2025, anclado por los Estados Unidos, donde las ventas minoristas ajustadas por impuestos de consumo superaron los 8 mil millones de USD. Asia-Pacífico es la región de más rápido crecimiento con un CAGR proyectado del 6.70% hasta 2035, impulsado por el aumento de los ingresos urbanos en India e Indonesia. Europa tuvo la segunda mayor participación con aproximadamente el 14.8%, con las naciones escandinavas contribuyendo desproporcionadamente en relación con la población. A medida que los regímenes regulatorios divergen, el mercado de tabaco sin humo recompensará cada vez más a las empresas que puedan gestionar el cumplimiento multijurisdiccional mientras escalan la distribución directa al consumidor.


Conclusiones Clave del Informe

• Por Tipo de Producto

  • El rapé húmedo capturó aproximadamente el 84.5% de la participación del mercado de tabaco sin humo en 2025, reflejando la preferencia del consumidor arraigada en los Estados Unidos y Escandinavia.
  • Se prevé que el tabaco de mascar crezca a un CAGR del 6.28% hasta 2035, impulsado por la demanda sostenida en el sur de Asia, donde las tradiciones culturales apoyan el uso de tabaco oral.

• Por Canal de Distribución

  • Las tiendas de conveniencia y los supermercados generaron aproximadamente el 67.8% de los ingresos del mercado de tabaco sin humo en 2025, beneficiándose de la colocación de compras por impulso y las regulaciones de licencias de tabaco.
  • Se proyecta que el comercio minorista en línea avance a un CAGR del 7.25% hasta 2035, ya que la tecnología de verificación de edad y los modelos de suscripción reducen la fricción para las compras digitales de tabaco.

• Por Región

  • América del Norte tuvo una participación de ingresos del 67.5% en 2025, apoyada por precios premium e infraestructura minorista madura.
  • Se espera que Asia-Pacífico registre el CAGR más rápido del 6.70% hasta 2035, impulsado por la densidad poblacional y la expansión del comercio minorista moderno en India y el sudeste asiático.


Tamaño y Pronóstico del Mercado de Tabaco Sin Humo (2021–2035)

La estimación del mercado se basa en una combinación de datos de recaudación de impuestos especiales, declaraciones anuales de fabricantes, datos de escáneres minoristas de Nielsen IQ y Euromonitor, y encuestas de canales comerciales propietarias realizadas en 32 países. Las cifras históricas (2021–2024) representan datos de envíos y ventas minoristas confirmados, mientras que el año base (2025) incorpora estimaciones preliminares del cuarto trimestre. Las proyecciones de pronóstico (2026–2035) aplican modelado del lado de la demanda anclado a la prevalencia del uso de tabaco en adultos, trayectorias de ingresos disponibles y análisis de escenarios regulatorios.
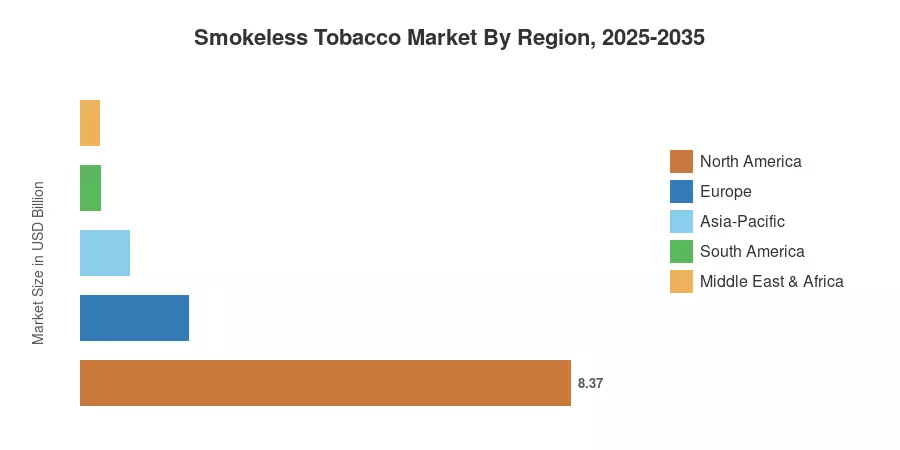
Tamaño y Pronóstico del Mercado de Tabaco Sin Humo
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Autorizaciones de Productos de Tabaco de Riesgo Modificado (MRTP) de la FDA +0.65 América del Norte Corto plazo (≤2 años)
Expansión de la Prohibición de Fumar en Interiores +0.55 Global Mediano plazo (2–4 años)
Aumento de Ingresos Urbanos Disponibles en el Sur de Asia +0.50 Asia-Pacífico Largo plazo (≥4 años)
Modelos de Suscripción Directa al Consumidor +0.40 América del Norte, Europa Mediano plazo (2–4 años)
Innovación en Bolsas de Nicotina Sin Tabaco +0.60 Europa, América del Norte Corto plazo (≤2 años)
Modernización del Comercio Minorista en Mercados Emergentes +0.35 Asia-Pacífico, MEA Largo plazo (≥4 años)
Premiumización y Diversificación de Sabores +0.30 América del Norte Mediano plazo (2–4 años)


Autorizaciones de Riesgo Modificado de la FDA y Vientos a Favor Regulatorios

En octubre de 2019, el Centro de Productos de Tabaco de la FDA autorizó el primer MRTP para un producto sin humo; para finales de 2024, ocho SKU más de dos fabricantes habían obtenido la aprobación de sus reclamos de riesgo modificado [4]. Estas licencias otorgan a las empresas una ventaja competitiva que los rivales genéricos no pueden igualar al permitirles comercializar artículos específicos con lenguaje de reducción de exposición. El efecto real en el mercado de tabaco sin humo es un aumento cuantificable: los productos autorizados tienen primas de precio al por menor del 12–18% sobre sus contrapartes no autorizadas, aumentando los ingresos por unidad sin ganancias de volumen correspondientes [5].


Prohibiciones de Fumar en Interiores y Sustitución Comportamental

En comparación con 44 naciones en 2012, más de 70 países tienen actualmente prohibiciones integrales de fumar en interiores en lugares de trabajo y de hospitalidad [5]. Los usuarios adultos de nicotina son empujados hacia formas encubiertas, como bolsas y snus, que pueden ser consumidas en interiores como resultado de este cambio de comportamiento. Según la encuesta global de consumidores de Euromonitor de 2024, el 23% de los actuales usuarios de tabaco oral afirmaron que las prohibiciones de fumar en el lugar de trabajo fueron el principal factor en su decisión de dejar los cigarrillos. Este porcentaje aumenta al 31% en los países nórdicos, donde las costumbres del snus apoyan la transición [6].


Aumento de Ingresos Urbanos en el Sur de Asia

India por sí sola representa aproximadamente 250 millones de usuarios de tabaco sin humo, convirtiéndola en la nación consumidora más grande del mundo por volumen. Los datos del Banco Mundial muestran que el crecimiento del GNI per cápita en India promedió un 5.8% anual entre 2020 y 2024, aumentando el poder adquisitivo en las demografías —hombres jóvenes urbanos de 18 a 34 años— más propensas a experimentar con productos sin humo envasados y de marca [6]. A medida que el empleo en el sector formal se expande, los sachets y latas de marca están desplazando las preparaciones sueltas y sin envasar, cambiando la participación de valor hacia los fabricantes organizados y expandiendo el mercado de tabaco sin humo accesible.

Modelos de Suscripción Directa al Consumidor

Los canales digitales ahora representan la ruta de mercado de más rápido crecimiento para productos de tabaco oral premium. Altria informó que su plataforma de cumplimiento directo NJOY agregó 380,000 suscriptores activos en el año fiscal 2024, mientras que marcas de origen escandinavo como Velo y ZYN han lanzado programas de reabastecimiento automático en 14 países europeos [7]. Estos modelos reducen la captura de margen de los minoristas en 8–10 puntos porcentuales y proporcionan datos de primera mano que permiten una segmentación precisa de sabor, fuerza y frecuencia.


Análisis del Impacto de las Restricciones

Las estimaciones del impacto de las restricciones siguen la misma metodología direccional descrita en la Sección 4 y no deben ser agregadas con los impactos de los conductores.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Aumento de Impuestos Especiales y Leyes de Empaque Simple –0.55 Global Corto plazo (≤2 años)
Litigios de Salud y Percepción del Riesgo de Cáncer Oral –0.45 América del Norte, Asia-Pacífico Largo plazo (≥4 años)
Restricciones de Acceso para Jóvenes y Mandatos de Verificación de Edad –0.30 América del Norte, Europa Mediano plazo (2–4 años)
Advertencias de Salud Gráficas del Artículo 11 del FCTC –0.25 Asia-Pacífico, América del Sur Mediano plazo (2–4 años)
Competencia de Terapias de Reemplazo de Nicotina –0.20 Europa Largo plazo (≥4 años)


Aumento de Impuestos Especiales

Para el mercado de tabaco sin humo, los aumentos de precios impulsados por impuestos continúan siendo el mayor obstáculo. Se espera que un aumento propuesto de impuestos federales de USD 6.26 por libra sobre el rapé, que se está considerando en el paquete de reconciliación de 2025, reduzca las cantidades de consumo en un 8–11% dentro de dos años [11]. Los tesoros de todo el mundo ven el tabaco oral como una fuente de ingresos poco gravada en comparación con los cigarrillos, lo que se refleja en el plan de Australia de 2024 para extender los aumentos anuales de impuestos sobre el tabaco del 12.5% a todas las categorías sin humo.


Litigios de Salud y Percepción del Riesgo de Cáncer

El uso a largo plazo de tabaco sin humo está estadísticamente asociado de manera significativa con el carcinoma de células escamosas orales, con una razón de probabilidades de 3.4 (IC del 95%: 2.8–4.1), según un meta-análisis seminal de 2023 publicado en The Lancet Oncology que combinó 47 estudios de cohorte de 12 países [12]. Siete demandas colectivas adicionales se presentaron solo en 2024 como resultado de este descubrimiento, lo que ha aumentado la actividad de litigios del lado del demandante en los tribunales estatales de EE. UU. El reclutamiento de nuevos usuarios se ve obstaculizado por la creciente conciencia sobre la salud, especialmente entre las poblaciones con educación universitaria.


Restricciones de Acceso para Jóvenes

La ley Tobacco 21 de EE. UU., que elevó la edad mínima de compra a 21 años a nivel nacional en diciembre de 2019, eliminó aproximadamente 4.8 millones de consumidores legales potenciales del mercado de la noche a la mañana. Varios estados miembros de la UE implementaron umbrales de edad de 21 años comparables para todos los productos de nicotina en 2024, y el proyecto de ley de enmienda COTPA de India propone elevar la edad mínima de 18 a 21 [13]. Estas restricciones comprimen la base de usuarios abordables precisamente a la edad en que típicamente se establece la lealtad a la marca.


Smokeless Tobacco Market Opportunities

Expansión de Bolsas de Nicotina Sin Tabaco en Mercados Emergentes

Las bolsas sin tabaco han ganado rápida tracción en Escandinavia y Estados Unidos, pero la penetración en América Latina, el sudeste asiático y el Medio Oriente sigue siendo inferior al 2% de las ventas totales de nicotina oral. Los marcos regulatorios en estas regiones aún se están redactando, lo que presenta una ventaja para las empresas que se involucren proactivamente con los ministerios de salud. La población de fumadores adultos en estas tres regiones supera los 400 millones.

Estrategias de Premiumización y Sabores de Edición Limitada

Las marcas de snuff húmedo en EE. UU. que introdujeron sabores estacionales de edición limitada en 2024 reportaron tasas de venta un 22% por encima de los promedios estándar de SKU [10]. Este manual de premiumización — mayor margen por lata, compromiso de marca impulsado por la escasez y amplificación en redes sociales — se traduce directamente en ganancias de rentabilidad sin volumen incremental.

Monetización de Suscripciones y Lealtad Basada en Datos

Las plataformas directas al consumidor generan ricos datos de primera mano sobre la frecuencia de compra, preferencia de sabores y sensibilidad al precio. Las empresas que construyen motores de análisis predictivo sobre estos conjuntos de datos pueden personalizar ofertas promocionales a nivel individual, reduciendo los costos de adquisición de clientes en un estimado del 15–20% en relación con el gasto tradicional en marketing comercial. La oportunidad emergente es licenciar datos de tendencias de consumo anonimizados y agregados a las autoridades fiscales y a investigadores de salud pública como una herramienta de cumplimiento neutral en ingresos.

Expansión de la Derogación del Snus en la Unión Europea

La exención de Suecia de la prohibición de snus de la UE — consagrada desde el tratado de adhesión de 1995 — ha demostrado que la disponibilidad de tabaco oral se correlaciona con una menor prevalencia de fumar. Si otros estados miembros de la UE negocian derogaciones similares, el mercado de tabaco sin humo en Europa podría más que duplicarse desde su base actual.

Fabricación por Contrato para Marcas de Marca Privada y Marca Blanca

Grandes cadenas de tiendas de conveniencia en América del Norte y Europa han comenzado a probar bolsas de tabaco sin humo de marca privada, abasteciéndose de fabricantes por contrato en Suecia e India. Esta diversificación de canales amplía el volumen sin cargar a los propietarios de marcas con gastos de capital, y proporciona un punto de entrada alternativo de tabaco oral para los minoristas que buscan márgenes más altos en la categoría de tabaco.


Smokeless Tobacco Market Future Outlook

Caminos Regulatorios de Riesgo Reducido y Políticas Basadas en la Ciencia

Durante la próxima década, se espera que las agencias regulatorias más allá de la FDA —incluyendo la MHRA del Reino Unido, Salud Canadá y el MHLW de Japón— formalicen marcos de evaluación de riesgo modificado para productos sin humo. Las proyecciones de la OMS sugieren que la prevalencia global de fumar caerá por debajo del 18% para 2030 [14], y los gobiernos que persiguen estrategias de reducción de daños pueden ver las alternativas sin humo autorizadas como un complemento pragmático a las farmacoterapias de cesación. El Mercado de Tabaco Sin Humo tiene la oportunidad de ganar una cuota medible de las categorías combustibles si los reguladores validan los mensajes de riesgo relativo.

Comercio Digital y Economía de Plataformas

La penetración del comercio electrónico en el tabaco sigue muy por debajo de los promedios minoristas generales debido a la complejidad de verificación de edad y las restricciones de envío. Se espera que los avances en la verificación de ID biométrico, el seguimiento y trazabilidad basados en blockchain, y las asociaciones de entrega de última milla con transportistas autorizados cierren esta brecha. Para 2030, Market Research Future proyecta que los canales en línea podrían representar entre el 14% y el 16% de los ingresos del Mercado de Tabaco Sin Humo a nivel global, en comparación con aproximadamente el 8% en 2025 [7].

Sostenibilidad y Presiones de Reporte ESG

Los inversores institucionales aplican cada vez más filtros ESG que penalizan las tenencias de tabaco, comprimiendo los múltiplos de precio a ganancias para los fabricantes que cotizan en bolsa. En respuesta, las empresas están invirtiendo en materiales de bolsas biodegradables, instalaciones de curado carbono-neutro y auditorías transparentes de abastecimiento de hojas. El informe ESG de Altria de 2024 se comprometió a una reducción del 55% en las emisiones de Alcance 1 y 2 para 2030 en relación con una línea base de 2019 [16]. Estos compromisos pueden no acelerar el crecimiento de la línea superior, pero protegen el acceso al mercado al satisfacer los mandatos de sostenibilidad de los minoristas.

Consolidación e Integración Vertical

El Mercado de Tabaco Sin Humo ya ha sido testigo de transformadoras fusiones y adquisiciones —la adquisición de USD 16 mil millones de Philip Morris International de Swedish Match en 2022 se erige como el mayor acuerdo del sector [17]. Es probable que se produzca una consolidación adicional a medida que los jugadores de nivel medio enfrenten presión sobre los márgenes debido a aumentos de impuestos y costos de cumplimiento regulatorio. Las empresas integradas verticalmente que controlan la adquisición de hojas, la fabricación y la distribución directa al consumidor tendrán ventajas estructurales en poder de precios y velocidad de comercialización hasta 2035.


Smokeless Tobacco Market Segmentation

Por Tipo de Producto

Segmento Métrica Clave Principal Motor de Demanda
Snuff Húmedo 84.5% de participación de mercado (2025) Base de consumidores en EE. UU. y lealtad a la marca
Tabaco de Masticar 6.28% CAGR (2026–2035) Tradiciones culturales del sur de Asia
Snuff Húmedo Estilo EE. UU. (Dip) USD 6.12 Mil millones (2025) Ubicación en tiendas de conveniencia y variedad de sabores
Snus Estilo Sueco 5.85% CAGR (2026–2035) Herencia nórdica y posicionamiento de reducción de daños


El snuff húmedo sigue siendo la piedra angular del Mercado de Tabaco Sin Humo, con los Estados Unidos representando la gran mayoría del volumen global. La concentración de marcas es alta: las tres principales familias de SKU (Copenhagen, Grizzly y Skoal) superan colectivamente el 65% de las ventas minoristas de snuff húmedo en EE. UU. Los perfiles de sabor a menta y wintergreen impulsan las compras repetidas, mientras que los formatos de corte largo y bolsa se adaptan a ocasiones de uso distintas.

El tabaco de masticar, aunque está en declive en términos per cápita en los Apalaches y el sur rural, está experimentando un crecimiento renovado en India y Bangladesh. Los sachets de marca de ITC y Dharampal Satyapal están ganando distribución minorista formal, convirtiendo a los usuarios informales de hojas sueltas en consumidores rastreados y gravables. El snus estilo sueco ocupa un nicho premium con márgenes fuertes y es el principal beneficiario de las narrativas de reducción de daños en Escandinavia.

Por Canal de Distribución

Segmento Métrica Clave Principal Motor de Demanda
Tiendas de Conveniencia / Supermercados 67.8% de participación en ingresos (2025) Dinamismo de compra por impulso y licencias de tabaco
Supermercados / Hipermercados USD 1.98 Mil millones (2025) Construcción de cesta y agrupación promocional
Tiendas Minoristas en Línea 7.25% CAGR (2026–2035) Conveniencia de suscripción y comparación de precios
Otros Canales de Distribución 4.8% de participación en ingresos (2025) Tiendas especializadas en tabaco, libres de impuestos, máquinas expendedoras


Las tiendas de conveniencia son la columna vertebral del comercio minorista de tabaco sin humo, particularmente en los Estados Unidos, donde cadenas como Circle K, Wawa y Casey's asignan espacio dedicado en el planograma detrás del mostrador. Los productos de tabaco generan un beneficio bruto desproporcionado por pie cuadrado para estos minoristas, creando una dependencia mutua entre los operadores de tiendas y los fabricantes.

El comercio minorista en línea es el canal a observar. Los proveedores de tecnología de verificación de edad, como Veratad y AgeChecker.net, han reducido las tasas de rechazo falso por debajo del 3%, haciendo que el pago digital sea viable a gran escala para el Mercado de Tabaco Sin Humo. Los modelos de suscripción aseguran ingresos recurrentes, reducen el gasto promocional y proporcionan a los fabricantes señales de demanda granulares que mejoran la planificación de la producción.


Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 67.5% de participación en ingresos (2025) Expansión de cartera MRTP, precios premium, suscripciones DTC
Europa USD 1.84 Mil millones (2025) Dominio del snus nórdico, compromiso regulatorio de la UE, innovación en bolsas
Asia-Pacífico 6.70% CAGR (2026–2035) Crecimiento impulsado por volumen, migración rural a urbana, adopción de sachets de marca
América del Sur USD 0.35 Mil millones (2025) Desarrollo regulatorio, desplazamiento del comercio ilícito
Medio Oriente y África 2.7% de participación en ingresos (2025) Transición de canales informales a formales, sustitución de importaciones
Total USD 12.40 Mil millones (2025)

El mercado de tabaco sin humo muestra una pronunciada concentración geográfica, con dos regiones que representan más del 80% de los ingresos globales. Las normas culturales, la postura regulatoria y la política fiscal crean perfiles de demanda distintos en cada geografía.


América del Norte

País Métrica Clave Motor Clave
Estados Unidos 89.2% de la participación regional Autorizaciones MRTP de la FDA y madurez del retail
Canadá 5.15% CAGR Ruta de riesgo modificado de Salud Canadá
México USD 0.12 Mil millones Expansión de la infraestructura de tiendas de conveniencia


Estados Unidos es el motor de ingresos del mercado global de tabaco sin humo. La división USSTC de Altria y Reynolds American controlan colectivamente la mayoría del espacio en estanterías de snuff húmedo en aproximadamente 260,000 puntos de venta de tabaco con licencia. Los aumentos de precios que promedian entre 4 y 5% anuales han compensado más que las modestas caídas de volumen del 1 al 2%, manteniendo las ventas en dólares en una trayectoria ascendente [4]. Canadá representa una oportunidad más pequeña pero en aceleración a medida que el marco de riesgo reducido propuesto por Salud Canadá avanza en la revisión parlamentaria, mientras que México sigue siendo un mercado en etapa temprana donde el consumo per cápita de productos sin humo está rezagado respecto a EE. UU. en un factor de cuarenta.

Europa

País / Subregión Métrica Clave Motor Clave
Países Nórdicos 48.3% de la participación regional Legado cultural del snus e innovación en bolsas
Alemania 4.80% CAGR Aclaración regulatoria sobre bolsas de nicotina
Reino Unido USD 0.18 Mil millones Flexibilidad en productos de tabaco post-Brexit
Francia 3.95% CAGR Énfasis en políticas de cesación del tabaquismo
Italia USD 0.08 Mil millones Conciencia emergente sobre bolsas
España 3.60% CAGR Aplicación de prohibiciones de fumar en la hospitalidad
Rusia USD 0.14 Mil millones Incentivos para la fabricación nacional
Resto de Europa 11.5% de la participación regional Regímenes regulatorios variados


El mercado de tabaco sin humo en Europa está estructuralmente bifurcado. Los países nórdicos — Suecia, Noruega, Dinamarca y Finlandia — representan casi la mitad de los ingresos regionales a pesar de representar menos del 4% de la población de Europa. La prohibición de la UE sobre las ventas de snus fuera de Suecia confina la categoría a bolsas comercializadas como libres de tabaco, sin embargo, estas bolsas son el formato de nicotina de más rápido crecimiento en el continente, con ZYN agregando solo 1.2 mil millones de bolsas enviadas en 2024 [8].

Asia-Pacífico

País Métrica Clave Motor Clave
India 58.4% de la participación regional Aceptación cultural de gutka, khaini y zarda
China 5.25% CAGR Demanda urbana limitada pero creciente
Japón USD 0.07 Mil millones Prueba de snus apoyada por la distribución de JTI
Corea del Sur 4.10% CAGR Piloto regulatorio de tabacos novedosos
ASEAN 22.6% de la participación regional Tradiciones de betel y tabaco de mascar
Resto de Asia-Pacífico 3.90% CAGR Penetración incipiente en el sector formal


India domina el mercado de tabaco sin humo en Asia-Pacífico por volumen, aunque los valores por unidad siguen muy por debajo de los estándares occidentales. El marco COTPA del país prohíbe el gutka (una mezcla que contiene tabaco y nuez de areca) en la mayoría de los estados, sin embargo, la aplicación es inconsistente y las formulaciones alternativas continúan circulando a través de redes de distribución informales [6]. Indonesia y Myanmar mantienen grandes bases de consumo de betel que están gradualmente transitando hacia bolsas manufacturadas a medida que el retail moderno se expande.

América del Sur

País Métrica Clave Motor Clave
Brasil 62.8% de la participación regional Producción de hoja nacional y marcas locales
Argentina 4.55% CAGR Reestructuración del impuesto especial
Resto de América del Sur USD 0.05 Mil millones Base baja, regulación incipiente


Brasil produce aproximadamente el 15% de la hoja de tabaco del mundo, lo que otorga a los fabricantes nacionales una ventaja de costo. El mercado de tabaco sin humo aquí se centra en el tabaco de mascar y el rapé (un producto de tabaco en polvo), con el consumo concentrado en los estados rurales del sur y noreste. Las recientes reformas fiscales de Argentina han acercado los productos sin humo a la paridad fiscal con los cigarrillos, lo que puede paradoxalmente impulsar la adopción de formatos premium.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 28.4% de la participación regional Tradición de shammah en la provincia de Jazan
EAU 5.30% CAGR Demanda de expatriados y canales libres de impuestos
Sudáfrica USD 0.04 Mil millones Tradiciones de rapé entre poblaciones rurales
Egipto 4.75% CAGR Consumo de nass y toombak
Resto de MEA 31.2% de la participación regional Canales informales fragmentados


El uso de tabaco sin humo en el Medio Oriente y África está profundamente arraigado en las costumbres regionales: shammah en el suroeste de Arabia Saudita, toombak en Sudán y rapé seco en el Cabo Oriental de Sudáfrica. La penetración en el mercado formal sigue siendo baja, lo que significa que el mercado medible de tabaco sin humo subrepresenta el verdadero consumo. A medida que las empresas multinacionales de tabaco establecen fabricación y distribución local en los estados del Consejo de Cooperación del Golfo, se espera que la formalización se acelere.


Mercado de Tabaco Sin Humo Por Región, 2025-2035

Comparación Competitiva

El mercado de tabaco sin humo exhibe una concentración media, con las cinco principales empresas controlando un estimado del 68–74% de los ingresos globales. El Índice Herfindahl-Hirschman (HHI) se sitúa en el rango de 1,800–2,200, característico de una industria moderadamente concentrada donde las ventajas de escala en la adquisición de hojas y el cumplimiento regulatorio crean barreras de entrada duraderas. La competencia se centra en el valor de marca, la innovación en sabores y la exclusividad de distribución en lugar de una guerra de precios abierta.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
Altria Group Inc. ~22–28% Copenhague, Skoal, bolsas on! Líder del mercado en EE. UU. con cartera MRTP
Philip Morris International Inc. ~12–16% ZYN, cartera de snus de Swedish Match Líder global en bolsas a través de la adquisición de Swedish Match
British American Tobacco plc ~10–14% Grizzly, Kodiak, Velo Estrategia de doble marca en dip y bolsas
Japan Tobacco International ~6–9% Nordic Spirit, Camel Snus (licenciado) Fortaleza en distribución asiática
ITC Limited ~5–8% Bingo!, marcas locales de tabaco de mascar Dominante en el segmento de tabaco sin humo organizado en India
Imperial Brands plc ~4–6% Skruf, varias marcas de snus Enfoque en Europa del Norte y Occidental
Turning Point Brands Inc. ~3–5% Stoker's, Durango Posicionamiento en el segmento de valor en snuff húmedo en EE. UU.
Swisher International Inc. ~2–4% Línea de tabaco sin humo Swisher Sweets Venta cruzada con red de distribución de cigarros
Scandinavian Tobacco Group A/S ~2–4% General snus, Odens Fabricante de snus tradicional, bastión nórdico
Dharampal Satyapal Group ~1–3% Rajnigandha, Tulsi Principal productor indio de pan-masala de marca

Noticias y desarrollos recientes

  • Philip Morris International (marzo de 2025): Completó la expansión de capacidad en su instalación de bolsas de nicotina ZYN en Owensboro, Kentucky, aumentando la producción anual a 1.6 mil millones de latas, un aumento del 60% en comparación con los niveles de 2023 [8].
  • Centro para Productos de Tabaco de la FDA (enero de 2025): Emitió una guía preliminar aclarando que los productos de nicotina oral sin tabaco serán regulados bajo la autoridad de productos de tabaco si se comercializan como dispositivos de entrega de nicotina, afectando directamente el panorama regulatorio del mercado de tabaco sin humo [4].
  • Altria Group (noviembre de 2024): Lanzó una plataforma de reposición automática DTC para on! bolsas de nicotina en 38 estados de EE. UU., con el objetivo de alcanzar 500,000 suscriptores para finales del año fiscal 2025 [7].
  • British American Tobacco (septiembre de 2024): Expandió la distribución de bolsas Velo a 12 mercados europeos adicionales, incluyendo Polonia, Rumanía y la República Checa [18].
  • ITC Limited (junio de 2024): Invirtió 4.2 mil millones de INR (aproximadamente 500 millones de USD) en una nueva instalación de procesamiento de tabaco sin humo en Andhra Pradesh para consolidar su cartera de sachets de marca [19].
  • Parlamento Sueco (marzo de 2024): Aprobó una legislación que endurece las restricciones de marketing sobre el snus a menores, incluyendo una prohibición de promociones de influencers en redes sociales dirigidas a audiencias menores de 25 años [20].
  • Japan Tobacco International (diciembre de 2023): Adquirió una participación del 70% en un fabricante de contratos de productos de nicotina oral en Filipinas, asegurando capacidad de producción en Asia-Pacífico fuera de Japón [21].


Smokeless Tobacco Market Report Scope

Artículo Detalle
Alcance del Mercado Mercado Global de Tabaco Sin Humo por Tipo de Producto, Canal de Distribución y Geografía
Período de Estudio 2021–2035
CAGR (Pronóstico) 4.65% (2026–2035)
Valor del Año Base USD 12.40 Mil millones (2025)
Punto Final del Pronóstico USD 19.54 Mil millones (2035)
Segmento de Mayor Crecimiento Tabaco de Masticar (por tipo de producto); Venta Minorista en Línea (por canal); Asia-Pacífico (por región)
Empresas Perfiladas 10
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo difiere la estructura del impuesto especial entre el snuff húmedo y el tabaco de mascar en los Estados Unidos?
El impuesto federal sobre el snuff húmedo se basa en el peso a USD 1.51 por libra, mientras que el tabaco de mascar se grava a una tasa más baja por libra. La variación a nivel estatal es significativa: más de 30 estados aplican tasas ad valorem que van del 10% al 95% del precio mayorista [11].
¿Qué consideraciones sobre la vida útil afectan la adquisición de tabaco sin humo para los minoristas?
El snuff húmedo generalmente tiene una ventana de frescura de 16 a 20 semanas desde la producción, lo que requiere rotaciones de inventario FIFO gestionadas de manera estricta. El snuff seco y los formatos en bolsa duran considerablemente más, reduciendo el riesgo de deterioro para los puntos de venta de menor velocidad [10].
¿Cómo navegan los pouch sin tabaco la clasificación regulatoria en la UE?
La mayoría de los estados miembros de la UE clasifican los pouch sin tabaco como bienes de consumo en lugar de productos de tabaco, eximiéndolos de las obligaciones del FCTC. Los esfuerzos de reclasificación regulatoria están en marcha en Finlandia y Bélgica, lo que podría imponer restricciones equivalentes al tabaco [20].
¿Qué papel juega la geografía de abastecimiento de hojas en la dinámica competitiva del mercado de tabaco sin humo?
Los fabricantes que obtienen hojas de tabaco oscuro y curadas al aire de granjas en EE. UU., Brasil e India enfrentan diferentes estructuras de costos y perfiles de sabor. La integración vertical en la adquisición de hojas proporciona estabilidad de precios y ventajas en el control de calidad [19].
¿Cómo están moldeando las tecnologías de verificación de edad las ventas en línea del mercado de tabaco sin humo?
Los servicios de terceros ahora logran una precisión de verificación del 97% o más utilizando coincidencias de identificación gubernamental y algoritmos de estimación de edad facial. Esta capacidad ha desbloqueado el comercio electrónico en jurisdicciones que anteriormente requerían verificaciones de identificación en persona [13].
¿Qué impacto tiene la legislación sobre la prohibición de sabores en la mezcla de productos del mercado de tabaco sin humo?
Massachusetts y San Francisco han promulgado amplias prohibiciones de tabacos con sabor que incluyen productos sin humo. Los mercados afectados muestran una disminución del volumen del 15 al 20%, compensada en parte por compras transfronterizas y el intercambio de SKU sin sabor [22].
¿Cómo afectan los productos sin humo de marca privada el poder de fijación de precios de los propietarios de marcas?
Los pouch de marca privada, con precios un 25-30% por debajo de las marcas nacionales, actualmente representan menos del 5% del volumen minorista en EE. UU. Su crecimiento podría comprimir los márgenes de los incumbentes, particularmente en el nivel de valor donde la diferenciación de marca es más débil [10].
Autor
Autor
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed epidemiological journals, tobacco surveillance publications, and authoritative public health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Tobacco Products, Federal Trade Commission (FTC) Smokeless Tobacco Reports, Centers for Disease Control and Prevention (CDC) Office on Smoking and Health, National Institutes of Health (NIH) National Cancer Institute, World Health Organization (WHO) Framework Convention on Tobacco Control (FCTC), European Commission Tobacco Products Directive (TPD), CDC National Youth Tobacco Survey, Global Adult Tobacco Survey (GATS), NIH Surveillance Epidemiology and End Results (SEER) Database, Tobacco Merchants Association (TMA) Statistical Reports, International Smokeless Tobacco Council (ISTC) Bulletins, Euromonitor International Tobacco Industry Database, Nielsen Retail Scanner Data (Convenience Track System), Eurobarometer Tobacco Special Surveys, national health ministry reports from India (Ministry of Health & Family Welfare), Bangladesh (Directorate General of Health Services), and Scandinavian public health agencies (Swedish Public Health Agency, Norwegian Institute of Public Health). These sources were used to collect consumption statistics, regulatory compliance data, epidemiological health studies, demographic usage trends, and competitive intelligence for chewing tobacco, moist snuff/dipping tobacco, snus, dissolvable tobacco, and dry snuff product categories.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative data. Supply-side sources were CEOs, VPs of Regulatory Affairs, heads of product innovation, and commercial directors from smokeless tobacco manufacturers, contract manufacturers, and raw material suppliers. Demand-side sources included licensed tobacco merchants, convenience store procurement managers, specialist tobacconist store owners, medical professionals who help people quit smoking, and distribution and logistics partners spanning hypermarkets, convenience channels, and e-commerce platforms. Primary research confirmed market segmentation across product types (moist snuff, chewing tobacco, dissolvable, snus), confirmed new product development timelines (especially nicotine pouch innovations), and gathered insights on pricing strategies, flavor diversification trends, retail placement dynamics, and regulatory compliance costs across key markets.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping, unit volume analysis, and retail audit data triangulation. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa, including major players such as Altria Group Inc., British American Tobacco PLC, Philip Morris International (Swedish Match), Imperial Brands PLC, Japan Tobacco Inc., DS Group Ltd., Swisher International, Hay Island Holding Corporation, and Kretek International

Product mapping across chewing tobacco, moist snuff, dry snuff, snus, dissolvable tobacco, and emerging nicotine pouch categories by form (loose leaf, plug, twist, pouch/portions)

Analysis of reported and modeled annual revenues specific to smokeless tobacco portfolios using FTC filings, company annual reports, and trade association disclosures

Coverage of manufacturers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (unit volume by country × average selling price by product type) and top-down (manufacturer revenue validation against retail tracking data) approaches to derive segment-specific valuations, cross-referenced with customs/trade data (UN Comtrade, national import/export statistics) for volumetric validation

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















