Ride Sharing Market Summary
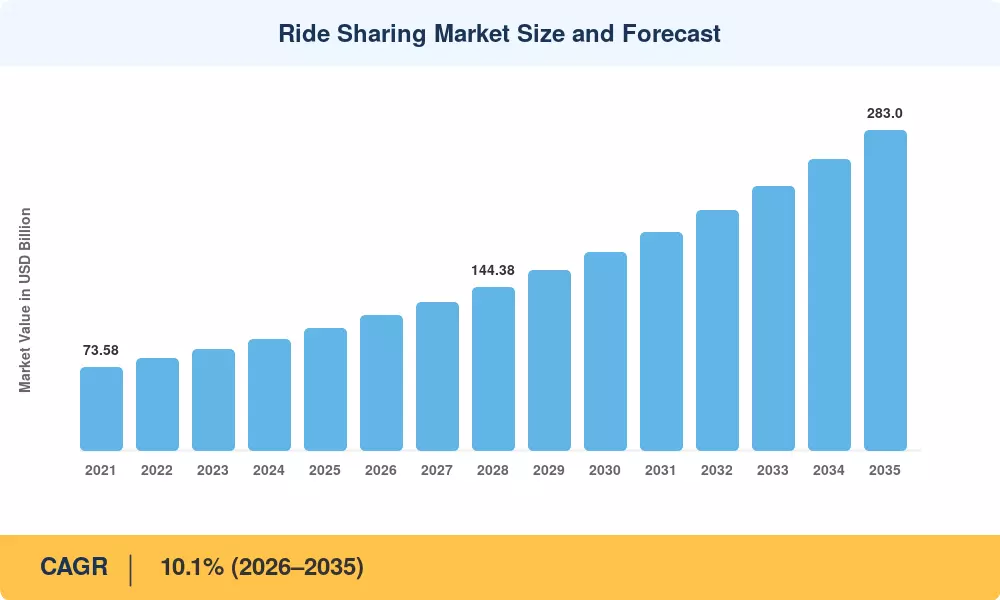
El mercado de viajes compartidos alcanzó un valor estimado de 108.200 millones de dólares en 2025 y se prevé que crezca de 119.100 millones de dólares en 2026 a 283.000 millones de dólares en 2035, registrando una tasa compuesta anual del 10,1% durante el período previsto (2026-2035). Dos catalizadores anclan esta trayectoria: mandatos agresivos de reducción de la congestión urbana en los países del G20 y una inversión acumulada de empresas y empresas que supera los 42 mil millones de dólares desde 2021 en tecnologías de plataformas de transporte privado.[2]. El mercado de viajes compartidos ya no es un juego de conveniencia: se está convirtiendo en una infraestructura municipal integrada.
Una transformación tecnológica está remodelando este sector en su esencia. El tradicional despacho de taxis callejeros y los modelos fragmentados de alquiler privado están dando paso a viajes compartidos optimizados algorítmicamente, emparejamiento de viajes compartidos, motores de fijación de precios dinámicos en tiempo real y pilotos de viajes compartidos de robotaxi cada vez más autónomos. Solo Waymo comprometió más de 5.500 millones de dólares en expansión de flotas autónomas entre 2023 y 2025, mientras que Uber y Lyft han invertido recursos en conversiones de flotas de viajes compartidos en vehículos eléctricos vinculadas a compromisos netos cero.[3][4]. Los programas corporativos de viajes compartidos para empleados representan ahora una adyacencia en rápida expansión, con plataformas como Zeelo y Via asegurando contratos empresariales por valor de cientos de millones al año.[5].
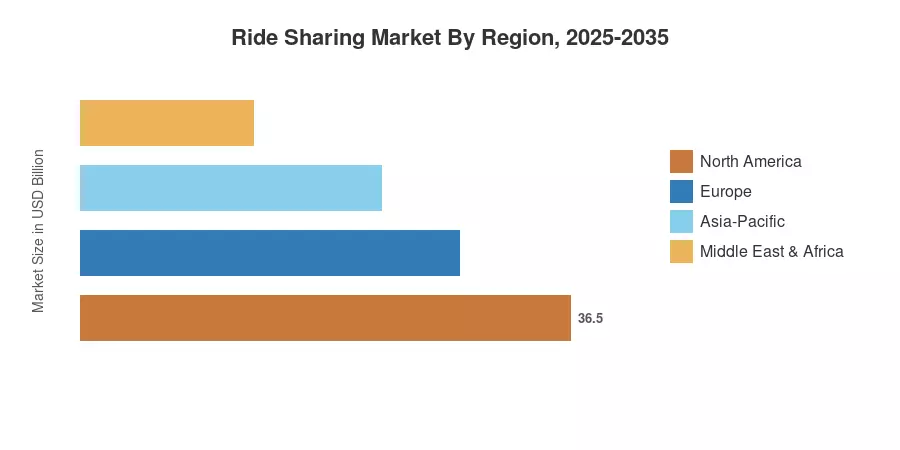
América del Norte domina aproximadamente el 38% del mercado mundial de viajes compartidos, impulsado por una profunda penetración de los teléfonos inteligentes y ecosistemas maduros de plataformas de viajes compartidos en los Estados Unidos. Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada del 12,6%, impulsada por aumentos repentinos de la urbanización en India, Indonesia y Vietnam. Europa tiene aproximadamente el 25% de participación, respaldada por estrictos estándares de emisiones que aceleran la adopción de flotas de vehículos eléctricos para compartir viajes. A medida que los viajes compartidos en robotaxi autónomos escalan desde el despliegue piloto hasta el comercial, el mercado de viajes compartidos se encuentra en un punto de inflexión que redefinirá la movilidad urbana hasta 2035.
Conclusiones clave del informe
• Por tipo de servicio
- Los servicios de transporte compartido tienen la mayor participación en los ingresos, aproximadamente el 62 % del mercado de viajes compartidos, sostenido por los operadores dominantes de plataformas de transporte Uber y Lyft en los mercados occidentales y Grab y DiDi en Asia.
- La combinación de viajes compartidos con viajes compartidos es el segmento de más rápido crecimiento con una CAGR proyectada del 13,4%, impulsada por los viajeros urbanos preocupados por los costos y los incentivos municipales para los carriles HOV.
- Los segmentos de alquiler de automóviles y microtransporte representan en conjunto 18.700 millones de dólares en ingresos en 2025.
• Por tipo de membresía
- La movilidad personal domina con aproximadamente el 74% del mercado de viajes compartidos, lo que refleja la dependencia de los consumidores del transporte bajo demanda.
- Los programas corporativos de viajes compartidos para empleados se están expandiendo a una tasa compuesta anual del 14,1% a medida que los empleadores subsidian la conectividad de última milla
• Por región
- América del Norte generó aproximadamente 41.100 millones de dólares en ingresos en 2025 gracias al mercado de viajes compartidos.
- La CAGR de Asia-Pacífico del 12,6% supera a todas las demás regiones hasta 2035
- La participación de Europa está respaldada por marcos de responsabilidad de seguros de regulación de viajes compartidos que formalizan las relaciones plataforma-conductor.
Tamaño y pronóstico del mercado de viajes compartidos (2021-2035)
El dimensionamiento del mercado se basa en un enfoque ascendente que agrega reservas brutas informadas por la plataforma, presentaciones regulatorias, datos telemáticos de flotas y entrevistas primarias de MRFR con más de 120 ejecutivos de la industria en 18 países. Las cifras históricas se triangulan con las divulgaciones públicas de ganancias de Uber, Lyft, Grab y DiDi.[6].