Iron Ore Market

Informe de Investigación del Mercado del Mineral de Hierro Información por Tipo de Producto (Hematites, Magnetitas, Limonitas, Sideritas, Otros), por Forma (Multitud de Sinter, Lumps, Pellets, Otros), por Industria de Uso Final (Fabricación de Acero (Construcción, Automotriz y Transporte, Médico, Otros) y Otros) y Región (América del Norte, Europa, Asia-Pacífico, América Latina, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/CnM/6532-CR
251 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Iron Ore Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.7%
2024 Market Size$ 372 Billion
2025 Market Size$ 382.05 Billion
2035 Market Size$ 498.78 Billion
Key Players
Vale S.A.
Rio Tinto Group
BHP Group
Fortescue Metals Group Ltd
Anglo American plc
Cleveland-Cliffs Inc.
Opportunities
  • Rising Steel Demand
  • Supply Chain Dynamics
  • Environmental Regulations

Iron Ore Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de mineral de hierro era de 372.0 mil millones de USD en 2024. Se proyecta que la industria del mineral de hierro crecerá de 382.05 mil millones de USD en 2025 a 498.78 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 2.70% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado del Mineral de Hierro está experimentando actualmente un cambio dinámico impulsado por la sostenibilidad y los avances tecnológicos.

  • América del Norte sigue siendo el mercado más grande para el mineral de hierro, principalmente debido a sus robustas capacidades de producción de acero.
  • Asia-Pacífico es la región de más rápido crecimiento, impulsada por la creciente industrialización y urbanización.
  • La hematita continúa dominando el mercado como el segmento más grande, mientras que la magnetita está emergiendo como el segmento de más rápido crecimiento.
  • La creciente demanda de acero y las innovaciones tecnológicas en la minería son los principales impulsores que influyen en la dinámica del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 372.0 (mil millones de USD)
Tamaño del mercado 2035 498.78 (mil millones de USD)
CAGR (2025 - 2035) 2.7%

Principales jugadores

Vale S.A. (BR), Grupo Rio Tinto (GB), Grupo BHP (AU), Fortescue Metals Group Ltd (AU), Anglo American plc (GB), Cleveland-Cliffs Inc. (US), ArcelorMittal (LU), Champion Iron Limited (CA)

Iron Ore Market Treiber

Aumento de la demanda de acero

El mercado mundial de mineral de hierro está experimentando actualmente un aumento en la demanda de acero, impulsado principalmente por proyectos de infraestructura y urbanización. A medida que los países invierten en construcción y manufactura, ha aumentado la necesidad de acero, que se produce a partir de mineral de hierro. Por ejemplo, las proyecciones indican que la producción de acero podría alcanzar los 2 mil millones de toneladas para 2026, lo que requeriría un aumento correspondiente en la extracción de mineral de hierro. Es probable que esta mayor demanda de acero impulse el mercado del mineral de hierro, a medida que los productores se esfuerzan por satisfacer las necesidades de diversos sectores, incluidos el automóvil y la construcción. En consecuencia, el mercado del mineral de hierro está preparado para crecer, y las empresas se centran en ampliar sus capacidades de producción para capitalizar esta tendencia.

Dinámica de la cadena de suministro

El mercado del mineral de hierro está significativamente influenciado por la dinámica de la cadena de suministro, particularmente en el contexto del transporte y la logística. La eficiencia de las cadenas de suministro impacta directamente la disponibilidad y el precio del mineral de hierro. Datos recientes sugieren que las interrupciones en las rutas marítimas y las operaciones portuarias pueden provocar fluctuaciones en los precios del mineral de hierro, afectando la estabilidad del mercado. Por ejemplo, los retrasos en los envíos de los principales países exportadores pueden crear escasez en los países importadores, lo que eleva los precios. A medida que las empresas buscan mitigar estos riesgos, las inversiones en infraestructura y logística se vuelven cada vez más críticas. Se espera que este enfoque en la optimización de la cadena de suministro desempeñe un papel fundamental en la configuración del futuro del mercado del mineral de hierro.

Regulaciones Ambientales

El mercado del mineral de hierro se enfrenta a un escrutinio cada vez mayor con respecto a las regulaciones ambientales, que se están volviendo más estrictas en varias regiones. Los gobiernos están implementando políticas destinadas a reducir las emisiones de carbono y promover prácticas mineras sostenibles. Este panorama regulatorio está obligando a los productores de mineral de hierro a adoptar tecnologías y prácticas más ecológicas, que pueden implicar costos iniciales más altos pero que podrían generar beneficios a largo plazo. Por ejemplo, las empresas están explorando métodos para reducir el uso de agua y minimizar la alteración del suelo durante las operaciones mineras. A medida que estas regulaciones evolucionan, el mercado del mineral de hierro debe adaptarse para seguir cumpliendo y al mismo tiempo abordar la creciente demanda de productos sostenibles por parte de consumidores e inversores por igual.

Innovaciones Tecnológicas en Minería

Los avances tecnológicos están remodelando el mercado del mineral de hierro, mejorando la eficiencia y la productividad en las operaciones mineras. Innovaciones como la automatización, la inteligencia artificial y el análisis de datos avanzado se están integrando en los procesos mineros, lo que lleva a una reducción de los costos operativos y una mayor seguridad. Por ejemplo, la adopción de camiones y drones autónomos para la topografía ha simplificado la logística y reducido los errores humanos. Estas tecnologías no solo optimizan la extracción de recursos sino que también minimizan el impacto ambiental, alineándose con los objetivos de sostenibilidad. A medida que las empresas mineras invierten cada vez más en estas tecnologías, es probable que el mercado del mineral de hierro sea testigo de una transformación que podría mejorar la rentabilidad y la eficiencia operativa.

Tensiones geopolíticas y políticas comerciales

Las tensiones geopolíticas y las políticas comerciales están ejerciendo una influencia considerable en el mercado del mineral de hierro. Las disputas comerciales y los aranceles pueden interrumpir el flujo de mineral de hierro entre países, lo que genera volatilidad de precios e incertidumbre en el suministro. Por ejemplo, las tensiones entre los principales países exportadores de mineral de hierro y los países importadores pueden provocar cambios repentinos en la dinámica del mercado. Además, los cambios en los acuerdos comerciales pueden abrir nuevos mercados o restringir el acceso a los existentes, complicando aún más el panorama. A medida que las partes interesadas navegan por estas complejidades, el mercado del mineral de hierro debe permanecer ágil, adaptándose al clima geopolítico en evolución para garantizar la estabilidad y el crecimiento.

En 2025, Vale logró su mayor producción anual de mineral de hierro desde 2018, alcanzando 336 millones de toneladas, un aumento interanual del 2,6%. Las ventas de mineral de hierro aumentaron un 2,5% a 314 millones de toneladas. Vale también informó un precio promedio de finos de mineral de hierro realizado de 91,6 dólares por tonelada para 2025. La compañía está ampliando la producción a través del proyecto Capanema, que se espera que agregue aproximadamente 15 millones de toneladas por año. Vale invirtió alrededor de 930 millones de dólares para reactivar el proyecto, mientras que su previsión de producción para 2026 es de 340 a 360 millones de toneladas.
Perspectivas del segmento de mercado

Por Tipo de Producto: Hematita (Más Grande) vs. Magnetita (Más Rápido Crecimiento)

El mercado de mineral de hierro se caracteriza por la variedad de tipos de productos, dominado principalmente por la Hematita, que posee la mayor cuota de mercado. Esta variante de mineral de hierro es preferida por su alto contenido de hierro y facilidad de procesamiento, lo que la convierte en la opción preferida para la producción de acero. La Magnetita, aunque históricamente menos conocida, ha estado ganando una tracción significativa en los últimos años a medida que los avances tecnológicos han mejorado su extracción y eficiencias de procesamiento, posicionándola como un fuerte competidor en el mercado.

Hematita (Dominante) vs. Magnetita (Emergente)

La Hematita es reconocida como el producto dominante en el mercado de mineral de hierro debido a su alto contenido de hierro, lo que se traduce en un uso más eficiente en la fabricación de acero. Su demanda estable y métodos de extracción establecidos contribuyen a su fortaleza en el mercado. Por otro lado, la Magnetita, aunque emergente, está ganando rápidamente terreno a medida que las innovaciones en el procesamiento de minerales mejoran su competitividad. La menor huella de carbono asociada con el procesamiento de Magnetita es atractiva para los fabricantes de acero conscientes del medio ambiente. Ambos tipos de productos juegan roles cruciales en satisfacer las necesidades globales de mineral de hierro, pero sus dinámicas de mercado varían significativamente debido a los diferentes procesos de extracción y consideraciones ambientales.

Por Forma: Pellets (Más Grande) vs. Lumps (Más Rápido Crecimiento)

En el mercado de mineral de hierro, el segmento de forma se caracteriza por una diversa gama de productos, incluyendo Sitios de Minería, Finos de Sinterización, Lumps, Pellets y Otros. Entre estos, los Pellets dominan el mercado con una cuota sustancial debido a su producción de alta calidad y eficiencia en los procesos de fabricación de acero. Los Lumps han mostrado un crecimiento prometedor, posicionándose como el segmento de más rápido crecimiento, atendiendo a demandas específicas en diversas aplicaciones industriales. La distribución sistemática de las cuotas de mercado a través de estas formas revela una diferenciación significativa en sus usos y preferencias entre los usuarios finales. Las tendencias de crecimiento para el segmento de forma de mineral de hierro están influenciadas por varios factores, incluyendo avances tecnológicos, iniciativas de sostenibilidad y la creciente demanda de mineral de hierro de alta calidad en la producción de acero. Los Pellets, dadas sus propiedades superiores, enfrentan una fuerte demanda de los molinos de acero, enfatizando su papel en la minimización de desechos y el aumento de la productividad. Los Lumps están ganando tracción a medida que los fabricantes buscan flexibilidad en los métodos de procesamiento, convirtiendo este segmento en un área emergente de enfoque. En general, los movimientos estratégicos en las capacidades de producción están estrechamente relacionados con el paisaje en evolución del consumo de mineral de hierro.

Pellets (Dominante) vs. Lumps (Emergente)

Los Pellets son una forma crucial de mineral de hierro, utilizados principalmente en el proceso de producción de acero debido a su alto contenido de hierro y tamaño uniforme, lo que permite una fusión eficiente. Su dominio en el mercado proviene de su capacidad para reducir desechos y mejorar la productividad general de los molinos de acero, representando un paso crucial en la reducción de huellas de carbono en la fabricación de acero. Por el contrario, los Lumps han emergido como un segmento notable, atrayendo a los fabricantes que buscan flexibilidad en sus operaciones. A medida que la demanda de minerales de alta calidad tradicionales fluctúa, los Lumps han ganado reconocimiento por su versatilidad en diferentes procesos de producción, incluyendo la producción de hierro reducido directo (DRI), posicionándolos como una opción cada vez más atractiva para los productores de acero. Esta dinámica ilustra un paisaje cambiante en el que tanto los Pellets como los Lumps fomentan la competencia en el mercado.

Por Industria de Uso Final: Fabricación de Acero (Más Grande) vs. Construcción (Más Rápido Crecimiento)

El mercado de mineral de hierro está significativamente influenciado por las industrias de uso final a las que atiende, siendo la fabricación de acero la que posee la mayor cuota del mercado. Este segmento es vital para producir acero de alta calidad, que es esencial en varios sectores, incluyendo la construcción, automotriz y aplicaciones industriales. Después de la fabricación de acero, la industria de la construcción también tiene una porción considerable del mercado, dada la creciente urbanización, el aumento de proyectos de infraestructura y una demanda creciente de desarrollos de vivienda a nivel global. En términos de tendencias de crecimiento, la industria de la construcción está emergiendo como el segmento de más rápido crecimiento, impulsado por inversiones gubernamentales en infraestructura, proyectos residenciales y comerciales. Además, las prácticas de construcción sostenible están ganando tracción, lo que lleva a un aumento en la demanda de productos de mineral de hierro de alta calidad. La automoción y el transporte también exhiben un crecimiento constante a medida que los fabricantes buscan materiales de alta resistencia para vehículos, mientras que la necesidad del sector médico de acero en equipos y dispositivos abre avenidas adicionales para la expansión del mercado.

Fabricación de Acero: Dominante vs. Construcción: Emergente

La fabricación de acero continúa dominando el mercado de mineral de hierro, representando una porción significativa del consumo total debido a su uso extensivo en diversas aplicaciones estructurales y no estructurales. Se beneficia de los avances en tecnologías de fabricación de acero que mejoran la eficiencia y reducen los desechos. La versatilidad del acero le permite servir a múltiples industrias, convirtiéndolo en un componente integral de aplicaciones tanto tradicionales como innovadoras. Por otro lado, el sector de la construcción está emergiendo rápidamente, impulsado principalmente por proyectos de desarrollo urbano y la creciente demanda global de infraestructura. El enfoque de la construcción en el uso de materiales de mayor calidad y sostenibilidad está provocando un cambio hacia productos de mineral de hierro premium, convirtiéndolo en un socio esencial para los proveedores en el mercado de mineral de hierro. Juntos, estos segmentos impulsan una demanda sustancial, dando forma al futuro de la industria.

Obtenga información más detallada sobre Iron Ore Market

Perspectivas regionales

América del Norte: Crecimiento de la Demanda y Producción

América del Norte está presenciando un crecimiento significativo en el mercado de mineral de hierro, impulsado por la creciente demanda de los sectores de la construcción y la automoción. EE. UU. y Canadá son los mercados más grandes, con aproximadamente el 35% y el 20% de la participación regional, respectivamente. El apoyo regulatorio para prácticas mineras sostenibles está catalizando aún más el crecimiento, con iniciativas destinadas a reducir las emisiones de carbono en el sector minero. El panorama competitivo está caracterizado por actores clave como Cleveland-Cliffs Inc. y Champion Iron Limited, que se están enfocando en expandir sus capacidades de producción. EE. UU. también está mejorando su producción nacional para reducir la dependencia de las importaciones, mientras que Canadá está aprovechando sus ricos recursos minerales. Este entorno dinámico se espera que fomente la innovación y la eficiencia en la extracción y procesamiento de mineral de hierro.

Europa: Iniciativas de Minería Sostenible

Europa está emergiendo como líder en la producción sostenible de mineral de hierro, impulsada por estrictas regulaciones ambientales y un cambio hacia tecnologías verdes. Los mercados más grandes de la región, Alemania y Suecia, representan aproximadamente el 30% y el 15% de la participación de mercado, respectivamente. El Pacto Verde de la Unión Europea es un catalizador regulatorio significativo, promoviendo el uso de tecnologías de bajo carbono en la minería y el procesamiento. Países líderes como Suecia albergan a actores importantes como LKAB y SSAB, que están invirtiendo fuertemente en prácticas sostenibles. El panorama competitivo está evolucionando, con un enfoque en la innovación en métodos de extracción y procesamiento de mineral de hierro. La presencia de tecnologías avanzadas y una fuerza laboral calificada posiciona a Europa favorablemente en el mercado de mineral de hierro.

Asia-Pacífico: Dominio en Capacidad de Producción

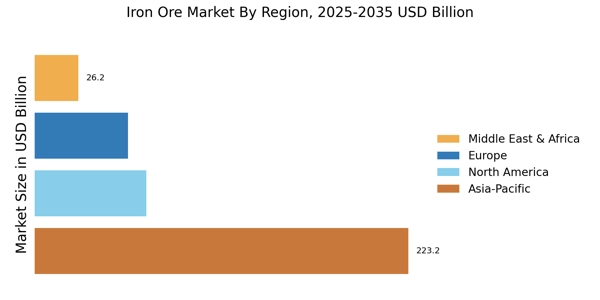
Asia-Pacífico es la región más grande en el mercado de mineral de hierro, impulsada por la robusta demanda de la industria del acero, particularmente en China e India. China posee una participación de mercado dominante de aproximadamente el 60%, mientras que India sigue con alrededor del 15%. El crecimiento de la región está respaldado por iniciativas gubernamentales destinadas a impulsar el desarrollo de infraestructuras y la urbanización, que son impulsores clave de la demanda de mineral de hierro. El panorama competitivo está marcado por actores importantes como el Grupo BHP y Fortescue Metals Group, que están expandiendo sus operaciones para satisfacer la creciente demanda. Además, la región está presenciando un aumento en las inversiones en tecnologías mineras para mejorar la eficiencia y la sostenibilidad. La presencia de vastos recursos minerales solidifica aún más la posición de Asia-Pacífico como una potencia en el mercado de mineral de hierro.

Medio Oriente y África: Potencial Emergente del Mercado

La región del Medio Oriente y África está emergiendo gradualmente como un jugador significativo en el mercado de mineral de hierro, impulsada por el aumento de las inversiones en infraestructura minera y actividades de exploración. Países como Sudáfrica y Marruecos están liderando la carga, con aproximadamente el 25% y el 10% de la participación del mercado regional, respectivamente. El crecimiento de la región está respaldado por iniciativas gubernamentales destinadas a diversificar las economías y mejorar la extracción de recursos minerales. El panorama competitivo está evolucionando, con actores clave como Anglo American y Vale S.A. explorando activamente nuevas oportunidades. La presencia de recursos minerales no explotados presenta un potencial de crecimiento significativo, y la región está atrayendo inversiones extranjeras para fortalecer sus capacidades mineras. A medida que mejoran los marcos regulatorios, el Medio Oriente y África están preparados para un crecimiento sustancial en el sector del mineral de hierro.

Iron Ore Market Regional Image

Jugadores clave y perspectivas competitivas

El mineral de hierro está actualmente caracterizado por un panorama competitivo que es tanto dinámico como multifacético. Los principales impulsores del crecimiento incluyen la creciente demanda de economías emergentes, particularmente en Asia, y un cambio hacia prácticas mineras sostenibles. Los principales actores como Vale S.A. (BR), Grupo Rio Tinto (GB) y Grupo BHP (AU) están estratégicamente posicionados para aprovechar sus amplios recursos y avances tecnológicos. Vale S.A. (BR) se enfoca en la innovación en tecnología minera y sostenibilidad, mientras que Grupo Rio Tinto (GB) enfatiza la eficiencia operativa y la transformación digital. El Grupo BHP (AU) está persiguiendo activamente asociaciones para mejorar la resiliencia de su cadena de suministro, moldeando colectivamente un entorno competitivo que depende cada vez más de la integración tecnológica y las prácticas sostenibles. El mercado de mineral de hierro exhibe una estructura moderadamente fragmentada, con varios actores clave ejerciendo una influencia sustancial. Las tácticas comerciales como la localización de la fabricación y la optimización de las cadenas de suministro son prevalentes entre estas empresas. Por ejemplo, el énfasis en las cadenas de suministro regionales se ha vuelto crítico para mitigar los riesgos asociados con las interrupciones logísticas globales. La influencia colectiva de estos actores principales no solo impulsa la competencia, sino que también fomenta un entorno donde la innovación y la sostenibilidad son primordiales. En agosto de 2025, Vale S.A. (BR) anunció una inversión significativa en una nueva instalación de procesamiento de mineral de hierro verde destinada a reducir las emisiones de carbono. Este movimiento estratégico subraya el compromiso de la empresa con la sostenibilidad y la posiciona favorablemente en un mercado cada vez más enfocado en la responsabilidad ambiental. Al invertir en tecnologías verdes, Vale S.A. (BR) no solo mejora su eficiencia operativa, sino que también se alinea con las tendencias globales hacia la descarbonización, atrayendo potencialmente a inversores conscientes del medio ambiente. En septiembre de 2025, el Grupo BHP (AU) entró en una asociación estratégica con una empresa de tecnología líder para desarrollar soluciones impulsadas por IA para optimizar las operaciones mineras. Esta colaboración es indicativa del enfoque de BHP en la transformación digital y la excelencia operativa. Al integrar la IA en sus procesos, el Grupo BHP (AU) busca mejorar la productividad y reducir los costos operativos, consolidando así su ventaja competitiva en un mercado que evoluciona rápidamente. En julio de 2025, el Grupo Rio Tinto (GB) lanzó una nueva iniciativa destinada a aumentar la transparencia de su cadena de suministro a través de la tecnología blockchain. Esta iniciativa no solo mejora la trazabilidad, sino que también genera confianza con los interesados, incluidos clientes y organismos reguladores. Al adoptar tecnologías innovadoras, el Grupo Rio Tinto (GB) se posiciona como un líder en abastecimiento responsable, que se está volviendo cada vez más importante a los ojos de los consumidores e inversores. A partir de octubre de 2025, las tendencias competitivas actuales en el mercado de mineral de hierro están fuertemente influenciadas por la digitalización, la sostenibilidad y la integración de tecnologías avanzadas como la IA. Las alianzas estratégicas están desempeñando un papel crucial en la configuración del panorama, permitiendo a las empresas agrupar recursos y experiencia para abordar desafíos comunes. Mirando hacia adelante, la diferenciación competitiva probablemente evolucionará de la competencia tradicional basada en precios a un enfoque en la innovación, el avance tecnológico y la fiabilidad de la cadena de suministro. Las empresas que naveguen con éxito estas tendencias probablemente emergerán como líderes en un mercado que está cada vez más definido por su compromiso con la sostenibilidad y la integración tecnológica.

Las empresas clave en el mercado Iron Ore Market incluyen

Desarrollos de la industria

Mayo 2021: Metalloinvest firmó nuevos contratos a largo plazo con empresas rusas e internacionales líderes para el suministro de productos de mineral de hierro. Según estos acuerdos, Metalloinvest suministrará 3.6 millones de toneladas de concentración y 12 millones de toneladas de pellets por año desde Lebedinsky GOK y Andrey Varichev Mikhailovsky GOK. Los términos del contrato varían de uno a tres años.

Septiembre 2021: ArcelorMittal ha firmado un acuerdo con el Gobierno de Liberia para permitir a la empresa expandir las operaciones de minería y logística de hierro en el país. Las dos partes han firmado una enmienda al Acuerdo de Desarrollo Mineral (MDA) que aumentaría significativamente la producción de mineral de hierro premium de la empresa, generando beneficios económicos más amplios para el país.

Agosto 2020: HBIS Group ha firmado un acuerdo inicial para desarrollar la mina de mineral de hierro Pampa de Pongo en Perú junto con el actual titular de la licencia Zhongrong Xinda. La empresa conjunta establecerá compañías para trabajar en la primera etapa de la mina, que también contiene reservas de cobre, cobalto y oro.

Noviembre 2020: LKAB anunció la producción exitosa de los primeros pellets de mineral de hierro del mundo con combustibles libres de fósiles. El aumento de la producción de pellets de mineral de hierro libres de combustibles fósiles ayudará a crear una cadena de valor para el acero libre de fósiles y reducir las emisiones totales de dióxido de carbono de Suecia en un 10 por ciento.

Diciembre 2020: Cleveland-Cliffs Inc. completó la adquisición de ArcelorMittal USA. Se espera que la adquisición ayude a la empresa a emerger como uno de los principales productores de acero en el mercado norteamericano.

Perspectivas futuras

Iron Ore Market Perspectivas futuras

Se proyecta que el Mercado del Mineral de Hierro crecerá a una CAGR del 2.7% de 2025 a 2035, impulsado por la creciente demanda en la construcción y el desarrollo de infraestructura.

Para 2035, se espera que el Mercado del Mineral de Hierro consolide su trayectoria de crecimiento, impulsado por la innovación y la demanda global.

Segmentación de mercado

Perspectiva del Mercado de Mineral de Hierro

  • Sitios Mineros
  • Multas de Sinterización
  • Grumos
  • Pellets
  • Otros

Perspectiva del Tipo de Producto del Mercado de Mineral de Hierro

  • Hematites
  • Magnetitas
  • Limonitas
  • Sideritas
  • Otros

Perspectiva de la Industria de Uso Final del Mercado de Mineral de Hierro

  • Fabricación de Acero
  • Construcción
  • Automotriz y Transporte
  • Médico
  • Otros

Alcance del informe

FAQs

What is the current valuation of the Iron Ore Market as of 2024?

The Iron Ore Market was valued at 372.0 USD Billion in 2024.

What is the projected market valuation for the Iron Ore Market in 2035?

The Iron Ore Market is projected to reach a valuation of 498.78 USD Billion by 2035.

What is the expected CAGR for the Iron Ore Market during the forecast period 2025 - 2035?

The expected CAGR for the Iron Ore Market during the forecast period 2025 - 2035 is 2.7%.

Which product type holds the highest market value in the Iron Ore Market?

Hematite appears to hold the highest market value, with a range of 150.0 to 200.0 USD Billion.

What are the projected values for iron ore pellets in the market?

Iron ore pellets are projected to have a market value ranging from 100.0 to 130.0 USD Billion.

Which end-use industry is expected to dominate the Iron Ore Market?
Steel manufacturing is expected to dominate the Iron Ore Market, with projected values between 200.0 and 270.0 USD Billion.
What is the market value range for limonite in the Iron Ore Market?
The market value range for limonite is projected to be between 30.0 and 40.0 USD Billion.
How do the key players influence the Iron Ore Market?
Key players like Vale S.A., Rio Tinto Group, and BHP Group significantly influence the Iron Ore Market through their production capacities and strategic initiatives.
What is the market value range for iron ore lumps?
Iron ore lumps are projected to have a market value ranging from 90.0 to 120.0 USD Billion.
What is the expected market value for the automotive and transportation sector in the Iron Ore Market?
The automotive and transportation sector is expected to have a market value ranging from 40.0 to 60.0 USD Billion.
Autor
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of geological surveys, mining regulatory databases, steel industry publications, trade statistics, and authoritative mineral resource organizations. Key sources included the US Geological Survey (USGS) Mineral Commodity Summaries

, World Steel Association (worldsteel.org)

, Australian Bureau of Statistics (ABS), Geoscience Australia

, Brazilian National Mining Agency (ANM)

, China National Bureau of Statistics (NBS)

, Indian Bureau of Mines (IBM), Natural Resources Canada (NRCan), Eurostat Mining Statistics, International Iron and Steel Institute (IISI), UNCTAD Commodity Statistics, World Bank Commodity Markets, International Energy Agency (IEA) Steel Report, OECD Steel Committee, Russia Federal State Statistics Service (Rosstat), South Africa Department of Mineral Resources and Energy, Swedish Geological Survey (SGU), Peruvian Ministry of Energy and Mines, and Chilean Copper Commission (COCHILCO). These sources were used to collect production volumes, reserve estimates, trade flow data, price benchmarks, steel demand correlations, regulatory frameworks, and market landscape analysis for hematite, magnetite, limonite, siderite ore types, and pellet/sinter/concentrate products.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Mining Operations, principal geologists, and commercial directors from iron ore mining companies, pellet plant operators, and mining equipment OEMs. The demand-side sources included procurement leaders from integrated steel mills, EAF operators, merchant pig iron producers, trading desk managers from commodity houses, and logistics coordinators from bulk shipping companies. Mine production forecasts were verified, infrastructure expansion timelines were confirmed, and insights regarding grade specifications, contract pricing mechanisms, freight rate dynamics, and environmental compliance costs were obtained, all through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (28%), Europe (24%), Asia-Pacific (38%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through production volume mapping and price realization analysis. The methodology included:

Identification of 55+ key mining operations across Australia, Brazil, China, India, Russia, Ukraine, Canada, South Africa, Sweden, and Kazakhstan

Product mapping across hematite, magnetite, direct-shipping ores, concentrates, pellets, and lump/fines categories

Analysis of reported and modeled annual revenues specific to iron ore divisions of diversified miners and pure-play producers

Coverage of mining operations representing 75-80% of global seaborne trade in 2024

Extrapolation using bottom-up (mine output × realized price by grade) and top-down (company revenue validation) approaches to derive segment-specific valuations, incorporating Platts IODEX, Fastmarkets MB, and Argus Media price benchmarks

This methodology maintains the structure of your dermal fillers example while adapting all elements specifically to the iron ore mining industry, incorporating authentic government and industry sources identified through research.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.