Industrial Cyber Security Market Resumen
Tendencias clave del mercado y aspectos destacados
Tamaño del mercado y previsión
| CAGR (2025 - 2035) | 4.45% |
| CAGR (2025 - 2035) | 4.45% |
El mercado de ciberseguridad industrial está experimentando actualmente una fase transformadora, impulsada por la creciente dependencia de las tecnologías digitales en varios sectores. A medida que las industrias integran automatización avanzada y dispositivos IoT, las vulnerabilidades potenciales asociadas con las amenazas cibernéticas han aumentado. Las organizaciones ahora están priorizando la implementación de medidas de seguridad robustas para proteger su infraestructura crítica. Esta mayor conciencia sobre los riesgos cibernéticos está impulsando inversiones en soluciones de seguridad innovadoras, que buscan proteger datos sensibles y garantizar la continuidad operativa. Además, los marcos regulatorios están evolucionando, obligando a las empresas a adoptar estrategias de seguridad integrales que se alineen con los requisitos de cumplimiento. Además, el panorama del mercado se caracteriza por un creciente énfasis en la colaboración entre proveedores de tecnología y operadores industriales. Este enfoque de asociación fomenta el desarrollo de soluciones de seguridad personalizadas que abordan desafíos específicos de la industria. A medida que el panorama de amenazas continúa evolucionando, es probable que el mercado de ciberseguridad industrial sea testigo de avances adicionales en la detección de amenazas, la respuesta a incidentes y las capacidades de gestión de riesgos. En general, el mercado parece estar preparado para un crecimiento sostenido a medida que las organizaciones reconocen la necesidad de fortalecer sus defensas contra una gama cada vez más sofisticada de amenazas cibernéticas. Dentro de la industria de ciberseguridad más amplia, la ciberseguridad industrial representa un segmento crítico centrado en proteger la tecnología operativa. A diferencia de la industria de seguridad de TI tradicional, la ciberseguridad industrial se centra en proteger la tecnología operativa y los sistemas de control.
Las organizaciones están asignando más recursos a tecnologías de seguridad avanzadas para mitigar los riesgos asociados con las amenazas cibernéticas. Esta tendencia refleja un enfoque proactivo para salvaguardar la infraestructura crítica y los datos sensibles.
El panorama regulatorio en evolución está impulsando a las empresas a adoptar medidas de seguridad estrictas. El cumplimiento de los estándares de la industria se está convirtiendo en un factor clave para dar forma a las estrategias de seguridad, asegurando que las organizaciones cumplan con los requisitos legales y operativos.
La adopción de tecnologías de inteligencia artificial y aprendizaje automático está mejorando las capacidades de detección de amenazas y respuesta. Estas innovaciones permiten a las organizaciones analizar grandes cantidades de datos, identificando amenazas potenciales de manera más efectiva.
El Mercado de Ciberseguridad Industrial está significativamente influenciado por las crecientes presiones regulatorias impuestas a las organizaciones para mejorar su postura de ciberseguridad. Los gobiernos y los organismos reguladores están estableciendo directrices estrictas y requisitos de cumplimiento para salvaguardar la infraestructura crítica de las amenazas cibernéticas. Por ejemplo, regulaciones como el Marco de Ciberseguridad NIST y el GDPR de la UE obligan a las organizaciones a implementar medidas de seguridad integrales. A medida que las empresas se esfuerzan por cumplir con estos estándares regulatorios, se ven obligadas a invertir en soluciones avanzadas de ciberseguridad, impulsando así el crecimiento en el Mercado de Ciberseguridad Industrial. La necesidad de cumplimiento no solo garantiza la protección de información sensible, sino que también mitiga el riesgo de multas elevadas y daños a la reputación, enfatizando aún más la importancia de estrategias de ciberseguridad robustas.
Un análisis en profundidad del mercado de ciberseguridad revela un panorama dinámico impulsado por rápidos avances tecnológicos y la integración de entornos IT/OT, lo que lleva a las organizaciones a adoptar soluciones avanzadas de detección de amenazas y protección de puntos finales. Este análisis destaca cómo la demanda de servicios gestionados y capacidades impulsadas por IA está remodelando las estrategias competitivas y expandiendo la adopción de soluciones en sectores industriales globales.
El Mercado de Ciberseguridad Industrial está experimentando un aumento en la demanda debido a la creciente frecuencia y sofisticación de las amenazas cibernéticas. Las organizaciones de varios sectores están reconociendo los riesgos potenciales que representan los ciberataques, que pueden llevar a interrupciones operativas significativas y pérdidas financieras. En 2025, se estima que el cibercrimen podría costar a las empresas trillones de dólares anualmente, lo que lleva a las industrias a invertir fuertemente en medidas de ciberseguridad robustas. Esta mayor conciencia sobre las vulnerabilidades está impulsando la adopción de soluciones de seguridad avanzadas, ya que las empresas buscan proteger su infraestructura crítica y datos sensibles de actores maliciosos. Como resultado, el Mercado de Ciberseguridad Industrial está preparado para un crecimiento sustancial, con inversiones en tecnologías de seguridad que se espera que aumenten significativamente en los próximos años.
El Mercado de Ciberseguridad Industrial está siendo impulsado por rápidos avances tecnológicos que mejoran la efectividad de las soluciones de ciberseguridad. Las innovaciones en inteligencia artificial, aprendizaje automático y automatización están permitiendo a las organizaciones detectar y responder a amenazas de manera más eficiente. En 2025, se proyecta que el mercado de soluciones de ciberseguridad impulsadas por IA alcanzará cifras sustanciales, reflejando la creciente dependencia de la tecnología para combatir las amenazas cibernéticas. Estos avances permiten la monitorización en tiempo real y análisis de incidentes de seguridad, reduciendo significativamente los tiempos de respuesta y mejorando la postura de seguridad general. A medida que las industrias adoptan cada vez más estas tecnologías de vanguardia, es probable que el Mercado de Ciberseguridad Industrial experimente un crecimiento acelerado, impulsado por la demanda de medidas de seguridad más sofisticadas y proactivas.
La transformación digital en curso en diversas industrias es un motor clave del Mercado de Ciberseguridad Industrial. A medida que las organizaciones adoptan tecnologías digitales para mejorar la eficiencia operativa y el compromiso del cliente, se exponen inadvertidamente a nuevos riesgos de ciberseguridad. La integración de dispositivos IoT, computación en la nube y análisis de grandes datos ha creado un panorama de amenazas complejo que requiere medidas de ciberseguridad robustas. En 2025, se anticipa que el número de dispositivos conectados alcanzará miles de millones, amplificando aún más la necesidad de soluciones de seguridad integrales. En consecuencia, las organizaciones están priorizando inversiones en ciberseguridad para proteger sus activos digitales y mantener la continuidad del negocio, alimentando así el crecimiento en el Mercado de Ciberseguridad Industrial.
El Mercado de Ciberseguridad Industrial está presenciando un notable aumento en la conciencia sobre la importancia de la ciberseguridad entre las organizaciones. A medida que los incidentes cibernéticos de alto perfil acaparan los titulares, las empresas se están volviendo más conscientes de las posibles repercusiones de las medidas de seguridad inadecuadas. Esta creciente conciencia está llevando a las organizaciones a priorizar la ciberseguridad como un componente crítico de su estrategia operativa. En 2025, las encuestas indican que un porcentaje significativo de empresas planea aumentar sus presupuestos de ciberseguridad, reflejando un cambio en la mentalidad hacia la gestión proactiva de riesgos. Este enfoque intensificado en la ciberseguridad no solo impulsa inversiones en soluciones de seguridad avanzadas, sino que también fomenta una cultura de seguridad dentro de las organizaciones, contribuyendo en última instancia al crecimiento del Mercado de Ciberseguridad Industrial.
En la Investigación de Mercado de Ciberseguridad Industrial, la Seguridad de Red continúa manteniendo la mayor participación entre los segmentos de solución, impulsada por la creciente necesidad de defensas robustas contra amenazas basadas en la red. Este segmento subraya la necesidad de proteger las infraestructuras organizacionales, asegurando operaciones ininterrumpidas y manteniendo la integridad de los datos. La Seguridad de Punto Final, aunque más pequeña, es reconocida como el segmento de solución de más rápido crecimiento a medida que las empresas reconocen cada vez más la vulnerabilidad de los puntos finales en el paisaje cibernético. Con el aumento del trabajo remoto y la integración de dispositivos móviles, hay un cambio significativo hacia la protección de estos puntos críticos en el ecosistema de una organización.
Seguridad de Red: Dominante vs. Seguridad de Punto Final: Emergente
La Seguridad de Red es esencial para salvaguardar sistemas industriales vitales de ataques basados en internet, contribuyendo con una parte significativa a la estrategia general de ciberseguridad industrial. A medida que las organizaciones modernizan su infraestructura y dependen cada vez más de sistemas interconectados, la demanda de soluciones de red robustas ha aumentado. En contraste, la Seguridad de Punto Final está emergiendo rápidamente, abordando la necesidad urgente de asegurar dispositivos que acceden a redes corporativas. Con la proliferación de dispositivos IoT y el aumento de fuerzas laborales móviles, se están desarrollando soluciones de Seguridad de Punto Final para proteger estos puntos de entrada, ofreciendo capacidades avanzadas de detección y respuesta a amenazas. Esta evolución subraya el cambio de paradigma en ciberseguridad, equilibrando las defensas de red tradicionales con estrategias emergentes de protección de puntos finales.
En el Mercado de Ciberseguridad Industrial, el segmento de servicios muestra una diversa gama de ofertas, incluyendo Consultoría, Servicios Gestionados y Servicios de Implementación. Entre estos, los Servicios Gestionados tienen la mayor participación de mercado, lo que sugiere que las organizaciones prefieren cada vez más soluciones externalizadas para sus necesidades de ciberseguridad. Esta tendencia destaca una creciente dependencia de proveedores expertos para gestionar sus marcos de seguridad de manera efectiva. En el frente del crecimiento, los servicios de Consultoría están emergiendo como el segmento de más rápido crecimiento, impulsados por la necesidad de experiencia especializada para navegar en un paisaje de amenazas en constante evolución. A medida que las industrias enfrentan amenazas cibernéticas crecientes, las organizaciones están priorizando la consulta para identificar vulnerabilidades y desarrollar estrategias de seguridad personalizadas, elevando así rápidamente la demanda de servicios de consultoría.
Dentro del segmento de servicios del Mercado de Ciberseguridad Industrial, la Consultoría sigue siendo una fuerza dominante, caracterizada por su enfoque estratégico para mejorar las posturas de seguridad organizacional. Los servicios de Consultoría implican evaluaciones exhaustivas, gestión de riesgos y estrategias personalizadas que empoderan a las empresas para mitigar vulnerabilidades de manera efectiva. Por otro lado, los Servicios de Implementación están emergiendo rápidamente, centrándose en desplegar soluciones de seguridad dentro de las organizaciones. Si bien los Servicios de Implementación están ganando tracción debido a la necesidad de establecer medidas de ciberseguridad robustas, los servicios de Consultoría lideran el camino, guiando a las organizaciones a través de complejas normativas y planificación estratégica, asegurando que no solo estén preparadas para las amenazas actuales, sino también para los desafíos futuros.
Consultoría (Dominante) vs. Servicios de Implementación (Emergentes)
El segmento de modo de despliegue del Mercado de Ciberseguridad Industrial revela una fuerte preferencia por soluciones En las Instalaciones, que actualmente son el segmento más grande. Esto se debe principalmente a la creciente demanda de medidas de seguridad robustas y un mayor control sobre activos industriales sensibles. Las empresas que utilizan despliegues En las Instalaciones aprecian los riesgos reducidos asociados con las violaciones de datos que pueden ocurrir en entornos en la nube. En comparación, las soluciones Basadas en la Nube están ganando una tracción significativa a medida que las organizaciones buscan cada vez más medidas de seguridad ágiles y escalables que puedan adaptarse rápidamente a las amenazas cambiantes.
Modo de Despliegue: En las Instalaciones (Dominante) vs. Basado en la Nube (Emergente)
Los despliegues En las Instalaciones siguen siendo la opción dominante en el Mercado de Ciberseguridad Industrial, atribuible a su capacidad para proporcionar un mayor control sobre los protocolos de seguridad, cumplimiento con regulaciones estrictas y menor latencia en la integración de sistemas. Estas soluciones atienden a industrias con infraestructura crítica, donde la soberanía de datos y la resiliencia operativa son primordiales. Por el contrario, los despliegues Basados en la Nube representan una tendencia emergente caracterizada por flexibilidad, rentabilidad y facilidad de despliegue. Están atrayendo a organizaciones que buscan minimizar inversiones iniciales y aprovechar capacidades avanzadas de análisis de seguridad y aprendizaje automático en tiempo real. Esto hace que las soluciones Basadas en la Nube sean una opción atractiva para operaciones industriales más nuevas que buscan agilidad en su postura de ciberseguridad.
En el Mercado de Ciberseguridad Industrial, el segmento de usuario final muestra dinámicas distintas entre sus sectores clave: Manufactura, Energía y Servicios Públicos, y Transporte. La Manufactura emerge como el mayor usuario final, impulsada por su vasta red de sistemas automatizados y la creciente complejidad de los procesos de producción. Mientras tanto, Energía y Servicios Públicos ocupan una posición significativa pero se caracterizan por su rápido crecimiento en respuesta a la expansión de infraestructuras digitales y el auge de las redes inteligentes, que requieren medidas de ciberseguridad robustas para proteger activos críticos de amenazas cibernéticas. A medida que las industrias evolucionan, la necesidad de ciberseguridad industrial se vuelve primordial. Energía y Servicios Públicos están experimentando el crecimiento más rápido debido a la creciente adopción de dispositivos IoT y la integración de fuentes de energía renovable, convirtiéndolos en objetivos para ciberataques. La Manufactura, aunque dominante, también se está adaptando a estas tendencias al mejorar sus marcos de ciberseguridad, impulsada por el cumplimiento normativo y la necesidad crítica de proteger la tecnología operativa de amenazas emergentes. Esta dualidad de dominio y crecimiento muestra un paisaje transformador dentro del sector industrial que es crucial para que los interesados monitoreen de cerca.
Manufactura (Dominante) vs. Transporte (Emergente)
El sector de Manufactura es la fuerza dominante en el Mercado de Ciberseguridad Industrial, caracterizado por extensas inversiones en tecnología y una infraestructura operativa robusta que requiere medidas de ciberseguridad estrictas. A medida que los fabricantes automatizan cada vez más los procesos e incorporan IoT, el riesgo de amenazas cibernéticas aumenta. Por lo tanto, estas empresas están priorizando soluciones de ciberseguridad para proteger la propiedad intelectual y asegurar la continuidad operativa. Por otro lado, el sector de Transporte está emergiendo como un jugador significativo, impulsado por la digitalización y la integración de vehículos conectados. Con la proliferación de sistemas de transporte inteligentes, la ciberseguridad se ha vuelto primordial para proteger datos sensibles y garantizar servicios de transporte seguros. Mientras que la Manufactura se centra en salvaguardar las líneas de producción, el Transporte enfatiza la gestión de los riesgos asociados con el intercambio de datos y la comunicación en tiempo real, destacando diferentes prioridades estratégicas en sus enfoques hacia la ciberseguridad.
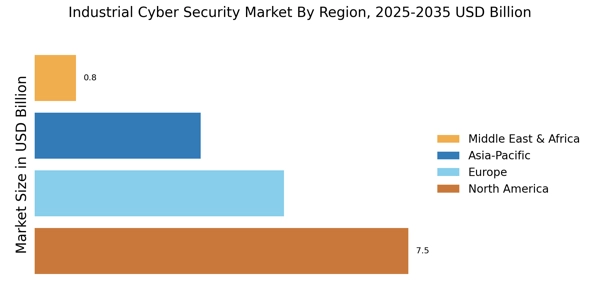
América del Norte es el mercado más grande para la ciberseguridad industrial, con aproximadamente el 45% de la participación global. El crecimiento de la región está impulsado por el aumento de las amenazas cibernéticas, regulaciones estrictas y una infraestructura tecnológica robusta. La demanda de soluciones de seguridad avanzadas se ve aún más impulsada por el auge del IoT y la Industria 4.0, lo que lleva a las organizaciones a invertir fuertemente en medidas de ciberseguridad para proteger la infraestructura crítica. Estados Unidos y Canadá son los países líderes en este mercado, con actores importantes como Honeywell, Rockwell Automation y Cisco Systems estableciendo una fuerte presencia. El panorama competitivo se caracteriza por una innovación continua y asociaciones estratégicas entre los actores clave. El enfoque en mejorar los protocolos de seguridad y el cumplimiento de las regulaciones asegura que América del Norte siga siendo la vanguardia de los avances en ciberseguridad industrial.
Europa es el segundo mercado más grande para la ciberseguridad industrial, representando alrededor del 30% de la participación global. El crecimiento de la región está impulsado por regulaciones estrictas como el GDPR y la Directiva NIS, que exigen medidas de ciberseguridad robustas en todas las industrias. La creciente frecuencia de ciberataques y la necesidad de cumplimiento están llevando a las organizaciones a invertir en soluciones de seguridad avanzadas, mejorando la demanda general del mercado. Los países líderes en esta región incluyen Alemania, Francia y el Reino Unido, donde empresas como Siemens y Schneider Electric son actores clave. El panorama competitivo está marcado por una mezcla de empresas establecidas y startups emergentes, todas esforzándose por innovar y cumplir con los requisitos regulatorios. La presencia de un sólido marco regulatorio fomenta una cultura de conciencia sobre ciberseguridad, solidificando aún más la posición de Europa en el mercado de ciberseguridad industrial.
Asia-Pacífico está experimentando un rápido crecimiento en el mercado de ciberseguridad industrial, con aproximadamente el 20% de la participación global. La expansión de la región está impulsada por la creciente digitalización, la adopción de manufactura inteligente y el aumento de las amenazas cibernéticas. Los gobiernos también están implementando políticas de apoyo para mejorar los marcos de ciberseguridad, lo que estimula aún más el crecimiento del mercado. Se espera que la demanda de soluciones de seguridad avanzadas aumente a medida que las industrias transiten hacia la automatización y la integración de IoT. Los países clave en esta región incluyen China, Japón e India, donde empresas como ABB y Fortinet están logrando avances significativos. El panorama competitivo está evolucionando, con ambos mercados de ciberseguridad industrial. El enfoque en la innovación y la colaboración entre las partes interesadas es crucial para abordar los desafíos únicos de ciberseguridad que enfrenta la región, posicionando a Asia-Pacífico como un mercado prometedor para soluciones de ciberseguridad industrial.
La región de Medio Oriente y África está emergiendo gradualmente en el mercado de ciberseguridad industrial, representando aproximadamente el 5% de la participación global. El crecimiento está impulsado por una creciente conciencia sobre las amenazas cibernéticas y la necesidad de medidas de seguridad robustas en varios sectores, incluyendo petróleo y gas, manufactura y servicios públicos. Los gobiernos están comenzando a implementar regulaciones y marcos para mejorar la ciberseguridad, lo que se espera que impulse la demanda del mercado en los próximos años. Los países líderes en esta región incluyen Sudáfrica, los EAU y Arabia Saudita, donde las inversiones en infraestructura de ciberseguridad están en aumento. El panorama competitivo se caracteriza por una mezcla de actores locales e internacionales, con un enfoque en desarrollar soluciones personalizadas para satisfacer las necesidades regionales. A medida que las organizaciones priorizan la ciberseguridad, Medio Oriente y África están preparados para un crecimiento significativo en el mercado de ciberseguridad industrial.
Los conocimientos regionales del mercado de ciberseguridad industrial indican una fuerte demanda en América del Norte y un rápido crecimiento en Asia-Pacífico, respaldados por una mayor conciencia sobre los riesgos de ciberseguridad y marcos regulatorios estrictos. Un análisis integral del mercado de ciberseguridad sugiere que la innovación continua en la seguridad de redes y puntos finales seguirá siendo esencial para mitigar amenazas a medida que las redes industriales se vuelvan cada vez más interconectadas.
El mercado de ciberseguridad industrial se caracteriza actualmente por un panorama competitivo dinámico, impulsado por la creciente necesidad de medidas de seguridad robustas en entornos industriales. Los actores clave como Honeywell (EE. UU.), Siemens (DE) y Rockwell Automation (EE. UU.) se están posicionando estratégicamente a través de la innovación y asociaciones para mejorar su presencia en el mercado. Honeywell (EE. UU.) se centra en integrar análisis avanzados y aprendizaje automático en sus soluciones de seguridad, mientras que Siemens (DE) enfatiza el desarrollo de marcos de ciberseguridad integrales adaptados para infraestructura crítica. Rockwell Automation (EE. UU.) está persiguiendo activamente colaboraciones con empresas tecnológicas para fortalecer su oferta de ciberseguridad, lo que indica una tendencia hacia estrategias cooperativas que mejoran las capacidades de seguridad en todo el sector. La estructura del mercado parece estar moderadamente fragmentada, con una mezcla de actores establecidos y nuevas empresas emergentes compitiendo por participación de mercado. Las tácticas comerciales clave incluyen la localización de la fabricación para reducir las vulnerabilidades de la cadena de suministro y la optimización de la eficiencia operativa a través de iniciativas de transformación digital. La influencia colectiva de estos actores principales da forma a un entorno competitivo donde la innovación y las asociaciones estratégicas son fundamentales, permitiendo a las empresas responder de manera efectiva a las amenazas cibernéticas en evolución. En agosto de 2025, Siemens (DE) anunció una asociación estratégica con un proveedor líder de servicios en la nube para mejorar sus soluciones de ciberseguridad para aplicaciones industriales. Esta colaboración tiene como objetivo aprovechar la tecnología en la nube para proporcionar capacidades de detección y respuesta a amenazas en tiempo real, fortaleciendo así la posición de Siemens en el mercado. La importancia estratégica de este movimiento radica en su potencial para ofrecer a los clientes soluciones de seguridad escalables y flexibles, abordando la creciente demanda de ciberseguridad basada en la nube en entornos industriales. En septiembre de 2025, Rockwell Automation (EE. UU.) lanzó un nuevo conjunto de servicios de ciberseguridad diseñados para proteger entornos de tecnología operativa. Esta iniciativa refleja un enfoque proactivo para abordar la creciente sofisticación de las amenazas cibernéticas que apuntan a sistemas industriales. Al expandir su oferta de servicios, Rockwell Automation (EE. UU.) no solo mejora su ventaja competitiva, sino que también demuestra un compromiso con la protección de la infraestructura crítica, que es esencial para mantener la continuidad operativa. En julio de 2025, Honeywell (EE. UU.) presentó una plataforma avanzada de ciberseguridad que integra inteligencia artificial y aprendizaje automático para predecir y mitigar amenazas potenciales. Esta solución innovadora significa un cambio hacia medidas de seguridad más inteligentes, permitiendo a las organizaciones mantenerse por delante de los adversarios cibernéticos. La importancia estratégica de este desarrollo radica en su capacidad para proporcionar a los clientes una postura de seguridad integral, reforzando así el liderazgo de Honeywell en el dominio de la ciberseguridad industrial. A partir de octubre de 2025, las tendencias competitivas actuales en el mercado de ciberseguridad industrial están cada vez más definidas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas están volviéndose más prevalentes, ya que las empresas reconocen la necesidad de esfuerzos colaborativos para combatir amenazas cibernéticas sofisticadas. De cara al futuro, es probable que la diferenciación competitiva evolucione de la competencia tradicional basada en precios a un enfoque en la innovación, el avance tecnológico y la fiabilidad de la cadena de suministro. Este cambio subraya la necesidad de que las empresas inviertan en soluciones de vanguardia que no solo mejoren la seguridad, sino que también se alineen con objetivos de sostenibilidad más amplios.
Se proyecta que el Mercado de Ciberseguridad Industrial crecerá a un CAGR del 4.45% de 2025 a 2035, impulsado por el aumento de amenazas cibernéticas, el cumplimiento normativo y los avances tecnológicos.
Para 2035, se espera que el mercado sea robusto, reflejando inversiones en seguridad aumentadas y soluciones tecnológicas avanzadas.
| TAMAÑO DEL MERCADO 2024 | 16.67 (mil millones de USD) |
| TAMAÑO DEL MERCADO 2025 | 17.41 (mil millones de USD) |
| TAMAÑO DEL MERCADO 2035 | 26.92 (mil millones de USD) |
| TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) | 4.45% (2025 - 2035) |
| COBERTURA DEL INFORME | Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias |
| AÑO BASE | 2024 |
| Período de Pronóstico del Mercado | 2025 - 2035 |
| Datos Históricos | 2019 - 2024 |
| Unidades de Pronóstico del Mercado | Mil millones de USD |
| Principales Empresas Perfiladas | Honeywell (EE. UU.), Siemens (DE), Schneider Electric (FR), Rockwell Automation (EE. UU.), Cisco Systems (EE. UU.), ABB (CH), McAfee (EE. UU.), Palo Alto Networks (EE. UU.), Fortinet (EE. UU.) |
| Segmentos Cubiertos | Solución, Servicio, Modo de Implementación, Usuario Final, Regional |
| Principales Oportunidades del Mercado | La integración de la inteligencia artificial en la detección de amenazas mejora la resiliencia en el mercado de ciberseguridad industrial. |
| Dinámicas Clave del Mercado | Las crecientes presiones regulatorias impulsan la demanda de soluciones avanzadas de ciberseguridad industrial en varios sectores. |
| Países Cubiertos | América del Norte, Europa, APAC, América del Sur, MEA |
Se proyecta que el Mercado de Ciberseguridad Industrial alcanzará una valoración de 26.92 mil millones de USD para 2035.
En 2024, el Mercado de Ciberseguridad Industrial tuvo una valoración de 16.67 mil millones de USD.
La CAGR esperada para el Mercado de Ciberseguridad Industrial durante el período de pronóstico 2025 - 2035 es del 4.45%.
Los actores clave en el Mercado de Ciberseguridad Industrial incluyen Honeywell, Siemens, Schneider Electric, Rockwell Automation, Cisco Systems, ABB, McAfee, Palo Alto Networks y Fortinet.
Los valores proyectados para la Seguridad de Red en el Mercado de Ciberseguridad Industrial oscilan entre 5.0 y 8.0 mil millones de USD.
Se proyecta que el segmento de Seguridad de Endpoint tendrá una valoración que oscila entre 4.0 y 6.5 mil millones de USD.
Se espera que los Servicios de Implementación crezcan, con valoraciones proyectadas que oscilan entre 8.67 y 14.42 mil millones de USD.
Los valores proyectados para la implementación basada en la nube en el Mercado de Ciberseguridad Industrial oscilan entre 8.33 y 13.46 mil millones de USD.
Se espera que los segmentos de Manufactura, Energía y Servicios Públicos, y Transporte impulsen el crecimiento, con valores proyectados de 6.0 a 9.5, 5.0 a 8.0 y 5.67 a 9.42 mil millones de USD, respectivamente.
Se proyecta que los Servicios Gestionados tendrán una valoración que oscila entre 5.0 y 8.0 mil millones de USD.
The secondary research process involved comprehensive analysis of regulatory frameworks, cybersecurity threat databases, industry standards documentation, and authoritative technology research publications. Key sources included the National Institute of Standards and Technology (NIST) Cybersecurity Framework, Cybersecurity and Infrastructure Security Agency (CISA) advisories, European Union Agency for Cybersecurity (ENISA) threat landscape reports, U.S. Department of Homeland Security (DHS) Industrial Control Systems advisories, International Electrotechnical Commission (IEC) 62443 standards, ISO/IEC 27001 and 27002 standards, North American Electric Reliability Corporation (NERC) Critical Infrastructure Protection (CIP) standards, EU Network and Information Security Directive (NIS2), Transportation Security Administration (TSA) security directives for pipeline and rail, MITRE ATT&CK for ICS framework, ICS-CERT vulnerability database, SANS Institute Industrial Control System Security reports, International Society of Automation (ISA) 99 standards, World Economic Forum Centre for Cybersecurity publications, and national cybersecurity strategy documents from key markets.
These sources were employed to gather regulatory compliance requirements, threat intelligence statistics, OT/ICS vulnerability data, adoption trends across critical infrastructure sectors, and competitive landscape analysis for network security solutions, endpoint protection platforms, application security, and data protection technologies.
Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised CEOs, Chief Technology Officers (CTOs), Chief Information Security Officers (CISOs), Vice Presidents of Engineering, Heads of OT Security, Product Directors, and regulatory compliance heads from industrial cybersecurity vendors, OT security specialists, industrial automation providers, and critical infrastructure security OEMs. Demand-side sources included procurement leads from manufacturing facilities, power generation utilities, oil and gas operators, water treatment facilities, transportation authorities, and smart grid operators, as well as CISOs, OT Security Managers, Plant Managers, SCADA Engineers, and IT Directors. The primary research validated market segmentation for network, endpoint, application, and data security solutions, confirmed the timelines for cloud versus on-premises deployment, and collected insights on compliance-driven procurement patterns, AI/ML integration in threat detection, and sector-specific pricing dynamics for managed security services.
Primary Respondent Breakdown:
By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)
By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)
Global market valuation was determined by conducting revenue mapping and deployment volume analysis in operational technology environments. The methodology comprised the following:
Identification of over 40 significant cybersecurity vendors and industrial automation providers in North America, Europe, Asia-Pacific, Latin America, and the Middle East
Network security (firewalls, IDS/IPS, VPN), endpoint security (EDR, antivirus, device control), application security (white-box testing, runtime protection), and data security (encryption, DLP, backup) are the categories across which the product is mapped.
Examination of annual revenues that are specific to industrial/OT cybersecurity portfolios, excluding traditional IT security revenues, as reported and modeled
Coverage of manufacturers and pure-play OT security vendors, which collectively account for 65-70% of the global market share in 2024
Derive segment-specific valuations for both on-premises and cloud-based deployment modes by extrapolating using bottom-up (deployment volume × ASP by industry vertical, including manufacturing, energy, utilities, and transportation) and top-down (vendor revenue validation against total addressable market) approaches.
Complete el formulario a continuación para recibir una muestra gratuita de este informe
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”