Induction Furnace Market

Informe de investigación del mercado de hornos de inducción Información por tipo (horno de inducción sin núcleo y horno de inducción de canal), por capacidad (hasta 1 tonelada, 1-100 toneladas y más de 100 toneladas), por industria de uso final (acero, aluminio, cobre y otros), y región - Crecimiento y pronóstico de la industria hasta 2035
ID: MRFR/Equip/6779-CR
111 Pages
Snehal Singh
Last Updated: August 24, 2026
Induction Furnace Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.32%
2024 Market Size$ 2,021.23 Million
2025 Market Size$ 2,128.8 Million
2035 Market Size$ 3,575.42 Million
Key Players
Inductotherm Group
ABP Induction Systems
EFDInduction
Ajax Tocco Magnethermic
Pohang Iron and Steel Company
Inductotherm Corp
Opportunities
  • Sustainability Initiatives in Induction Furnace Market
  • Technological Advancements in Induction Furnace Market
  • Market Expansion in Emerging Economies for Induction Furnace Market

Induction Furnace Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de hornos de inducción fue de 2021.23 millones de USD en 2024. Se proyecta que la industria de hornos de inducción crecerá de 2128.8 millones de USD en 2025 a 3575.42 millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 5.32% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El mercado de hornos de inducción está preparado para un crecimiento sustancial impulsado por avances tecnológicos e iniciativas de sostenibilidad.

  • América del Norte sigue siendo el mercado más grande para hornos de inducción, impulsado por actividades industriales robustas e innovación tecnológica.
  • Asia-Pacífico está emergiendo como la región de más rápido crecimiento, alimentada por el aumento de capacidades de fabricación y desarrollo de infraestructura.
  • Los hornos de arco eléctrico dominan el mercado, mientras que los hornos de inducción sin núcleo están experimentando un rápido crecimiento debido a su eficiencia y versatilidad.
  • Los principales impulsores del mercado incluyen avances tecnológicos y la creciente demanda de materiales ligeros, particularmente en el segmento de 1-100 toneladas.

Tamaño del mercado y previsión

Tamaño del mercado 2024 2021.23 (millones de USD)
Tamaño del mercado 2035 3575.42 (millones de USD)
CAGR (2025 - 2035) 5.32%

Principales jugadores

Inductotherm Group (EE. UU.), ABP Induction Systems (DE), EFDInduction (NO), Ajax Tocco Magnethermic (EE. UU.), Pohang Iron and Steel Company (KR), Inductotherm Corp (EE. UU.), Saarstahl AG (DE), HöganäsAB (SE), KME Group (IT)

Induction Furnace Market Treiber

Iniciativas de Sostenibilidad en el Mercado de Hornos de Inducción

Las iniciativas de sostenibilidad se están convirtiendo en un motor fundamental en el Mercado de Hornos de Inducción. A medida que las industrias enfrentan una presión creciente para reducir su huella de carbono, los hornos de inducción, conocidos por su eficiencia energética, están ganando terreno. La capacidad de los hornos de inducción para utilizar materiales reciclados de manera efectiva se alinea con el cambio global hacia prácticas de fabricación sostenibles. Estadísticas recientes indican que los hornos de inducción pueden lograr ahorros de energía de hasta el 30% en comparación con los métodos de fusión tradicionales. Esto no solo contribuye a reducir los costos operativos, sino que también apoya los objetivos ambientales. En consecuencia, los fabricantes están invirtiendo cada vez más en tecnología de hornos de inducción para cumplir con los objetivos de sostenibilidad, impulsando así el crecimiento en el Mercado de Hornos de Inducción. El énfasis en métodos de producción ecológicos probablemente dará forma a la dinámica futura del mercado.

Avances Tecnológicos en el Mercado de Hornos de Inducción

El Mercado de Hornos de Inducción está experimentando una transformación notable debido a los rápidos avances tecnológicos. Las innovaciones en la tecnología de calefacción por inducción, como el desarrollo de hornos de inducción de alta frecuencia, están mejorando la eficiencia y reduciendo el consumo de energía. Se proyecta que estos avances impulsarán el mercado, ya que los fabricantes buscan cada vez más optimizar los procesos de producción. Según datos recientes, la adopción de hornos de inducción avanzados ha llevado a una reducción en los costos operativos de aproximadamente el 20%. Además, la integración de la automatización y las tecnologías inteligentes probablemente mejorará la precisión en los procesos de fusión de metales, atrayendo así a más actores al Mercado de Hornos de Inducción. A medida que las industrias luchan por una mayor productividad y un menor impacto ambiental, se espera que la demanda de hornos de inducción tecnológicamente avanzados aumente significativamente.

Expansión del Mercado en Economías Emergentes para el Mercado de Hornos de Inducción

El Mercado de Hornos de Inducción está presenciando oportunidades de crecimiento sustanciales en economías emergentes. La rápida industrialización y urbanización en regiones como Asia-Pacífico y América Latina están impulsando la demanda de soluciones eficientes de procesamiento de metales. A medida que estas economías se desarrollan, la necesidad de tecnologías de fabricación avanzadas, incluidos los hornos de inducción, se vuelve más pronunciada. Los datos del mercado sugieren que la región de Asia-Pacífico por sí sola se espera que represente más del 40% de la participación total del mercado para 2026. Este crecimiento está impulsado por el aumento de las inversiones en infraestructura y en los sectores manufactureros, que probablemente adoptarán la tecnología de hornos de inducción por su eficiencia y rentabilidad. La expansión del Mercado de Hornos de Inducción en estas regiones presenta una oportunidad significativa para que los fabricantes accedan a nuevas bases de clientes.

Aumento de la Demanda de Materiales Livianos en el Mercado de Hornos de Inducción

El aumento de la demanda de materiales livianos en diversas industrias está influyendo en el Mercado de Hornos de Inducción. A medida que sectores como el automotriz y la aeronáutica priorizan la reducción de peso para mejorar la eficiencia del combustible, la necesidad de técnicas avanzadas de procesamiento de metales se vuelve crítica. Los hornos de inducción son particularmente adecuados para fundir y procesar aleaciones livianas, que se utilizan cada vez más en estas aplicaciones. El análisis del mercado indica que se proyecta que la demanda de materiales livianos crecerá a una tasa compuesta anual (CAGR) del 5% en los próximos cinco años. Esta tendencia probablemente impulsará la adopción de hornos de inducción, ya que los fabricantes buscan satisfacer los requisitos en evolución de sus clientes. El Mercado de Hornos de Inducción se beneficiará de este cambio, ya que se alinea con la tendencia más amplia de innovación en la ciencia de materiales.

Aumento de la Inversión en Investigación y Desarrollo en el Mercado de Hornos de Inducción

El aumento de la inversión en investigación y desarrollo (I+D) está surgiendo como un motor crucial para el Mercado de Hornos de Inducción. A medida que la competencia se intensifica, los fabricantes están asignando más recursos para innovar y mejorar el rendimiento de los hornos de inducción. Este enfoque en I+D probablemente conducirá al desarrollo de tecnologías de calefacción por inducción de próxima generación que ofrezcan una mejor eficiencia y versatilidad. Informes recientes indican que se espera que el gasto en I+D en el sector manufacturero aumente un 10% anualmente, reflejando un compromiso con el avance tecnológico. Tales inversiones no solo fomentan la innovación, sino que también permiten a las empresas responder de manera efectiva a las demandas cambiantes del mercado. Se anticipa que el énfasis en I+D dentro del Mercado de Hornos de Inducción dará lugar a nuevos productos que atiendan diversas aplicaciones industriales.
Perspectivas del segmento de mercado

Por Tipo: Hornos de Arco Eléctrico (Más Grande) vs. Horno de Inducción Sin Núcleo (De Más Rápido Crecimiento)

En el Mercado de Hornos de Inducción, Hornos de Arco Eléctrico tienen la mayor participación del mercado debido a su eficiencia en la producción de acero, particularmente en aplicaciones de reciclaje. Mientras tanto, los Hornos de Inducción Sin Núcleo, favorecidos por su flexibilidad y capacidad para fundir una variedad de metales, están experimentando un rápido crecimiento a medida que las industrias se trasladan hacia nuevos materiales y prácticas sostenibles. Este panorama competitivo revela una distribución significativa de participación entre estos tipos, impulsada por sus aplicaciones y avances tecnológicos. Las tendencias de crecimiento indican que los Hornos de Inducción Sin Núcleo están emergiendo como el segmento de más rápido crecimiento, impulsados por la creciente demanda de metal fundido de alta calidad en diversas industrias. El auge de los sectores aeroespacial, automotriz y energético está acelerando aún más este crecimiento, ya que los fabricantes buscan soluciones eficientes y ecológicas. Mientras tanto, los Hornos de Arco Eléctrico continúan expandiéndose a través de innovaciones que mejoran la eficiencia energética y reducen las emisiones, consolidando así su posición en el mercado.

Hornos de Arco Eléctrico (Dominante) vs. Horno de Inducción de Canal (Emergente)

Los Hornos de Arco Eléctrico son actualmente la fuerza dominante en el Mercado de Hornos de Inducción, reconocidos por su capacidad para producir acero y otros metales de manera eficiente a través de procesos de fusión a alta temperatura. Su uso extensivo en el reciclaje de chatarra subraya su liderazgo, ya que pueden manejar grandes cantidades con un mínimo de desperdicio. En contraste, los Hornos de Inducción de Canal están emergiendo como un nuevo contendiente en el mercado, diseñados para alta eficiencia y la capacidad de manejar grandes lotes de metal fundido. Estos hornos se benefician de diseños avanzados que optimizan el consumo de energía y la utilización de materiales, haciéndolos atractivos para la producción a menor escala. A medida que el mercado evoluciona, se espera que ambos segmentos aprovechen los avances tecnológicos para satisfacer las crecientes demandas de las industrias enfocadas en la sostenibilidad y la calidad.

Por Capacidad: 1-100 Toneladas (Más Grande) vs. Más de 100 Toneladas (De Más Rápido Crecimiento)

En el Mercado de Hornos de Inducción, el segmento de capacidad muestra una distribución diversa de participación de mercado entre los valores 'Hasta 1 Tonelada', '1-100 Toneladas' y 'Más de 100 Toneladas'. Notablemente, la categoría '1-100 Toneladas' representa la mayor participación, reflejando una sólida demanda en aplicaciones de procesamiento de metales a pequeña y mediana escala. La popularidad de este segmento se puede atribuir a su rendimiento equilibrado y eficiencia, acomodando diversas fundiciones y necesidades de fabricación. Mientras tanto, el segmento 'Más de 100 Toneladas' está emergiendo rápidamente, impulsado por operaciones industriales a gran escala y un aumento en las inversiones en automatización y técnicas de fabricación avanzadas, atrayendo a fabricantes más grandes y proyectos de alta capacidad.

Capacidad: 1-100 Toneladas (Dominante) vs. Más de 100 Toneladas (Emergente)

El segmento de capacidad '1-100 Toneladas' en el Mercado de Hornos de Inducción se destaca como la opción dominante entre los fabricantes debido a su versatilidad y eficiencia. Este rango satisface perfectamente a las pequeñas y medianas empresas, facilitando un alto grado de flexibilidad operativa. Es adecuado para diversas aplicaciones, incluidos los sectores de automóviles, construcción y procesamiento general de metales. Por otro lado, el segmento 'Más de 100 Toneladas' se posiciona como una potencia emergente, dirigido a industrias con vastas necesidades de producción. Este segmento está ganando tracción a medida que los fabricantes buscan mejorar la productividad a través de unidades más grandes capaces de manejar extensas tareas de fusión de metales. En consecuencia, su crecimiento está impulsado por avances en tecnología, permitiendo una mayor producción y reduciendo el consumo de energía a capacidades más altas.

Por Industria de Uso Final: Acero (Más Grande) vs. Aluminio (De Más Rápido Crecimiento)

En el Mercado de Hornos de Inducción, el segmento de acero tiene la mayor participación debido a su uso generalizado en las industrias de construcción y fabricación. La aplicación del acero en diversos sectores, incluidos el automotriz y la infraestructura, continúa impulsando su demanda. El segmento de aluminio, aunque más pequeño en comparación, está ganando terreno rápidamente, impulsado principalmente por su aplicación en estructuras ligeras y soluciones de embalaje. Este cambio hacia el aluminio en diversas aplicaciones de uso final muestra su sustancial potencial de crecimiento. Las tendencias de crecimiento en este segmento están influenciadas por el creciente enfoque en la eficiencia energética y la sostenibilidad en los procesos de fabricación. El acero sigue siendo la columna vertebral de las aplicaciones industriales, mientras que el aluminio se está volviendo cada vez más favorecido por sus propiedades ligeras y reciclables. Además, las estrictas regulaciones sobre emisiones están impulsando a las industrias a adoptar tecnologías más limpias, lo que a su vez está promoviendo el uso de hornos de inducción en estos sectores de uso final.

Acero (Dominante) vs. Aluminio (Emergente)

El segmento de acero es el jugador dominante en el Mercado de Hornos de Inducción, caracterizado por su extensa utilización en industrias pesadas como la construcción y la fabricación. Su capacidad para proporcionar alta resistencia y durabilidad lo hace indispensable en el desarrollo de infraestructuras. Por otro lado, el aluminio se clasifica como un segmento emergente, aprovechando su naturaleza ligera para satisfacer las necesidades industriales modernas, particularmente en los sectores de transporte y embalaje. La creciente demanda de vehículos eléctricos y soluciones de embalaje avanzado está fomentando un aumento en el uso de aluminio. Ambos segmentos exhiben características únicas; la posición de mercado bien establecida del acero contrasta con la creciente adopción del aluminio impulsada por la innovación y los objetivos de sostenibilidad, posicionándolos estratégicamente dentro de sus respectivas industrias.

Obtenga información más detallada sobre Induction Furnace Market

Perspectivas regionales

América del Norte: Líder en Innovación y Tecnología

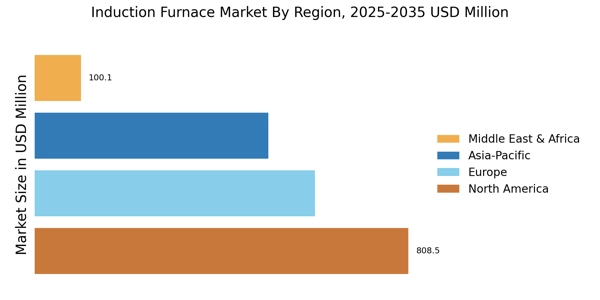
América del Norte está presenciando un crecimiento significativo en el mercado de hornos de inducción, impulsado por avances tecnológicos y una creciente demanda de soluciones energéticamente eficientes. La región posee aproximadamente el 40% de la cuota de mercado global, lo que la convierte en el mercado más grande. El apoyo regulatorio para manufactura sostenible impulsa aún más este crecimiento, ya que las industrias buscan reducir su huella de carbono y mejorar la eficiencia operativa. Estados Unidos y Canadá son los países líderes en esta región, con actores importantes como Inductotherm Group y Ajax Tocco Magnethermic dominando el panorama. El entorno competitivo se caracteriza por la innovación continua y asociaciones estratégicas entre los principales fabricantes. La presencia de instalaciones de investigación avanzadas y una fuerza laboral calificada también contribuyen a la sólida posición del mercado en la región.

Europa: Potencia Manufacturera

Europa está emergiendo como un jugador significativo en el mercado de hornos de inducción, impulsada por el robusto sector manufacturero de la región y estrictas regulaciones ambientales. La cuota de mercado en Europa es aproximadamente del 30%, lo que la convierte en la segunda región más grande a nivel mundial. El compromiso de la Unión Europea de reducir las emisiones de gases de efecto invernadero es un catalizador regulatorio clave, alentando a las industrias a adoptar tecnologías más limpias y soluciones energéticamente eficientes. Alemania, Italia y Suecia son los países líderes en este mercado, con empresas como ABP Induction Systems y Höganäs AB a la vanguardia. El panorama competitivo se caracteriza por la innovación y la colaboración entre los fabricantes, mientras se esfuerzan por satisfacer la creciente demanda de productos de acero y metal de alta calidad. La presencia de actores establecidos y un enfoque en la sostenibilidad mejoran aún más la dinámica del mercado en la región.

Asia-Pacífico: Potencial de Mercado Emergente

Asia-Pacífico se está convirtiendo rápidamente en un jugador clave en el mercado de hornos de inducción, impulsado por la industrialización y la urbanización en toda la región. La cuota de mercado en Asia-Pacífico es de alrededor del 25%, con países como China e India liderando la carga. La creciente demanda de productos de acero y metal, junto con las iniciativas gubernamentales para impulsar la manufactura, está propulsando el crecimiento del mercado. Los marcos regulatorios que promueven la eficiencia energética también son impulsores significativos en esta región. China es el mercado más grande, con empresas importantes como Pohang Iron and Steel Company liderando el sector. India sigue de cerca, con un número creciente de fabricantes ingresando al mercado. El panorama competitivo se caracteriza por una mezcla de actores locales e internacionales, todos compitiendo por cuota de mercado en este sector en auge. El enfoque en la innovación y la adopción de tecnología es crucial para mantener el crecimiento en la región.

Medio Oriente y África: Frontera Rica en Recursos

La región del Medio Oriente y África está presenciando un crecimiento gradual en el mercado de hornos de inducción, impulsado por el aumento de inversiones en infraestructura y manufactura. La cuota de mercado en esta región es aproximadamente del 5%, con países como Sudáfrica y los EAU liderando el camino. La demanda de soluciones energéticamente eficientes y la necesidad de modernización en los procesos de manufactura son impulsores clave del crecimiento, apoyados por iniciativas gubernamentales destinadas al desarrollo industrial. Sudáfrica es el mercado principal, con un enfoque en mejorar las capacidades de manufactura local. El panorama competitivo aún se está desarrollando, con una mezcla de actores locales e internacionales ingresando al mercado. La presencia de actores clave y las inversiones continuas en tecnología se espera que impulsen el crecimiento futuro en esta región, a medida que las industrias buscan mejorar la eficiencia y reducir costos.

Induction Furnace Market Regional Image

Jugadores clave y perspectivas competitivas

Con una fuerte presencia en diferentes verticales y geografías, el mercado de hornos de inducción es altamente competitivo y está dominado por proveedores establecidos y especializados. Muchos proveedores atienden este mercado y continuamente innovan sus soluciones para satisfacer las necesidades cambiantes de las empresas al adoptar tecnologías innovadoras e innovaciones para hacer que los filtros de lubricación rápida sean más efectivos. Estos proveedores tienen una sólida huella geográfica y un ecosistema de socios para atender a diversos segmentos de clientes. El mercado de hornos de inducción es altamente competitivo, con muchos proveedores que ofrecen productos y servicios similares. Los principales actores en el mercado incluyen Ajax TOCCO Magnethermic Corporation, Electrotherm Limited, ABP Induction System, Inductotherm Corporation, FOMET, Otto Junker, Tenova SPA, Pioneer Furnaces Pvt.Ltd, Saint-Gobain, Duca Manufacturing, ZZ Industrial (shanghai) Co., Ltd., Topcast Engineering, Wertli AG, HarbisonWalker International, Marx GmbH & Co. KG, entre otros. El mercado de hornos de inducción es un mercado consolidado debido al aumento de la competencia, adquisiciones, fusiones y otros desarrollos y decisiones estratégicas del mercado para mejorar la efectividad operativa.

Las empresas clave en el mercado Induction Furnace Market incluyen

Desarrollos de la industria

En septiembre de 2020, TOPCAST anunció el lanzamiento de un nuevo horno de fusión por inducción sin núcleo - TMF 200-R14. El nuevo horno se basa en la tecnología del horno de inclinación sin núcleo TMF-R. El horno puede fundir metales no ferrosos (cobre, aluminio), aleaciones (latón, bronce) y metales preciosos (oro, plata, platino).

En marzo de 2023, Tenova organizó su primera Cumbre de Tecnologías de Calefacción Sostenible y presentó oficialmente TenovaLAB, una instalación de pruebas innovadora para el desarrollo de sistemas de combustión. El evento contó con la asistencia de más de 100 participantes, reuniendo alrededor de 40 empresas de 14 países, incluidos Alemania, India y Japón, reforzando la posición de Tenova como líder global en soluciones ecológicas para la industria de metales.

En julio de 2020, OTTO JUNKER suministró un horno de empuje para lingotes de aluminio con una capacidad de 1,000 toneladas a EE. UU. El horno de gas está dimensionado para contener simultáneamente 32 lingotes que pesan hasta 32 toneladas cada uno, resultando en un peso de carga de más de 1,000 toneladas.

Perspectivas futuras

Induction Furnace Market Perspectivas futuras

Se proyecta que el mercado de hornos de inducción crecerá a una CAGR del 5.32% de 2025 a 2035, impulsado por avances tecnológicos, creciente demanda de soluciones energéticamente eficientes y aumento de aplicaciones industriales.

Para 2035, se espera que el mercado de hornos de inducción logre un crecimiento robusto, reflejando las necesidades industriales en evolución.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Hornos de Inducción

  • Hornos de Arco Eléctrico
  • Horno de Inducción Sin Núcleo
  • Horno de Inducción de Canal

Perspectiva de Capacidad del Mercado de Hornos de Inducción

  • Hasta 1 Tonelada
  • 1-100 Toneladas
  • Más de 100 Toneladas

Perspectiva de la Industria de Uso Final del Mercado de Hornos de Inducción

  • Acero
  • Aluminio
  • Cobre
  • Otros

Alcance del informe

TAMAÑO DEL MERCADO 2024 2021.23(USD Millones)
TAMAÑO DEL MERCADO 2025 2128.8(USD Millones)
TAMAÑO DEL MERCADO 2035 3575.42(USD Millones)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 5.32% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de Ingresos, Panorama Competitivo, Factores de Crecimiento y Tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado USD Millones
Principales Empresas Perfiladas Inductotherm Group (EE. UU.), ABP Induction Systems (DE), EFD Induction (NO), Ajax Tocco Magnethermic (EE. UU.), Pohang Iron and Steel Company (KR), Inductotherm Corp (EE. UU.), Saarstahl AG (DE), Höganäs AB (SE), KME Group (IT)
Segmentos Cubiertos Tipo, Capacidad, Industria de Uso Final
Principales Oportunidades del Mercado Integración de tecnologías avanzadas de automatización y eficiencia energética en el mercado de hornos de inducción.
Dinámicas Clave del Mercado Los avances tecnológicos y los cambios regulatorios impulsan la adopción de hornos de inducción en varios sectores de manufactura.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA
<

FAQs

¿Cuál es la valoración actual del mercado de hornos de inducción?

A partir de 2024, el mercado de hornos de inducción estaba valorado en aproximadamente 2021.23 millones de USD.

¿Cuál es la valoración de mercado proyectada para el mercado de hornos de inducción en 2035?

Se proyecta que el mercado de hornos de inducción alcanzará una valoración de aproximadamente 3575.42 millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de hornos de inducción durante el período de pronóstico?

La CAGR esperada para el mercado de hornos de inducción de 2025 a 2035 es del 5.32%.

¿Qué empresas se consideran actores clave en el mercado de hornos de inducción?

Los actores clave en el mercado de hornos de inducción incluyen Inductotherm Group, ABP Induction Systems y Ajax Tocco Magnethermic, entre otros.

¿Cuáles son los principales tipos de hornos de inducción en el mercado?

Los principales tipos de hornos de inducción incluyen hornos de arco eléctrico, hornos de inducción sin núcleo y hornos de inducción de canal.

¿Cuál fue el tamaño del mercado para hornos de inducción sin núcleo en 2024?

En 2024, el tamaño del mercado para hornos de inducción sin núcleo osciló entre 800.0 y 1400.0 millones de USD.

¿Cómo se desglosa el segmento de capacidad del mercado de hornos de inducción?
El segmento de capacidad incluye categorías como Hasta 1 tonelada, 1-100 toneladas y Más de 100 toneladas, con tamaños de mercado variables.
¿Cuál es la valoración de mercado para la industria de uso final del acero en 2024?
La valoración de mercado para la industria de uso final del acero en 2024 fue entre 1000.0 y 1800.0 millones de USD.
¿Cuál es el crecimiento proyectado para el segmento de hornos de inducción de canal para 2035?
Se espera que el segmento de hornos de inducción de canal crezca, con un tamaño de mercado proyectado entre 721.23 y 1275.42 millones de USD para 2035.
¿Qué industrias de uso final están impulsando la demanda de hornos de inducción?
Las industrias de uso final que impulsan la demanda incluyen acero, aluminio y cobre, siendo el acero el segmento más grande.
Autor
Author
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards, and authoritative industrial and energy organizations. Key sources included the US Department of Energy (DOE), International Energy Agency (IEA), US Environmental Protection Agency (EPA), Occupational Safety and Health Administration (OSHA), International Electrotechnical Commission (IEC), International Organization for Standardization (ISO), American Foundry Society (AFS), World Steel Association (worldsteel.org), International Aluminium Institute (IAI), International Copper Association (ICA), US Geological Survey (USGS), National Institute of Standards and Technology (NIST), European Commission – Directorate-General for Internal Market, Industry, Entrepreneurship and SMEs (GROW), China Ministry of Industry and Information Technology (MIIT), Japan Ministry of Economy, Trade and Industry (METI), India Ministry of Steel, Bureau of Indian Standards (BIS), Eurostat Industrial Production Database, UNIDO Industrial Statistics Database, and national foundry association reports from key markets. These sources were used to collect production statistics, energy consumption data, regulatory compliance requirements, technological trends, and market landscape analysis for coreless induction furnaces, channel induction furnaces, and capacity segments across steel, aluminum, copper, and other end-use industries.

Primary Research

In the primary research process, supply-side and demand-side stakeholders were interviewed to obtain qualitative and quantitative insights. Supply-side sources included CEOs, VPs of Engineering, heads of R&D, product development directors, and commercial directors from induction furnace manufacturers, component suppliers, and OEMs. Demand-side sources comprised plant managers, chief metallurgists, procurement heads from steel mills, aluminum smelters, copper foundries, and operations directors from metal processing facilities and industrial foundries. Primary research validated market segmentation, confirmed product development timelines, and gathered insights on technology adoption patterns, pricing strategies, energy efficiency requirements, and after-sales service dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and production capacity analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across coreless induction furnaces, channel induction furnaces, and capacity segments (Up To 1 Ton, 1-100 Ton, More Than 100 Ton)

Analysis of reported and modeled annual revenues specific to induction furnace portfolios

Coverage of manufacturers representing 70–75% of global market share in 2024

Extrapolation using bottom-up (installed base × replacement rate × ASP by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for steel, aluminum, copper, and other end-use industries

K2.6 Instant

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.