In Vitro Diagnostics Market Summary
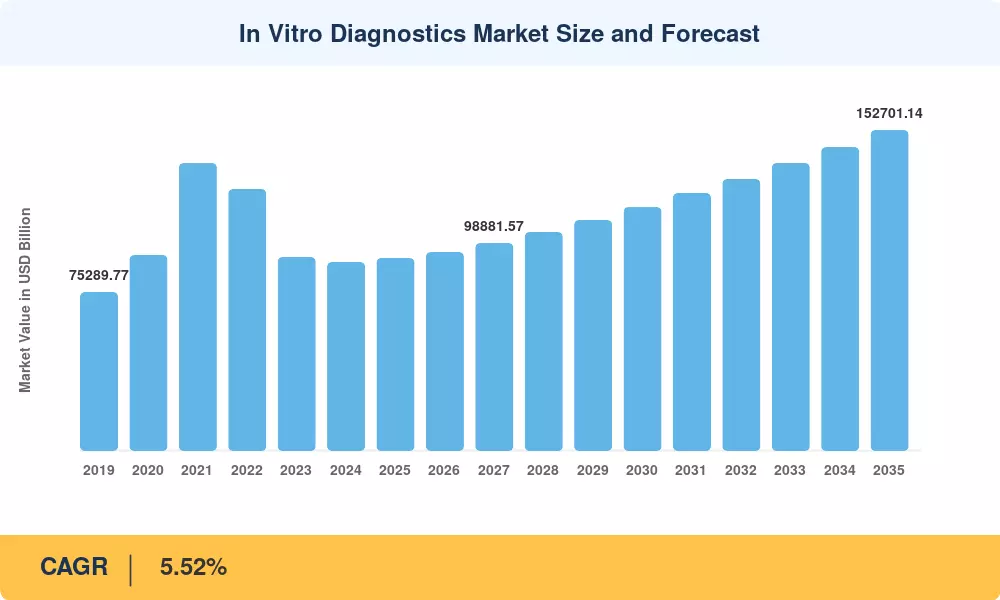
El mercado global de diagnósticos in vitro (IVD) fue valorado en 91.45 mil millones de USD en 2025, con el período de pronóstico comenzando en 94.35 mil millones de USD en 2026 y proyectándose que alcanzará los 152.70 mil millones de USD para 2035, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 5.52% durante 2026–2035. La expansión sostenida del mercado está respaldada por la creciente prevalencia de enfermedades crónicas y relacionadas con alergias en todo el mundo, con la Organización Mundial de la Salud estimando que las enfermedades no transmisibles representan aproximadamente el 74% de todas las muertes a nivel global, impulsando una demanda persistente de pruebas de diagnóstico y monitoreo [2]. Paralelamente, la creciente adopción de pruebas en el punto de atención (POCT) está descentralizando los flujos de trabajo de laboratorio y permitiendo resultados diagnósticos rápidos al lado del paciente, contribuyendo significativamente al crecimiento del volumen en sistemas de salud tanto desarrollados como emergentes [3]. La convergencia de estos impulsores estructurales de demanda en el mercado de diagnósticos in vitro (IVD), junto con un creciente énfasis en la detección temprana de enfermedades y estrategias de atención médica preventiva adoptadas por gobiernos y aseguradoras, está proporcionando una base estable de crecimiento a largo plazo para la industria de IVD.
El mercado global de diagnósticos in vitro (IVD) está experimentando una transición significativa de productos y tecnologías. Por categoría de producto, Reactivos y Kits representaron el segmento dominante en 2025, con 60.96 mil millones de USD y exhibiendo una robusta CAGR del 6.14%, reflejando el modelo de ingresos recurrentes de consumibles que subyace al rendimiento del laboratorio. Entre las plataformas tecnológicas, Diagnósticos Moleculares registró la trayectoria de crecimiento más rápida con una CAGR del 7.15%, mientras que Inmunoensayo/Inmunoquímica se mantuvo como el segmento tecnológico más grande con 26.14 mil millones de USD en 2025 [5]. El sub-segmento de Secuenciación de ADN y Secuenciación de Nueva Generación (NGS) dentro de los diagnósticos moleculares presentó la CAGR más alta a nivel de tipo con un 8.55%, señalando una adopción clínica acelerada para aplicaciones en oncología, enfermedades infecciosas y trastornos genéticos. Los recientes desarrollos clave refuerzan este impulso: DiaSorin obtuvo la autorización De Novo de la FDA para la primera prueba de diagnóstico automatizada del Virus Delta de la Hepatitis en enero de 2026, mientras que QIAGEN logró la certificación CE-IVDR completa para su cartera de pruebas sindrómicas en septiembre de 2025, subrayando la creciente utilidad clínica de las plataformas moleculares [6][7].
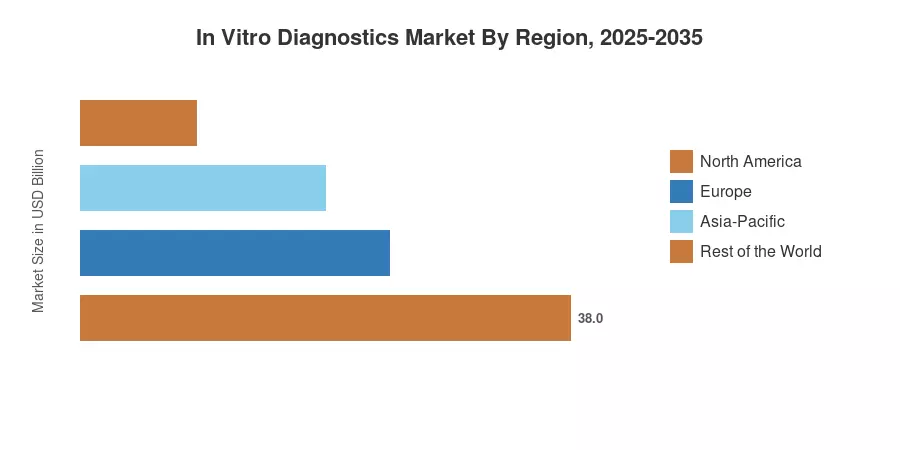
Desde una perspectiva regional del mercado de diagnósticos in vitro (IVD), el mercado de diagnósticos in vitro (IVD) de Europa ocupó la posición dominante en el mercado global de IVD, respaldado por su infraestructura de laboratorio establecida, cobertura de salud universal y el impulso regulatorio generado por el marco de la EU IVDR que está remodelando las dinámicas competitivas en todo el continente [8]. América del Norte fue identificada como la región de más rápido crecimiento, impulsada por una fuerte inversión en medicina de precisión, un panorama de reembolso favorable para diagnósticos novedosos y una robusta adopción de POCT en entornos de atención ambulatoria. Asia-Pacífico también emergió como una región de alto crecimiento con una CAGR del 6.95%, impulsada por la expansión del acceso a la atención médica en China, India y el Sudeste Asiático, programas de vigilancia de enfermedades respaldados por el gobierno y una creciente población de clase media que demanda cada vez más pruebas de salud preventiva [9]. Mirando hacia adelante, se espera que el mercado global de IVD se beneficie de la convergencia de la inteligencia artificial, diagnósticos digitales y tecnologías de pruebas moleculares, que juntas están listas para redefinir la velocidad, precisión y accesibilidad de la atención diagnóstica en todo el mundo.
Conclusiones Clave del Informe
| Dimensión del Segmento | Métrica Clave | Notas |
| Por Producto — Dominante | Reactivos y Kits: 60,962.87 Mn USD (2025) | Representa la mayoría de los ingresos del mercado debido a la demanda recurrente de consumibles |
| Por Producto — De Más Rápido Crecimiento | Reactivos y Kits: 6.14% CAGR | Impulsado por la expansión de menús de pruebas y base de analizadores instalados |
| Por Tipo — Dominante | Instrumentos Totalmente Automatizados: 14,235.83 Mn USD (2025) | Refleja la preferencia del laboratorio por sistemas de alto rendimiento y sin intervención |
| Por Tipo — De Más Rápido Crecimiento | Secuenciación de ADN y NGS: 8.55% CAGR | Impulsado por diagnósticos complementarios en oncología y cribado genético |
| Por Tecnología — Dominante | Inmunoensayo/Inmunoquímica: 26,141.10 Mn USD (2025) | Plataforma fundamental para pruebas de hormonas, cardíacas, enfermedades infecciosas y alergias |
| Por Tecnología — De Más Rápido Crecimiento | Diagnósticos Moleculares: 7.15% CAGR | Acelerado por la adopción de PCR, NGS y paneles de pruebas sindrómicas |
| Por Aplicación — De Más Rápido Crecimiento | Otros (incl. Enfermedades Infecciosas, Oncología): 5.86% CAGR | Crecimiento de aplicaciones amplio más allá de indicaciones de alergias y autoinmunes |
| Por Usuario Final — Dominante | Hospitales: 35,663.30 Mn USD (2025) | Mayor comprador institucional; la consolidación de laboratorios centrales impulsa el volumen |
| Por Usuario Final — De Más Rápido Crecimiento | Pruebas en el Punto de Atención: 7.18% CAGR | Expansión rápida en entornos de pruebas de emergencia, ambulatorias y en el hogar |
| Por Región — Dominante | Europa: 24,854.86 Mn USD (2025) | Liderazgo regulatorio a través de la EU IVDR y modelos de cobertura universal |
| Por Región — De Más Rápido Crecimiento | América del Norte: 4.66% CAGR | Inversión en medicina de precisión y adopción de POCT impulsando la expansión |
| Por Región — Mayor CAGR | Asia-Pacífico: 6.95% CAGR | Programas de diagnóstico respaldados por el gobierno y aumento del gasto en salud |
Tamaño del Mercado y Pronóstico (2019–2035)
La metodología de dimensionamiento del mercado de Market Research Future combina enfoques de arriba hacia abajo y de abajo hacia arriba, integrando divulgaciones de ingresos de empresas, análisis de segmentos de productos, epidemiología de prevalencia de enfermedades y curvas de adopción tecnológica en más de 25 países. Los valores históricos (2019–2024) se derivan de declaraciones financieras verificadas, datos de asociaciones comerciales y registros de gasto en salud del gobierno. El año base (2025) se ancla en los datos más recientes disponibles de un año completo, mientras que el período de pronóstico (2026–2035) emplea un modelo econométrico propietario que incorpora indicadores macroeconómicos, cronogramas de hitos regulatorios, evaluaciones de madurez de la cartera y planes de inversión en infraestructura de salud regional.