Human Capital Management Software Market (2026 – 2035)

Tamaño del mercado de software de gestión de capital humano, participación e informe de investigación por solución (gestión de nóminas, gestión de talentos, aprendizaje y desarrollo, planificación y análisis de la fuerza laboral, administración de beneficios), por implementación (local, nube), por tamaño de organización (grandes empresas, pequeñas y medianas empresas), por industria vertical (BFSI, TI y telecomunicaciones, fabricación, venta minorista y comercio electrónico, atención médica, gobierno y sector público) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria 2035.
ID: MRFR/ICT/0916-HCR 200 Pages Aarti Dhapte Last Updated: September 15, 2026
Human Capital Management Software Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.40%
2025 Market SizeUSD 45.10 billion
2035 Market SizeUSD 110.80 billion
Key Players
SAP SE
Oracle Corporation
Workday, Inc.
ADP, Inc.
Ceridian HCM
UKG
Opportunities
  • Embedded Financial Wellness and Earned-Wage Access
  • AI-Powered Internal Talent Marketplaces
  • Emerging-Market Leapfrog Deployments

Human Capital Management Software Market Resumen del mercado

El mercado de software de gestión de capital humano alcanzó un estimado de 45,10 mil millones de dólares en 2025 y se prevé que crezca de 49,34 mil millones de dólares en 2026 a 110,80 mil millones de dólares en 2035, registrando una tasa compuesta anual del 9,40% durante el período previsto. Dos catalizadores están acelerando esta trayectoria: las empresas se apresuran a incorporar copilotos de IA generativa en los flujos de trabajo de nómina y talento, y los gobiernos de todo el mundo digitalizan la administración tributaria y exigen informes de nómina en tiempo real. Estas fuerzas gemelas están convirtiendo los presupuestos discrecionales de tecnología de recursos humanos en inversiones obligatorias impulsadas por el cumplimiento..

Las arquitecturas monolíticas sobre las que se construyen las suites de recursos humanos locales heredadas están siendo reemplazadas por plataformas nativas de la nube que consolidan la nómina, los beneficios, la contratación, el aprendizaje y el análisis en una única capa de datos. espera gasto global en empresassoftwarese acercará a los 1,1 billones de dólares en 2025, y la tecnología de recursos humanos desempeñará un papel importante a medida que las organizaciones intenten reducir los tiempos de resolución del servicio de atención al cliente de días a minutos a través del autoservicio impulsado por IA.. El diferenciador de proveedores actualmente viene en forma de certificaciones ISO 27001 y SOC 2 Tipo II que abordan las preocupaciones de soberanía de los datos sin perder escalabilidad.


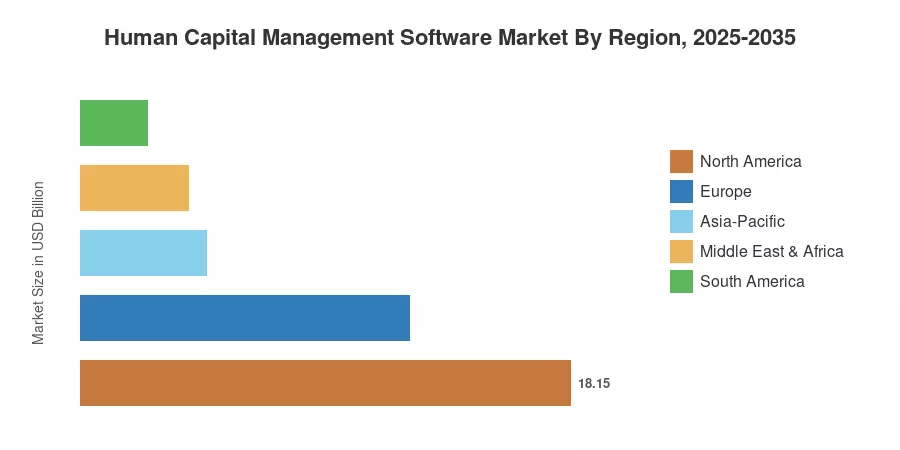
América del Norte representa más del 40,25 % del mercado de software de gestión del capital humano, respaldado por el uso maduro de la nube en toda la lista Fortune 500. Asia-Pacífico es el mercado de más rápido crecimiento con una CAGR del 10,37 % hasta 2035, con nuevas implementaciones impulsadas por el programa Digital India de la India y la ola SaaS empresarial de China. Europa es el segundo mercado más grande con alrededor del 27% de participación en este mercado. Las reglas de gobernanza de datos en la era del RGPD son una bendición para las soluciones integradas de HCM. Dado que los patrones de trabajo híbridos llegaron para quedarse, la pista de crecimiento del negocio se extenderá hasta bien entrada la próxima década.


Conclusiones clave del informe

• Por solución

  • La gestión de nóminas capturó aproximadamente el 47% de los ingresos del mercado de software de gestión de capital humano en 2025, lo que refleja la naturaleza de misión crítica del procesamiento de nóminas compatible en operaciones multinacionales.
  • El aprendizaje y el desarrollo es el segmento de soluciones de más rápido crecimiento, con una tasa compuesta anual del 10,50 % hasta 2035, a medida que las empresas invierten en programas de mejora y recapacitación.

• Por tamaño de organización


  • Las grandes empresas representaron aproximadamente 30.010 millones de dólares del mercado de software de gestión del capital humano en 2025, mientras que las pequeñas y medianas empresas avanzan a una tasa compuesta anual del 9,76%.

• Por geografía

  • América del Norte lideró el mercado de software de gestión del capital humano con una participación de ingresos del 40,25% en 2025.
  • Se prevé que Asia-Pacífico registre la CAGR regional más alta del 10,37% entre 2026 y 2035.
  • La vertical BFSI representó aproximadamente el 24,5% del gasto en 2025, mientras que la atención sanitaria es la vertical de más rápido crecimiento con una tasa compuesta anual del 11,80%.


Tamaño del mercado y pronóstico (2021-2035)

La técnica de dimensionamiento utilizada por Market Research Future (MRFR) incluye modelos de ingresos ascendentes basados ​​en divulgaciones financieras compartidas por los proveedores y validación frente a puntos de referencia de gasto en TI a partir de entrevistas primarias con más de 120 empresas.tecnología de recursos humanosusuarios en cinco regiones. Los datos históricos son ingresos reales de los proveedores, los valores previstos se basan en una CAGR calibrada, acorde con los índices macroeconómicos y las curvas de adopción de tecnología.
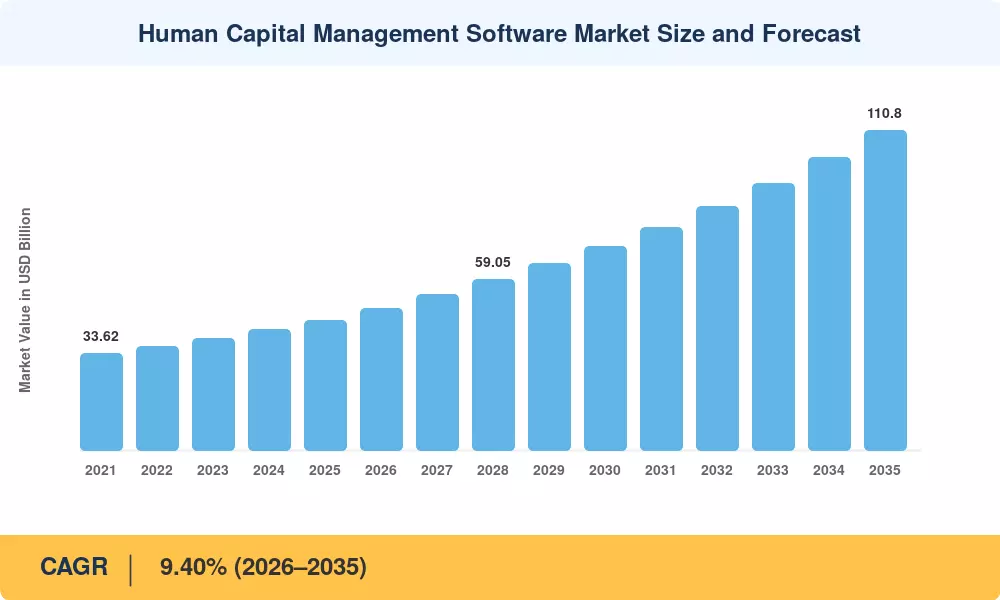
Human Capital Management Software Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Mandatos de cumplimiento de nómina en tiempo real +1,8% Global Corto plazo (≤2 años) [7]
Integración del copiloto de IA generativa +2,1% América del Norte, Europa Mediano plazo (2 a 4 años) [8]
Estrategias de TI empresariales que dan prioridad a la nube +1,5% Global Corto plazo (≤2 años)
Adopción de una arquitectura de talento basada en habilidades +1,2% América del Norte, Asia-Pacífico Mediano plazo (2 a 4 años) [10]
PYMETransformación DigitalSubvenciones +0,9% Asia-Pacífico, Sudamérica Largo plazo (≥4 años) [11]
Formalización de la Política de Trabajo Híbrido/Remoto +0,8% Europa, América del Norte Corto plazo (≤2 años)
Requisitos de informes de la fuerza laboral ESG +0,6% Europa, Asia-Pacífico Largo plazo (≥4 años) [13]


Mandatos de cumplimiento de nómina en tiempo real

Los gobiernos están comprimiendo los ciclos de presentación de informes de nómina de presentaciones mensuales o trimestrales a presentaciones a nivel de transacciones en tiempo real. El mandato de nómina Digital India de la India, el sistema eSocial de Brasil y la próxima directiva ViDA (IVA en la era digital) de la UE afectan colectivamente a más de 1.800 millones de trabajadores. Solo el programa Making Tax Digital del Reino Unido ha impulsado un aumento del 34 % en la adopción de software de nómina en la nube entre los empleadores del mercado medio desde 2023, creando un piso de demanda recurrente que aísla al mercado de software de gestión del capital humano de los recortes cíclicos del presupuesto de TI.[7].

Integración del copiloto de IA generativa

Los proveedores de software empresarial invirtieron más de 12 mil millones de dólares en I+D relacionada con la IA durante 2024, y la tecnología de recursos humanos captó una parte desproporcionada, ya que las interfaces de lenguaje natural para consultas de políticas, inscripción de beneficios y revisiones de desempeño reducen los volúmenes de la mesa de servicio de recursos humanos hasta en un 40 %.[8]. Joule de SAP,jornada laboralIlluminate de y los agentes de IA de Oracle han cambiado la dinámica competitiva: los compradores ahora evalúan a los proveedores principalmente según la madurez de la capacidad de IA en lugar de la amplitud del módulo.

Estrategias de TI empresariales que dan prioridad a la nube

' La encuesta de CIO de 2024 encontró que el 72 % de las empresas con más de 5000 empleados han adoptado políticas de adquisición que dan prioridad a la nube para todos los nuevos sistemas de recursos humanos, en comparación con el 51 % en 2021.. Este cambio estructural convierte los ingresos por licencias locales en suscripciones SaaS de mayor margen y acelera el movimiento del mercado de software de gestión del capital humano hacia modelos de precios basados ​​en el consumo.

Adopción de una arquitectura de talento basada en habilidades

El Foro Económico Mundial proyecta que el 44% de las habilidades básicas de los trabajadores se verán alteradas entre 2024 y 2030, lo que empujará a las organizaciones a reemplazar las jerarquías estáticas de descripción de puestos con ontologías dinámicas de habilidades.[10]. Las plataformas HCM que mapean las competencias de los empleados con respecto a los requisitos cambiantes de los roles en tiempo real están obteniendo precios superiores: informes de que los módulos de inteligencia de habilidades cobran entre un 18 y un 22 % de tarifas adicionales en relación con los contratos básicos de HCM.


Análisis de impacto de restricciones

Los porcentajes de restricción a continuación representan estimaciones direccionales de su arrastre sobre la tasa de crecimiento del mercado de software de gestión de capital humano. No se pueden restar directamente de la CAGR y sirven como guías cualitativas.

Restricción ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Soberanía de datos y conflictos de privacidad transfronterizos −1,4% Europa, Asia-Pacífico Mediano plazo (2 a 4 años) [14]
Complejidad de integración con sistemas ERP heredados −1,1% Global Corto plazo (≤2 años)
Costos de bloqueo y cambio de proveedor −0,8% América del Norte, Europa Largo plazo (≥4 años) [16]
Ciberseguridad y exposición al ransomware −0,7% Global Corto plazo (≤2 años) [17]
Escasez de talento en la consultoría de implementación de HCM −0,5% Asia-Pacífico, MEA Mediano plazo (2 a 4 años) [18]


Soberanía de datos y conflictos de privacidad transfronterizos

Los empleadores multinacionales enfrentan un complejo mosaico de mandatos de residencia de datos, incluido el GDPR de la UE, el PIPL de China y la Ley DPDP de la India. Estas leyes restringen el almacenamiento y procesamiento transfronterizo de registros confidenciales de empleados, lo que obliga a las organizaciones globales a alejarse de los modelos HCM centralizados de "instancia única". El requisito de mantener centros de datos locales o implementar arquitecturas de "fijación de regiones" aumenta significativamente la complejidad de las implementaciones globales de recursos humanos. En consecuencia, muchas empresas ahora enfrentan cronogramas de proyectos extendidos mientras realizan evaluaciones de impacto de cumplimiento y mapeo de datos localizados antes de migrar a sistemas de recursos humanos basados ​​en la nube.


Complejidad de integración con sistemas ERP heredados

La modernización de los sistemas de gestión del capital humano (HCM) suele complicarse por la presencia de entornos ERP heredados, como instancias más antiguas de SAP ECC u Oracle E-Business Suite, que a menudo carecen de API modernas y sólidas. Las empresas frecuentemente descubren que los costos "ocultos" de la integración (crear middleware personalizado, administrar la sincronización de datos y garantizar la seguridad de los datos que fluyen entre los sistemas heredados y en la nube) representan una porción significativa del costo total de propiedad. Las observaciones de la industria indican que el mantenimiento continuo y la deuda técnica asociada con estos conectores personalizados pueden consumir una parte sustancial de los presupuestos totales de integración, lo que a menudo actúa como una barrera para la rápida adopción de la plataforma.


Ciberseguridad y exposición al ransomware

Las bases de datos de recursos humanos contienen información personal confidencial y de alto valor, incluidos números de identificación gubernamentales, datos de nómina y registros médicos, lo que las convierte en objetivos principales para los ciberataques. Según el Informe sobre el costo de una violación de datos de IBM 2024, el costo promedio global de una violación de datos ha aumentado a 4,88 millones de dólares. Si bien esta cifra refleja el promedio global en todos los sectores, la alta concentración de PII (Información de identificación personal) en los sistemas de recursos humanos crea un perfil de riesgo más alto para estos módulos específicos. A medida que las organizaciones trasladan los datos a entornos de nube multiinquilino, los directores financieros reacios al riesgo están priorizando cada vez más la gestión avanzada de acceso a identidades (IAM) y la detección de amenazas impulsada por IA para mitigar los crecientes riesgos financieros y reputacionales asociados con posibles infracciones.


Human Capital Management Software Market Oportunidades

Bienestar financiero integrado y acceso al salario ganado

Las plataformas de nómina están evolucionando hacia centros de bienestar financiero que ofrecen acceso a salarios ganados, microahorros y productos de seguros directamente a través de la interfaz del empleador. Se prevé que el mercado de acceso a salarios ganados alcance los 9.500 millones de dólares en 2028, lo que ofrecerá a los proveedores de HCM un alto margen de adyacencia que profundiza el compromiso de los empleados y al mismo tiempo genera ingresos por intercambio y referencias.

Mercados internos de talentos impulsados ​​por IA

Las organizaciones están reemplazando la planificación de sucesión estática con mercados de talentos internos impulsados ​​por inteligencia artificial que vinculan a los empleados con proyectos, trabajos y tutorías en tiempo real. Unilever informó un aumento del 41 % en la movilidad interna después de implementar un sistema de este tipo en 2024, lo que indica una categoría de producto que los principales proveedores del mercado de software de gestión del capital humano están compitiendo por monetizar.

Despliegues de saltos en los mercados emergentes

Las economías del Sudeste Asiático y África están evitando por completo la infraestructura de recursos humanos heredada, implementando plataformas HCM en la nube que priorizan los dispositivos móviles y están adaptadas a fuerzas laborales con muchos trabajos y salarios en efectivo. El programa de digitalización de la seguridad social BPJS Ketenagakerjaan de Indonesia, que cubre a 55 millones de trabajadores, crea un punto de integración ordenado por el gobierno que los proveedores de HCM pueden aprovechar para establecer cabezas de playa en el mercado.

Divulgación de la fuerza laboral ESG y análisis de equidad salarial

La Directiva sobre informes de sostenibilidad corporativa de la UE y las reglas de divulgación de capital humano propuestas por la SEC exigen que las empresas informen sobre diversidad de la fuerza laboral, equidad salarial y métricas de rotación con precisión de grado de auditoría. Estas regulaciones transforman los paneles de análisis opcionales en necesidades de cumplimiento, generando ingresos por suscripción recurrentes para el mercado de software de gestión del capital humano.

Monetización de datos de plataforma como mercado

Los proveedores de HCM que cuentan con datos anónimos y agregados de remuneración y habilidades pueden ofrecer evaluaciones comparativas como servicio, vendiendo puntos de referencia salariales anonimizados, predicciones de deserción e inteligencia del mercado laboral a empleadores, reclutadores y formuladores de políticas. Workforce Now de ADP ya monetiza los conocimientos macroeconómicos derivados de la nómina a través de su Informe Nacional de Empleo.


Human Capital Management Software Market Perspectivas futuras

Operaciones autónomas de recursos humanos e IA agente

Para 2030, las principales plataformas de HCM pasarán de flujos de trabajo de recursos humanos asistidos por IA a flujos de trabajo autónomos de IA, donde los agentes de software manejan de forma independiente tareas rutinarias (adjudicación de beneficios, aprobaciones de licencias, presentaciones de cumplimiento) con la supervisión humana reservada para excepciones. estima que la IA agente podría automatizar entre el 60% y el 70% de las tareas administrativas de recursos humanos para 2032, comprimiendo la proporción de recursos humanos por empleado de 1:100 a 1:250 en las grandes empresas y remodelando fundamentalmente la propuesta de valor del mercado de software de gestión del capital humano desde una herramienta de eficiencia hasta una plataforma de inteligencia de decisiones.[8].

Consolidación de plataformas y auge de las superaplicaciones de recursos humanos

El mercado de software de gestión del capital humano está convergiendo hacia arquitecturas integradas de "súper aplicaciones" que combinan nómina, beneficios, aprendizaje, desempeño, bienestar y servicios financieros en una única capa de experiencia para los empleados. Workday, SAP y Oracle están adquiriendo proveedores de soluciones puntuales a un ritmo acelerado (23 adquisiciones de tecnología de recursos humanos superaron los 500 millones de dólares solo en 2024), lo que sugiere que el mercado se consolidará desde aproximadamente 150 proveedores significativos hasta 15-20 líderes de plataformas para 2035.[16].

Economía de habilidades y portabilidad de credenciales

El cambio de la contratación basada en títulos a la contratación basada en habilidades está creando una demanda de carteras de habilidades interoperables y credenciales digitales verificables. El marco de Credenciales Digitales Europass de la Comisión Europea y la iniciativa de Registros de Empleo y Aprendizaje del Departamento de Educación de EE. UU. tienen como objetivo crear registros de habilidades portátiles y verificados por blockchain. Las plataformas HCM que sirven como depósitos de credenciales y motores de comparación capturarán una nueva categoría de ingresos por suscripción.[10].

Métricas ESG de la fuerza laboral como obligación fiduciaria

Las divulgaciones ESG relacionadas con la fuerza laboral están pasando de ser informes voluntarios a obligaciones fiduciarias reguladas. Los estándares S1 y S2 de la Junta Internacional de Estándares de Sostenibilidad, adoptados por más de 20 jurisdicciones hasta 2025, requieren métricas de capital humano de nivel de auditoría (proporciones salariales de género, inversión en capacitación por empleado y tasas de rotación voluntaria) que solo las plataformas integradas de HCM pueden producir de manera confiable. Este arco regulatorio garantiza un crecimiento sostenido de la demanda para el mercado de software de gestión del capital humano hasta 2035 y más allá.[13].


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte 40,25% de participación en los ingresos (2025) Copilotos de IA, automatización del cumplimiento, consolidación de fusiones y adquisiciones
Europa 27,00% de participación en los ingresos (2025) Gobernanza de datos impulsada por el RGPD y directivas de transparencia salarial
Asia-Pacífico 10,37% CAGR (2026-2035) Digital India, expansión de SaaS en China, implementaciones móviles primero
Sudamerica USD 2.48 billion (2025) Mandatos eSocial, programas de formalización de PYMES
Medio Oriente y África 8,85% CAGR (2026-2035) Visión 2030 nacionalización de la fuerza laboral, digitalización del sector público
Total USD 45.10 billion (2025) —

El mercado de software de gestión del capital humano muestra distintos patrones de adopción regional determinados por la madurez de la regulación laboral, la preparación de la infraestructura de la nube y la composición de la fuerza laboral.


América del norte

País Métrica clave Controlador clave
Estados Unidos 78,5% de los ingresos regionales Adopción de IA empresarial, cumplimiento de ACA
Canadá 12,8% de los ingresos regionales Mandatos de nómina bilingüe, modernización del sector público
México 8,7% de los ingresos regionales Reforma digital del IMSS y expansión de la fuerza laboral nearshoring


El dominio de América del Norte en el mercado de software de gestión del capital humano se debe a una profunda madurez de la nube y a un entorno regulatorio que incentiva el cumplimiento automatizado. Solo los requisitos de presentación de informes de la Ley de Atención Médica Asequible de EE. UU. generan un gasto anual estimado en 2.300 millones de dólares en software de cumplimiento de HCM. Al mismo tiempo, la fragmentación del código laboral multiprovincial de Canadá empuja a los empleadores hacia plataformas unificadas.[4].

Europa

País Métrica clave Controlador clave
Alemania 23,4% de los ingresos regionales Digitalización de la fuerza laboral de la Industria 4.0
Reino Unido 20,7% de los ingresos regionales Making Tax Digital, seguimiento laboral post-Brexit
Francia 15,8% de los ingresos regionales Mandato de informes de nómina en tiempo real de DSN
Italia USD 1.46 billion (2025) Transformación digital del INPS
España 8,21% CAGR (2026-2035) Subvenciones a la digitalización de pymes
Países nórdicos USD 1.22 billion (2025) Marcos avanzados de gobierno digital
Rusia 3,1% de los ingresos regionales Políticas de sustitución de importaciones
Resto de Europa 8,53% CAGR (2026-2035) Cumplimiento de la Directiva de Transparencia Salarial de la UE


El crecimiento del mercado europeo de software de gestión del capital humano está anclado en la Directiva de Transparencia Salarial de la UE, vigente a partir de 2026, que exige que las empresas con más de 100 empleados revelen las brechas salariales de género y los planes de remediación. Este mandato no se puede cumplir sin análisis HCM integrados. El programa Making Tax Digital del Reino Unido ha sido un referente en la adopción del cumplimiento de las nóminas en tiempo real en todo el continente.[7].

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 31,2% de los ingresos regionales Adopción de SaaS empresarial, digitalización de la legislación laboral
India 11,48% CAGR (2026-2035) Digital India, mandatos de nómina de UAN
Japón USD 2.08 billion (2025) Envejecimiento de la fuerza laboral, cumplimiento de la reforma laboral
Corea del Sur 10,15% CAGR (2026-2035) Tecnología de aplicación de la semana laboral de 52 horas
ASEAN 18,5% de los ingresos regionales HCM móvil primero, formalización de la economía gig
Resto de Asia-Pacífico 9,62% CAGR (2026-2035) Programas de digitalización gubernamental


Asia-Pacífico representa la oportunidad de más rápido crecimiento en el mercado de software de gestión del capital humano. El sistema de Número de Cuenta Unificado de la India, que vincula a 290 millones de trabajadores del sector formal con registros de nómina digitales, ha creado una columna vertebral de cumplimiento sobre la que los proveedores de HCM están incorporando soluciones comerciales. El mercado SaaS empresarial de China se expandió un 28 % en 2024, y los módulos de recursos humanos constituyen la segunda categoría más grande después de CRM.[11].

Sudamerica

País Métrica clave Controlador clave
Brasil 62,4% de los ingresos regionales Informes laborales eSocial en tiempo real
Argentina 9,31% CAGR (2026-2035) Incentivos a la formalización laboral
Resto de Sudamérica USD 0.47 billion (2025) Programas de adopción de la nube para PYMES


La plataforma eSocial de Brasil, que exige la presentación en tiempo real de datos de nómina, impuestos y salud ocupacional para más de 50 millones de trabajadores, ha sido el mayor impulsor de la demanda en América del Sur. Los empleadores enfrentan sanciones diarias por incumplimiento, lo que hace que la integración automatizada de HCM sea un imperativo para evitar costos en lugar de una compra discrecional.[7].

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 33,8% de los ingresos regionales Visión 2030 Cuotas de saudización
Emiratos Árabes Unidos 28,1% de los ingresos regionales Contratos laborales digitales MOHRE
Sudáfrica 8,42% CAGR (2026-2035) Cumplimiento de la fuerza laboral de BBBEE
Egipto 9,04% CAGR (2026-2035) Digitalización de los recursos humanos del sector público
Resto de MEA USD 0.35 billion (2025) Adopción de la nube en etapa temprana


Los mandatos de saudización de Arabia Saudita, que exigen que los empleadores del sector privado cumplan con las crecientes cuotas nacionales de fuerza laboral rastreadas a través del sistema Nitaqat, han hecho que las plataformas HCM sean esenciales para el monitoreo del cumplimiento y la presentación de informes en tiempo real al Ministerio de Trabajo. El sistema obligatorio de contrato laboral digital de los EAU, lanzado en 2023, ha acelerado de manera similar la adopción de plataformas en todo el Consejo de Cooperación del Golfo.[11].


Human Capital Management Software Market By Region, 2025-2035

Human Capital Management Software Market Segmentación de mercado

Por solución

Segmento Métrica clave Impulsor de la demanda primaria
Gestión de nómina 47,28% de participación en los ingresos (2025) Automatización del cumplimiento en varios países
Gestión del Talento USD 9.92 billion (2025) Contratación por competencias y movilidad interna
Aprendizaje y desarrollo 10,50% CAGR (2026-2035) Mandatos de recapacitación continua
Planificación y análisis de la fuerza laboral USD 4.06 billion (2025) Optimización de personal y modelado de escenarios.
Administración de beneficios 8,74% CAGR (2026-2035) Plataformas personalizadas de recompensas totales


La gestión de nóminas sigue siendo el ancla del mercado de software de gestión del capital humano porque los errores en las nóminas conllevan consecuencias financieras y legales inmediatas: el IRS impone más de 7 mil millones de dólares en multas anuales por impuestos sobre la nómina sólo en los Estados Unidos. Los motores de nómina multinacionales que manejan códigos tributarios, conversiones de moneda y declaraciones legales de más de 100 países desde una sola plataforma se han convertido en el principal disparador de compras para las empresas multinacionales que se expanden a los mercados emergentes.

El aprendizaje y el desarrollo están ganando impulso como el segmento de soluciones de más rápido crecimiento. La iniciativa "Revolución de la recapacitación" del Foro Económico Mundial, dirigida a mil millones de personas para 2030, ha impulsado a las empresas a incorporar el aprendizaje continuo en el flujo de trabajo en lugar de tratarlo como un evento de capacitación anual. Los proveedores que ofrecen rutas de aprendizaje seleccionadas por IA vinculadas a ofertas de trabajo internas obtienen primas de precio del 15 al 20 % sobre los proveedores de LMS independientes.[10].

Por implementación

Segmento Métrica clave Impulsor de la demanda primaria
Local 59,72% de participación en los ingresos (2025) Industrias reguladas con mandatos de residencia de datos
Nube 9,84% CAGR (2026-2035) Migración SaaS, menor TCO, actualizaciones automáticas


Las implementaciones locales todavía dominan el mercado de software de gestión de capital humano en términos de ingresos, concentradas entre contratistas de defensa, agencias gubernamentales e instituciones financieras sujetas a estrictas regulaciones de residencia de datos. La adopción de la nube está creciendo más rápido, impulsada por las ventajas del costo total de propiedad: se estima que las implementaciones de HCM en la nube reducen los costos operativos de TI a cinco años entre un 30% y un 40% en comparación con sus equivalentes locales..

Por tamaño de organización

Segmento Métrica clave Impulsor de la demanda primaria
Grandes Empresas USD 30.01 billion (2025) Complejidad de la fuerza laboral global, escala de cumplimiento
Pequeñas y Medianas Empresas 9,76% CAGR (2026-2035) Plataformas SaaS asequibles, subsidios gubernamentales


Las grandes empresas dominan el gasto porque gestionan operaciones de talentos y nóminas de múltiples entidades, múltiples divisas y múltiples regulaciones que requieren plataformas de nivel empresarial. Las pequeñas y medianas empresas representan el nivel de clientes de más rápido crecimiento en el mercado de software de gestión del capital humano, acelerado por modelos de precios asequibles por empleado por mes y subsidios gubernamentales para la digitalización: el programa de Crédito Digital para MIPYMES de la India y el Programa Europa Digital de la UE canalizan colectivamente más de 3 mil millones de dólares hacia la adopción de tecnología por parte de las PYME.[11].

Por vertical de la industria

Segmento Métrica clave Impulsor de la demanda primaria
BFSI 24,53% de participación en los ingresos (2025) Intensidad de cumplimiento normativo, programación de turnos
TI y telecomunicaciones USD 7.89 billion (2025) Gestión de alta deserción, seguimiento de habilidades
Fabricación 9,18% CAGR (2026-2035) Programación de personal de primera línea, cumplimiento de seguridad
Venta minorista y comercio electrónico USD 4.51 billion (2025) Escalamiento de la fuerza laboral estacional, integración de trabajos
Cuidado de la salud 11,80% CAGR (2026-2035) Credenciales, gestión de turnos y análisis de agotamiento
Gobierno y sector público USD 3.61 billion (2025) Mandatos de gobierno digital, integración de pensiones


BFSI lidera el mercado de software de gestión de capital humano por vertical porque los bancos y las aseguradoras operan bajo los regímenes regulatorios más estrictos: la evaluación de la fuerza laboral contra el lavado de dinero, el cumplimiento de las licencias FINRA y los informes de riesgo operativo de Basilea IV requieren datos integrados de HCM. La atención médica es la vertical de más rápido crecimiento, impulsada por las crisis de personal posteriores a la pandemia que han llevado a los hospitales a invertir en programación impulsada por inteligencia artificial, verificación de credenciales y análisis de predicción del agotamiento.[18].


Evaluación comparativa competitiva

El mercado de software de gestión del capital humano tiene un nivel medio de concentración de mercado, y los cinco principales proveedores poseen aproximadamente entre el 45% y el 52% de los ingresos globales. El índice Herfindahl-Hirschman está en el rango de 800-1200, lo que sugiere un mercado moderadamente competitivo con ventajas de escala y competidores de nicho viables. La competencia se basa en la amplitud de la integración del ecosistema, la cobertura de nóminas en varios países y la profundidad de la competencia en IA.[16].

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
SAP SE ~12–15% SuccessFactors HXM Suite, Joule AI El ERP-HCM integrado tiene mayor presencia en las medianas y grandes empresas europeas
Corporación Oráculo ~10–13% Oracle Fusion Cloud HCM, agentes de IA Pila ERP completa en la nube con análisis profundos; inversión agresiva en IA
Día laboral, Inc. ~9–12% Workday HCM, ilumine la IA Líder nativo de la nube; fuerte en la empresa norteamericana
ADP, Inc. ~8–11% Workforce Now, HCM de próxima generación Líder del mercado centrado en la nómina; escala de nómina multinacional incomparable
Ceridian HCM (Fuerza diurna) ~5–7% Plataforma de fuerza diurna Arquitectura de aplicación única; fuerte en el mercado medio
UKG (Grupo Ultimate Kronos) ~4–6% UKG Pro, listo para UKG Patrimonio de gestión de la fuerza laboral; fuerte en industrias de primera línea
Software de pago ~3–5% Plataforma única Paycom Enfoque en la automatización del autoservicio: alta satisfacción del cliente
Locidad de pago ~2–4% Plataforma Paylocity HCM Especialista en el mercado medio con UX moderno y características comunitarias.
Piedra angular bajo demanda ~2-3% Suite de talentos de piedra angular Especialista en aprendizaje y gestión del talento; Pionero de SaaS
Corporación IBM ~2-3% IBM Talent y Watson orquestan Enfoque basado en la IA; Fortalezas en habilidades, inteligencia y análisis.


Noticias y desarrollos recientes

  • SAVIA(Noviembre de 2024): Se lanzó el copiloto generativo de IA de Joule en toda la suite SuccessFactors HXM, lo que permite consultas de políticas en lenguaje natural y generación automatizada de documentos de cumplimiento en más de 100 países.[8].
  • Workday (septiembre de 2024): se presenta Workday Illuminate, una capa de plataforma impulsada por IA que integra el aprendizaje automático en la contratación, la evaluación comparativa de compensaciones y el análisis del sentimiento de los empleados, lo que representa una inversión acumulada de mil millones de dólares en I+D en IA.[8].
  • Oráculo(Junio ​​de 2024): Agentes de IA lanzados para Oracle Fusion Cloud HCM, que automatizan los procesos de un extremo a otro, incluida la selección de candidatos, la ejecución de la lista de verificación de incorporación y la inscripción de beneficios, lo que reduce los tiempos del ciclo de los procesos de recursos humanos hasta en un 50 %.[6].
  • Ceridian (enero de 2024): cambió su nombre a Dayforce, Inc. y amplió su motor de nómina global para cubrir más de 200 países y territorios, lo que indica una intención estratégica de desafiar a ADP y SAP en el segmento de nómina multinacional.[16].
  • Comisión Europea (octubre de 2023): adoptó el cronograma de implementación de la Directiva de Transparencia Salarial de la UE, que exige a los estados miembros transponer las reglas antes de junio de 2026, lo que aumenta directamente la demanda de módulos de análisis de equidad salarial de HCM.[13].

Human Capital Management Software Market Alcance del informe

Parámetro Detalle
Alcance del mercado Mercado global de software de gestión de capital humano que cubre soluciones, modos de implementación, tamaños de organización, verticales de la industria y cinco regiones geográficas.
Período de estudio 2021-2035
CAGR 9,40% (2026-2035)
Tamaño del mercado (2025) USD 45.10 billion
Tamaño del mercado (2035) USD 110.80 billion
Segmentos de más rápido crecimiento Aprendizaje y desarrollo (por solución); Nube (por implementación); Atención sanitaria (por vertical); Asia-Pacífico (por geografía)
Empresas perfiladas SAP, Oracle, Workday, ADP, Ceridian (Dayforce), UKG, Paycom, Paylocity, Cornerstone OnDemand, IBM
Moneda de valoración USD billion


Preguntas frecuentes

How do buyers evaluate multi-country payroll engine coverage when selecting an HCM platform?
Buyers should verify statutory payroll coverage for every country where they employ staff, prioritizing native in-country engines over third-party payroll aggregators. Native engines deliver faster regulatory updates and fewer compliance gaps [7].
What contract structures minimize vendor lock-in risk in long-term HCM agreements?
Negotiate data-portability clauses guaranteeing full employee data export in standard formats (CSV, JSON) within 90 days of contract termination. Annual opt-out windows and modular pricing reduce switching barriers [16].
How does the Human Capital Management Software Market address the unique scheduling needs of frontline deskless workers?
Leading platforms now embed AI-driven shift scheduling that accounts for labor-law constraints, fatigue rules, and employee preferences simultaneously. Mobile-first interfaces ensure deskless workers access schedules without desktop dependency .
What role do payroll-derived macroeconomic datasets play in HCM vendor revenue diversification?
Vendors like ADP monetize anonymized, aggregated payroll data as economic indicators sold to financial institutions and government agencies. This data-as-a-service revenue stream typically carries 80%+ gross margins [4].
How should enterprises approach the build-versus-buy decision for AI copilots within their Human Capital Management Software Market platforms?
Most enterprises should buy embedded AI from their HCM vendor rather than build custom models, because HR-specific training data is scarce and compliance risks from hallucinated outputs are high [8].
What cybersecurity certifications should procurement teams require from Human Capital Management Software Market vendors?
Require SOC 2 Type II and ISO 27001 at a minimum. For healthcare or government contracts, add HITRUST CSF and FedRAMP authorization, respectively [17].
How are consumption-based pricing models reshaping the Human Capital Management Software Market's competitive dynamics?
Per-employee-per-month pricing allows SMEs to adopt enterprise-grade platforms without large upfront license fees. This model shifts vendor competition toward retention metrics and customer success investment .    
Autor
Autor Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of enterprise technology databases, peer-reviewed journals, IT industry publications, and authoritative economic organizations. Key sources included the U.S. Bureau of Labor Statistics (BLS), International Labour Organization (ILO), Organisation for Economic Co-operation and Development (OECD) Employment Statistics, U.S. Census Bureau Business Dynamics Statistics, European Commission Digital Economy and Society Index (DESI), National Institute of Standards and Technology (NIST) Cloud Computing Standards, U.S. General Services Administration (GSA) Federal Cloud Computing Strategy, Society for Human Resource Management (SHRM) Research Reports, World Economic Forum (WEF) Future of Jobs Report, International Data Corporation (MRFR) Enterprise Applications Trackers, MRFR Hype Cycles for Human Capital Management Technology, IEEE Xplore Digital Library for AI/ML in HR Tech, and government digital transformation reports from key markets.

Enterprise adoption statistics, technology deployment data, workforce analytics trends, regulatory compliance requirements (GDPR, CCPA, SOX, EEOC), and competitive landscape analysis for cloud-based, on-premises, and hybrid HCM solutions across core HR, talent management, payroll, learning and development, and workforce analytics segments were gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, CTOs, and heads of cloud infrastructure from enterprise application developers, SaaS platform providers, and HCM software vendors were examples of supply-side sources. Chief Human Resources Officers (CHROs), VPs of HR Operations, IT directors, procurement leads from Fortune 500 companies, mid-market firms, and government agencies, as well as management consultants from Big Four firms and specialized HR tech advisory practices, were among the demand-side sources. Primary research verified product roadmaps and AI/ML integration timelines, validated market segmentation by deployment type (cloud, on-premise, hybrid), functionality modules (core HR, recruitment, talent management, payroll, performance management, learning management), and end-user verticals (SMEs vs. large enterprises). It also gathered information on cloud migration patterns, subscription pricing models, implementation challenges, and integration dynamics with ERP ecosystems.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Revenue mapping and enterprise license/subscription analysis were used to determine the global market valuation. The methodology comprised:

Finding more than fifty major HCM software suppliers in North America, Europe, Asia-Pacific, and Latin America

Solution mapping across hybrid deployment architectures, on-premises corporate suites, and cloud-based SaaS platforms Analysis of projected and reported annual recurring revenue (ARR) for module-specific subscription tiers and HCM product portfolios

Coverage of suppliers accounting for 75–80% of the world market in 2024 Extrapolation of segment-specific valuations for deployment types, functional modules, and industry verticals utilizing top-down (vendor revenue validation) and bottom-up (enterprise seat count × average revenue per user by area) methods

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















