Digital Oilfield Market Resumen
Tendencias clave del mercado y aspectos destacados
Tamaño del mercado y previsión
| CAGR (2025 - 2035) | 5.5% |
| CAGR (2025 - 2035) | 5.5% |
El mercado de Campos Petroleros Digitales está experimentando actualmente una fase transformadora, impulsada por los avances en tecnología y la creciente necesidad de eficiencia operativa. Las empresas están integrando soluciones digitales para mejorar la productividad, reducir costos y mejorar los procesos de toma de decisiones. Este cambio hacia la digitalización no es meramente una tendencia, sino que parece ser un cambio fundamental en cómo se llevan a cabo las operaciones de petróleo y gas. La adopción de análisis de datos, Internet de las Cosas (IoT) y la inteligencia artificial están remodelando las prácticas tradicionales, permitiendo el monitoreo en tiempo real y el mantenimiento predictivo. Como resultado, es probable que las organizaciones logren una mayor agilidad y capacidad de respuesta en sus operaciones. Además, el énfasis en la sostenibilidad y la responsabilidad ambiental está influyendo en el mercado de campos petroleros digitales. Los interesados son cada vez más conscientes de la necesidad de minimizar su huella ecológica mientras maximizan la extracción de recursos. Las tecnologías digitales facilitan esto al optimizar la gestión de recursos y mejorar los protocolos de seguridad. En consecuencia, el mercado está preparado para crecer a medida que las empresas buscan equilibrar la rentabilidad con la gestión ambiental. La evolución continua de las herramientas y plataformas digitales sugiere que el mercado de campos petroleros digitales seguirá expandiéndose, adaptándose a las necesidades dinámicas de la industria y el panorama energético global.
El mercado de campos petroleros digitales está presenciando una tendencia notable hacia la integración de análisis avanzados. Las empresas están aprovechando los conocimientos basados en datos para optimizar operaciones, mejorar la toma de decisiones y aumentar la eficiencia general. Esta tendencia indica un cambio de métodos tradicionales a enfoques analíticos más sofisticados, permitiendo una mejor previsión y gestión de recursos.
A medida que las tecnologías digitales se vuelven más prevalentes, el mercado de campos petroleros digitales se está enfocando cada vez más en las medidas de ciberseguridad. Proteger datos sensibles e integridad operativa es primordial, lo que lleva a la implementación de protocolos de seguridad robustos. Esta tendencia destaca el creciente reconocimiento de las vulnerabilidades potenciales asociadas con la transformación digital.
La adopción de soluciones de computación en la nube está surgiendo como una tendencia significativa dentro del mercado de campos petroleros digitales. Las empresas están migrando a plataformas basadas en la nube para mejorar la colaboración, agilizar el acceso a datos y mejorar la escalabilidad. Este cambio no solo facilita una mejor gestión de datos, sino que también apoya las operaciones remotas, que se están volviendo cada vez más vitales en la industria.
El mercado del campo digital de petróleo está presenciando rápidos avances en el análisis de datos, que están transformando la forma en que las empresas operan. Las capacidades mejoradas de análisis de datos permiten pronósticos más precisos, evaluación de riesgos y optimización del rendimiento. Se proyecta que el mercado de análisis de datos en el sector del petróleo y gas crecerá significativamente, con estimaciones que sugieren una tasa de crecimiento anual compuesta de más del 25% en los próximos años. Este crecimiento se atribuye al aumento del volumen de datos generados a partir de diversas fuentes, incluidos sensores y equipos de perforación. Al aprovechar estos datos, las empresas pueden tomar decisiones informadas que mejoran la eficiencia operativa y reducen el tiempo de inactividad. En consecuencia, los avances en el análisis de datos probablemente jugarán un papel crucial en la configuración del futuro del mercado del campo digital de petróleo.
La sostenibilidad ha surgido como una preocupación fundamental dentro del mercado del campo digital de petróleo, ya que las partes interesadas priorizan cada vez más prácticas respetuosas con el medio ambiente. El sector del petróleo y gas está bajo presión para reducir su huella de carbono, y las tecnologías digitales ofrecen soluciones para lograr este objetivo. Por ejemplo, la integración de herramientas digitales puede facilitar una mejor gestión de recursos y minimizar el desperdicio. Los informes sugieren que las empresas que aprovechan soluciones digitales pueden reducir potencialmente las emisiones de gases de efecto invernadero en un 30%. Este creciente énfasis en la sostenibilidad no solo se alinea con los requisitos regulatorios, sino que también satisface las expectativas de los consumidores e inversores que favorecen cada vez más prácticas sostenibles. Por lo tanto, la sostenibilidad probablemente será un motor significativo en el mercado del campo digital de petróleo.
Las tecnologías de automatización se están volviendo cada vez más integrales al mercado del campo digital de petróleo, ya que mejoran la eficiencia operativa y la seguridad. La adopción de soluciones de automatización, como la automatización de procesos robóticos y los sistemas de perforación autónomos, está en aumento. Estas tecnologías no solo agilizan las operaciones, sino que también reducen el riesgo de error humano, que puede llevar a accidentes costosos. Los informes de la industria indican que se espera que el mercado de automatización en petróleo y gas alcance varios miles de millones de dólares para finales de la década. Esta tendencia sugiere que las empresas están reconociendo el valor de la automatización para mejorar la productividad y garantizar el cumplimiento de las regulaciones de seguridad. Por lo tanto, la integración de tecnologías de automatización probablemente será un motor clave en el mercado del campo digital de petróleo.
El mercado del campo digital de petróleo está experimentando un aumento en la demanda de eficiencia operativa a medida que las empresas buscan optimizar sus procesos de producción. Este impulso se debe en gran medida a la necesidad de reducir los costos operativos mientras se maximiza la producción. Según estimaciones recientes, la implementación de tecnologías digitales puede llevar a una reducción de los costos operativos de hasta un 20%. Las empresas están adoptando cada vez más tecnologías avanzadas como IoT y AI para monitorear y analizar datos en tiempo real, lo que mejora los procesos de toma de decisiones. Esta tendencia indica un cambio hacia operaciones más impulsadas por datos, donde la eficiencia es primordial. A medida que la industria evoluciona, el enfoque en la eficiencia operativa probablemente seguirá siendo un motor clave en el mercado del campo digital de petróleo.
La inversión en transformación digital es un motor prominente dentro del mercado del campo digital de petróleo, ya que las empresas buscan modernizar sus operaciones. El cambio hacia la digitalización está siendo impulsado por la necesidad de seguir siendo competitivos en un mercado en rápida evolución. Datos recientes indican que se proyecta que las inversiones en tecnologías digitales dentro del sector del petróleo y gas superen miles de millones de dólares en los próximos años. Esta afluencia de capital se destina a actualizar la infraestructura existente e implementar nuevas soluciones digitales que mejoren la eficiencia y la productividad. A medida que las empresas continúan priorizando la transformación digital, es probable que siga siendo un motor significativo en el mercado del campo digital de petróleo, dando forma al futuro del sector.
En el Mercado Digital de Campos Petroleros, el segmento de tipo de servicio está predominantemente liderado por el software, que representa la mayor parte debido a su papel crucial en la analítica de datos, monitoreo en tiempo real y eficiencia operativa. Las soluciones de software facilitan la integración sin problemas de varias tecnologías y mejoran la colaboración entre equipos, lo que lleva a su amplia adopción en las operaciones de campos petroleros. Mientras tanto, los servicios gestionados están surgiendo rápidamente a medida que las organizaciones buscan descargar sus responsabilidades de TI a proveedores especializados, lo que permite un mayor enfoque en las funciones comerciales centrales. El crecimiento tanto del software como de los servicios gestionados se puede atribuir a los avances tecnológicos y la creciente demanda de automatización y toma de decisiones basada en datos en las operaciones de campos petroleros. A medida que las empresas buscan mejorar la eficiencia, reducir costos operativos y aumentar la seguridad, la transición hacia el monitoreo y la gestión remota se está acelerando. Además, la creciente complejidad de las operaciones de campos petroleros impulsa la necesidad de servicios de consultoría que puedan guiar a las organizaciones en la implementación de soluciones innovadoras. Esta tendencia indica un futuro robusto para estos tipos de servicios a medida que evolucionan para satisfacer las demandas cambiantes de la industria.
Software (Dominante) vs. Consultoría (Emergente)
El segmento de Software ocupa una posición dominante en el Mercado Digital de Campos Petroleros, principalmente debido a sus amplias aplicaciones en la mejora de la eficiencia operativa, optimización de la gestión de recursos e integración de tecnologías avanzadas como IoT y AI. Esta categoría abarca varias soluciones como mantenimiento predictivo, gestión de activos y plataformas de analítica de datos. En contraste, el segmento de Consultoría está emergiendo, impulsado por la creciente necesidad de orientación experta para navegar los desafíos de la transformación digital y adoptar nuevas tecnologías. Los servicios de consultoría proporcionan información estratégica, evaluaciones de riesgos y apoyo en la implementación, haciéndolos esenciales a medida que los operadores de campos petroleros buscan innovar y optimizar sus procesos. La sinergia entre software y consultoría no solo eleva el rendimiento operativo, sino que también asegura que las empresas puedan mantenerse a la vanguardia de la curva competitiva en un paisaje que evoluciona rápidamente.
En el Mercado Digital de Campos Petroleros, el segmento de aplicación muestra una distribución diversificada entre varios dominios. La Optimización de Producción actualmente tiene la mayor parte, impulsada por la necesidad de mejorar la eficiencia operativa y reducir costos. Mientras tanto, la Gestión de Reservorios está ganando tracción, capitalizando los avances tecnológicos que proporcionan analítica de datos en tiempo real para optimizar la extracción de recursos. Esto indica un cambio hacia prácticas de gestión más eficientes y basadas en datos en los campos petroleros. Las tendencias de crecimiento dentro de este segmento están guiadas en gran medida por la creciente adopción de tecnologías digitales y automatización. Con la creciente complejidad de las operaciones de campos petroleros, las empresas se están enfocando en la Optimización de Producción para mejorar la producción mientras reducen el impacto ambiental. La rápida expansión de la Gestión de Reservorios refleja la necesidad de la industria de mejores recursos para la toma de decisiones, con herramientas que permiten mejorar el rendimiento y la longevidad del reservorio.
Optimización de Producción (Dominante) vs. Optimización de Perforación (Emergente)
La Optimización de Producción se destaca como la aplicación dominante en el Mercado Digital de Campos Petroleros, enfatizando la importancia de maximizar la eficiencia de producción de petróleo y minimizar costos. Este segmento aprovecha la analítica de datos avanzada, IoT y automatización para mejorar la efectividad operativa, permitiendo a las empresas petroleras responder rápidamente a las demandas cambiantes del mercado. Por otro lado, la Optimización de Perforación, aunque aún emergente, juega un papel crítico en la minimización de los tiempos de perforación y la reducción de riesgos operativos. A medida que se introducen técnicas como la analítica predictiva y el aprendizaje automático, están reformando las prácticas de perforación. El enfoque en la seguridad, eficiencia y gestión precisa de recursos significa la creciente importancia de ambas aplicaciones en el avance de las iniciativas digitales en campos petroleros.
El Mercado Digital de Campos Petroleros ha sido testigo de una segmentación significativa en tecnología, con el Internet de las Cosas (IoT) liderando la carga. IoT es actualmente el segmento más grande, representando una parte sustancial de los avances tecnológicos en las operaciones de campos petroleros. La Analítica de Big Data y la Computación en la Nube siguen de cerca, formando juntos la capacidad de la industria para aprovechar los datos para una gestión eficiente del campo. Mientras tanto, la Inteligencia Artificial (IA) emerge como un segmento en rápida expansión, atrayendo inversión y atención debido a su potencial para transformar los procesos de toma de decisiones.
Tecnología: Internet de las Cosas (Dominante) vs. Inteligencia Artificial (Emergente)
El Internet de las Cosas (IoT) está a la vanguardia del Mercado Digital de Campos Petroleros, ofreciendo ventajas significativas en el monitoreo en tiempo real y la automatización de las operaciones de campos petroleros. Su dominio se caracteriza por una conectividad superior entre dispositivos y sistemas, impulsando la eficiencia y la reducción de costos. En contraste, la Inteligencia Artificial es una fuerza emergente que mejora la analítica predictiva y la toma de decisiones a través de algoritmos avanzados y técnicas de aprendizaje automático. A medida que los operadores buscan optimizar sus operaciones, la IA proporciona las herramientas necesarias para analizar vastos conjuntos de datos y mejorar los resultados de rendimiento. Juntas, estas tecnologías representan un cambio pivotal hacia una gestión más inteligente de los campos petroleros, donde la presencia establecida de IoT sirve como una base sólida para la creciente influencia de la IA.
En el Mercado Digital de Campos Petroleros, el segmento de uso final está principalmente dividido en categorías en tierra y en alta mar. Las operaciones en tierra dominan actualmente el mercado, capturando una parte significativa de la participación total. Esta prevalencia se debe a la extensa infraestructura ya existente, que facilita la integración de tecnologías digitales en las prácticas tradicionales de campos petroleros. Las operaciones en alta mar, aunque representan una parte más pequeña, están experimentando un crecimiento rápido a medida que los avances en tecnología hacen que la extracción en aguas profundas sea más factible y económicamente viable.
Uso Final: En Tierra (Dominante) vs. En Alta Mar (Emergente)
Las operaciones en tierra representan el sector más dominante dentro del Mercado Digital de Campos Petroleros, beneficiándose de la logística e infraestructura establecidas que apoyan el despliegue de soluciones digitales avanzadas. Estos campos petroleros en tierra están integrando cada vez más herramientas de aprendizaje automático, IoT y analítica de datos para optimizar la extracción de recursos y mejorar la eficiencia operativa. En contraste, las operaciones en alta mar están emergiendo como un segmento de rápido crecimiento, impulsadas por innovaciones en tecnología submarina y herramientas de monitoreo remoto que mejoran la seguridad y reducen los costos operativos. La transición hacia la transformación digital ha impulsado la inversión en plataformas en alta mar, convirtiéndolas en un punto focal para el crecimiento futuro en el mercado.
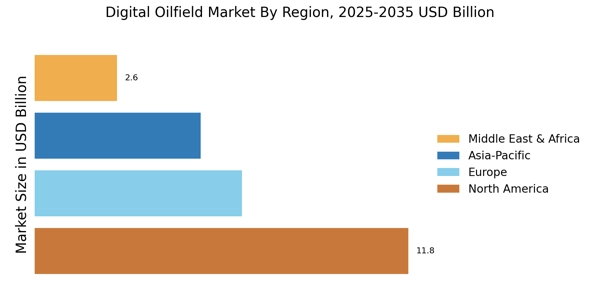
América del Norte es el mercado más grande para soluciones de campos petroleros digitales, con aproximadamente el 45% de la cuota de mercado global. El crecimiento de la región está impulsado por avances tecnológicos, la creciente demanda de eficiencia operativa y marcos regulatorios de apoyo. El gobierno de EE. UU. ha estado promoviendo activamente la transformación digital en el sector de petróleo y gas, lo que alimenta aún más la expansión del mercado. Estados Unidos es el país líder en esta región, con jugadores importantes como Schlumberger, Halliburton y Baker Hughes con sede allí. El paisaje competitivo se caracteriza por una innovación continua y asociaciones estratégicas entre los jugadores clave. Canadá también juega un papel significativo, contribuyendo al mercado con sus ricas reservas de petróleo e inversiones tecnológicas.
Europa está presenciando un cambio significativo hacia tecnologías de campos petroleros digitales, impulsado por iniciativas de sostenibilidad y apoyo regulatorio. La región posee aproximadamente el 25% de la cuota de mercado global, con países como Alemania y el Reino Unido liderando la carga. El Pacto Verde de la Unión Europea y varias políticas nacionales están catalizando inversiones en soluciones digitales para mejorar la eficiencia y reducir las huellas de carbono. Alemania es un jugador clave en este mercado, con empresas como Siemens y Honeywell liderando el camino. El paisaje competitivo está evolucionando, con un enfoque en la integración de tecnologías IoT y IA. La presencia de empresas establecidas y startups innovadoras está fomentando un entorno dinámico para el crecimiento en el sector de campos petroleros digitales.
Asia-Pacífico está emergiendo rápidamente como un jugador significativo en el mercado de campos petroleros digitales, con aproximadamente el 20% de la cuota de mercado global. El crecimiento de la región está impulsado por el aumento de la demanda de energía, inversiones en infraestructura e iniciativas gubernamentales destinadas a modernizar el sector de petróleo y gas. Países como China e India están a la vanguardia, impulsando la demanda de soluciones digitales para mejorar la eficiencia operativa. China es el mercado más grande en esta región, con inversiones sustanciales de empresas estatales en tecnologías digitales. El paisaje competitivo se caracteriza por una mezcla de jugadores locales e internacionales, incluyendo a Baker Hughes y Emerson Electric. El enfoque de la región en la innovación y la adopción de tecnología se espera que impulse un mayor crecimiento en el mercado de campos petroleros digitales.
La región del Medio Oriente y África está presenciando un creciente interés en tecnologías de campos petroleros digitales, con aproximadamente el 10% de la cuota de mercado global. El crecimiento de la región está impulsado por la necesidad de mejorar la eficiencia operativa y la adopción de tecnologías avanzadas en países ricos en petróleo como Arabia Saudita y los EAU. Las iniciativas gubernamentales destinadas a diversificar las economías y reducir la dependencia de los ingresos petroleros también están contribuyendo a la expansión del mercado. Arabia Saudita es un jugador clave en este mercado, con inversiones significativas en iniciativas de transformación digital. El paisaje competitivo incluye tanto empresas locales como jugadores internacionales como Weatherford International. Se espera que el enfoque de la región en la innovación y la adopción de tecnología impulse un mayor crecimiento en el sector de campos petroleros digitales.
Se proyecta que el Mercado de Campos Petroleros Digitales crecerá a un CAGR del 5.5% desde 2025 hasta 2035, impulsado por avances en IoT, análisis de datos y tecnologías de automatización.
Para 2035, se espera que el Mercado de Campos Petroleros Digitales sea robusto, impulsado por innovaciones tecnológicas e inversiones estratégicas.
| Parameter | Detail |
| Market Scope | Hardware, software, and services enabling remote monitoring, automation, and analytics across upstream oil and gas operations |
| Study Period | 2021–2035 (Historical 2021–2024; Base Year 2025; Forecast 2026–2035) |
| CAGR | 7.4% (2026–2035) |
| Market Size Checkpoints | USD 31.4 billion (2025); USD 33.6 billion (2026); USD 44.7 billion (2030); USD 63.9 billion (2035) |
| Fastest Growing Segments | Asset Integrity & HSE applications; National Oil Company end users; Asia-Pacific region |
| Companies Profiled | SLB, Halliburton, Baker Hughes, Honeywell, Emerson, ABB, Siemens Energy, Schneider Electric, Weatherford, Rockwell Automation |
| Valuation Currency | Nominal USD, vendor revenue basis |
| CAGR Driver Disclaimer | Driver and restraint impact percentages are directional analyst attributions and are not additive to the headline growth rate |
Se proyecta que el Mercado de Campos Petroleros Digitales alcanzará una valoración de 47.09 mil millones de USD para 2035.
En 2024, el Mercado de Campos Petroleros Digitales fue valorado en 26.13 mil millones de USD.
Se espera que la CAGR para el Mercado de Campos Petroleros Digitales durante el período de pronóstico 2025 - 2035 sea del 5.5%.
Los actores clave en el Mercado de Campos Petroleros Digitales incluyen a Schlumberger, Halliburton, Baker Hughes, Siemens, Honeywell, Emerson Electric, Rockwell Automation, CGG y Weatherford International.
Los principales segmentos del Mercado de Campos Petroleros Digitales incluyen Tipo de Servicio, Aplicación, Tecnología y Uso Final.
Se proyecta que el segmento de Software crecerá de 6.5 mil millones de USD a 11.5 mil millones de USD para 2035.
Se espera que la valoración del segmento de Hardware aumente de 5.0 mil millones de USD en 2024 a 8.5 mil millones de USD para 2035.
Se anticipa que el segmento de tecnología de Inteligencia Artificial crezca de 8.13 mil millones de USD a 16.09 mil millones de USD para 2035.
Se proyecta que el segmento de uso final Offshore aumente de 11.13 mil millones de USD en 2024 a 21.09 mil millones de USD para 2035.
Se espera que el tipo de servicio de Consultoría crezca de 7.0 mil millones de USD en 2024 a 12.0 mil millones de USD para 2035.
The secondary research process involved comprehensive analysis of energy regulatory databases, technical petroleum literature, industrial automation standards, and authoritative energy organizations. Key sources included the US Department of Energy (DOE) and Energy Information Administration (EIA), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC), International Association of Oil & Gas Producers (IOGP), Society of Petroleum Engineers (SPE) via OnePetro technical paper repository, American Petroleum Institute (API), Natural Resources Canada (NRCan), UK North Sea Transition Authority (NSTA), Abu Dhabi National Oil Company (ADNOC) industry reports, and Saudi Aramco digital transformation publications. Additional sources comprised IEEE Xplore for industrial IoT and automation standards, ISO/TC 67 standards for oil and gas digital systems, S&P Global Commodity Insights (formerly IHS Markit), Wood Mackenzie upstream data, Rystad Energy digitalization analytics, and BloombergNEF energy transition databases.
These sources were employed to gather capital expenditure data, active rig counts with digital integration, IoT device deployment statistics, production optimization benchmarks, regulatory compliance requirements for SCADA and process control systems, and competitive positioning analysis for software platforms, hardware sensors, and managed service providers.
Supply-side and demand-side stakeholders were interviewed during the primary research process to acquire qualitative and quantitative insights that were specific to upstream digitalization initiatives. The supply-side sources consisted of Chief Digital Officers, VPs of Technology Innovation, leaders of Oilfield Digital Solutions, and IoT product directors from integrated oil companies (IOCs), national oil companies (NOCs), oilfield service providers, and industrial automation OEMs. Demand-side sources included procurement chiefs from exploration and production companies, drilling contractors, and asset integrity management firms, as well as petroleum engineers, drilling superintendents, reservoir simulation specialists, and upstream operations managers. The primary research confirmed the implementation timelines of Industry 4.0, and it gathered insights on the adoption rates of predictive maintenance, cybersecurity investment priorities, and the challenges of digital workforce transformation. The segmentation was validated between software (production optimization platforms, digital twins, cloud SCADA), hardware (sensors, edge computing devices, communication networks), and professional services (system integration, cybersecurity consulting, legacy data migration).
Primary Respondent Breakdown:
By Designation: C-level Primaries (30%), Director Level (40%), Others (30%)
By Region: North America (38%), Europe (26%), Asia-Pacific (24%), Rest of World (12%)
Revenue mapping and installed base analysis of digital oilfield technologies were employed to determine global market valuation. The methodology comprised the following:
Identification of over 50 key technology providers in North America, Europe, the Middle East, and Asia-Pacific, including automation majors (Siemens, Honeywell, GE), oilfield service providers (Schlumberger, Halliburton, Baker Hughes), and specialized software vendors (AVEVA, OSIsoft/PetroNocs).
Product mapping across IoT sensors and periphery devices, cloud-based SCADA and process control systems, artificial intelligence and machine learning platforms for predictive maintenance, digital twin simulation software, and cybersecurity solutions for operational technology (OT) networks. An examination of the annual revenues that have been reported and modeled for digital oilfield portfolios, which include software licensing, hardware unit sales, and recurring managed services contracts
Coverage of technology providers and NOCs/IOCs that account for 72-78% of the global market share in 2024
Extrapolation is employed to derive segment-specific valuations for production optimization, drilling optimization, reservoir management, and asset integrity applications. This is achieved through the use of bottom-up (active well count × digital technology spend per well by region; rig count × automation package ASP; production facility count × IoT sensor deployment costs) and top-down (energy sector IT/OT spending allocation validated against manufacturer revenue reports) procedures.
Complete el formulario a continuación para recibir una muestra gratuita de este informe
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”