Automotive Shock Absorber Market

Informe de investigación del mercado de amortiguadores automotrices por tecnología (amortiguador de aire, amortiguador de amortiguación, activo y semi-activo), por aplicación (automóvil de pasajeros, camión SUV, vehículo pesado, vehículo eléctrico y otros), y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) - Crecimiento y pronóstico de la industria hasta 2035
ID: MRFR/AT/3462-CR
120 Pages
Triveni Bhoyar, Swapnil Palwe
Last Updated: August 24, 2026
Automotive Shock Absorber Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.7%
2024 Market Size$ 17.2 Billion
2025 Market Size$ 18.01 Billion
2035 Market Size$ 28.51 Billion
Key Players
Monroe
Bilstein
KYB
Sachs
Gabriel
Tenneco
Opportunities
  • Rising Vehicle Production
  • Growing Focus on Vehicle Safety
  • Expansion of Aftermarket Services

Automotive Shock Absorber Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de amortiguadores automotrices era de 17.2 mil millones de USD en 2024. Se proyecta que la industria de amortiguadores automotrices crecerá de 18.01 mil millones de USD en 2025 a 28.51 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 4.7% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El mercado de amortiguadores automotrices está preparado para crecer impulsado por los avances tecnológicos y la creciente demanda de vehículos eléctricos.

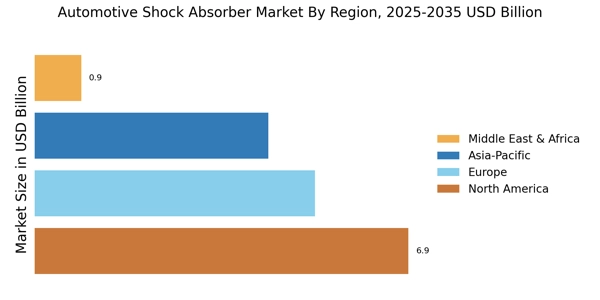
  • América del Norte sigue siendo el mercado más grande para amortiguadores automotrices, impulsado por altas tasas de producción de vehículos.
  • La región de Asia-Pacífico es el mercado de más rápido crecimiento, reflejando un aumento en la fabricación automotriz y la demanda del consumidor.
  • Los amortiguadores de aire dominan el mercado, mientras que los amortiguadores activos están emergiendo como el segmento de más rápido crecimiento.
  • El aumento en la producción de vehículos y un enfoque creciente en la seguridad de los vehículos son impulsores clave que propulsan la expansión del mercado.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 17.2 (Mil millones de USD)
2035 Tamaño del Mercado 28.51 (Mil millones de USD)
CAGR (2025 - 2035) 4.7%

Principales jugadores

Monroe (EE. UU.), Bilstein (DE), KYB (JP), Sachs (DE), Gabriel (EE. UU.), Tenneco (EE. UU.), Showa (JP), Hitachi (JP), Mando (KR), ZF Friedrichshafen (DE)

Automotive Shock Absorber Market Treiber

Aumento de la Producción de Vehículos

La industria automotriz está presenciando un aumento en la producción de vehículos, lo que influye directamente en el Mercado de Amortiguadores Automotrices. A medida que los fabricantes aumentan la producción para satisfacer la demanda del consumidor, la necesidad de amortiguadores de alta calidad se vuelve primordial. En 2025, se proyecta que la producción de vehículos de pasajeros alcanzará aproximadamente 80 millones de unidades, lo que indica una trayectoria de crecimiento robusta. Este aumento en la producción de vehículos requiere la incorporación de tecnologías avanzadas de amortiguadores para mejorar la comodidad y seguridad en la conducción. En consecuencia, los fabricantes están invirtiendo en investigación y desarrollo para innovar en los diseños de amortiguadores, impulsando así el mercado hacia adelante. El aumento de la producción de vehículos no solo incrementa la demanda de amortiguadores, sino que también fomenta la competencia entre los fabricantes para ofrecer productos superiores, beneficiando en última instancia a los consumidores.

Creciente Enfoque en la Seguridad Vehicular

El énfasis en la seguridad vehicular se está volviendo cada vez más pronunciado, impactando significativamente el Mercado de Amortiguadores Automotrices. Los organismos reguladores y los consumidores están abogando por características de seguridad mejoradas en los vehículos, lo que incluye el rendimiento de los amortiguadores. En 2025, se estima que el mercado de sistemas de seguridad automotriz superará los 30 mil millones de dólares, reflejando una creciente conciencia sobre la importancia de la seguridad en el diseño de vehículos. Los amortiguadores juegan un papel crucial en el mantenimiento de la estabilidad y el control del vehículo, especialmente durante condiciones de conducción adversas. Como resultado, los fabricantes se ven obligados a integrar tecnologías avanzadas de amortiguadores que cumplan con estándares de seguridad estrictos. Este enfoque en la seguridad no solo impulsa la innovación dentro de la industria, sino que también fomenta la confianza del consumidor, lo que lleva a un aumento en las ventas y el crecimiento del mercado.

Expansión de los Servicios de Postventa

El segmento de postventa para componentes automotrices, incluidos los amortiguadores, está experimentando una notable expansión, lo que es beneficioso para el Mercado de Amortiguadores Automotrices. A medida que los vehículos envejecen, la demanda de piezas de reemplazo aumenta, creando un mercado lucrativo para amortiguadores de postventa. En 2025, se proyecta que el mercado de piezas automotrices de postventa alcanzará más de 400 mil millones de dólares, lo que indica una oportunidad sustancial para fabricantes y proveedores. Este crecimiento es impulsado por un número creciente de vehículos en la carretera y una preferencia creciente de los consumidores por mantener vehículos más antiguos. En consecuencia, los fabricantes se están enfocando en producir amortiguadores de postventa de alta calidad que ofrezcan durabilidad y rendimiento. La expansión de los servicios de postventa no solo mejora el panorama general del mercado, sino que también fomenta la innovación en la oferta de productos, atendiendo a diversas necesidades del consumidor.

Aumento de la Demanda de Vehículos Eléctricos

El cambio hacia los vehículos eléctricos (VE) está influyendo profundamente en el Mercado de Amortiguadores Automotrices. A medida que más consumidores optan por los VE, los fabricantes están adaptando sus diseños de amortiguadores para acomodar los requisitos únicos de estos vehículos. En 2025, se anticipa que las ventas de VE representarán una parte significativa de las ventas totales de vehículos, alcanzando potencialmente el 30%. Esta transición requiere el desarrollo de amortiguadores especializados que puedan manejar la diferente distribución de peso y las características de rendimiento de los vehículos eléctricos. En consecuencia, los fabricantes están invirtiendo en investigación para crear amortiguadores livianos y eficientes adaptados para los VE. El aumento de la demanda de vehículos eléctricos no solo impulsa la innovación dentro del mercado de amortiguadores, sino que también fomenta la colaboración entre fabricantes automotrices y proveedores de amortiguadores, promoviendo una industria dinámica y en evolución.

Innovaciones Tecnológicas en Amortiguadores

Los avances tecnológicos están remodelando el Mercado de Amortiguadores Automotrices, ya que los fabricantes se esfuerzan por desarrollar soluciones innovadoras que mejoren el rendimiento del vehículo. La integración de tecnologías inteligentes, como los amortiguadores controlados electrónicamente, está ganando terreno. Estos sistemas pueden adaptarse a las condiciones de la carretera en tiempo real, proporcionando una mejor calidad de conducción y manejo. En 2025, se espera que el mercado de tecnologías avanzadas de amortiguadores crezca significativamente, impulsado por la demanda del consumidor de experiencias de conducción mejoradas. Además, el auge de los vehículos eléctricos está llevando a los fabricantes a explorar materiales y diseños livianos que optimicen la eficiencia energética. Este enfoque en la innovación tecnológica no solo impulsa el mercado hacia adelante, sino que también posiciona a los fabricantes para satisfacer las expectativas en evolución de los consumidores, lo que lleva a un panorama más competitivo.
Perspectivas del segmento de mercado

Por Tecnología: Amortiguador de Aire (Más Grande) vs. Activo (Crecimiento Más Rápido)

El mercado de amortiguadores automotrices exhibe una distribución variada de acciones entre sus segmentos tecnológicos. Entre estos, los amortiguadores de aire dominan el mercado ya que ofrecen un confort y adaptabilidad superiores, siendo ampliamente utilizados en vehículos de lujo. Siguiendo de cerca, los amortiguadores de amortiguación mantienen una posición estable debido a su fiabilidad en el rendimiento y rentabilidad. Los amortiguadores activos, aunque actualmente representan una porción más pequeña del mercado total, están ganando rápidamente terreno debido a la creciente demanda de tecnología avanzada en los vehículos.

Tecnología: Amortiguador de Aire (Dominante) vs. Amortiguador Activo (Emergente)

Los amortiguadores de aire son reconocidos como la tecnología dominante en las suspensiones automotrices, ofreciendo un viaje suave al ajustarse a las condiciones de la carretera y las variaciones de carga. Su capacidad para proporcionar un rendimiento superior en vehículos de lujo y todoterreno los convierte en una opción preferida entre los fabricantes. Por el contrario, los amortiguadores activos son un segmento emergente, aprovechando sistemas electrónicos avanzados para adaptarse a las condiciones de conducción en tiempo real. Con un creciente énfasis en la seguridad, el confort y el rendimiento, los sistemas activos están siendo cada vez más integrados en nuevos modelos de vehículos, atrayendo a consumidores expertos en tecnología y mejorando las experiencias de conducción.

Por Aplicación: Automóvil de Pasajeros (Más Grande) vs. SUV (Crecimiento Más Rápido)

El mercado de amortiguadores automotrices muestra una considerable diversidad en los segmentos de aplicación, con automóviles de pasajeros dominando la mayor parte del mercado. Este segmento se beneficia de la alta demanda de confort y seguridad en los vehículos de transporte diario, reflejando las preferencias del consumidor. De manera similar, los SUV, aunque comparativamente más pequeños en participación de mercado, han estado ganando terreno ya que atraen a una audiencia más amplia que busca utilidad junto con confort, contribuyendo a un cambio en la dinámica del mercado. La creciente demanda de SUV subraya particularmente los cambios en los comportamientos de los consumidores, con una notable preferencia hacia vehículos más grandes que promueven el confort y una mejor calidad de conducción. Además, los segmentos de vehículos pesados y camiones siguen de cerca, impulsados por desarrollos infraestructurales y un aumento en las necesidades de transporte de carga. Los vehículos eléctricos también están emergiendo como un segmento significativo, impulsados por la conciencia ambiental y la innovación en sostenibilidad dentro del sector automotriz.

Automóvil de Pasajeros (Dominante) vs. Vehículo Eléctrico (Emergente)

En el mercado de amortiguadores automotrices, el segmento de automóviles de pasajeros sigue siendo dominante, caracterizado por una fuerte demanda de confort y eficiencia en el manejo. Los amortiguadores en este segmento están diseñados para proporcionar una calidad de conducción óptima y seguridad en diversas condiciones de conducción, atendiendo a una amplia gama de preferencias del consumidor. Por el contrario, el segmento emergente de vehículos eléctricos está experimentando un rápido crecimiento, impulsado por los avances en la tecnología de vehículos eléctricos y un cambio global hacia el transporte sostenible. Estos amortiguadores deben cumplir con especificaciones únicas para peso y rendimiento para promover la eficiencia energética y la fiabilidad en los modelos eléctricos. A medida que ambos segmentos evolucionan, los fabricantes enfrentan desafíos para equilibrar los diseños automotrices tradicionales con innovaciones adaptadas a vehículos eléctricos.

Obtenga información más detallada sobre Automotive Shock Absorber Market

Perspectivas regionales

América del Norte: Líder en Innovación Automotriz

América del Norte es el mercado más grande para amortiguadores automotrices, con aproximadamente el 40% de la cuota de mercado global. El crecimiento de la región está impulsado por el aumento de la producción de vehículos, el creciente demanda de los consumidores por comodidad y seguridad, y regulaciones estrictas sobre el rendimiento de los vehículos. EE. UU. lidera el mercado, seguido por Canadá, ya que ambos países invierten en tecnologías automotrices avanzadas e iniciativas de sostenibilidad. El panorama competitivo en América del Norte es robusto, con actores clave como Monroe, Tenneco y Gabriel. Estas empresas se están enfocando en la innovación y el desarrollo de productos para satisfacer las necesidades cambiantes de los consumidores. La presencia de importantes fabricantes de automóviles mejora aún más la dinámica del mercado, ya que buscan amortiguadores de alta calidad para mejorar el rendimiento y la seguridad del vehículo. El marco regulatorio de la región también apoya los avances en tecnologías automotrices, asegurando el cumplimiento de los estándares de seguridad.

Europa: Crecimiento del Mercado Impulsado por Regulaciones

Europa es el segundo mercado más grande para amortiguadores automotrices, representando aproximadamente el 30% de la cuota de mercado global. El crecimiento de la región está impulsado por regulaciones ambientales estrictas, el aumento de la demanda de vehículos eléctricos y un enfoque en soluciones automotrices sostenibles. Países como Alemania y Francia están a la vanguardia, impulsando la innovación y la adopción de tecnologías avanzadas de amortiguadores para mejorar la eficiencia y el rendimiento del vehículo. El panorama competitivo en Europa está caracterizado por actores establecidos como Bilstein, Sachs y ZF Friedrichshafen. Estas empresas están invirtiendo en investigación y desarrollo para crear productos ecológicos que cumplan con las regulaciones de la UE. La presencia de una sólida base de fabricación automotriz, junto con un creciente énfasis en la seguridad y la comodidad, posiciona a Europa como un actor clave en el mercado de amortiguadores automotrices. La Comisión Europea enfatiza la importancia de la innovación en el sector automotriz para enfrentar los desafíos de movilidad futura.

Asia-Pacífico: Potencial Emergente del Mercado

Asia-Pacífico está presenciando un rápido crecimiento en el mercado de amortiguadores automotrices, con aproximadamente el 25% de la cuota de mercado global. La expansión de la región está impulsada por el aumento de la producción de vehículos, el aumento de los ingresos disponibles y el crecimiento de la clase media. Países como China e India están liderando la carga, con inversiones significativas en fabricación automotriz y desarrollo de infraestructura, lo que se espera que impulse la demanda de amortiguadores de alta calidad. El panorama competitivo en Asia-Pacífico es diverso, con actores clave como KYB, Showa y Hitachi. Estas empresas se están enfocando en mejorar la calidad del producto y expandir sus redes de distribución para atender la creciente demanda. El mercado automotriz de la región se caracteriza por una mezcla de actores nacionales e internacionales, creando un entorno dinámico para la innovación y la competencia. A medida que la industria automotriz evoluciona, se espera que la demanda de tecnologías avanzadas de amortiguadores aumente significativamente.

Medio Oriente y África: Oportunidades de Mercado Inexploradas

La región del Medio Oriente y África está emergiendo gradualmente en el mercado de amortiguadores automotrices, con aproximadamente el 5% de la cuota de mercado global. El crecimiento se debe principalmente al aumento de la propiedad de vehículos, la urbanización y el desarrollo de infraestructura. Países como Sudáfrica y los EAU están presenciando un aumento en la demanda automotriz, apoyados por iniciativas gubernamentales para mejorar las redes de transporte y promover la fabricación local. El panorama competitivo en esta región aún se está desarrollando, con una mezcla de actores locales e internacionales. Las empresas se están enfocando en establecer instalaciones de fabricación para atender la creciente demanda de componentes automotrices. La presencia de actores clave es limitada, pero a medida que el mercado madura, se espera que las oportunidades de crecimiento e inversión en tecnologías avanzadas de amortiguadores aumenten significativamente. El potencial de crecimiento automotriz de la región es reconocido por varios interesados, lo que lleva a un mayor interés por parte de fabricantes globales.

Automotive Shock Absorber Market Regional Image

Jugadores clave y perspectivas competitivas

Los principales actores del mercado están invirtiendo mucho dinero en I&D para aumentar sus líneas de productos, lo que ayudará a que el mercado de amortiguadores automotrices crezca aún más. Los participantes del mercado también están tomando diversas iniciativas estratégicas para expandir su huella global, con desarrollos clave en el mercado como lanzamientos de nuevos productos, acuerdos contractuales, fusiones y adquisiciones, aumento de inversiones y colaboración con otras organizaciones. Los competidores en la industria de amortiguadores automotrices deben ofrecer productos rentables para expandirse y sobrevivir en un entorno de mercado cada vez más competitivo y en crecimiento.
Una de las principales estrategias comerciales que los fabricantes adoptan en la industria global de amortiguadores automotrices para beneficiar a los clientes y expandir el sector del mercado es la fabricación local para reducir costos operativos. En los últimos años, la industria de amortiguadores automotrices ha proporcionado algunos de los beneficios más significativos. Los principales actores del mercado de amortiguadores automotrices, como Meritor Inc (EE. UU.), ZF Friedrichshafen (Alemania), Gabriel India Ltd. (India), Hitachi Sistemas Automotrices (Japón), y otros están trabajando en expandir la demanda del mercado invirtiendo en actividades de investigación y desarrollo.
Showa Corporation es un fabricante de sistemas de suspensión de alto rendimiento para motocicletas, vehículos y fuerabordas con sede en Gyoda, Saitama, Japón. Showa proporcionó sistemas de suspensión y aterrizaje de aeronaves a varios fabricantes de aeronaves como parte del esfuerzo de Japón por mejorar su capacidad militar en anticipación a la Segunda Guerra Mundial.
En octubre, junto con Keihin y Nissin Kogyo, también socios de Honda y Hitachi, Showa comenzó a incorporarse a Hitachi Automotive Systems como su proveedor de componentes de dirección y suspensión.
Además, el fabricante estadounidense de equipos originales de componentes de automóviles, Tenneco, produce dispositivos de control de conducción y emisiones de posventa. Desde el 5 de noviembre de 1999, cotiza públicamente en la Bolsa de Nueva York bajo el código de cotización "TEN". Es una corporación Fortune 500.
En febrero, Apollo Global Management comprará Tenneco por 7.1 mil millones de dólares, según un comunicado de la empresa. La compra se finalizó en noviembre de 2022.

Las empresas clave en el mercado Automotive Shock Absorber Market incluyen

Desarrollos de la industria

Q1 2025: KYB Corporation (Japón) lanzó una nueva gama de amortiguadores ecológicos diseñados para reducir el impacto ambiental sin comprometer el rendimiento, apoyando los objetivos de sostenibilidad de la empresa para 2025 y su estrategia de fabricación más ecológica.

Q1 2025: Mando Corp. (Corea del Sur) introdujo tecnología avanzada de amortiguadores habilitada por IA que ajusta la amortiguación en tiempo real según las condiciones de conducción, mejorando la seguridad del vehículo, la estabilidad y la comodidad de conducción en diversos entornos de carretera.

Q2 2025: Mando Corp. entró en una asociación estratégica con un importante fabricante de vehículos eléctricos para suministrar amortiguadores específicos para EV, fortaleciendo su posición en el rápidamente creciente mercado global de vehículos eléctricos.

Q1 2021: Volkswagen Group y Mando Corp. firmaron un acuerdo a largo plazo de 10 años por un valor de aproximadamente 1.25 mil millones de USD, bajo el cual Mando suministrará casi 50 millones de sistemas de suspensión para los próximos vehículos eléctricos y modelos de pasajeros clave.

Q1 2022: Cummins Inc. y Meritor, Inc. finalizaron un acuerdo definitivo para que Cummins adquiera Meritor por aproximadamente 3.7 mil millones de USD, creando un jugador global más fuerte en tecnologías de tren motriz, ejes y suspensión.

Q1 2022: ZF estableció una nueva planta de fabricación de amortiguadores automotrices en Pune, India, con una capacidad instalada anual de aproximadamente 0.7 millones de unidades, reforzando su huella de producción regional y capacidades de suministro en Asia-Pacífico.

Perspectivas futuras

Automotive Shock Absorber Market Perspectivas futuras

Se proyecta que el mercado de amortiguadores automotrices crecerá a una tasa compuesta anual del 4.7% desde 2025 hasta 2035, impulsado por los avances en la tecnología de vehículos y la creciente demanda de comodidad y seguridad.

Para 2035, se espera que el mercado sea robusto, reflejando avances significativos y un crecimiento estratégico.

Segmentación de mercado

Perspectiva tecnológica del mercado de amortiguadores automotrices

  • Amortiguador de aire
  • Amortiguador de damping
  • Activo
  • Semi-activo

Perspectiva de aplicación del mercado de amortiguadores automotrices

  • Automóvil de pasajeros
  • SUV
  • Camión
  • Vehículo pesado
  • Vehículo eléctrico
  • Otros

Alcance del informe

TAMAÑO DEL MERCADO 2024 17.2 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 18.01 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 28.51 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 4.7% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Monroe (EE. UU.), Bilstein (DE), KYB (JP), Sachs (DE), Gabriel (EE. UU.), Tenneco (EE. UU.), Showa (JP), Hitachi (JP), Mando (KR), ZF Friedrichshafen (DE)
Segmentos Cubiertos Tecnología, Aplicación, Región
Principales Oportunidades del Mercado Integración de materiales avanzados y tecnologías inteligentes en el mercado de amortiguadores automotrices.
Dinámicas Clave del Mercado El aumento de la demanda de sistemas de suspensión avanzados impulsa la innovación y la competencia en el mercado de amortiguadores automotrices.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración actual del mercado de amortiguadores automotrices?

El mercado de amortiguadores automotrices fue valorado en 17.2 mil millones de USD en 2024.

¿Cuál es la valoración proyectada del mercado de amortiguadores automotrices en 2035?

Se proyecta que el mercado alcanzará 28.51 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de amortiguadores automotrices de 2025 a 2035?

La CAGR esperada durante el período de pronóstico 2025 - 2035 es del 4.7%.

¿Qué segmentos tecnológicos se incluyen en el mercado de amortiguadores automotrices?

Los segmentos tecnológicos clave incluyen amortiguadores de aire, amortiguadores de amortiguación, activos y semi-activos.

¿Cuáles son las valoraciones proyectadas para los amortiguadores de aire para 2035?

Se proyecta que los amortiguadores de aire crecerán de 3.5 mil millones de USD en 2024 a 5.5 mil millones de USD para 2035.

¿Cómo se comparan las valoraciones de los amortiguadores de amortiguación con otros segmentos?

Se espera que los amortiguadores de amortiguación aumenten de 4.0 mil millones de USD en 2024 a 6.5 mil millones de USD para 2035.

¿Qué aplicaciones están impulsando el mercado de amortiguadores automotrices?
El mercado está impulsado por aplicaciones en automóviles de pasajeros, SUV, camiones, vehículos pesados y vehículos eléctricos.
¿Cuál es la valoración proyectada para el segmento de automóviles de pasajeros para 2035?
Se proyecta que el segmento de automóviles de pasajeros crecerá de 6.0 mil millones de USD en 2024 a 9.0 mil millones de USD para 2035.
¿Quiénes son los actores clave en el mercado de amortiguadores automotrices?
Los actores clave incluyen Monroe, Bilstein, KYB, Sachs, Gabriel, Tenneco, Showa, Hitachi, Mando y ZF Friedrichshafen.
¿Cuál es la tendencia de crecimiento esperada para el segmento de vehículos pesados en el mercado de amortiguadores automotrices?
Se anticipa que el segmento de vehículos pesados crezca de 2.0 mil millones de USD en 2024 a 3.0 mil millones de USD para 2035.
Autor
Author
Author Profile
Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Co-Author
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, automotive standards documentation, and authoritative transportation organizations. Key sources included the US National Highway Traffic Safety Administration (NHTSA), US Environmental Protection Agency (EPA), European Automobile Manufacturers Association (ACEA), European Commission Transport Division, Society of Automotive Engineers (SAE International), International Organization of Motor Vehicle Manufacturers (OICA), International Organization for Standardization (ISO) technical committees for automotive suspension systems, China Association of Automobile Manufacturers (CAAM), Society of Motor Manufacturers and Traders (SMMT), Japan Automobile Manufacturers Association (JAMA), German Association of the Automotive Industry (VDA), MarkLines Automotive Industry Portal, IHS Markit (S&P Global Mobility), WardsAuto, Organisation for Economic Co-operation and Development (OECD) International Transport Forum, World Economic Forum (WEF) Future of Mobility reports, US Bureau of Transportation Statistics, EU Eurostat Transport Database, and national motor vehicle registration databases from key markets.

These sources were employed to compile data on vehicle production and parc statistics, regulatory safety compliance, suspension technology standards, replacement cycle analysis, and market landscape trends for hydraulic shock absorbers, gas-charged dampers, electronically controlled suspension systems, and other damping technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Sources from the supply side included CEOs, VPs of Engineering, leaders of R&D (suspension systems), regulatory compliance officers, and commercial directors from shock absorber manufacturers, Tier-1 automotive suppliers, and OEMs. Procurement directors from original equipment manufacturers (OEMs), fleet managers from commercial vehicle operators, aftermarket distribution channel heads, and technical service managers from authorized dealerships and independent garages constituted demand-side sources. The primary research validated market segmentation across product types, confirmed development timelines for adaptive damping technologies, and garnered insights on platform-sharing strategies, warranty claim patterns, raw material sourcing dynamics, and aftermarket replacement trends.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and vehicle fitment volume analysis were employed to determine the global market valuation. The methodology comprised the following:

Identification of over 50 significant manufacturers in North America, Europe, Asia-Pacific, and Latin America, including integrated suspension system suppliers and dedicated shock absorber producers

Product mapping encompasses hydraulic shock absorbers, gas-filled dampers, twin-tube and mono-tube configurations, adjustable/electronic suspension systems, and motorcycle shock absorbers.

Examination of annual revenues that are specific to the shock absorber and suspension component portfolios, as reported and modeled

In 2024, the coverage of manufacturers will encompass 75-80% of the global OEM market share and 65-70% of the aftermarket volume.

Segment-specific valuations for both original equipment and replacement markets are derived through extrapolation using bottom-up (vehicle production volume × fitment rate × ASP by region/vehicle category) and top-down (manufacturer revenue validation and regional suspension system market analysis) methodologies.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.