Automobilstoßdämpfermarkt

Marktforschungsbericht über Automobilstoßdämpfer Informationen Nach Technologie (Luftstoßdämpfer, Dämpfungsstoßdämpfer, Aktiv und Semi-Aktiv), Nach Anwendung (PKW, SUV-Lkw, Nutzfahrzeuge, E-Fahrzeuge und andere), Und Nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) - Wachstum & Branchenprognose bis 2035
ID: MRFR/AT/3462-CR 120 Pages Triveni Bhoyar, Swapnil Palwe Last Updated: August 24, 2026
Automotive Shock Absorber Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.7%
2024 Market Size$ 17.2 Billion
2025 Market Size$ 18.01 Billion
2035 Market Size$ 28.51 Billion
Key Players
Monroe
Bilstein
KYB
Sachs
Gabriel
Tenneco
Opportunities
  • Rising Vehicle Production
  • Growing Focus on Vehicle Safety
  • Expansion of Aftermarket Services

Automobilstoßdämpfermarkt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Automobilstoßdämpfer im Jahr 2024 auf 17,2 Milliarden USD geschätzt. Die Automobilstoßdämpferindustrie wird voraussichtlich von 18,01 Milliarden USD im Jahr 2025 auf 28,51 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 4,7 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Automobilstoßdämpfer ist bereit für Wachstum, angetrieben durch technologische Fortschritte und eine steigende Nachfrage nach Elektrofahrzeugen.

  • Nordamerika bleibt der größte Markt für Automobilstoßdämpfer, angetrieben durch hohe Fahrzeugproduktionsraten.
  • Die Region Asien-Pazifik ist der am schnellsten wachsende Markt, was einen Anstieg der Automobilproduktion und der Verbrauchernachfrage widerspiegelt.
  • Luftstoßdämpfer dominieren den Markt, während aktive Stoßdämpfer als das am schnellsten wachsende Segment auftauchen.
  • Steigende Fahrzeugproduktion und ein wachsender Fokus auf die Sicherheit von Fahrzeugen sind wichtige Treiber, die die Markterweiterung vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 17,2 (USD Milliarden)
2035 Marktgröße 28,51 (USD Milliarden)
CAGR (2025 - 2035) 4,7%

Hauptakteure

Monroe (US), Bilstein (DE), KYB (JP), Sachs (DE), Gabriel (US), Tenneco (US), Showa (JP), Hitachi (JP), Mando (KR), ZF Friedrichshafen (DE)

Automobilstoßdämpfermarkt Treiber

Steigende Fahrzeugproduktion

Die Automobilindustrie erlebt einen Anstieg der Fahrzeugproduktion, der sich direkt auf den Markt für Automobilstoßdämpfer auswirkt. Da die Hersteller die Produktion erhöhen, um der Nachfrage der Verbraucher gerecht zu werden, wird die Notwendigkeit hochwertiger Stoßdämpfer entscheidend. Im Jahr 2025 wird die Produktion von Personenkraftwagen voraussichtlich etwa 80 Millionen Einheiten erreichen, was auf eine robuste Wachstumsdynamik hinweist. Dieser Anstieg der Fahrzeugproduktion erfordert die Integration fortschrittlicher Stoßdämpfertechnologien zur Verbesserung des Fahrkomforts und der Sicherheit. Folglich investieren die Hersteller in Forschung und Entwicklung, um Stoßdämpferdesigns zu innovieren und den Markt voranzutreiben. Die steigende Fahrzeugproduktion erhöht nicht nur die Nachfrage nach Stoßdämpfern, sondern fördert auch den Wettbewerb unter den Herstellern, um überlegene Produkte anzubieten, was letztendlich den Verbrauchern zugutekommt.

Wachsende Fokussierung auf Fahrzeugsicherheit

Die Betonung der Fahrzeugsicherheit wird zunehmend ausgeprägt und hat erhebliche Auswirkungen auf den Markt für Automobilstoßdämpfer. Regulierungsbehörden und Verbraucher setzen sich gleichermaßen für verbesserte Sicherheitsmerkmale in Fahrzeugen ein, zu denen auch die Leistung von Stoßdämpfern gehört. Im Jahr 2025 wird geschätzt, dass der Markt für Automobilsicherheitssysteme 30 Milliarden Dollar übersteigen wird, was ein wachsendes Bewusstsein für die Bedeutung von Sicherheit im Fahrzeugdesign widerspiegelt. Stoßdämpfer spielen eine entscheidende Rolle bei der Aufrechterhaltung der Fahrzeugstabilität und -kontrolle, insbesondere unter widrigen Fahrbedingungen. Daher sind die Hersteller gezwungen, fortschrittliche Stoßdämpfertechnologien zu integrieren, die strengen Sicherheitsstandards entsprechen. Dieser Fokus auf Sicherheit treibt nicht nur Innovationen in der Branche voran, sondern fördert auch das Vertrauen der Verbraucher, was zu steigenden Verkaufszahlen und Marktwachstum führt.

Expansion der Aftermarket-Dienstleistungen

Der Aftermarket-Sektor für Automobilkomponenten, einschließlich Stoßdämpfer, erlebt eine bemerkenswerte Expansion, die für den Markt für Automobilstoßdämpfer vorteilhaft ist. Mit dem Alter der Fahrzeuge steigt die Nachfrage nach Ersatzteilen, was einen lukrativen Markt für Aftermarket-Stoßdämpfer schafft. Im Jahr 2025 wird der Aftermarket für Automobilteile voraussichtlich über 400 Milliarden Dollar erreichen, was eine erhebliche Gelegenheit für Hersteller und Lieferanten darstellt. Dieses Wachstum wird durch die zunehmende Anzahl von Fahrzeugen auf der Straße und eine wachsende Verbraucherpräferenz für die Wartung älterer Fahrzeuge vorangetrieben. Folglich konzentrieren sich die Hersteller darauf, hochwertige Aftermarket-Stoßdämpfer zu produzieren, die Langlebigkeit und Leistung bieten. Die Expansion der Aftermarket-Dienstleistungen verbessert nicht nur die allgemeine Marktsituation, sondern fördert auch Innovationen in den Produktangeboten, um unterschiedlichen Verbraucherbedürfnissen gerecht zu werden.

Steigende Nachfrage nach Elektrofahrzeugen

Der Wandel zu Elektrofahrzeugen (EVs) beeinflusst den Markt für Automobilstoßdämpfer erheblich. Da immer mehr Verbraucher sich für EVs entscheiden, passen die Hersteller ihre Stoßdämpferdesigns an die einzigartigen Anforderungen dieser Fahrzeuge an. Im Jahr 2025 wird erwartet, dass der Verkauf von EVs einen signifikanten Teil des gesamten Fahrzeugverkaufs ausmacht und möglicherweise 30 % erreicht. Dieser Übergang erfordert die Entwicklung spezialisierter Stoßdämpfer, die die unterschiedlichen Gewichtverteilungen und Leistungsmerkmale von Elektrofahrzeugen bewältigen können. Folglich investieren die Hersteller in Forschung, um leichte und effiziente Stoßdämpfer zu entwickeln, die auf EVs zugeschnitten sind. Die steigende Nachfrage nach Elektrofahrzeugen treibt nicht nur Innovationen im Stoßdämpfermarkt voran, sondern fördert auch die Zusammenarbeit zwischen Automobilherstellern und Stoßdämpferlieferanten, was eine dynamische und sich entwickelnde Branche begünstigt.

Technologische Innovationen bei Stoßdämpfern

Technologische Fortschritte verändern den Markt für Automobilstoßdämpfer, da die Hersteller bestrebt sind, innovative Lösungen zu entwickeln, die die Fahrzeugleistung verbessern. Die Integration intelligenter Technologien, wie elektronisch gesteuerte Stoßdämpfer, gewinnt an Bedeutung. Diese Systeme können sich in Echtzeit an unterschiedliche Straßenbedingungen anpassen und bieten eine verbesserte Fahrqualität und Handhabung. Im Jahr 2025 wird erwartet, dass der Markt für fortschrittliche Stoßdämpfertechnologien erheblich wachsen wird, angetrieben durch die Nachfrage der Verbraucher nach verbesserten Fahrerlebnissen. Darüber hinaus zwingt der Anstieg der Elektrofahrzeuge die Hersteller dazu, leichte Materialien und Designs zu erkunden, die die Energieeffizienz optimieren. Dieser Fokus auf technologische Innovationen treibt nicht nur den Markt voran, sondern positioniert die Hersteller auch, um den sich entwickelnden Erwartungen der Verbraucher gerecht zu werden, was letztendlich zu einem wettbewerbsfähigeren Umfeld führt.
Einblicke in Marktsegmente

Nach Technologie: Luftstoßdämpfer (Größter) vs. Aktiv (Schnellwachsend)

Der Markt für Automobilstoßdämpfer zeigt eine vielfältige Verteilung der Anteile unter seinen Technologiebereichen. Unter diesen dominieren Luftstoßdämpfer den Markt, da sie überlegenen Komfort und Anpassungsfähigkeit bieten und weit verbreitet in Luxusfahrzeugen eingesetzt werden. Dämpfungsstoßdämpfer halten aufgrund ihrer Zuverlässigkeit in der Leistung und Kosteneffizienz eine stabile Position. Aktive Stoßdämpfer, die derzeit einen kleineren Anteil am Gesamtmarkt ausmachen, gewinnen aufgrund der steigenden Nachfrage nach fortschrittlicher Technologie in Fahrzeugen schnell an Bedeutung.

Technologie: Luftstoßdämpfer (Dominant) vs. Aktiver Stoßdämpfer (Aufkommend)

Luftstoßdämpfer werden als die dominierende Technologie in Automobilaufhängungen anerkannt, da sie eine sanfte Fahrt bieten, indem sie sich an Straßenbedingungen und Lastvariationen anpassen. Ihre Fähigkeit, überlegene Leistung in Luxus- und Geländefahrzeugen zu bieten, macht sie zu einer bevorzugten Wahl unter Herstellern. Im Gegensatz dazu sind aktive Stoßdämpfer ein aufkommendes Segment, das fortschrittliche elektronische Systeme nutzt, um sich in Echtzeit an die Fahrbedingungen anzupassen. Mit einem wachsenden Fokus auf Sicherheit, Komfort und Leistung werden aktive Systeme zunehmend in neue Fahrzeugmodelle integriert, was technikaffine Verbraucher anspricht und das Fahrerlebnis verbessert.

Nach Anwendung: Personenkraftwagen (Größter) vs. SUV (Schnellwachsend)

Der Markt für Automobilstoßdämpfer zeigt eine erhebliche Vielfalt in den Anwendungssegmenten, wobei Personenkraftwagen den größten Marktanteil halten. Dieses Segment profitiert von der hohen Nachfrage nach Komfort und Sicherheit in Alltagsfahrzeugen, was die Verbraucherpräferenzen widerspiegelt. Ebenso gewinnen SUVs, obwohl sie im Vergleich einen kleineren Marktanteil haben, an Bedeutung, da sie ein breiteres Publikum ansprechen, das Utility neben Komfort sucht, was zu einem Wandel in den Marktdynamiken beiträgt. Die wachsende Nachfrage nach SUVs unterstreicht insbesondere den Wandel im Verbraucherverhalten, mit einer bemerkenswerten Vorliebe für größere Fahrzeuge, die Komfort und verbesserte Fahrqualität fördern. Darüber hinaus folgen die Schwerlastfahrzeug- und Lkw-Segmente eng, angetrieben durch infrastrukturelle Entwicklungen und den gestiegenen Bedarf an Frachttransport. E-Fahrzeuge entwickeln sich ebenfalls zu einem bedeutenden Segment, angetrieben durch Umweltbewusstsein und Innovationen in der Nachhaltigkeit im Automobilsektor.

Personenkraftwagen (Dominant) vs. E-Fahrzeug (Aufkommend)

Im Markt für Automobilstoßdämpfer bleibt das Segment der Personenkraftwagen dominant, gekennzeichnet durch eine robuste Nachfrage nach Komfort und Handhabungseffizienz. Stoßdämpfer in diesem Segment sind darauf ausgelegt, eine optimale Fahrqualität und Sicherheit unter verschiedenen Fahrbedingungen zu bieten, um eine Vielzahl von Verbraucherpräferenzen zu bedienen. Im Gegensatz dazu verzeichnet das aufkommende E-Fahrzeugsegment ein schnelles Wachstum, angetrieben durch Fortschritte in der Technologie von Elektrofahrzeugen und einen globalen Wandel hin zu nachhaltigem Transport. Diese Stoßdämpfer müssen einzigartige Spezifikationen für Gewicht und Leistung erfüllen, um Energieeffizienz und Zuverlässigkeit in elektrischen Modellen zu fördern. Während sich beide Segmente weiterentwickeln, stehen die Hersteller vor der Herausforderung, traditionelle Automobildesigns mit Innovationen in Einklang zu bringen, die auf elektrische Fahrzeuge zugeschnitten sind.

Erhalten Sie detailliertere Einblicke zu Automobilstoßdämpfermarkt

Regionale Einblicke

Nordamerika: Führer der Automobilinnovation

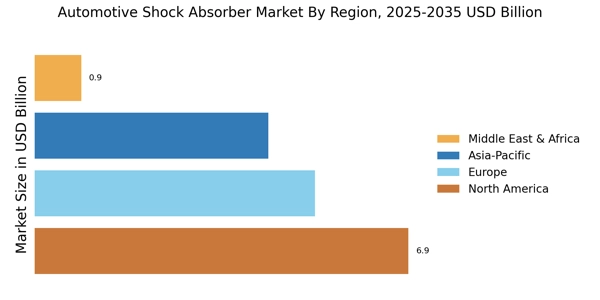
Nordamerika ist der größte Markt für Automobilstoßdämpfer und hält etwa 40 % des globalen Marktanteils. Das Wachstum der Region wird durch die steigende Fahrzeugproduktion, die wachsende Verbrauchernachfrage nach Komfort und Sicherheit sowie strenge Vorschriften zur Fahrzeugleistung angetrieben. Die USA führen den Markt an, gefolgt von Kanada, da beide Länder in fortschrittliche Automobiltechnologien und Nachhaltigkeitsinitiativen investieren. Die Wettbewerbslandschaft in Nordamerika ist robust und umfasst wichtige Akteure wie Monroe, Tenneco und Gabriel. Diese Unternehmen konzentrieren sich auf Innovation und Produktentwicklung, um den sich wandelnden Bedürfnissen der Verbraucher gerecht zu werden. Die Präsenz großer Automobilhersteller verstärkt zudem die Marktdynamik, da sie hochwertige Stoßdämpfer suchen, um die Fahrzeugleistung und -sicherheit zu verbessern. Der regulatorische Rahmen der Region unterstützt ebenfalls Fortschritte in den Automobiltechnologien und gewährleistet die Einhaltung von Sicherheitsstandards.

Europa: Regulierungsgetriebenes Marktwachstum

Europa ist der zweitgrößte Markt für Automobilstoßdämpfer und macht etwa 30 % des globalen Marktanteils aus. Das Wachstum der Region wird durch strenge Umweltvorschriften, die steigende Nachfrage nach Elektrofahrzeugen und einen Fokus auf nachhaltige Automobillösungen vorangetrieben. Länder wie Deutschland und Frankreich stehen an der Spitze und treiben Innovation und die Einführung fortschrittlicher Stoßdämpfertechnologien voran, um die Effizienz und Leistung von Fahrzeugen zu verbessern. Die Wettbewerbslandschaft in Europa ist durch etablierte Akteure wie Bilstein, Sachs und ZF Friedrichshafen gekennzeichnet. Diese Unternehmen investieren in Forschung und Entwicklung, um umweltfreundliche Produkte zu schaffen, die den EU-Vorschriften entsprechen. Die Präsenz einer starken Automobilproduktionsbasis, gepaart mit einem wachsenden Fokus auf Sicherheit und Komfort, positioniert Europa als einen wichtigen Akteur im Markt für Automobilstoßdämpfer. Die Europäische Kommission betont die Bedeutung von Innovation im Automobilsektor, um zukünftige Mobilitätsherausforderungen zu bewältigen.

Asien-Pazifik: Aufstrebendes Marktpotenzial

Asien-Pazifik verzeichnet ein rapides Wachstum im Markt für Automobilstoßdämpfer und hält etwa 25 % des globalen Marktanteils. Die Expansion der Region wird durch die steigende Fahrzeugproduktion, wachsende verfügbare Einkommen und eine wachsende Mittelschicht angetrieben. Länder wie China und Indien führen den Vorstoß an, mit erheblichen Investitionen in die Automobilproduktion und den Infrastrukturausbau, die voraussichtlich die Nachfrage nach hochwertigen Stoßdämpfern steigern werden. Die Wettbewerbslandschaft in Asien-Pazifik ist vielfältig und umfasst wichtige Akteure wie KYB, Showa und Hitachi. Diese Unternehmen konzentrieren sich darauf, die Produktqualität zu verbessern und ihre Vertriebsnetze auszubauen, um der wachsenden Nachfrage gerecht zu werden. Der Automobilmarkt der Region ist durch eine Mischung aus inländischen und internationalen Akteuren gekennzeichnet, was ein dynamisches Umfeld für Innovation und Wettbewerb schafft. Mit der Weiterentwicklung der Automobilindustrie wird erwartet, dass die Nachfrage nach fortschrittlichen Stoßdämpfertechnologien erheblich steigen wird.

Naher Osten und Afrika: Unerschlossene Marktchancen

Die Region Naher Osten und Afrika entwickelt sich allmählich im Markt für Automobilstoßdämpfer und hält etwa 5 % des globalen Marktanteils. Das Wachstum wird hauptsächlich durch den Anstieg des Fahrzeugbesitzes, die Urbanisierung und den Infrastrukturausbau angetrieben. Länder wie Südafrika und die VAE verzeichnen einen Anstieg der Automobilnachfrage, unterstützt durch staatliche Initiativen zur Verbesserung der Verkehrsnetze und zur Förderung der lokalen Produktion. Die Wettbewerbslandschaft in dieser Region entwickelt sich noch, mit einer Mischung aus lokalen und internationalen Akteuren. Unternehmen konzentrieren sich darauf, Produktionsstätten einzurichten, um der wachsenden Nachfrage nach Automobilkomponenten gerecht zu werden. Die Präsenz wichtiger Akteure ist begrenzt, aber mit der Reifung des Marktes werden die Chancen für Wachstum und Investitionen in fortschrittliche Stoßdämpfertechnologien voraussichtlich erheblich zunehmen. Das Potenzial der Region für das Automobilwachstum wird von verschiedenen Interessengruppen anerkannt, was zu einem erhöhten Interesse von globalen Herstellern führt.

Automobilstoßdämpfermarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Die wichtigsten Marktteilnehmer investieren viel Geld in Forschung und Entwicklung, um ihre Produktlinien zu erweitern, was dem Markt für Automobilstoßdämpfer weiteres Wachstum ermöglichen wird. Marktteilnehmer ergreifen auch verschiedene strategische Initiativen, um ihre globale Präsenz auszubauen, mit wichtigen Marktentwicklungen wie neuen Produkteinführungen, vertraglichen Vereinbarungen, Fusionen und Übernahmen, erhöhten Investitionen und Kooperationen mit anderen Organisationen. Wettbewerber in der Automobilstoßdämpferindustrie müssen kosteneffektive Produkte anbieten, um in einem zunehmend wettbewerbsintensiven und wachsenden Marktumfeld zu expandieren und zu überleben.
Eine der Hauptgeschäftsstrategien, die Hersteller in der globalen Automobilstoßdämpferindustrie anwenden, um den Kunden zu nutzen und den Marktsektor auszubauen, besteht darin, lokal zu produzieren, um die Betriebskosten zu senken. In den letzten Jahren hat die Automobilstoßdämpferindustrie einige der bedeutendsten Vorteile geboten. Zu den Hauptakteuren des Marktes für Automobilstoßdämpfer gehören Meritor Inc (US), ZF Friedrichshafen (Deutschland), Gabriel India Ltd. (Indien), Hitachi Automotive Systems (Japan) und andere, die daran arbeiten, die Marktnachfrage durch Investitionen in Forschungs- und Entwicklungsaktivitäten zu steigern.
Die Showa Corporation ist ein Hersteller von Hochleistungs-motorrad-, Fahrzeug- und Außenbordaufhängungssystemen mit Sitz in Gyoda, Saitama, Japan. Showa lieferte Flugzeugaufhängungs- und Landungssysteme an mehrere Flugzeughersteller im Rahmen von Japans Bemühungen, seine militärischen Fähigkeiten im Vorfeld des Zweiten Weltkriegs zu verbessern.
Im Oktober begann Showa zusammen mit Keihin und Nissin Kogyo, die ebenfalls Partner von Honda und Hitachi sind, in Hitachi Automotive Systems als deren Lieferant für Lenk- und Aufhängungskomponenten integriert zu werden.
Außerdem produziert der amerikanische Hersteller von Fahrzeugkomponenten Tenneco Nachrüstfahrwerks- und Emissionsgeräte. Seit dem 5. November 1999 ist das Unternehmen an der New Yorker Börse unter dem Tickersymbol "TEN" notiert. Es ist ein Fortune-500-Unternehmen.
Im Februar wird Apollo Global Management Tenneco für 7,1 Milliarden USD erwerben, so eine Erklärung des Unternehmens. Der Kauf wurde im November 2022 abgeschlossen.

Zu den wichtigsten Unternehmen im Automobilstoßdämpfermarkt-Markt gehören

Branchenentwicklungen

Q1 2025: KYB Corporation (Japan) hat eine neue Reihe umweltfreundlicher Stoßdämpfer eingeführt, die darauf ausgelegt sind, die Umweltbelastung zu verringern, ohne die Leistung zu beeinträchtigen, und unterstützt damit die Nachhaltigkeitsziele des Unternehmens für 2025 und eine umweltfreundlichere Produktionsstrategie.

Q1 2025: Mando Corp. (Südkorea) hat eine fortschrittliche, KI-gestützte Stoßdämpfertechnologie eingeführt, die die Dämpfung in Echtzeit basierend auf den Fahrbedingungen anpasst und die Sicherheit, Stabilität und den Fahrkomfort in unterschiedlichen Straßenumgebungen verbessert.

Q2 2025: Mando Corp. hat eine strategische Partnerschaft mit einem führenden Hersteller von Elektrofahrzeugen geschlossen, um spezifische Stoßdämpfer für Elektrofahrzeuge zu liefern und seine Position im schnell wachsenden globalen Markt für Elektrofahrzeuge zu stärken.

Q1 2021: Volkswagen Group und Mando Corp. haben eine langfristige Vereinbarung über 10 Jahre im Wert von etwa 1,25 Milliarden USD unterzeichnet, wonach Mando fast 50 Millionen Aufhängungssysteme für kommende Elektrofahrzeuge und wichtige Passagiermodelle liefern wird.

Q1 2022: Cummins Inc. und Meritor, Inc. haben eine endgültige Vereinbarung abgeschlossen, dass Cummins Meritor für etwa 3,7 Milliarden USD erwerben wird, wodurch ein stärkerer globaler Akteur in den Bereichen Antriebsstrang, Achsen und Aufhängungstechnologien entsteht.

Q1 2022: ZF hat ein neues Werk zur Herstellung von Automobilstoßdämpfern in Pune, Indien, mit einer jährlichen installierten Kapazität von etwa 0,7 Millionen Einheiten eröffnet, was seine regionale Produktionspräsenz und Lieferfähigkeiten im asiatisch-pazifischen Raum verstärkt.

Zukunftsaussichten

Automobilstoßdämpfermarkt Zukunftsaussichten

Der Markt für Automobilstoßdämpfer wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 4,7% wachsen, angetrieben durch Fortschritte in der Fahrzeugtechnologie und eine steigende Nachfrage nach Komfort und Sicherheit.

Neue Möglichkeiten liegen in:

  • Entwicklung von intelligenten Stoßdämpfern mit integrierten Sensoren zur Überwachung der Leistung in Echtzeit.

Bis 2035 wird der Markt voraussichtlich robust sein und bedeutende Fortschritte und strategisches Wachstum widerspiegeln.

Marktsegmentierung

Technologischer Ausblick auf den Markt für Automobilstoßdämpfer

  • Luftstoßdämpfer
  • Dämpfungsstoßdämpfer
  • Aktiv
  • Semi-aktiv

Anwendungsbereich des Marktes für Automobilstoßdämpfer

  • PKW
  • SUV
  • Lkw
  • Schwerfahrzeug
  • E-Fahrzeug
  • Andere

Berichtsumfang

MARKTGRÖSSE 2024 17,2 (Milliarden USD)
MARKTGRÖSSE 2025 18,01 (Milliarden USD)
MARKTGRÖSSE 2035 28,51 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 4,7 % (2025 - 2035)
BERICHTSDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen profiliert Monroe (US), Bilstein (DE), KYB (JP), Sachs (DE), Gabriel (US), Tenneco (US), Showa (JP), Hitachi (JP), Mando (KR), ZF Friedrichshafen (DE)
Abgedeckte Segmente Technologie, Anwendung, Region
Wichtige Marktchancen Integration fortschrittlicher Materialien und intelligenter Technologien im Markt für Automobilstoßdämpfer.
Wichtige Marktdynamiken Steigende Nachfrage nach fortschrittlichen Aufhängungssystemen treibt Innovation und Wettbewerb im Markt für Automobilstoßdämpfer voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Was ist die aktuelle Bewertung des Marktes für Automobilstoßdämpfer?

Der Markt für Automobilstoßdämpfer wurde 2024 mit 17,2 Milliarden USD bewertet.

Was ist die prognostizierte Marktbewertung für den Markt für Automobilstoßdämpfer im Jahr 2035?

Der Markt wird voraussichtlich bis 2035 28,51 Milliarden USD erreichen.

Was ist die erwartete CAGR für den Markt für Automobilstoßdämpfer von 2025 bis 2035?

Die erwartete CAGR während des Prognosezeitraums 2025 - 2035 beträgt 4,7%.

Welche Technologiesegmente sind im Markt für Automobilstoßdämpfer enthalten?

Wichtige Technologiesegmente umfassen Luftstoßdämpfer, Dämpfungsstoßdämpfer, aktive und semiaktive Stoßdämpfer.

Was sind die prognostizierten Bewertungen für Luftstoßdämpfer bis 2035?

Luftstoßdämpfer werden voraussichtlich von 3,5 Milliarden USD im Jahr 2024 auf 5,5 Milliarden USD bis 2035 wachsen.

Wie vergleichen sich die Bewertungen von Dämpfungsstoßdämpfern mit anderen Segmenten?

Dämpfungsstoßdämpfer werden voraussichtlich von 4,0 Milliarden USD im Jahr 2024 auf 6,5 Milliarden USD bis 2035 steigen.

Welche Anwendungen treiben den Markt für Automobilstoßdämpfer an?
Der Markt wird durch Anwendungen in Personenkraftwagen, SUVs, Lastwagen, schweren Fahrzeugen und E-Fahrzeugen angetrieben.
Was ist die prognostizierte Bewertung für das Segment der Personenkraftwagen bis 2035?
Das Segment der Personenkraftwagen wird voraussichtlich von 6,0 Milliarden USD im Jahr 2024 auf 9,0 Milliarden USD bis 2035 wachsen.
Wer sind die wichtigsten Akteure im Markt für Automobilstoßdämpfer?
Wichtige Akteure sind Monroe, Bilstein, KYB, Sachs, Gabriel, Tenneco, Showa, Hitachi, Mando und ZF Friedrichshafen.
Was ist der erwartete Wachstumstrend für das Segment der schweren Fahrzeuge im Markt für Automobilstoßdämpfer?
Das Segment der schweren Fahrzeuge wird voraussichtlich von 2,0 Milliarden USD im Jahr 2024 auf 3,0 Milliarden USD bis 2035 wachsen.
Autor
Author
Author Profile
Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Co-Author
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, automotive standards documentation, and authoritative transportation organizations. Key sources included the US National Highway Traffic Safety Administration (NHTSA), US Environmental Protection Agency (EPA), European Automobile Manufacturers Association (ACEA), European Commission Transport Division, Society of Automotive Engineers (SAE International), International Organization of Motor Vehicle Manufacturers (OICA), International Organization for Standardization (ISO) technical committees for automotive suspension systems, China Association of Automobile Manufacturers (CAAM), Society of Motor Manufacturers and Traders (SMMT), Japan Automobile Manufacturers Association (JAMA), German Association of the Automotive Industry (VDA), MarkLines Automotive Industry Portal, IHS Markit (S&P Global Mobility), WardsAuto, Organisation for Economic Co-operation and Development (OECD) International Transport Forum, World Economic Forum (WEF) Future of Mobility reports, US Bureau of Transportation Statistics, EU Eurostat Transport Database, and national motor vehicle registration databases from key markets.

These sources were employed to compile data on vehicle production and parc statistics, regulatory safety compliance, suspension technology standards, replacement cycle analysis, and market landscape trends for hydraulic shock absorbers, gas-charged dampers, electronically controlled suspension systems, and other damping technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Sources from the supply side included CEOs, VPs of Engineering, leaders of R&D (suspension systems), regulatory compliance officers, and commercial directors from shock absorber manufacturers, Tier-1 automotive suppliers, and OEMs. Procurement directors from original equipment manufacturers (OEMs), fleet managers from commercial vehicle operators, aftermarket distribution channel heads, and technical service managers from authorized dealerships and independent garages constituted demand-side sources. The primary research validated market segmentation across product types, confirmed development timelines for adaptive damping technologies, and garnered insights on platform-sharing strategies, warranty claim patterns, raw material sourcing dynamics, and aftermarket replacement trends.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and vehicle fitment volume analysis were employed to determine the global market valuation. The methodology comprised the following:

Identification of over 50 significant manufacturers in North America, Europe, Asia-Pacific, and Latin America, including integrated suspension system suppliers and dedicated shock absorber producers

Product mapping encompasses hydraulic shock absorbers, gas-filled dampers, twin-tube and mono-tube configurations, adjustable/electronic suspension systems, and motorcycle shock absorbers.

Examination of annual revenues that are specific to the shock absorber and suspension component portfolios, as reported and modeled

In 2024, the coverage of manufacturers will encompass 75-80% of the global OEM market share and 65-70% of the aftermarket volume.

Segment-specific valuations for both original equipment and replacement markets are derived through extrapolation using bottom-up (vehicle production volume × fitment rate × ASP by region/vehicle category) and top-down (manufacturer revenue validation and regional suspension system market analysis) methodologies.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.