Automotive Garage Equipment Market (2026 - 2035)

Informe de investigación de mercado de equipos de garaje automotriz por tipo de equipo (sistemas de elevación, equipos de mantenimiento de ruedas, equipos de reparación de carrocerías, equipos de diagnóstico y prueba, equipos de prueba de emisiones, otros equipos), por tipo de vehículo (automóviles de pasajeros, vehículos comerciales), por tipo de garaje (concesionarios OEM, talleres independientes, franquicias/cadenas de garajes, depósitos gubernamentales/de flotas), por modelo de propiedad (compra directa, suscripción/arrendamiento) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente) y África) - Previsión hasta 2035
ID: MRFR/AT/6487-HCR
100 Pages
Shubham Munde, Swapnil Palwe
Last Updated: August 24, 2026
Automotive Garage Equipment Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.6%
2025 Market SizeUSD 8.87 billion
2035 Market SizeUSD 15.30 billion
Key Players
Snap-on Incorporated
Robert Bosch GmbH
Dover Corporation
MAHA Maschinenbau Haldenwang
BendPak Inc.
Corghi S.p.A.
Opportunities
  • Subscription and Equipment-as-a-Service Models
  • Emerging-Market Workshop Densification
  • Data Monetization and Predictive Maintenance Platforms

Automotive Garage Equipment Market Summary

El mercado de equipos de garaje para automóviles se situó en 8.870 millones de dólares en 2025 y se prevé que alcance los 9.370 millones de dólares al inicio de la ventana de previsión en 2026, aumentando a 15.300 millones de dólares en 2035 con una tasa compuesta anual del 5,6%. Dos catalizadores están remodelando los flujos de capital hacia la infraestructura de los talleres: el endurecimiento de los mandatos de pruebas de emisiones Euro 7 y Tier 4 de la EPA que obligan a actualizar los equipos, y el parque mundial de vehículos que supera los 1.500 millones de unidades, lo que lleva la demanda de servicios posventa a niveles récord.[1]. Estas fuerzas están creando un ciclo de adquisiciones sostenido que muestra pocos signos de alivio.

Las plataformas de diagnóstico conectadas a la nube y las estaciones de trabajo multifunción están reemplazando a los antiguos medidores analógicos y las bahías de servicio de propósito único. De 2022 a 2024, los fabricantes de equipos originales invirtieron más de 1200 millones de dólares en sistemas de talleres vinculados, acelerando la tendencia hacia entornos de mantenimiento definidos por software.[2]. Los equipos de recalibración ADAS, las estaciones de manipulación de baterías de alto voltaje y los intérpretes de códigos de falla asistidos por IA son las subcategorías de más rápido crecimiento del mercado de equipos de garaje automotriz.


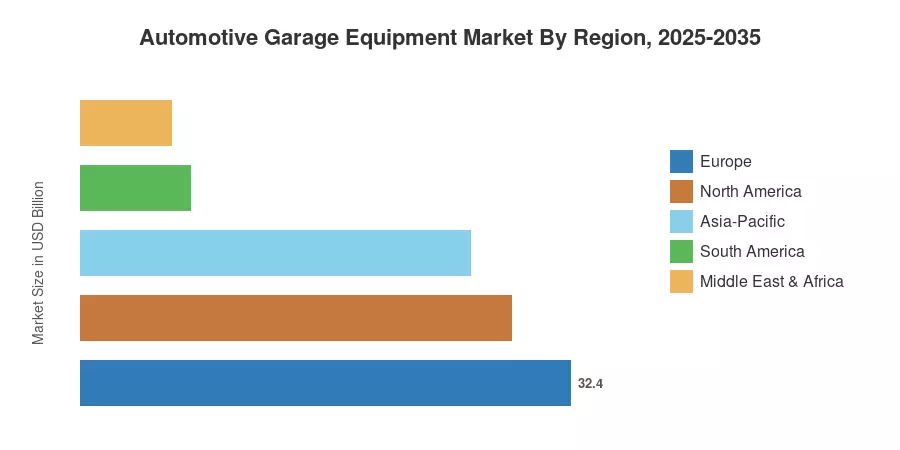
Europa representa alrededor del 32,4% de los ingresos mundiales, respaldada por sólidos marcos de PTI (inspección técnica periódica) en Alemania, Francia y los países nórdicos. Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 5,7%, liderada por la motorización en India y la ASEAN. América del Norte ocupa el segundo lugar con el apoyo de una red de distribuidores madura y una creciente consolidación de tiendas independientes. Los ganadores durante los próximos diez años serán aquellas empresas que combinen hardware, software y programas de mejora de habilidades en paquetes llave en mano.


Conclusiones clave del informe

• Por tipo de equipo

  • Los sistemas de elevación capturaron el 32,7% del mercado de equipos de garajes automotrices en 2025, lo que refleja su papel no negociable en cada área de servicio.
  • Se espera que las plataformas de prueba de emisiones registren la CAGR más rápida hasta 2035, impulsada por los ciclos de actualización obligatorios según la Euro 7 y las enmiendas a la Ley de Aire Limpio de EE. UU.

• Por vehículo

  • Los talleres de turismos generaron aproximadamente el 59,6% de los ingresos de 2025 dentro del mercado de equipos de garajes automotrices, dado el predominio del servicio de vehículos ligeros.


• Por modelo de propiedad

  • Las compras directas de equipos representaron aproximadamente el 68,1% de los pedidos de 2025 en el mercado de equipos de garaje para automóviles, aunque las adquisiciones por suscripción están ganando impulso.

• Por geografía

  • Europa lideró con una participación del 32,4% del gasto en 2025, mientras que se prevé que el mercado de equipos de garaje para automóviles de Asia y el Pacífico se expanda más rápidamente con una tasa compuesta anual del 5,7% hasta 2035.


Tamaño del mercado y pronóstico (2021-2035)

Market Research Future (MRFR) tiene un modelo de dimensionamiento patentado que integra datos de envío de equipos de abajo hacia arriba de los principales fabricantes de equipos originales y distribuidores con indicadores macro de arriba hacia abajo: crecimiento del parque de vehículos, densidad de talleres por cada 10,000 automóviles y costo de cumplimiento normativo. Los datos históricos (2021-2024) provienen de datos comerciales aduaneros y presentaciones corporativas. Los datos de pronóstico (2026-2035) se obtienen aplicando la CAGR calibrada del 5,6%, que se valida de forma cruzada con encuestas de inversión regionales y cronogramas de políticas.
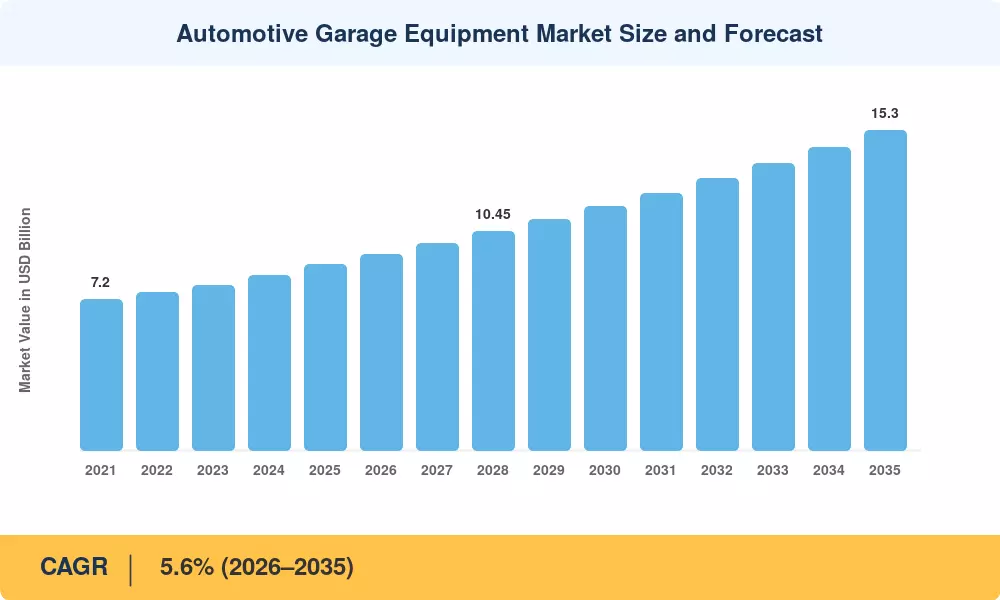
Automotive Garage Equipment Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Regulaciones estrictas sobre emisiones y PTI 22% Europa, India, América del Norte Corto plazo [1]
Creciente complejidad de los vehículos y proliferación de ADAS 18% Global Mediano plazo [7]
Desarrollo de infraestructura de servicios híbridos y para vehículos eléctricos 16% China, Europa, Estados Unidos Mediano plazo [11]
Consolidación de garajes independientes y roll-ups de PE 14% América del Norte, Europa Corto plazo [14]
Modelos de adquisición de suscripción y DaaS 12% Global A largo plazo [8]
Taller conectado / integración IoT 10% Global A largo plazo [10]
Parque de vehículos en expansión en las economías emergentes 8% ASEAN, América Latina, MEA A largo plazo [9]


Mandatos regulatorios de emisiones y PTI

Las normas Euro 7, que entrarán en vigor en 2025 para las nuevas homologaciones y en 2027 para todos los registros, exigen contadores de partículas y analizadores de NOx de los que carecen hoy en día la mayoría de los talleres europeos. La Comisión Europea estimó una inversión en cumplimiento de 2.300 millones de euros en toda la infraestructura de pruebas de la UE-27 entre 2024 y 2028.[1]. La hoja de ruta Bharat Stage VII de la India y los cronogramas actualizados de aplicación de la Ley de Aire Limpio de la EPA de EE. UU. crean olas de actualización paralelas en el mercado de equipos de garaje para automóviles.

Creciente complejidad de los vehículos y calibración ADAS

Los vehículos modernos incorporan más de 100 unidades de control electrónico y hasta 40 sensores, incluidas cámaras, LiDAR y conjuntos de radar. Después de un reemplazo de parabrisas o reparación de carrocería, la recalibración de ADAS es obligatoria, un procedimiento que requiere accesorios de objetivo, marcos de alineación y licencias de software específicas de OEM. La Administración Nacional de Seguridad del Tráfico en Carreteras de EE. UU. proyecta que el 95 % de los vehículos ligeros nuevos llevarán ADAS de nivel 2+ para 2028, lo que hará que los equipos de calibración sean una compra no discrecional para cualquier taller que se encargue de la reparación de colisiones.[7].

Infraestructura de servicios híbridos y para vehículos eléctricos

Los vehículos híbridos enchufables y eléctricos de batería exigen ascensores aislados con un aislamiento de 5000 V, estaciones de servicio de refrigerante dedicadas y equipo de protección personal de alto voltaje. La AIE estima que el parque mundial de vehículos eléctricos será de 45 millones de unidades en 2024 y proyecta 250 millones para 2030[11]. Cada diez millones de vehículos eléctricos adicionales se traducen en aproximadamente 600 millones de dólares en reequipamiento de talleres en todo el mercado de equipos de garajes automotrices, que abarcan escáneres de diagnóstico, probadores de aislamiento y manipuladores de módulos de batería.

Consolidación de garaje independiente

Las plataformas de capital privado adquirieron o franquiciaron más de 3200 talleres independientes en América del Norte y Europa entre 2021 y 2024, creando cadenas con múltiples sitios que negocian paquetes de equipos estandarizados.[14]. Esta consolidación eleva los valores promedio de los pedidos y acorta los ciclos de adquisición, ya que los operadores de la cadena exigen equipamiento de bahías llave en mano en lugar de compras de herramientas poco sistemáticas.


Análisis de impacto de restricciones

Los porcentajes de impacto de restricción son direccionales y no aditivos. Representan factores de arrastre en la trayectoria de expansión general del mercado.

Restricción ~% Impacto negativo en CAGR Relevancia geográfica Cronología del impacto Árbitro
Altos costos de capital iniciales para talleres pequeños –18% Global Corto plazo [15]
Escasez de técnicos calificados –16% América del Norte, Europa Mediano plazo [16]
Licencias de software OEM fragmentadas –14% Global Mediano plazo [17]
Cuellos de botella en la cadena de suministro de componentes de precisión –10% Global Corto plazo [4]
Lenta adopción de vehículos eléctricos en determinadas regiones –8% América del Sur, MEA A largo plazo [18]


Intensidad de capital para pequeños operadores

Un taller independiente de cuatro bahías totalmente equipado requiere entre 250 000 y 400 000 dólares en equipamiento de garaje, una cifra que ha aumentado un 28 % desde 2020 debido a la inflación y la complejidad añadida de las herramientas preparadas para vehículos eléctricos.[15]. Los entornos de tasas de interés superiores al 5% hacen que el financiamiento del arrendamiento sea menos atractivo, lo que retrasa las decisiones de compra entre los propietarios-operadores que constituyen aproximadamente el 40% de la base de clientes direccionables del mercado de equipos de garaje para automóviles.

Escasez de mano de obra técnica

La Oficina de Estadísticas Laborales de EE. UU. proyecta 25.000 puestos de técnicos automotrices vacantes anualmente hasta 2030, mientras que Europa enfrenta un déficit comparable de 30.000 personas.[16]. Las compras de equipos a menudo se posponen cuando los talleres no pueden dotar de personal a las bahías a las que servirían esas herramientas, creando un vínculo directo entre la oferta de mano de obra y el momento del gasto de capital en el mercado de equipos de garaje para automóviles.

Licencias de software OEM fragmentadas

Cada fabricante de automóviles mantiene protocolos de diagnóstico propios y los talleres que prestan servicios a varias marcas pueden necesitar de cinco a ocho suscripciones de software independientes que cuestan entre 2000 y 5000 dólares por marca al año.[17]. Esta fragmentación infla los costos operativos y desalienta a los talleres más pequeños a invertir en el último hardware de herramientas de escaneo.


Automotive Garage Equipment Market Opportunities

Modelos de suscripción y equipo como servicio

La adquisición por suscripción está erosionando el predominio de la compra directa, ofreciendo a los talleres ciclos de actualización más cortos y costos mensuales predecibles. Los proveedores que combinan hardware, diagnósticos en la nube y capacitación in situ en una única tarifa mensual pueden reducir los costos de adquisición de clientes entre un 15 % y un 20 % y, al mismo tiempo, bloquear flujos de ingresos recurrentes. Es probable que el mercado de equipos de garaje para automóviles experimente una penetración de suscripciones superior al 35% de los nuevos pedidos para 2028.[8].

Densificación de talleres en mercados emergentes

La densidad de talleres en la India es de aproximadamente 3,2 por cada 10.000 vehículos, en comparación con 8,5 en Alemania y 7,1 en Estados Unidos. Los programas gubernamentales, como el Plan de Misión Automotriz de la India, tienen como objetivo duplicar la capacidad de servicio organizado para 2030, creando una oportunidad de mercado totalmente nueva de equipos de garaje para automóviles valorada en aproximadamente 1.100 millones de dólares.[9]. Las naciones de la ASEAN y mercados africanos selectos presentan trayectorias similares.

Plataformas de monetización de datos y mantenimiento predictivo

Los equipos de taller conectados generan anualmente terabytes de datos sobre el estado del vehículo. Agregados y anonimizados, estos conjuntos de datos pueden alimentar algoritmos de mantenimiento predictivo a los que los OEM y los operadores de flotas pagarán para acceder. Los pioneros en el mercado de equipos de garaje para automóviles están poniendo a prueba acuerdos de intercambio de datos que generan ingresos incrementales de SaaS del 8 al 12 % además de los márgenes de hardware tradicionales.[10].

Servicios de calibración de ADAS y vehículos autónomos

Los sistemas de autonomía de nivel 3 y 4 requieren una recalibración posterior a la reparación que cuesta entre 300 y 1200 dólares por evento. A medida que crezca la población de vehículos con capacidad autónoma, la base instalada de equipos de calibración deberá triplicarse para 2032, según estimaciones de la industria.[13]. Esto crea un nicho de alto margen dentro del mercado más amplio de equipos de garaje automotriz.

Certificación de Taller Verde y Cumplimiento ESG

Las aseguradoras europeas y norteamericanas están empezando a vincular los descuentos en las primas a las certificaciones de sostenibilidad de los talleres que exigen ascensores energéticamente eficientes, sistemas HVAC de bajas emisiones y sistemas de recuperación de disolventes. Los proveedores que ofrecen paquetes "green bay" que combinan equipos compatibles con documentación de compensación de carbono se están posicionando para un segmento premium que se espera que crezca al doble de la tasa promedio del mercado.


Automotive Garage Equipment Market Future Outlook

Diagnóstico y asistencia remota basados ​​en IA

La inteligencia artificial está pasando de los paneles de análisis basados ​​en la nube a la propia herramienta de escaneo. Para 2030, se estima que el 40% de las nuevas plataformas de diagnóstico incorporarán inferencias de aprendizaje automático en los dispositivos capaces de correlacionar códigos de falla con causas probables en menos de tres segundos.[12]. Las superposiciones de expertos remotos, donde un técnico senior guía a un colega junior a través de gafas de realidad aumentada conectadas a la plataforma de diagnóstico, reducirán los tiempos de reparación y mitigarán la restricción de la escasez de técnicos descrita en la Sección 5.

Superciclo de electrificación y reequipamiento de talleres

La AIE proyecta que la flota mundial de vehículos eléctricos superará los 350 millones de unidades en 2035, frente a los 45 millones en 2024.[11]. Cada ola de adopción de vehículos eléctricos desencadena una ola correspondiente de reequipamiento en los talleres: ascensores aislados en la Fase 1, diagnóstico de baterías en la Fase 2, servicio de celdas de estado sólido en la Fase 3. El mercado de equipos de garaje para automóviles experimentará ciclos estratificados de gasto de capital en lugar de un solo evento de reemplazo.

Economía de plataformas y consolidación de proveedores

Los proveedores de equipos están pasando de un modelo de venta de hardware a plataformas de ingresos recurrentes que combinan software de diagnóstico, actualizaciones OTA y capacitación de técnicos. Esta transición refleja la transformación más amplia de SaaS en los mercados industriales y probablemente comprimirá el campo competitivo, favoreciendo a los proveedores con sólidas capacidades de software y acceso a flujos de datos OEM.

Informes ESG y diseño de talleres sostenibles

Grandes grupos de concesionarios en Europa y América del Norte están incorporando la contabilidad de carbono a nivel de taller en las divulgaciones ESG. Los ascensores energéticamente eficientes, las unidades de recuperación de solventes y los compresores de energía renovable se están convirtiendo en criterios de adquisición en lugar de actualizaciones opcionales. El mercado de equipos de garaje para automóviles recompensará cada vez más a los proveedores que puedan documentar las huellas de carbono del ciclo de vida de cada línea de productos.


Automotive Garage Equipment Market Segmentation

Por tipo de equipo

Segmento 2025 Participación (%) Impulsor de la demanda primaria
Sistemas de elevación 32.7 Requisito de bahía universal
Equipo de mantenimiento de ruedas 19.4 Demanda de alineación y reemplazo de neumáticos
Equipos de reparación de carrocerías 15.2 Volumen de reparación de colisiones
Equipos de diagnóstico y pruebas 14.8 Mandato OBD y calibración ADAS
Equipos de prueba de emisiones 10.3 Cumplimiento normativo
Otros equipos 7.6 Aplicaciones especializadas y de nicho


Los sistemas de elevación siguen siendo el segmento más grande del mercado de equipos de garaje para automóviles porque prácticamente todas las operaciones de servicio, desde cambios de aceite hasta cambios de transmisión, comienzan con la elevación del vehículo. Predominan las configuraciones de dos y cuatro postes, aunque los elevadores de tijera enterrados están ganando participación en los talleres urbanos con espacio limitado. Los equipos de prueba de emisiones, si bien son más pequeños en términos absolutos, se están expandiendo más rápidamente que cualquier otra categoría a medida que los gobiernos introducen requisitos más estrictos de medición de partículas y NOx.

Los equipos de diagnóstico y prueba están experimentando la transformación tecnológica más espectacular. Los lectores de códigos heredados están siendo reemplazados por plataformas de escaneo multimarca que integran bases de datos de reparación, diagramas de cableado y flujos de trabajo guiados de solución de problemas basados ​​en la nube. Los talleres que invierten en diagnósticos avanzados reportan una mejora del 20 al 25 % en las tasas de reparación a la primera, lo que reduce las devoluciones en garantía y aumenta la retención de clientes.[12].

Por tipo de vehículo

Segmento CAGR (2026-2035) Impulsor de la demanda primaria
Turismos 5.7% Segmento dominante del parque de vehículos
Vehículos Comerciales 5.4% Contratos de mantenimiento de flotas


Los talleres de turismos constituyen la columna vertebral del mercado de equipos de garaje para automóviles, impulsado por el gran volumen de vehículos ligeros en circulación. El segmento de vehículos comerciales, aunque más pequeño, exige valores de equipo por bahía más altos porque los elevadores de servicio pesado, los tornos de freno y las herramientas de servicio de ruedas tienen precios superiores.

Por tipo de garaje

Segmento 2025 Participación (%) Impulsor de la demanda primaria
Concesionarios OEM 38.0 Herramientas exigidas por el fabricante
Talleres Independientes 35.6 Servicio multimarca rentable
Franquicia / Cadena de Garajes 17.1 Paquetes de bahía estandarizados
Depósitos gubernamentales/de flotas 9.3 Ciclos de contratación pública


Los concesionarios OEM tienen la mayor participación en el mercado de equipos de garaje para automóviles porque los fabricantes de automóviles exigen herramientas de diagnóstico y servicio específicas como condiciones de los acuerdos de franquicia. Sin embargo, los talleres independientes están creciendo más rápido a medida que la consolidación del capital privado crea apalancamiento del grupo de compras y acceso a programas de descuentos por volumen.

Por modelo de propiedad

Segmento Tendencia clave
Compra directa Sigue siendo dominante; participación decreciente a medida que crece la suscripción
Suscripción / Arrendamiento Aumentando al ritmo más rápido; preferido por cadenas de sitios múltiples


La división del modelo de propiedad en el mercado de equipos de garaje para automóviles refleja un cambio industrial más amplio hacia la adquisición orientada a OpEx. Los contratos de suscripción agrupan mantenimiento, actualizaciones de software y cambios de equipos en costos mensuales predecibles, una estructura que atrae a los operadores de cadenas que administran docenas de ubicaciones con equipos de diferentes edades.


Análisis de participación de mercado regional

Región 2025 Participación (%) Temas primarios de inversión
Europa 32.4 Mandatos de PTI, Euro 7, reequipamiento de vehículos eléctricos
América del norte 28.5 Modernización de concesionarios, consolidación de PE.
Asia-Pacífico 25.8 Crecimiento de la motorización, densificación de talleres.
Sudamerica 7.3 Formalización de flota, cumplimiento de emisiones.
Medio Oriente y África 6.0 Construcción de un taller totalmente nuevo
Total 100.0

La distribución geográfica del mercado de equipos de garaje automotriz refleja la madurez del parque de vehículos, el rigor regulatorio y las tasas de formalización de talleres. Los arraigados regímenes PTI de Europa sostienen la mayor proporción de ingresos, mientras que la rápida motorización de Asia-Pacífico impulsa el crecimiento más rápido.


América del norte

País CAGR (2026-2035) Controlador clave
A NOSOTROS 5.3% Ciclos de CapEx de concesionarios, crecimiento de ADAS
Canadá 5.1% Mandatos federales de vehículos limpios
México 5.8% Expansión de la flota impulsada por el nearshoring


El mercado de equipos de garaje para automóviles de América del Norte se beneficia de una de las redes de concesionarios más densas del mundo (aproximadamente 18.000 concesionarios de automóviles nuevos franquiciados sólo en los EE. UU.) y cada equipo se actualiza cada 7 a 10 años. El auge manufacturero de México, impulsado por las tendencias de nearshoring, está ampliando las flotas de vehículos comerciales e impulsando la construcción de nuevos talleres a lo largo del corredor del Bajío.[14].

Europa

País 2025 Participación regional (%) Controlador clave
Alemania 23.4 Ecosistema de inspección TÜV/DEKRA
Reino Unido 17.8 modernización de ITV
Francia 14.6 Revisión digital de la técnica de control
Italia 12.1 Actualización del sistema revisado
España 9.3 Ampliación de la estación ITV
Países nórdicos 8.5 Reequipamiento del taller de vehículos eléctricos
Rusia 6.2 Crecimiento del servicio OEM nacional
Resto de Europa 8.1 Modernización regulatoria mixta


Las organizaciones alemanas TÜV y DEKRA operan el régimen de inspección periódica más completo del mundo, exigiendo certificaciones de equipos que se extienden en cascada a todo el mercado europeo de equipos para talleres automotrices. El programa MOT del Reino Unido está haciendo la transición al registro digital de emisiones, lo que requiere actualizaciones de hardware a nivel de taller para más de 23.000 centros de pruebas autorizados.[5].

Asia-Pacífico

País CAGR (2026-2035) Controlador clave
Porcelana 5.5% Desarrollo de la red de servicios NEV
India 6.2% Formalización del taller organizado
Japón 4.6% Modernización de la inspección sacudida
Corea del Sur 5.0% Mandatos de infraestructura para vehículos eléctricos
ASEAN 6.0% Ola de motorización
Resto de Asia-Pacífico 5.4% Impulsores de crecimiento mixtos


El parque de vehículos de la India superó los 350 millones de unidades en 2024, pero menos del 15% de los talleres operan con equipos estandarizados. Se espera que el Plan de Misión Automotriz del gobierno y la hoja de ruta Bharat Stage VII canalicen en conjunto más de 900 millones de dólares hacia mejoras de talleres en todo el Mercado de Equipos de Garaje Automotriz para 2030.[9].

Sudamerica

País 2025 Participación regional (%) Controlador clave
Brasil 58.2 Programa de emisiones PROCONVE
Argentina 22.5 Modernización de la inspección RTO
Resto de Sudamérica 19.3 Formalización de flota


El programa PROCONVE de Brasil está endureciendo los límites de emisiones de vehículos pesados ​​en fases hasta 2028, lo que obligará a miles de estaciones de inspección a invertir en nuevos analizadores de gas y medidores de opacidad. El creciente parque vehicular de Argentina (que supera los 15 millones de unidades) está empujando a los gobiernos provinciales a ampliar la cobertura de las inspecciones técnicas obligatorias.[18].

Medio Oriente y África

País CAGR (2026-2035) Controlador clave
Arabia Saudita 5.9% Impulso a los servicios automotrices Visión 2030
Emiratos Árabes Unidos 5.4% Centro de servicios para vehículos premium
Sudáfrica 5.1% Cumplimiento de condiciones de circulación del NRCS
Egipto 5.7% Parque de vehículos en expansión
Resto de MEA 5.0% Desarrollo de talleres totalmente nuevos


La Visión 2030 de Arabia Saudita incluye un mandato de localización que está impulsando la construcción de nuevos talleres en Riad, Jeddah y la Provincia Oriental. El papel de los EAU como centro regional para el servicio de vehículos exóticos y de lujo sostiene la demanda de elevadores, cabinas de pintura y plataformas de diagnóstico de primer nivel dentro del mercado de equipos de garaje para automóviles.


Automotive Garage Equipment Market By Region, 2025-2035

Evaluación comparativa competitiva

La concentración del mercado de equipos de garaje para automóviles es baja, y se espera que los cinco principales proveedores del mercado de equipos de garaje para automóviles capturen entre el 28 y el 34 % de los ingresos globales totales. El índice Herfindahl-Hirschman está por debajo de 800, lo que indica un panorama fragmentado en el que coexisten especialistas localizados y empresas de plataformas globales. La competencia actual tiene más que ver con la destreza del software y los ecosistemas de capacitación que solo con las especificaciones de hardware.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
Snap-on incorporado 7-10% Diagnóstico, ascensores, almacenamiento de herramientas. Plataforma multimarca premium
Robert Bosch GmbH 6-9% Diagnóstico, pruebas de emisiones, calibración ADAS. Socio tecnológico OEM integrado
Compañía de ingeniería cazadora 5-8% Alineación, balanceo, desmontadoras de neumáticos. Líder en medición de precisión
Dover Corporation (Grupo de servicio de vehículos) 5-7% Ascensores rotativos, reparación de colisiones, lubricación. Proveedor de soluciones de bahía completa
MAHA Maschinenbau Haldenwang 3-5% Frenómetros, analizadores de emisiones, ascensores Especialista en PTI e inspección.
BendPak Inc. 3-5% Elevadores de dos y cuatro postes, servicio de ruedas Líder de elevación orientado al valor
Corghi S.p.A. 2-4% Desmontadoras de neumáticos, equilibradoras, alineación. Especialista europeo en servicio de ruedas
Soluciones automotrices Nussbaum 2-4% Ascensores, carriles de inspección Enfoque de ingeniería alemana
Tecnología inteligente Autel 2-4% Diagnóstico avanzado, calibración ADAS Un disruptor en rápido crecimiento en el diagnóstico
Continental AG 2-3% Diagnóstico, herramientas TPMS, pruebas de emisiones. Apalancamiento del ecosistema de proveedores de primer nivel


Noticias y desarrollos recientes

  • Snap-on Incorporated (octubre de 2024): lanzó la plataforma de diagnóstico integrada ZEUS+ con flujos de trabajo de calibración ADAS basados ​​en la nube, dirigida a la categoría de servicio de más rápido crecimiento del mercado de equipos de garaje automotriz.[12].


  • Hunter Engineering (marzo de 2024): presentó el sistema de alineación HawkEye Elite TD que presenta detección automática de objetivos, lo que reduce el tiempo de configuración en un 40 %.[7].
  • Comisión Europea (enero de 2025): Publicación de las normas técnicas finales de implementación de Euro 7, que exigen equipos de prueba de emisiones en conducción real en todas las estaciones PTI de la UE para 2028[1].
  • Dover Corporation / VSG (septiembre de 2023): Adquirió un fabricante italiano líder de ascensores, fortaleciendo su posición europea en el mercado de equipos de garaje para automóviles.[14].


  • BendPak Inc. (noviembre de 2024): presentó un elevador con clasificación EV de 14 000 lb de capacidad con monitoreo de aislamiento de alto voltaje integrado para el mantenimiento de camiones eléctricos con batería.[11].
  • Ministerio de Transporte por Carretera de la India (febrero de 2025): anunció estaciones de prueba automatizadas obligatorias en todas las ciudades con más de 1 millón de habitantes para 2028, creando una ola de instalación totalmente nueva en el mercado de equipos de garaje para automóviles[9].


Automotive Garage Equipment Market Report Scope

Artículo Detalle
Alcance del mercado Mercado global de equipos de garaje para automóviles que cubre elevación, diagnóstico, emisiones, servicio de ruedas, reparación de carrocerías y equipos especializados.
Período de estudio 2021-2035
CAGR (ventana de pronóstico) 5,6% (2026-2035)
Tamaño del mercado: 2025 (año base) USD 8.87 billion
Tamaño del mercado: 2035 (final del pronóstico) USD 15.30 billion
Segmento de más rápido crecimiento Equipos de prueba de emisiones (por tipo de equipo); Asia-Pacífico (por región)
Empresas perfiladas 10
Moneda de valoración USD billion


Preguntas frecuentes

What factors should a workshop owner prioritize when selecting a diagnostic scan platform?
Prioritize multi-brand OEM coverage, OTA update frequency, and ADAS calibration module availability. Platforms with open API architecture allow future expansion without full hardware replacement [17].
How does the shift toward subscription procurement affect total cost of ownership?
Subscription contracts typically add 12–18% to cumulative 10-year costs but eliminate large upfront outlays and include maintenance. Cash-flow smoothing and shorter technology refresh cycles offset the premium for multi-location operators [8].
What safety certifications matter most for EV-rated lifting equipment?
Look for IEC 61010 high-voltage isolation certification and ANSI/ALI ALCTV compliance. These ensure lifts meet dielectric withstand and ground-fault protection standards required for battery-electric vehicle servicing [11].
How are private-equity roll-ups reshaping independent workshop procurement?
PE-backed chains centralize purchasing, negotiating volume discounts of 15–25% on standardized bay packages. This consolidation is compressing margins for regional distributors while accelerating equipment refresh cycles [14].
What role does technician training play in equipment purchase decisions?
Vendors bundling certified training programs with equipment sales close deals 30% faster. Workshops prioritize suppliers whose training reduces ramp-up time on complex systems like ADAS rigs and emission analyzers [16].
How will solid-state battery technology change workshop equipment requirements?
Solid-state cells operate at higher temperatures and different voltage profiles, requiring updated thermal management diagnostic tools. Early adopter workshops will need firmware-upgradable platforms to stay compliant as cell chemistry evolves [20].
What integration challenges arise when connecting workshop equipment to dealer management systems?
Legacy DMS platforms often use proprietary data formats incompatible with newer IoT-enabled equipment. Middleware solutions add USD 5,000–USD 15,000 per site but enable real-time job costing and parts ordering [10].    
Autor
Autor
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Coautor
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory standards databases, automotive engineering publications, equipment certification records, and authoritative industry organizations. Key sources included the International Organization for Standardization (ISO) technical committees for vehicle lifting and safety standards, SAE International (Society of Automotive Engineers), Automotive Service Excellence (ASE), Occupational Safety and Health Administration (OSHA) workplace equipment regulations, Environmental Protection Agency (EPA) compliance standards for garage operations, National Highway Traffic Safety Administration (NHTSA) vehicle service guidelines, European Committee for Standardization (CEN) workshop equipment directives, Automotive Service Association (ASA), Specialty Equipment Market Association (SEMA), Automotive Aftermarket Suppliers Association (AASA), European Association of Automotive Suppliers (CLEPA), Society of Indian Automotive Manufacturers (SIAM), China Association of Automobile Manufacturers (CAAM), Canada Border Services Agency import data for garage equipment, U.S. Bureau of Transportation Statistics, Eurostat machinery and equipment trade databases, UNIDO (United Nations Industrial Development Organization) industrial statistics, and national automotive regulatory bodies from key manufacturing hubs. The sources mentioned were employed to gather data on equipment shipment, certification and compliance standards, safety incident reports, garage service industry trends, and regulatory landscape analysis for lifting equipment, diagnostic systems, wheel service machinery, body shop technologies, and vehicle washing systems.


Primary Research

The primary research process covers supply-side and demand-side stakeholders were interviewed to obtain qualitative and quantitative insights. Supply-side sources included CEOs, Chief Technology Officers, VPs of Engineering, Heads of Manufacturing Operations, and Product Line Directors from automotive garage equipment manufacturers, diagnostic tool developers, and lifting equipment OEMs. Demand-side sources comprised owner-operators of multi-bay service centers, head service managers from automotive OEM dealership networks, procurement directors from commercial fleet maintenance facilities, technical training directors from franchised garage chains, and equipment purchasing managers from independent automotive repair shops. Primary research validated market segmentation across equipment categories, confirmed product development roadmaps for EV-compatible servicing tools, and gathered insights on adoption patterns of automated diagnostic systems, equipment financing strategies, and aftermarket service dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (34%), Others (38%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Revenue triangulation and equipment unit shipment analysis were implemented to determine the global market valuation. The methodology comprised the following:

Snap-on, Bosch, Hunter Engineering, Hofmann, Mahle Service Solutions, Rotary Lift, Nussbaum, and Cemb are among the 50+ main manufacturers identified in North America, Europe, Asia-Pacific, and Latin America

Product mapping encompasses a variety of equipment, including hydraulic lifts, scissor lifts, two-post/four-post systems, wheel and tire service equipment (balancers, aligners, changers), vehicle diagnostic and testing equipment (OBD scanners, emission analyzers, ADAS calibration), body shop equipment (frame straighteners, paint booths), and washing equipment (automated systems, pressure washers).

Analysis of garage equipment portfolios' reported revenues and modeled annual sales, including standalone equipment sales, integrated service contracts, and software-enabled diagnostic subscriptions

Coverage of manufacturers representing 72-76% of global market share in 2024

Segment-specific valuations across OEM dealership, franchised garage, and independent garage channels are derived through extrapolation using bottom-up (equipment unit volume × average selling price by country/region, weighted by garage type penetration) and top-down (manufacturer revenue validation against dealer distributor markups) approaches.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















