Superlegierungen Markt (2026 - 2035)

Superalloys Market Research Report Information By Base Material (Nickel-based, Iron-based, Cobalt-based, and Others (Titanium-based and Niobium-based)), and By End-user Industry (Aerospace and Defense, Power Generation, Oil and Gas, Automotive, Electronics, and Other Industries (Medical Devices, Marine, Chemical, Electronics)) – Forecast Till 2035.
ID: MRFR/CnM/6003-CR 174 Pages Chitranshi Jaiswal Last Updated: September 18, 2026
Superalloys Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.69%
2025 Market SizeUSD 31.28 Billion
2035 Market SizeUSD 59.75 Billion
Key Players
Precision Castparts Corp.
Carpenter Technology Corporation
ATI Inc.
Haynes International, Inc.
thyssenkrupp AG
PROTERIAL, Ltd.
Opportunities
  • Powder Metallurgy and Additive Supply Chains
  • Closed-Loop Revert and Recycling Economics
  • Emerging Market Localization

Superalloys Market Summary

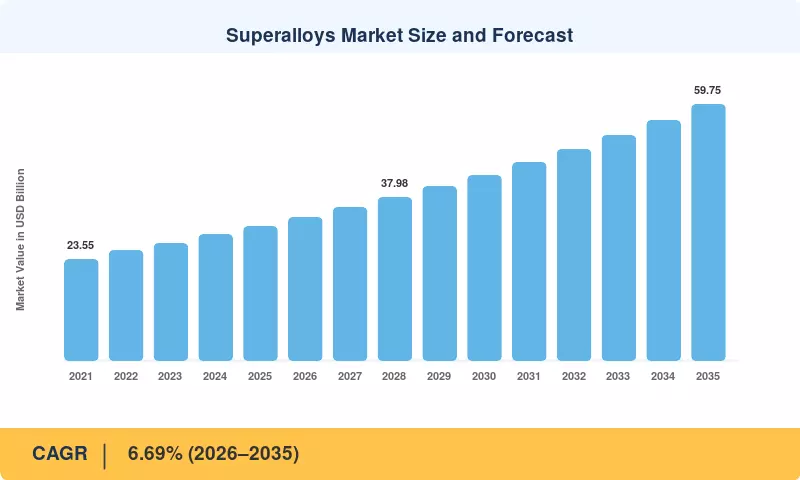
Der Markt für Superlegierungen erreichte 2025 31,28 Milliarden USD und eröffnet das Prognosefenster mit 33,37 Milliarden USD im Jahr 2026, das bis 2035 auf 59,75 Milliarden USD bei einer CAGR von 6,69 % anwächst. Zwei Katalysatoren verankern diese Entwicklung. Die Produktionsraten von kommerziellen Triebwerken bei CFM International und Pratt & Whitney haben die Lieferungen von Narrowbody-Antrieben über die Werte von vor 2019 hinaus gesteigert, und die fortgesetzte Unterstützung des US-Energieministeriums für fortschrittliche Turbinenprogramme hat die Qualifikationspipelines für die Metallurgie im heißen Bereich voll gehalten [1][2]. Die Nachfrage ist strukturell und nicht zyklisch: Jeder zusätzliche Prozentpunkt der Turbineinlasstemperatur übersetzt sich direkt in den Legierungsgehalt.

Die metallurgische Substitution verändert den Markt für Superlegierungen von innen heraus. Geschmiedete und konventionell gegossene Komponenten weichen richtungsfesten und einkristallinen Gussstücken, Pulverbeschichtungs-Disketten und additiv gefertigten Brennkammerkomponenten — ein Wandel, der den Materialwert pro Triebwerk erhöht, selbst wenn die Stückzahlen stabil bleiben. GE Aerospace hat 2024–2025 rund 1 Milliarde USD in seine Fertigungskapazitäten investiert, wobei ein erheblicher Anteil auf die Fähigkeiten im heißen Bereich und die Verarbeitung von Hochtemperaturlegierungen gerichtet ist [3].

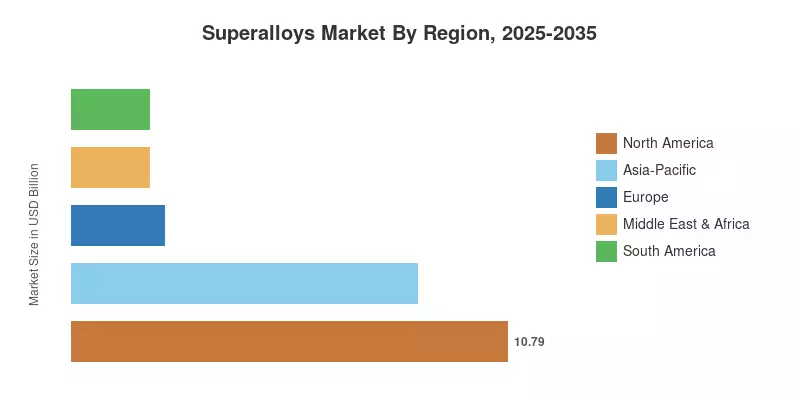
Regional hält Nordamerika 34,5 % des Umsatzes 2025, gestützt durch seine Triebwerks-OEM- und Schmiedeindustrie. Europa wächst am schnellsten mit einer CAGR von 7,31 % bis 2035, angetrieben von den Programmsteigerungen von Safran, MTU Aero Engines und Rolls-Royce sowie einem wachsenden industriellen Gasturbinen-Servicebuch. Der asiatisch-pazifische Raum folgt als zweitgrößte Region und trägt 2025 mit 8,57 Milliarden USD bei, während China und Indien Kapazitäten für inländische Triebwerke und Vakuumschmelzen aufbauen. Das nächste Jahrzehnt belohnt Lieferanten, die schneller qualifizieren können, als sie expandieren.

Wichtige Erkenntnisse aus dem Bericht

• Nach Basismaterial

  • Nickelbasierte Legierungen machen 62,4 % des Umsatzes 2025 aus, gestützt durch einkristalline und richtungsfest gegossene Teile in rotierenden Komponenten
  • Kobalt-basierte Legierungen verzeichnen eine CAGR von 7,24 % bis 2035, da sich Anwendungen für Schaufeln und Düsen in Motoren mit höheren Betriebstemperaturen ausweiten
  • Andere (Titan-basierte und Niob-basierte) tragen 2025 mit 1,88 Milliarden USD bei, konzentriert auf Verdichterstufen und Nischenraumhardware

• Nach Endverbraucherindustrie

  • Luft- und Raumfahrt sowie Verteidigung machen 41,6 % des Umsatzes im Markt für Superlegierungen aus, der größte Nachfragepool über alle Dimensionen hinweg
  • Die Energieerzeugung erreicht 2025 6,97 Milliarden USD, da die Aufträge für Gasturbinen auf das Wachstum der Datenzentrumslast reagieren
  • Öl und Gas wachsen mit einer CAGR von 5,42 %, der langsamste große Endverbraucher, was sich in einer Kapitaldisziplin bei den Ausgaben im upstream-Bereich widerspiegelt

• Nach Region

  • Nordamerika hält 34,5 % Marktanteil im Markt für Superlegierungen im Jahr 2025, angeführt von den Kapazitäten der Triebwerke und Schmieden in den Vereinigten Staaten
  • Europa verzeichnet die schnellste regionale CAGR von 7,31 % bis 2035
  • Der asiatisch-pazifische Raum liefert 2025 einen Umsatz von 8,57 Milliarden USD, wobei China der größte Einzelbeitragsleister ist

Marktgröße und Prognose (2021–2035)

Die Größenbestimmung für den Markt für Superlegierungen erfolgt von unten nach oben anhand von Millenlieferdaten, Produktionsraten von Triebwerken und Turbinen, die von OEMs veröffentlicht werden, sowie Handelsströmen auf Zollniveau für Nickel, Kobalt und feuerfeste Rohstoffe. Historische Werte werden mit geprüften Segmentumsätzen von börsennotierten Herstellern abgeglichen und mit den Lieferplänen der Luft- und Raumfahrt überprüft; Prognosejahre wenden Produktionsratenmodelle an, die nach Programmlebenszyklus und Nachmarktintensität gewichtet sind. Alle Zahlen werden zum Endverbraucherwert in Milliarden USD angegeben.
Marktgröße und Prognose für Superlegierungen
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf den Treiber

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Erweiterung der Produktionsrate von kommerziellen Triebwerken 1.4 Nordamerika, Europa Kurzfristig
Nachfrage nach Gasturbinen aufgrund des Wachstums der Rechenzentrumsbelastung 1.1 Nordamerika, Asien-Pazifik Mittel- bis langfristig
Budgets zur Modernisierung von Verteidigungstriebwerken 0.9 Nordamerika, Europa Kurzfristig
Intensität von Ersatzteilen im Aftermarket und MRO 0.8 Global Mittel- bis langfristig
Additive Fertigung von Bauteilen für heiße Bereiche 0.6 Europa, Nordamerika Langfristig
Hardware für Sour-Service und Tiefsee-Exploration 0.5 Mittlerer Osten & Afrika, Südamerika Mittel- bis langfristig
Raumfahrtstarts und hyperschallfähige Antriebsprogramme 0.4 Nordamerika, Asien-Pazifik Langfristig


Erweiterung der Produktionsrate von kommerziellen Triebwerken

Die Aufträge von Airbus und Boeing überstiegen zu Beginn des Jahres 2025 14.000 Flugzeuge, und allein CFM International strebte bis 2026 mehr als 2.000 LEAP-Schiffssätze jährlich an [1]. Jedes LEAP-Triebwerk hat einen erheblich höheren Nickellegierungsanteil pro Schubkraft als das CFM56, das es ersetzt, da sein Kern der Klasse 1.650°C ein einzelkristallines rotierendes Bauteil und beschichtete Schaufeln erfordert. Dieser Mixwechsel hebt den Umsatz mit Legierungen schneller als die Lieferzahlen an und trägt schätzungsweise 1,4 Prozentpunkte zum Sektorwachstum bei.

Nachfrage nach Gasturbinen aufgrund des Wachstums der Rechenzentrumsbelastung

Der Strombedarf von Rechenzentren wird von der Internationalen Energieagentur bis 2030 auf mehr als das Doppelte auf etwa 945 TWh geschätzt [5]. Versorgungsunternehmen haben mit Aufträgen für leistungsstarke Gasturbinen reagiert; GE Vernova, Siemens Energy und Mitsubishi Power berichteten während 2024–2025 von kombinierten H-Klasse und F-Klasse Aufträgen auf mehrjährigen Höchstständen. Heiße Gaswegkomponenten in diesen Maschinen verbrauchen mehrere Tonnen gegossene und geschmiedete Legierung pro Einheit und wandeln das Lastwachstum direkt in Tonnage um.

Budgets zur Modernisierung von Verteidigungstriebwerken

Die Beschaffung und RDT&E-Finanzierung der Verteidigung der Vereinigten Staaten für Antriebssysteme, einschließlich des Programms für adaptive Antriebe der nächsten Generation, belief sich auf etwa 3,5 Milliarden USD an kumulierten Mitteln über die Haushaltsjahre 2023–2025 [7]. Europäische NATO-Mitglieder haben gleichzeitig die Verteidigungsausgaben über die 2%-BIP-Grenze angehoben und die Instandhaltung von Eurofighter- und Rafale-Triebwerken finanziert. Militärprogramme qualifizieren weniger Legierungsgrade, jedoch mit höherer Spezifikationsdichte, was die Premiumpreise in der gesamten Lieferkette aufrechterhält.

Intensität von Ersatzteilen im Aftermarket und MRO

Da die installierte Flotte von Narrowbody-Flugzeugen die ersten Überholungsintervalle überschritt, stiegen die Besuche in den Triebwerkswerkstätten dramatisch, wobei im Jahr 2024 weltweit voraussichtlich 100 Milliarden USD für kommerzielle MRO ausgegeben werden [8]. Die Nachfrage im Aftermarket ist weniger von neuen Bauzyklen betroffen, da Ersatzblätter, Schaufeln, Dichtungen und Brennkammerverkleidungen bei jedem Besuch verwendet werden. Im Laufe des erwarteten Jahrzehnts unterstützt dieser Kanal überproportional die Rentabilität der Lieferanten, da Ersatzteile größere Margen als OEM-Bauteile haben.


Additive Fertigung von Bauteilen für heiße Bereiche

GE Aerospace hat mehr als 100.000 additiv gefertigte Kraftstoffdüsen hergestellt, und die Technologie wandert nun von statischen zu halbrotierenden Bauteilen [9]. Die Pulverbettfusion verbraucht gasatomisiertes Nickel- und Kobalt-Pulver, das einen Aufpreis von 30–45% gegenüber geschmiedetem Material verlangt, was den realisierten Wert pro Kilogramm erhöht. Die Einführung bleibt durch die Zertifizierung eingeschränkt, sodass der Effekt allmählich ansteigt, anstatt sofort zu wirken.

Hardware für Sour-Service und Tiefsee-Exploration

Offshore-Endinvestitionsentscheidungen in Guyana, Brasilien und dem östlichen Mittelmeer haben die genehmigten Tiefseeinvestitionen über 130 Milliarden USD im Zeitraum 2023–2025 angehoben [10]. Untertage-Rohre, Ventiltrim und Unterwasseranschlüsse, die in H₂S-haltigen Strömungen betrieben werden, erfordern korrosionsbeständige Nickellegierungen, die durch Kohlenstoffstahl nicht ersetzt werden können. Obwohl die Volumina im Vergleich zur Luftfahrt bescheiden sind, hält die Spezifikationsstrenge die realisierten Preise in diesem Kanal hoch.

Raumfahrtstarts und hyperschallfähige Antriebsprogramme

Im Jahr 2024 wurden weltweit über 250 orbitalen Startversuche unternommen – etwa dreimal so viele wie 2018 – und wiederverwendbare Stufen verwenden legierungsintensive Turbopumpen- und Schubkammerkomponenten in wiederholten Zyklen [11]. Programme für hyperschallfähige Fahrzeuge in den USA, China und Indien erhöhen den Bedarf an refraktärmodifizierter Chemie und Niob. Obwohl Qualifikationsgewinne hier häufig den Weg für eine spätere kommerzielle Einführung ebnen, sind die Volumina im Vergleich zur Luftfahrt weiterhin begrenzt.


Analyse der Auswirkungen von Einschränkungen

Die Gewichtungen der Einschränkungen folgen der gleichen Richtungskonvention wie Abschnitt 4: Sie drücken den relativen Einfluss auf das realisierte Wachstum aus, anstatt Abzüge von der Haupt-CAGR vorzunehmen. Mehrere Einschränkungen interagieren — beispielsweise verstärken sich die Inflation der Inputkosten und die Knappheit an Kapazitäten während Nachfragespitzen — daher sollten ihre individuellen Größen nicht gegen die Wachstumsrate des Superlegierungen-Marktes summiert werden.

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Erhöhte Rohstoff- und Verarbeitungskosten -0.7 Global Kurzfristig
Kritische Mineralversorgungskonzentration -0.6 Global Mittel- bis langfristig
Vakuum-Schmelzen und große Presse-Kapazitätsgrenzen -0.5 Nordamerika, Europa Mittel- bis langfristig
Erweiterte Qualifikations- und Zertifizierungszyklen -0.4 Global Langfristig
Substitution durch keramische Matrixverbundstoffe -0.3 Nordamerika, Europa Langfristig


Erhöhte Rohstoff- und Verarbeitungskosten

Nickel wurde zwischen 15.000 und 22.000 USD pro Tonne im Zeitraum 2023–2025 gehandelt, während Kobalt und Rhenium strukturell knapp blieben [6]. Das Vakuum-Induktionsschmelzen, gefolgt von Vakuum-Arc-Remelting, fügt zwei energieintensive Schritte hinzu, die europäische Produzenten zu erhöhten Stromtarifen absorbierten. Fertige Legierungen kosten daher das Vielfache von Edelstahl, was kostenempfindliche Käufer dazu drängt, wo immer die Betriebsbedingungen es zulassen, umzustrukturieren oder zu sparen.

Kritische Mineralversorgungskonzentration

Etwa 74% des weltweit abgebauten Kobalts stammten 2024 aus der Demokratischen Republik Kongo, und die Exportquotenpolitik des Landes schränkte 2025 das Angebot weiter ein [12]. Einige Kupfer-Molybdän-Prozesse produzieren weiterhin Rhenium als Nebenprodukt. Die Konzentration dieser Art setzt Legierungshersteller dem Risiko von Exportkontrollen und Preisschocks aus, was durch Hedging nur teilweise gemildert wird.


Vakuum-Schmelzen und große Presse-Kapazitätsgrenzen

Weniger als vierzig Vakuum-Arc-Remelting-Öfen weltweit sind für Premium-Qualitäts-Luftfahrtrotationsgrade qualifiziert, und die Vorlaufzeiten für neue große geschlossene Druckgussmaschinen betragen drei bis fünf Jahre [13]. Eine Kapitalintensität von über 200 Millionen USD pro integrierter Linie schreckt spekulative Expansion ab. Wenn die Nachfrage schneller steigt als die Kapazität, verlängern sich die Auftragsbücher, anstatt dass die Volumina steigen.

Erweiterte Qualifikations- und Zertifizierungszyklen

Eine neue Legierungschemie benötigt typischerweise sieben bis zwölf Jahre und über 50 Millionen USD, um von der Laborcharge zur zertifizierten Rotationsanwendung unter FAA- und EASA-Rahmenbedingungen zu gelangen [14]. Flugzeughersteller und Triebwerks-OEMs akzeptieren selten Material von Zweitquellen ohne vollständige statistische Zulassungen. Diese Trägheit schützt die bestehenden Anbieter, hemmt jedoch das Tempo, mit dem verbesserte Chemien Einnahmen erzielen.

Substitution durch keramische Matrixverbundstoffe

Siliziumkarbid-keramische Matrixverbundstoffe werden jetzt in LEAP- und GE9X-Hüllen eingesetzt und sind auf zusätzliche statische Teile des heißen Abschnitts ausgerichtet, wobei sie ungefähr ein Drittel der Dichte von Nickellegierungen bei höherer Temperaturfähigkeit bieten [15]. Jedes umgewandelte Bauteil entfernt dauerhaft Legierungs-Tonnen. Die Einführung wird durch die Komplexität und die Kosten der Anbringung verlangsamt, aber der Verdrängungstrend ist richtungsweisend negativ für die Nachfrage nach statischen Teilen.

Superalloys Market Opportunities

Pulvermetallurgie und additive Lieferketten

Gasatomisiertes Pulver für Laser- und Elektronenstrahlprozesse stellt die wertvollste Form im Markt für Superlegierungen dar, und die Kapazität zur eigenen Atomisierung ist außerhalb einer Handvoll integrierter Hersteller rar. Lieferanten, die Atomisierung mit heißisostatischem Pressen und Nachbearbeitung kombinieren, erzielen Margen über drei Schritte hinweg anstatt nur über einen. Carpenter Technology und ATI haben beide kürzlich Kapital in diesen Bereich investiert, und der Qualifikationsvorteil verstärkt sich, während Motor-OEMs genehmigte Pulverquellen konsolidieren.

Wirtschaftlichkeit von geschlossenen Rückführungs- und Recyclingprozessen

Die Bearbeitung einer Einkristall-Schaufel erzeugt erheblichen Rücklauf, und die Rückgewinnung dieses Materials in luftfahrttechnischer Reinheit kann die Eingabekosten pro fertigem Kilogramm um 20–30 % senken und gleichzeitig den verkörperten Kohlenstoff reduzieren. Europäische Hersteller sehen sich verschärften Offenlegungspflichten gemäß der Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung gegenüber, die verifiziertes Recyclingmaterial kommerziell nützlich macht, anstatt nur tugendhaft zu sein. Vertragliche Rückführungsvereinbarungen mit OEMs sichern auch Kundenbeziehungen über die Programmlaufzeiten hinweg.

Lokalisierung in Schwellenmärkten

Während die Lokalisierungskriterien Saudi-Arabiens im Rahmen von Vision 2030 einheimische Inhalte in Energietechnik erfordern, hat das indische Verteidigungsministerium die Kapazitätserweiterung von MIDHANI gefördert, um die Abhängigkeit von Importen für aero-engine und raumfahrttechnisches Material zu verringern [16]. Beide schaffen geschützte Nachfragemärkte, die Joint Ventures über Exportverkäufe bevorzugen. In bestimmten Regionen können Hersteller, die autorisierte Schmelz- oder Schmiedeanlagen einrichten, Käufe tätigen, die ansonsten durch Zölle und Ausgleichsregelungen eingeschränkt wären.


Materialinformatik und digitale Servicemodelle

Legierungshersteller verfügen über jahrzehntelange Daten zu Wärmebehandlungsprozessen und Eigenschaften, die maschinelles Lernen in schnellere Zusammensetzungsprüfungen und prädiktive Ertragskontrolle umwandeln kann. Die Lizenzierung validierter Legierungsdesign-Datensätze, der Verkauf von Restlebensdaueranalysen an MRO-Betreiber und das Angebot digitaler Zertifizierungspakete schaffen wiederkehrende Einnahmen unabhängig von der Tonnage. Unternehmen, die metallurgische Daten als Produkt und nicht als Nebenprodukt behandeln, werden ein Vermögen monetarisieren, das Wettbewerber derzeit wegwerfen.

Qualifikation von wasserstofffähigen Turbinen

Siemens Energy und Mitsubishi Power haben sich verpflichtet, bis 2030 100 % wasserstofffähige Turbinen zu entwickeln, und die Wasserstoffverbrennung erhöht die Flammentemperatur und den Wasserdampfgehalt auf eine Weise, die konventionelle Beschichtungen und Grundmetall belastet [17]. Legierungs- und Beschichtungssysteme, die für diese Bedingungen qualifiziert sind, stehen vor begrenztem Wettbewerb. Eine frühe Qualifikation positioniert Lieferanten vor einer Erneuerungswelle in der installierten schweren Flotte.

Superalloys Market Future Outlook

Maschinenlernen im Legierungsdesign

Die rechnergestützte Screening-Technologie verkürzt die Entdeckungsphase des Legierungsentwicklungszyklus im Markt für Superlegierungen. Hochdurchsatz-CALPHAD-Modellierung in Kombination mit der Vorhersage von Eigenschaften durch neuronale Netze bewertet jetzt Tausende von Kandidatenzusammensetzungen, bevor eine einzige Charge geschmolzen wird, und nationale Programme, einschließlich der US Materials Genome Initiative, haben gemeinsame Datensätze finanziert, um die Praxis zu beschleunigen [19]. Die Geschwindigkeit der Entdeckung behebt nicht den Zertifizierungsengpass, der in Abschnitt 5.4 beschrieben wird, verschiebt jedoch den Wettbewerbsvorteil in Richtung der Produzenten mit tiefen proprietären Prozessdaten und der analytischen Fähigkeit, diese auszunutzen.

Elektrifizierung des Energiesektors und Wasserstoffübergang

Die internationale Energieagentur erwartet, dass die globale Stromnachfrage bis 2027 jährlich um etwa 4 % wachsen wird, wobei die gasbefeuerte Erzeugung eine feste Rolle neben variablen erneuerbaren Energien behält [5]. Die Mitverbrennung von Wasserstoff erhöht die Verbrennungstemperatur und den Wasserdampfgehalt, was herkömmliche thermische Barriereschichten schneller degradiert und eine Neubewertung von Grundmetall und Haftschicht erforderlich macht. Anbieter, die validierte Daten zum Wasserstoffdienst halten, werden mit einem Erneuerungszyklus über eine installierte Flotte von schweren Nutzfahrzeugen konfrontiert, die weltweit mehr als 7.000 Einheiten umfasst.

Kreislaufwirtschaft und Emissionsoffenlegung

Die primäre Nickelproduktion emittiert je nach Erztyp und -weg etwa 13–17 kg CO₂e pro Kilogramm, was den verkörperten Kohlenstoff zu einem wesentlichen Posten für Luft- und Raumfahrtkunden macht, die unter Scope-3-Rahmen berichten [20]. Europäische Produzenten sehen sich bereits Verpflichtungen gemäß der Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung gegenüber, und der Mechanismus für die Anpassung an die Kohlenstoffgrenze erweitert die Kostenfolgen für Importe ab 2026. Verifizierte Rückführschleifen und kohlenstoffarmes Schmelzen bewegen sich daher im kommenden Jahrzehnt von einem Kostenfaktor zu einem kommerziellen Differenzierungsmerkmal.

Wirtschaftlichkeit von nahezu netzförmigen Formen

Die herkömmliche Schmiedung einer Turbinenscheibe kann 70–85 % des Eingangsmaterials als Bearbeitungsabfälle verschwenden, während das pulvermetallurgische heiße isostatische Pressen und additive Verfahren die Kauf-zu-Flug-Verhältnisse dramatisch reduzieren [9]. Weniger Abfall reduziert die Tonnage pro fertigem Teil, dennoch bleibt der realisierte Umsatz oft stabil oder steigt, da Pulver und nahezu netzförmige Verarbeitung Premiumpreise verlangen. Produzenten, deren Wirtschaftlichkeit von Volumen statt von Wertschöpfung abhängt, sehen sich strukturellem Margendruck gegenüber, während sich diese Verfahren skalieren.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl (2025 / 2026–2035) Primäre Investitionsthemen
Nordamerika 34,5% Anteil Kapazität der Motor-OEMs, Verteidigungstriebwerke, Pulvermetallurgie
Europa 7,31% CAGR Programmsteigerungen, Wasserstoffturbinen, zirkuläre Materialflüsse
Asien-Pazifik 8,57 Milliarden USD Inländische Schmelzkapazität, einheimische Motorprogramme
Südamerika 6,14% CAGR Deepwater-Upstream-Hardware, regionale MRO
Mittlerer Osten & Afrika 6,2% Anteil Ausbau der Stromerzeugung, Lokalisierungsmandate
Gesamt 31,28 Milliarden USD —

Die regionale Leistung im Superlegierungen-Markt orientiert sich daran, wo Motoren entworfen, zertifiziert und überholt werden, und nicht daran, wo rohes Nickel abgebaut wird. Nordamerika führt bei der installierten OEM- und Schmiedekapazität; Europa wächst am schnellsten bei Programmsteigerungen und der Erweiterung des Servicebuchs; Asien-Pazifik skaliert beim Ausbau der inländischen Kapazitäten.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten 78,5% der Region Motor-OEM und Konzentration auf hochwertige Schmelzkapazitäten
Kanada 6,9% CAGR Pratt & Whitney Kanada regionale Turboprop-Programme
Mexiko 0,71 Milliarden USD Luftfahrtbearbeitung und Komponentenexportcluster


Nordamerika verankert den Superlegierungen-Markt durch eine unübertroffene Konzentration qualifizierter Schmelz-, Schmiede- und Gießanlagen — Precision Castparts, Carpenter Technology, Haynes International und ATI betreiben alle zertifizierte Rotationsgradlinien innerhalb der US-Grenzen. Das Programm des Defense Production Act Title III hat Mittel bereitgestellt, um die inländische Kapazität für triebwerkskritisches Material auszubauen und die Abhängigkeit von importierten Rohstoffen zu verringern [7]. Der Luftfahrtcluster in Querétaro verschafft Mexiko einen wachsenden Anteil an der nachgelagerten Bearbeitung, während Kanadas Beitrag sich auf regionale und Rotorcraft-Triebwerke konzentriert.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 24,1% der Region MTU Aero Engines und Siemens Energy Turbinennachfrage
Vereinigtes Königreich 1,68 Milliarden USD Rolls-Royce Trent Produktions- und Überholungsbasis
Frankreich 7,4% CAGR Safran LEAP Ramp und CFM Aftermarket
Italien 9,6% der Region Avio Aero Gieß- und Raumfahrtantriebstechnik
Spanien 0,51 Milliarden USD ITP Aero Niederdruckturbinenmodulproduktion
Nordische Länder 6,2% CAGR GKN Aerospace Schweden Strukturen und Reparatur
Türkei 7,9% CAGR TEI Motorlokalisierung und Verteidigungsprogramme
Russland 5,4% der Region Inländische Motorproduktion unter Sanktionen
Rest von Europa 0,46 Milliarden USD Verteilte MRO und Spezialanfertigung


Europa verzeichnet das schnellste regionale Wachstum, da drei Motorenhersteller gleichzeitig hochfahren, während die schwere Turbinenflotte der Region in einen Retrofit-Zyklus zur Wasserstoffbereitschaft eintritt. Die EU-Partnerschaft für saubere Luftfahrt hat bis 2031 rund 4,1 Milliarden EUR an öffentlichen und privaten Mitteln zugesagt, wobei ein Großteil auf ultrahochbypass und hybride Architekturen abzielt, die die Temperatur im heißen Abschnitt erhöhen [18]. VDM Metals, Aperam und thyssenkrupp versorgen eine dichte regionale Kundenbasis, obwohl die Stromtarife ein anhaltender Kostennachteil gegenüber US-Wettbewerbern bleiben.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 33,8% der Region CJ-1000A Motorprogramm und IGT-Lokalisierung
Indien 8,4% CAGR MIDHANI-Ausbau und Kaveri-Derivatarbeiten
Japan 1,79 Milliarden USD IHI und Kawasaki Motormodulversorgung
Südkorea 9,2% der Region Hanwha Aerospace KF-21 Antriebskomponenten
Malaysia 6,8% CAGR Entwicklung eines MRO-Hubs für die Luftfahrt
Thailand 0,23 Milliarden USD U-Tapao Wartungscluster
Indonesien 6,5% CAGR Installationen von Turbinen zur Stromerzeugung
Vietnam 7,6% CAGR Vereinbarungen zur Kompensation der Komponentenfertigung
Rest von Asien-Pazifik 5,1% der Region Verteilte industrielle und Energienachfrage


Das Wachstum in Asien-Pazifik ist mehr eine Geschichte der Fähigkeiten als eine Geschichte des Verbrauchs. Das kommerzielle Motorprogramm Chinas hat staatliche Investitionen in Vakuummetallurgie und Richtungsfestigkeitsöfen angestoßen, die vor einem Jahrzehnt im Inland nicht existierten, während Indiens produktionsgebundenes Anreizsystem ähnliche Unterstützung für einheimische Zulieferer bietet [16]. Japan und Südkorea nehmen eine andere Position ein, indem sie zertifizierte Module in westliche Motorprogramme liefern und direkt von den Erhöhungen der westlichen Produktionsraten profitieren, anstatt von der inländischen Nachfrage.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 52,6% der Region Petrobras Pre-Salt-Hardware und Embraer Lieferkette
Argentinien 0,24 Milliarden USD Vaca Muerta Verarbeitungsausrüstung
Kolumbien 6,1% CAGR Stromerzeugung und Raffinerie-Upgrades
Rest von Südamerika 12,8% der Region Bergbau und industrielle Gasturbinenwartung


Die Nachfrage in Südamerika konzentriert sich auf korrosionsbeständige Qualitäten für die upstream-Energie und nicht für die Luftfahrt. Petrobras genehmigte Investitionen in Höhe von etwa 111 Milliarden USD für 2025–2029, wobei der Großteil auf Pre-Salt-Entwicklungen gerichtet ist, bei denen H₂S- und CO₂-Teildrücke Nickellegierungsventiltrim, Rohraufhängungen und Unterwasseranschlüsse erfordern [10]. Die regionale MRO-Kapazität bleibt dünn, sodass die verbrauchsgetriebene Instandhaltung typischerweise in Nordamerika oder Europa gebucht wird, was die tatsächliche Endnutzung unterschätzt.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 27,4% der Region Ausbau der Stromerzeugung und Lokalisierung gemäß Vision 2030
Katar 7,1% CAGR North Field LNG-Anlagenhardware
Vereinigte Arabische Emirate 0,34 Milliarden USD Strata und Sanad MRO-Betriebe
Nigeria 5,8% CAGR Raffinerie- und Gasverarbeitungsrehabilitation
Ägypten 8,1% der Region Wartung der Kombikraftwerksflotte
Südafrika 0,21 Milliarden USD Bergbauausrüstung und industrielle Turbinen
Rest des Mittleren Ostens und Afrikas 11,5% der Region Verteilte Energieinfrastruktur


Die Nachfrage im Mittleren Osten konzentriert sich auf Energie und Kohlenwasserstoffe und nicht auf die Luftfahrtproduktion. Saudi-Arabien hat während 2024–2025 mehr als 6 GW neuer gasbetriebener Kapazität beauftragt, wobei jede Einheit erhebliches heißes Gaswegmaterial enthält, während Katars North Field-Erweiterung kryogene und hochtemperaturbeständige Hardware hinzufügt [17]. Lokalisierungsanforderungen zwingen zunehmend ausländische Anbieter, eine Reparatur- oder Produktionspräsenz im Königreich aufzubauen, wodurch das, was einst reine Exportnachfrage war, in Joint-Venture-Strukturen umgewandelt wird.

Superlegierungen-Markt nach Region, 2025-2035

Superalloys Market Segmentation

Die Segmentierung des Superlegierungen-Marktes folgt der Chemie des Basismaterials und der Endverbraucherindustrie, den beiden Dimensionen, die sowohl den Verarbeitungsweg als auch die Preismacht bestimmen.

Nach Basismaterial

Segment Wichtige Kennzahl Primärer Nachfragetreiber
Nickel-basiert 62,4% Anteil Einzelkristall- und richtungsfestige rotierende Hardware
Eisen-basiert 5,91 Milliarden USD Kostensensible industrielle und Energieanwendungen
Kobalt-basiert 7,24% CAGR Schaufel-, Düse- und verschleißkritische statische Komponenten
Andere (Titan-basiert und Niobium-basiert) 1,88 Milliarden USD Kompressor-Stufen und Raumfahrtantriebshardware


Nickel-basierte Chemien dominieren den Superlegierungen-Markt, da kein konkurrierendes System ihre Kriechbeständigkeit über 900 °C bei akzeptabler Dichte erreicht. Eisen-basierte Qualitäten halten den Wertanteil und bedienen industrielle Öfen und Anwendungen bei niedrigeren Temperaturen, wo die Kosten die Spezifikation bestimmen. Kobalt-basierte Qualitäten wachsen am schnellsten, da die Brenntemperaturen steigen und statische Teile des heißen Abschnitts von Nickel abwandern, während titan- und niobium-basierte Materialien auf Kompressor- und feuerfesten Nischen beschränkt bleiben.

Nach Endverbraucherindustrie

Segment Wichtige Kennzahl Primärer Nachfragetreiber
Luft- und Raumfahrt sowie Verteidigung 41,6% Anteil Kommerzielle Triebwerksausweitung und Antriebsmodernisierung
Energieerzeugung 6,97 Milliarden USD Bestellungen für schwere Gasturbinen und Wasserstoff-Nachrüstungen
Öl und Gas 5,42% CAGR Sauerstoffdienst- und Tiefsee-Abschluss-Hardware
Automobil 11,4% Anteil Turbolader-Räder und Auslassventilkomponenten
Elektronik 6,71% CAGR Halbleiteröfen und Vakuumverarbeitungs-Hardware
Andere Industrien (Medizinprodukte, Marine, Chemie, Elektronik) 1,63 Milliarden USD Implantate, marine Antriebssysteme, chemische Reaktor-Innenausstattungen


Luft- und Raumfahrt sowie Verteidigung führen den Superlegierungen-Markt sowohl nach Volumen als auch nach Spezifikationsdichte an und verbrauchen hochwertiges rotierendes Material für Turbinenschaufeln und -scheiben, das kein anderer Endverbraucher in vergleichbarer Reinheit benötigt. Die Energieerzeugung belegt den zweiten Platz und schließt die Lücke, da das Wachstum der Datenzentrumslast die Bestellungen für schwere Turbinen wiederbelebt. Die Elektronik wächst am schnellsten von einer kleinen Basis, angetrieben durch Investitionen in Halbleiter-Hauptgeräte, während Öl und Gas bei nachhaltiger Kapitaldisziplin im Upstream zurückbleiben.

Wettbewerbsbenchmarking

Die Konzentration in diesem Sektor ist moderat, mit einem geschätzten Herfindahl-Hirschman-Index von etwa 750 und einem Umsatzanteil der Top fünf von ungefähr 41 %. Diese Struktur spiegelt einen teilweise konsolidierten Superlegierungen-Markt wider, in dem eine Handvoll vertikal integrierter Hersteller die Kapazität für Premium-Rotationsgrade kontrolliert, während Dutzende regionaler Werke in niedrigeren Spezifikationen für eisenbasierte und industrielle Grades konkurrieren. Die Barrieren liegen bei den Qualifizierungszulassungen und Ofenanlagen und nicht bei geistigem Eigentum, was den Markt stabil, aber den Eintritt schwierig macht.

Unternehmen Geschätzter Umsatzanteilsbereich Wichtige Angebote für den Superlegierungen-Markt Strategische Positionierung
Precision Castparts Corp. ~11–14% Investitionsguss, geschmiedete Scheiben, Produkte der Special Metals-Werke Vertikal integriert vom Schmelzen bis zum fertigen Guss
Carpenter Technology Corporation ~7–10% Premium geschmolzene Stangen, Pulver, nahezu netzförmige Formen Führend in der Kapazität für Pulver und Luftfahrtstangen
ATI Inc. ~6–9% Schmiedeteile, Platten, Pulver, Titanlegierungsprodukte Breite der Spezifikationen in Luftfahrt und Energie
Haynes International, Inc. ~4–6% Korrosions- und hochtemperaturbeständige Bleche, Platten, Stangen Tiefes Portfolio an proprietären Grades
thyssenkrupp AG ~4–6% VDM Metals Nickellegierungsband, Stangen, Draht Stärkster europäischer Produktionsstandort
PROTERIAL, Ltd. ~3–5% Gegossene und geschmiedete Grades, magnetische Materialien Führender japanischer Anbieter für Motorenmodulhersteller
Doncasters Group ~3–5% Präzisionsguss-Luftleitbleche, Ringe, Befestigungen Spezialist für Luftleitbleche und rotierende Komponenten
Cannon-Muskegon Corporation ~2–4% Vakuumgeschmolzene Masterlegierung, Einkristallgrade Benchmark für Masterlegierungen für Einkristallguss
Aperam S.A. ~2–4% Nickellegierungs- und Spezial-Edelstahlprodukte Kostenwettbewerbsfähige europäische Industriegrades
Mishra Dhatu Nigam Limited (MIDHANI) ~1–3% Verteidigungs- und Raumfahrtgrade Stangen, Bleche, Schmiedeteile Indische strategische Quelle mit alleiniger Qualifikation
Aubert & Duval ~1–3% Geschlossene Schmiedeteile, premium geschmolzene Stangen Europäische Schmiedekapazität für rotierende Teile von Motoren


Aktuelle Nachrichten & Entwicklungen

  • GE Aerospace (März 2025): Ankündigung von etwa 1 Milliarde USD in Investitionen in die US-Produktion und Lieferkette für 2025, mit Zuweisungen für die Bearbeitung von heißen Bereichen und Materialfähigkeiten [3]


  • Siemens Energy (November 2024): Bestätigung eines Rekordauftragsvolumens für Gasturbinen und Ankündigung einer Kapazitätserweiterung an den Fertigungsstandorten für Turbinenkomponenten in Europa und Nordamerika [17]
  • MIDHANI (Juli 2024): Inbetriebnahme einer erweiterten Superlegierungs- und Rüstungsgradkapazität in Hyderabad im Rahmen des indischen Verteidigungsindigenisierungsprogramms [16]


  • des Verteidigungsministeriums (August 2023): Vergabe von Mitteln aus dem Defense Production Act Title III zur Stärkung der inländischen Kapazität für antriebswichtige Legierungsrohstoffe [7]
  • Rolls-Royce (Juni 2025): Fortschritte bei den Tests des UltraFan-Technologiedemonstrators, Validierung von Hochtemperatur-Turbinenarchitekturen, die den Legierungsgehalt pro Triebwerk erhöhen [1]

Superlegierungen Markt Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Superlegierungen nach Basismaterial und Endverbraucherindustrie in fünf Regionen und 27 Ländern
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 6,69% (2026–2035)
Marktgrößenprüfpunkte 31,28 Milliarden USD (2025); 33,37 Milliarden USD (2026); 43,23 Milliarden USD (2030); 59,75 Milliarden USD (2035)
Schnellst wachsende Segmente Kobalt-basiert (Basismaterial); Elektronik (Endverbraucherindustrie); Europa (Region)
Profilierte Unternehmen Precision Castparts, Carpenter Technology, ATI, Haynes International, thyssenkrupp, PROTERIAL, Doncasters, Cannon-Muskegon, Aperam, MIDHANI, Aubert & Duval
Bewährungswährung USD Milliarden, Endverbraucherwert zu aktuellen Preisen

FAQs

Wie sollten Beschaffungsteams langfristige Lieferverträge im Superlegierungen-Markt strukturieren?
Indexpreisgestaltung nach LME-Nickel mit einem separaten Kostensteigerungsfaktor für die Umwandlung, da die Schmelz- und Remelzkosten unabhängig von dem Metall variieren. Kapazitätszuweisung statt Volumen sichern, da die Ofenplätze die bindende Einschränkung darstellen [13].
Welche Vorlaufzeiten sollten Käufer für Premium-Materialien der rotierenden Klasse einplanen?
Vakuum-Arc-remeltete Stangen für rotierende Anwendungen benötigen typischerweise 40–60 Wochen, und große geschlossene Schmiedeteile überschreiten während der Spitzenzeiten 80 Wochen. Eine Auftragsabdeckung von weniger als zwölf Monaten lädt zu Programmstörungen ein [21].
Steht der Superlegierungen-Markt vor bedeutenden wettbewerbsrechtlichen oder exportkontrollrechtlichen Risiken?
Ja. Mehrere rotierende Grade fallen unter ITAR und EU-Dual-Use-Kontrollen, die eine Lizenzierung für grenzüberschreitende Transfers erfordern. Käufer, die außerhalb ihrer Heimatgerichtsbarkeit beschaffen, sollten die Klassifizierung vor dem Vertragsabschluss validieren [14].
Wie unterscheiden sich Einkristall- und richtungsfest gegossene Teile kommerziell?
Einkristallgüsse beseitigen die Korngrenzen vollständig, was etwa 30–50°C höhere Betriebstemperaturen ermöglicht, aber die Ausbeute liegt erheblich niedriger. Diese Ausbeute-Lücke, nicht das Rohmaterial, treibt den Preisaufschlag [15].
Welche Integrationsherausforderungen treten auf, wenn eine zweite Quelle im Superlegierungen-Markt qualifiziert wird?
Statistische Zulässigkeiten müssen aus den eigenen Schmelzen des neuen Lieferanten regeneriert werden, was typischerweise dreißig oder mehr Chargen und achtzehn bis dreißig Monate erfordert. Prozessäquivalenz, nicht Chemieübereinstimmung, bestimmt die Genehmigung [14].
Sind Ansprüche auf Recyclinganteile in diesem Sektor kommerziell überprüfbar?
Luftfahrt-Rückstände sind durch die Schmelznummer nachverfolgbar, sodass der Recyclinganteil in einer Weise prüfbar ist, wie es bei schrottbasierten Ansprüchen in anderen Metallen nicht der Fall ist. Europäische Käufer verlangen zunehmend diese Dokumentation im Rahmen der CSRD-Berichterstattung [20].
Welcher aufkommende Anwendungsfall verdient die größte Aufmerksamkeit von Investoren im Superlegierungen-Markt?
Komponenten für kleine modulare Reaktoren. Zwischenwärmetauscher und Steuerstangenhardware erfordern kriechfeste Nickelgrade, die nach nuklearen Vorschriften qualifiziert sind, ein kleiner, aber margenstarker Kanal, der nach 2030 eröffnet wird [2].
Autor
Autor Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, industry technical standards, commodity trade databases, and specialized aerospace & defense publications. Key sources included the US Federal Aviation Administration (FAA) certification databases, European Union Aviation Safety Agency (EASA) type certificates, US Department of Defense (DoD) procurement records & Defense Logistics Agency (DLA) strategic material reports, US Geological Survey (USGS) Mineral Commodity Summaries for nickel, cobalt, and refractory metals, US Department of Energy (DOE) Oak Ridge National Laboratory (ORNL) advanced materials research, National Institute of Standards and Technology (NIST) metallurgical standards, Bureau of Industry and Security (BIS) export control classifications, Aerospace Industries Association (AIA) manufacturing statistics, SAE International (Society of Automotive Engineers) standards databases, ASM International (American Society for Metals) technical journals, International Air Transport Association (IATA) fleet forecasts, Energy Industries Council (EIC) power generation infrastructure data, International Nickel Study Group (INSG) supply statistics, Cobalt Institute production reports, and national aviation authorities from key markets including China's CAAC, Russia's FATA, and Brazil's ANAC.

For nickel-based, cobalt-based, iron-based, and developing refractory metal superalloys, these sources were used to gather production statistics, aerospace order books, defense material specifications, raw material pricing trends, melt shop capacity data, and regulatory clearance procedures.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of metallurgy, chief technology officers, heads of regulatory compliance, and commercial directors from precision casters, integrated superalloy producers, and makers of specialty mill products were examples of supply-side sources. Chief metallurgists from industrial gas turbine manufacturers, supply chain executives from oilfield services firms, maintenance directors from commercial aviation MRO facilities, procurement leads from defense contractors, and chief engineers from aerospace OEMs (airframers and engine manufacturers) were examples of demand-side sources. Primary research verified additive manufacturing qualification timescales, established market segmentation between wrought and cast forms, and obtained information on long-term supply agreements, strategic stockpile dynamics, and raw material hedging tactics.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

• By Region: North America (32%), Europe (28%), Asia-Pacific (32%), Rest of World (8%)


Market Size Estimation

Bill-of-materials (BOM) quantification for end-use applications and capacity utilization analysis were used to determine the global market valuation. The following were part of the methodology:

• More than 35 major manufacturers from North America, Europe, Asia-Pacific, and developing Eastern European specialty alloy producers were identified.

• Product mapping between powder metallurgy superalloy categories, nickel-based (Inconel, Rene, Nimonic series), cobalt-based (Haynes, Stellite alloys), and iron-based (A-286, Incoloy).

• Examination of modeled aerospace alloy allocations from Tier 1 suppliers and reported segment revenues

• Manufacturers that will account for 75–80% of the world's superalloy melt capacity in 2024

• Extrapolation by base metal composition and manufacturing process (wrought, conventionally cast, directionally solidified, single crystal, powder metallurgy) to derive segment-specific valuations using top-down (primary metal producer revenue validation adjusted for value-add processing) and bottom-up (aircraft engine deliveries × alloy content per engine + industrial gas turbine installations × alloy tonnage per turbine) approaches

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















