Pharmerging-Markt (2026 - 2035)

Pharmerging Marktanalysebericht nach Produkttyp (Pharmazeutika, Medizinprodukte, Diagnostik, Biotechnologie, Generika), nach Anwendung (Therapeutisch, Diagnostisch, Präventiv, Forschung und Entwicklung), nach Krankheitsbereich (Krebs, Herz-Kreislauf-Erkrankungen, Atemwegserkrankungen, Infektionskrankheiten, Neurologische Störungen), nach Geschäftsmodell (Marken-Generika, Biosimilars, Innovative Therapeutika, Diagnostik- und Überwachungsgeräte, Auftragsforschungs- und Produktionsorganisationen), nach Vertriebskanal (Krankenhäuser und Kliniken, Einzelhandelsapotheken, Online-Marktplätze, Großhändler, Direktvertrieb an Verbraucher) und nach Region - Prognose bis 2035
ID: MRFR/HC/27495-HCR 128 Pages Rahul Gotadki, Nidhi Mandole Last Updated: October 31, 2026
Pharmerging Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.96%
2025 Market SizeUSD 2,028.4 Billion
2035 Market SizeUSD 4,775.4 Billion
Key Players
Sanofi
Pfizer
Novartis
AstraZeneca
GSK
Sun Pharmaceutical Industries
Opportunities
  • Biosimilar Substitution at Tender Scale
  • E-Pharmacy in Underserved Geographies
  • Real-World Evidence as a Revenue Line

Pharmerging-Markt Marktzusammenfassung

Der Pharmerging-Markt erreichte 2025 einen Wert von 2.028,4 Milliarden USD und wird voraussichtlich bis 2035 auf 4.775,4 Milliarden USD wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,96 % zwischen 2026 und 2035. Der Marktwert wird im Jahr 2026, dem ersten Jahr des Prognosezeitraums, voraussichtlich 2.217,0 Milliarden USD erreichen. Dieses Wachstum wird hauptsächlich durch die Ausweitung der öffentlichen Krankenversicherung in Indien und die Erweiterung der Erstattungsliste für Medikamente in China vorangetrieben, zusammen mit einem breiteren Wandel in der Lieferkette hin zu serialisierter, nachverfolgbare pharmazeutischer Verteilung.

Das Ayushman Bharat PM-JAY-Programm Indiens deckt nun die Krankenhausaufenthalte für etwa 550 Millionen Bürger ab und stellt eine der größten öffentlichen Krankenversicherungserweiterungen der Welt dar. Die Erweiterungen der Nationalen Erstattungsliste für Medikamente in China fügten in der Verhandlungsrunde 2024 mehr als 90 Therapien hinzu. Keine der Entwicklungen ist eine Marketinginitiative; beide wandeln latente klinische Bedürfnisse in abgerechnete, erstattete Rezepte in erheblichem Umfang um.

Die Infrastruktur für Herstellung und Verteilung wird ebenfalls unter diesem Nachfragewachstum neu aufgebaut. Papierbasierte Großhändlerbücher und nicht-serialisierte Sekundärverpackungen weichen GS1-konformen Track-and-Trace-Systemen, cloudbasiertem Auftragsmanagement und temperaturüberwachten Kühlkettenlogistik. Brasiliens ANVISA-Serialisierungsmandat und Indiens Produktionsgebundenes Anreizprogramm, das 15.000 Crore INR in pharmazeutische Tranchen investiert hat, zwingen zu diesem Infrastrukturupgrade, anstatt es nur zu fördern.

Nach Regionen hält der asiatisch-pazifische Raum den größten Anteil am Pharmerging-Markt mit 36,8 %, gestützt durch das Volumen aus China und Indien, und ist auch die am schnellsten wachsende Region mit einer prognostizierten CAGR von 11,06 %. Europas Pharmerging-Block, bestehend aus Russland, der Türkei und Polen, hält den zweitgrößten Anteil mit 21,5 %, unterstützt durch die nationale Substitutionspolitik. Bis 2035 wird der entscheidende Faktor für diesen Markt voraussichtlich nicht das Niveau der Nachfrage selbst sein, sondern ob die Lieferketten und Preissysteme sie absorbieren können.

Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Marken-Generika machen 43,3 % des Pharmerging-Marktes aus, das größte einzelne Produktsegment
  • Biosimilars verzeichnen die schnellste Produktart-Erweiterung mit einer CAGR von 11,61 % bis 2035
  • Im Jahr 2025 tragen Impfstoffe etwa 184,6 Milliarden USD zum Umsatz bei

• Nach therapeutischem Bereich

  • Antiinfectiva machen 19,9 % der therapeutischen Nachfrage aus
  • Onkologie wächst mit einer CAGR von 10,85 %, da der tenderbasierte Zugang erweitert wird

• Nach Region

  • Der asiatisch-pazifische Raum hält 36,8 % des Pharmerging-Marktes
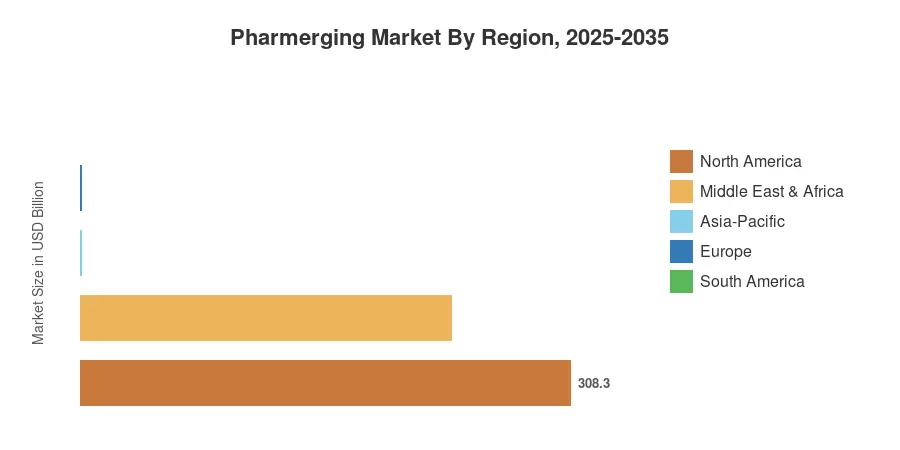
  • Der Pharmerging-Anteil Nordamerikas erreicht 2025 308,3 Milliarden USD, angeführt von Mexiko
  • In Südamerika wächst der Markt mit einer CAGR von 9,62 % aufgrund öffentlicher Beschaffungen in Brasilien

Marktgröße und Prognose (2021–2035)

Die Größenbestimmung kombiniert geprüfte Umsatzangaben von 40 börsennotierten Herstellern, IQVIA MIDAS-äquivalente Rezeptprüfungen, nationale Erstattungsausgaben und Zollimportdaten aus 21 Pharmerging-Volkswirtschaften. Historische Werte werden auf konstante US-Dollar von 2025 umgerechnet; Prognosewerte basieren auf der Nachfragemodellierung nach Therapieklassen, die auf Erstattungsanmeldedaten aufgeschichtet ist.
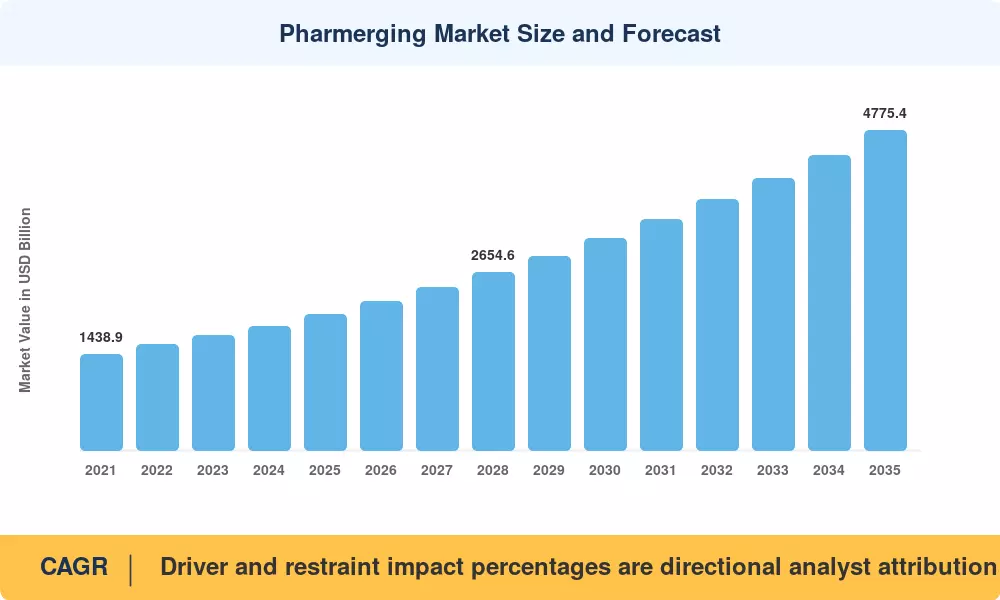
Größe und Prognose des Pharmerging-Marktes
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Ausweitung der universellen Gesundheitsversorgung ~2.1 Indien, China, Indonesien, Brasilien Langfristig (≥4 Jahre)
Belastung durch chronische Krankheiten aufgrund der Urbanisierung ~1.8 Asien-Pazifik, MEA Langfristig (≥4 Jahre)
Incentives für die inländische Produktion ~1.4 Indien, China, Saudi-Arabien Mittel- bis langfristig (2–4 Jahre)
Konsolidierung von Einzelhandelsapotheken ~1.2 Brasilien, Mexiko, Türkei Mittel- bis langfristig (2–4 Jahre)
Beschleunigung der Biosimilar-Zulassung ~1.1 China, Indien, Russland Mittel- bis langfristig (2–4 Jahre)
Digitalisierung von Rezepten und Nutzung von Telemedizin ~0.9 Südostasien, Afrika Kurzfristig (≤2 Jahre)
Verlagerung multinationaler F&E ~0.7 China, Indien Langfristig (≥4 Jahre)

Universelle Gesundheitsversorgung wird zu einem Bestellauftrag

Versorgungsprogramme nehmen Ausgaben aus den Haushalten und bringen sie in die Staatsbilanzen — und das verändert die Therapieauswahl über Nacht. PM-JAY hat seit seiner Einführung mehr als 80 Millionen Krankenhausaufenthalte genehmigt, mit einem Gesamtaufwand von mehr als 1,2 Lakh Crore INR . Injektionsmittel und Krebsbehandlungen, die oft von Selbstzahlern umgangen werden, werden an hospitalisierte Patienten abgegeben.

Chronische Krankheiten folgen den Städten

Die städtische Migration erhöht konstant die Inzidenz von Diabetes und Herz-Kreislauf-Erkrankungen. Allein in China schätzt die Internationale Diabetes-Föderation, dass 148 Millionen Menschen mit Diabetes leben und die Behandlungsabdeckung unter 40% bleibt . Jeder Prozentpunkt an Abdeckungsgewinnen ist kein einmaliges Nachfrageereignis, sondern ein nachhaltiger, mehrjähriger Treiber des Rezeptvolumens.

Incentives bauen die Lieferbasis wieder auf

Indiens Produktionsgebundenes Anreizprogramm hat gegen 55 genehmigte Projekte für Wirkstoffe und Formulierungen ausgezahlt, die auf Importsubstitution bei 41 kritischen Ausgangsmaterialien abzielen . Das Lokalisierungsprogramm Saudi-Arabiens verlangt unterdessen bis 2030 25% inländische Beschaffung bei staatlichen Ausschreibungen [10], was die Abnahme neuer Fabriken garantiert.

Apotheken-Einzelhandel wird professionell

Konsolidierung von Ketten ersetzt fragmentierte unabhängige Apotheken durch datengestützte Formate. Die drei größten Drogeriegruppen Brasiliens betreiben jetzt gemeinsam mehr als 6.500 Filialen [11], was Herstellern verhandelte Regalplatzierungen, loyalitätsgebundene Adhärenzprogramme und Sichtbarkeit am Verkaufsort bietet, die vor einem Jahrzehnt einfach nicht existierten.

Analyse der Auswirkungen von Beschränkungen

Die Gewichtungen der Beschränkungen spiegeln den Richtungsdruck auf die Wachstumskurve wider, bewertet nach Durchsetzungstiefe und Margensensitivität. Sie sind keine subtraktiven Eingaben für die CAGR-Berechnung.

Beschränkung ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Gesetzliche Preisregulierung und Ausschreibungen ~-1.6 China, Indien, Türkei Langfristig (≥4 Jahre)
Lücken in der Kälteketten- und Letztmeileninfrastruktur ~-1.1 Sub-Sahara-Afrika, ASEAN Mittel- bis langfristig (2–4 Jahre)
Substandard- und gefälschte Medikamente ~-0.8 Afrika, Südasien Langfristig (≥4 Jahre)
Währungsvolatilität bei importierten Rohstoffen ~-0.7 Argentinien, Türkei, Ägypten Kurzfristig (≤2 Jahre)
Regulatorische Divergenz zwischen den Jurisdiktionen ~-0.5 Alle pharmerging Geografien Mittel- bis langfristig (2–4 Jahre)

Volumenbasierte Beschaffung komprimiert den Wert

China hat elf landesweite zentralisierte volumenbasierte Ausschreibungen durchgeführt, wobei die durchschnittlichen Gewinnangebote Preisreduzierungen von über 50 % im Vergleich zu den Preisen vor der Ausschreibung erzielen [8]. Erhöhen Sie das Volumen; der Umsatz pro Einheit sinkt. Hersteller, die nicht in der Lage sind, kostengünstige Strukturen für Ausschreibungen zu erreichen, scheiden ganz aus der Molekülproduktion aus, und diese Wertminderung wird von dem Pharmerging-Markt in aggregierten Umsatzbegriffen absorbiert.

Die Kälteketten brechen weiterhin

Die WHO schätzt, dass weltweit bis zu die Hälfte der Impfstoffdosen jedes Jahr verschwendet wird, wobei Temperaturabweichungen ein Hauptgrund in Umgebungen mit geringer Infrastruktur sind [15]. Die am schnellsten wachsende Produktkategorie sind Biologika und Biosimilars. Diese sind genau die Artikel, die am wenigsten tolerant gegenüber diesem Fehlermuster sind und die realistische Durchdringung über die ersten Städte hinaus begrenzen.

Gefälschte Produkte untergraben Vertrauen und Preis

Die Überprüfungsdaten der WHO zeigen, dass etwa eines von zehn medizinischen Produkten, die in einkommensschwachen und mittleren Ländern zirkulieren, substandard oder gefälscht ist [16]. Die kommerziellen Kosten sind zweifach: direkte Volumenauslagerung und eine dauerhafte Verbraucherpräferenz für importierte Marken gegenüber lokal hergestellten Äquivalenten.

Pharmerging-Markt Chancen

Biosimilar-Substitution im Ausschreibungsmaßstab

Mehr als 60 Milliarden USD an biologischen Originalerträgen stehen bis 2030 weltweit vor dem Verlust der Exklusivität [6]. Pharmerging-Zahler, die nicht durch die Loyalität zu traditionellen Verschreibern belastet sind, können in einem einzigen Zyklus ausschreibungsweit wechseln – ein Geschwindigkeitsvorteil, den kein reifer Markt bietet.

E-Pharmazie in unterversorgten Regionen

Digitale Kanäle erreichen Patienten, die der stationäre Einzelhandel niemals erreichen wird. In Südostasien kamen zwischen 2019 und 2024 100 Millionen neue Internetnutzer hinzu [12], und Plattformen zur Erfüllung von Rezepten verwandeln diese Reichweite in Adhärenzprogramme mit messbaren Nachfüllökonomien.

Evidenz aus der realen Welt als Einnahmequelle

Landesweite Erstattungsdatenbanken in China, Brasilien und Indien generieren longitudinale Ergebnisdaten im Bevölkerungsmaßstab. Die Lizenzierung anonymisierter Evidenzpakete an globale Regulierungsbehörden und Zahler schafft einen zweiten Monetarisierungsweg, der unabhängig von Stückverkäufen ist.

Lokale Produktionsausweitung in Afrika

Die Afrikanische Arzneimittelbehörde und der PAVM-Rahmen zielen darauf ab, bis 2040 60 % des Impfstoffbedarfs des Kontinents lokal zu produzieren [19]. Technologie-Transfer-Partnerschaften, die jetzt eingegangen werden, sichern später den bevorzugten Beschaffungsstatus.

Spezialdistribution für Onkologie

Die CAGR von 10,85 % in der Onkologie übertrifft die verfügbare Vertriebsinfrastruktur, um sie zu bedienen. Dedizierte Spezialdistributoren, die mit Kühllagerung, Patientenunterstützung und Erstattungsnavigation umgehen, können Margen erfassen, die traditionelle Großhändler nicht verteidigen können.

Pharmerging-Markt Zukunftsaussichten

KI zieht in die Bedarfsplanung ein

Prognosefehler, nicht die Produktionskapazität, sind die Hauptursache für die meisten Engpässe in aufstrebenden Vertriebsnetzen. Maschinelles Lernen in Bedarfsmodellen, die auf Erstattungsansprüchen trainiert wurden, senkt die Engpassraten auf Bezirksebene erheblich in Pilotprojekten, und die Weltbank hat die Analyse der Lieferkette als vorrangiges Investitionsfeld für Kredite an Gesundheitssysteme gekennzeichnet [24].

Plattformökonomie erreicht die Apotheke

Aggregatoren reduzieren die Großhandelsstufe. Unabhängige Apotheken erhalten Kreditlinien, Lagerfinanzierung und Zugang zu Eigenmarken im Austausch für Sichtbarkeit des Bestellflusses – ein struktureller Wandel, der die Marge dorthin umverteilt, wo die Bestelloberfläche und nicht das Lagerhaus besessen wird.

Biologika-Kapazität lokalisiert sich

Einweg-Bioreaktorsysteme haben die Kosten und Bauzeiten für Biologika-Anlagen in Neuland erheblich gesenkt und bringen die regionale Produktion in Reichweite von mittelständischen Volkswirtschaften. Die Wachstumsstory des Pharmerging-Gesundheitssektors bis 2035 hängt stark davon ab, ob diese Kapazität strengen regulatorischen Standards entspricht.

ESG-Offenlegung wird ein Vergabekriterium

Antimikrobielle Herstellungsabfälle und Scope-3-Emissionen finden Eingang in die Beschaffungspunktzahlen. Die AMR Industry Alliance veröffentlicht nun Entsorgungsziele für über 100 Antibiotika-Wirkstoffe [25], und Vergabebehörden in Südafrika und Brasilien haben begonnen, vergleichbare Standards in den Qualifikationsdokumenten zu erwähnen.

Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 308,3 Milliarden USD Reform der öffentlichen Beschaffung in Mexiko, Nearshoring von API-Kapazitäten
Europa 21,5% Anteil Inländische Substitution, Ausbau von Türkiye als Exportzentrum
Asien-Pazifik 36,8% Anteil Erweiterung des NRDL, PLI-unterstützte Formulierungskapazitäten
Südamerika 9,62% CAGR ANVISA-Serialisierung, Konsolidierung von Apothekenketten
Mittlerer Osten & Afrika 233,3 Milliarden USD Lokalisierungsquoten, kontinentale Impfstoffproduktion
Gesamt 2.028,4 Milliarden USD —

Die regionale Leistung im Pharmerging-Markt folgt der Erstattungsreife viel enger als dem BIP pro Kopf.

Nordamerika

Land Kennzahl Wichtiger Treiber
Mexiko 61,4% der Region Konsolidierte Beschaffung IMSS-Bienestar
USA 82,1 Milliarden USD Abhängigkeit von generischen Importen von Pharmerging-Lieferanten
Kanada 7,9% der Region Politik zum Wechsel zu Biosimilars in den Provinzplänen

Die Entscheidung Mexikos, den bundesstaatlichen Arzneimittel-Einkauf unter IMSS-Bienestar zu zentralisieren, hat die Lieferantenwirtschaft abrupt zurückgesetzt, und der Mega-Ausschreibungszyklus 2024–2025 umfasste mehr als 4.000 Produktcodes [20]. Die Gewinner erhielten mehrjährige Volumensicherheit; die Verlierer verloren einen gesamten nationalen Kanal.

Europa

Land Kennzahl Wichtiger Treiber
Russland 28,6% der Region Lokalisierungsstrategie Pharma-2030
Türkiye 71,4 Milliarden USD Exportzentrum für MEA und Zentralasien
Polen 11,2% der Region Erweiterung der Erstattungsliste
Deutschland 9,87% CAGR Verknüpfungen zur Vertragsfertigung
Vereinigtes Königreich 34,9 Milliarden USD Generische Beschaffung von indischen Lieferanten
Frankreich 7,4% der Region Durchdringung von Biosimilar-Ausschreibungen
Italien 26,6 Milliarden USD Erweiterung des regionalen Formulars
Spanien 5,1% der Region Konsolidierung der Beschaffung in Krankenhausapotheken
Nordische Länder 8,62% CAGR Partnerschaften im Spezialvertrieb
Rest von Europa 6,8% der Region Handelskoridore in Zentralasien

Die Pharma-2030-Strategie Russlands zielt auf die inländische Produktion der vollständigen strategischen Arzneimittelliste ab, und staatliche Programme haben seit 2020 mehr als 60 Einrichtungen für Fertigarzneimittel finanziert . Türkiye spielt die gegenteilige Rolle — eine Exportplattform, deren Kostenbasis und Zugang zur Zollunion sie zum natürlichen Ausgangspunkt für Generika nach MEA machen.

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 44,9% der Region NRDL-Verhandlungen und VBP-Volumenvergabe
Indien 168,7 Milliarden USD PM-JAY-Abdeckung und PLI-Kapazität
Japan 6,3% der Region Ziele für den Wechsel zu Generika
Südkorea 12,14% CAGR Export von Biosimilar-Produktion
ASEAN 13,7% der Region Rollouts der universellen Abdeckung in Indonesien und Vietnam
Rest von Asien-Pazifik 51,2 Milliarden USD Generische Kapazität in Bangladesch und Pakistan

China verankert die Region durch schiere Erstattungsgröße, aber Indonesien verdient mehr Aufmerksamkeit: JKN umfasst jetzt über 270 Millionen Menschen und ist damit das größte Einzahler-System der Welt nach Mitgliedschaft [7]. Diese Größe wandelt bescheidene Ausgaben pro Kopf in eine formidable aggregierte Nachfrage um.

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien 63,8% der Region SUS-Beschaffung und Farmácia Popular
Argentinien 54,7 Milliarden USD PAMI-Sozialversicherungsformular
Rest von Südamerika 9,1% der Region Wachstum der privaten Versicherungen in Kolumbien und Chile

Das Programm Farmácia Popular in Brasilien subventioniert Medikamente für chronische Krankheiten über mehr als 30.000 akkreditierte Privatapotheken [22] und verbindet öffentliche Finanzierung mit Einzelhandelsvertrieb. Es ist das kommerziell interessanteste hybride Modell auf dem Kontinent und ein Vorbild, das mehrere Nachbarn studieren.

Mittlerer Osten & Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 24,3% der Region Lokalisierungsquoten Vision 2030
VAE 31,8 Milliarden USD Erweiterung der obligatorischen Krankenversicherung
Südafrika 17,6% der Region Umsetzungsphase des NHI-Gesetzes
Ägypten 10,94% CAGR Einführung des Gesetzes über die universelle Krankenversicherung
Rest von MEA 76,5 Milliarden USD Formalisierung des Einzelhandels in Nigeria und Kenia

Das Gesetz über die universelle Krankenversicherung in Ägypten wird bis 2032 phasenweise von Gouvernorat zu Gouvernorat eingeführt und deckt letztendlich die gesamte Bevölkerung ab [23]. Hersteller, die lokale Abfüll- und Fertigungskapazitäten vor jeder Phase positionieren, erhalten Ausschreibungsberechtigungen, die es späteren Teilnehmern schwerfallen werden zu erwerben.

Pharmerging-Markt nach Region, 2025-2035

Pharmerging-Markt Marktsegmentierung

Nach Produkttyp

Marken-Generika dominieren den Pharmerging-Markt, da das Vertrauen von Ärzten und Patienten an die Marke und nicht an das Molekül gebunden ist.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Marken-Generika 43,3% Anteil Treue der Verschreiber und Reichweite der Beratung
Patentierte Medikamente 426,0 Milliarden USD Nachfrage nach privaten Versicherungen und Selbstzahler-Spezialitäten
OTC-Arzneimittel 16,4% Anteil Kultur der Selbstmedikation im Einzelhandel
Biosimilars 11,61% CAGR Ausschreibungsgetriebener Austausch von Originalpräparaten
Impfstoffe 184,6 Milliarden USD Finanzierung nationaler Impfprogramme

Marken-Generika überstehen Preisdruck, dem unmarkierte Äquivalente nicht standhalten können, da das Premium die Empfehlung des Apothekers und die wahrgenommene Qualitätsgarantie in Märkten kauft, in denen Fälschungen ein aktuelles Problem darstellen. Biosimilars repräsentieren die gegenteilige Logik — reine Ökonomie im Ausschreibungsmaßstab, wobei die Wechselentscheidungen von den Kostenträgern und nicht von den Verschreibern getroffen werden.

Nach therapeutischem Bereich

Die therapeutische Mischung im Pharmerging-Markt verschiebt sich schneller von akuten zu chronischen Erkrankungen, als die meisten Prognosen vor einem Jahrzehnt angenommen haben.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Anti-Infektiva 19,9% Anteil Last der übertragbaren Krankheiten und empirische Verschreibung
Kardiovaskulär 369,2 Milliarden USD Ausweitung des Programms zur Hypertension-Screening
Onkologie 10,85% CAGR Erstattungsliste für zielgerichtete Therapien
Diabetes 15,1% Anteil Städtische Prävalenz und Fortschritte bei der Behandlung
Respiratorisch 249,5 Milliarden USD Luftqualität und COPD-Diagnoseraten
Sonstige 17,1% Anteil Neurologie, Dermatologie, Frauengesundheit

Anti-Infektiva führen weiterhin im Volumen, aber das Umsatzschwergewicht verschiebt sich. Der Aufstieg der Onkologie spiegelt eine spezifische politische Mechanik wider: Sobald eine zielgerichtete Therapie in eine nationale Erstattungsliste aufgenommen wird, erfolgt die Aufnahme nahezu vertikal, da die diagnostizierten Patientenrückstände auf einmal freigesetzt werden.

Nach Vertriebskanal

Die Kanalstruktur im Pharmerging-Markt bleibt retaillastig, obwohl die digitale Ebene am schnellsten wächst.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Einzelhandelsapotheken 55,7% Anteil Selbstzahlung und Nähe
Krankenhausapotheken 576,1 Milliarden USD Beschaffung für stationäre Patienten und Verabreichung von Injektionen
E-Commerce-Plattformen 12,16% CAGR Smartphone-Durchdringung und Nachfüllbequemlichkeit
Sonstige 6,3% Anteil Verschreibende Ärzte und ländliche Depots

Einzelhandelsapotheken führen den Pharmerging-Markt nach Vertriebskanal mit einem dominierenden Anteil von 55,7% im Jahr 2025 und fungieren als primärer Versorgungsort, wo hohe Selbstzahlung, Nachfrage nach OTC-Arzneimitteln und unmittelbare Nachbarschaftsnähe die Verschreibungen der Verbraucher antreiben. Inzwischen stellen E-Commerce-Plattformen den am schnellsten wachsenden Vertriebskanal dar, mit einer marktführenden CAGR von 12,16%, angetrieben durch die steigende Smartphone-Durchdringung, wachsende E-Pharmacy-Ökosysteme und die zunehmende Bequemlichkeit digitaler Rezeptnachfüllungen in schnell urbanisierenden Schwellenländern.

Nach Formulierung

Segment Kennzahl (2025) Primärer Nachfragefaktor
Feste orale Form 47,6% Anteil Kosteneffizienz und Stabilität bei Raumtemperatur
Injektionslösungen 11,17% CAGR Biologika und im Krankenhaus verabreichte Therapien
Flüssige orale Form 383,4 Milliarden USD Pädiatrische und geriatrische Dosierung
Sonstige 10,8% Anteil Topisch, Inhalation, transdermal

Feste orale Formate bestehen weiterhin, da sie die Umgebungstemperaturrealität der meisten Vertriebsnetze tolerieren. Injektionslösungen wachsen schneller genau dort, wo Investitionen in die Kühlkette getätigt wurden, was die beiden Segmente zu einem nützlichen Proxy für die Infrastrukturreife nach Ländern macht.

Wettbewerbsbenchmarking

Die Konzentration ist niedrig. Market Research Future schätzt einen HHI im Bereich von 190–230, wobei die fünf größten Anbieter etwa 15–17% des kombinierten Umsatzes halten. Inländische Champions konkurrieren glaubwürdig gegen multinationale Unternehmen in Bezug auf Preis und Vertriebstiefe, und kein einzelnes Unternehmen kontrolliert eine dominante Position in einer wichtigen Pharmerging-Region.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Pharmerging-Markt Strategische Positionierung
Sanofi ~3.4–4.2% Insuline, Impfstoffe, etablierte Marken Tiefstes Erbe-Portfolio aus Schwellenländern
Pfizer ~3.0–3.8% Impfstoffe, Onkologie, Anti-Infektiva Premium-Innovationsstufe mit Teilnahme an Ausschreibungen
Novartis (inkl. Sandoz-Erbe) ~2.8–3.6% Marken-Generika, Kardiovaskulär, Biosimilars Duale Innovator- und Off-Patent-Strategie
AstraZeneca ~2.4–3.1% Onkologie, Atemwege, Diabetes Stärkster kommerzieller Fußabdruck in China
GSK ~2.1–2.8% Impfstoffe, Atemwege, HIV Partner des Impfprogramms
Sun Pharmaceutical Industries ~1.9–2.5% Marken-Generika, Dermatologie, Spezialprodukte Volumenführer in Indien mit Exporten in Schwellenländer
Abbott ~1.7–2.3% Ernährungsprodukte, etablierte Pharmazeutika Stärke der Einzelhandelsmarke in Indien und Südamerika
Cipla ~1.4–1.9% Atemwege, Anti-Infektiva, HIV Pionier der Zugangspreise in Afrika
Dr. Reddy's Laboratories ~1.2–1.7% Generika, Biosimilars, Wirkstoffe Tiefe Biosimilar-Pipeline zu Ausschreibungskosten
Teva ~1.1–1.6% Generika, ZNS, Atemwege Skalierung der Produktion mit Präsenz in Türkiye und Russland
Viatris ~1.0–1.5% Off-Patent-Marken, ARVs Breit gefächerter Anbieter für öffentliche Beschaffung
Aspen Pharmacare ~0.8–1.3% Anästhetika, Thrombose, sterile Abfüllung Größter integrierter Hersteller Afrikas
Bayer ~0.8–1.2% Frauenheilkunde, Kardiovaskulär, Verbraucherprodukte Hybridmodell aus Verbrauchermarkt und Rezepten
Hikma Pharmaceuticals ~0.6–1.0% Injektionslösungen, Generika Regionaler Marktführer im MENA-Raum mit US-Exportbasis

Aktuelle Nachrichten & Entwicklungen

  • China NHSA (Dezember 2024): Abschluss der jährlichen Erstattungsverhandlungen, Hinzufügung von 91 Arzneimitteln zur nationalen Liste und Senkung der durchschnittlichen verhandelten Preise um mehr als 60%, Neugestaltung der Onkologie-Zugangswirtschaft .
  • Indien Ministerium für Chemikalien & Düngemittel (März 2024): Berichtet, dass die PLI-gebundene pharmazeutische Produktion kumulativ über 2,5 lakh crore INR überschreitet, mit 41 wichtigen Ausgangsstoffen, die jetzt im Inland produziert werden .
  • Aspen Pharmacare (Juni 2024): Sicherte sich einen mehrjährigen Vertrag über die sterile Abfüllung für den afrikanischen Markt und verwandelte ungenutzte Kapazitäten aus der Pandemie-Zeit in kommerzielle Biologika-Volumen [19].
  • Saudi FDA (November 2023): Einführung einer überarbeiteten Lokalisierungsbewertung in staatlichen Ausschreibungen, die Produkten mit einem inländischen Wertanteil von über 25% eine bevorzugte Gewichtung einräumt [10].
  • Ägypten UHIA (August 2025): Erweiterung des universellen Krankenversicherungsschutzes auf drei weitere Gouvernorate, wodurch die erstattungsfähige Bevölkerung um schätzungsweise 9 Millionen Einwohner wächst [23].
  • Gavi (Oktober 2024): Genehmigung einer Struktur für die erste Tranche des afrikanischen Impfstoffherstellungsbeschleunigers zur Unterstützung der kontinentalen Produktionswirtschaft bis 2035 [19].

Pharmerging-Markt Marktberichtsumfang

Bericht Attribut/Metrik Details
Marktumfang Umsatz aus verschreibungspflichtigen und rezeptfreien Arzneimitteln in 21 aufstrebenden Pharmamärkten, nach Produkttyp, therapeutischem Bereich, Vertriebskanal, Formulierung und Region
Studienzeitraum 2021-2035
Basisjahr 2025
Historische Daten 2021–2024
Prognosezeitraum 2026–2035
Marktgröße im Jahr 2025 USD 2.028,4 Milliarden
Marktgröße im Jahr 2035 USD 4.775,4 Milliarden
CAGR (2026–2035) 8,96%
Schnellst wachsende Segmente E-Commerce-Plattformen (12,16% CAGR); Biosimilars (11,61% CAGR); Injektionspräparate (11,17% CAGR); Asien-Pazifik (11,06% CAGR)
Abgedeckte Regionen Asien-Pazifik (11,06% CAGR); Nordamerika, Europa, APAC, Südamerika, MEA
Profilierte Unternehmen 14 führende Anbieter, darunter Sanofi, Pfizer, Novartis, AstraZeneca, GSK, Sun Pharmaceutical Industries, Abbott, Cipla, Dr. Reddy's Laboratories, Teva, Viatris, Aspen Pharmacare, Bayer, Hikma
Bewährungswährung USD Milliarden
Methode Primärinterviews, Zollhandelsdaten, nationale Viehzählungsdatenbanken, Modellierung des Gleichgewichts von Angebot und Nachfrage

FAQs

Welche Vertragsstrukturen schützen am besten die Marge beim Eintritt in tendergetriebene Pharmerging-Märkte?
Mehrjahresverträge mit volumenbasierten Garantien und indexierten Inputkostenklauseln übertreffen Einmalangebote. Anbieter, die lokale Abfüll- und Fertigstellungspflichten bündeln, sichern sich typischerweise eine bevorzugte Gewichtung und Priorität bei der Erneuerung [10].
Wie sollten Investoren Akquisitionsziele im Pharmerging-Markt bewerten?
Gewichten Sie die Reichweite der Vertriebskanäle und die Dichte der Außendienstmitarbeiter über den Pipeline-Wert, da die Wirtschaftlichkeit von Marken-Generika auf dem Zugang zu Verschreibern beruht. Registrierungsportfolios, die drei oder mehr regulatorische Jurisdiktionen abdecken, erzielen klare Prämien [13].
Welche Integrationsherausforderungen treten auf, wenn ein multinationales Unternehmen einen inländischen Pharmerging-Hersteller erwirbt?
Die Behebung der Datenintegrität und die Harmonisierung des Qualitätssystems beanspruchen den Großteil der ersten achtzehn Monate. Die Beibehaltung der erworbenen Außendienstmitarbeiter in vollem Umfang ist der stärkste Prädiktor für die Umsatzkontinuität [18].
Welcher regulatorische Nuance verzögert am häufigsten den Produkteintritt im Pharmerging-Markt?
Länderspezifische Anforderungen an Bioäquivalenzstudien akzeptieren selten ausländische Daten ohne Weiteres. Der Aufbau eines Plans zur Beschaffung von Referenzprodukten vor der Einreichung verkürzt typischerweise die Genehmigungsfristen um sechs bis neun Monate [18].
Wie überprüfen Beschaffungsteams die Qualität von Lieferanten in fragmentierten Pharmerging-Lieferketten?
Priorisieren Sie Lieferanten mit aktuellen strengen Inspektionshistorien und der Fähigkeit zur Seriennummerierung auf Produktebene. Vor-Ort-Audits sind notwendig, wenn nationale Inspektorate nur begrenzte Durchsetzungsdaten veröffentlichen [16].
Welche neuen Anwendungsfälle eröffnen sich für spezialisierte Apothekendienste im Pharmerging-Markt?
Patientenunterstützungsprogramme für Onkologie und die Einhaltung von Biologika werden in mehreren Jurisdiktionen erstattungsfähig. Anbieter, die die Lieferung in der Kühlkette mit einer von Krankenschwestern geführten Überwachung kombinieren, sichern sich die stärksten Verträge [11].
Ist die lokale Herstellung immer kosteneffektiver als der Import von Fertigprodukten?
Nein. Unter etwa 15 Millionen Einheiten jährlich übertrifft der importierte Fertigarzneimittel in der Regel die lokale Abfüllung und Fertigstellung in Bezug auf die Gesamtkosten. Lokalisierung zahlt sich durch Tenderpräferenzen und Zollvermeidung aus, nicht durch die Wirtschaftlichkeit pro Einheit .
Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Ko-Autor Co-Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical and pharmaceutical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), World Health Organization (WHO) Global Health Observatory, International Conference on Harmonisation (ICH), Pharmaceutical Research and Manufacturers of America (PhRMA), International Federation of Pharmaceutical Manufacturers Associations (IFPMA), Organisation for Economic Co-operation and Development (OECD) Health Statistics, World Bank Health Indicators, National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC), European Centre for Disease Prevention and Control (ECDC), IQVIA Institute for Human Data Science, IQVIA MIDAS Database, Evaluate Pharma, Bloomberg Intelligence Healthcare, Scrip Intelligence, and national health ministry reports from key pharmerging markets including India (Ministry of Health & Family Welfare), China (National Health Commission), Brazil (Ministry of Health), Russia (Ministry of Health), South Africa (Department of Health), and ASEAN health authorities. These sources were used to collect pharmaceutical market statistics, regulatory approval data, clinical trial outcomes, disease prevalence trends, healthcare expenditure patterns, generic drug penetration rates, biosimilar adoption metrics, and competitive landscape analysis for pharmaceuticals, medical devices, diagnostics, biotechnology, and generics segments.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, chief scientific officers, and commercial directors from pharmaceutical companies, biotech firms, OEMs of medical devices, and contract research organizations (CROs) were examples of supply-side sources. Chief medical officers, hospital pharmacy directors, procurement leads from hospital networks and healthcare systems, executives of retail pharmacy chains, directors of diagnostic laboratories, and healthcare officials from pharmerging markets were among the demand-side sources. Market segmentation across product types (pharmaceuticals, medical devices, diagnostics, biotechnology, generics), applications (therapeutic, diagnostic, preventive, R&D), disease areas (cancer, cardiovascular, respiratory, infectious diseases, neurological disorders), business models (branded generics, biosimilars, innovative therapeutics, diagnostics and monitoring devices, CMOs/CROs), and distribution channels (hospitals/clinics, retail pharmacies, online marketplaces, wholesale distributors, direct-to-consumers). In addition to gathering information on clinical acceptance trends, pricing tactics, reimbursement dynamics, and navigating regulatory pathways in new countries, interviews verified product pipeline timeframes.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (25%), Asia-Pacific (33%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure/volume analysis across the pharmerging pharmaceutical landscape. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, Middle East, and Africa

Product mapping across pharmaceuticals (branded and generic), medical devices, diagnostics, biotechnology products, and biosimilars

Analysis of reported and modeled annual revenues specific to pharmerging market portfolios

Coverage of manufacturers representing 72-78% of global pharmerging market share in 2024

Extrapolation using bottom-up (prescription volume × ASP by country/therapy area) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Cross-validation through healthcare expenditure analysis, pharmaceutical import/export data, and prescription volume statistics from national health databases

Adjustment for parallel trade, gray market activities, and regional pricing differentials specific to pharmerging economies

This methodology structure mirrors your dermal fillers example while adapting to the specific segments and stakeholder ecosystem of the Pharmerging market (pharmaceuticals, generics, biosimilars, medical devices, diagnostics, and biotechnology in emerging economies).

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















