Mehr Elektrische Flugzeuge Markt (2026 - 2035)

Marktforschungsbericht über den Markt für elektrische Flugzeuge nach Anwendung (kommerziell und militärisch), nach Plattform (Festflügelflugzeuge, Drehflügelflugzeuge und UAV) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Marktprognose bis 2032
ID: MRFR/AD/0737-CR 110 Pages Shubham Munde, Swapnil Palwe Last Updated: October 17, 2026
More Electric Aircraft Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.89%
2025 Market SizeUSD 5.96 Billion
2035 Market SizeUSD 17.84 Billion
Key Players
Safran SA
Collins Aerospace
GE Aerospace
Honeywell Aerospace
Thales Group
Rolls-Royce plc
Opportunities
  • Aftermarket Retrofit of Legacy Narrow-Body Fleets
  • eVTOL Supply-Chain Convergence
  • Asia-Pacific Indigenous Aircraft Programs
 

Mehr Elektrische Flugzeuge Markt Marktzusammenfassung

Der Markt für mehr elektrische Flugzeuge erreichte im Jahr 2025 geschätzte 5,96 Milliarden USD und wird voraussichtlich von 6,68 Milliarden USD im Jahr 2026 auf 17,84 Milliarden USD bis 2035 wachsen, mit einer CAGR von 10,89% während des Prognosezeitraums. Zwei Katalysatoren verankern diese Entwicklung: das Kohlenstoffkompensations- und Reduktionsschema für die internationale Luftfahrt (CORSIA) der ICAO, das die Emissionskörbe jährlich verschärft, und die 1,7 Milliarden USD umfassende Zuweisung der US-Energiebehörde für die Advanced Research Projects Agency–Energy (ARPA-E), die auf die nächste Generation elektrischer Flugzeuge Antriebssysteme abzielt [2]. Gemeinsam zwingen diese politischen und investiven Kräfte die OEMs und Tier-1-Zulieferer, die Elektrifizierungstechnologieprogramme für Flugzeuge in kommerziellen und militärischen Flotten zu beschleunigen.

Ein generationsübergreifender Wandel ist im Gange. Pneumatische Druckluftsysteme, hydraulische Flugsteuerungsaktuatoren und mechanisch angetriebene Generatoren – Grundpfeiler der Legacy-Flugzeuge – weichen zunehmend elektrischen Energiemanagementsystemen, elektromechanischen Aktuatoren und Festkörperstromrichtern, die auf Siliziumkarbid (SiC) Halbleitern basieren. Der Boeing 787 Dreamliner validierte die architektonische Struktur ohne Druckluft im kommerziellen Einsatz und zeigte eine Reduzierung des Treibstoffverbrauchs von fast 18% auf Langstreckenflügen [3]. Programme wie Airbus' E-Fan X und Rolls-Royce' 2,5 MW hybride elektrische Flug Systeme Testfeld haben inzwischen die Hochspannungsverteilung über 3 kV hinaus vorangetrieben und setzen Zertifizierungsbenchmarks für das nächste Jahrzehnt .

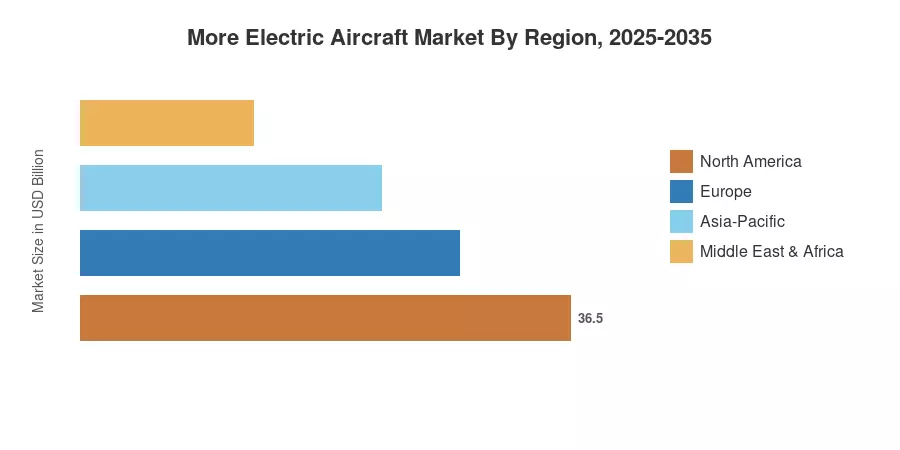
Nordamerika hat etwa 37,2% des globalen Umsatzes inne, unterstützt durch anhaltende Pentagon-Ausgaben für mehr elektrische Flugzeuge, MEA-Plattformen und NASA's Elektrifizierte Antriebsstrang-Flugdemonstration. Der asiatisch-pazifische Raum verzeichnet die schnellste regionale CAGR von 11,18%, angetrieben durch Chinas COMAC C919 Elektrifizierungsfahrplan und Indiens UDAN-Programm zur regionalen Anbindung. Europa hält den zweitgrößten Anteil mit etwa 28,5%, wo die Clean Aviation Joint Undertaking bis 2030 1,7 Milliarden EUR in die Forschung zu hybriden elektrischen Flug Systemen investiert . Der Markt für mehr elektrische Flugzeuge steht an einem Wendepunkt – die Nachfrage verschiebt sich von Demonstrationsprogrammen zu Serienproduktionsverträgen.


Wichtige Erkenntnisse des Berichts

• Nach Flugzeugtyp

  • Die kommerzielle Luftfahrt erlangte 2025 die dominierende Position im Markt für mehr elektrische Flugzeuge und machte etwa 41,8% des Gesamtwerts aus, angetrieben durch Retrofit-Programme für Großraumflugzeuge und neue Aufträge für einmotorige Flugzeuge
  • Städtische Luftmobilität und eVTOL Plattformen werden voraussichtlich mit einer CAGR von 14,12% bis 2035 wachsen, die schnellste unter allen Flugzeugtypen im Markt für mehr elektrische Flugzeuge

• Nach System

  • Die Hardware zur Energieerzeugung und -verwaltung machte 2025 etwa 3,34 Milliarden USD aus, gestützt durch die steigende Nachfrage nach Energiemanagementsystemen für Flugzeuge und Hochspannungsverteilungseinheiten
  • Die elektromechanische Aktuation ist das am schnellsten wachsende Systemsegment mit einer CAGR von 11,15%, da Fluggesellschaften hydraulische Aktuatoren durch elektrische Alternativen ersetzen

• Nach Region

  • Nordamerika führte den Markt für mehr elektrische Flugzeuge mit einem Umsatzanteil von 37,2% im Jahr 2025, unterstützt durch die Modernisierung der Verteidigung und Anreize zur FAA-Zertifizierung
  • Der asiatisch-pazifische Raum verzeichnet das höchste regionale Wachstum mit einer CAGR von 11,18%, angetrieben durch Investitionen in die Elektrifizierungstechnologie für Flugzeuge in China, Japan und Südkorea


Marktgröße und Prognose (2021–2035)

Dieser Abschnitt synthetisiert die Bottom-up-Umsatzmodellierung, die an die Lieferpläne der OEMs, Nachmarkt-MRO-Verträge und Auftragsrückstände von Tier-1-Zulieferern angelehnt ist. Historische Daten (2021–2024) basieren auf geprüften Jahresberichten und Einreichungen von Handelsverbänden; Prognosezahlen (2026–2035) wenden die proprietäre Regression von MRFR an, die für die Analyse von politischen Szenarien und Technologiebereitschaftsniveaus angepasst wurde.
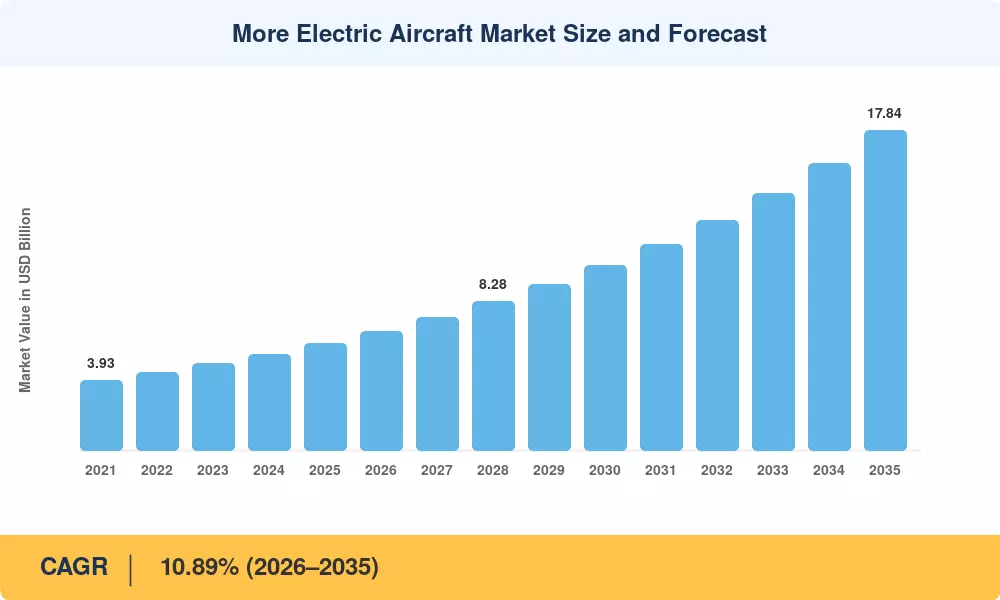
Marktgröße und Prognose für mehr elektrische Flugzeuge
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Vorgaben zur Kohlenstoffreduzierung (CORSIA, EU ETS) 18–22% Global Kurzfristig (≤2 Jahre)
Kostenreduktion bei Halbleitern mit breitem Bandgap 15–18% Nordamerika, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Steigende Kerosinpreise und Absicherungsdruck 12–15% Global Kurzfristig (≤2 Jahre)
eVTOL-Zertifizierung und Skalierung der urbanen Luftmobilität 14–17% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Programme zur Elektrifizierung der Verteidigung (NGAD, FCAS) 10–13% Nordamerika, Europa Langfristig (≥4 Jahre)
Durchbrüche bei Festkörperbatterien 8–11% Asien-Pazifik, Nordamerika Langfristig (≥4 Jahre)
Nachrüstbedarf für Legacy-Flotten 7–10% Global Kurzfristig (≤2 Jahre)

Emissionsregulierung als Nachfrageschutz

Die CORSIA-Phase 2 verlangt von Fluggesellschaften, die etwa 80% der internationalen Umsatztonnenkilometer ausmachen, dass sie ab 2027 CORSIA-eligible Emissionszertifikate (EEUs) verwenden, um ihr Emissionswachstum auszugleichen. Fluggesellschaften betrachten die Elektrifizierung von Flugzeugen zunehmend als strategische Kostenvermeidungstaktik, wobei Marktanalysen Kosten von 23–33 € pro Tonne bis 2027 unter Basis-Szenarien vorhersagen (und deutlich höher in angebotsbeschränkten Märkten). Um bis 2026 vollständige Auktionen zu erreichen, hat das EU-Emissionshandelssystem (EU ETS) seinen Dekarbonisierungszeitplan beschleunigt und kostenlose Zuteilungen für die Luftfahrtindustrie schrittweise abgeschafft. Um 10–15% Kraftstoffeinsparungen bei schmalen Flugzeugplattformen zu erreichen, schafft dieser doppelte Druck — globale Ausgleiche und regionale Cap-and-Trade-Systeme — ein starkes wirtschaftliches Mandat für den Übergang zu Mehr-Elektrischen Flugzeugen (MEA) Subsystemen.

Halbleiter mit breitem Bandgap und Leistungsdichte

Durch den Einsatz von Siliziumkarbid (SiC) Wechselrichtern werden Flugzeugstrommanagementsysteme, die 40% leichter sind als ihre Silizium-IGBT-Pendants, zunehmend zur Norm. Obwohl die Rohstoffpreise schwankten, verändert sich der Markt strukturell: Schnelle Kapazitätsentwicklung und ein gezielter Branchenwechsel zu 200 mm Waferformen, die 1,8-mal die Chips-pro-Wafer-Effizienz bieten, drücken die Preise für 150 mm SiC-Substrate. Diese Skaleneffekte werden SiCs Transformation von einer "Premium"-Luftfahrt-Spezifikation zu einer "Basis"-Anforderung für Neubauprogramme bis 2028 festigen und damit den Übergang des Marktes für Mehr-Elektrische Flugzeuge von der Demonstration zur Produktionsgröße erleichtern.

eVTOL-Zertifizierung und urbane Luftmobilität

Wichtige eVTOL-Entwickler nähern sich Mitte 2026 dem Ende des vierphasigen Typzertifizierungsprozesses der FAA. Beispielsweise befindet sich Archer Aviation nun gut in Phase 4 (Compliance-Tests), nachdem sie Phase 3 Anfang 2026 erfolgreich abgeschlossen haben. Obwohl die endgültige FAA-Typzertifizierung für kommerzielle Operationen mit zahlenden Passagieren weiterhin erforderlich ist, hat sich die Branche erheblich weiterentwickelt. Mit verteilter elektrischer Antriebstechnik und ausgeklügeltem Batteriemanagement teilen sich jedes eVTOL-Fahrzeug einen grundlegenden Technologiestack mit den konventionellen Luftfahrt-MEA-Programmen. Durch die Erhöhung der Produktionsvolumina beschleunigt diese "Kreuzbestäubung" von Layouts die Entwicklung von Hochvoltkomponenten und senkt die Preise für den größeren Markt für mehr elektrische Flugzeuge.

Programme zur Verteidigungsmodernisierung

Eine elektrische Leistungserzeugungskapazität von über 1 MW pro Triebwerk wird sowohl vom europäischen Future Combat Air System (FCAS) als auch vom Next Generation Air Dominance (NGAD) Programm der US-Luftwaffe gefordert. Dies stellt eine Verfünffachung der bestehenden Kampfflugzeugkapazitäten dar. Diese Plattformen benötigen ausgeklügelte thermische Managementsysteme und Hochvolt-Bussysteme, die derzeit die Hauptantriebskräfte hinter den Investitionen in Forschung, Entwicklung, Test und Evaluation (RDT&E) sind. Die Verteidigungsindustrie ist der Hauptinkubator für die nächste Generation von MEA-Hardware, wie die erheblichen, milliardenschweren Mittelzuweisungen für verbesserte Energie- und thermische Systeme in den RDT&E-Haushaltskonten des Verteidigungsministeriums im Haushaltsrecht für das Haushaltsjahr 2025 zeigen.

Analyse der Auswirkungen von Einschränkungen

Die Auswirkungen von Einschränkungen stellen geschätzte Verzögerungseffekte auf die Wachstumsrate dar. Sie subtrahieren nicht direkt vom CAGR, zeigen jedoch Bereiche an, in denen die Markterweiterung im Vergleich zu den Basisprognosen langsamer werden könnte.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Zertifizierungszeiträume für Hochvoltsysteme –12 bis –15% Global Mittelfristig (2–4 Jahre)
Herausforderungen im thermischen Management im großen Maßstab –8 bis –11% Global Langfristig (≥4 Jahre)
Begrenzungen der Energiedichte von Batterien –10 bis –13% Global Mittelfristig (2–4 Jahre)
Engpässe in der Lieferkette für Seltene-Erden-Magnete –6 bis –9% Asien-Pazifik, Europa Kurzfristig (≤2 Jahre)
Hohe anfängliche Integrationskosten für Nachrüstprogramme –5 bis –8% Global Kurzfristig (≤2 Jahre)

Zertifizierungskomplexität für Hochvoltarchitekturen

FAR Teil 25 und EASA CS-25, die aktuellen Lufttüchtigkeitsvorschriften, wurden ursprünglich für 28 VDC und 115 VAC Systeme entwickelt. Zulassungen für elektromagnetische Störungen (EMI), Anforderungen an die Isolationskoordination und Kriterien zum Schutz vor Lichtbogenfehlern müssen vollständig neu gestaltet werden, um 540 VDC oder 800 VDC Verteilungsschienen zu zertifizieren. Neben den kontinuierlichen Bemühungen des SAE AE-7D Ausschusses kompliziert die Entwicklung der RTCA DO-160 Abschnitte, um Hochvoltlichtbögen in nicht-traditionellen elektrischen Setups zu berücksichtigen, die Einhaltung der Industrie weiter. Die Geschwindigkeit, mit der Hochvoltelektrifizierungstechnologie in den Einnahmebetrieb eintritt, wird direkt durch jedes zusätzliche Zertifizierungsteststück moduliert, was geschätzte 15–25 Millionen USD zu den Programmausgaben und 18–24 Monate zum Entwicklungszeitplan hinzufügt.

Thermisches Management im Megawatt-Maßstab

Abwärmedichten von 30 kW/m² werden von elektrischen Flugzeugantriebssystemen erzeugt, die 1 MW oder mehr produzieren, was die Ableitungskapazität traditioneller Luftzyklus- oder Ram-Air-Wärmetauscher bei weitem übersteigt. Die Entwicklung von anspruchsvollen thermischen Schnittstellenmaterialien und kleinen Zweiphasen-Kühlkreisläufen erhöht das Integrationsrisiko, die Komplexität und die Kosten. Die durch das grundlegende Wertversprechen des Marktes für mehr elektrische Flugzeuge (MEA) versprochenen Einsparungen beim Kraftstoffverbrauch werden durch die Massenansammlung von sekundären Kühlsystemen, mit denen OEMs umgehen müssen, bis die thermischen Managementsysteme die Leistungsdichteparität mit älteren Lösungen erreichen, etwas negiert.

Plateau der Energiedichte von Batterien

Auf Packebene bieten aktuelle Lithium-Ionen-Zellen 250–270 Wh/kg, was weit weniger ist als die 500 Wh/kg-Barriere, die für machbare regionale Missionen benötigt wird. Festkörperchemien sind ein langfristiges Ziel, aber um die Energiedichte-Lücke zu schließen, hat die unmittelbare Aufmerksamkeit der Branche sich auf Anoden mit hohem Siliziumgehalt gerichtet, da sie jetzt einen praktikableren Weg zur Luft- und Raumfahrtqualifikation bieten als aufkommende Festkörperproduktionstechniken. Das adressierbare Missionsspektrum für vollständig elektrische und hybride Energiemanagementsysteme ist durch diese Dichtebeschränkung begrenzt, die das Haupthindernis für die kurzfristige Expansion in einigen Marktsegmenten für mehr elektrische Flugzeuge darstellt.

Mehr Elektrische Flugzeuge Markt Chancen

Nachrüstungen von bestehenden schmalen Flugzeugflotten

Über 15.000 einmotorige Flugzeuge, die derzeit im Einsatz sind, benötigen bis 2035 Mid-Life-Upgrades [6]. Die Nachrüstung dieser Plattformen mit elektrischen Umweltkontrollsystemen und elektromechanischen Aktuatoren stellt eine kumulierte adressierbare Gelegenheit von über 3 Milliarden USD dar und bietet den Anbietern einen schnelleren Einnahmepfad als nur Neubauprogramme.

Konvergenz der eVTOL-Lieferkette

Komponentenlieferanten, die sowohl konventionelle MEA-Plattformen als auch eVTOL-Entwickler bedienen, können F&E über zwei wachstumsstarke Segmente amortisieren. Gemeinsame Leistungselektronik, elektrische Flugzeugantriebsmotoren und Batteriemanagementsysteme schaffen Skaleneffekte, die die Stückkosten um schätzungsweise 12–18% senken, wenn die Produktionsvolumina 5.000 Einheiten jährlich überschreiten [8].

Indigene Flugzeugprogramme im asiatisch-pazifischen Raum

Chinas COMAC, Japans Mitsubishi SpaceJet-Nachfolger und Südkoreas KF-21-Jet spezifizieren alle eine erhöhte elektrische Energieerzeugung [7][9]. Diese Programme eröffnen Tier-1- und Tier-2-Lieferpositionen für Unternehmen mit qualifizierten Flugzeugstrommanagementsystemen, insbesondere da lokale Inhaltsvorschriften regionale Joint Ventures fördern.

Monetarisierung von digitalen Zwillingen und vorausschauender Wartung

Fluggesellschaften, die mehr elektrische MEA-Plattformen betreiben, generieren Terabytes an Daten zur Gesundheit des Stromsystems pro Flug. Die Monetarisierung dieser Daten durch zustandsbasierte Wartungsverträge und Lizenzen für digitale Zwillinge bietet OEMs wiederkehrende Einnahmequellen, die auf 8–12% des ursprünglichen Hardwarewerts jährlich geschätzt werden .

Regionale Konnektivität in Schwellenländern

Indiens UDAN-Programm und Brasiliens PDAR-Programm subventionieren beide regionale Flugrouten, wo hybride elektrische Flugzeugsysteme Kostenvorteile gegenüber Turboprops bieten können. Diese Mandate in Schwellenländern erweitern den geografischen Fußabdruck des Marktes für mehr elektrische Flugzeuge über die traditionellen Hochburgen Nordamerikas und Europas hinaus.

Mehr Elektrische Flugzeuge Markt Zukunftsaussichten

Megawatt-Klasse Elektrische Antrieb Ära

Bis 2030 wird erwartet, dass mindestens drei Flugzeughersteller Megawatt-Klasse hybride elektrische Flugzeugsysteme an regionalen Passagierflugzeugen testen. Die Elektrifizierte Antriebsflug-Demonstration von NASA zielt auf einen nachhaltigen Betrieb von 1 MW ab, und Rolls-Royce hat sich verpflichtet, bis 2028 einen 2,5 MW-Demonstrator zu entwickeln . Diese Meilensteine werden den Markt für mehr elektrische Flugzeuge von der Elektrifizierung von Teilsystemen hin zu integrierten Antriebsarchitekturen verschieben, die die Entwurfsgrenzen von Flugzeugen neu definieren.

Autonome Operationen und KI-gesteuertes Energiemanagement

Fortschrittliche Energiemanagementsysteme für Flugzeuge verlassen sich zunehmend auf maschinelles Lernen, um die elektrische Lastverteilung in Echtzeit zu optimieren, indem sie Antrieb, thermisches Management und Kabinenlasten über mehrere Generatoren und Batteriepacks ausbalancieren . Autonome Energieverteilung reduziert die Arbeitslast des Piloten und ermöglicht den Betrieb mit nur einem Piloten auf regionalen Strecken — eine Entwicklung, die das Geschäftspotenzial für Flugzeugelektrifizierung Technologien verstärkt, indem Kraftstoffeinsparungen mit Kostensenkungen für die Besatzung gekoppelt werden.

Regionalisierung der Lieferkette und Skalierung von Wide-Bandgap

Die Anreize des US CHIPS-Gesetzes und des EU Chips-Gesetzes mobilisieren zusammen über 90 Milliarden USD für die Halbleiterproduktion, von denen ein Teil auf SiC- und GaN-Leistungshalbleiter abzielt, die für den elektrischen Flugzeugantrieb entscheidend sind [10]. Lokalisierte Lieferketten für Wide-Bandgap-Halbleiter werden die Vorlaufzeiten bis 2030 von über 40 Wochen auf unter 20 Wochen reduzieren und damit einen wichtigen Engpass für den Produktionsanstieg des Marktes für mehr elektrische Flugzeuge beseitigen.

ESG-Berichterstattung und Ausrichtung an grüner Finanzierung

Fluggesellschaften sehen sich zunehmendem Druck durch TCFD-konforme Offenlegungsanforderungen ausgesetzt, um die Emissionsintensität auf Flottenebene zu quantifizieren. Investitionen in mehr elektrische Flugzeug-MEA-Teilsysteme verbessern direkt die Scope-1-Metriken, und Rahmenbedingungen für grüne Anleihen listen jetzt ausdrücklich die Technologie der Flugzeugelektrifizierung als förderfähige Ausgabenkategorie auf [21]. Bis 2032 schätzt MRFR, dass über 35% der Finanzierung für neu gebaute Flugzeuge Nachhaltigkeitsklauseln enthalten werden, die sich auf die Einführung elektrischer Energiesysteme im Markt für mehr elektrische Flugzeuge beziehen.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 37,2% Umsatzanteil (2025) Verteidigung MEA-Programme; FAA eVTOL-Zertifizierung; SiC-Herstellung
Europa 28,5% Umsatzanteil (2025) Clean Aviation JU; FCAS; Airbus Hybrid-Demonstratoren
Asien-Pazifik 11,18% CAGR (2026–2035) COMAC-Elektrifizierung; Japan Wasserstoff-elektrische F&E; Indische Regionalrouten
Südamerika 0,19 Milliarden USD (2025) Regionaler Turboprop-Ersatz; Verteidigungsmodernisierungen in Brasilien
Mittlerer Osten & Afrika 8,74% CAGR (2026–2035) Verteidigungsmodernisierung; Erneuerungszyklen der Flugzeugflotten
Gesamt 5,96 Milliarden USD (2025) —

Der Markt für mehr elektrische Flugzeuge weist eine konzentrierte regionale Struktur auf, wobei drei Regionen – Nordamerika, Europa und Asien-Pazifik – über 91% des globalen Umsatzes ausmachen. Die regionalen Dynamiken spiegeln Unterschiede in den Prioritäten der Verteidigungsausgaben, den OEM-Präsenzen und den regulatorischen Zeitplänen für die Einführung von Technologien zur Elektrifizierung von Flugzeugen wider.

Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten 78,4% des regionalen Umsatzes NGAD, NASA EPFD, Boeing/Lockheed-Programme
Kanada 12,8% des regionalen Umsatzes Pratt & Whitney Canada elektrischer Hybrid-Turboprop
Mexiko 0,07 Milliarden USD (2025) Wachstum des Luftfahrt-MRO-Clusters in Querétaro

Die Vereinigten Staaten treiben den Großteil der nordamerikanischen Nachfrage über zwei Kanäle an: ein Modernisierungsbudget des Pentagon von über 2 Milliarden USD für Flugzeugstromsysteme und einen kommerziellen Luftfahrtsektor, in dem Boeing und GE Aerospace die Entwicklung elektrischer Flugzeugantriebe leiten [9][3]. Kanadas Stärke liegt im hybridelektrischen Demonstrator von Pratt & Whitney Canada, der bis 2028 eine Reduzierung des Kraftstoffverbrauchs um 30% für regionale Turboprops anstrebt .

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 10,47% CAGR (2026–2035) Siemens eAircraft Spin-off; Lilium eVTOL
Vereinigtes Königreich 22,6% des regionalen Umsatzes Rolls-Royce ACCEL; UK Aerospace Technology Institute
Frankreich 0,42 Milliarden USD (2025) Safran elektrisches Taxiing; Airbus E-Fan-Programme
Italien 7,3% des regionalen Umsatzes Elektrifizierung von Leonardo-Hubschraubern
Spanien 5,1% des regionalen Umsatzes AESA Verteidigungselektronik-Integration
Nordische Länder 9,18% CAGR (2026–2035) Heart Aerospace ES-30; Elektrifizierung des skandinavischen Kurzstreckenverkehrs
Russland 0,08 Milliarden USD (2025) UAC MC-21 begrenzte elektrische Subsystem-Upgrades
Rest von Europa 8,2% des regionalen Umsatzes Schweizer, österreichische und tschechische Tier-2-Zulieferer

Die Clean Aviation Joint Undertaking Europas verpflichtet sich bis 2030 zu 1,7 Milliarden EUR für hybride elektrische Flugzeugsystem-Demonstratoren und finanziert direkt Programme von Airbus, Safran und Rolls-Royce . Das UK Aerospace Technology Institute hat 685 Millionen GBP für emissionsfreie Flugzeugtechnologien bereitgestellt, was den europäischen Wachstumskorridor des Marktes für mehr elektrische Flugzeuge verstärkt [18].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 34,7% des regionalen Umsatzes COMAC C919/C929 elektrische Subsysteme; CATL Luftfahrtzellen
Indien 12,14% CAGR (2026–2035) UDAN-Schema; HAL AMCA-Jäger-Elektrifizierung
Japan 0,21 Milliarden USD (2025) JAXA Wasserstoff-elektrische Forschung; IHI Leistungselektronik
Südkorea 11,52% CAGR (2026–2035) KAI KF-21; Hanwha städtische Luftmobilität
ASEAN 6,8% des regionalen Umsatzes MRO-Hub-Erweiterung in Singapur und Malaysia
Rest von Asien-Pazifik 0,06 Milliarden USD (2025) Modernisierung der Verteidigung Australiens

China dominiert Asien-Pazifik durch COMACs aggressive Roadmap zur Elektrifizierung von Flugzeugen, die eine vollelektrische Umweltkontrolle und elektrisches Taxiing für den C929 Großraumflugzeug spezifiziert [7]. Das schnelle Wachstum regionaler Fluggesellschaften in Indien unter UDAN schafft eine Nachfrage nach hybridelektrischen Flugzeugsystemen, die für Strecken von 500–800 km geeignet sind, ein ideales Segment für den Markt für mehr elektrische Flugzeuge.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 68,4% des regionalen Umsatzes Embraer E2 elektrische Systeme; PDAR regionale Routen
Argentinien 9,42% CAGR (2026–2035) Erneuerung der Militärflotte
Rest von Südamerika 0,04 Milliarden USD (2025) Begrenzte Aktivitäten; Frühphase MRO

Die E2-Familie von Embraer integriert bereits Technologien, die an den elektrischen Flugzeugantrieb angrenzen, einschließlich Fly-by-Wire und elektrischer Bremsen, und das Konzept Energia des Unternehmens untersucht 19-sitzige hybridelektrische regionale Plattformen, die bis 2030 auf den Markt kommen sollen .

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 31,5% des regionalen Umsatzes Vision 2030 Verteidigungs-Lokalisierung
VAE 10,12% CAGR (2026–2035) Etihad/Emirates Flottenerneuerung; Archer-Partnerschaft
Südafrika 0,02 Milliarden USD (2025) Denel Luftfahrtverteidigungs-Upgrades
Ägypten 7,8% des regionalen Umsatzes Verträge zur Militärmodernisierung
Rest von MEA 8,14% CAGR (2026–2035) Frühphase des Wachstums der zivilen Luftfahrt

Die Partnerschaft der VAE mit Archer Aviation zur Einführung von Lufttaxidiensten bis 2026 positioniert die Golfregion als frühen Anwender von mehr elektrischen Flugzeug-MEA-Plattformen für urbane Mobilität, während die Verteidigungs-Lokalisierung Saudi-Arabiens im Rahmen von Vision 2030 Investitionen in einheimische Flugzeugstrommanagementsysteme lenkt [20].

Markt für mehr elektrische Flugzeuge nach Region, 2025-2035

Mehr Elektrische Flugzeuge Markt Marktsegmentierung

Nach Flugzeugtyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Kommerzielle Luftfahrt 41,8% Anteil (2025) Retrofit von schmalen Rümpfen und neue MEA-Vorgaben
Militärische Luftfahrt 1,72 Milliarden USD (2025) NGAD, FCAS, Anforderungen an die Leistung von Kampfflugzeugen der sechsten Generation
Urbane Luftmobilität / eVTOL 14,12% CAGR (2026–2035) FAA-Zertifizierung für angetriebenen Auftrieb; städtische Überlastung
Allgemeine Luftfahrt 5,9% Anteil (2025) Programme für elektrische Schulflugzeuge

Das Segment der kommerziellen Luftfahrt im Markt für mehr elektrische Flugzeuge profitiert von flottenweiten Vorgaben von Airbus und Boeing, die eine Erhöhung der elektrischen Energieerzeugung an Bord um 300–500% auf Plattformen mit schmalem Rumpf der nächsten Generation vorsehen [3]. Die Ausgaben für die Elektrifizierungstechnologie von Militärflugzeugen bleiben robust, angetrieben von den Spezifikationen für Kampfflugzeuge der sechsten Generation, die beispiellose elektrische Lasten für gerichtete Energiewaffen, fortschrittliche Sensoren und elektronische Kampfsysteme verlangen [9]. Urbane Luftmobilitätsplattformen stellen das am schnellsten wachsende Segment des Marktes für mehr elektrische Flugzeuge dar, obwohl ihr absoluter Umsatzbeitrag bis 2028 bescheiden bleibt, während die Zeitpläne für die Typenzertifizierung ablaufen.

Nach Plattform

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Festflügler 66,8% Anteil (2025) Dominierende installierte Basis; Programme für breite und schmale Rümpfe
Drehflügler / Angetriebener Auftrieb 11,24% CAGR (2026–2035) eVTOL, Elektrifizierung von Militärhubschraubern

Festflügler-Plattformen sind das Rückgrat des Marktes für mehr elektrische Flugzeuge, da die größten Flugzeugprogramme – A320neo-Familie, B787 und B777X – alle zunehmend höhere Ebenen der elektrischen Flugzeugantrieb und Energieverteilung integrieren [3]. Drehflügler- und angetriebene Auftriebsplattformen, einschließlich eVTOL-Konfigurationen, wachsen schneller, da Zertifizierungsmeilensteine die kommerzielle Bereitstellung freischalten und die Nachfrage nach kompakten Flugzeug-Energiemanagementsystemen und Hochgeschwindigkeitsmotorsteuerungen ankurbeln.

Nach System

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Energieerzeugung & -management 3,34 Milliarden USD (2025) Generator-Upgrades, SiC-Wandler, HVDC-Busse
Betätigungssystem 11,15% CAGR (2026–2035) Ersetzung hydraulischer durch elektrische Aktuatoren
Thermomanagementsystem 14,3% Anteil (2025) Abfuhr von Abwärme für Megawatt-Klassenlasten
Andere Systeme 0,41 Milliarden USD (2025) Elektrisches Rollen, Fahrwerk und Beleuchtung

Hardware für Energieerzeugung und -management bleibt das Umsatzrückgrat des Marktes für mehr elektrische Flugzeuge, da jedes elektrifizierte Teilsystem von der Umwandlung und Verteilung von Energie abhängt. Die elektromechanische Betätigung wächst am schnellsten, da sie die größte Einsparungsmöglichkeit beim Gewicht an konventionellen Flugzeugzellen anspricht – der Austausch von hydraulischen Systemen mit 3.000 psi durch direkt angetriebene elektrische Alternativen reduziert die Masse um bis zu 25% pro Aktuatorstation [13].

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
OEM 56,4% Anteil (2025) Integration neuer Flugzeuge
Aftermarket 11,38% CAGR (2026–2035) Retrofits zur Lebensmitte, STC-basierte Upgrade-Kits

Die Beschaffung durch OEMs dominiert den kurzfristigen Umsatz, da neue Flugzeugprogramme hybride elektrische Flugsysteme bereits in der Entwurfsphase integrieren. Das Aftermarket-Segment beschleunigt jedoch schneller, da Fluggesellschaften versuchen, Kraftstoffeinsparungen aus im Einsatz befindlichen Flotten zu erzielen, ohne auf die Lieferungen der nächsten Generation zu warten, was eine starke Nachfrage nach ergänzenden Typenzertifikats- (STC) Upgrade-Paketen im gesamten Markt für mehr elektrische Flugzeuge schafft.

Wettbewerbsbenchmarking

Der Markt für mehr elektrische Flugzeuge weist eine mittlere Konzentration mit einem geschätzten HHI von etwa 1.100–1.300 auf. Die fünf größten Akteure halten gemeinsam einen geschätzten Umsatzanteil von 42–48 %, während eine lange Liste von spezialisierten Unternehmen für Leistungselektronik, Batterieentwicklern und eVTOL-Start-ups die verbleibende Landschaft füllt.

Unternehmen Geschätzter Umsatzanteilsbereich Wesentliche Angebote Strategische Positionierung
Safran SA ~8–11% Elektrische Schubsysteme, Energieerzeugung und Verkabelung Integrierter Antriebs-zu-Energie-Lieferant
Collins Aerospace (RTX) ~7–10% Elektrische Energieerzeugung, Betätigung, thermisches Management Breiter Systemintegrator über Plattformen hinweg
GE Aerospace ~6–9% Generatoren, Stromwandler, hybride Antriebssysteme Führerschaft im Bereich Motor-zu-elektrisch-Crossover
Honeywell Aerospace ~5–8% Hilfsstromaggregate, Generatoren und Leistungselektronik Strategie zur Konvergenz von Avionik und Energie
Thales Group ~4–7% Elektrische Energieverteilung, Flugsteuerungen Europäische Verteidigungs- und zivile Dual-Use
Rolls-Royce plc ~4–6% Hybride elektrische Antriebssysteme, 2,5 MW Demonstrator Antriebsorientierte Elektrifizierung
BAE Systems ~3–5% Energieverwaltung, elektrischer Antrieb für Verteidigung Verteidigungsorientierte MEA-Lösungen
Liebherr Aerospace ~3–5% Umweltkontrolle, Betätigung, thermische Systeme Nischen-Systemspezialist
Moog Inc. ~2–4% Elektromechanische Aktuatoren, Motorsteuerungen Fokus auf hochzuverlässige Betätigung
Eaton Aerospace ~2–4% Energieverteilung, Schutzschaltungen und Anschlüsse Rückgrat der elektrischen Infrastruktur
 

Aktuelle Nachrichten & Entwicklungen


  • Joby Aviation (März 2024): Erhielt die Genehmigung für spezielle Lufttüchtigkeitskriterien der FAA, was den Weg für die Typenzertifizierung seines vollelektrischen Lufttaxis bis 2026 ebnet [8].
  • Honeywell (Januar 2024): Ankündigung eines 1 MW Turbo-Generators für hybride elektrische Flugzeugsysteme, mit Fokus auf eVTOL- und regionale Turboprop-Anwendungen .


Mehr Elektrische Flugzeuge Markt Market Report Scope

Parameter Detail
Marktumfang Markt für mehr elektrische Flugzeuge — globale Abdeckung aller Flugzeugtypen, Plattformen, Systeme und Endbenutzer
Studienzeitraum 2021–2035
CAGR-Fenster 2026–2035 (10,89%)
Marktgröße (2025) USD 5,96 Milliarden
Marktgröße (2035) USD 17,84 Milliarden
Schnellst wachsendes Segment Urbane Luftmobilität / eVTOL (nach Flugzeugtyp); Elektromechanische Betätigung (nach System)
Profilierte Unternehmen 10 (Safran, Collins Aerospace, GE Aerospace, Honeywell, Thales, Rolls-Royce, BAE Systems, Liebherr, Moog, Eaton)
Bewährungswährung USD Milliarden

FAQs

Wie beeinflussen Halbleiter mit breitem Bandgap die Beschaffungsentscheidungen für elektrische Systeme in Flugzeugen?
SiC- und GaN-Bauelemente reduzieren das Gewicht von Wechselrichtern um bis zu 40 % und tolerieren höhere Betriebstemperaturen, wodurch in vielen Installationen die Notwendigkeit zusätzlicher Kühlung entfällt [10]. Beschaffungsteams sollten die Lebenszykluskosten, einschließlich reduzierter Wartungsintervalle, anstelle des Einzelpreises allein bewerten.
Welche Zertifizierungsrisiken sollten Investoren vor der Finanzierung von MEA-Start-ups berücksichtigen?
Die Lufttüchtigkeitsstandards für Hochspannung über 270 VDC sind sowohl bei der FAA als auch bei der EASA unvollständig, was die Typenzertifikate möglicherweise um 18–24 Monate über die ursprünglichen Prognosen hinaus verzögert [13]. Investoren sollten Geschäftspläne gegen verlängerte Zertifizierungszeiträume auf den Prüfstand stellen.
Wie adressiert der Markt für mehr elektrische Flugzeuge die Cybersicherheit für vernetzte Strombusse?
Vernetzte HVDC-Busse schaffen Angriffsflächen, die in herkömmlichen pneumatischen Systemen nicht vorhanden sind, was die Einhaltung von DO-326A und Echtzeit-Eindringungserkennungsschichten erfordert [13]. OEMs integrieren zunehmend Hardware-Sicherheitsmodule direkt in die Stromverteilungseinheiten.
Können Nachrüst-STC-Kits vergleichbare Kraftstoffeinsparungen wie werksseitig installierte MEA-Systeme liefern?
STC-Nachrüstkits erreichen typischerweise 60–75 % der Kraftstoffeinsparungen, die von OEM-integrierten Systemen verfügbar sind, da strukturelle und verkabelungstechnische Einschränkungen die Größe von Aktuatoren und Generatoren begrenzen [6]. Fluggesellschaften erzielen dennoch innerhalb von 3–5 Jahren eine positive Rendite auf stark genutzte Schmalrumpfflotten.
Welche Rolle spielen Festkörperbatterien im Markt für mehr elektrische Flugzeuge über 2030 hinaus?
Festkörperzellen mit Zielwerten von über 400 Wh/kg könnten eine Reichweite von 500 km für 19-sitzige hybrid-elektrische Plattformen ermöglichen, aber die luftfahrtqualifizierte Produktion in großem Maßstab bleibt unbewiesen [12]. Frühe Anwender werden wahrscheinlich subregionale und städtische Luftmobilitätsbetreiber sein.
Wie unterscheidet sich der Markt für mehr elektrische Flugzeuge zwischen kommerziellen und militärischen Beschaffungszyklen?
Verteidigungsprogramme verpflichten sich zu Entwicklungszeiträumen von 10–15 Jahren mit meilensteinbasierten Finanzierungen, während kommerzielle OEMs die Entwicklung auf 5–7 Jahre komprimieren, getrieben von den Lieferplänen der Fluggesellschaften [9]. Diese Diskrepanz schafft unterschiedliche Lieferkettenstrategien für jedes Segment.
Welche Versicherungs- und Haftungsrahmen gelten für Hochspannungsflugzeugsysteme im Einnahmebetrieb?
Versicherer klassifizieren derzeit HVDC-Systeme über 540 V als erhöhtes Risiko und erheben Prämienzuschläge von 8–12 % auf Hull- und Haftpflichtpolicen [21]. Branchenarbeitsgruppen bei AIA und ASD-Europe entwickeln standardisierte Risikomodelle, um diese Prämien zu senken.    
Autor
Autor Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Ko-Autor Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach

Research Methodology on More Electric Aircraft Market

The research project will follow a systematic research methodology, to ensure accurate results. There will be various stages of data collection and analysis that the research project will follow to obtain the necessary information. The research methodology will include data collection, data analysis, and data interpretation methods. The research methodology will focus on using both qualitative and quantitative data systems to ensure efficiency and reliability.

Data Collection Methods

Primary research would be the primary source of information in this research project. This primary source of information would come in the form of surveys, interviews, and questionnaires. The collected information would be further supplemented with secondary sources of information. These secondary sources include published reports, journals, magazines, and scholarly literature. The gathered data from both primary and secondary sources would be used for deriving valid and reliable information for the research project.

Data Analysis Techniques

The collected data would be analysed using suitable data analysis techniques such as descriptive analysis, exploratory analysis, inferential analysis, and predictive analysis. The descriptive analysis involves summarizing the gathered data. The exploratory analysis involves discovering any potential relationships between the gathered data. Inferential analysis involves understanding the collected data and making inferences from it. Predictive analysis involves making predictions regarding future trends and developments. All these analysis techniques would provide reliable and valid information.

Data Interpretation

The analysed data is interpreted and the conclusions will be drawn using suitable methods. The data interpretation methods would involve the comparison of the gathered data to the previous studies and research conducted on the subject. The data will also be compared to the current industry trends and developments to understand and gain insights into the current trends and developments in the ‘More Electric Aircraft’ sector. The interpretations of the data are supported by suitable evidence and data sources.

This comprehensive research methodology would help ensure accuracy and reliability in the results obtained from the research project. The research methodology is followed for the entire duration of the research project to ensure accuracy and reliability in the results obtained.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Aircraft MRO Market
Fallstudie
Aerospace & Defense
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















