Markt für Industrieventile (2026 - 2035)

Marktforschungsbericht zu Industrieventilen nach Ventiltyp (Absperrschieber, Kugelhähne, Absperrklappen, Kugelventile, Rückschlagventile, Membranventile, andere (Kegel, Quetschventile, Nadel)), nach Endverbraucherbranche (Öl und Gas, Wasser und Abwasser, Energieerzeugung, Chemie und Petrochemie, Lebensmittel und Getränke, Pharmazie und Biotechnologie, andere (Bergbau, Zellstoff und Papier, HVAC)), nach Betätigungsmodus (manuell, pneumatisch, elektrisch, Hydraulik) und nach Regionen (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Branchenprognose bis 2035
ID: MRFR/Equip/6067-CR 254 Pages Snehal Singh Last Updated: October 16, 2026
Industrial Valves Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.8%
2025 Market SizeUSD 88.5 Billion
2035 Market SizeUSD 155.5 Billion
Key Players
Emerson Electric (Fisher
Vanessa)
Flowserve Corporation
IMI plc
Schlumberger
Crane Co.
Opportunities
  • Smart Valve and Predictive Maintenance Platforms
  • Hydrogen-Ready and CCUS Valve Certification
  • Emerging-Market Water and Sanitation Infrastructure

Markt für Industrieventile Marktzusammenfassung

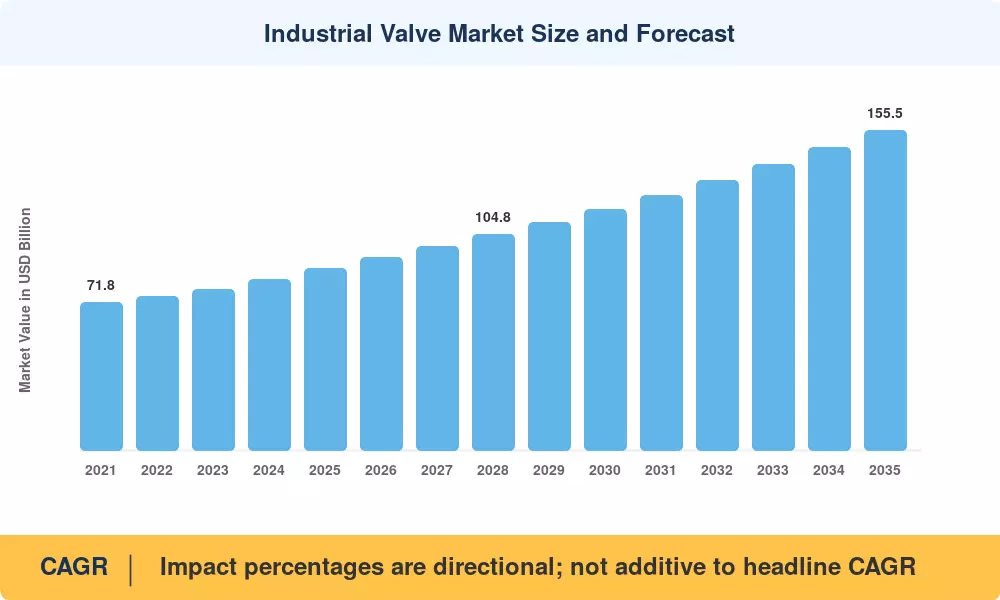
Der Markt für Industrieventile erreichte im Jahr 2025 ein geschätztes Volumen von 88,5 Milliarden US-Dollar, was einem Wachstum von 93,6 Milliarden US-Dollar im Jahr 2026 auf 155,5 Milliarden US-Dollar im Jahr 2035 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,8 % im Prognosezeitraum 2026–2035 entspricht. Zwei Katalysatoren stützen diesen Trend: eine weltweite Welle des Austauschs veralteter Infrastruktur – die American Society of Civil Engineers schätzt, dass sich allein in den USA aufgeschobene Investitionen in die Wasserinfrastruktur auf 2,6 Billionen US-Dollar belaufen[1]– und strengere Vorschriften zu diffusen Emissionen in Öl produzierenden Ländern, die verbesserte Dichtungstechnologien in Pipelinenetzen vorschreiben[2].

Ein grundlegender Technologiewandel verändert die Art und Weise, wie Ventile spezifiziert, betrieben und gewartet werden. Alte manuelle Stellantriebe und analoge Stellungsregler weichen intelligenten Ventilbaugruppen, die mit eingebetteten Sensoren, digitalen Zwillingen und IIoT-Konnektivität ausgestattet sind. Die Internationale Energieagentur prognostiziert, dass digitalisierte Prozessanlagen ungeplante Ausfallzeiten bis 2030 um 20–30 % reduzieren könnten, was Upstream- und Midstream-Betreiber dazu veranlassen würde, ihre Investitionen in die Ventilautomatisierung zu beschleunigen[3]. Regierungen in der EU und in Indien haben außerdem strengere Vorschriften zur Methanreduzierung eingeführt, die die Nachfrage nach emissionsarmen Ventilkonstruktionen direkt erhöhen[4].

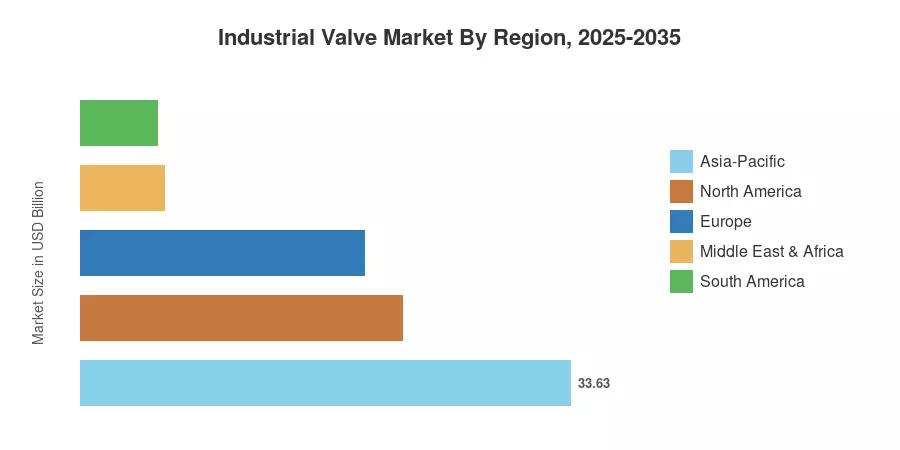
Der asiatisch-pazifische Raum verfügt mit rund 38 % des Umsatzes im Jahr 2025 über den größten Anteil am Markt für Industrieventile, getragen von Chinas petrochemischer Expansion und Indiens Wasserinfrastrukturprogramm Jal Jeevan Mission. Die Region verzeichnet mit etwa 7,2 % auch die schnellste prognostizierte CAGR. Nordamerika hält mit 25 % den zweitgrößten Anteil, angetrieben durch den Ausbau von LNG-Exportterminals und Schiefer-Midstream-Investitionen. Europa folgt mit 22 %, verankert durchWasserstoffPipeline-Pilotprojekte und Dekarbonisierungs-Nachrüstungen. Das kommende Jahrzehnt wird Hersteller belohnen, die digitale Fähigkeiten mit regionaler Compliance-Expertise kombinieren.


Wichtige Erkenntnisse aus dem Bericht

• Nach Ventiltyp

  • Absperrschieber haben mit etwa 28 % den größten Umsatzanteil am Markt für Industrieventile, was durch den allgegenwärtigen Einsatz im Isolationsdienst in Öl-, Gas- und Wassernetzen untermauert wird.
  • Kugelhähneverzeichnen mit 6,4 % bis 2035 die schnellste Segment-CAGR, was auf wachsende LNG- und Wasserstoffanwendungen zurückzuführen ist, die einen dichten Verschluss und eine Vierteldrehungsbetätigung erfordern.
  • Absperrklappen machen im Jahr 2025 einen geschätzten Umsatz von 15,9 Milliarden US-Dollar aus und gewinnen in HVAC- und Wasseraufbereitungsanlagen mit großem Durchmesser an Bedeutung.

• Nach Endverbraucherbranche

  • DerÖl- und Gassektorstellt die Branche mit der größten Nachfrage im Markt für Industrieventile dar und trägt etwa 28 % zu den weltweiten Ausgaben bei.
  • Wasser- und Abwasserversorger weisen eine prognostizierte jährliche Wachstumsrate von 6,8 % auf, die höchste unter den Endverbraucherbranchen, da die Regierungen dem Zugang zu sauberem Wasser Vorrang einräumen.
  • Im Jahr 2025 wird die Stromerzeugung mit kombiniertem Kreislauf etwa 13,3 Milliarden US-Dollar ausmachenGasturbineKraftwerke und Wiederinbetriebnahmen von Kernkraftwerken stützen den Ersatzbedarf.

• Nach Region

  • Der asiatisch-pazifische Raum liegt mit einem Gesamtmarktwert von 33,6 Milliarden US-Dollar im Jahr 2025 an der Spitze.
  • Die Region Naher Osten und Afrika weist eine durchschnittliche jährliche Wachstumsrate von 6,5 % auf, was auf die Megaprojekte Saudi Vision 2030 und die Erweiterung der Gasfelder in den VAE zurückzuführen ist.
  • Nordamerika erobert einen Anteil von 25 %, was auf die US-amerikanische LNG-Infrastruktur und die Beseitigung von Engpässen im kanadischen Ölsand zurückzuführen ist.


Marktgröße und Prognose für Industrieventile (2021–2035)

Die Marktgrößenbestimmung basiert auf einer triangulierten Methodik, die Querverweise zu Umsatzangaben der Hersteller, Lieferdaten von Handelsverbänden (Valve Manufacturers Association of America, European Industrial Valve Manufacturers' Association), Zolldatenbanken und nachgelagerten Investitionsbudgets börsennotierter Endverbraucher bildet. Historische Zahlen spiegeln tatsächliche Zahlen wider; Die prognostizierten Werte basieren auf einer Basis-CAGR, die an zyklische Investitionsmuster bei Öl und Gas, Konjunkturprogramme für die Wasserinfrastruktur und Zeitpläne für die Energiewende angepasst ist[6].
Industrial Valve Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Öl- und Gas-Midstream-Erweiterung +1,4 % Nordamerika, Naher Osten Kurzfristig (≤2 Jahre)
Investitionsprogramme für die Wasserinfrastruktur +1,1 % Asien-Pazifik, Afrika Mittelfristig (2–4 Jahre)
Ausbau der LNG-Verflüssigung und Regasifizierung +0,9 % Global Kurzfristig (≤2 Jahre)
Vorschriften für diffuse Emissionen (EPA, EU ETS) +0,7 % Nordamerika, Europa Mittelfristig (2–4 Jahre)
Wasserstoffwirtschaft und Entwicklung der CCUS-Pipeline +0,6 % Europa, Asien-Pazifik Langfristig (≥4 Jahre)
Intelligente Ventil- und IIoT-Integration +0,5 % Global Langfristig (≥4 Jahre)
Neustarts und Neubauten der Kernenergie +0,4 % Europa, Asien-Pazifik Langfristig (≥4 Jahre)


Öl- und Gas-Midstream-Erweiterung

Nordamerikanische Midstream-Betreiber haben zwischen 2023 und 2025 mehr als 45 Milliarden US-Dollar an Pipeline- und Verarbeitungsinvestitionen getätigt und geplante endgültige Investitionsentscheidungen bis 2028, wodurch weitere 60 Milliarden US-Dollar an genehmigten Projekten hinzukamen. Für jedes neue Rohrleitungssegment sind Tausende von Schiebern, Kugelhähnen und Rückschlagventilen erforderlich, die für die Sauer- oder Hochdruckklassen ausgelegt sind. Allein im Perm-Becken wurden im Jahr 2024 drei große NGL-Fraktionierungserweiterungen genehmigt, die jeweils API 6D-Kugelhähne und ASME Class 600-Absperrschieber aus Kohlenstoff- und Duplex-Edelstahl vorsehen.

Globale Wasserinfrastrukturprogramme

Die indische Jal-Jeevan-Mission hat 3,6 Billionen INR (ca. 43 Milliarden US-Dollar) bereitgestellt, um bis 2028 jeden ländlichen Haushalt mit Leitungswasser zu versorgen, was zu einer enormen Nachfrage nach Absperrklappen und Schiebern aus duktilem Eisen in Verteilungsnetzen führt[14]. In den Vereinigten Staaten sieht das überparteiliche Infrastrukturgesetz 55 Milliarden US-Dollar für Wasser- und Abwasserverbesserungen vor, wobei ein erheblicher Teil für den Austausch von Bleiversorgungsleitungen und die Modernisierung von Aufbereitungsanlagen bestimmt ist, die korrosionsbeständige Ventilgarnituren erfordern[1].

Vorschriften für flüchtige Emissionen

Die Ende 2024 verabschiedeten Quad-Ob/OOOOc-Methanvorschriften der U.S. EPA legen strenge Anforderungen an die Leckerkennung und Reparatur an Upstream- und Midstream-Anlagen fest und beschleunigen den Austausch veralteter Steigventile durch emissionsarme Packungskonstruktionen[2]. Europas überarbeitete Industrieemissionsrichtlinie verschärft in ähnlicher Weise die Grenzwerte für diffuse Emissionen für Raffinerien und Chemieanlagen und zwingt Betreiber dazu, vorhandene Absperr- und Steuerventile nachzurüsten oder durch zertifizierte leckagearme Alternativen zu ersetzen[4].

Ausbau der LNG- und Wasserstoff-Pipeline

Nach Angaben der International Gas Union wird die weltweite LNG-Verflüssigungskapazität zwischen 2025 und 2030 voraussichtlich um 45 % wachsen, was Ventile mit Kryo-Einstufung erfordert, die bei Temperaturen unter –162 °C betrieben werden können. Gleichzeitig sieht die European Hydrogen Backbone-Initiative bis 2030 28.000 km dedizierte Wasserstoffpipelines vor, was eine neue Nachfrage nach Ventilen schafft, die auf ihre Beständigkeit gegen Wasserstoffversprödung getestet und zertifiziert sind[12].


Analyse der Auswirkungen von Beschränkungen

Die prozentualen Auswirkungen der Beschränkungen folgen der gleichen Richtungsmethodik wie in Abschnitt 4 beschrieben. Sie geben einen geschätzten Abwärtsdruck auf das Wachstum an, subtrahieren jedoch nicht linear von der CAGR.

Zurückhaltung ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Volatilität der Rohstoffpreise (Stahl, Nickel, Legierungen) –0,5 % Global Kurzfristig (≤2 Jahre)
Längere Projektvorlaufzeiten und Genehmigungsverzögerungen –0,4 % Nordamerika, Europa Mittelfristig (2–4 Jahre)
Konkurrenz durch Billighersteller –0,3 % Asien-Pazifik exportiert weltweit Mittelfristig (2–4 Jahre)
Fachkräftemangel in der Ventilfertigung –0,3 % Nordamerika, Europa Langfristig (≥4 Jahre)
Unsicherheit bei der Energiewende bei der Nachfrage nach fossilen Brennstoffen –0,2 % Global Langfristig (≥4 Jahre)


Volatilität der Rohstoffpreise

Die Preise für Edelstahl und Nickellegierungen stiegen zwischen 2021 und 2023 um über 40 %, bevor es zu einer teilweisen Korrektur kam, was zu einem Druck auf die Margen der Ventilhersteller führte und einige Endverbraucher dazu veranlasste, die Beschaffungszyklen zu verzögern[6]. Duplex- und Super-Duplex-Stähle, die für Sauerwasser- und Offshore-Armaturen von entscheidender Bedeutung sind, unterliegen weiterhin dem Risiko einer Angebotskonzentration, da weniger als zehn Werke weltweit diese Qualitäten in großem Maßstab produzieren.

Erweiterte Projektgenehmigungsfristen

Für große Pipeline- und LNG-Projekte in den Vereinigten Staaten und Europa müssen jetzt durchschnittliche Genehmigungsfristen von drei bis fünf Jahren eingehalten werden, im Vergleich zu 18 bis 24 Monaten vor einem Jahrzehnt[15]. Diese Verzögerungen wirken sich auf die Beschaffungspläne für Ventile aus, verschieben die Bestellungen nach rechts und führen zu Prognoseunsicherheiten für Hersteller, die ihre Produktionskapazitäten planen. Die Mountain Valley Pipeline beispielsweise durchlief sieben Jahre behördlicher Verfahren, bevor sie im Jahr 2024 fertiggestellt wurde.

Wettbewerb der Low-Cost-Hersteller

Chinesische und indische Ventilhersteller haben ihre Exportkapazitäten deutlich ausgeweitet und bieten westlichen OEMs Produkte mit 30–50 % Preisnachlass für vergleichbare API- und ISO-Zertifizierungen an[16]. Während bei sicherheitskritischen Anwendungen weiterhin Qualitätsbedenken bestehen, sind kostensensible Segmente wie das Baugewerbe nach wie vor besorgniserregendHVACund die kommunale Wasserversorgung haben sich erheblich auf diese Anbieter verlagert, was die Margen etablierter Akteure schmälert.


Markt für Industrieventile Chancen

Plattformen für intelligente Ventile und vorausschauende Wartung

Wenn OEMs bereit sind, ergebnisbasierte Wartungsverträge statt nur Hardware anzubieten, können sie wiederkehrende Einnahmequellen generieren, indem sie drahtlose Sensornetzwerke und auf KI basierende Analysen in Ventilpositionierer und -antriebe integrieren. Intelligente Ventile sind die Grundlage dieses Wertversprechens[3]. Bis 2030 könnte die vorausschauende Wartung der Prozessindustrie schätzungsweise 630 Milliarden US-Dollar pro Jahr an unnötigen Ausfallkosten einsparen.


Wasserstoff-Ready- und CCUS-Ventilzertifizierung

Die Anforderungen an die Wasserstoffmischung und die Ausweitung von Pipelineprojekten zur CO2-Abscheidung vom Pilotmaßstab auf den kommerziellen Maßstab stellen eine große Ventilzertifizierungslücke für 100 % Wasserstoffbetrieb und CO₂-Transport in dichter Phase dar. Hersteller, die frühzeitig in Tests, Qualifizierung sowie Materialforschung und -entwicklung investieren, können sich Premiumpreise und mehrjährige Lieferverträge mit nationalen Wasserstoffversorgern sichern[12].


Wasser- und Sanitärinfrastruktur für Schwellenländer

Der Markt für Industrieventile bietet bedeutende Aussichten auf der grünen Wiese in Subsahara-Afrika und Südostasien, wo in einer Reihe von Ländern die Urbanisierungsrate jedes Jahr mehr als 4 % beträgt. Die Weltbank hat bis 2030 Kredite in Höhe von mehr als 30 Milliarden US-Dollar für die Wasser- und Sanitärversorgung versprochen. Und jede neue Aufbereitungsanlage oder jedes neue Vertriebsnetz erfordert die Anschaffung von Ventilen in erheblichem Umfang[14].


Modulare und vorgefertigte Ventilpakete

Bei LNG- und petrochemischen Projekten werden die Bauprozesse immer modularer, wodurch Ventilspezifikationen und -tests in die Produktionsanlagen vorgelagert werden. Durch die Lieferung vormontierter, getesteter und gekennzeichneter Ventilpakete können Hersteller die Installationszeit vor Ort um 25–40 % verkürzen und so ein differenziertes Wertversprechen mit größeren Gewinnspannen generieren.


Datenmonetarisierung durch digitale Zwillinge

Ventil-OEMs, die Betriebsdaten von installierten intelligenten Ventilen erfassen, können anonymisierte Leistungsbenchmarking-Datenbanken aufbauen und Endbenutzern Analytics-as-a-Service-Produkte anbieten. Dadurch werden einmalige Hardwareverkäufe in abonnementbasierte digitale Geschäftsmodelle mit Bruttomargen von über 60 % umgewandelt, ein Muster, das sich bereits in angrenzenden Industriesegmenten wie der Pumpen- und Kompressorüberwachung bewährt hat[3].


Markt für Industrieventile Zukunftsaussichten

KI-gesteuerte autonome Prozessabläufe

Künstliche Intelligenz bewegt sich über die vorausschauende Wartung hinaus hin zur autonomen Ventilsteuerung im geschlossenen Regelkreis. Bis 2030 werden schätzungsweise 15 % der großen Prozessanlagen mit KI-optimierten Regelkreisen arbeiten, die die Ventilpositionen gleichzeitig dynamisch an Durchsatz, Energieeffizienz und Emissionskonformität anpassen[3]. Ventilhersteller, die Edge-Computing-fähige Stellantriebe anbieten, werden im Zuge der Digitalisierung von Altanlagen einen überproportionalen Mehrwert auf dem Ersatzteilmarkt erzielen.

Der Wasserstoff- und CCUS-Superzyklus

Laut dem Hydrogen Council werden die weltweiten Gesamtinvestitionen in die Wasserstoffproduktions- und Transportinfrastruktur bis 2035 voraussichtlich 500 Milliarden US-Dollar übersteigen, während sich die CCUS-Pipelinenetze im selben Jahr über 30.000 km in Nordamerika und Europa erstrecken könnten[12][10]. Dieser Superzyklus führt völlig neue Material- und Testanforderungen ein – Ventil-OEMs müssen jetzt in Wasserstoffkompatibilitätslabore und CO₂-Phasenverhaltensprüfstände investieren, um weiterhin qualifizierte Lieferanten zu sein.

Elektrifizierung und batteriebetriebene Betätigung

Elektrische Stellantriebe verdrängen pneumatische und hydraulische Stellantriebe auf dem Markt für Industrieventile zunehmend, was auf niedrigere Lebenszykluskosten, den Wegfall von Instrumentenluftsystemen und die Kompatibilität mit digitalen Steuerungsarchitekturen zurückzuführen ist. BloombergNEF schätzt, dass der Anteil elektrischer Stellantriebe in neuen Ventilinstallationen bis 2032 40 % übersteigen wird, gegenüber etwa 22 % im Jahr 2024[18].

ESG-Berichterstattung und Rückverfolgbarkeit der Lieferkette

Die Scope-3-Emissionsberichterstattungsanforderungen gemäß der EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen zwingen Endverbraucher dazu, von Ventillieferanten Materialrückverfolgbarkeit und Daten zur Kohlenstoffintensität zu verlangen. Hersteller, die in Blockchain-basierte Materialherkunftsverfolgung und von Dritten verifizierte Umweltproduktdeklarationen investieren, sichern sich den Status eines bevorzugten Lieferanten bei großen EPCs und nationalen Ölunternehmen[4].


Regionale Marktanteilsanalyse

Region Schlüsselmetrik Primäre Anlagethemen
Asien-Pazifik 38 % Anteil (2025) Petrochemischer Ausbau, Wasserinfrastruktur, Kernkraft
Nordamerika USD 22.1 B (2025) LNG-Terminals, Schiefer-Midstream, Modernisierung der Wasserversorgung
Europa 22 % Anteil (2025) Wasserstoffpipelines, Dekarbonisierungsnachrüstungen, nukleare Neustarts
Naher Osten und Afrika CAGR 6.5% Öl- und Gas-Megaprojekte, Entsalzung, Vision 2030
Südamerika USD 5.3 B (2025) Offshore-Vorsalzung, Bergbau, kommunales Wasser
Gesamt USD 88.5 B (2025) —

Der Markt für Industrieventile weist erhebliche regionale Unterschiede auf, die durch unterschiedliche Energiemixe, Infrastrukturreife und Regulierungssysteme bedingt sind. Die Dominanz im asiatisch-pazifischen Raum spiegelt sowohl das schiere Ausmaß der chinesischen Industrieproduktion als auch die zunehmenden Greenfield-Investitionen in Indien und Südostasien wider, während die Stärke Nordamerikas auf die Expansion von Kohlenwasserstoffen im Midstream-Bereich und strenge Ventilspezifikationskulturen zurückzuführen ist.


Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China 48 % des regionalen Anteils Petrochemisches Selbstversorgungsprogramm
Indien CAGR 8.1% Jal Jeevan Mission und Raffinerieerweiterung
Japan USD 3.2 B (2025) Nukleare Neustarts und LNG-Importterminals
Südkorea 7 % des regionalen Anteils Schiffbau und Halbleiterfabriken
Südostasien CAGR 7.5% Urbanisierung und Gaskraftausbau


Chinas laufende Erweiterung der petrochemischen Kapazitäten im Wert von 120 Milliarden US-Dollar an der Ostküste treibt die anhaltende Nachfrage nach hochspezialisierten Steuer- und Absperrventilen für Ethylen-, PTA- und Raffineriekomplexe an. Indiens Entwicklung ist ebenso überzeugend: Über die Jal-Jeevan-Mission hinaus dehnt sich das städtische Gasverteilungsnetz Indiens auf mehr als 300 Städte aus, die jeweils umfangreiche Druckregulierungs- und Sicherheitsabsperrventilsysteme benötigen[14].

Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
Vereinigte Staaten 78 % des regionalen Anteils LNG-Export, Schiefer-Midstream, Wasserinfrastruktur
Kanada USD 3.5 B (2025) Beseitigung von Ölsandengpässen, Trans Mountain
Mexiko CAGR 5.2% Sanierung der Pemex-Raffinerie, Nearshoring


Die Vereinigten Staaten sind nach wie vor der größte nationale Markt für Industrieventile, wobei allein die LNG-Exportterminals an der Golfküste zwischen 2024 und 2028 für die Beschaffung von Ventilen im Wert von schätzungsweise 1,8 Milliarden US-Dollar verantwortlich sind. Auch die Ausgaben der inländischen Wasserversorger nehmen zu, da die Verbesserungen der Blei- und Kupferregeln der EPA den weit verbreiteten Austausch von Ventilen in Verteilungssystemen vorantreiben[1].

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland 24 % des regionalen Anteils Wasserstoffrückgrat, chemische Industrie
Vereinigtes Königreich CAGR 5.9% Stilllegung der Nordsee, Offshore-Windenergie
Frankreich USD 2.8 B (2025) Programm zur Verlängerung der Lebensdauer der Atomflotte
Italien 12 % des regionalen Anteils Umstellung der Raffinerie auf Bioraffinerien


Das Wachstum des europäischen Marktes für Industrieventile hängt zunehmend von der Infrastruktur für die Energiewende ab. Der Plan des European Hydrogen Backbone-Konsortiums für 28.000 km Pipelines bis 2030 stellt einen erheblichen Nachfrageimpuls auf der grünen Wiese für Ventile dar, die anhand der Wasserstoffversprödungsstandards getestet wurden, während die EU-Methanverordnung vorgelagerte Betreiber dazu zwingt, alternde Ventilbestände durch zertifizierte emissionsarme Konstruktionen zu ersetzen[4][12].

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Saudi-Arabien 35 % des regionalen Anteils Aramco-Erweiterung, NEOM, Entsalzung
Vereinigte Arabische Emirate USD 2.1 B (2025) ADNOC-Gasverarbeitung, Kernenergie
Rest von MEA CAGR 7.0% Subsahara-Wasser, nigerianische Raffinerieprojekte


Allein für die unkonventionelle Gasentwicklung Jafurah von Saudi Aramco werden voraussichtlich über 500.000 einzelne Ventileinheiten in den Produktions-, Verarbeitungs- und Pipelineanlagen erforderlich sein. Die erste Gaslieferung ist für 2025 und der vollständige Hochlauf bis 2030 geplant. Die Entsalzungskapazität im gesamten Golf-Kooperationsrat soll sich bis 2035 verdoppeln, wodurch die Nachfrage nach korrosionsbeständigen Legierungsventilen für die Meerwasserversorgung aufrechterhalten wird.

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien 62 % des regionalen Anteils Petrobras Vorsalz-FPSOs, Comperj
Argentinien CAGR 6.3% Entwicklung des Schiefergesteins Vaca Muerta
Rest von Südamerika USD 1.2 B (2025) Bergbau, kommunale Wasserversorgung


Petrobras plant im Rahmen seines strategischen Plans 2024–2028 zwischen 2025 und 2030 den Einsatz von 15 neuen schwimmenden Produktionseinheiten, die jeweils Tausende von Hochdruck-Untersee- und Topside-Ventilen aus Superduplex- und Inconel-Materialien erfordern. Die argentinische Vaca Muerta-Formation hat inzwischen bis 2027 über 5 Milliarden US-Dollar an vorgelagerten Investitionszusagen angezogen.


Industrial Valve Market By Region, 2025-2035

Markt für Industrieventile Marktsegmentierung

Nach Ventiltyp

Segment Schlüsselmetrik Primärer Nachfragetreiber
Absperrschieber 28 % Anteil (2025) Pipeline-Isolierungspflicht, Wasserverteilung
Kugelhähne CAGR 6.4% LNG, Wasserstoff, Vierteldrehungsautomatisierung
Absperrklappen USD 15.9 B (2025) HLK-Anlagen mit großem Durchmesser, Wasseraufbereitung
Kugelventile 12 % Anteil Drosselservice in Energie- und Chemieanlagen
Rückschlagventile CAGR 5.5% Pumpenentladeschutz, Rücknahmeverbot
Membranventile USD 4.4 B (2025) Pharmazeutik, Lebensmittel, Biotechnologie
Andere (Stecker, Quetsch, Nadel) 5 % Anteil Spezialchemie, Probenahme


Absperrschieber sind nach wie vor das Arbeitstier auf dem Markt für Industriearmaturen, da nahezu jede Pipeline-Isolierungsanwendung – von Rohöl-Hauptleitungen bis hin zu Trinkwasserhauptleitungen – eine steigende Spindel- oder Slab-Gate-Konstruktion für die Absperrung bei vollem Durchgang und geringem Druckabfall erfordert. Ihre Dominanz ist strukturell bedingt: Jeder neue Pipelinekilometer, der irgendwo auf der Welt gebaut wird, erfordert mehrere Absperrschieber an Absperrstationen, Molchwerfer und Verteilerbaugruppen.

Kugelhähne gewinnen am schnellsten an Marktanteilen, angetrieben durch das extreme Wachstum von LNG und den Bedarf der Wasserstoffwirtschaft an metallisch dichtenden, feuersicheren Vierteldrehventilen. Das Aufkommen vollständig geschweißter Kugelhahnkonstruktionen, die für den Wasserstoffbetrieb mit hohem Zyklus ausgelegt sind, positioniert dieses Segment für eine anhaltende Outperformance, da die Ausgaben für die Energiewende-Infrastruktur bis 2035 anziehen.

Nach Endverbraucherbranche

Segment Schlüsselmetrik Primärer Nachfragetreiber
Öl und Gas 28 % Anteil (2025) Upstream-, Midstream- und Raffinerie-Investitionen
Wasser und Abwasser CAGR 6.8% Kommunale Infrastrukturprogramme
Stromerzeugung USD 13.3 B (2025) GuD, nukleare Neustarts, BOP für erneuerbare Energien
Chemie und Petrochemie 14 % Anteil Ethylen, Methanol, Spezialchemikalien
Essen und Trinken CAGR 6.2% Hygienische Verarbeitungsvorschriften
Pharmazeutik und Biotechnologie USD 5.3 B (2025) Scale-up der Bioproduktion
Andere (Bergbau, Zellstoff und Papier, HVAC) 11 % Anteil Vielfältige industrielle Anwendungen


Öl und Gas bleiben die Ankerbranche, obwohl ihr relativer Anteil allmählich abnimmt, da Wasser, Lebensmittelverarbeitung und pharmazeutische Anwendungen schneller wachsen. Das Wasser- und Abwassersegment profitiert von einer ungewöhnlichen Konvergenz politischer Rückenwinde – Indiens Jal-Jeevan-Mission, US-Vorschriften zum Austausch von Bleirohren und UN-Ziel 6 für nachhaltige Entwicklung lenken öffentliche Ausgaben in Aufbereitungsanlagen und Verteilungsnetze, die von Natur aus ventilintensiv sind.

Das Pharma- und Biotech-Segment ist in absoluten Zahlen zwar kleiner, weist aber höhere Stückpreise auf, da die Ventilspezifikationen hygienische Oberflächen, CIP/SIP-Kompatibilität, FDA-konforme Elastomere und vollständige Materialrückverfolgbarkeit erfordern – Eigenschaften, die spezialisierte Hersteller mit validierten Qualitätssystemen begünstigen.

Nach Betätigungsmodus

Segment Schlüsselmetrik Primärer Nachfragetreiber
Handbuch 42 % Anteil (2025) Kostenempfindliche Isolationsanwendungen
Pneumatisch USD 21.7 B (2025) Bestehende installierte Basis in Prozessanlagen
Elektrisch CAGR 7.8% Digitale Integration, Energieeffizienz
Hydraulisch 8 % Anteil Unterwasser- und Bohrlochkopfanwendungen mit hoher Kraft


Manuelle Ventile dominieren immer noch hinsichtlich der Stückzahl, aber die Wachstumsgeschichte gehört der elektrischen Betätigung. Anlagenbetreiber spezifizieren zunehmend elektrische Stellantriebe für neue Installationen, da diese die Kosten und den Wartungsaufwand von Druckluftsystemen eliminieren und gleichzeitig eine direkte Integration mit digitalen Steuerungsplattformen und Fernbetriebsarchitekturen ermöglichen[18].


Wettbewerbs-Benchmarking

Der Markt für Industrieventile ist mäßig fragmentiert, mit einem geschätzten Herfindahl-Hirschman-Index unter 500 und einem Umsatzanteil der fünf größten Unternehmen von zusammen 22–26 %. Hunderte regionaler Hersteller konkurrieren in Rohstoffsegmenten, während eine kleinere Gruppe globaler OEMs sicherheitskritische, hochspezialisierte Nischen wie Kryo-, Unterwasser- und Hochleistungsregelventile dominiert. Die Wettbewerbsdifferenzierung beruht zunehmend auf digitalen Fähigkeiten, Aftermarket-Servicenetzwerken und Zertifizierungsbreite.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Hauptangebote Strategische Positionierung
Emerson Electric(Fischer, Vanessa) ~5–7 % Regelventile, Aktoren, digitale Lösungen Integriertes Automatisierungsökosystem
Flowserve Corporation ~4–6 % Absperr-, Steuer- und Nuklearventile Aftermarket- und Lifecycle-Services
IMI plc(IMI Critical Engineering) ~3–5 % Für den harten Einsatz, nuklear, maßgeschneidert Premium-Nischentechnik
Schlumberger (Cameron) ~3–5 % Unterwasser-, Bohrlochkopf- und Oberflächendrosseln Upstream-Spezialist für Öl und Gas
Crane Co.(Crane ChemPharma & Energy) ~2–4 % Prozess-, Kryo- und Sanitärventile Materialwissenschaft und Legierungskompetenz
Neles (Valmet) ~2–4 % Ball-, Butterfly- und Automatisierungspakete Zellstoff- und Papierindustrie sowie Prozessdigitalisierung
KITZ Corporation ~2–3 % Industriekugelhähne aus Bronze, Edelstahl Vertriebsstärke im asiatisch-pazifischen Raum
Velan Inc. ~1–3 % Nukleare, kryogene Ventile aus geschmiedetem Stahl Installierte Basis der Nuklearflotte
Bray International ~1–2 % Federnd dichtende Absperrklappe, Kugelhähne Kostengünstiger Mittelstand
AVK-Gruppe ~1–2 % Wasser- und Abwasserschieber, Absperrklappen Kommunale Spezifikationsdominanz


Aktuelle Nachrichten und Entwicklungen


  • IMI Critical Engineering (März 2024): Abschluss der Wasserstoffverträglichkeitsprüfung seines gesamten Ventilportfolios für den harten Einsatz bei Drücken von bis zu 700 bar und damit einer der ersten großen OEMs, der eine Produktlinie für den 100-prozentigen Wasserstoff-Pipeline-Service zertifiziert hat[12].


  • Europäische Kommission (4. August 2024): Veröffentlichung des endgültigen Textes der EU-Methanverordnung, der Öl-, Gas- und Kohlebetreiber dazu verpflichtet, verbindliche Lecksuch- und Reparaturprogramme einzuführen, die direkt Ventilaustauschzyklen in allen europäischen Upstream-Anlagen vorantreiben[4].


Markt für Industrieventile Berichtsumfang

Parameter Detail
Marktumfang Globaler Markt für Industrieventile – Ventile, Antriebe und Zubehör
Studienzeit 2021–2035
CAGR-Fenster 2026–2035
Marktgröße (2025) USD 88.5 Billion
Marktgröße (2035) USD 155.5 Billion
CAGR 5.8%
Am schnellsten wachsendes Segment (Typ) Kugelhähne (CAGR 6,4 %)
Am schnellsten wachsende Region Asien-Pazifik (CAGR ~7,2 %)
Firmenprofil 10
Bewertungswährung USD (konstant 2025 Dollar)
Haftungsausschluss für CAGR-Treiber Die Auswirkungsprozentsätze sind richtungsabhängig. Nicht additiv zur Schlagzeilen-CAGR


FAQs

How do lead times for custom-engineered valves compare to standard catalog products?
Custom-engineered valves in exotic alloys or nuclear grades typically require 26–40 weeks versus 6–10 weeks for standard carbon-steel catalog items . Buyers should place engineered-valve orders 12+ months ahead of construction milestones to avoid schedule risk.
What qualification standards differentiate valve suppliers in subsea applications?
API 17D and API 6DSS govern subsea valve design, testing, and material requirements at pressures exceeding 15,000 psi . Only a handful of manufacturers globally hold active subsea qualifications, creating significant barriers to entry.
How is additive manufacturing changing valve production economics?
Metal 3D printing enables complex internal flow geometries and reduces lead times for low-volume specialty valve bodies by 40–60% . Adoption remains limited to prototyping and niche severe-service components due to certification timelines.
What total cost-of-ownership factors should buyers weigh beyond purchase price?
Installation, actuation, maintenance, energy consumption, and fugitive-emission compliance costs typically represent 60–70% of a valve's lifetime expense [22]. Specifying higher-grade packing and electric actuation often lowers total cost despite a higher upfront price.
How do trade tariffs affect valve procurement strategy?
U.S. Section 301 tariffs on Chinese-origin valves range from 7.5% to 25%, prompting many buyers to dual-source from India, South Korea, and domestic suppliers [16]. Tariff exposure should be modeled into landed-cost comparisons during vendor evaluation.
What role do valve distributors play in the Industrial Valve Market's channel structure?
Distributors handle roughly 35–40% of valve sales globally, providing local stocking, technical selection support, and same-day availability for MRO needs . Direct OEM channels dominate for project-engineered and safety-critical specifications.
How will digital twin technology reshape valve aftermarket services?
Digital twins enable continuous performance monitoring and virtual failure-mode simulation, reducing unplanned maintenance interventions by up to 30% [3]. OEMs offering twin-enabled lifecycle contracts will capture growing aftermarket share through 2035.    
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards repositories, and authoritative engineering organizations. Key sources included the American Society of Mechanical Engineers (ASME.org), American Petroleum Institute (API.org), International Organization for Standardization (ISO.org), International Electrotechnical Commission (IEC.ch), US Environmental Protection Agency (EPA.gov), US Department of Energy (DOE.gov), European Committee for Standardization (CEN.eu), British Valve & Actuator Association (BVAA.org.uk), Valve Manufacturers Association of America (VMA.org), International Water Association (IWA), Power Engineering International, Hydrocarbon Processing, Chemical Engineering Magazine, World Pipelines, Oil & Gas Journal, and national statistical agencies including US Census Bureau, EU Eurostat, China National Bureau of Statistics, and Japan Ministry of Economy, Trade and Industry. These sources were used to collect industrial production data, regulatory compliance standards, material specifications, end-use industry trends, and competitive landscape analysis for ball valves, gate valves, globe valves, butterfly valves, check valves, and specialty valve technologies across stainless steel, cast iron, alloy-based, and cryogenic material categories.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Engineering, leaders of R&D, and commercial directors from valve manufacturers, OEMs, and actuator technology providers. Procurement directors, maintenance managers, project engineers, and operations vice presidents from oil and gas corporations, water utilities, power generation facilities, chemical processing plants, and EPC contractors were included in the demand-side sources for infrastructure projects. Market segmentation was verified, product certification timelines were verified, and insights regarding procurement patterns, lifecycle replacement cycles, and aftermarket service dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 60+ key manufacturers across North America, Europe, Asia-Pacific, Middle East, and Latin America

Product mapping across ball valves, butterfly valves, gate valves, globe valves, check valves, plug valves, pinch valves, and other specialty valve categories

Analysis of reported and modeled annual revenues specific to industrial valve portfolios

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by country and end-use sector) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for oil & gas, water & wastewater, energy & power, chemicals, construction, and food & beverage applications

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Air Operated Double Diaphragm (AODD) Pump Market
Fallstudie
Industrial Automation & Equipment
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















