Industrielle Computertomographie-Markt Marktzusammenfassung
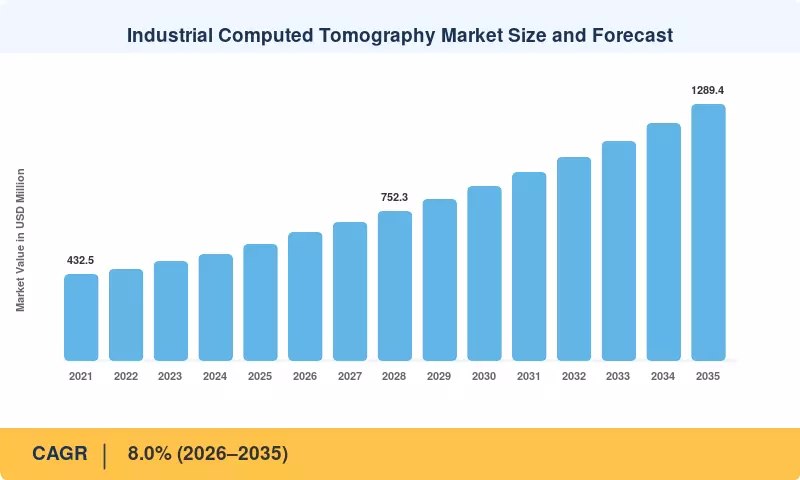
Der Markt für industrielle Computertomographie wurde im Jahr 2025 mit 581,8 Millionen USD bewertet und wird voraussichtlich im Jahr 2026 645,0 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,0 % auf 1.289,4 Millionen USD bis 2035. Zwei politische Katalysatoren verankern diesen Verlauf. Die Verordnung (EU) 2023/1542 schreibt eine Lebenszyklusverfolgbarkeit für Batterien von Elektrofahrzeugen vor [3], und das US-amerikanische CHIPS and Science Act hat 52,7 Milliarden USD für die inländische Halbleiterkapazität bereitgestellt [1]. Beide treiben die volumetrische Inspektion aus dem Labor auf hochpreisige Produktionslinien.
Die Qualitätsteams in den Fabriken verabschieden sich von der Filmradiographie, taktilen Koordinatenmessmaschinen und zerstörenden Querschnitten zugunsten der industriellen CT-Scans, die die interne und externe Geometrie in einer einzigen Erfassung erfassen. Kegelstrahlplattformen mit hochdynamischen Flachbilddetektoren und KI-unterstützter Rekonstruktion vervollständigen jetzt viele Automobil-Scans in weniger als einer Minute. Normungsorganisationen haben Schritt gehalten: ISO 10360-11:2024 hat Akzeptanztests für CT-basierte Koordinatenmesssysteme festgelegt [8], was dem Markt für industrielle Computertomographie ein metrologisches Referenzsystem gibt, das Käufer direkt in Lieferverträge aufnehmen können.
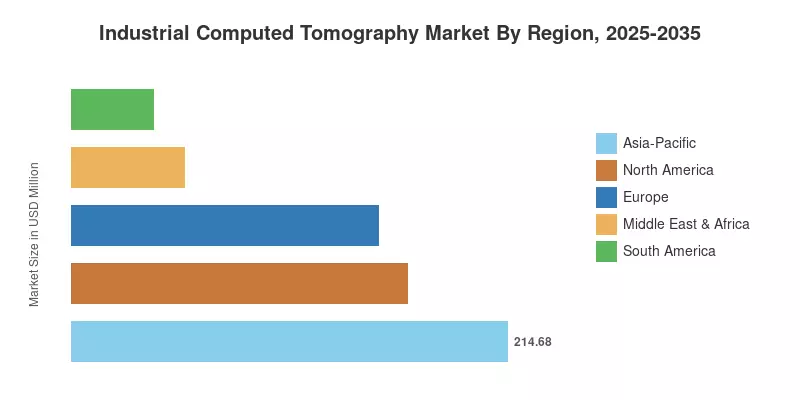
Der asiatisch-pazifische Raum dominiert mit einem Anteil von 36,9 % am Umsatz 2025, angeführt von Batterie-, Halbleiter- und Schiffbauprogrammen in China, Japan und Südkorea. Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einer CAGR von 9,6 %, da Exporteure die europäischen Zertifizierungsanforderungen verfolgen. Nordamerika belegt den zweiten Platz mit einem Anteil von 28,4 %, unterstützt durch den Ausbau von Gigafabriken und der additiven Fertigung in der Luft- und Raumfahrt. Im Prognosezeitraum wird die Inline-Bereitstellung anstelle von Laborinstallationen entscheiden, wo die zusätzlichen Einnahmen landen.
Wichtige Erkenntnisse aus dem Bericht
• Nach Spannungsbereich
- Hochspannungs (größer oder gleich 300 kV) Systeme hielten 52,5 % des Umsatzes im Markt für industrielle Computertomographie im Jahr 2025, verankert durch die Inspektion von Titan- und Stahlguss.
- Niedrig-Mittelspannung (weniger als 300 kV) Plattformen werden voraussichtlich mit einer CAGR von 9,3 % bis 2035 wachsen, während sich Tischgeräte in Elektronikfabriken verbreiten.
• Nach Anwendung
- Fehlererkennung / Inspektion machte 41,4 % des Umsatzes 2025 aus, gestützt auf etablierte Akzeptanzkriterien für Turbinenschaufeln und Guss.
- Montageanalyse ist die am schnellsten wachsende Anwendung mit einer CAGR von 9,2 %, angetrieben durch die Überprüfung von Batterie-Schweißverbindungen und Sammelschienen.
• Nach Technologie/Scantechnik
- Kegelstrahl-CT erfasste 50,6 % des Umsatzes 2025, da Einzelumdrehungs-Scans mit den Taktzeiten der Automobilindustrie übereinstimmen.
- Fan-Beam-CT generierte 175,7 Millionen USD im Jahr 2025, wo eine isotrope Auflösung von unter 5 µm erforderlich ist.
- Andere Technologien/Scantechniken, einschließlich Laminographie und helikale Scans, führten das Wachstum mit einer CAGR von 10,1 % an.
• Nach Endnutzerbranche
- Luft- und Raumfahrt sowie Verteidigung machten 27,7 % der Nachfrage im Markt für industrielle Computertomographie im Jahr 2025 aus, unterstützt durch AS9100D-Vorgaben zur volumetrischen Inspektion.
- Medizinische Geräte werden voraussichtlich mit einer CAGR von 9,8 % wachsen, da patientenangepasste Implantate eine vollständige interne Überprüfung erfordern.
• Nach Region
Marktgröße und Prognose (2021–2035)
Die Schätzungen für den Markt für industrielle Computertomographie kombinieren ein Bottom-up-Modell der Systemlieferungen nach Spannungsgruppe multipliziert mit regionalen Durchschnittspreisen, eine Top-down-Abstimmung gegen die Segmentumsätze der gelisteten Anbieter [16][17][21][22] und Interviews mit Qualitätsmanagern, Dienstleistungsbüros und Komponentenlieferanten. Einnahmen aus Dienstleistungen, Software und Nachrüstungen sind enthalten; medizinische diagnostische CTs sind ausgeschlossen. Historische Werte werden auf die konstanten Wechselkurse von 2025 umgerechnet.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


