Geospatial-Markt

Geospatial Marktgröße, Marktanteil und Trendanalysebericht nach Typ (Oberflächenanalytik, Netzwerkanalytik, Geovisualisierung, Andere), nach Technologie (Fernerkundung, GPS, GIS, Andere), nach Endbenutzer (Immobilien & Bau, Automobil, Versorgungs- & Kommunikationswesen, Regierung, Verteidigung & Geheimdienst, natürliche Ressourcen, Andere) und nach Region (Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika) – Marktentwicklung bis 2035.
ID: MRFR/ICT/1808-CR 128 Pages Kiran Jinkalwad Last Updated: September 26, 2026
Geospatial Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.12%
2024 Market Size$ 105.06 Billion
2025 Market Size$ 114.64 Billion
2035 Market Size$ 274.41 Billion
Key Players
Esri
Hexagon
Trimble
Autodesk
HERE Technologies
Maxar Technologies
Opportunities
  • Advancements in Satellite Technology
  • Growing Demand for Location-Based Services
  • Increased Investment in Geospatial Startups

Geospatial-Markt Zusammenfassung

Laut einer Market Research Future-Analyse wurde die Größe des Geodatenmarkts im Jahr 2024 auf 105,06 Milliarden US-Dollar geschätzt. Die Geodatenbranche wird voraussichtlich von 114,64 Milliarden US-Dollar im Jahr 2025 auf 274,41 Milliarden US-Dollar im Jahr 2035 wachsen und im Prognosezeitraum 2025–2035 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,12 % aufweisen

Wichtige Markttrends & Highlights

Der Geodatenmarkt verzeichnet ein robustes Wachstum, das durch technologische Fortschritte und die steigende Nachfrage nach standortbezogenen Diensten angetrieben wird.

  • Die Integration von KI in die Geodatenanalyse verändert die Dateninterpretation und Entscheidungsprozesse.
  • Fernerkundungstechnologien gewinnen insbesondere in Nordamerika an Bedeutung, da sie die Möglichkeiten der Umweltüberwachung verbessern.
  • Nachhaltigkeit und Klimaresilienz rücken in den Mittelpunkt und beeinflussen Geodatenstrategien in verschiedenen Sektoren.
  • Fortschritte in der Satellitentechnologie und die wachsende Nachfrage nach standortbezogenen Diensten sind wichtige Treiber für die Marktexpansion.

Marktgröße & Prognose

Marktgröße 2024 105.06 (USD Billion)
Marktgröße 2035 274.41 (USD Billion)
CAGR (2025 - 2035) 9.12%
Größter regionaler Marktanteil im Jahr 2024 Nordamerika

Hauptakteure

Esri (USA),Hexagon(SE), Trimble (USA),Autodesk(US), HERE Technologies (NL), Maxar Technologies (US), Planet Labs (US), Carto (ES), Geosys (FR)

Geospatial-Markt Treiber

Fortschritte in der Satellitentechnologie

Der Geospatial-Markt erlebt eine bemerkenswerte Transformation aufgrund von Fortschritten in der Satellitentechnologie. Verbesserte Satellitenfähigkeiten, einschließlich hochauflösender Bilder und verbesserter Datenerfassungsmethoden, treiben die Nachfrage nach geospatialen Lösungen voran. Die Verbreitung kleiner Satelliten, oft als CubeSats bezeichnet, hat es einfacher gemacht, hochwertige geospatiale Daten zu niedrigeren Kosten zu sammeln. Dieser Trend spiegelt sich in der zunehmenden Anzahl von Satellitenstarts wider, die allein im Jahr 2023 über 100 erreichten. Während Organisationen versuchen, diese Daten für Anwendungen von der Stadtplanung bis zum Katastrophenmanagement zu nutzen, ist der Geospatial-Markt auf ein erhebliches Wachstum vorbereitet. Die Integration von Satellitendaten mit anderen geospatialen Technologien erhöht zusätzlich deren Nutzen und deutet auf eine robuste Zukunft für diesen Sektor hin.

Wachsende Nachfrage nach standortbasierten Diensten

Der Geospatial-Markt verzeichnet einen Anstieg der Nachfrage nach standortbasierten Diensten (LBS), der durch die zunehmende Abhängigkeit von mobilen Geräten und dem Internet vorangetrieben wird. Unternehmen aus verschiedenen Sektoren, einschließlich Einzelhandel, Transport und Logistik, nutzen geospatiale Daten, um das Kundenerlebnis zu verbessern und die Abläufe zu optimieren. Laut aktuellen Schätzungen wird der LBS-Markt bis 2026 voraussichtlich 100 Milliarden USD erreichen, was eine bedeutende Gelegenheit für Anbieter geospatialer Dienstleistungen darstellt. Die Fähigkeit, das Verbraucherverhalten durch geospatiale Einblicke zu analysieren, ermöglicht es Unternehmen, informierte Entscheidungen zu treffen, wodurch Effizienz und Rentabilität gesteigert werden. Dieser Trend unterstreicht die entscheidende Rolle geospatialer Technologien bei der Gestaltung moderner Geschäftsstrategien und hebt das Potenzial für eine fortgesetzte Expansion innerhalb des Geospatial-Marktes hervor.

Erhöhte Investitionen in geospatiale Startups

Der Geospatial-Markt erlebt eine Welle von Investitionen in Startups, die sich auf innovative geospatiale Lösungen konzentrieren. Das Risikokapital für Unternehmen der Geospatial-Technologie ist gestiegen, wobei die Investitionen im Jahr 2023 über 5 Milliarden USD erreichten. Dieser Kapitalzufluss fördert Innovationen und ermöglicht die Entwicklung modernster Anwendungen wie Echtzeit-Kartierung und fortgeschrittene Analytik. Investoren erkennen das Potenzial geospatialer Technologien, komplexe Herausforderungen in verschiedenen Sektoren, einschließlich Landwirtschaft, Transport und Umweltüberwachung, anzugehen. Während diese Startups weiterhin entstehen und sich weiterentwickeln, werden sie voraussichtlich weitere Fortschritte im Geospatial-Markt vorantreiben und neue Wachstums- und Kooperationsmöglichkeiten schaffen.

Regulatorische Unterstützung für geospatiale Initiativen

Der Geospatial-Markt profitiert von einer erhöhten regulatorischen Unterstützung für geospatiale Initiativen in verschiedenen Regionen. Regierungen erkennen die Bedeutung geospatialer Daten in Entscheidungsprozessen an, was zur Schaffung von Richtlinien führt, die den Datenaustausch und die Zusammenarbeit fördern. Beispielsweise gewinnen Initiativen, die darauf abzielen, den Zugang zu geospatialen Daten für die öffentliche Nutzung zu verbessern, an Bedeutung, was potenziell zu einer informierteren Bürgerschaft und einer verbesserten Regierungsführung führen könnte. Die Schaffung nationaler geospatialer Rahmenbedingungen ist ebenfalls ein Indikator für diesen Trend, da Länder versuchen, die Datenerfassung und -nutzung zu standardisieren. Dieses regulatorische Umfeld wird voraussichtlich Innovation und Wachstum im Geospatial-Markt fördern, da die Beteiligten ermutigt werden, Lösungen zu entwickeln, die mit diesen unterstützenden Richtlinien übereinstimmen.

Integration geospatialer Daten in Smart Cities

Der Geospatial-Markt ist zunehmend mit der Entwicklung von smart cities verwoben, in denen geospatiale Daten eine zentrale Rolle in der Stadtplanung und -verwaltung spielen. Während Städte versuchen, effizienter und nachhaltiger zu werden, ist die Integration geospatialer Technologien entscheidend für die Optimierung der Ressourcenzuteilung und die Verbesserung der Infrastruktur. Der Geospatial-Markt wird voraussichtlich bis 2025 2 Billionen USD überschreiten, wobei geospatiale Daten als grundlegendes Element in dieser Transformation dienen. Durch die Nutzung geospatialer Analysen können Stadtplaner Verkehrsströme, Umweltwirkungen und Bevölkerungsdynamiken besser verstehen. Diese Integration verbessert nicht nur die Lebensqualität in städtischen Gebieten, sondern positioniert den Geospatial-Markt auch als wichtigen Akteur in der Zukunft der Stadtentwicklung.
Einblicke in Marktsegmente

Nach Typ: Oberflächenanalytik (Größter) vs. Netzwerk-Analytik (Schnellstwachsende)

Im geospatialen Markt hat die Oberflächenanalytik einen signifikanten Marktanteil aufgrund ihrer umfangreichen Anwendungen in verschiedenen Branchen. Dieses Segment umfasst verschiedene Methoden, die die Analyse von Oberflächendaten erleichtern und es Organisationen ermöglichen, fundierte Entscheidungen zu treffen. Im Gegensatz dazu ist die Netzwerk-Analytik, obwohl sie derzeit einen kleineren Marktanteil hat, schnell auf dem Vormarsch, da Unternehmen fortschrittliche Lösungen suchen, um komplexe Netzwerkstrukturen und Abhängigkeiten zu analysieren. Das Wachstum der Netzwerk-Analytik wird durch die steigende Nachfrage nach datengestützten Entscheidungswerkzeugen vorangetrieben, insbesondere in der Stadtplanung und im Verkehrsmanagement. Fortschritte in der Technologie, wie die Integration von KI und maschinellem Lernen, verbessern die Fähigkeiten der Netzwerk-Analytik und führen zu ihrer Anerkennung als entscheidendes Element im geospatialen Markt. Beide Segmente sind wesentlich, aber der steigende Bedarf an Konnektivität und Analyse in einer vernetzten Welt treibt die Netzwerk-Analytik zu schnellerem Wachstum.

Oberflächenanalytik (Dominant) vs. Geovisualisierung (Aufkommend)

Die Oberflächenanalytik ist eine dominante Kraft im geospatialen Markt, gekennzeichnet durch ihre Fähigkeit, große Mengen an Oberflächendaten zu verarbeiten und zu interpretieren. Dieses Segment ist entscheidend für Branchen wie Umweltüberwachung, Landwirtschaft und Stadtentwicklung, wo präzise Oberflächeninformationen von entscheidender Bedeutung sind. Auf der anderen Seite präsentiert sich die Geovisualisierung als ein aufkommendes Segment, das sich auf die visuelle Darstellung von geospatialen Daten konzentriert. Obwohl es derzeit eine kleinere Marktposition einnimmt, wächst seine Relevanz, da visuelle Werkzeuge und Techniken integraler Bestandteil der Datenpräsentation und des Geschichtenerzählens werden. Der Anstieg benutzerfreundlicher Geovisualisierungswerkzeuge macht komplexe Daten zugänglicher und erhöht deren Akzeptanz in verschiedenen Sektoren. Gemeinsam spielen diese Segmente entscheidende Rollen bei der Verbesserung der geospatialen Analyse und Entscheidungsfindung.

Nach Technologie: Fernerkundung (Größter) vs. GPS (Schnellstwachsende)

Im geospatialen Markt hat die Fernerkundung den größten Anteil am Technologiesegment, da sie ihre Fähigkeit nutzt, Daten aus der Ferne zu erfassen und umfassende Einblicke in räumliche Phänomene zu bieten. Nahezu gleichauf sieht die GPS-Technologie eine schnelle Akzeptanz aufgrund der gestiegenen Nachfrage nach standortbasierten Dienstleistungen, und ihre Anwendungen in verschiedenen Branchen treiben ihren wachsenden Marktanteil voran. Diese Technologien werden in vielen geospatialen Anwendungen, die von Umweltüberwachung bis hin zur Stadtplanung reichen, zunehmend integraler Bestandteil.

Technologie: Fernerkundung (Dominant) vs. GPS (Aufkommend)

Die Fernerkundungstechnologie wird als dominante Kraft im geospatialen Markt anerkannt. Sie nutzt Satelliten- und Luftsensoren, um Daten über die Erdoberfläche zu sammeln, und treibt Fortschritte in Anwendungen wie Landwirtschaft, Forstwirtschaft und Wettervorhersage voran. Auf der anderen Seite tritt GPS als wichtiger Akteur auf, der aufgrund der Verbreitung mobiler Geräte und der zunehmenden Abhängigkeit von Navigationslösungen schnell an Bedeutung gewinnt. Die Fähigkeit dieser Technologie, genaue Positionsinformationen bereitzustellen, ist grundlegend für moderne Anwendungen und macht sie zu einem unverzichtbaren Werkzeug in Logistik, Transport und Entwicklungen smarter Städte.

Nach Endbenutzer: Immobilien & Bau (Größter) vs. Automobil (Schnellstwachsende)

Im geospatialen Markt dominieren die Immobilien- und Bausektoren das Endbenutzersegment, indem sie geospatialen Technologien für die Grundstücksvermessung, Standortauswahl und Projektmanagement nutzen. Dieses Segment profitiert von präzisen Standortdaten und Kartierungsfähigkeiten, die in der Stadtentwicklung und bei Infrastrukturprojekten entscheidend sind. Mit einem signifikanten Anteil treiben diese Branchen die Nachfrage nach fortschrittlichen geospatialen Lösungen voran, um Effizienz und Entscheidungsprozesse zu verbessern. Im Gegensatz dazu entwickelt sich der Automobilsektor als das am schnellsten wachsende Segment aufgrund des Anstiegs smarter Fahrzeuge und autonomer Fahrtechnologien. Fortschritte in der geospatialen Analyse, wie Echtzeitnavigation und standortbasierte Dienstleistungen, transformieren die Anwendungen im Automobilbereich. Da sich die Verbraucherpräferenzen in Richtung Konnektivität und datengestützter Einblicke verschieben, investiert die Automobilindustrie stark in geospatialen Technologien, was ein erhebliches Wachstum in den kommenden Jahren vorantreibt.

Immobilien & Bau (Dominant) vs. Automobil (Aufkommend)

Die Immobilien- und Bausektoren stellen eine dominante Kraft im geospatialen Markt dar, gekennzeichnet durch eine umfangreiche Abhängigkeit von räumlichen Daten für verschiedene Anwendungen, einschließlich Stadtplanung, Standortanalyse und Asset-Management. Diese Sektoren nutzen Präzision und Effizienz, indem sie geospatialen Technologien einsetzen, um Kosten zu senken und Projektergebnisse zu optimieren. Im Gegensatz dazu ist die Automobilindustrie ein aufkommender Akteur, der sich schnell durch die Integration geospatialer Daten in Navigationssysteme und Fahrzeug-zu-Infrastruktur-Kommunikation entwickelt. Mit den Fortschritten in der Automobiltechnologie, insbesondere bei Elektrifizierung und Automatisierung, sind geospatialen Lösungen integraler Bestandteil, fördern Innovationen und schaffen ein hochdynamisches Umfeld. Es wird erwartet, dass dieses aufkommende Segment eine beschleunigte Akzeptanz erleben wird, was den Transport weiter transformiert.

Erhalten Sie detailliertere Einblicke zu Geospatial-Markt

Regionale Einblicke

Nordamerika: Innovations- und Führungszentrum

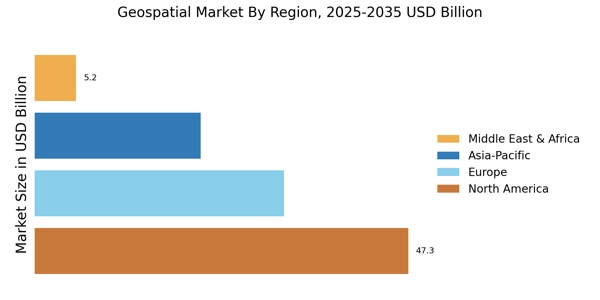
Nordamerika ist der größte Markt für geospatial Technologien und hält etwa 45 % des globalen Marktanteils. Das Wachstum der Region wird durch technologische Fortschritte, die steigende Nachfrage nach standortbasierten Dienstleistungen und unterstützende staatliche Vorschriften vorangetrieben. Die US-Regierung hat aktiv in die geospatial Infrastruktur investiert, um die Datenzugänglichkeit und -nutzung in verschiedenen Sektoren, einschließlich Stadtplanung und Katastrophenmanagement, zu verbessern. Das Wettbewerbsumfeld ist robust, mit Schlüsselakteuren wie Esri, Trimble und Autodesk, die die Führung übernehmen. Die USA bleiben die dominierende Kraft, während Kanada als zweitgrößter Markt folgt und etwa 10 % zum Gesamtanteil beiträgt. Die Präsenz innovativer Startups und etablierter Unternehmen fördert ein dynamisches Umfeld, das die Grenzen der geospatialen Anwendungen in Sektoren wie Landwirtschaft, Transport und Umweltüberwachung erweitert.

Europa: Aufstrebende Geospatial-Markt-Macht

Europa verzeichnet ein signifikantes Wachstum im Geospatial-Markt und macht etwa 30 % des globalen Anteils aus. Das Wachstum der Region wird durch strenge Vorschriften gefördert, die Daten-Transparenz und Umwelt-Nachhaltigkeit unterstützen. Initiativen wie das Copernicus-Programm der Europäischen Weltraumorganisation sind entscheidend für die Verbesserung des Zugangs zu Satellitendaten und treiben die Nachfrage nach geospatialen Lösungen in verschiedenen Branchen, einschließlich Landwirtschaft und Stadtentwicklung, voran. Führende Länder wie Deutschland, Frankreich und das Vereinigte Königreich stehen an der Spitze dieses Wachstums, mit einem Wettbewerbsumfeld, das Schlüsselakteure wie HERE Technologies und Geosys umfasst. Der europäische Markt ist durch einen starken Fokus auf Innovation und Zusammenarbeit gekennzeichnet, mit zahlreichen Partnerschaften zwischen öffentlichen und privaten Sektoren. Diese Synergie ist entscheidend für die Entwicklung fortschrittlicher geospatialer Technologien, die auf die einzigartigen Herausforderungen und Chancen der Region eingehen.

Asien-Pazifik: Schnell wachsender Markt

Asien-Pazifik entwickelt sich schnell zu einem bedeutenden Akteur im Geospatial-Markt und hält etwa 20 % des globalen Anteils. Das Wachstum der Region wird durch zunehmende Urbanisierung, staatliche Investitionen in intelligente Stadtinitiativen und die steigende Akzeptanz geospatialer Technologien in verschiedenen Sektoren vorangetrieben. Länder wie China und Indien führen dieses Wachstum an, mit erheblichen Investitionen in Infrastruktur und Technologie zur Verbesserung der Datenerfassung und -analysefähigkeiten. China ist der größte Markt in der Region, gefolgt von Indien, das einen Anstieg der Nachfrage nach geospatialen Lösungen erlebt. Das Wettbewerbsumfeld entwickelt sich weiter, wobei sowohl etablierte Unternehmen als auch Startups innovieren, um den wachsenden Bedürfnissen von Branchen wie Transport, Landwirtschaft und Umweltmanagement gerecht zu werden. Die Präsenz von Schlüsselakteuren wie Hexagon und Planet Labs stärkt die Marktdynamik der Region weiter.

Naher Osten und Afrika: Ressourcenreiche Grenze

Die Region Naher Osten und Afrika entwickelt sich allmählich im Geospatial-Markt und hält derzeit etwa 5 % des globalen Anteils. Das Wachstum wird hauptsächlich durch zunehmende Investitionen in die Infrastrukturentwicklung und den Bedarf an effizientem Ressourcenmanagement vorangetrieben. Regierungen in Ländern wie den VAE und Südafrika erkennen die Bedeutung geospatialer Technologien in der Stadtplanung und Umweltüberwachung, was zu einem Anstieg der Nachfrage nach innovativen Lösungen führt. Das Wettbewerbsumfeld entwickelt sich noch, mit einer Mischung aus lokalen und internationalen Akteuren, die in den Markt eintreten. Schlüsselakteure konzentrieren sich auf maßgeschneiderte Lösungen, um regionale Herausforderungen wie Wasserbewirtschaftung und Urbanisierung anzugehen. Die Präsenz von Unternehmen wie Carto und Maxar Technologies zeigt das wachsende Interesse an der Nutzung geospatialer Daten für strategische Entscheidungsfindungen in verschiedenen Sektoren, einschließlich Landwirtschaft und Immobilien.

Geospatial-Markt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Geospatial-Markt ist derzeit durch ein dynamisches Wettbewerbsumfeld gekennzeichnet, das durch technologische Fortschritte und die steigende Nachfrage nach standortbasierten Dienstleistungen vorangetrieben wird. Schlüsselakteure wie Esri (US), Hexagon (SE) und Trimble (US) sind strategisch positioniert, um ihre innovativen Fähigkeiten und umfangreichen Produktportfolios zu nutzen. Esri (US) konzentriert sich darauf, seine geografischen Informationssysteme (GIS) zu verbessern, während Hexagon (SE) intelligente digitale Realitäten durch die Integration von Sensoren und Software betont. Trimble (US) verfolgt aktiv Initiativen zur digitalen Transformation, insbesondere in der Landwirtschaft und im Bauwesen, die zusammen ein Wettbewerbsumfeld schaffen, das zunehmend auf datengestützte Entscheidungsfindung und Echtzeitanalysen angewiesen ist. Die Geschäftstaktiken dieser Unternehmen spiegeln einen gemeinsamen Effort wider, um die Abläufe zu optimieren und die Marktpräsenz zu erhöhen. Der Geospatial-Markt scheint moderat fragmentiert zu sein, mit einer Mischung aus etablierten Akteuren und aufstrebenden Startups. Die Lokalisierung der Produktion und die Optimierung der Lieferketten sind gängige Strategien, die es Unternehmen ermöglichen, schnell auf regionale Anforderungen zu reagieren. Der kollektive Einfluss dieser Schlüsselakteure fördert eine Wettbewerbsstruktur, die Innovation und Zusammenarbeit anregt und letztendlich den Endbenutzern durch verbesserte Dienstleistungen zugutekommt. Im August 2025 kündigte Esri (US) eine Partnerschaft mit den Vereinten Nationen an, um die Katastrophenreaktionsfähigkeiten durch fortschrittliche GIS-Technologie zu verbessern. Diese Zusammenarbeit ist strategisch bedeutend, da sie Esri an die Spitze humanitärer Bemühungen positioniert und sein Engagement für die Nutzung geospatialer Daten für das Gemeinwohl zeigt. Solche Initiativen verbessern nicht nur den Ruf der Marke Esri, sondern erweitern auch ihre Marktpräsenz im öffentlichen Sektor, wo die Nachfrage nach geospatialen Lösungen steigt. Im September 2025 stellte Hexagon (SE) eine neue Suite von KI-gesteuerten Analysetools vor, die darauf abzielen, die Stadtplanung und das Infrastrukturmanagement zu optimieren. Dieser strategische Schritt unterstreicht Hexagons Fokus auf die Integration von künstlicher Intelligenz in seine Angebote, was potenziell revolutioniert, wie Städte Ressourcen verwalten und für zukünftiges Wachstum planen. Durch die Nutzung von KI wird Hexagon (SE) wahrscheinlich seine Wettbewerbsfähigkeit erhöhen und sich an Kommunen wenden, die innovative Lösungen für komplexe städtische Herausforderungen suchen. Im Juli 2025 lancierte Trimble (US) eine neue Plattform, die darauf abzielt, das Management von Bauprojekten durch verbesserte Integration geospatialer Daten zu optimieren. Diese Initiative spiegelt Trimbles Engagement für die digitale Transformation im Bauwesen wider und adressiert den wachsenden Bedarf der Branche an Effizienz und Genauigkeit. Durch die Bereitstellung einer umfassenden Lösung, die geospatial Daten mit Projektmanagement-Tools integriert, ist Trimble in der Lage, einen größeren Anteil am Baumarkt zu gewinnen, wo Präzision und zeitgerechte Entscheidungsfindung von größter Bedeutung sind. Ab Oktober 2025 erlebt der Geospatial-Markt einen ausgeprägten Wandel hin zur Digitalisierung, Nachhaltigkeit und KI-Integration. Strategische Allianzen zwischen Schlüsselakteuren prägen zunehmend das Wettbewerbsumfeld und fördern Innovation und kollaborative Lösungen. Die Entwicklung der Wettbewerbsdifferenzierung scheint sich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf technologische Innovation, Zuverlässigkeit in den Lieferketten und die Fähigkeit, maßgeschneiderte Lösungen anzubieten, zu bewegen. Dieser Trend deutet darauf hin, dass Unternehmen, die Innovation und strategische Partnerschaften priorisieren, wahrscheinlich als Führer im Geospatial-Markt hervorgehen werden.

Zu den wichtigsten Unternehmen im Geospatial-Markt-Markt gehören

Recent Industry Developments

  • Q3 2026:Esri (USA)kündigte eine Initiative an, die zugängliche GIS-Tools und -Ressourcen bereitstellt, um kleinen Unternehmen und Kommunen dabei zu helfen, Standortinformationen in ihre Kerngeschäfte zu integrieren.
  • Q3 2026:Trimble (USA)führte Trimble Financials ein, eine Auftragskalkulations- und Finanzsoftware, die mit Trimble Connect verbunden ist, um Geodaten- und Projektdaten-Workflows vom Außendienst zum Büro zu optimieren.

  • Q3 2026:Autodesk (USA)kündigte Fortschritte bei der Agenten-KI in seinen Branchen-Clouds an und integriert räumliche Intelligenz und Automatisierungstools in Autodesk Forma für AEC und Städtebau.

  • Q3 2026:HERE Technologies (NL)erweiterte seine europäische Partnerschaft mit NIO, um aktualisierte Live-Karten und hochpräzise Spurführung für die Navigation auf Autopilot-Systemen bereitzustellen.

  • Q4 2024: EarthDaily Analytics gibt Übernahme von Descartes Labs bekanntEarthDaily Analytics hat Descartes Labs übernommen, um seine Geodaten-KI-Fähigkeiten zu stärken und in mehrere hochwertige Industriezweige zu expandieren und so seine Plattform für zukünftige Möglichkeiten zur Geodatenerfassung zu verbessern.
  • Q3 2024: KKR schließt Übernahme des Softwareunternehmens für Geodatenmärkte IQGeo abKKR, ein globales Investmentunternehmen, hat die Übernahme von IQGeo, einem Geodaten-Softwareunternehmen, abgeschlossen und damit seine Investitionen im Geodaten-Technologiesektor vorangetrieben.
  • Q3 2024: Bentley Systems übernimmt das 3D-Geospatial-Marktunternehmen CäsiumBentley Systems erwarb Cesium, ein führendes 3D-Geodatenunternehmen, um die offene Plattform und den 3D-Kacheln-Standard von Cesium mit der iTwin-Plattform von Bentley zu kombinieren und so fortschrittliche digitale Zwillingslösungen für die Infrastrukturtechnik zu ermöglichen.
  • Q2 2025: Bentley Systems, Incorporated kündigte eine Zusammenarbeit mit Google an, um das Infrastrukturmanagement durch erweiterte Asset-Analysen zu verbessern.Bentley Systems hat sich mit Google zusammengetan, um die Imagery Insights- und KI-Technologien von Google in das Infrastrukturmanagement zu integrieren und so den Verkehrsabteilungen eine schnelle Erkennung und Bewertung des Straßenzustands zu ermöglichen.
  • 1. Quartal 2025: Esri führte den Content Store für ArcGIS ein, eine Webanwendung, die die Erfassung und Integration kommerzieller Satellitenbilder vereinfachen soll.Esri hat den mit SkyWatch entwickelten Content Store für ArcGIS eingeführt, um den Zugriff auf hochauflösende kommerzielle Satellitenbilder von Anbietern wie Maxar zu optimieren und so die Effizienz für Organisationen zu verbessern, die Geodaten erfassen.

Zukunftsaussichten

Geospatial-Markt Zukunftsaussichten

Der Geospatial Markt wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 9,12% wachsen, angetrieben durch technologische Fortschritte, eine erhöhte Nachfrage nach standortbasierten Dienstleistungen und verbesserte Datenanalysefähigkeiten.

Neue Möglichkeiten liegen in:

  • Entwicklung von KI-gesteuerten geospatialen Analyseplattformen
  • Erweiterung von Echtzeit-Kartierungslösungen für die Stadtplanung
  • Integration von geospatialen Daten mit IoT für Initiativen zu smarten Städten

Bis 2035 wird der Geospatial Markt voraussichtlich ein entscheidender Bestandteil der globalen technologischen Infrastruktur sein.

Marktsegmentierung

Marktentwicklung im Bereich Geodaten

  • Oberflächenanalytik
  • Netzwerkanalytik
  • Geovisualisierung
  • Sonstige

Marktentwicklung im Bereich Geodaten nach Endbenutzer

  • Immobilien & Bau
  • Automobil
  • Versorgung & Kommunikation
  • Regierung
  • Verteidigung & Geheimdienst
  • Rohstoffe
  • Sonstige

Marktentwicklung im Bereich Geodaten nach Technologie

  • Fernmessung
  • GPS
  • GIS
  • Sonstige

Berichtsumfang

MARKTGRÖSSE 2024 105.06(USD Billion)
MARKTGRÖSSE 2025 114.64(USD Billion)
MARKTGRÖSSE 2035 274.41(USD Billion)
ZUSAMMENGESETZTE JÄHRLICHE WACHSTUMSRATE (CAGR) 9.12% (2025 - 2035)
BERICHTSBEREICH Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Billion
Wichtige Unternehmen im Profil Esri (US), Hexagon (SE), Trimble (US), Autodesk (US), HERE Technologies (NL), Maxar Technologies (US), Planet Labs (US), Carto (ES), Geosys (FR)
Abgedeckte Segmente Typ, Technologie, Endbenutzer, Region
Wichtige Marktchancen Die Integration künstlicher Intelligenz in die Geoanalyse verbessert die Entscheidungsfindung in verschiedenen Sektoren.
Wichtige Marktdynamiken Technologische Fortschritte fördern die Wettbewerbskräfte und verbessern die Datengenauigkeit und -zugänglichkeit auf dem Geodatenmarkt.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des Geospatial-Marktes bis 2035?

Der Geospatial-Markt wird voraussichtlich eine Bewertung von 274,41 Milliarden USD bis 2035 erreichen.

Wie hoch war die Gesamtmarktbewertung des Geospatial-Marktes im Jahr 2024?

Im Jahr 2024 betrug die Gesamtmarktbewertung des Geospatial-Marktes 105,06 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Geospatial-Markt während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den Geospatial-Markt während des Prognosezeitraums 2025 - 2035 beträgt 9,12%.

Welche Unternehmen gelten als Schlüsselakteure im Geospatial-Markt?

Zu den Schlüsselakteuren im Geospatial-Markt gehören Esri, Hexagon, Trimble, Autodesk, HERE Technologies, Maxar Technologies, Planet Labs, Carto und Geosys.

Was sind die Hauptsegmente des Geospatial-Marktes nach Typ?
Die Hauptsegmente nach Typ umfassen Surface Analytics, Network Analytics, Geovisualization und andere, mit Bewertungen von 20,0 bis 80,0 Milliarden USD.
Wie schneidet der Geospatial-Markt im Segment der GIS-Technologie ab?
Das Segment der GIS-Technologie wird voraussichtlich erheblich wachsen, mit Bewertungen, die voraussichtlich zwischen 40,0 und 100,0 Milliarden USD liegen.
Wie hoch ist die Bewertungsbandbreite für das Segment Fernerkundung im Geospatial-Markt?
Das Segment Fernerkundung im Geospatial-Markt hat eine Bewertungsbandbreite von 20,0 bis 50,0 Milliarden USD.
Welche Endnutzersektoren treiben das Wachstum im Geospatial-Markt voran?
Die Endnutzersektoren, die das Wachstum antreiben, umfassen Regierung, Verteidigung & Geheimdienst, Immobilien & Bau sowie Versorgungs- & Kommunikationsdienste, mit Bewertungen von 10,0 bis 50,0 Milliarden USD.
Wie wird das prognostizierte Wachstum für das Segment Network Analytics bis 2035 aussehen?
Das Segment Network Analytics wird voraussichtlich wachsen, mit Bewertungen, die bis 2035 zwischen 25,0 und 65,0 Milliarden USD liegen.
Wie vergleicht sich die Leistung des Geospatial-Marktes im Jahr 2025 mit der von 2024?
Die Leistung des Geospatial-Marktes im Jahr 2025 wird voraussichtlich ein Wachstum im Vergleich zur Bewertung von 105,06 Milliarden USD im Jahr 2024 zeigen.
Autor
Author Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of geospatial intelligence databases, peer-reviewed remote sensing journals, cartographic publications, and authoritative earth observation organizations. Key sources included the United States Geological Survey (USGS) Earth Explorer, National Aeronautics and Space Administration (NASA) Earth Observatory, National Geospatial-Intelligence Agency (NGA), National Oceanic and Atmospheric Administration (NOAA) National Centers for Environmental Information, European Space Agency (ESA) Copernicus Programme, Group on Earth Observations (GEO) Secretariat, Open Geospatial Consortium (OGC) Standards Repository, American Society for Photogrammetry and Remote Sensing (ASPRS), International Society for Photogrammetry and Remote Sensing (ISPRS), Urban and Regional Information Systems Association (URISA), IEEE Geoscience and Remote Sensing Society, International Journal of Geographical Information Science, Remote Sensing of Environment journal, ISPRS Journal of Photogrammetry and Remote Sensing, World Bank Open Data Portal (geospatial indicators), and national mapping agency reports from key markets including Ordnance Survey (UK), Bundesamt für Kartographie (Germany), and National Administration of Surveying, Mapping and Geoinformation (China).

These sources were employed to compile satellite deployment statistics, geospatial data licensing metrics, regulatory compliance frameworks, technology adoption trends, and market landscape analysis for GIS platforms, remote sensing technologies, GPS/GNSS solutions, and geospatial analytics services.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources identified included CEOs, CTOs of Geospatial Intelligence, Heads of Satellite Operations, Chief Geospatial Officers, VPs of Product Development for GIS platforms, and Commercial Directors for location-based services from geospatial technology manufacturers, satellite operators, and OEMs. Demand-side sources included Chief Data Officers in real estate development, Geospatial Information Officers in defense and intelligence agencies, Directors of Fleet Management in automotive sectors, Utility Infrastructure Managers, Urban Planning Directors, and Procurement Leads from government mapping agencies, construction firms, and environmental consulting organizations. The market segmentation was validated across surface analytics and network analytics platforms, the satellite launch and data pipeline timelines were confirmed, and insights on technology integration patterns, licensing models, and procurement dynamics for geospatial solutions were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (29%), Asia-Pacific (31%), Rest of World (8%)


Market Size Estimation

Revenue mapping and geospatial data consumption analysis were employed to determine global market valuation. The methodology comprised the following:

The identification of over 50 essential manufacturers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa, including GIS software providers, satellite imagery operators, GPS/GNSS device manufacturers, and photogrammetry solution vendors.

The mapping of products across remote sensing platforms, GIS software, GPS technologies, revisualization, network analytics, and surface analytics

Analysis of annual revenues that are specific to geospatial intelligence portfolios, such as commercial satellite data licensing, SaaS-based GIS subscriptions, and professional services, as reported and modeled.

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Extrapolation is employed to derive technology-specific and application-specific valuations by utilizing bottom-up (data licensing volume × ASP by deployment type and end-user vertical) and top-down (manufacturer revenue validation across geospatial software, hardware, and services segments) approaches.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.