Generischer Onkologie-Arzneimittelmarkt

Allgemeiner Marktbericht über Onkologika nach Zielindikation (Brustkrebs, Lungenkrebs, Kolorektalkrebs, Prostatakrebs, Lymphom), nach Arzneimittelklasse (Alkylanzien, Antimetaboliten, Antibiotika, Anti-Krebs-Hormone, gezielte Therapie), nach Verabreichungsweg (oral, injizierbar, topisch, transdermal) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Wachstum & Branchenprognose 2025 bis 2035
ID: MRFR/Pharma/27853-HCR 128 Pages Rahul Gotadki Last Updated: September 17, 2026
Generic Oncology Drug Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.11%
2024 Market Size$ 58.81 Billion
2025 Market Size$ 62.4 Billion
2035 Market Size$ 112.94 Billion
Key Players
SandozInternational GmbH
Mylan N.V.
Fresenius Kabi AG
Amgen Inc
Sun Pharmaceutical Industries Ltd
Cipla Ltd
Opportunities
  • Rising Healthcare Costs
  • Increasing Incidence of Cancer
  • Patent Expirations of Key Oncology Drugs

Generischer Onkologie-Arzneimittelmarkt Zusammenfassung

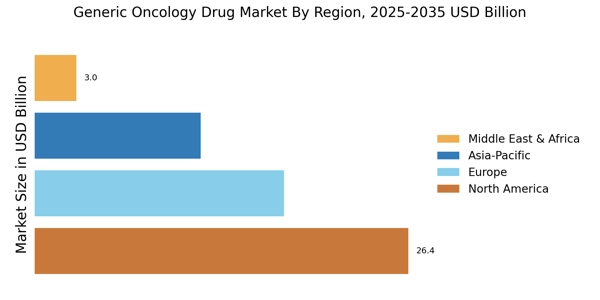
Der globale Markt für generische Onkologie-Arzneimittel wurde 2024 mit 58,81 Milliarden USD bewertet, und der Markt wird voraussichtlich von 62,4 Milliarden USD im Jahr 2025 auf 112,94 Milliarden USD bis 2035 wachsen, mit einer CAGR von 6,11 % während des Prognosezeitraums 2025–2035. Nordamerika führte den Markt mit über 45 % Marktanteil an und erzielte rund 26,46 Milliarden USD Umsatz.

Die zunehmende globale Krebsbelastung und die steigende Nachfrage nach kostengünstigen Behandlungsoptionen sind die Hauptwachstumstreiber für den Markt für generische Onkologie-Arzneimittel. Generische Onkologie-Arzneimittel verbessern den Zugang zur Behandlung, senken die Gesundheitsausgaben und bieten klinisch wirksame Alternativen zu markenrechtlich geschützten Therapien, die den breiteren Patientenzugang weltweit unterstützen.

Laut der WHO gab es 2022 weltweit etwa 20 Millionen neue Krebsfälle und 9,7 Millionen Todesfälle, was den wachsenden Bedarf an erschwinglichen Onkologie-Behandlungen und die erweiterten Möglichkeiten für die Einführung generischer Krebsmedikamente verdeutlicht.

Wichtige Markttrends & Highlights

Der Markt für generische Onkologika verzeichnet ein robustes Wachstum, das durch die steigende Nachfrage nach erschwinglichen Behandlungsoptionen und unterstützende regulatorische Rahmenbedingungen angetrieben wird.

  • Nordamerika machte 2024 über 44,89% des globalen Umsatzes im Markt für generische Onkologika aus und behielt die regionale Führungsposition.
  • Europa erzielte 2024 einen Umsatz von 17,64 Milliarden USD, was etwa 29,99% des globalen Marktes entspricht.
  • Brustkrebs machte 2024 etwa 34% des Umsatzes aus der Zielindikation aus und behielt die Führungsposition durch hohe Behandlungsnachfrage weltweit.
  • Alkylanzien machten 2024 fast 38% des Umsatzes der Arzneimittelklasse aus, was die weit verbreitete Nutzung in der Krebsbehandlung widerspiegelt.
  • Die orale Verabreichung erfasste 2024 etwa 56% Marktanteil, unterstützt durch verbesserte Bequemlichkeit und stärkere Patientenadhärenz.
  • Krankenhausapotheken generierten 2024 fast 63% des Umsatzes im Vertriebsweg und profitierten von integrierter Onkologie-Behandlungsbereitstellung.

Marktgröße & Prognose

2024 Marktgröße 58,81 (USD Milliarden)
2035 Marktgröße 112,94 (USD Milliarden)
CAGR (2025 - 2035) 6,11%

Hauptakteure

Unternehmen wie Teva Pharmaceutical Industries Ltd (IL), Sandoz International GmbH (AT), Mylan N.V. (US), Fresenius Kabi AG (DE), Amgen Inc (US), Sun Pharmaceutical Industries Ltd (IN), Cipla Ltd (IN), Dr. Reddy's Laboratories Ltd (IN), Aurobindo Pharma Ltd (IN) sind einige der Hauptakteure auf dem globalen Markt.

Generischer Onkologie-Arzneimittelmarkt Treiber

Steigende Gesundheitskosten

Die steigenden Kosten für die Krebsbehandlung treiben die Nachfrage nach generischen Onkologika an. Da die Gesundheitsausgaben weiterhin steigen, suchen Patienten und Gesundheitssysteme zunehmend nach erschwinglicheren Behandlungsoptionen. Der Markt für generische Onkologika ist in dieser Umgebung gut positioniert, da Generika in der Regel erhebliche Kosteneinsparungen im Vergleich zu ihren markenrechtlich geschützten Pendants bieten.
 
Berichte zeigen, dass die Verwendung von Generika zu erheblichen Einsparungen bei den Gesamtausgaben im Gesundheitswesen führen kann, was sie zu einer attraktiven Wahl für Patienten und Anbieter macht. Dieser Trend deutet darauf hin, dass der Markt weiter wachsen wird, da die Beteiligten kosteneffektive Lösungen in der Onkologie priorisieren.
  • Laut der Weltbank übersteigen die globalen Gesundheitsausgaben jährlich 9 Billionen USD, was den Druck auf die Gesundheitssysteme erhöht, kosteneffektive generische Onkologie-Therapien zu übernehmen, die helfen, die Behandlungskosten zu verwalten und gleichzeitig den Zugang der Patienten aufrechtzuerhalten.

Zunehmende Inzidenz von Krebs

Die steigende Inzidenz von Krebs weltweit ist ein Haupttreiber für den Markt für generische Onkologika. Da die Krebsfälle weiterhin zunehmen, intensiviert sich die Nachfrage nach effektiven und erschwinglichen Behandlungsoptionen. Laut aktuellen Statistiken wird erwartet, dass Krebs jährlich Millionen Menschen betrifft, was zu einem signifikanten Anstieg der Gesundheitsausgaben führt.
 
Dieser Trend zwingt Gesundheitsdienstleister und Patienten, kosteneffektive Alternativen zu suchen, wodurch der Markt für generische Onkologika gestärkt wird. Der Markt wird voraussichtlich von dieser wachsenden Patientenzahl profitieren, da immer mehr Menschen Zugang zu wichtigen Medikamenten benötigen, die die finanzielle Belastung durch die Krebsbehandlung verringern können.
  • Laut IHME bleibt Krebs eine der Hauptursachen für die Krankheitslast weltweit und trägt jährlich zu Millionen von gesundheitsbezogenen Lebensjahren bei, was die Nachfrage nach erschwinglichen Onkologika antreibt.

Patentschutzabläufe wichtiger Onkologika

Der Ablauf der Patente für mehrere Blockbuster-Onkologika hat den Weg für generische Alternativen geebnet und hat erhebliche Auswirkungen auf den Markt für generische Onkologika. Wenn Patente auslaufen, können generische Hersteller in den Markt eintreten und kostengünstigere Versionen zuvor exklusiver Medikamente anbieten. Dieser Übergang verbessert nicht nur den Wettbewerb, sondern bietet den Patienten auch erschwinglichere Behandlungsoptionen.
 
Zum Beispiel hat der Ablauf der Patente für wichtige Krebstherapien zu einem Anstieg der Genehmigungen für generische Medikamente geführt, was wiederum zu einer zugänglicheren Landschaft für die Krebsbehandlung beigetragen hat. Der Markt ist bereit zu wachsen, da diese Generika sowohl bei Gesundheitsdienstleistern als auch bei Patienten an Bedeutung gewinnen.
  • Studien von PubMed zeigen, dass der Eintritt von Generika nach dem Patentschutzablauf die Medikamentenkosten um bis zu 80 % senken kann, was die Erschwinglichkeit und den Zugang zu Krebsbehandlungen erheblich verbessert.

Regierungsinitiativen zur Förderung von Generika

Regierungsinitiativen zur Förderung der Verwendung von Generika beeinflussen den Markt für generische Onkologika erheblich. Verschiedene Länder haben Richtlinien eingeführt, um die Entwicklung und Genehmigung von Generika zu fördern, und erkennen deren Rolle bei der Verbesserung des Zugangs der Patienten zu wichtigen Medikamenten an. Diese Initiativen umfassen oft vereinfachte regulatorische Prozesse und finanzielle Anreize für Hersteller.
 
Infolgedessen wird der Markt voraussichtlich ein beschleunigtes Wachstum erfahren, da mehr generische Onkologika genehmigt werden und in den Markt eintreten. Dieses unterstützende regulatorische Umfeld fördert den Wettbewerb und senkt die Preise, was letztendlich den Patienten zugutekommt, die eine Krebsbehandlung benötigen.
  • Bewertungen der Gesundheitsrichtlinien der Weltbank zeigen eine wachsende Unterstützung der Regierungen für generische Medikamente durch Erstattungsreformen und regulatorische Anreize, die eine breitere Akzeptanz von generischen Onkologika fördern.

Wachsende Awareness und Akzeptanz von Generika

Es gibt einen bemerkenswerten Anstieg des Bewusstseins und der Akzeptanz von Generika unter Patienten und Gesundheitsdienstleistern, was sich positiv auf den Markt für generische Onkologika auswirkt. Da sich das Wissen über die Wirksamkeit und Sicherheit von Generika verbreitet, sind immer mehr Patienten bereit, diese Alternativen zu markenrechtlich geschützten Medikamenten in Betracht zu ziehen.
 
Dieser Wandel in der Wahrnehmung ist entscheidend, insbesondere in der Onkologie, wo die Behandlungskosten prohibitv hoch sein können. Der Markt wird von diesem Trend profitieren, da eine erhöhte Akzeptanz zu höheren Nutzungsraten von generischen Onkologika führt. Folglich könnte dieses wachsende Bewusstsein zu einem nachhaltigeren und gerechteren Gesundheitssystem für die Krebsbehandlung beitragen.
  • Forschungen von PubMed zeigen ein zunehmendes Vertrauen von Ärzten und Patienten in generische Medikamente, wobei mehrere Studien die äquivalente klinische Wirksamkeit und Sicherheit im Vergleich zu markenrechtlich geschützten Onkologika bestätigen.
Einblicke in Marktsegmente

Nach Zielindikation: Brustkrebs (Größter) vs. Lungenkrebs (Schnellstwachsende)

Der Brustkrebs bleibt das größte Segment im Markt für generische Onkologie-Arzneimittel mit einem Anteil von 34 %, was einen signifikanten Anteil im Vergleich zu anderen wie Lungenkrebs, kolorektalem Krebs, Prostatakrebs und Lymphomen darstellt. Lungenkrebs, obwohl er einen kleineren Anteil am Markt hat, hat in den letzten Jahren ein bemerkenswertes Wachstum gezeigt, was die steigenden Inzidenzen und den wachsenden Bedarf an effektiven Behandlungsoptionen widerspiegelt. Die verbleibenden Segmente, obwohl wichtig, zeigen einen kleineren Anteil an der Gesamtmarktverteilung und unterstreichen die Dominanz des Brustkrebses und das aufkommende Potenzial des Lungenkrebses. Die Wachstumstrends im Segment 'Zielindikation' werden von verschiedenen Faktoren angetrieben, einschließlich der steigenden Krebsinzidenzraten, erweiterten Forschungs- und Entwicklungsanstrengungen und verbesserten Arzneimittelgenehmigungsverfahren. Darüber hinaus trägt das gestiegene Bewusstsein für Krebsfrüherkennung und präventive Maßnahmen zur wachsenden Nachfrage nach generischen Onkologie-Arzneimitteln bei. Während sich die Behandlungsregime weiterentwickeln und mehr gezielte Therapien entwickelt werden, bleibt Brustkrebs ein Grundpfeiler der Marktaktivitäten, während Lungenkrebs voraussichtlich seinen Kurs als bedeutendes Wachstumsfeld in den kommenden Jahren fortsetzen wird.

Teva Pharmaceutical Industries erweitert weiterhin sein Onkologie-Portfolio durch laufende Innovationen und Kommerzialisierung von Generika. Brustkrebs machte 2024 etwa 34 % des Segments der Zielindikation aus, unterstützt durch hohe Krankheitsprävalenz, etablierte Behandlungsprotokolle und eine starke Nachfrage nach erschwinglichen langfristigen Onkologie-Therapien.

Nach Arzneimittelklasse: Alkylanzien (Größter) vs. Zielgerichtete Therapie (Schnellstwachsende)

Alkylanzien halten den größten Anteil am Markt für generische Onkologie-Arzneimittel mit 38 % unter den verschiedenen Arzneimittelklassen, was ihre etablierte Rolle in der Krebsbehandlung anzeigt. Dicht gefolgt sind Antimetaboliten, die ebenfalls eine bedeutende Rolle spielen, jedoch mit einem kleineren Anteil im Vergleich zu Alkylanzien. Antibiotika und Antikrebs-Hormone haben eine begrenztere Präsenz auf dem Markt, während die zielgerichtete Therapie an Bedeutung gewinnt und Aufmerksamkeit für ihren innovativen Ansatz zur Behandlung spezifischer Krebsarten auf sich zieht.

Sandoz International GmbH stärkt weiterhin sein Onkologie-Portfolio durch strategische Expansionsinitiativen und regulatorische Erfolge. Alkylanzien machten 2024 etwa 38 % des Segments der Arzneimittelklasse aus, was ihre langjährige Rolle bei der Behandlung mehrerer Krebsindikationen und die weit verbreitete Vertrautheit der Ärzte widerspiegelt.

Nach Verabreichungsweg: Oral (Größter) vs. Injektionslösung (Schnellstwachsende)

Die Verteilung des Marktanteils unter den Verabreichungswegen ist bemerkenswert vielfältig. Die orale Verabreichung tritt als das größte Segment im Markt für generische Onkologie-Arzneimittel mit 56 % auf und bietet den Patienten eine bequeme und nicht-invasive Option zur Krebsbehandlung. Injektionsarzneimittel haben, obwohl sie immer noch bedeutend sind, an Bedeutung gewonnen, da sie effektiv Behandlungen direkt in den Blutkreislauf liefern, was zu verbesserten Patientenergebnissen und -adhärenz führen kann. Die Wachstumstrends in diesem Segment heben eine steigende Präferenz für Injektionsarzneimittel hervor, die durch Fortschritte in der Formulierung und den Liefertechnologien angetrieben werden. Darüber hinaus erfordert die steigende Nachfrage nach zielgerichteten Therapien oft die Verwendung von Injektionslösungen oder spezialisierten Formulierungen. Dieser Trend wird durch laufende Forschungs- und Entwicklungsanstrengungen vorangetrieben, die darauf abzielen, die Wirksamkeit und Sicherheitsprofile von Onkologie-Arzneimitteln zu verbessern, was zum Gedeihen dieses Segments im Gesamtmarkt beiträgt.

Oral (Dominant) vs. Injektionslösung (Aufkommend)

Der orale Verabreichungsweg hat eine dominante Position im Markt, hauptsächlich aufgrund seiner Bequemlichkeit und Benutzerfreundlichkeit für die Patienten. Orale Formulierungen führen oft zu höheren Compliance-Raten, da Patienten nicht-invasive Optionen bevorzugen, die zu Hause eingenommen werden können. Im Gegensatz dazu wird der Injektionsweg als aufkommender Akteur in diesem Marktsegment angesehen, der aufgrund von Innovationen in der Arzneimittelabgabe-Technologie an Popularität gewinnt. Injektions-Onkologie-Arzneimittel sind ideal für bestimmte Therapien, die sofortige Wirksamkeit erfordern oder nicht effektiv über den Magen-Darm-Trakt aufgenommen werden können. Während Injektionsformulierungen aufgrund der Notwendigkeit, von Gesundheitsfachkräften verabreicht zu werden, Herausforderungen gegenüberstehen können, macht ihre zunehmende Wirksamkeit in bestimmten Behandlungsbereichen sie zu einem wichtigen Fokus für zukünftiges Wachstum.

Erhalten Sie detailliertere Einblicke zu Generischer Onkologie-Arzneimittelmarkt

Regionale Einblicke

Nordamerika: Marktführer bei Onkologie-Arzneimitteln

Nordamerika führt in der Marktgröße für generische Onkologie-Arzneimittel und macht 2024 über 45 % des globalen Umsatzes aus. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, einer hohen Nachfrage nach erschwinglichen Krebstherapien und unterstützenden regulatorischen Rahmenbedingungen. Die optimierten Genehmigungsprozesse der FDA für Generika katalysieren das Marktwachstum weiter und machen sie zu einem Zentrum für pharmazeutische Innovation und Wettbewerb.

  • Laut CDC-Statistiken verzeichnet die Vereinigten Staaten jährlich etwa 1,7 Millionen neue Krebsfälle, was die starke Nachfrage nach zugänglichen und erschwinglichen Onkologie-Therapien, einschließlich generischer Krebsmedikamente, verstärkt.

Die Vereinigten Staaten sind der Haupttreiber dieses Marktes, mit erheblichen Beiträgen aus Kanada. Hauptakteure wie Teva Pharmaceutical Industries und Mylan dominieren die Landschaft und nutzen ihre umfangreichen Vertriebsnetze und F&E-Kapazitäten. Das Wettbewerbsumfeld ist durch einen Fokus auf Biosimilars und einen wachsenden Schwerpunkt auf den Zugang der Patienten zu erschwinglichen Medikamenten gekennzeichnet, was ein nachhaltiges Wachstum im Sektor sichert.

  • GE HealthCare investiert jährlich etwa 1 Milliarde USD in Forschung und Entwicklung, um Innovationen in der Onkologie, diagnostische Fortschritte und verbesserte Behandlungsinfrastrukturen in Nordamerika zu unterstützen.

Europa: Schw emerging Market mit Wachstumspotenzial

Die Marktgröße für generische Onkologie-Arzneimittel in Europa wurde 2024 mit 17,64 Milliarden USD bewertet, was sie zum zweitgrößten regionalen Markt mit einem Anteil von 30 % macht. Die Region verzeichnet einen Anstieg der Nachfrage aufgrund der zunehmenden Krebsprävalenz und eines Vorstoßes für kostengünstige Behandlungsoptionen. Regulierungsbehörden wie die Europäische Arzneimittel-Agentur (EMA) fördern aktiv die Verwendung von Generika, was voraussichtlich das Marktwachstum weiter antreiben wird.

  • Die EMA hat zahlreiche Biosimilars und generische Arzneimittel in ganz Europa genehmigt und bewertet, was den Zugang der Patienten zu erschwinglichen Therapien erweitert. Der Wettbewerb durch Biosimilars hat seit 2006 in ganz Europa Gesundheitskosten von über 50 Milliarden EUR eingespart und die breitere Akzeptanz kostengünstiger Onkologie-Behandlungen unterstützt.

Führende Länder in dieser Region sind Deutschland, Frankreich und das Vereinigte Königreich, wo etablierte Gesundheitssysteme die Einführung generischer Arzneimittel unterstützen. Hauptakteure wie Sandoz und Fresenius Kabi erweitern ihre Portfolios, um eine breitere Palette von Onkologie-Produkten einzuschließen. Das Wettbewerbsumfeld ist durch Kooperationen und Partnerschaften gekennzeichnet, die darauf abzielen, die Marktpräsenz zu verbessern und die Patientenergebnisse zu optimieren, wodurch Europa zu einem wichtigen Akteur auf dem Markt wird.

Asien-Pazifik: Schnelles Wachstum im Onkologie-Markt

Asien-Pazifik entwickelt sich zu einem bedeutenden Akteur im Markt für generische Onkologie-Arzneimittel und hält etwa 20 % des globalen Marktanteils. Das Wachstum der Region wird durch steigende Krebsinzidenzen, zunehmende Gesundheitsausgaben und ein wachsendes Bewusstsein für generische Medikamente angeheizt. Länder wie Indien und China stehen an der Spitze, unterstützt durch günstige staatliche Politiken und Initiativen zur Verbesserung des Zugangs zu erschwinglichen Krebstherapien.

Indien, mit seinen robusten pharmazeutischen Produktionskapazitäten, beherbergt Hauptakteure wie Sun Pharmaceutical und Cipla, die ihre Onkologie-Portfolios erweitern. Das Wettbewerbsumfeld ist durch eine Mischung aus lokalen und internationalen Unternehmen gekennzeichnet, die versuchen, Marktanteile zu gewinnen. Das Potenzial der Region wird durch Kooperationen im Bereich Forschung und Entwicklung weiter erhöht, um eine stetige Versorgung mit innovativen generischen Onkologie-Arzneimitteln sicherzustellen.

Mittlerer Osten und Afrika: Unerschlossenes Potenzial bei Onkologie-Arzneimitteln

Die Region Mittlerer Osten und Afrika stellt einen aufstrebenden Markt für generische Onkologie-Arzneimittel dar und hält etwa 5 % des globalen Marktanteils. Das Wachstum wird durch steigende Krebsraten, eine wachsende Mittelschicht und staatliche Initiativen zur Verbesserung des Zugangs zur Gesundheitsversorgung vorangetrieben. Der Markt bleibt jedoch im Vergleich zu anderen Regionen unterentwickelt, was sowohl Herausforderungen als auch Wachstumschancen bietet.

Länder wie Südafrika und die VAE führen die Einführung generischer Onkologie-Arzneimittel an, unterstützt von lokalen Herstellern und internationalen Partnerschaften. Das Wettbewerbsumfeld entwickelt sich weiter, mit einem Fokus auf die Erhöhung der Verfügbarkeit erschwinglicher Behandlungen. Hauptakteure erkunden Strategien für den Markteintritt, um dieses Potenzial zu nutzen, wodurch die Region zu einem Schwerpunkt für zukünftige Investitionen im Onkologie-Sektor wird.

Generischer Onkologie-Arzneimittelmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für generische Onkologie-Arzneimittel ist derzeit durch ein dynamisches Wettbewerbsumfeld gekennzeichnet, das durch die steigende Nachfrage nach erschwinglichen Krebstherapien und den Ablauf von Patenten für mehrere wichtige Onkologie-Arzneimittel angetrieben wird. Hauptakteure wie Teva Pharmaceutical Industries Ltd (IL), Sandoz International GmbH (AT) und Mylan N.V. (US) sind strategisch positioniert, um ihre umfangreichen Portfolios und Fertigungskapazitäten zu nutzen. Teva (IL) konzentriert sich auf die Erweiterung seines Biosimilars-Segments, während Sandoz (AT) sein Engagement für Nachhaltigkeit und digitale Transformation betont.

Mylan (US) verfolgt aktiv Partnerschaften, um sein Produktangebot zu erweitern, was zusammen ein Wettbewerbsumfeld schafft, das zunehmend auf Innovation und operative Effizienz fokussiert ist. Wichtige Geschäftstaktiken im Markt für generische Onkologie-Arzneimittel umfassen die Lokalisierung der Herstellung zur Kostensenkung und die Optimierung von Lieferketten. Der Markt erscheint moderat fragmentiert, mit mehreren Akteuren, die um Marktanteile konkurrieren. Dennoch deutet der kollektive Einfluss von Hauptakteuren wie Fresenius Kabi AG (DE) und Sun Pharmaceutical Industries Ltd (IN) auf einen Trend zur Konsolidierung hin, da Unternehmen versuchen, ihre Wettbewerbsposition durch strategische Kooperationen und Fusionen zu verbessern.

Im August 2025 gab Fresenius Kabi AG (DE) die Übernahme einer spezialisierten Onkologie-Fertigungseinrichtung in Europa bekannt, die voraussichtlich die Produktionskapazitäten für generische Onkologie-Arzneimittel stärken wird. Dieser strategische Schritt verbessert nicht nur die operative Effizienz von Fresenius Kabi (DE), sondern positioniert das Unternehmen auch, um der wachsenden Nachfrage nach erschwinglichen Krebstherapien auf dem europäischen Markt gerecht zu werden. Die Übernahme spiegelt einen breiteren Trend wider, bei dem Unternehmen in Fertigungskapazitäten investieren, um die Zuverlässigkeit der Lieferkette sicherzustellen.

Im September 2025 brachte Sun Pharmaceutical Industries Ltd (IN) eine neue generische Version eines weit verbreiteten Onkologie-Arzneimittels auf den Markt, die voraussichtlich die Behandlungskosten für Patienten erheblich senken wird. Diese Einführung unterstreicht das Engagement von Sun Pharma (IN), sein Onkologie-Portfolio zu erweitern und das Problem der Erschwinglichkeit in der Krebsversorgung anzugehen. Die Einführung dieses generischen Arzneimittels wird voraussichtlich den Marktanteil von Sun Pharma (IN) erhöhen und seine Position als Marktführer im Onkologie-Segment stärken.

Im Oktober 2025 ging Mylan N.V. (US) eine strategische Partnerschaft mit einem Biotechnologieunternehmen ein, um ein neuartiges Biosimilar für eine führende Onkologie-Behandlung gemeinsam zu entwickeln. Diese Zusammenarbeit ist ein Indikator für Mylans (US) Strategie, sein Produktangebot zu diversifizieren und den wachsenden Biosimilars-Markt zu erschließen. Die Partnerschaft verbessert nicht nur die Innovationsfähigkeiten von Mylan (US), sondern spiegelt auch einen Wandel hin zu kollaborativen Ansätzen in der Arzneimittelentwicklung wider, die in der Branche zunehmend verbreitet werden könnten.

Ab Oktober 2025 verzeichnet der Markt für generische Onkologie-Arzneimittel Trends wie Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz in die Arzneimittelentwicklungsprozesse. Strategische Allianzen zwischen Hauptakteuren prägen das Wettbewerbsumfeld, fördern Innovationen und verbessern die operativen Effizienzen. In Zukunft wird die wettbewerbliche Differenzierung in diesem Markt voraussichtlich von traditioneller preisbasierter Konkurrenz zu einem Fokus auf technologische Fortschritte, Zuverlässigkeit der Lieferkette und innovative Produktangebote übergehen, während Unternehmen versuchen, den komplexen Bedürfnissen von Patienten und Gesundheitsdienstleistern gerecht zu werden.

Zu den wichtigsten Unternehmen im Generischer Onkologie-Arzneimittelmarkt-Markt gehören

Recent Industry Developments

Wichtige Faktoren, die dieses Wachstum antreiben, sind die zunehmende Prävalenz von Krebs, die steigende Nachfrage nach erschwinglichen Krebstherapien und der Ablauf von Patenten für markenrechtlich geschützte Onkologie-Arzneimittel. Zu den aktuellen Nachrichtenentwicklungen auf dem Markt gehören die Einführung neuer generischer Onkologie-Arzneimittel durch führende Pharmaunternehmen, wie Tevas generische Version von Avastin und Mylans generische Version von Keytruda.

Diese Einführungen werden voraussichtlich den Wettbewerb auf dem Markt weiter intensivieren und die Preise senken. Darüber hinaus wird erwartet, dass die zunehmende Akzeptanz von Biosimilars und der wachsende Fokus auf wertbasierte Gesundheitsversorgung zum Wachstum des Marktes für generische Onkologie-Arzneimittel in den kommenden Jahren beitragen.

Zukunftsaussichten

Generischer Onkologie-Arzneimittelmarkt Zukunftsaussichten

Die Größe des Marktes für generische Onkologika wird bis 2035 voraussichtlich 112,94 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate von 6,11%, angetrieben durch die zunehmende Krebsprävalenz, Patentabläufe und kostengünstige Behandlungsoptionen.

Neue Möglichkeiten liegen in:

  • Expansion in aufstrebende Märkte mit maßgeschneiderten Onkologie-Lösungen.
  • Entwicklung von Kombinationstherapien unter Nutzung von Generika.
  • Investitionen in digitale Gesundheitsplattformen zur Patientenbindung und -adhärenz.

Bis 2035 wird erwartet, dass der Markt seine Position als wichtiger Akteur in der Onkologiebehandlung festigt.

Marktsegmentierung

Markt für generische Onkologie-Medikamente Ausblick nach Arzneimittelklasse

  • Alkylierende Mittel
  • Antimetaboliten
  • Antibiotika
  • Anti-Krebs-Hormone
  • Gezielte Therapie

Markt für generische Onkologie-Medikamente Ausblick nach Zielindikation

  • Brustkrebs
  • Lungenkrebs
  • Kolorektalkrebs
  • Prostatakrebs
  • Lymphom

Markt für generische Onkologie-Medikamente Ausblick nach Verabreichungsweg

  • Oral
  • Injektionsfähig
  • Topisch
  • Transdermal

Berichtsumfang

MARKTGRÖSSE 2024 58,81 (USD Milliarden)
MARKTGRÖSSE 2025 62,4 (USD Milliarden)
MARKTGRÖSSE 2035 112,94 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 6,11 % (2025 - 2035)
BERICHTSDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Teva Pharmaceutical Industries Ltd (IL), Sandoz International GmbH (AT), Mylan N.V. (US), Fresenius Kabi AG (DE), Amgen Inc (US), Sun Pharmaceutical Industries Ltd (IN), Cipla Ltd (IN), Dr. Reddy's Laboratories Ltd (IN), Aurobindo Pharma Ltd (IN)
Abgedeckte Segmente Zielindikation, Arzneimittelklasse, Verabreichungsweg, regional
Wichtige Marktchancen Aufkommende Biosimilars und regulatorische Reformen verbessern den Zugang zum Markt.
Wichtige Marktdynamiken Steigender Wettbewerb unter Herstellern treibt Innovation und Preisstrategien im Markt voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die aktuelle Bewertung des Marktes für generische Onkologie-Medikamente?

Die Marktbewertung erreichte 58,81 Milliarden USD im Jahr 2024.

Wie groß wird die prognostizierte Marktgröße für den Markt für generische Onkologie-Medikamente bis 2035 sein?

Der Markt wird voraussichtlich bis 2035 auf 112,94 Milliarden USD wachsen.

Wie hoch wird die erwartete CAGR für den Markt im Prognosezeitraum 2025 - 2035 sein?
Der Markt wird voraussichtlich eine CAGR von 6,11% von 2025 bis 2035 erleben.
Welche Medikamentenklasse wird voraussichtlich den höchsten Marktwert im Markt für generische Onkologie-Medikamente haben?

Die gezielte Therapie wird voraussichtlich einen Marktwert von 34,94 Milliarden USD erreichen.

Wie sind die Marktwerte für verschiedene Krebsarten im Markt?
Lymphom führt mit 34,94 Milliarden USD, gefolgt von Lungenkrebs mit 25,0 Milliarden USD.
Welche Unternehmen sind die Hauptakteure im Markt für generische Onkologie-Medikamente?

Zu den Hauptakteuren gehören Teva Pharmaceutical Industries Ltd, Sandoz International GmbH und Mylan N.V.

Wie hoch ist der Marktwert für die orale Verabreichung von Onkologie-Medikamenten?

Der Marktwert für die orale Verabreichung wird voraussichtlich zwischen 20,0 und 40,0 Milliarden USD liegen.

Wie vergleicht sich der Marktwert für injizierbare Onkologie-Medikamente mit anderen Verabreichungswegen?

Injizierbare Onkologie-Medikamente werden voraussichtlich einen Marktwert von 25,0 bis 50,0 Milliarden USD haben, was auf eine starke Nachfrage hinweist.

Wie hoch ist die Marktwertspanne für Medikamente gegen kolorektalen Krebs im Markt für generische Onkologie-Medikamente?

Der Marktwert für Medikamente gegen kolorektalen Krebs wird voraussichtlich zwischen 8,0 und 15,0 Milliarden USD liegen.

Welche Bedeutung hat das Wachstum des Marktes von 2024 bis 2035?
Das Wachstum des Marktes von 58,81 Milliarden USD im Jahr 2024 auf 112,94 Milliarden USD bis 2035 deutet auf eine robuste Expansion in der Onkologie-Behandlung hin.
Autor
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.