Gasturbinenmarkt Marktzusammenfassung
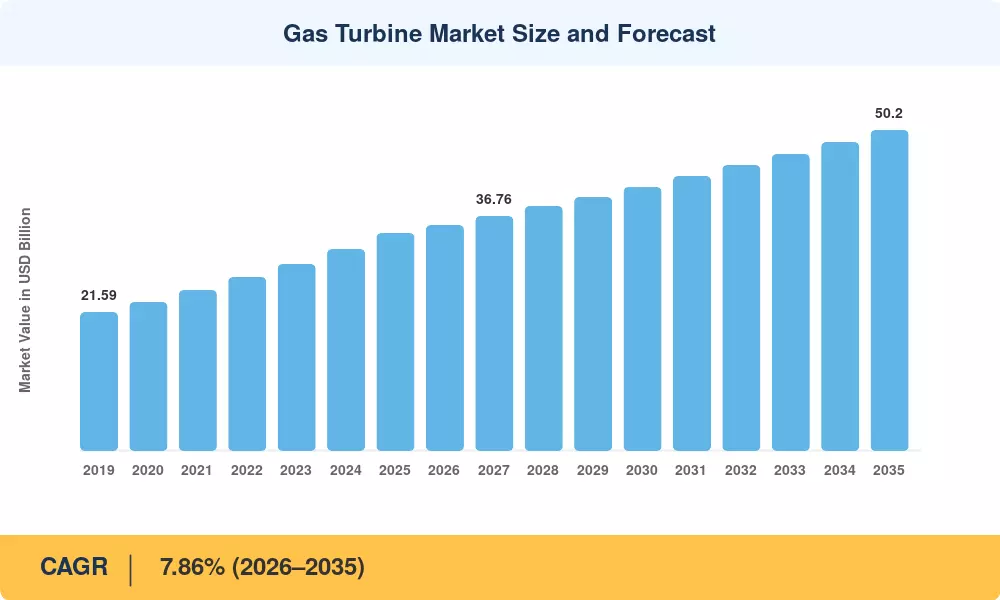
Der globale Gas-Turbinen-Markt wurde im Jahr 2025 auf 34,010 Milliarden USD geschätzt und wird voraussichtlich bis 2026 auf etwa 35,897 Milliarden USD anwachsen, mit einem Wachstum auf 50,200 Milliarden USD bis 2035, was einer jährlichen Wachstumsrate von 3,80 % im Prognosezeitraum 2026–2035 entspricht. Das Wachstum ist grundlegend durch die steigende Nachfrage nach zuverlässigen und effizienten Stromerzeugung-Lösungen in sowohl industrialisierten als auch aufstrebenden Volkswirtschaften verankert. Die wachsende globale Stromnachfrage – angetrieben durch Urbanisierung, die Verbreitung von Rechenzentren und die Elektrifizierung des Verkehrs – verstärkt weiterhin die zentrale Rolle von Gasturbinen in der Grundlast- und Spitzenlaststrominfrastruktur. Gleichzeitig hat der zunehmende Fokus auf sauberere Energiequellen den Austausch von kohlebetriebenen Anlagen durch erdgasbefeuerte GuD-Anlagen beschleunigt, die ungefähr die Hälfte der Kohlenstoffintensität pro erzeugter Stromeinheit aufweisen. Siemens Energy’s Investition von 1 Milliarde USD, die im November 2025 angekündigt wurde, um die Herstellung von Gasturbinen und Netzgeräten in den Vereinigten Staaten auszubauen, unterstreicht das Ausmaß des Kapitals, das in den Sektor fließt [1].
Mit einer Bewertung von 24,596.05 Millionen USD im Jahr 2025, die die installierte Basis großer Versorgungsanlagen weltweit widerspiegelt, führt die Kategorie der Schwerlastturbinen den Markt sowohl in Bezug auf Produkt als auch Technologie an. Aufgrund ihrer schnellen Anlaufzeit, ihrer geringen Größe und ihrer Eignung für dezentrale Erzeugung und LNG-Anwendungen ist jedoch das aeroderivative Segment – bewertet mit 7,263.08 Millionen USD im Jahr 2025 – der Turbinentyp mit der schnellsten Wachstumsrate, mit einer CAGR von 5,24 %. Mit einer CAGR von 3,87 % macht die GuD-Technologie 24,798.00 Millionen USD des Marktes im Jahr 2025 aus und zeigt den strukturellen Wandel der Branche hin zu effizienteren Anlagendesigns. Die Flexibilität der Brennstoffe der nächsten Generation wird zu einem wettbewerbsfähigen Unterscheidungsmerkmal, wie bedeutende Entwicklungen wie das Memorandum of Understanding von Mitsubishi Heavy Industries im Juni 2024 mit der Electricity Generating Authority of Thailand zur Erprobung von 20 % Wasserstoff-Ko-Feuerung in großen Gasturbinen und Baker Hughes’ Vertrag zur Lieferung von wasserstofffähigen NovaLT12-Turbokompressoren an Italiens Snam belegen [2][3].
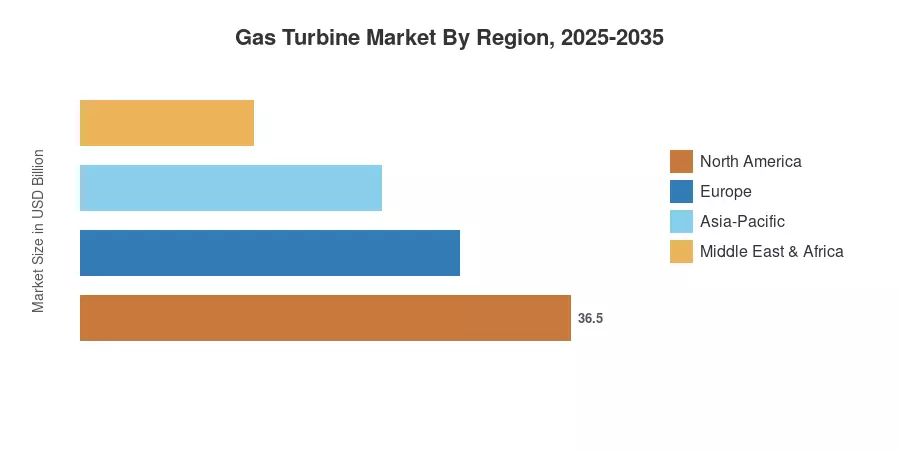
Mit einem Marktwert von 11,155.18 Millionen USD im Jahr 2025 führt der asiatisch-pazifische Raum die Welt in der Nachfrage an, bedingt durch umfangreiche Kapazitätserweiterungen in China, Indien und Südostasien. Nordamerika belegt mit 9,747.18 Millionen USD den zweiten Platz, unterstützt durch robuste gesetzliche Rahmenbedingungen für den Übergang von Gas zu Strom und einen etablierten Austausch- und Aufrüstungszyklus. Mit einer prognostizierten CAGR von 7,86 % wird erwartet, dass der Bereich Naher Osten und Afrika am schnellsten wächst, bedingt durch Elektrifizierungsinitiativen in Subsahara-Afrika und Infrastrukturinvestitionen in den Ländern des Golf-Kooperationsrates. Gasturbinen fungieren als Brückentechnologie innerhalb des taxonomischen Rahmens der EU, während Europa, die drittgrößte Region mit einem BIP von 7,237.27 Millionen USD, einen herausfordernden Energiewandel navigiert. Bis 2035 werden die regionalen Wettbewerbsdynamiken zunehmend durch die Konvergenz von Netzbalancierungsanforderungen, Digitalisierung und Wasserstoffbereitschaft definiert [4].
Wichtige Erkenntnisse aus dem Bericht
| Segmentdimension | Wichtige Kennzahl | Hinweise |
|---|---|---|
| Nach Typ – Dominant | Schwerlast: 24,596.05 Millionen USD (2025) | Repräsentiert ~72 % des globalen Marktes; angetrieben durch die Grundlastnachfrage im Versorgungsbereich |
| Nach Typ – Am schnellsten wachsend | Aeroderivativ: CAGR 5.24% | Kompakte, schnelle Anlaufkapazität eignet sich für dezentrale Erzeugung und LNG-Anwendungen |
| Nach Nennleistung – Dominant | Über 300 MW: 12,486.46 Millionen USD (2025) | Große GuD-Installationen im asiatisch-pazifischen Raum und Nordamerika |
| Nach Nennleistung – Am schnellsten wachsend | Weniger als 40 MW: CAGR 4.85% | Wachstum in der industriellen Kraft-Wärme-Kopplung und bei Stromversorgung für abgelegene/Inseln |
| Nach Endverbraucher – Dominant | Stromerzeugung: 23,151.66 Millionen USD (2025) | ~68 % Marktanteil; zentraler Nachfragefaktor in allen Regionen |
| Nach Endverbraucher – Am schnellsten wachsend | Marine: CAGR 5.01% | LNG-betriebene Marineantriebe und Offshore FPSO-Nachfrage |
| Nach Technologie – Dominant | GuD: 24,798.00 Millionen USD (2025) | Höhere Effizienz (>60 % HHV) wird in neu gebauten Kraftwerken bevorzugt |
| Nach Technologie – Am schnellsten wachsend | GuD: CAGR 3.87% | Regulatorischer Druck für Brennstoffeffizienz gegenüber offenen Zyklus-Konfigurationen |
| Nach Region – Dominant | Asien-Pazifik: 11,155.18 Millionen USD (2025) | Kapazitätserweiterungen in China, Indien und Südostasien |
| Nach Region – Am schnellsten wachsend | Naher Osten & Afrika: CAGR 7.86% | GCC-Diversifizierung, Elektrifizierungsprogramme in Subsahara-Afrika |
Marktgröße und Prognose (2019–2035)
Market Research Future verwendet eine rigorose Bottom-up- und Top-down-Methodik, die die Umsatzdaten der Angebotsseite aus den finanziellen Offenlegungen von OEMs, Auftragsankündigungen und Handelsdatenbanken mit Indikatoren der Nachfrageseite trianguliert, einschließlich der Inbetriebnahmepläne von Kraftwerken, staatlicher Investitionspläne im Energiesektor Investitionsausgaben und Beschaffungs-Pipelines von Versorgungsunternehmen. Der historische Zeitraum (2019–2024) wird mit öffentlichen Finanzberichten und Berichten von Branchenverbänden validiert, während der Prognosezeitraum (2026–2035) Regressionsanalysen, Experteninterviews und Szenariomodellierungen einbezieht, um die Marktverläufe unter unterschiedlichen makroökonomischen und politischen Bedingungen zu projizieren.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


