Syndrom des trockenen Auges Markt (2026 - 2035)

Marktforschungsbericht zum Syndrom des trockenen Auges nach Produkttyp (künstliche Tränen, entzündungshemmende Medikamente, Punktionspfropfen, chirurgische Geräte), nach Ursache des Syndroms des trockenen Auges (Alterung, durch Medikamente verursacht, Umweltfaktoren, Erkrankungen), nach Vertriebskanal (Online-Apotheke, Einzelhandelsapotheke, Krankenhausapotheke, Spezialkliniken), nach Endbenutzern (Krankenhäuser, Augenkliniken, häusliche Pflege) und nach Regionen (Nordamerika, Europa, Südamerika, Asien). Pazifik, Naher Osten und Afrika) – Branchenprognose bis 2035.
ID: MRFR/Pharma/4139-HCR 90 Pages Vikita Thakur, Rahul Gotadki Last Updated: September 10, 2026
Dry Eye Syndrome Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.25%
2025 Market SizeUSD 6.80 Billion
2035 Market SizeUSD 10.30 Billion
Key Players
AbbVie Inc.
Novartis AG
Bausch + Lomb
Johnson & Johnson Vision
Santen Pharmaceutical
Sun Pharmaceutical Industries
Opportunities
  • Sustained-Release Drug Delivery Platforms
  • AI-Powered Diagnostic and Monitoring Tools
  • Emerging-Market Expansion Through Tiered Pricing

Dry Eye Syndrome Market Summary

Der Markt für das Trockene-Augen-Syndrom wurde im Jahr 2025 auf 6,80 Milliarden USD geschätzt und soll im Jahr 2026 7,09 Milliarden USD erreichen, bevor er bis 2035 auf 10,30 Milliarden USD ansteigt, mit einer CAGR von 4,25 % im Prognosezeitraum 2026–2035. Diese Entwicklung wird durch zwei strukturelle Rückenwinde gestützt: die Anerkennung des trockenen Auges durch die WHO als chronische Erkrankung, die eine langfristige Behandlung erfordert, und erweiterte Versicherungspflichten in den USA und der EU, die Patienten von sporadischen OTC-Käufen in eine nachhaltige Verschreibungstherapie ziehen. Die globale Prävalenzrate übersteigt mittlerweile 300 Millionen diagnostizierte Personen, und nationale Screening-Programme in Japan und Südkorea treiben diese Zahl jedes Jahr weiter nach oben [1].

In Bezug auf die Behandlung erlebt der Markt für das Trockene-Augen-Syndrom einen signifikanten Wandel von Schmiermitteln, die Symptome verbergen, hin zu Medikamenten, die den Zustand verändern. Die Fast-Track-Zulassungen der FDA für zwei Wirkstoffe zur Modulation des Tränenfilms mit verlängerter Freisetzung im Jahr 2024 zeigen die regulatorische Bereitschaft, Genehmigungen zu beschleunigen, während neuartige Sekretagoga, TRPM8-Agonisten und RASP-Inhibitoren in die späten Entwicklungsphasen übergehen [2]. Seit 2022 haben Geräte-Medikament-Kombinationsplattformen, die konservierungsmittelfreie Biologika mit thermischer Pulsation kombinieren, insgesamt 1,4 Milliarden USD an Risikokapitalfinanzierung angezogen und verändern die Art und Weise, wie medizinische Fachkräfte mit refraktären Situationen umgehen [3].

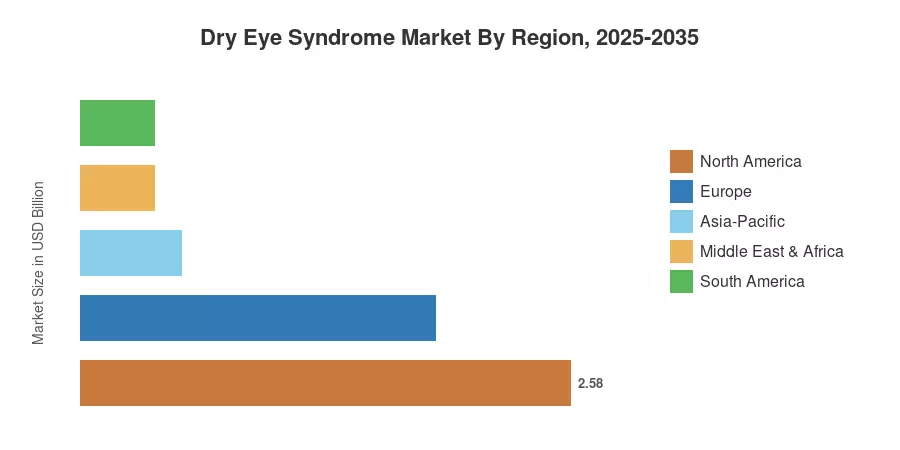
Aufgrund seiner starken Zahlungsinfrastruktur und hohen Diagnoseraten machte Nordamerika im Jahr 2025 etwa 38,0 % des Umsatzes im Markt für das Trockene-Augen-Syndrom aus. Bis 2035 wird für den asiatisch-pazifischen Raum die schnellste CAGR von 7,84 % prognostiziert, angetrieben durch die zunehmende Bildschirmzeit in China und Indien sowie die alternde Bevölkerung Japans. Mit Deutschland und Frankreich an der Spitze der Nutzung von verschreibungspflichtigen Formulierungen der nächsten Generation hatte Europa den zweitgrößten Anteil von etwa 27,5 %. In den nächsten zehn Jahren wird sich die adressierbare Patientengruppe erheblich erhöhen, da die Tele-Ophthalmologie diagnostische Lücken in unterversorgten Gebieten schließt.


Wichtige Erkenntnisse aus dem Bericht

• Nach Behandlungsmodalität

  • Verschreibungspflichtige Therapien machten im Jahr 2025 45,3 % des Marktes für das Trockene-Augen-Syndrom aus, was auf eine starke Akzeptanz von entzündungshemmenden und immunmodulatorischen Mitteln hinweist.
  • Die diagnostischen Tests werden voraussichtlich mit einer CAGR von 7,10 % bis 2035 wachsen, da Geräte zur Messung der Tränenosmolalität und Meibographie zu Standardwerkzeugen in der klinischen Praxis werden.

• Nach Krankheitsart

  • Evaporative Fälle von trockenem Auge machten 2025 56,1 % des Umsatzes aus und sind der weltweit dominante klinische Subtyp.
  • Wasserdefiziente Fälle werden voraussichtlich mit einer CAGR von 8,01 % bis 2035 wachsen, da die autoimmune Screening-Methoden die frühzeitige Erkennung verbessern.

• Nach Darreichungsform

  • Augentropfen machten im Jahr 2025 70,2 % der Marktgröße für das Trockene-Augen-Syndrom aus.
  • Salben und Gele wachsen mit einer CAGR von 8,60 % bis 2035, da konservierungsmittelfreie Formulierungen bei Klinikern bevorzugt werden.

• Nach Vertriebskanal

  • Krankenhausapotheken machten im Jahr 2025 65,9 % des Umsatzes im Markt für das Trockene-Augen-Syndrom aus.
  • Online-Apothekenkanäle werden voraussichtlich eine CAGR von 10,58 % bis 2035 verzeichnen, da sich direkte Abonnementmodelle für Patienten skalieren.

• Nach Region

  • Nordamerika machte im Jahr 2025 38,0 % des globalen Umsatzes aus, während der asiatisch-pazifische Raum die schnellste regionale CAGR von 7,84 % im Zeitraum 2026–2035 verzeichnen wird.


Marktgröße und Prognose (2021–2035)

Die Methodik zur Marktgrößenschätzung von Market Research Future kombiniert eine Top-Down-Umsatzanalyse aus geprüften pharmazeutischen Datenbanken mit einer Bottom-Up-Validierung durch die Verfolgung von Verschreibungsvolumen, Patientenprävalenzmodellen und Umfragen im Handelskanal in 42 Ländern. Historische Daten spiegeln tatsächliche Verkaufs- und Versandaufzeichnungen wider; Prognosewerte werden unter Verwendung eines gewichteten CAGR-Modells extrapoliert, das gegen den Fortschritt der klinischen Studienpipeline, die Zeitrahmen für regulatorische Genehmigungen und die Annahmekurven der Kostenträger kalibriert ist.
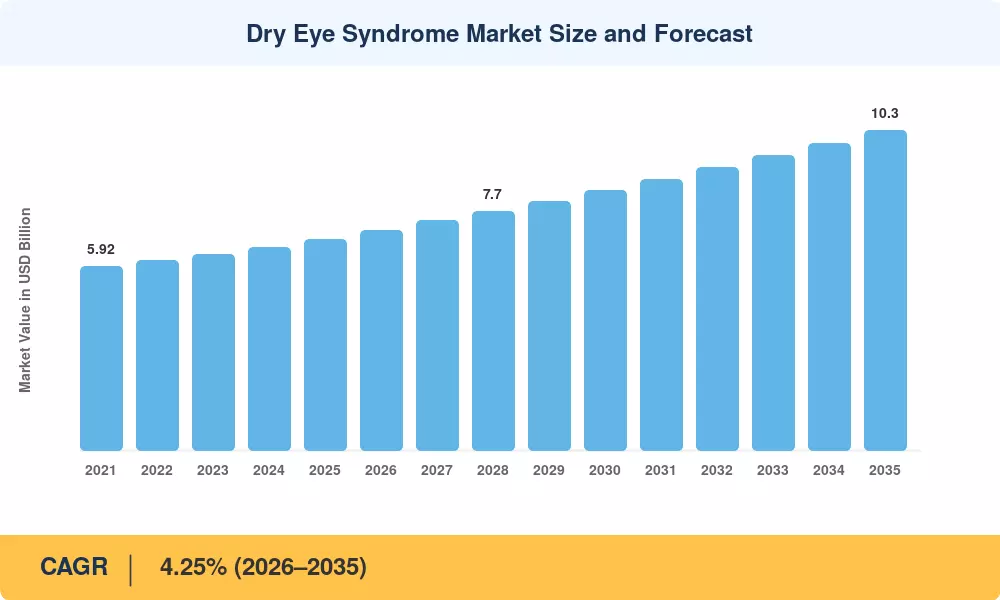
Marktgröße und Prognose für das Trockene-Augen-Syndrom
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Steigende globale Bildschirmexposition ~18% Global Kurzfristig (≤2 Jahre)
Alternde Bevölkerungsdemografie ~22% Nordamerika, Europa, Japan Langfristig (≥4 Jahre)
Genehmigungen für Pipeline-Anwendungen der nächsten Generation ~16% USA, EU Mittel- bis langfristig (2–4 Jahre)
Tele-Ophthalmologie und Fern-Diagnosen ~12% Asien-Pazifik, Südamerika Mittel- bis langfristig (2–4 Jahre)
Erweiterung der Versicherungsdeckung ~14% USA, China, Indien Mittel- bis langfristig (2–4 Jahre)
Nachfrage nach konservierungsmittelfreien Formulierungen ~10% Global Kurzfristig (≤2 Jahre)
Übernahme von Diagnosetechnologien am Point-of-Care ~8% Europa, Nordamerika Langfristig (≥4 Jahre)


Steigende Bildschirmexposition und digitale Augenbelastung

Die durchschnittliche tägliche Bildschirmzeit für erwerbstätige Erwachsene übersteigt jetzt 10,5 Stunden in den USA und 8,7 Stunden in der EU, laut der Umfrage der American Optometric Association von 2024. Diese anhaltende Naharbeitsexposition reduziert die Blinzelfrequenz um 40–60%, destabilisiert den Tränenfilm und erhöht die Prävalenz von symptomatischem trockenen Augen. Die Arbeitsgruppe zum Computer Vision Syndrom schätzt, dass digitale Augenbelastung 65% der Büroangestellten weltweit betrifft und einen massiven Zustrom von Patienten in die ophthalmologischen Versorgungswege schafft [8]. Von Arbeitgebern geförderte Programme zur Augen-Gesundheit, die jetzt in mehreren EU-Mitgliedstaaten gemäß aktualisierten VDU-Richtlinien vorgeschrieben sind, beschleunigen die Diagnosequoten und treiben die Umwandlung in Rezepte voran.

Alternde Bevölkerung und chronische Krankheitskomorbidität

Die UN prognostiziert, dass Personen im Alter von 65 Jahren und älter bis 2030 16% der Weltbevölkerung ausmachen werden, gegenüber 10% im Jahr 2022. Die Prävalenz von trockenen Augen steigt direkt mit dem Alter und betrifft etwa 30% der Erwachsenen über 50 und fast 50% der über 75-Jährigen [9]. Komorbiditäten wie Diabetes, rheumatoide Arthritis und Sjögren-Syndrom erhöhen das Risiko. Das nationale Gesundheitssystem Japans deckt bereits das Management von chronischen trockenen Augen als eigenständige Diagnose ab.

Neue therapeutische Pipeline und regulatorische Beschleunigung

Die FDA hat im Jahr 2024 zwei TRPM8-Agonisten-Kandidaten den Status einer beschleunigten Zulassung zuerkannt, und das adaptive Programm der EMA bewertet drei langzeitfreisetzende immunmodulatorische Mittel. Die kombinierte Phase-III-Teilnehmerzahl der 15 besten Pipeline-Kandidaten überstieg 2024 28.000 Patienten, was einen Anstieg von 35% gegenüber der Teilnehmerzahl von 2022 darstellt [2]. Diese Dynamik in der Pipeline erweitert die therapeutischen Wahlmöglichkeiten für Kliniker und verschiebt die Behandlungsparadigmen von reaktiver Schmierung hin zu proaktiver Krankheitsmodifikation.

Erweiterung der Tele-Ophthalmologie

Fernaugenpflegeplattformen verarbeiteten 2024 weltweit über 12 Millionen Konsultationen, was einem dreifachen Anstieg gegenüber 2021 entspricht. Indiens e-Sanjeevani-Programm und Chinas nationales Telemedizin-Framework haben Protokolle zur Screening von trockenen Augen integriert, die es ländlichen Patienten ermöglichen, Facharztüberweisungen zu erhalten, ohne in städtische Zentren reisen zu müssen [10]. Diese Infrastruktur-Erweiterung ist besonders wichtig für den Markt für trockene Augen in Regionen, in denen die Dichte von Augenärzten unter den von der WHO empfohlenen Schwellenwerten bleibt.


Analyse der Auswirkungen von Einschränkungen

Die Prozentsätze der Auswirkungen von Einschränkungen sind richtungsweisende Schätzungen, die einen negativen Einfluss auf das Wachstumspotenzial widerspiegeln. Sie werden nicht linear vom CAGR abgezogen; vielmehr stellen sie Reibungsfaktoren dar, die das Tempo der Akzeptanz und der Umsatzexpansion moderieren.

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Generische Erosion von Cyclosporin-Patenten ~–20% USA, Europa Kurzfristig (≤2 Jahre)
Erstattungsdefizite in Schwellenländern ~–18% Asien-Pazifik, Südamerika, MEA Langfristig (≥4 Jahre)
Patientenungehorsam bei chronischer Therapie ~–15% Global Langfristig (≥4 Jahre)
Begrenztes Krankheitsbewusstsein bei Hausärzten ~–12% Südamerika, MEA Mittel- bis langfristig (2–4 Jahre)
Regulatorische Fragmentierung über Märkte hinweg ~–10% Global Mittel- bis langfristig (2–4 Jahre)


Generische Erosion und Preisdruck

Das Auslaufen grundlegender Cyclosporin-Patente hat die Tür für mindestens 14 generische und biosimilar Anbieter allein auf dem US-Markt geöffnet, was die Preise für Markenprodukte seit 2022 um schätzungsweise 25–40% gedrückt hat [14]. Während dies den Patienten zugutekommt, erodiert es die Margen der Hersteller und verringert den Anreiz für inkrementelle Innovationen bei Formulierungen der ersten Generation. Der Markt für das Trockene-Augen-Syndrom steht vor einer Übergangsphase, in der etablierte Markenprodukte schneller Marktanteile verlieren, als neuartige Pipeline-Agenten die Umsatzlücke schließen können.

Erstattungsdefizite in Schwellenländern

Verschreibungspflichtige Therapien für trockene Augen bleiben in Indien, Brasilien und großen Teilen Südostasiens weitgehend Selbstzahlerausgaben, da nationale Formulare chronische trockene Augen noch nicht als erstattungsfähige Erkrankung klassifiziert haben. Die Weltbank schätzt, dass die Ausgaben für Augenheilkunde aus eigener Tasche in einkommensschwachen und mittleren Ländern mehr als 60% der Gesamtausgaben für Augenpflege übersteigen [15]. Bis die Infrastruktur der Kostenträger aufgeholt hat, wird die Akzeptanz von Premium-Rezeptprodukten in diesen Regionen eingeschränkt bleiben.

Patientenungehorsam und Abbruch

Klinische Studien zeigen, dass fast 40% der Patienten, denen eine Therapie für chronische trockene Augen verschrieben wurde, die Behandlung innerhalb der ersten sechs Monate abbrechen, wobei Unannehmlichkeiten, Kosten und wahrgenommene mangelnde Wirksamkeit angeführt werden [16]. Diese Compliance-Lücke begrenzt direkt den lebenslangen Umsatz pro Patient und kompliziert die Daten zu Ergebnissen in der realen Welt, die Hersteller für Verhandlungen mit Kostenträgern und die Aufnahme in Formulare benötigen.


Dry Eye Syndrome Market Opportunities

Plattformen für die kontrollierte Arzneimittelfreisetzung

Micro-Implantate und auf Nanotechnologie basierende Systeme zur kontrollierten Arzneimittelfreisetzung stehen bereit, die Therapietreue zu transformieren. Klinische Studien zu biologisch abbaubaren intrakanalikulären Einsätzen haben eine kontinuierliche Arzneimittelfreisetzung über 90 Tage mit einem einzigen Arztbesuch gezeigt, wodurch die tägliche Tropfenlast entfällt, die zu einer Abwanderung der Patienten führt. Die adressierbare Möglichkeit für Plattformen zur kontrollierten Freisetzung im Markt für das Syndrom des trockenen Auges wird bis 2035 auf 1,8 Milliarden USD geschätzt [19].

KI-gestützte Diagnose- und Überwachungstools

Maschinenlernalgorithmen, die auf Bildern des vorderen Augenabschnitts trainiert wurden, können jetzt die Schwere des trockenen Auges mit 92% Genauigkeit klassifizieren und erreichen damit die Leistung von Spezialisten [13]. Die Integration dieser Tools in die Primärversorgung und die Augenheilkunde wird die Diagnose in unterversorgten Bevölkerungsgruppen beschleunigen und die behandelte Patientenbasis erweitern. Unternehmen, die KI-Diagnoseplattformen als Software-als-Medizinprodukt anbieten, können ein schnell wachsendes Segment des Marktes für das Syndrom des trockenen Auges erobern.

Expansion in Schwellenmärkten durch gestaffelte Preisgestaltung

Hersteller, die gestaffelte Preisstrategien in Indien, Brasilien und ASEAN-Märkten verfolgen, können auf einen kombinierten Patientenpool von über 80 Millionen unterdiagnostizierten Personen zugreifen. Partnerschaften mit lokalen Vertriebsunternehmen und staatlichen Beschaffungsprogrammen bieten einen praktikablen Weg zur Skalierung, insbesondere da das Screening von Erkrankungen der Augenoberfläche in nationale Gesundheitsprogramme integriert wird [15].

Direktvertrieb an Verbraucher und Abonnementmodelle

Online-Apothekenkanäle, die mit 10,58% CAGR wachsen, stellen eine Plattform für abonnementbasierte Nachfüllprogramme dar, die die Therapietreue verbessern und gleichzeitig vorhersehbare wiederkehrende Einnahmen generieren. Frühe Akteure in diesem Bereich berichten von 30% höheren Bindungsraten im Vergleich zu traditionellen Einzelhandelskanälen, was eine datengestützte Rückkopplungsschleife für personalisierte Therapieempfehlungen schafft [20].

Kombinationstherapie und Hybridprodukte aus Geräten und Arzneimitteln

Thermopulsationsgeräte in Kombination mit entzündungshemmenden Biologika zeigen überlegene Ergebnisse bei refraktären Fällen, und der kombinierte Produktweg der FDA vereinfacht die Genehmigung. Die Marktchance für diese Hybride im Bereich des Syndroms des trockenen Auges ist erheblich, da sie Premiumpreise erzielen und gleichzeitig sowohl evaporative als auch wässrig-defiziente Subtypen ansprechen [3].


Dry Eye Syndrome Market Future Outlook

Präzisionsophthalmologie und biomarkerbasierte Therapie

Bis 2030 wird die Integration objektiver diagnostischer Marker das Management der Trockenen-Augen-Erkrankung (DED) von empirischem "Trial-and-Error"-Verschreiben zu einem ätiologiebasierten Modell der Präzisionsmedizin überführen. Die aktuellen diagnostischen Standards, verstärkt durch den Konsens der 2026 TFOS DEWS III, betonen die Verwendung standardisierter Screening-Tools wie das OSDI-6.


Plattformökonomie und abonnierte Ophthalmologie

Die Konvergenz von Online-Apotheken, tragbaren Tränenfilmmonitoren und KI-gesteuerten Nachfüllalgorithmen wird abonnierte therapeutische Plattformen schaffen. Diese Modelle sichern die Patientenadhärenz und generieren kontinuierliche reale Beweise, die Hersteller für regulatorische Einreichungen und Verhandlungen mit Kostenträgern nutzen können. Der Markt für das Trockene-Augen-Syndrom wird von wiederkehrenden Einnahmestrukturen profitieren, die saisonale Nachfrageschwankungen glätten.

Regenerative Medizin und biologische Therapien

Die regenerative Medizin hat sich als spezialisierte therapeutische Kategorie für Patienten mit schwerer oder refraktärer Erkrankung der Augenoberfläche etabliert, bei denen konventionelle Therapien keine ausreichende Linderung bieten konnten. Anstatt eine allgemeine Empfehlung für alle DED-Patienten auszusprechen, erkennt der Konsensrahmen der 2026 TFOS DEWS III regenerative Interventionen – wie autologes Serum, Amnionmembranen und aufkommende exosombasierte Therapien – als fortgeschrittene Optionen zur Wiederherstellung der Homöostase der Augenoberfläche an.

Diese Therapien funktionieren, indem sie biologische Komponenten wie Wachstumsfaktoren, Zytokine und extrazelluläre Matrixproteine nutzen, um die Gewebereparatur zu stimulieren, chronische Entzündungen zu reduzieren und die Regeneration der Tränen- und Meibomdrüsenfunktion zu unterstützen [1.4.1]. Während diese Modalitäten einen aufregenden Wandel hin zur Behandlung der Wurzelursache von Schäden an der Augenoberfläche darstellen, befinden sie sich noch in der Forschungs- und frühen klinischen Implementierungsphase [1.4.1]. Die zukünftige Expansion dieses Segments hängt davon ab, Herstellungs- und Lagerstandardisierungs-Hürden zu überwinden und robuste, großangelegte klinische Studiendaten zu etablieren, um diese Behandlungen von Nischeninterventionen in die breitere klinische Praxis zu überführen.


Nachhaltigkeit und Anforderungen an grüne Formulierungen

Die ab 2027 in Kraft tretenden EU-Vorschriften zur Nachhaltigkeit in der Pharmaindustrie werden von den Herstellern verlangen, Einweg-Plastikanwendungen zu eliminieren und recycelbare Verpackungen für ophthalmologische Produkte zu übernehmen. Der Übergang zu Mehrdosen-Systemen ohne Konservierungsstoffe unter Verwendung innovativer Ventiltechnologie erfüllt sowohl Umweltvorgaben als auch klinische Präferenzen und schafft einen doppelten Rückenwind für Unternehmen, die frühzeitig in die Infrastruktur für grüne Formulierungen investieren [24].


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 38,0% Anteil (2025) Übernahme der Rx-Pipeline, Erweiterung der Kostenträgerabdeckung
Europa 27,5% Anteil (2025) Vorgaben für konservierungsmittelfreie Produkte, alternde Demografie
Asien-Pazifik 7,84% CAGR (2026–2035) Tele-Ophthalmologie, Screening-Programme
Südamerika USD 0,39 Milliarden (2025) Integration der öffentlichen Gesundheit, Modernisierung der Verteilung
Mittlerer Osten & Afrika 5,7% Anteil (2025) Diagnostische Infrastruktur, Sensibilisierungskampagnen
Gesamt USD 6,80 Milliarden (2025)

Der Markt für das Syndrom des trockenen Auges zeigt eine klare geografische Hierarchie, die durch die Reife der Gesundheitsinfrastruktur, Diagnosequoten und Kostenträgerabdeckung geprägt ist. Nordamerika führt bei den Gesamteinnahmen, während Asien-Pazifik das stärkste Wachstumsmomentum aufweist, das durch demografische und digitale Gesundheitsimpulse angetrieben wird.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 78,4% des regionalen Anteils Größter Rx-Markt, Versicherungsmandate
Kanada 13,8% des regionalen Anteils Erweiterung des provinziellen Formulars
Mexiko 4,35% CAGR Wachsender Zugang der Mittelschicht zur ophthalmologischen Versorgung


Die USA bleiben der größte nationale Markt für das Syndrom des trockenen Auges, wobei Medicare Teil D chronische Therapien für trockene Augen unter seiner ophthalmologischen Leistungsgruppe abdeckt. Die Genehmigung von zwei neuartigen Wirkstoffen durch die FDA im Jahr 2024 und die aktualisierten Richtlinien zur Kennzeichnung ohne Konservierungsstoffe beschleunigen die Aufnahme in die Formulare bei kommerziellen Kostenträgern. Die pan-kanadische Pharma-Allianz Kanadas verhandelte 2024 niedrigere Preise für wichtige Markenmittel und erweiterte die provinziellen Abdeckungen [11].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 24,3% des regionalen Anteils Gesetzliche Krankenversicherung
Vereinigtes Königreich 18,7% des regionalen Anteils Reformen des NHS-Pfades für trockene Augen
Frankreich 17,2% des regionalen Anteils Dichte der ophthalmologischen Infrastruktur
Italien 5,12% CAGR Wachsende geriatrische Bevölkerung
Spanien 4,89% CAGR Wachsende Inanspruchnahme privater Versicherungen
Nordische Länder USD 0,18 Milliarden (2025) Integration der digitalen Gesundheit
Russland 3,95% CAGR Begrenzter, aber wachsender Zugang zu Spezialisten
Rest von Europa USD 0,22 Milliarden (2025) Variierte regulatorische Übernahme


Das gesetzliche Krankenversicherungssystem Deutschlands bietet umfassende Abdeckung für verschreibungspflichtige Mittel gegen trockene Augen und macht es zum größten Beitrag Europas zum Markt für das Syndrom des trockenen Auges. Der NHS des Vereinigten Königreichs veröffentlichte 2024 aktualisierte NICE-Richtlinien, die einen schrittweisen Behandlungsweg formalisierten und die Überweisungsraten von der Primärversorgung zur Ophthalmologie um schätzungsweise 22% erhöhten [21]. Frankreich und Italien profitieren von einer hohen Dichte an Augenärzten und einer etablierten Vertriebsinfrastruktur.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 32,6% des regionalen Anteils Urbanisierung, digitale Bildschirmexposition
Indien 8,94% CAGR Erweiterung der Telemedizin, steigendes Bewusstsein
Japan 26,1% des regionalen Anteils Alternde Bevölkerung, fortschrittliche Diagnostik
Südkorea 5,68% CAGR Hohe Bildschirmzeitkultur, K-Ophthalmologie-Innovation
ASEAN USD 0,11 Milliarden (2025) Erweiterung der Apothekennetzwerke
Rest von Asien-Pazifik 6,42% CAGR Investitionen der Regierung in die Gesundheit


Asien-Pazifik ist die am schnellsten wachsende Region im Markt für das Syndrom des trockenen Auges. Das nationale Versicherungssystem Japans klassifiziert trockene Augen als chronische Erkrankung, was die konsequente Therapietreue unterstützt. Chinas 14. Fünfjahresplan hat 2,3 Milliarden USD für ophthalmologische Infrastruktur bereitgestellt, und Indiens Ayushman Bharat-Plattform für digitale Gesundheit integriert das Screening auf trockene Augen in die Arbeitsabläufe der Primärversorgung [10].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 58,2% des regionalen Anteils Erweiterung der SUS-Abdeckung im Gesundheitswesen
Argentinien 4,52% CAGR Wachstum der privaten Apotheken
Rest von Südamerika USD 0,08 Milliarden (2025) Frühe Sensibilisierung


Das einheitliche Gesundheitssystem Brasiliens (SUS) begann 2024, ausgewählte Therapien für trockene Augen in seine Liste der essentiellen Medikamente aufzunehmen, eine politische Wende, die voraussichtlich die Verschreibungsvolumina in den nächsten fünf Jahren verdreifachen wird. Der private Apothekensektor Argentiniens erweitert den Zugang in städtischen Zentren, während die ländliche Abdeckung begrenzt bleibt [15].

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,4% des regionalen Anteils Investitionen im Gesundheitswesen im Rahmen von Vision 2030
VAE 5,91% CAGR Medizinischer Tourismus-Hub, Premiumversorgung
Südafrika 18,9% des regionalen Anteils Private Gesundheitsinfrastruktur
Ägypten 5,22% CAGR Bevölkerungsgröße, steigende städtische Nachfrage
Rest von MEA USD 0,07 Milliarden (2025) NGO-geführte Screening-Programme


Das Programm Vision 2030 Saudi-Arabiens umfasst einen speziellen Modernisierungspfad für die Ophthalmologie, der Investitionen in Krankenhäuser in Richtung spezialisierte Augenpflegezentren lenkt. Die VAE fungieren als regionales Überweisungszentrum und ziehen Patienten aus benachbarten Märkten für fortschrittliche diagnostische und therapeutische Dienstleistungen an [22]. Südafrika führt Sub-Sahara-Afrika im Markt für das Syndrom des trockenen Auges aufgrund seines relativ reifen privaten Gesundheitssektors an.


Markt für das Syndrom des trockenen Auges nach Region, 2025-2035

Dry Eye Syndrome Market Segmentation

Nach Behandlungsmodalität

Der Markt für das Trockene-Augen-Syndrom ist in verschreibungspflichtige Therapien, rezeptfreie Produkte und diagnostische Tests unterteilt.

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Verschreibungspflichtige Therapien 45,3% Anteil (2025) Entzündungshemmende Mittel, Immunmodulatoren
Rezeptfreie Produkte 2,21 Milliarden USD (2025) Bewusstsein der Verbraucher, Selbstbehandlung
Diagnosetests 7,10% CAGR (2026–2035) Analysegeräte für den Tränenfilm am Point-of-Care


Verschreibungspflichtige Therapien dominieren den Markt für das Trockene-Augen-Syndrom, da die chronische Behandlung zunehmend ärztlich überwachte Behandlungspläne erfordert. Entzündungshemmende und immunmodulatorische Mittel wie Lifitegrast und neuere Sekretagoga verdrängen die erstlinigen Ansätze, die nur auf Gleitmitteln basieren. Diagnosetests stellen die am schnellsten wachsende Modalität dar, da Geräte zur Analyse der Tränenosmolarität und Meibographie-Systeme zur Standardausstattung werden, was eine frühere und genauere Klassifizierung des Krankheitsuntertyps ermöglicht.

Nach Krankheitsart

Der Markt für das Trockene-Augen-Syndrom ist nach Krankheitsart in evaporative, wässrige und gemischte Mechanismusfälle unterteilt.

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Evaporativ 56,1% Anteil (2025) Bildschirmexposition, Prävalenz von Drüsenfunktionsstörungen
Wässrig-Defizient 8,01% CAGR (2026–2035) Verbesserungen beim Autoimmun-Screening
Gemischter Mechanismus 1,05 Milliarden USD (2025) Komplexe Komorbiditätsfälle


Evaporatives trockenes Auge macht den Großteil der klinischen Präsentationen aus, bedingt durch Drüsenatrophie, die mit der langfristigen Nutzung digitaler Geräte und Umweltfaktoren verbunden ist. Der wässrig-defiziente Subtyp wächst am schnellsten, da verbessertes Autoimmun-Screening — insbesondere für das Sjögren-Syndrom — Patienten identifiziert, die zuvor nicht diagnostiziert wurden. Fälle mit gemischtem Mechanismus erfordern Kombinationstherapien und stellen eine hochwertige Behandlungsgelegenheit im Markt für das Trockene-Augen-Syndrom dar.

Nach Darreichungsform

Der Markt für das Trockene-Augen-Syndrom segmentiert sich nach Darreichungsform in Augentropfen, Salben und Gele sowie andere Abgabeformate.

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Augentropfen 70,2% Anteil (2025) Vertrautheit der Patienten, einfache Anwendung
Salben & Gele 8,60% CAGR (2026–2035) Nachttherapie, verlängerte Kontaktzeit
Andere 0,78 Milliarden USD (2025) Nasensprays, Einsätze, Geräte


Augentropfen bleiben das überwältigend bevorzugte Abgabeformat aufgrund der Vertrautheit der Patienten und der schnellen Wirkung. Salben und Gele gewinnen an Bedeutung für die nächtliche Anwendung, wo ihre längere Kontaktzeit mit der Augenoberfläche therapeutische Vorteile bietet. Die Kategorie "Andere" — einschließlich Nasensprays und intrakanalikuläre Einsätze — zieht erhebliche Investitionen in der Pipeline an, da Hersteller Differenzierung über traditionelle topische Formate hinaus suchen [19].

Nach Vertriebskanal

Der Markt für das Trockene-Augen-Syndrom segmentiert sich nach Vertriebskanal in Krankenhausapotheken, unabhängige Apotheken und Online-Apotheken.

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Krankenhausapotheken 65,9% Anteil (2025) Spezialistenverschreibungen, stationäre Protokolle
Unabhängige Apotheken 1,38 Milliarden USD (2025) Zugang zur Gemeinschaft, chronische Nachfüllungen
Online-Apotheken 10,58% CAGR (2026–2035) Abonnement-Nachfüllungen, Bequemlichkeit


Krankenhausapotheken führen den Vertrieb an, da Fachaugenärzte die anfängliche Verschreibung in institutionellen Einrichtungen vorantreiben. Unabhängige Apotheken dienen als primärer Nachfüllkanal für chronische Patienten in etablierten Märkten. Online-Apotheken stellen den am schnellsten wachsenden Vertriebskanal im Markt für das Trockene-Augen-Syndrom dar, angetrieben durch direkte Abonnementmodelle für Patienten und die zunehmende regulatorische Akzeptanz von Telepharmazie in wichtigen geografischen Regionen.


Wettbewerbsbenchmarking

Der Markt für das Trockene-Augen-Syndrom weist eine geringe Konzentration auf, wobei kein einzelner Akteur einen Umsatzanteil von über 12% erreicht und die fünf größten Unternehmen zusammen etwa 38–42% des globalen Umsatzes ausmachen. Der geschätzte HHI-Index liegt unter 600, was ein fragmentiertes Wettbewerbsumfeld bestätigt, in dem Innovation, Zugang zu Formulierungen und geografische Reichweite die Positionierung bestimmen, nicht allein die Größe.

Unternehmen Geschätzter Umsatzanteil Wesentliche Angebote Strategische Positionierung
AbbVie Inc. ~8–11% Restasis, Pipeline-Immunmodulatoren Lebenszyklusmanagement, globale Formulartiefe
Novartis AG ~7–10% Xiidra (lifitegrast), Systane-Reihe Duales Rx/OTC-Portfolio, Marktführerschaft in der EU
Bausch + Lomb ~6–9% Miebo (perfluorohexyloctan), Soothe Neuartige MOA-Differenzierung, konservierungsmittelfreier Fokus
Johnson & Johnson Vision ~5–8% Acuvue Oasys, Blink-Produktlinie Integration des Kontaktlinsen-Ökosystems
Santen Pharmaceutical ~4–7% Diquas, iKervis Spezialfokus auf Asien-Pazifik und EU
Sun Pharmaceutical Industries ~3–6% Cequa (Cyclosporin), Generika Kostengünstige Rx-Alternativen
Alcon Inc. ~3–6% Systane Ultra, diagnostische Geräte OTC-Markenstärke, chirurgische Überlappung
Viatris Inc. ~2–5% Tyrvaya (Vareniclin-Nasenspray) Neuartige nasale Verabreichungsroute, Adhärenzmaßnahmen
Novaliq GmbH ~2–4% Vevye (Cyclosporin, EyeSol-Technologie) Wasserfreie Formulierungsplattform
Kala Bio ~1–3% EYSUVIS (Loteprednol), Pipeline-Assets Nische für kurzfristige Schubmanagement


Aktuelle Nachrichten & Entwicklungen


  • Upsher-Smith(20. Mai 2026): Einführung einer generischen Version der Cyclosporin-Augemulsion 0,05% in den USA, um die Versorgung und kostengünstige Behandlungsoptionen für Patienten zu erhöhen.
  • Alcon(Mai 2025): Erhielt die FDA-Zulassung für TRYPTYR® (Acoltremon-Augentropfen) 0,003%, ein erstklassiger TRPM8-Rezeptoragonist, der entwickelt wurde, um die natürliche Tränenproduktion zu stimulieren.
  • Harrow Therapeutics(März 2025): Einführung des VEVYE® Access for All-Programms, um Behandlungsbarrieren abzubauen, indem die Cyclosporin-Lösung in Einzelhandelsapotheken zugänglicher gemacht wird.


Syndrom des trockenen Auges Markt Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für das Syndrom des trockenen Auges, der Behandlungsmodalitäten, Krankheitsarten, Darreichungsformen, Vertriebskanäle und fünf geografische Regionen abdeckt
Studienzeitraum 2021–2035
CAGR 4,25 % (2026–2035)
Marktgröße im Basisjahr 6,80 Milliarden USD (2025)
Prognose-Endpunkt 10,30 Milliarden USD (2035)
Schnellst wachsendes Segment Online-Apotheken (nach Vertrieb); Diagnostik (nach Behandlungsmodalität)
Profilierte Unternehmen AbbVie, Novartis, Bausch + Lomb, J&J Vision, Santen, Sun Pharma, Alcon, Viatris, Novaliq, Kala Bio
Bewährungswährung USD Milliarden

FAQs

Wie vergleichen sich künstliche Tränenlösungen mit verschreibungspflichtigen Mitteln für das langfristige Management des trockenen Auges?
Künstliche Tränen bieten vorübergehende Linderung der Symptome, ändern jedoch nicht den Krankheitsverlauf. Verschreibungspflichtige Mittel, die auf Entzündungen oder die Biologie des Tränenfilms abzielen, liefern überlegene langfristige Ergebnisse für Patienten mit mäßigen bis schweren Beschwerden.
Welche Rolle spielen punctale Plugs im Behandlungsspektrum des trockenen Augensyndroms?
Punctale Plugs halten Tränen physisch auf der Augenoberfläche und werden hauptsächlich eingesetzt, wenn topische Therapien unzureichend sind. Sie stellen eine wachsende Einnahmequelle für ophthalmologische Praxen dar.
Wie verändern tragbare Diagnosetechnologien den Markt für das trockene Augensyndrom?
Tragbare Blinkfrequenzsensoren und Umweltmonitore ermöglichen die kontinuierliche Datenerfassung außerhalb klinischer Umgebungen. Diese Echtzeitdaten unterstützen personalisierte Therapieanpassungen und die Fernüberwachung von Patienten.
Welche Preisstrategien verwenden Hersteller, um den Wettbewerb durch Generika im Markt für das trockene Augensyndrom auszugleichen?
Unternehmen verlagern sich auf neuartige Produkte mit Premiumpreisen und wertbasierte Verträge mit Kostenträgern. Das Lebenszyklusmanagement durch Reformulierung und Kombinationsprodukte sichert ebenfalls die Einnahmen aus Markenprodukten.
Wie beeinflusst der Klimawandel die Prävalenz von trockenen Augen und den Markt für das trockene Augensyndrom?
Steigende Temperaturen, niedrigere Luftfeuchtigkeit und erhöhte Exposition gegenüber Partikeln verschlechtern die Stabilität des Tränenfilms. Trockene und stark verschmutzte städtische Umgebungen zeigen messbar höhere Inzidenzraten von trockenen Augen.
Welche Integrationsherausforderungen haben Krankenhäuser bei der Einführung von thermischen Pulsationsgeräten in der Praxis?
Hohe anfängliche Investitionskosten, Schulungsanforderungen für das Personal und unklare Erstattungscodes verlangsamen die institutionelle Einführung. Der ROI erfordert typischerweise 18–24 Monate konstanten Patientenfluss.
Wie beeinflussen Apotheken für individuelle Anfertigungen den Markt für das trockene Augensyndrom?
Apotheken für individuelle Anfertigungen bieten maßgeschneiderte Formulierungen — einschließlich autologer Serumtränen — für refraktäre Patienten an. Die regulatorische Überprüfung nimmt zu, aber die Nachfrage bleibt im Bereich der spezialisierten Ophthalmologie stark.
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Ko-Autor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed ophthalmology journals, clinical publications, and authoritative vision health organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), American Academy of Ophthalmology (AAO), European Society of Ophthalmology (SOE), Tear Film & Ocular Surface Society (TFOS), American Optometric Association (AOA), National Institutes of Health (NIH) National Eye Institute (NEI), National Center for Biotechnology Information (NCBI/PubMed - Ophthalmology & Visual Science), CDC Vision Health Initiative, World Health Organization (WHO) World Report on Vision, EU Eurostat Health Database, International Dry Eye Workshop (DEWS II) reports, and national health ministry reports from key markets. These sources were used to collect epidemiological statistics, regulatory approval data (NDAs/BLAs), clinical safety and efficacy studies for cyclosporine/lifitegrast, demographic trends in aging populations, and competitive landscape analysis for artificial tears, anti-inflammatory therapies, punctal plugs, and ocular surface surgical interventions.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Ophthalmology R&D, regulatory affairs chiefs, and commercial directors from pharmaceutical companies, ocular medical device manufacturers, and ophthalmic solution OEMs. Demand-side sources included procurement leads from hospital systems, specialty eye care centers, and retail/hospital pharmacy chains, as well as board-certified ophthalmologists, cornea specialists, optometrists, and ophthalmology clinic medical directors. Primary research has confirmed drug pipeline timelines (Phase III candidates), validated market segmentation across product categories, and gathered insights on prescription adoption patterns, formulary positioning, reimbursement dynamics for branded vs. generic therapies, and clinical preferences for preservative-free formulations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (40%), Europe (22%), Asia-Pacific (30%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and prescription/procedure volume analysis. The methodology included:

Identification of 45+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in artificial tears, anti-inflammatory drugs (cyclosporine, lifitegrast, corticosteroids), punctal plugs (collagen/silicone), and surgical devices (thermal cautery, amniotic membranes)

Product mapping across preservative-free tears, lipid-based emulsions, immunomodulatory therapies, and ocular surface interventions

Analysis of reported and modeled annual revenues specific to dry eye therapeutic portfolios

Coverage of manufacturers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (prescription volume × ASP by country/region, procedure volumes for punctal plugs and surgical interventions) and top-down (manufacturer revenue validation, pharmaceutical wholesaler data) approaches to derive segment-specific valuations for each product category and distribution channel

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















