Markt für kommerzielle Kreditsoftware

Marktforschungsbericht über Software für kommerzielle Kredite nach Anwendung (Kreditvergabe, Risikomanagement, Portfoliomanagement, Compliance-Management), nach Bereitstellungstyp (Vor-Ort, Cloud-basiert, Hybrid), nach Endbenutzer (Banken, Kreditgenossenschaften, Fintech-Unternehmen, Hypothekenunternehmen), nach Kreditart (Kommerzielle Immobilienkredite, Geschäftskredite, Ausrüstungsfinanzierung, Betriebsmittelkredite) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Branchenumfang, Marktanteil und Prognose bis 2035

ID: MRFR/BS/33822-HCR 100 Pages Aarti Dhapte Last Updated: October 14, 2026
Commercial Loan Software Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.13%
2024 Market Size$ 4.29 Billion
2025 Market Size$ 4.56 Billion
2035 Market Size$ 8.26 Billion
Key Players
FIS
Ellie Mae
Black Knight
Calyx Software
Mortgage Builder
LoanLogics
Opportunities
  • Emphasis on Customer-Centric Solutions
  • Regulatory Compliance and Risk Management
  • Rising Demand for Digital Lending Solutions

Markt für kommerzielle Kreditsoftware Zusammenfassung

Laut der Analyse von MRFR wurde die Marktgröße für Commercial Loan Software im Jahr 2024 auf 4,292 Milliarden USD geschätzt. Die Commercial Loan Software-Branche wird voraussichtlich von 4,555 Milliarden USD im Jahr 2025 auf 8,259 Milliarden USD bis 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,13 während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für kommerzielle Kreditsoftware erlebt einen transformativen Wandel hin zu Automatisierung und fortschrittlicher Analyse.

  • Der Markt erlebt eine zunehmende Automatisierung der Kreditvergabeprozesse, was die Effizienz steigert und die Bearbeitungszeiten verkürzt.
  • Die Integration fortschrittlicher Analytik wird zunehmend verbreitet, wodurch Kreditgeber datenbasierte Entscheidungen treffen und die Risikobewertung verbessern können.
  • Nordamerika bleibt der größte Markt, während der asiatisch-pazifische Raum als die am schnellsten wachsende Region hervorgeht, angetrieben durch technologische Fortschritte.
  • Die steigende Nachfrage nach digitalen Kreditlösungen und der Fokus auf die Einhaltung von Vorschriften sind die Haupttreiber, die das Marktwachstum vorantreiben.

Marktgröße & Prognose

2024 Market Size 4.292 (USD Milliarden)
2035 Market Size 8.259 (USD Milliarden)
CAGR (2025 - 2035) 6,13%

Hauptakteure

FIS (US), Ellie Mae (US), Black Knight (US), Calyx Software (US), Mortgage Builder (US), LoanLogics (US), Wolters Kluwer (NL), Sierra Pacific Mortgage (US), Proven (US)

Markt für kommerzielle Kreditsoftware Treiber

Betonung von kundenorientierten Lösungen

Im Markt für kommerzielle Kreditsoftware gibt es einen wachsenden Fokus auf kundenorientierte Lösungen. Finanzinstitute erkennen die Bedeutung der Anpassung ihrer Angebote an die spezifischen Bedürfnisse der Kreditnehmer. Dieser Wandel führt zur Entwicklung von Software, die personalisierte Kreditoptionen und flexible Rückzahlungspläne bietet. Durch die Nutzung von Kundendaten können Kreditgeber relevantere und ansprechendere Kreditprodukte erstellen. Dieser Trend wird durch die Marktanalyse von Market Research Future unterstützt, die darauf hinweist, dass Kundenzufriedenheit ein entscheidender Faktor für Loyalität und wiederkehrendes Geschäft im Kreditsektor ist. Infolgedessen wird sich der Markt für kommerzielle Kreditsoftware voraussichtlich in Richtung adaptiverer und reaktionsschnellerer Softwarelösungen entwickeln, die das Erlebnis der Kreditnehmer priorisieren.

Wachsende Konkurrenz unter Finanzinstituten

Der Markt für kommerzielle Kreditsoftware ist durch wachsenden Wettbewerb unter den Finanzinstituten gekennzeichnet, was die Einführung fortschrittlicher Softwarelösungen vorantreibt. Während die Kreditgeber versuchen, sich in einem überfüllten Markt abzugrenzen, investieren sie zunehmend in Technologien, die ihre Kreditvergabe-Fähigkeiten verbessern. Diese wettbewerbsintensive Landschaft zwingt die Institute dazu, kommerzielle Kreditsoftware zu suchen, die einzigartige Funktionen bietet, wie automatisierte Kreditprüfung und verbessertes Kundenbeziehungsmanagement. Marktdaten deuten darauf hin, dass Institute, die innovative Softwarelösungen nutzen, besser positioniert sind, um Kunden zu gewinnen und zu halten. Folglich wird der Markt für kommerzielle Kreditsoftware voraussichtlich eine Vielzahl unterschiedlicher Softwareangebote erleben, da die Kreditgeber darauf abzielen, sich einen Wettbewerbsvorteil zu verschaffen.

Regulatorische Compliance und Risikomanagement

Der Markt für kommerzielle Kreditsoftware wird zunehmend durch die Notwendigkeit von regulatorischer Compliance und effektivem Risikomanagement beeinflusst. Finanzinstitute stehen unter ständigem Druck, sich an sich entwickelnde Vorschriften zu halten, was die Implementierung robuster Compliance-Rahmenwerke erfordert. Kommerzielle Kreditsoftware, die Compliance-Funktionen integriert, hilft Kreditgebern, sich in komplexen regulatorischen Landschaften zurechtzufinden und die mit Kreditpraktiken verbundenen Risiken zu minimieren. Der Markt verzeichnet eine steigende Nachfrage nach Lösungen, die Echtzeitüberwachungs- und Berichtsfunktionen bieten, um sicherzustellen, dass die Institute mit lokalen und internationalen Vorschriften konform bleiben. Dieser Fokus auf Compliance wird voraussichtlich Innovationen im Markt für kommerzielle Kreditsoftware vorantreiben, da Softwareanbieter Werkzeuge entwickeln, die die Einhaltung regulatorischer Anforderungen erleichtern.

Steigende Nachfrage nach digitalen Kreditlösungen

Der Markt für kommerzielle Kreditsoftware verzeichnet einen bemerkenswerten Anstieg der Nachfrage nach digitalen Kreditlösungen. Da Finanzinstitute zunehmend bestrebt sind, ihre Abläufe zu optimieren, ist die Einführung von Software, die Online-Kreditanträge und -genehmigungen erleichtert, von größter Bedeutung geworden. Laut aktuellen Daten wird erwartet, dass der Markt für digitale Kreditlösungen in den nächsten fünf Jahren mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 10 % wachsen wird. Dieser Trend wird durch die Notwendigkeit angetrieben, die Kundenerfahrungen und die betriebliche Effizienz zu verbessern. Finanzinstitute investieren in kommerzielle Kreditsoftware, um die Bearbeitungszeiten zu verkürzen und die Servicebereitstellung zu verbessern. Folglich wird der Markt für kommerzielle Kreditsoftware voraussichtlich eine signifikante Transformation erleben, da immer mehr Kreditgeber digitale Plattformen annehmen, um den sich wandelnden Erwartungen der Verbraucher gerecht zu werden.

Integration von Künstlicher Intelligenz und Maschinellem Lernen

Die Integration von künstlicher Intelligenz (KI) und maschinellem Lernen (ML) Technologien verändert den Markt für kommerzielle Kreditsoftware. Diese fortschrittlichen Technologien ermöglichen es Kreditgebern, große Datenmengen zu analysieren, wodurch die Risikobewertung und Entscheidungsprozesse verbessert werden. KI-gesteuerte Algorithmen können Muster und Trends identifizieren, die möglicherweise nicht sofort erkennbar sind, was eine genauere Kreditbewertung und Kreditgenehmigungen ermöglicht. Infolgedessen übernehmen Finanzinstitute zunehmend kommerzielle Kreditsoftware, die KI- und ML-Funktionen integriert. Dieser Wandel wird voraussichtlich die Effizienz steigern und die Ausfallraten senken, was letztendlich zu einem robusteren Kreditumfeld beiträgt. Der Markt für kommerzielle Kreditsoftware wird voraussichtlich eine steigende Nachfrage nach Lösungen erleben, die diese Technologien nutzen, um die Kreditvergabeoperationen zu optimieren.
Einblicke in Marktsegmente

Nach Anwendung: Kreditvergabe (Größter) vs. Risikomanagement (Schnellstwachsende)

Im Markt für kommerzielle Kreditsoftware ist das Anwendungssegment vielfältig, wobei die Kreditvergabe den größten Marktanteil ausmacht. Die Dominanz dieses Segments wird durch die steigende Nachfrage nach optimierten Kreditverarbeitungs- und Automatisierungsprozessen in Finanzinstituten angetrieben. Nahezu gleichauf wächst das Risikomanagement schnell, da Unternehmen die Minimierung finanzieller Risiken in einem unvorhersehbaren wirtschaftlichen Umfeld priorisieren. Durch den Einsatz fortschrittlicher Analytik und maschinellen Lernens werden diese Softwaretools unverzichtbar, um die Einhaltung von Vorschriften zu gewährleisten und langfristige Stabilität innerhalb von Kreditportfolios sicherzustellen. Die Wachstumstrends des Marktes für kommerzielle Kreditsoftware werden erheblich von digitalen Transformationsinitiativen im Finanzdienstleistungssektor beeinflusst. Die Kreditvergabe bleibt entscheidend, da Unternehmen bestrebt sind, die Kundenerfahrungen durch schnelle und effiziente Kreditverarbeitung zu verbessern. In der Zwischenzeit gewinnt das Risikomanagement an Bedeutung, da Organisationen zunehmendem regulatorischen Druck und dem Bedarf an robusten Risikobewertungstools ausgesetzt sind. Die wachsende Abhängigkeit von datengestützten Entscheidungsprozessen und die Integration von KI-Technologien verstärken das Wachstum in beiden Segmenten und spiegeln einen Wandel hin zu ausgefeilteren finanziellen Lösungen wider.

Darlehensvergabe (Dominant) vs. Compliance-Management (Aufkommend)

Die Kreditvergabe bleibt die dominierende Anwendung im Markt für kommerzielle Kreditsoftware aufgrund ihrer grundlegenden Rolle bei der Erleichterung des Kreditprozesses. Dieses Segment zeichnet sich durch die Fähigkeit aus, Antragsprozesse, Kreditbewertungen und Kundenkommunikationen zu automatisieren und zu optimieren, was die Zeit bis zur Genehmigung erheblich verkürzt. Auf der anderen Seite ist das Compliance-Management ein aufstrebendes Segment, das an Bedeutung gewinnt, da die regulatorischen Anforderungen zunehmend komplexer werden. Technologielösungen in diesem Bereich konzentrieren sich darauf, die Einhaltung gesetzlicher Standards und interner Richtlinien sicherzustellen, indem sie Funktionen zur Echtzeit-Datenverfolgung und -berichterstattung nutzen. Während Unternehmen sich im ständig wandelnden regulatorischen Umfeld bewegen, werden Compliance-Management-Tools entscheidend, um Vertrauen und Verantwortung in den Kreditpraktiken aufrechtzuerhalten. Zusammen veranschaulichen diese Segmente die Notwendigkeit von Effizienz und Compliance in einem wettbewerbsintensiven Markt.

Nach Bereitstellungstyp: Cloud-basiert (größter) vs. Vor-Ort (schnellstwachsende)

Im Markt für kommerzielle Kreditsoftware werden die Bereitstellungstypen grob in On-Premises-, Cloud-basierte und hybride Lösungen unterteilt. Derzeit dominieren Cloud-basierte Systeme den Markt aufgrund ihrer Flexibilität, Zugänglichkeit und niedrigeren Anfangskosten. Organisationen ziehen zunehmend diese Lösungen vor, da sie Skalierbarkeit und nahtlose Integration mit anderen Cloud-Diensten bieten. Im Gegensatz dazu verlieren On-Premises-Bereitstellungen, die traditionell aufgrund ihrer Sicherheit und Kontrolle bevorzugt werden, an Boden, erleben jedoch eine signifikante Beschleunigung der Akzeptanz in Nischenmärkten.

Cloud-basiert (dominant) vs. Hybrid (aufstrebend)

Die cloudbasierte Bereitstellung wird als die dominierende Wahl im Markt für kommerzielle Kreditsoftware angesehen, da sie Vorteile wie niedrigere Wartungskosten, automatische Updates und den Zugriff von überall bietet, was gut mit der wachsenden Remote-Arbeitskraft harmoniert. Die Flexibilität, die sie bietet, ist ein entscheidender Faktor, der ihre Akzeptanz vorantreibt. Auf der anderen Seite ist die hybride Bereitstellung, die Elemente sowohl von On-Premises- als auch von Cloud-Lösungen kombiniert, als vorteilhafte Option für Organisationen auf dem Vormarsch, die maßgeschneiderte Sicherheitsvorkehrungen neben den Annehmlichkeiten der Cloud-Funktionen suchen. Während Unternehmen bestrebt sind, das Beste aus beiden Welten zu haben, passen sich hybride Lösungen schnell an spezifische Bedürfnisse an und sprechen gleichzeitig diejenigen an, die sich um einen vollständigen Cloud-Übergang sorgen.

Durch Endbenutzer: Banken (Größte) vs. Fintech-Unternehmen (Schnellstwachsende)

Im Markt für kommerzielle Kreditsoftware ist die Nutzerbasis hauptsächlich in Banken, Kreditgenossenschaften, Fintech-Unternehmen und Hypothekenunternehmen segmentiert. Unter diesen stellen Banken das größte Segment dar, da sie ihre umfangreiche Kundenbasis und das Vertrauen nutzen. Sie dominieren den Markt und verwenden fortschrittliche Kreditvergabe-Systeme, um Prozesse zu optimieren. Nahezu gleichauf sind Kreditgenossenschaften, die, obwohl sie kleiner sind, einen signifikanten Teil des Marktes durch personalisierte Serviceangebote erobern. Fintech-Unternehmen treten als disruptive Kraft auf und positionieren sich als das am schnellsten wachsende Segment aufgrund ihrer innovativen Lösungen und der Kompatibilität mit modernem digitalen Banking.

Banken (Dominant) vs. Fintech-Unternehmen (Emerging)

Banken spielen eine dominierende Rolle im Markt für kommerzielle Kreditsoftware, da sie über eine etablierte Infrastruktur und Kundenvertrauen verfügen. Sie bieten typischerweise ein umfassendes Dienstleistungsangebot an und setzen ausgeklügelte Softwarelösungen ein, um Risiken zu managen und die Kundenerfahrungen zu verbessern. Im Gegensatz dazu stellen Fintech-Unternehmen den aufkommenden Trend in diesem Bereich dar, der durch Agilität und technologiegetriebene Lösungen gekennzeichnet ist, die den Kreditvergabeprozess vereinfachen. Ihre wachsende Beliebtheit wird durch die Nachfrage nach schnellen, benutzerfreundlichen Anwendungen und die Fähigkeit, sich nahtlos in bestehende Banksysteme zu integrieren, vorangetrieben. Diese Dynamik schafft eine wettbewerbsintensive Atmosphäre, in der beide Segmente kontinuierlich innovieren müssen, um ihre Marktpositionen zu halten.

Nach Darlehensart: Gewerbliche Immobilienkredite (größter) vs. Geschäftskredite (schnellstwachsende)

Im Markt für kommerzielle Darlehenssoftware variiert die Verteilung des Marktanteils unter den verschiedenen Darlehensarten erheblich. Kommerzielle Immobilienkredite stellen das größte Segment dar, das durch eine stetige Nachfrage nach Immobilienfinanzierung und damit verbundenen technologischen Fortschritten angetrieben wird. In der Zwischenzeit haben Geschäftskredite, die vielfältige Optionen für Unternehmer bieten, ebenfalls einen beträchtlichen Anteil erobert, unterstützt durch flexible Bedingungen und zunehmenden Wettbewerb unter den Kreditgebern. Diese Dynamik schafft eine robuste Landschaft für Software zur Darlehensvergabe und -verwaltung, die auf diese Segmente zugeschnitten ist.

Gewerbliche Immobilienkredite (Dominant) vs. Geschäftskredite (Aufstrebend)

Gewerbliche Immobilienkredite zeichnen sich durch ihre Stabilität und die Abhängigkeit von langfristiger Finanzierung für Immobilieninvestitionen aus. Die Dominanz dieses Segments resultiert aus der anhaltenden Nachfrage sowohl im Wohn- als auch im Gewerbeimmobilienbereich, was es zu einem Hauptfokus für Kreditsoftwarelösungen macht. Auf der anderen Seite gewinnen Geschäftskredite an Bedeutung, da kleine und mittlere Unternehmen (KMU) zunehmend schnellen Zugang zu Kapital suchen. Dieses Segment profitiert von einem Anstieg der digitalen Transformationsbemühungen, bei denen agile Kreditvergabeprozesse und kundenorientierte Plattformen entscheidend sind, um diese neue Welle von Kreditnehmern anzuziehen.

Erhalten Sie detailliertere Einblicke zu Markt für kommerzielle Kreditsoftware

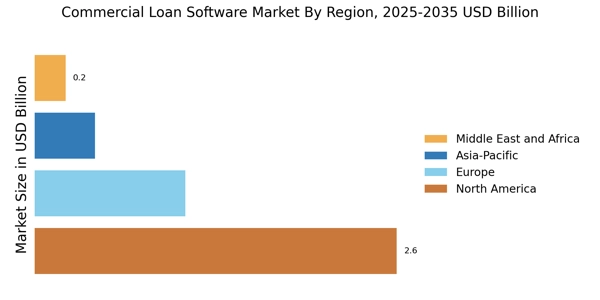
Regionale Einblicke

North America : Leading Market Innovators

North America is the largest market for commercial loan software, holding approximately 60% of the global market share. The region's growth is driven by increasing demand for digital transformation in financial services, regulatory compliance, and the need for enhanced customer experience. The U.S. is the primary contributor, followed by Canada, which is rapidly adopting advanced software solutions to streamline loan processing and management. The competitive landscape in North America is robust, featuring key players such as FIS, Ellie Mae, and Black Knight. These companies are leveraging technology to offer innovative solutions that cater to the evolving needs of financial institutions. The presence of a well-established banking sector and a high rate of technology adoption further bolster the market, making it a focal point for investment and development in commercial loan software.

Europe : Emerging Regulatory Frameworks

Europe is witnessing significant growth in the commercial loan software market, accounting for approximately 25% of the global share. The region's expansion is largely driven by stringent regulatory requirements and the increasing need for transparency in financial transactions. Countries like Germany and the UK are at the forefront, pushing for digital solutions that comply with evolving regulations and enhance operational efficiency. The competitive landscape in Europe is characterized by a mix of established players and emerging startups. Key companies such as Wolters Kluwer are leading the charge, focusing on compliance-driven software solutions. The presence of a diverse banking sector and a growing emphasis on fintech innovations are further propelling market growth, making Europe a key player in the commercial loan software landscape.

Asia-Pacific : Rapid Adoption of Technology

Asia-Pacific is an emerging powerhouse in the commercial loan software market, holding around 10% of the global market share. The region's growth is fueled by rapid urbanization, increasing financial inclusion, and a shift towards digital banking solutions. Countries like China and India are leading this transformation, with a growing number of financial institutions adopting advanced software to enhance their loan processing capabilities. The competitive landscape in Asia-Pacific is evolving, with both local and international players vying for market share. Companies are increasingly focusing on developing user-friendly and cost-effective solutions tailored to the unique needs of the region. The rise of fintech startups and partnerships with traditional banks are also contributing to the dynamic growth of the commercial loan software market in this region.

Middle East and Africa : Untapped Market Opportunities

The Middle East and Africa region is gradually emerging in the commercial loan software market, currently holding about 5% of the global share. The growth is primarily driven by increasing financial inclusion efforts and the need for efficient loan management systems. Countries like South Africa and the UAE are leading the charge, focusing on enhancing their banking infrastructure to support digital loan processing and management solutions. The competitive landscape in this region is still developing, with a mix of local and international players entering the market. Key players are focusing on creating tailored solutions that address the unique challenges faced by financial institutions in these regions. The potential for growth is significant, as more banks and financial institutions seek to modernize their operations and improve customer service through technology.

Markt für kommerzielle Kreditsoftware Regional Image

Hauptakteure und Wettbewerbseinblicke

The Commercial Loan Software Market is currently characterized by a dynamic competitive landscape, driven by technological advancements and an increasing demand for efficient loan processing solutions. Key players such as FIS (US), Ellie Mae (US), and Black Knight (US) are strategically positioned to leverage innovation and digital transformation to enhance their offerings. FIS (US) focuses on integrating advanced analytics and artificial intelligence into its software solutions, aiming to streamline the loan origination process. Meanwhile, Ellie Mae (US) emphasizes partnerships with financial institutions to expand its market reach and improve customer experience, thereby solidifying its competitive edge. Black Knight (US) is also notable for its commitment to continuous improvement in operational efficiency through strategic acquisitions, which collectively shape a competitive environment that prioritizes technological sophistication and customer-centric solutions.The market structure appears moderately fragmented, with several players vying for market share through various business tactics. Companies are increasingly localizing their operations to better serve regional markets, optimizing supply chains to enhance service delivery, and investing in digital platforms to meet evolving customer expectations. This competitive structure allows for a diverse range of offerings, although the influence of major players remains significant in setting industry standards and driving innovation.

In August FIS (US) announced a strategic partnership with a leading fintech firm to enhance its loan processing capabilities through AI-driven insights. This collaboration is expected to improve decision-making processes for lenders, thereby increasing efficiency and reducing turnaround times. The strategic importance of this partnership lies in FIS's ability to leverage cutting-edge technology to maintain its competitive advantage in a rapidly evolving market.

In September Ellie Mae (US) launched a new cloud-based platform designed to facilitate seamless integration with third-party applications. This initiative aims to enhance user experience and streamline workflows for lenders. The strategic significance of this launch is underscored by the growing demand for flexible and scalable solutions in the commercial loan sector, positioning Ellie Mae as a leader in innovation and customer satisfaction.

In July Black Knight (US) completed the acquisition of a prominent data analytics company, further strengthening its capabilities in providing comprehensive loan management solutions. This acquisition is strategically important as it allows Black Knight to offer enhanced data-driven insights to its clients, thereby improving risk assessment and decision-making processes. Such moves indicate a trend towards consolidation in the market, where companies seek to bolster their technological capabilities through strategic acquisitions.

As of October the competitive trends in the Commercial Loan Software Market are increasingly defined by digitalization, sustainability, and the integration of artificial intelligence. Strategic alliances are becoming more prevalent, as companies recognize the need to collaborate to enhance their technological offerings and market reach. Looking ahead, competitive differentiation is likely to evolve from traditional price-based competition to a focus on innovation, technology integration, and supply chain reliability, suggesting a shift towards a more sophisticated and technology-driven market landscape.

Zu den wichtigsten Unternehmen im Markt für kommerzielle Kreditsoftware-Markt gehören

Recent Industry Developments

Recent developments in the Commercial Loan Software Market indicate a significant focus on digital solutions and automation to streamline lending processes. Companies such as SAP, Oracle, and Finastra are increasingly investing in cloud-based technologies to enhance operational efficiency and customer experience. Current affairs highlight the impact of economic fluctuations on loan demand, prompting software providers like FIS and nCino to adapt their offerings to meet evolving market needs. The landscape has also seen notable mergers and acquisitions, particularly with JPMorgan Chase's acquisition of certain assets from a smaller fintech firm aimed at bolstering its commercial lending capabilities.

Similarly, Mambu has expanded its market presence through strategic partnerships and consolidations. These moves signify a growing trend towards integration within the sector, where companies strive to leverage new technologies to capture a competitive edge. Additionally, the valuation of key players in this market is on the rise due to increased demand for innovative financial solutions, driving further investment and growth opportunities for firms such as Experian and Temenos. The overall market is witnessing a shift towards more agile, data-driven commercial loan solutions to keep pace with dynamic customer expectations and regulatory requirements.

Zukunftsaussichten

Markt für kommerzielle Kreditsoftware Zukunftsaussichten

Der Markt für kommerzielle Kreditsoftware wird von 2024 bis 2035 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,13 % wachsen, angetrieben durch digitale Transformation, regulatorische Compliance und die Nachfrage nach Effizienz.

Neue Möglichkeiten liegen in:

  • Integration von KI-gesteuerten Analysen zur Risikobewertung
  • Entwicklung von mobilen Plattformen für das Kreditmanagement
  • Expansion in aufstrebende Märkte mit maßgeschneiderten Lösungen

Bis 2035 wird der Markt voraussichtlich robust sein und ein erhebliches Wachstum sowie Innovationen widerspiegeln.

Marktsegmentierung

Marktanwendungsausblick für kommerzielle Kreditsoftware

  • Darlehensvergabe
  • Risikomanagement
  • Portfoliomanagement
  • Compliance-Management

Markt für kommerzielle Kreditsoftware Ausblick auf Kreditarten

  • Gewerbliche Immobilienkredite
  • Geschäftskredite
  • Ausrüstungsfinanzierung
  • Betriebskapitaldarlehen

Marktübersicht der Endbenutzer für kommerzielle Kreditsoftware

  • Banken
  • Kreditgenossenschaften
  • Fintech-Unternehmen
  • Hypothekenunternehmen

Markt für kommerzielle Kreditsoftware - Bereitstellungstyp-Aussichten

  • Vor Ort
  • Cloud-basiert
  • Hybrid

Berichtsumfang

MARKET SIZE 2024 4.292(USD Billion)
MARKET SIZE 2025 4.555(USD Billion)
MARKET SIZE 2035 8.259(USD Billion)
COMPOUND ANNUAL GROWTH RATE (CAGR) 6.13% (2025 - 2035)
REPORT COVERAGE Revenue Forecast, Competitive Landscape, Growth Factors, and Trends
BASE YEAR 2024
Market Forecast Period 2025 - 2035
Historical Data 2019 - 2024
Market Forecast Units USD Billion
Key Companies Profiled FIS (US), Ellie Mae (US), Black Knight (US), Calyx Software (US), Mortgage Builder (US), LoanLogics (US), Wolters Kluwer (NL), Sierra Pacific Mortgage (US), Proven (US)
Segments Covered Application, Deployment Type, End User, Loan Type, Regional
Key Market Opportunities Integration of artificial intelligence enhances risk assessment in the Commercial Loan Software Market.
Key Market Dynamics Rising demand for automation in lending processes drives innovation in Commercial Loan Software solutions.
Countries Covered North America, Europe, APAC, South America, MEA

Frequently Asked Questions

Wie hoch wird die voraussichtliche Marktbewertung des Marktes für Commercial Loan Software bis 2035 sein?
Die prognostizierte Marktbewertung für den Markt für Commercial Loan Software beträgt bis 2035 8,259 USD Milliarden.
Wie hoch war die Marktbewertung des Marktes für Commercial Loan Software im Jahr 2024?
Die Gesamtmarktbewertung betrug 4,292 USD Milliarden im Jahr 2024.
Was ist die erwartete CAGR für den Markt für kommerzielle Kreditsoftware im Prognosezeitraum 2025 - 2035?
Die erwartete CAGR für den Markt für Commercial Loan Software im Prognosezeitraum 2025 - 2035 beträgt 6,13 %.
Welche Unternehmen gelten als Schlüsselakteure im Markt für Commercial Loan Software?
Wichtige Akteure auf dem Markt sind FIS, Ellie Mae, Black Knight, Calyx Software und LoanLogics.
Was sind die wichtigsten Anwendungssegmente des Marktes für kommerzielle Kreditsoftware?
Die Hauptanwendungssegmente umfassen Kreditvergabe, Risikomanagement, Portfoliomanagement und Compliance-Management.
Wie vergleicht sich der Markt für Cloud-basierte Bereitstellung mit der On-Premises-Bereitstellung im Jahr 2025?
Im Jahr 2025 wird erwartet, dass das Segment der Cloud-basierten Bereitstellung 4,257 USD Milliarden erreichen wird, und damit das On-Premises-Segment mit 2,514 USD Milliarden übertrifft.
Wie groß ist der Markt für Fintech-Unternehmen als Endnutzer im Jahr 2025?
Die Marktgröße für Fintech-Unternehmen als Endnutzer wird bis 2035 auf 2,5 USD Milliarden geschätzt.
Was sind die prognostizierten Werte für gewerbliche Immobilienkredite auf dem Markt?
Der prognostizierte Wert für Commercial Real Estate Loans wird bis 2035 voraussichtlich 3,0 USD Milliarden erreichen.
Welches Kreditsegment wird bis 2035 voraussichtlich am stärksten wachsen?
Der Bereich der Geschäftskredite wird voraussichtlich erheblich wachsen und bis 2035 2,4 USD Milliarden erreichen.
Was ist der erwartete Wachstumstrend für das Compliance Management im Markt für kommerzielle Kreditsoftware?
Der Bereich Compliance-Management wird voraussichtlich von 0,859 USD Milliarden im Jahr 2024 auf höhere Bewertungen bis 2035 wachsen.
Autor
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, financial industry publications, banking technology journals, and authoritative financial institutions. Key sources included the US Federal Reserve System (Federal Reserve Board), Federal Deposit Insurance Corporation (FDIC), Office of the Comptroller of the Currency (OCC), Consumer Financial Protection Bureau (CFPB), US Department of the Treasury, European Banking Authority (EBA), European Central Bank (ECB), Bank for International Settlements (BIS), Financial Stability Board (FSB), International Monetary Fund (IMF) Financial Sector Reports, World Bank Global Financial Development Database, US Small Business Administration (SBA) Office of Capital Access, National Credit Union Administration (NCUA), FINRA (Financial Industry Regulatory Authority), Mortgage Bankers Association (MBA), American Bankers Association (ABA), and national banking regulatory authorities from key markets. These sources were used to collect commercial lending statistics, regulatory compliance requirements, digital banking adoption trends, fintech integration data, and market landscape analysis for loan origination software, risk management platforms, portfolio management systems, and compliance management solutions.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Development, heads of regulatory compliance, and sales directors from companies that provide commercial loan software, banking technology, and fintech platforms were examples of supply-side sources. Chief loan officers, credit risk managers, heads of digital transformation, and procurement leads from commercial banks, credit unions, mortgage businesses, and non-bank financial organizations were examples of demand-side sources. In addition to confirming product development roadmaps and validating market segmentation, primary research provided information on pricing models, integration issues, and trends in technology adoption.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and deployment volume analysis. The methodology included:

Identification of 50+ key software vendors across North America, Europe, Asia-Pacific, and Latin America

Product mapping across loan origination, risk management, portfolio management, and compliance management categories

Analysis of reported and modeled annual revenues specific to commercial loan software portfolios

Coverage of vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by region) and top-down (vendor revenue validation) approaches to derive segment-specific valuations

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.