Circuit Breaker Market Summary
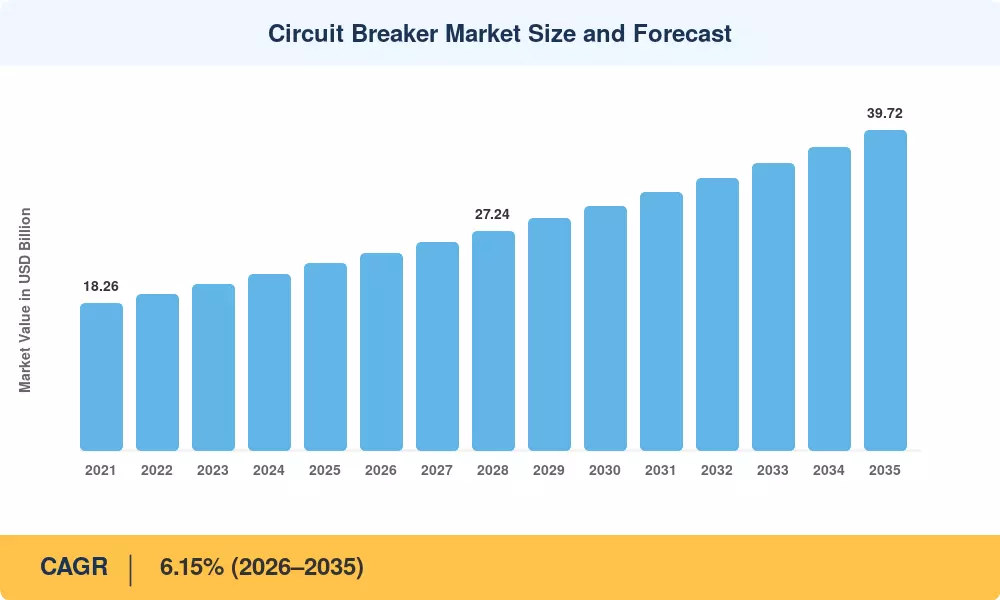
Der globale Markt für Leistungsschalter erreichte im Jahr 2025 geschätzte 23,18 Milliarden USD und wird voraussichtlich von 24,61 Milliarden USD im Jahr 2026 auf 39,72 Milliarden USD bis 2035 wachsen, mit einer CAGR von 6,15% über den Prognosezeitraum. Programme zur Modernisierung des Stromnetzes – insbesondere die 65 Milliarden USD, die im Rahmen des US-Bipartisan Infrastructure Law für Upgrades des Stromnetzes vorgesehen sind – treiben einen Austauschzyklus für veraltete Schaltanlagen in Übertragungs- und Verteilungsnetzen voran [2]. Parallel dazu erweitert die Investition in die Anbindung erneuerbarer Energien und die Elektrifizierung der Industrie die adressierbare Basis für fortschrittliche Unterbrechungsgeräte.
Technologische Transformation liegt in der Luft, da traditionelle ölgefüllte und SF₆-Gas-Leistungsschalter durch Vakuum-Leistungsschalter MV-Verteilungseinheiten und SF6-freie grüne Alternativen ersetzt werden. Als Reaktion darauf schlägt die Europäische Kommission eine Gesetzgebung zur schrittweisen Reduzierung von F-Gasen vor, mit dem Ziel, die Verwendung von SF 6 bis 2030 um 80% zu reduzieren, was die Hersteller in Richtung feststoffdieelektrischer und ökologischer Unterbrechungsmedien drängt [3]. Festkörperschalter, die zuvor auf spezialisierte HVDC-Hochspannungs-Gleichstrom-Leistungsschalteranwendungen beschränkt waren, finden nun ihren Weg in Rechenzentrum-Campus und EV-Ladebereiche, wo eine Fehlerbeseitigung im Sub-Millisekundenbereich erforderlich ist.
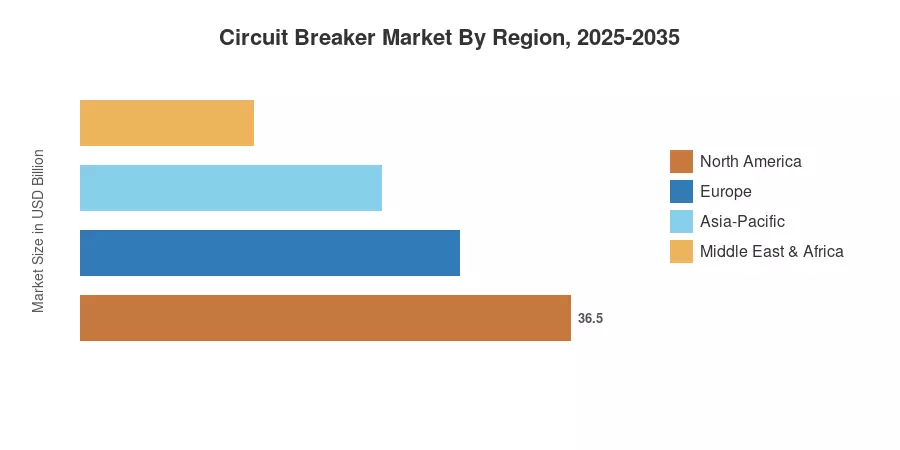
Die Region Asien-Pazifik hält etwa 42,3% des globalen Umsatzes im Markt für Leistungsschalter, angeführt durch das Wachstum der State Grid Corporation von China und das überarbeitete Verteilungssektorprogramm (RDSS) Indiens. Europa hat den zweitgrößten Anteil mit etwa 23,5%, angeführt von Offshore-Windnetzanschlüssen und Smart-Grid-Nachrüstungen. Der Markt für MCB Miniatur-Leistungsschalter-Panels in Asien-Pazifik wird voraussichtlich mit der schnellsten CAGR von 7,2% bis 2035 steigen, bedingt durch eine Ausweitung der Elektrifizierungsprojekte in Haushalten.
Wichtige Erkenntnisse aus dem Bericht
• Nach Typ
- Die Vakuum-Leistungsschalter-MV-Verteilungstechnologie erfasste 36,6% des Marktes für Leistungsschalter im Jahr 2024, was auf eine starke Akzeptanz bei der Ersetzung von Mittelspannungs-Schaltanlagen hinweist.
- Festkörperunterbrechungsgeräte werden voraussichtlich mit einer CAGR von 9,4% bis 2035 wachsen, angetrieben durch Rechenzentrum- und HVDC-Hochspannungs-Gleichstrom-Leistungsschalter-Implementierungen.
• Nach Spannung
- Mittelspannungsgeräte hielten 39,1% des Marktes für Leistungsschalter im Jahr 2024, gestützt durch die Integration von verteiltem Solar- und Windstrom.
• Nach Montage
- Live-Tank-Montagevarianten führten mit einem Anteil von 38,2%, während Dead-Tank-Konfigurationen mit einer CAGR von 8,6% bis 2035 vorankommen.
• Nach Endbenutzer
- Versorgungsunternehmen machten 41,0% des Umsatzes im Markt für Leistungsschalter im Jahr 2024 aus und bleiben der dominierende Beschaffungskanal.
• Nach Region
- Die CAGR von 7,2% in Asien-Pazifik macht es zur am schnellsten wachsenden Region, wobei China und Indien über 60% der regionalen Nachfrage beitragen.
Marktgröße und Prognose (2021–2035)
Die folgenden Zahlen stammen aus der einzigartigen Bottom-up-Methodik von MRFR, die Daten zur Beschaffung von Schaltanlagen aus den Ausschreibungen von Versorgungsunternehmen, industriellen CAPEX-Einreichungen und OEM-Versandoffenlegungen in 42 Ländern zusammenstellt. Historische Werte (2021-2024) sind mit Zollhandelsdatenbanken harmonisiert. Prognosezahlen verwenden eine kalibrierte CAGR von 6,15%.