Booster-Kompressormarkt (2026 - 2035)

Marktforschungsbericht für Boosterkompressoren nach Kühltyp (luftgekühlt, wassergekühlt), nach Verdichtungsstufe (einstufig, zweistufig, dreistufig und höher), nach Schmierungstyp (ölgeschmiert, ölfrei), nach Druckbereich (21 bis 40 bar, 41 bis 100 bar, 101 bis 350 bar, über 350 bar), nach Endverbraucher (Öl und Gas, Fertigung, Lebensmittel und Getränke, Andere) und nach Regionen (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Prognose bis 2035
ID: MRFR/EnP/29791-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Booster Compressor Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.9%
2025 Market SizeUSD 3.58 Billion
2035 Market SizeUSD 6.35 Billion
Key Players
Atlas Copco
Ingersoll Rand
Siemens Energy
Ariel Corporation
Bauer Compressors
Howden
Opportunities
  • Hydrogen Compression as a Premium Growth Vertical
  • Rental & Leasing Platforms Lowering Entry Barriers
  • Digital Twin & Predictive-Maintenance Monetization

Booster Compressor Market Summary

Der Markt für Booster-Kompressoren wurde im Jahr 2025 auf 3,58 Milliarden US-Dollar geschätzt und wird voraussichtlich von 3,79 Milliarden US-Dollar im Jahr 2026 auf 6,35 Milliarden US-Dollar im Jahr 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 5,9 % im Prognosezeitraum (2026–2035) entspricht. Investitionen in die Erdgastransportinfrastruktur, strengere bundesweite Effizienzstandards des US-Energieministeriums[1]und beschleunigtWasserstoffDer Einsatz von Tankstellen ist der Hauptkatalysator für die Verankerung dieses Wachstumskurses. Betreiber von Midstream-Pipelines, petrochemischen Komplexen und Lebensmittelverarbeitungsbetrieben legen Wert auf Druckverstärkungsgeräte, die die sich entwickelnden Emissionsgrenzwerte erfüllen und gleichzeitig messbare Energieeinsparungen ermöglichen.

Ein Generationswechsel in der Technologie verändert den Markt für Druckerhöhungskompressoren. Nach Angaben des Compressed Air and Gas Institute werden herkömmliche Kolbeneinheiten mit fester Drehzahl durch Antriebssysteme mit variabler Drehzahl ersetzt, die parasitäre Energieverluste um 15–25 % reduzieren[2]. Die Überarbeitung der Ökodesign-Richtlinie der Europäischen Union für Industriekompressoren, die voraussichtlich bis 2027 vollständig in Kraft treten wird, schreibt minimale isentrope Effizienzniveaus vor, die dazu führen werden, dass Konstruktionen aus der Zeit vor 2015 in der gesamten Union praktisch aus dem Verkehr gezogen werden[3]. Globale Kompressor-OEMs haben bis 2028 insgesamt über 1,2 Milliarden US-Dollar an Forschungs- und Entwicklungsausgaben bereitgestellt, um ölfreie, digital überwachte Plattformen zu entwickeln, die bei Drücken über 350 bar für Wasserstoff- und Spezialgasanwendungen arbeiten können.

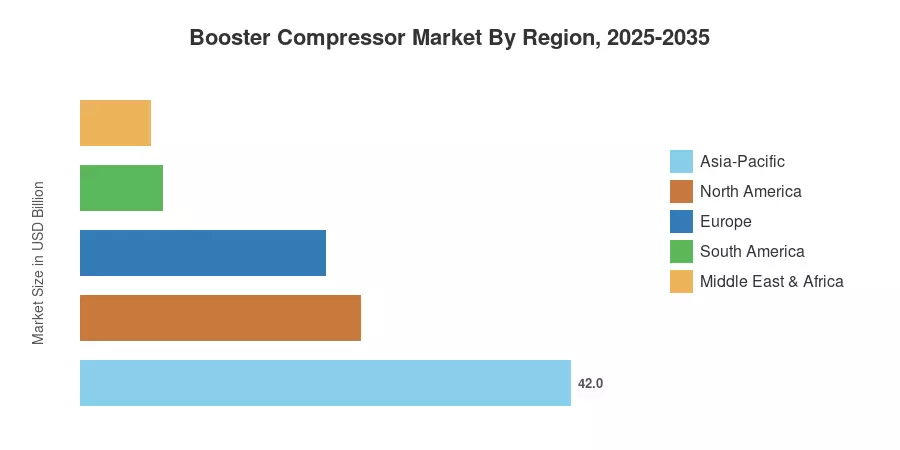
Der asiatisch-pazifische Raum dominiert den Markt für Druckerhöhungskompressoren mit etwa 42 % des weltweiten Umsatzes im Jahr 2025, angetrieben durch Chinas Pipeline-Erweiterungsprogramm und Indiens Einführung der städtischen Gasverteilung. Mit einem geschätzten durchschnittlichen jährlichen Wachstum von 7,3 % bis 2035 ist die Region auch die am schnellsten wachsende Region. Nordamerika hält einen Anteil von etwa 24 %, getragen durch den Bau von LNG-Exportterminals entlang der US-Golfküste und die Nachfrage nach Schiefergasverarbeitung. Auf Europa entfallen etwa 21 %, wobei das Wachstum durch die Wasserstoff-Backbone-Planung und industrielle Dekarbonisierungsmandate gestützt wird. Zusammengenommen werden diese drei Regionen im Prognosezeitraum über 87 % des weltweiten Marktwerts für Booster-Kompressoren ausmachen.


Wichtige Erkenntnisse aus dem Bericht

• Nach Kühlart und Verdichtungsstufe

  • Luftgekühlte Systeme eroberten im Jahr 2025 etwa 62 % des Marktanteils von Druckerhöhungskompressoren, was ihre geringere Installationskomplexität und ihre Eignung für abgelegene vorgelagerte Anlagen widerspiegelt.
  • Es wird prognostiziert, dass wassergekühlte Konfigurationen bis 2035 mit einer jährlichen Wachstumsrate von 7,1 % zunehmen und im Dauerbetrieb an Bedeutung gewinnenPetrochemieund Wasserstoffkompressionsanwendungen.
  • Dreistufige und höhere Kompressionskonstruktionen machen mit einer jährlichen Wachstumsrate von 7,6 % Fortschritte, angetrieben durch Hochdruck-Wasserstoffbetankung und Projekte zur ultratiefen Gasrückgewinnung.

• Nach Endbenutzer/Sektor

  • Der Öl- und Gassektor hielt im Jahr 2025 rund 34 % des Marktes für Druckerhöhungskompressoren, gestützt durch Midstream-Transport, Gassammlung und LNG-Boil-off-Gasrückgewinnung.
  • Endverbraucher im Lebensmittel- und Getränkebereich liegen mit einer jährlichen Wachstumsrate von 8,0 % an der Spitze, angetrieben durch CO₂-Rückgewinnungssysteme, Verpackungen in modifizierter Atmosphäre und die Ausweitung der Kühlkette.

• Nach Region

  • Der asiatisch-pazifische Raum verzeichnete im Jahr 2025 einen Umsatzanteil von 42 % am Markt für Druckerhöhungskompressoren und wird voraussichtlich mit 7,3 % CAGR das schnellste regionale Wachstum beibehalten.
  • Der nordamerikanische Markt für Booster-Kompressoren profitiert von einer nachhaltigen LNG-Exportinfrastruktur und CCUS-Pilotprogrammen, die eine mehrstufige Komprimierung erfordern.


Marktgröße und Prognose (2021–2035)

Die Dimensionierung von Market Research Future umfasst eine Bottom-up-Ertragsverfolgung von OEMs, Umfragen zu Endnutzer-Kapitalausgaben in 42 Ländern und eine Top-down-Makro-Triangulation unter Verwendung von Industrieproduktionsindizes des IWF, der Weltbank und nationaler Statistikämter. Historische Zahlen (2021–2024) basieren auf gemeldeten Sendungen und Handelsstromdaten; Das Basisjahr 2025 wird anhand der Auftragsbücher der letzten zwölf Monate geschätzt. Prognosewerte (2026–2035) basieren auf einer kalibrierten CAGR von 5,9 %, moduliert durch regionale Beschleunigungs- und Verzögerungsfaktoren, die aus politischen Zeitplänen und Endnutzer-Investitionszyklen abgeleitet werden.
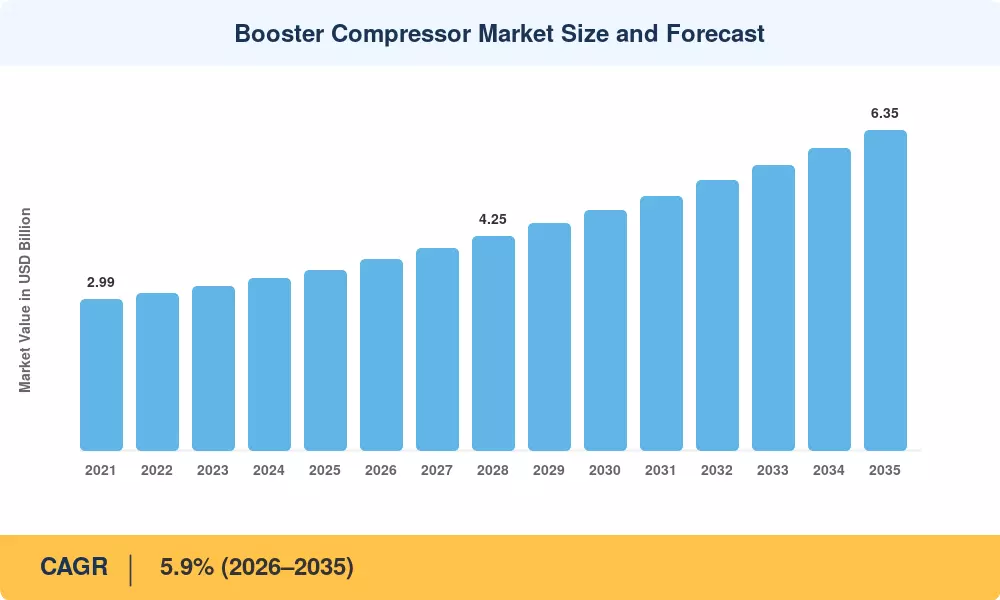
Booster Compressor Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
ErdgasAusbau der Übertragungs- und LNG-Infrastruktur ~1,4 % Nordamerika, Asien-Pazifik, Naher Osten Langfristig (≥4 Jahre)
Wasserstoffwirtschaft und Einführung von Tankstellen ~0,9 % Europa, Nordamerika, Ostasien Mittelfristig (2–4 Jahre)
Energieeffizienzvorschriften und Austauschzyklen ~0,8 % EU, Vereinigte Staaten, Kanada Kurzfristig (≤2 Jahre)
Fertigungsautomatisierung und Prozessintensivierung ~0,7 % Asien-Pazifik, Europa Mittelfristig (2–4 Jahre)
Wachstum der Vermietungs- und Leasingplattform ~0,5 % Nordamerika, Naher Osten Kurzfristig (≤2 Jahre)
Pilotprojekte zur CO₂-Abscheidung, -Nutzung und -Speicherung (CCUS). ~0,4 % Nordamerika, Europa, Australien Langfristig (≥4 Jahre)
Modernisierung der Kühlkette für Lebensmittel und Getränke ~0,3 % Asien-Pazifik, Südamerika Mittelfristig (2–4 Jahre)


Ausbau der Erdgastransport- und LNG-Infrastruktur

Nach Angaben der International Gas Union ist die weltweite LNG-Verflüssigungskapazität auf dem besten Weg, bis 2030 800 MTPA zu erreichen, gegenüber rund 480 MTPA Ende 2024. Jeder neue Verflüssigungsstrang erfordert eine Booster-Verdichtung, um den Speisegasdruck aufrechtzuerhalten, während Regasifizierungsterminals Hochdruck-Booster-Kompressoreinheiten verwenden, um Gas in die Netze an Land einzuspeisen. Allein die USA haben zwischen 2023 und 2025 vier neue LNG-Exportanlagen genehmigt, die zusammen eine Kapitalinvestition von über 45 Milliarden US-Dollar darstellen, und jedes Projekt sieht mehrstufige Kompressionspakete mit einer Nennleistung von über 100 bar vor. Diese anhaltende Pipeline an Gasinfrastrukturprojekten stellt sicher, dass der Markt für Druckerhöhungskompressoren bis mindestens 2032 einen stabilen OEM-Auftragseingang verzeichnet.

Wasserstoffwirtschaft und Einführung von Tankstellen

Die Global Hydrogen Review der IEA prognostiziert, dass die Kapazität der Elektrolyseure bis 2030 100 GW überschreiten wird, was zu einer gleichzeitigen Nachfrage nach Kompressionsgeräten führt, die in der Lage sind, Wasserstoff vom Ausgangsdruck des Elektrolyseurs (typischerweise 20–30 bar) auf Speicher- und Abgabedrücke von 450–900 bar zu steigern[8]. Die deutsche H2Global-Initiative hat 4,4 Milliarden Euro für die Importinfrastruktur bereitgestellt, wovon ein Großteil in die Beschaffung von Kompressoren fließt[16]. Japans überarbeitete Wasserstoffstrategie sieht bis 2030 1.000 Tankstellen vor, von denen jede mindestens einen Hochdruck-Boosterkompressor mit einer Nennleistung von 900 bar benötigt[8]. Diese Projekte stellen erstklassige Margenchancen für OEMs dar, die in der Lage sind, ölfreie, wasserstoffkompatible Designs zu zertifizieren.

Energieeffizienzvorschriften und Austauschzyklen

Das US-amerikanische Energieministerium hat im Jahr 2024 aktualisierte Testverfahren für Kompressoren fertiggestellt und dabei isentropische Effizienz-Benchmarks festgelegt, die Mindestleistungsniveaus für neue Geräte vorschreiben, die nach Januar 2027 verkauft werden[1]. Kanadas parallele NRCan-Standards und die Überarbeitung des Ecodesign Lot 31 der EU schreiben ähnliche Mindestanforderungen vor und disqualifizieren damit faktisch veraltete Designs mit fester Geschwindigkeit, die immer noch in schätzungsweise 35 % der nordamerikanischen und europäischen Anlagen im Einsatz sind[3]. Schätzungen von Market Research Future zufolge könnte allein die ersatzorientierte Beschaffung zwischen 2027 und 2031 den jährlichen Marktumsatz für Druckerhöhungskompressoren um 400 bis 500 Millionen US-Dollar steigern.

Fertigungsautomatisierung und Prozessintensivierung

Laut der International Federation of stiegen die Ausgaben für Fabrikautomation im asiatisch-pazifischen Raum im Jahr 2024 im Jahresvergleich um 11 %Robotik [13]. Automatisierte Produktionslinien in der Halbleiterfertigung, der pharmazeutischen Fertigung und der Spezialchemie erfordern eine präzise geregelte Druckgaszufuhr mit Drücken, die oft über 40 bar liegen. Booster-Kompressorpakete mit variabler Drehzahl und integrierter IoT-Überwachung werden zunehmend als Standard in neuen Greenfield-Anlagen spezifiziert und verbinden den Markt für Booster-Kompressoren direkt mit dem Fertigungsinvestitionszyklus der Region.


Analyse der Auswirkungen von Beschränkungen

Zurückhaltung ~% Drag auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Hohe Investitions- und Installationskosten im Vorfeld ~–0,6 % Schwellenländer, KMU weltweit Kurzfristig (≤2 Jahre)
Engpässe in der Lieferkette für Speziallegierungen ~–0,4 % Global Mittelfristig (2–4 Jahre)
Elektrifizierung verdrängt gasbetriebene Prozesse ~–0,3 % Europa, Nordamerika Langfristig (≥4 Jahre)
Mangel an Fachkräften für die Wartung ~–0,3 % Naher Osten, Afrika, Südamerika Mittelfristig (2–4 Jahre)
Verzögerungen aufgrund behördlicher Genehmigungen für neue Einrichtungen ~–0,2 % Vereinigte Staaten, EU Kurzfristig (≤2 Jahre)


Hohe Investitions- und Installationskosten im Voraus

Ein mehrstufiges Booster-Kompressorpaket mit einer Nennleistung von 200 bar und mehr kann abhängig von Materialien, Steuerungen und Zusatzkühlsystemen mit vollständig installierten Kosten von 250.000 bis 750.000 USD verbunden sein[14]. Bei kleinen und mittleren Betreibern – insbesondere in Südamerika und Afrika südlich der Sahara – verzögert diese Kapitalintensität Beschaffungsentscheidungen und verlagert die Nachfrage in Richtung generalüberholter oder gemieteter Ausrüstung, was das Umsatzwachstum bei neuen Einheiten auf dem Markt für Druckerhöhungskompressoren einschränkt.

Engpässe in der Lieferkette für Speziallegierungen

Wasserstofftolerante Kompressorkomponenten erfordern austenitische Edelstähle und Superlegierungen auf Nickelbasis, die in den Jahren 2023–2024 Vorlaufzeiten von 38–52 Wochen haben, verglichen mit einem Standard von 18–24 Wochen vor der Pandemie. Angesichts der Lockerung der Bedingungen ist die Boosterkompressorindustrie weiterhin anfällig für periodische Engpässe in den Lieferketten für Nickel und Kobalt, da die Batterie- und die Luft- und Raumfahrtbranche um dieselben Rohstoffe kämpfen.


Elektrifizierung verdrängt gasbetriebene Prozesse

Die Beschleunigung der industriellen Elektrifizierung in Europa, die laut dem Fahrplan der Europäischen Kommission zur industriellen Dekarbonisierung eine Reduzierung des direkten Verbrauchs fossiler Brennstoffe um 50 % bis 2040 anstrebt[18]wird den Bestand an verfügbaren Gashandhabungsgeräten, die eine Komprimierung erfordern, stetig reduzieren. Neue Wasserstoff- und Biogasanwendungen wirkten dieser Verdrängung etwas entgegen und dämpften das Marktwachstum für Boosterkompressoren in entwickelten europäischen Volkswirtschaften.


Booster Compressor Market Opportunities

Wasserstoffkompression als Premium-Wachstumsvertikale

Über 40 Nationen hatten bis 2025 nationale Wasserstoffstrategien veröffentlicht; Daher war der Markt für 450-900-bar-Kompressionsplattformen klein, wuchs aber schnell[8]. OEMs, die frühzeitig in ölfreie Membran- und Ionische-Flüssigkeits-Kolbentechnologien investieren, werden in der Booster-Kompressor-Branche Premiummargen erzielen können, wobei Zertifizierungsbeschränkungen die Zahl neuer Marktteilnehmer begrenzen.


Miet- und Leasingplattformen senken Eintrittsbarrieren

Die weltweiten Einnahmen aus der Vermietung von Druckluft- und Gasgeräten beliefen sich im Jahr 2024 auf über 4 Milliarden US-Dollar, mit einer jährlichen Wachstumsrate von rund 9 %.[14]. Mietplattformen ermöglichen vorgelagerten Betreibern und Bauunternehmen den Einsatz von Druckerhöhungsanlagen ohne nennenswerten Kapitalaufwand. Dies erhöht den adressierbaren Kundenstamm und erweitert den Ersatzteil- und Serviceumsatz für OEMs und Händler.


Monetarisierung digitaler Zwillinge und vorausschauende Wartung

Kompressor-OEMs integrieren Vibrations-, Temperatur- und Drucksensoren, die cloudbasierte Analyse-Dashboards versorgen. Atlas Copco und Ingersoll Rand führten beide im Jahr 2024 abonnementbasierte Fernüberwachungsdienste ein und wandelten einmalige Hardwareverkäufe in wiederkehrende SaaS-Einnahmequellen um. Dieser Datenmonetarisierungstrend stellt einen bedeutenden Weg zur Margenerweiterung auf dem Markt für Druckerhöhungskompressoren dar.

CCUS und Enhanced Oil Recovery Demand

Das Global CCS Institute berichtet, dass sich weltweit über 390 CCUS-Projekte in verschiedenen Entwicklungsstadien befinden, wobei die kombinierte Abscheidungskapazität bis 2030 auf 360 MTPA abzielt[10]. Die CO₂-Komprimierung auf überkritische Transportdrücke (über 100 bar) schafft eine wachsende Endanwendungsbranche für mehrstufige Booster-Kompressorsysteme, insbesondere in Nordamerika und Australien.

Industrialisierung der Schwellenländer in Südostasien und Afrika

Nach Angaben des ASEAN Center for Energy stecken die ASEAN-Staaten zwischen 2025 und 2032 über 120 Milliarden US-Dollar in Petrochemie- und Raffineriekapazitäten. Die Gas-to-Power-Programme in Subsahara-Afrika, insbesondere in Mosambik und Nigeria, erfordern eine Kompressionsinfrastruktur, die heute kaum noch vorhanden ist. Diese Greenfield-Märkte bieten Volumenchancen für kostengünstige Booster-Kompressorpakete.


Booster Compressor Market Future Outlook

KI-gesteuerter autonomer Kompressorbetrieb

Algorithmen für maschinelles Lernen, die auf Betriebsdaten von Tausenden von Kompressoreinheiten trainiert werden, ermöglichen einen autonomen Lastausgleich und eine vorausschauende Wartungsplanung. Schätzungen zufolge können KI-optimierte Kompressionsstationen ungeplante Ausfallzeiten um 30–40 % reduzieren und den Energieverbrauch um 8–12 % senken.. Bis 2030 wird der autonome Betrieb wahrscheinlich zu einer Standardfunktionsstufe auf dem Markt für Druckerhöhungskompressoren werden, wodurch sich OEMs durch die Softwarefähigkeit und nicht nur durch die Hardware von anderen unterscheiden werden.

Elektrifizierung von Kompressionsantriebssystemen

Elektromotorisch angetriebene Kompressoren verdrängen in Regionen mit zuverlässiger Netzstromversorgung die Antriebe mit Gas- und Dieselmotoren. Die IEA prognostiziert, dass bis 2032 über 60 % der neuen industriellen Kompressoranlagen in den OECD-Ländern elektrisch angetrieben sein werden[18]. Diese Verschiebung senkt die Scope-1-Emissionen vor Ort und richtet den Markt für Druckerhöhungskompressoren an die Netto-Null-Verpflichtungen der Unternehmen aus, führt jedoch zu Herausforderungen bei der Netzanbindung und der Transformatorkapazität.

Plattformökonomie und Servitisierung

Der Markt für Druckerhöhungskompressoren verlagert sich hin zu ergebnisbasierten Verträgen, bei denen OEMs Betriebszeitprozentsätze garantieren und Betreiber pro Kubikmeter geliefertem Druckgas zahlen. Dieses Servitisierungsmodell, das durch die Fernüberwachung von IoT-Plattformen beschleunigt wird, wandelt Investitionsausgaben in Betriebsausgaben um und vertieft die Kundenbindung. Atlas Copco, Siemens Energy und Ingersoll Rand haben jeweils seit 2023 ergebnisbasierte Servicestufen eingeführt.

ESG-Berichts- und Methanreduktionsmandate

Die US-EPAsMethanDie im Rahmen des Inflation Reduction Act und der 2024 verabschiedeten EU-Methanverordnung vorgesehene Gebühr sieht finanzielle Strafen für diffuse Emissionen aus Gashandhabungsgeräten vor[20]. Die Integrität der Kompressordichtungen und die Analyse von Leckagen sind jetzt direkt mit ESG-Offenlegungskennzahlen verknüpft, was den Markt für Druckerhöhungskompressoren in Richtung hermetisch abgedichteter, emissionsfreier Konstruktionen treibt und die Nachfrage nach dem Austausch alternder Rotationsdichtungseinheiten steigert.


Regionale Marktanteilsanalyse

Region Metrisch Primäre Anlagethemen
Asien-Pazifik 42 % Umsatzanteil (2025) Pipeline-Ausbau, Stadtgasverteilung, Fertigungsautomatisierung
Nordamerika 24 % Umsatzanteil (2025) LNG-Exporte, CCUS, Schiefergasverarbeitung
Europa 21 % Umsatzanteil (2025) Wasserstoff-Rückgrat, Ökodesign-Ersatz, industrielle Dekarbonisierung
Südamerika 7 % Umsatzanteil (2025) Vorgesalzenes Offshore-Gas, Kühlkette für die Agrarindustrie
Naher Osten und Afrika 6 % Umsatzanteil (2025) Gas-to-Power, petrochemische Expansion
Gesamt 100% —

Der Markt für Druckerhöhungskompressoren weist eine ausgeprägte Ausrichtung auf den asiatisch-pazifischen Raum auf, wobei Schwellenländer Anteile gewinnen, während sich reife Regionen auf die Nachfrage nach Ersatzzyklen konzentrieren. In der nachstehenden regionalen Zusammenfassung werden die Zahlen des Basisjahres 2025 und das prognostizierte CAGR-Fenster von 2026–2035 verwendet.


Nordamerika

Land Metrisch Schlüsseltreiber
Vereinigte Staaten 78 % des regionalen Anteils LNG-Exportterminals, CCUS-Pilotprojekte
Kanada 14 % des regionalen Anteils Öl-Sand-Gasverarbeitung, Wasserstoff-Hubs
Mexiko 8 % des regionalen Anteils Reduzierung der Pemex-Gasfackelung, Industrieparks


Der Markt für Booster-Kompressoren in Nordamerika profitiert von einem starken regulatorischen Vorstoß in Richtung einer emissionseffizienten Kompression. Die 45Q-Steuergutschriften des US Inflation Reduction Act für die Kohlenstoffabscheidung haben seit 2023 über 10 Milliarden US-Dollar an angekündigten CCUS-Investitionen freigesetzt, die jeweils eine mehrstufige Komprimierung für den CO₂-Transport erfordern[10]. Kanadas Clean Hydrogen Investment Tax Credit, der bis zu 40 % der förderfähigen Kosten bietet, unterstützt die Beschaffung von Kompressionsausrüstung im Wasserstoffkorridor von Alberta zusätzlich[22].

Europa

Land Metrisch Schlüsseltreiber
Deutschland 6,8 % CAGR (2026–2035) H2Globale Importe, industrielle Dekohlung
Vereinigtes Königreich USD 0.11 Billion (2025) Rückgewinnung von Nordseegas
Frankreich 5,4 % CAGR (2026–2035) Kernkraftbetriebene Wasserstoffproduktion
Italien USD 0.09 Billion (2025) Einspritzung von erneuerbarem Gas
Spanien 5,6 % CAGR (2026–2035) Solare Wasserstoffkorridore
Nordische Länder USD 0.07 Billion (2025) Grüner Stahlwasserstoff
Russland 4,8 % CAGR (2026–2035) Investitionskosten für die Wartung der Gaspipeline
Restliches Europa USD 0.12 Billion (2025) Diversifizierte Industrienachfrage


Der europäische Markt für Druckerhöhungskompressoren ist im Rahmen des Ökodesign-Loses 31 von den beiden Anforderungen der Wasserstoffskalierung und dem Austausch veralteter Anlagen geprägt. Die deutsche Bundesnetzagentur hat über 9.700 km wasserstofftaugliche Pipeline-Korridore genehmigt, und Kompressionsstationen entlang dieser Strecken müssen Drücke von bis zu 100 bar aushalten[16].

Asien-Pazifik

Land Metrisch Schlüsseltreiber
China 46 % des regionalen Anteils West-Ost-Pipelineprogramm, petrochemischer Ausbau
Indien 7,8 % CAGR (2026–2035) Erweiterung des CGD-Netzwerks auf über 300 Bezirke
Japan USD 0.19 Billion (2025) Mandat für Wasserstofftankstellen
Südkorea 7,1 % CAGR (2026–2035) Fahrplan für die Wasserstoffwirtschaft, LNG für den Schiffbau
ASEAN USD 0.21 Billion (2025) Petrochemische Direktinvestitionen, Gas-to-Power-Programme
Rest der Asien-Pazifik-Region 5,9 % CAGR (2026–2035) Bergbau, Lebensmittelverarbeitungsinfrastruktur


Der asiatisch-pazifische Raum ist sowohl hinsichtlich des Volumens als auch des Wachstums führend auf dem Markt für Druckerhöhungskompressoren. Allein im Jahr 2024 genehmigte die Nationale Energiebehörde Chinas 8.600 km neue Ferngaspipelines, die jeweils alle 100–150 km Zwischenstationen zur Druckerhöhung erfordern. Indiens Regulierungsbehörde für Erdöl und Erdgas strebt bis 2030 eine 100-prozentige geografische Abdeckung der städtischen Gasverteilung an, was zu Tausenden von CNG-Kompressionsanlagen im ganzen Land führt[23].

Südamerika

Land Metrisch Schlüsseltreiber
Brasilien 68 % des regionalen Anteils Vorsalzgasverarbeitung, Petrobras-Investitionen
Argentinien 5,8 % CAGR (2026–2035) Schiefergasentwicklung Vaca Muerta
Rest von Südamerika USD 0.04 Billion (2025) Agrarindustrie, Bergbauunterstützung


Der brasilianische Markt für Booster-Kompressoren ist durch den strategischen Plan 2024–2028 in Höhe von 102 Milliarden US-Dollar von Petrobras verankert, der erhebliche Ausgaben für die Tiefsee-Gasverarbeitung vorsieht, wo Hochdruckkompression unerlässlich ist[24]. Das argentinische Schiefervorkommen Vaca Muerta zieht weiterhin Aufträge für Kompressionsanlagen an, da die Gasproduktion in Richtung exportfähiger Mengen steigt.

Naher Osten und Afrika

Land Metrisch Schlüsseltreiber
Saudi-Arabien 38 % des regionalen Anteils Gasausbau von Saudi Aramco, Vision 2030
Vereinigte Arabische Emirate 6,5 % CAGR (2026–2035) ADNOC-Sauergasverarbeitung
Südafrika USD 0.02 Billion (2025) Umwandlung von Gas in Strom
Ägypten 5,9 % CAGR (2026–2035) Gasdrehkreuz im östlichen Mittelmeerraum
Rest von MEA USD 0.03 Billion (2025) Mosambik LNG, Reduzierung von Gasfackeln in Nigeria


Das unkonventionelle Gasprogramm Jafurah von Saudi Aramco, das bis 2030 auf 2 Milliarden Kubikfuß pro Tag abzielt, wird eine umfassende Kompressionsinfrastruktur erfordern und den Markt für Booster-Kompressoren für nachhaltiges Wachstum in der gesamten Golfregion positionieren.


Booster Compressor Market By Region, 2025-2035

Booster Compressor Market Segmentation

Nach Kühlart

Segment Metrisch Primärer Nachfragetreiber
Luftgekühlt 62 % Anteil (2025) Geringerer Installationsbedarf, Eignung für entfernte Standorte
Wassergekühlt 7,1 % CAGR (2026–2035) Dauerbetrieb für Petrochemie und Wasserstoff


Luftgekühlte Booster-Kompressoreinheiten dominieren den Markt für Booster-Kompressoren, da sie die Notwendigkeit einer Kühlwasserinfrastruktur überflüssig machen, die an abgelegenen Pipelinestationen, Offshore-Plattformen und Anlagen in trockenen Regionen oft unpraktisch ist. Wassergekühlte Konstruktionen gewinnen jedoch bei Anwendungen, die dauerhafte Arbeitszyklen über 85 % Auslastung erfordern und bei denen das Wärmemanagement direkte Auswirkungen auf die Lebensdauer der Dichtungen und den volumetrischen Wirkungsgrad hat, auf dem Vormarsch. Da die Wasserstoffkomprimierung zunimmt und konstante Auslasstemperaturen für die Membranintegrität erforderlich sind, wird erwartet, dass wassergekühlte Plattformen die Lücke bis Anfang der 2030er Jahre deutlich verringern werden.

Nach Kompressionsstufe

Segment Metrisch Primärer Nachfragetreiber
Einstufig 54 % Anteil (2025) CNG-Stationen, Instrumentenluftsysteme
Zweistufig USD 0.89 Billion (2025) Sammeln und Kühlen von Gas im Mittelstrom
Dreistufig und höher 7,6 % CAGR (2026–2035) Wasserstoffbetankung, Ultrahochdruck-Gasrückgewinnung


Einstufige Einheiten bedienen das größte Volumensegment auf dem Markt für Druckerhöhungskompressoren und bewältigen Aufgaben mit moderaten Druckverhältnissen bei der CNG-Betankung und allgemeinen industriellen Luftsystemen. Dreistufige und höhere Konfigurationen nehmen am schnellsten zu, da die Wasserstoffabgabe bei 700–900 bar und CCUS-Anwendungen bei 150+ bar beide eine sequentielle Kompression mit Zwischenkühlung erfordern, um innerhalb der Materialspannungsgrenzen zu bleiben.

Nach Schmierungstyp

Segment Metrisch Primärer Nachfragetreiber
Ölgeschmiert 65 % Anteil (2025) Kosteneffizienz, breite industrielle Basis
Ölfrei 7,4 % CAGR (2026–2035) Lebensmittelecht,pharmazeutisch, Wasserstoffreinheit


Ölfreie Systeme erfreuen sich immer größerer Beliebtheit auf dem Markt für Druckerhöhungskompressoren überall dort, wo eine Produktkontamination nicht akzeptabel ist – bei der CO₂-Rückgewinnung in der Lebensmittel- und Getränkeindustrie, bei der Stickstoffversorgung in der Pharmaindustrie und bei der Wasserstoffbetankung, wo selbst Spuren von Öl die Brennstoffzellenkatalysatoren vergiften können.

Nach Druckbereich

Segment Metrisch Primärer Nachfragetreiber
21–40 Bar 47 % Anteil (2025) CNG-Verteilung, allgemeine Anlagenluftverstärkung
41–100 bar USD 0.72 Billion (2025) Gassammlung, industrielles Prozessgas
101–350 Bar 7,2 % CAGR (2026–2035) Wasserstoffspeicherung, Tauchgasversorgung
Über 350 Bar 7,9 % CAGR (2026–2035) Wasserstoffabgabe, Spezialgasflaschen


Der Druckbereich von 21–40 bar bleibt das dominierende Segment auf dem Markt für Druckerhöhungskompressoren, angetrieben durch die weit verbreitete Nachfrage nach der Verteilung von komprimiertem Erdgas und der Luftverstärkung für allgemeine Industrieanlagen. Der Druckbereich über 350 bar ist der am schnellsten wachsende Druckbereich, vorangetrieben durch globale Initiativen für saubere Energie, die eine Hochdruck-Wasserstoffbetankungs- und -speicherinfrastruktur erfordern.

Vom Endbenutzer

Segment Metrisch Primärer Nachfragetreiber
Öl und Gas 34 % Anteil (2025) Midstream-Komprimierung, LNG, EOR
Herstellung USD 0.68 Billion (2025) Automatisierung, pneumatische Werkzeuge, Prozessgas
Essen und Trinken 8,0 % CAGR (2026–2035) CO₂-Rückgewinnung, MAP-Verpackung, Kühlkette
Andere 5,4 % CAGR (2026–2035) Gesundheitswesen, Bergbau, Schifffahrt, Rechenzentren


Der Öl- und Gassektor ist nach wie vor der größte Einzelverbraucher auf dem Markt für Druckerhöhungskompressoren und verlässt sich auf die Kompression für den Gasliftbetrieb, die Pipelineübertragung, die Gasgewinnung und die LNG-Boil-off-Rückgewinnung. Lebensmittel und Getränke sind die am schnellsten wachsende Endverbrauchsbranche, angetrieben durch die steigende Nachfrage nach CO₂ in Lebensmittelqualität in Karbonisierung und modifizierter AtmosphäreVerpackungund durch Investitionen in die Kühlketteninfrastruktur in Südostasien und Lateinamerika[15].


Wettbewerbs-Benchmarking

Der Markt für Druckerhöhungskompressoren weist eine mäßige Konzentration auf, wobei die fünf größten Anbieter schätzungsweise 38–44 % des weltweiten Umsatzes ausmachen. Der Herfindahl-Hirschman-Index liegt im niedrigen bis mittleren Bereich (~800–1.100) und spiegelt eine Mischung aus diversifizierten Industriegaskonzernen, spezialisierten Kompressions-OEMs und regionalen Herstellern wider. Der Wettbewerb konzentriert sich auf Druckbereichsbreite, Energieeffizienz, Aftermarket-Servicenetzwerke und Wasserstoff-Bereitschaftszertifizierungen.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Hauptangebote Strategische Positionierung
Atlas Copco ~8–11 % Ölfreie und öleingespritzte Booster, IoT-fähige Überwachung Weltweit führender Komplettanbieter mit starkem Aftermarket-Netzwerk
Ingersoll Rand ~7–10 % Kolben- und Rotationsbooster, Mietflotte Breites Industrieportfolio mit Servitization-Fokus
Siemens Energy ~5–8 % Zentrifugal- und Kolbenaggregate für Pipeline und LNG Integrierter Energiesystemansatz
Ariel Corporation ~5–7 % TrennbarKolbenkompressorenfür den Gastransport Dominant in der nordamerikanischen Midstream-Komprimierung
Bauer-Kompressoren ~4–6 % Hochdruck-Atemluft- und Gasverstärker bis 500 bar Nischenführer bei Ultrahochdruck- und wasserstofffähigen Einheiten
Howden (Chart Industries) ~3–5 % Radial- und Kolbenkompressoren, Aftermarket Stark in Öl- und Gas- sowie Wasserstoffanwendungen nach der Übernahme
Kaeser Kompressoren ~3–5 % Booster-Einheiten bis 45 bar, Sigma-Luftmanagementsystem Führend im Bereich Energieeffizienz bei der Verbesserung der Pflanzenluft
Sundyne ~2–4 % Integralgetriebe- und Membrankompressoren Spezialist für API-konforme Prozessgasverdichtung
Maximator GmbH ~2–3 % Luftbetriebene Gasbooster, Wasserstofftestsysteme Spezielle Hochdrucklösungen für Tests und Labore
Corken (IDEX Corporation) ~2–3 % Schiebeflügel- und Kolbengaskompressoren Spezialist für den Transfer von Flüssiggas, Propan und Ammoniak


Aktuelle Nachrichten und Entwicklungen


  • US-Energieministerium (Januar 2024): Veröffentlichung der endgültigen Testverfahrensregeln für Kompressoren gemäß 10 CFR 431, die ab Januar 2027 minimale isentrope Effizienzniveaus festlegen[1].


  • Europäische Kommission (Oktober 2023): Verabschiedung von Ökodesign-Los 31 zur Umsetzung von Maßnahmen für Industriekompressoren, die ab 2028 Effizienzschwellenwerte der Stufe 2 vorschreiben[3].


Booster Compressor Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Booster-Kompressoren für alle Kühlarten, Kompressionsstufen, Schmierungsarten, Druckbereiche und Endverbraucherbranchen
Studienzeit 2021–2035
CAGR 5,9 % (2026–2035)
Marktgröße (2025) USD 3.58 Billion
Marktgröße (2035) USD 6.35 Billion
Am schnellsten wachsende Segmente Dreistufig und höher (7,6 % CAGR); Endverbraucher im Bereich Lebensmittel und Getränke (8,0 % CAGR); Asien-Pazifik (7,3 % CAGR)
Firmenprofil 10 (Atlas Copco, Ingersoll Rand, Siemens Energy, Ariel Corporation, Bauer Kompressoren, Howden, Kaeser Kompressoren, Sundyne, Maximator, Corken)
Bewertungswährung USD Billion


FAQs

Wie hoch wird die voraussichtliche Marktbewertung des Booster-Kompressormarktes bis 2035 sein?
Der Markt für Booster-Kompressoren wird voraussichtlich bis 2035 einen Wert von 7,874 USD Milliarden erreichen.
Wie hoch war die Marktbewertung des Booster-Kompressormarktes im Jahr 2024?
Im Jahr 2024 betrug die Gesamtmarktbewertung 4,661 USD Milliarden.
Was ist die erwartete CAGR für den Booster-Kompressormarkt während des Prognosezeitraums 2025 - 2035?
Die erwartete CAGR für den Booster-Kompressormarkt während des Prognosezeitraums 2025 - 2035 beträgt 4,88 %.
Welche Unternehmen gelten als Schlüsselakteure im Markt für Booster-Kompressoren?
Wichtige Akteure auf dem Markt für Booster-Kompressoren sind Atlas Copco, Ingersoll Rand, Gardner Denver, Siemens, Sullair, Kaeser Compressors, Boge Compressors, Hitachi und Cameron.
Was sind die prognostizierten Werte für Zentrifugalverdichter im Jahr 2035?
Zentrifugalverdichter werden voraussichtlich bis 2035 eine Bewertung von 2,0 USD Milliarden erreichen.
Wie schneidet das Anwendungssegment Öl und Gas im Markt für Booster-Kompressoren ab?
Der Anwendungsbereich Öl und Gas wird voraussichtlich von 1,5 USD Milliarden im Jahr 2024 auf 2,5 USD Milliarden bis 2035 wachsen.
Autor
Autor Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of industrial equipment databases, peer-reviewed engineering journals, technical publications, and authoritative energy/manufacturing organizations. Key sources included the US Department of Energy (DOE), Energy Information Administration (EIA), Environmental Protection Agency (EPA), Occupational Safety and Health Administration (OSHA), International Energy Agency (IEA), International Organization for Standardization (ISO), American Society of Mechanical Engineers (ASME), Compressed Air and Gas Institute (CAGI), European Committee for Standardization (CEN), China General Machinery Industry Association (CGMA), Indian Compressor Manufacturers' Association (ICMA), Bureau of Labor Statistics (BLS), International Labour Organization (ILO), World Energy Council, OPEC Annual Statistical Bulletin, and national industrial ministry reports from key markets. These sources were used to collect energy consumption statistics, regulatory compliance data, equipment efficiency standards, industrial production trends, and market landscape analysis for centrifugal compressors, reciprocating compressors, screw compressors, and rotary vane compressors.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From booster compressor manufacturers and OEMs, supply-side sources comprised CEOs, VPs of Engineering, product development leaders, and sales directors to name a few. Plant managers, maintenance engineers, procurement leaders, and operations directors from oil and gas facilities, chemical processing plants, power generation stations, food and beverage manufacturers, and mining operations comprised demand-side sources. Market segmentation was verified, product development timelines were confirmed, and insights regarding equipment adoption patterns, pricing strategies, and aftermarket service dynamics were obtained, all through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and equipment installation analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across centrifugal compressors, reciprocating compressors, screw compressors, and rotary vane compressors

Analysis of reported and modeled annual revenues specific to booster compressor portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (installation volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across oil & gas, chemical processing, power generation, food & beverage, and mining applications

Key Changes Made:

Government/Authority Sources: Replaced medical/health organizations with energy, industrial, and engineering bodies (DOE, EIA, EPA, OSHA, ASME, CAGI, etc.)

Company Tier: Adjusted from 42/33/25 to 38/35/27

Designation: Adjusted from 35/28/37 to 32/31/37

Region: Adjusted from 35/27/30/8 to 32/30/28/10

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















