KI im Onkologie-Markt

Marktforschungsbericht zur KI in der Onkologie: Größe, Anteil, Trendanalyse nach Anwendungen (Diagnose, Behandlungsplanung, Arzneimittelentdeckung, Prognose), nach Technologie (Maschinenlernen, Deep Learning, Computer Vision, Verarbeitung natürlicher Sprache), nach Krebsart (Lungenkrebs, Brustkrebs, kolorektaler Krebs, Prostatakrebs, Lymphom), nach Datentyp (Bilddaten, genomische Daten, klinische Daten, patientenberichtete Daten), nach Bereitstellungsmodell (Cloud-basiert, Vor-Ort, Hybrid) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Wachstumsausblick & Branchenprognose 2025 bis 2035
ID: MRFR/HC/27956-HCR 128 Pages Rahul Gotadki Last Updated: October 17, 2026
Artificial Intelligence (AI) In Oncology Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)29.87%
2024 Market Size$ 22.69 Billion
2025 Market Size$ 29.47 Billion
2035 Market Size$ 402.33 Billion
Key Players
IBM
Siemens Healthineers
Philips
GE Healthcare
Tempus
CureMetrix
Opportunities
  • Rising Incidence of Cancer
  • Advancements in Machine Learning
  • Regulatory Support for AI Innovations

KI im Onkologie-Markt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Marktgröße für KI in der Onkologie im Jahr 2024 auf 22,69 Milliarden USD geschätzt. Die KI in der Onkologie Branche wird voraussichtlich von 29,47 Milliarden USD im Jahr 2025 auf 402,33 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 29,87 % während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für KI in der Onkologie verzeichnet ein robustes Wachstum, das durch technologische Fortschritte und steigende Anforderungen im Gesundheitswesen vorangetrieben wird.

  • Verbesserte diagnostische Fähigkeiten revolutionieren die Krebsdiagnose und Behandlungsplanung in Nordamerika.
  • Personalisierte Behandlungsansätze gewinnen an Bedeutung, insbesondere in der Asien-Pazifik-Region, da patientenzentrierte Versorgung zur Priorität wird.
  • Die Integration von KI in klinische Arbeitsabläufe optimiert Prozesse und verbessert somit die Effizienz und die Patientenergebnisse in verschiedenen Gesundheitseinrichtungen.
  • Die steigende Inzidenz von Krebs und Fortschritte im Maschinenlernen sind Schlüsselfaktoren, die den Markt insbesondere in den Bereichen Diagnose und Arzneimittelentdeckung vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 22,69 (USD Milliarden)
2035 Marktgröße 402,33 (USD Milliarden)
CAGR (2025 - 2035) 29,87%

Hauptakteure

IBM (US), Siemens Healthineers (DE), Philips (NL), GE Healthcare (US), Tempus (US), CureMetrix (US), PathAI (US), Zebra Medical Vision (IL), Freenome (US)

KI im Onkologie-Markt Treiber

Zunehmende Inzidenz von Krebs

Die zunehmende Prävalenz von Krebs weltweit ist ein Haupttreiber für den Markt für KI in der Onkologie. Laut aktuellen Statistiken wird prognostiziert, dass die Krebsfälle erheblich steigen werden, wobei Schätzungen darauf hindeuten, dass es bis 2040 über 27 Millionen neue Krebsfälle jährlich geben könnte. Dieser alarmierende Trend erfordert innovative Lösungen, wie künstliche Intelligenz, um die frühzeitige Erkennung und Behandlungsoptionen zu verbessern. KI-Technologien werden in die onkologischen Praktiken integriert, um umfangreiche Datensätze zu analysieren, was die diagnostische Genauigkeit und die Behandlungswirksamkeit verbessert. Während die Gesundheitssysteme mit der wachsenden Belastung durch Krebs kämpfen, wird die Nachfrage nach KI-gesteuerten Werkzeugen voraussichtlich steigen, was den Markt für KI in der Onkologie vorantreibt.

Fortschritte im maschinellen Lernen

Die rasanten Fortschritte in den Technologien des maschinellen Lernens transformieren den Markt für KI in der Onkologie. Algorithmen des maschinellen Lernens sind zunehmend in der Lage, komplexe medizinische Daten zu verarbeiten und zu analysieren, was zu verbesserten diagnostischen und Behandlungsergebnissen führt. Beispielsweise können KI-Systeme jetzt Muster in Bilddaten identifizieren, die für menschliche Kliniker möglicherweise nicht wahrnehmbar sind. Diese Fähigkeit verbessert nicht nur die Genauigkeit der Krebsdiagnosen, sondern erleichtert auch die Entwicklung personalisierter Behandlungspläne. Da sich das maschinelle Lernen weiterentwickelt, wird erwartet, dass seine Integration in die onkologischen Praktiken zunimmt, was das Wachstum des Marktes für KI in der Onkologie vorantreibt und Innovationen in der Krebsversorgung fördert.

Regulatorische Unterstützung für KI-Innovationen

Regulierungsbehörden unterstützen zunehmend KI-Innovationen im Gesundheitswesen, was ein entscheidender Treiber für den Markt für KI in der Onkologie ist. Initiativen zur Straffung des Genehmigungsprozesses für KI-basierte medizinische Geräte und Software werden umgesetzt, um einen schnelleren Marktzugang für neue Technologien zu ermöglichen. Dieses regulatorische Umfeld ermutigt Unternehmen, in KI-Lösungen für die Onkologie zu investieren, da sie wissen, dass ihre Produkte effizienter zu Gesundheitsdienstleistern und Patienten gelangen können. Während sich die Vorschriften weiterentwickeln, um die einzigartigen Herausforderungen, die KI mit sich bringt, zu berücksichtigen, wird der Markt für KI in der Onkologie voraussichtlich ein beschleunigtes Wachstum erfahren, was eine Landschaft schafft, die reif für Innovationen ist.

Wachsende Nachfrage nach Telemedizinlösungen

Die steigende Nachfrage nach Telemedizinlösungen beeinflusst den Markt für KI in der Onkologie erheblich. Da Patienten zunehmend nach Fernbehandlungsoptionen suchen, wird die Integration von KI in Telemedizinplattformen unerlässlich. KI-Technologien können virtuelle Konsultationen verbessern, indem sie Echtzeitdatenanalysen und Entscheidungsunterstützung für Onkologen bereitstellen. Diese Fähigkeit verbessert nicht nur die Patientenergebnisse, sondern optimiert auch den Arbeitsablauf für Gesundheitsdienstleister. Der Trend zur Telemedizin wird voraussichtlich anhalten, insbesondere da Patienten Bequemlichkeit und Zugänglichkeit priorisieren. Folglich wird der Markt für KI in der Onkologie voraussichtlich wachsen, da Telemedizinlösungen verbreiteter werden und die Einführung von KI-Technologien in der Krebsversorgung vorantreiben.

Erhöhte Investitionen in Gesundheitstechnologie

Der Anstieg der Investitionen in Gesundheitstechnologie ist ein bedeutender Katalysator für den Markt für KI in der Onkologie. Regierungen und private Unternehmen erkennen das Potenzial von KI, die Krebsversorgung zu revolutionieren, was zu erheblichen Mitteln für Forschung und Entwicklung führt. Berichte deuten darauf hin, dass die Investitionen in KI-Gesundheitslösungen in den kommenden Jahren Milliarden von Dollar erreichen werden. Dieser Kapitalzufluss wird voraussichtlich die Entwicklung von KI-Anwendungen in der Onkologie beschleunigen, von diagnostischen Werkzeugen bis hin zur Behandlungsoptimierung. Da finanzielle Mittel zunehmend verfügbar werden, ist der Markt für KI in der Onkologie bereit für ein robustes Wachstum, das die Schaffung von hochmodernen Lösungen zur Bekämpfung von Krebs ermöglicht.
Einblicke in Marktsegmente

Nach Anwendung: Diagnose (Größter) vs. Arzneimittelentdeckung (Schnellwachsend)

Im Markt für KI in der Onkologie wird das Anwendungssegment hauptsächlich von der Diagnose, der Behandlungsplanung, der Arzneimittelentdeckung und der Prognose angetrieben. Die Diagnose hält den größten Anteil und repräsentiert einen signifikanten Teil des Gesamtmarktes, da KI-Technologien zunehmend genutzt werden, um die Genauigkeit und Geschwindigkeit der Erkennung von Krebserkrankungen in frühen Stadien zu verbessern. Nahezu gleichauf gewinnen die Behandlungsplanung und die Arzneimittelentdeckung an Bedeutung, wobei die Arzneimittelentdeckung als ein wichtiges Gebiet hervorsticht, da sie das Potenzial hat, die Entwicklung neuer Behandlungen und Medikamente zu beschleunigen und zu potenziellen KI-Krebsdurchbrüchen beizutragen.

Diagnose (Dominant) vs. Arzneimittelentdeckung (Aufkommend)

Das Segment der Diagnose ist entscheidend im Markt für KI in der Onkologie und nutzt fortschrittliche Algorithmen zur Analyse medizinischer Bildgebung, Pathologieberichte und genetischer Daten für eine präzise Krebsdiagnose. Ihre Dominanz ergibt sich aus dem dringenden Bedarf an zeitgerechter und genauer Diagnose, die bessere Patientenergebnisse ermöglicht. Im Gegensatz dazu gewinnt die Arzneimittelentdeckung, obwohl sie sich derzeit in einer aufkommenden Phase befindet, schnell an Aufmerksamkeit, da KI den Forschern hilft, Behandlungspfade im Zusammenhang mit KI- und Krebsfortschritten zu erkunden. Sie nutzt KI, um den Entdeckungsprozess neuer therapeutischer Verbindungen zu optimieren und klinische Studien zu verbessern, was verspricht, die Behandlungslandschaften zu revolutionieren, indem die Zeit und die Kosten für die Markteinführung neuer Medikamente reduziert werden.

Nach Technologie: Maschinelles Lernen (Größter) vs. Tiefes Lernen (Schnellwachsend)

Der Markt für KI in der Onkologie ist durch vielfältige Technologien gekennzeichnet, wobei das maschinelle Lernen den größten Anteil hält. Dieses Segment nutzt Algorithmen zur Analyse komplexer medizinischer Daten, die bei Diagnosen und der Personalisierung von Behandlungen helfen. Tiefes Lernen, eine fortschrittliche Untergruppe des maschinellen Lernens, gewinnt aufgrund seiner Fähigkeit, riesige Datensätze zu verarbeiten und die Vorhersagegenauigkeit zu verbessern, schnell an Beliebtheit. Weitere bemerkenswerte Technologien sind Computer Vision und Natural Language Processing, die jeweils eine wesentliche Rolle in der medizinischen Bildgebung und der Interpretation von Patientendaten spielen.

Technologie: Maschinelles Lernen (Dominant) vs. Tiefes Lernen (Aufkommend)

Maschinelles Lernen ist derzeit die dominante Technologie im Markt für KI in der Onkologie, bekannt für ihre Vielseitigkeit in der klinischen Entscheidungsfindung und prädiktiven Analytik. Es ermöglicht Gesundheitsdienstleistern, historische Daten zu nutzen, um maßgeschneiderte Behandlungspläne zu erstellen. Im Gegensatz dazu entwickelt sich das tiefe Lernen zu einem wichtigen Akteur, insbesondere bei der Verarbeitung und Analyse medizinischer Bilder mit größerer Genauigkeit als herkömmliche Methoden. Die Fähigkeit dieser Technologie, autonom aus großen Datenmengen zu lernen, treibt ihr Wachstum voran. Beide Technologien sind entscheidend für die Verbesserung der diagnostischen Leistung, aber ihre Anwendungen unterscheiden sich, wobei das maschinelle Lernen mehr auf die Analyse strukturierter Daten fokussiert ist, während das tiefe Lernen in der Interpretation unstrukturierter Daten wie Bilder und Texte überragend ist.

Nach Krebsart: Lungenkrebs (Größter) vs. Brustkrebs (Schnellwachsend)

Im Markt für KI in der Onkologie hält Lungenkrebs derzeit einen signifikanten Teil des Marktanteils und ist somit das größte Segment nach Krebsart. Diese Prominenz kann hauptsächlich auf die hohen Inzidenzraten und die Sterblichkeit im Zusammenhang mit Lungenkrebs zurückgeführt werden, was innovative Ansätze für Diagnose und Behandlung durch KI-Technologien erforderlich macht. Auf der anderen Seite gewinnt Brustkrebs schnell an Aufmerksamkeit, mit einem zunehmenden Marktanteil aufgrund des gestiegenen Bewusstseins für frühzeitige Erkennung und personalisierte Behandlungsoptionen. Da immer mehr Technologien entstehen, ist dieses Segment für signifikantes Wachstum prädestiniert.

Lungenkrebs (Dominant) vs. Kolorektalkrebs (Aufkommend)

Lungenkrebs bleibt der dominante Krebs im Markt für KI in der Onkologie, angetrieben von mehreren Faktoren, einschließlich einer hohen Prävalenz und einer kritischen Nachfrage nach fortschrittlichen Diagnoselösungen. Die Integration von KI-Tools in die Diagnostik von Lungenkrebs hat die Prozesse optimiert, die Patientenergebnisse verbessert und die Zeit bis zur Behandlung verkürzt. Im Gegensatz dazu entwickelt sich der Kolorektalkrebs zu einem bemerkenswerten Segment, angetrieben durch Fortschritte in der Screening-Technologie und ein wachsendes öffentliches Bewusstsein für Risikofaktoren. Der Übergang zu zielgerichteten Therapien und die Rolle von KI in der Präzisionsmedizin verbessern das Verständnis und das Management von Kolorektalkrebs, was auf eine vielversprechende Zukunft für dieses Segment hinweist, da es im Onkologieumfeld an Bedeutung gewinnt.

Nach Datentyp: Bildgebungsdaten (Größter) vs. Genomdaten (Schnellwachsend)

Der Markt für KI in der Onkologie zeigt eine vielfältige Verteilung von Datentypen, wobei Bildgebungsdaten derzeit den größten Marktanteil halten. Dieses Segment nutzt fortschrittliche Bildgebungstechniken zur Unterstützung von Diagnose und Behandlungsplanung. Im Gegensatz dazu entwickelt sich Genomdaten schnell zu dem am schnellsten wachsenden Segment, angetrieben durch Fortschritte in der Präzisionsmedizin und einen zunehmenden Fokus auf personalisierte Behandlungsstrategien. Klinische Daten und vom Patienten berichtete Daten spielen ebenfalls eine entscheidende Rolle, besetzen jedoch derzeit kleinere Anteile in diesem Bereich.

Bildgebungsdaten (Dominant) vs. Genomdaten (Aufkommend)

Bildgebungsdaten bleiben eine dominante Kraft im Markt für KI in der Onkologie und bieten wesentliche Einblicke durch Modalitäten wie MRT, CT und PET-Scans. Diese Techniken verbessern die Fähigkeit, verschiedene Krebserkrankungen effektiv zu erkennen, zu überwachen und zu behandeln. Auf der anderen Seite sind Genomdaten ein aufkommendes Segment, das die Behandlungsprotokolle durch das Verständnis individueller genetischer Zusammensetzungen revolutioniert. Die Integration genomischer Erkenntnisse unterstützt zielgerichtete Therapien und bietet somit das Potenzial für verbesserte Patientenergebnisse. Mit der Weiterentwicklung der Technologien werden beide Segmente voraussichtlich weiterhin ihren Einfluss ausbauen, wobei Bildgebungsdaten ihre Position in der Diagnostik sichern, während Genomdaten die personalisierte Medizin vorantreiben.

Nach Bereitstellungsmodell: Cloud-basiert (Größter) vs. Vor-Ort (Schnellwachsend)

Der Markt für KI in der Onkologie erlebt einen signifikanten Wandel in den Bereitstellungsmodellen, wobei cloud-basierte Lösungen die Landschaft dominieren, aufgrund ihrer Skalierbarkeit, Flexibilität und Zugänglichkeit. Dieses Modell ermöglicht es Onkologieabteilungen, fortschrittliche KI-Technologien zu nutzen, ohne hohe Investitionen in die Infrastruktur tätigen zu müssen. Vor-Ort-Lösungen, die derzeit einen kleineren Anteil halten, erfahren einen Anstieg der Nachfrage unter Organisationen, die Datensicherheit und Compliance priorisieren, insbesondere in sensiblen Gesundheitsumgebungen.

Bereitstellung: Cloud-basiert (Dominant) vs. Vor-Ort (Aufkommend)

Cloud-basierte Bereitstellungsmodelle im Markt für KI in der Onkologie sind gekennzeichnet durch ihre Fähigkeit, kontinuierliche, Echtzeit-Datenanalysen und maschinelles Lernen zu bieten, was schnellere Diagnosen und Behandlungspläne erleichtert. Dieses Modell ist besonders vorteilhaft für kleinere Praxen, die möglicherweise nicht über signifikante IT-Ressourcen verfügen. Vor-Ort-Systeme hingegen gewinnen an Bedeutung für größere Gesundheitsorganisationen, die vollständige Kontrolle über ihre sensiblen Daten benötigen. Diese aufkommenden Vor-Ort-Lösungen betonen verbesserte Sicherheitsmaßnahmen und maßgeschneiderte Einstellungen, was sie besonders attraktiv macht angesichts zunehmender regulatorischer Anforderungen. Während sich diese beiden Modelle weiterentwickeln, gewinnen hybride Lösungen ebenfalls an Beliebtheit, die darauf abzielen, die besten Eigenschaften beider zu kombinieren und gleichzeitig unterschiedliche organisatorische Bedürfnisse zu berücksichtigen.

Erhalten Sie detailliertere Einblicke zu KI im Onkologie-Markt

Regionale Einblicke

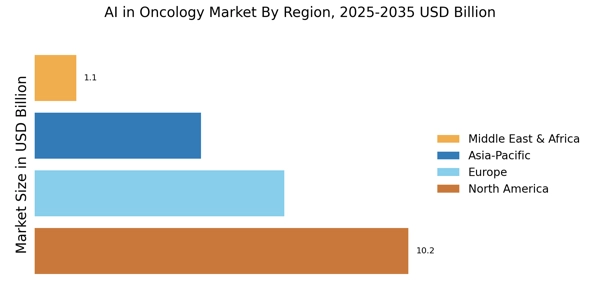
Der Markt für KI in der Onkologie ist in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie im Nahen Osten und Afrika segmentiert. Nordamerika ist der größte regionale Markt für KI in der Onkologie, was auf die Präsenz einer großen Anzahl von Hauptakteuren und die hohe Akzeptanz fortschrittlicher Technologien im Gesundheitswesen zurückzuführen ist. Europa ist der zweitgrößte regionale Markt, gefolgt von Asien-Pazifik.

Die Region Asien-Pazifik wird voraussichtlich während des Prognosezeitraums die höchste Wachstumsrate verzeichnen, da das Bewusstsein für Krebs zunimmt und die Akzeptanz von KI in der Onkologie-Lösungen in der Region steigt.

Im Jahr 2023 wurde der Markt für KI in der Onkologie auf 13,46 Milliarden USD geschätzt und wird voraussichtlich bis 2032 141,4 Milliarden USD erreichen, was einer CAGR von 29,87 % während des Prognosezeitraums entspricht.

KI im Onkologie-Markt Regional Image

Hauptakteure und Wettbewerbseinblicke

Die Hauptakteure im Markt für KI in der Onkologie konzentrieren sich kontinuierlich auf die Forschung und Entwicklung fortschrittlicher KI-Technologien, um die Genauigkeit und Effizienz der Krebsdiagnose und -behandlung zu verbessern. Führende Akteure im Markt für KI in der Onkologie sind aktiv an strategischen Kooperationen, Partnerschaften und Übernahmen beteiligt, um ihre Marktpräsenz zu erweitern und ihr Produktportfolio zu stärken. Partnerschaften zwischen Unternehmen, die den Markt für KI in der Onkologie entwickeln, und Gesundheitsdienstleistern sind zunehmend verbreitet, was die nahtlose Integration von KI-gestützten Lösungen in klinische Arbeitsabläufe ermöglicht. Die Wettbewerbslandschaft ist durch einen intensiven Wettbewerb zwischen etablierten Akteuren und aufstrebenden Startups gekennzeichnet, was kontinuierliche Innovationen vorantreibt und die Grenzen der Technologie im Markt für KI in der Onkologie verschiebt. Insilico Medicine ist ein führendes Unternehmen im Bereich der KI in der Onkologie, bekannt für seine Pionierarbeit bei der Anwendung von KI in der Arzneimittelentdeckung und -entwicklung. Die End-to-End-KI-Plattform des Unternehmens, bekannt als Pharma.AI, integriert modernste Techniken wie generative gegnerische Netzwerke (GANs), Deep Learning und Reinforcement Learning, um neuartige Arzneimittelziele zu identifizieren, neue Moleküle zu entwerfen und deren Wirksamkeit und Sicherheit vorherzusagen. Insilico Medicine hat Partnerschaften mit großen Pharmaunternehmen, darunter Roche und Merck, etabliert, um die Entwicklung neuer Krebstherapien zu beschleunigen. Ein weiterer wichtiger Wettbewerber im Markt für KI in der Onkologie ist IBM Watson Health. IBMs KI-gestützte Watson for Oncology-Lösung bietet Klinikern personalisierte Behandlungsempfehlungen, klinische Studienabgleiche und Echtzeit-Anleitungen während der Krebsbehandlung. Die Plattform nutzt Daten aus Millionen von Patientenakten, wissenschaftlicher Literatur und klinischen Studien, um evidenzbasierte Einblicke zu liefern und die Entscheidungsfindung zu unterstützen. IBM Watson Health hat mit führenden Gesundheitseinrichtungen weltweit, darunter das MD Anderson Cancer Center und die Mayo Clinic, zusammengearbeitet, um Watson for Oncology in der klinischen Praxis zu implementieren.

Zu den wichtigsten Unternehmen im KI im Onkologie-Markt-Markt gehören

Recent Industry Developments

  • Q2 2025: KI-Forscher entwickeln neue Technologien für die Krebsversorgung Forscher am Vanderbilt University Medical Center haben zwei neue KI-gestützte Technologien entwickelt: MSI-SEER, das den Status der Mikrosatelliteninstabilität-hoch von pathologischen Schnitten vorhersagt, und ein 3D-Bildgebungswerkzeug für die fortschrittliche Gewebeanalyse, die beide darauf abzielen, Krebsdiagnostik und personalisierte Medizin zu verbessern.

Zukunftsaussichten

KI im Onkologie-Markt Zukunftsaussichten

Der Markt für KI in der Onkologie wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 29,87% wachsen, angetrieben durch Fortschritte im Maschinenlernen, in der Datenanalyse und in der personalisierten Medizin.

Neue Möglichkeiten liegen in:

  • Entwicklung von KI-gesteuerten Diagnosetools zur frühzeitigen Krebsdiagnose.

Bis 2035 wird der Markt für KI in der Onkologie voraussichtlich ein entscheidender Bestandteil der Krebsversorgung sein.

Marktsegmentierung

Marktdatenübersicht zur KI in der Onkologie

  • Bildgebende Daten
  • Genomdaten
  • Klinische Daten
  • Patientenberichtete Daten

Technologieübersicht zur KI in der Onkologie

  • Maschinelles Lernen
  • Tiefes Lernen
  • Computer Vision
  • Verarbeitung natürlicher Sprache

Anwendungsübersicht zur KI in der Onkologie

  • Diagnose
  • Behandlungsplanung
  • Arzneimittelentdeckung
  • Prognose

Krebsartenübersicht zur KI in der Onkologie

  • Lungenkrebs
  • Brustkrebs
  • Kolorektalkrebs
  • Prostatakrebs
  • Lymphom

Bereitstellungsmodellübersicht zur KI in der Onkologie

  • Cloud-basiert
  • Vor Ort
  • Hybrid

Berichtsumfang

MARKTGRÖSSE 2024 22,69 (USD Milliarden)
MARKTGRÖSSE 2025 29,47 (USD Milliarden)
MARKTGRÖSSE 2035 402,33 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 29,87 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert IBM (US), Siemens Healthineers (DE), Philips (NL), GE Healthcare (US), Tempus (US), CureMetrix (US), PathAI (US), Zebra Medical Vision (IL), Freenome (US)
Abgedeckte Segmente Anwendungen, Technologie, Krebsart, Datentyp, Bereitstellungsmodell, regional
Wichtige Marktchancen Die Integration fortschrittlicher maschineller Lernalgorithmen verbessert die diagnostische Genauigkeit im Markt für KI in der Onkologie.
Wichtige Marktdynamiken Die zunehmende Integration von künstlicher Intelligenz in der Onkologie verbessert die diagnostische Genauigkeit und die Personalisierung der Behandlung und treibt die Marktentwicklung voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung für KI in der Onkologie bis 2035?

Die prognostizierte Marktbewertung für KI in der Onkologie wird voraussichtlich 402,33 Milliarden USD erreichen bis 2035.

Wie hoch war die Gesamtmarktbewertung für KI in der Onkologie im Jahr 2024?

Die Gesamtmarktbewertung für KI in der Onkologie betrug 22,69 Milliarden USD im Jahr 2024.

Wie hoch ist die erwartete CAGR für den Markt für KI in der Onkologie während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den Markt für KI in der Onkologie während des Prognosezeitraums 2025 - 2035 beträgt 29,87 %.

Welches Anwendungssegment hat die höchste Bewertung im Markt für KI in der Onkologie?

Das Anwendungssegment der Behandlungsplanung hat die höchste Bewertung mit 120,0 Milliarden USD.

Welche Schlüsseltechnologien treiben den Markt für KI in der Onkologie an?

Schlüsseltechnologien, die den Markt für KI in der Onkologie antreiben, umfassen Deep Learning, das mit 120,0 Milliarden USD bewertet wird.

Welcher Krebsart wird die höchste Marktbewertung im Jahr 2035 prognostiziert?

Brustkrebs wird voraussichtlich die höchste Marktbewertung mit 120,0 Milliarden USD haben.

Welcher Datentyp wird voraussichtlich den Markt für KI in der Onkologie dominieren?

Klinische Daten werden voraussichtlich den Markt für KI in der Onkologie mit einer Bewertung von 150,0 Milliarden USD dominieren.

Welches Bereitstellungsmodell wird voraussichtlich den größten Marktanteil im Jahr 2035 haben?

Das On-Premises-Bereitstellungsmodell wird voraussichtlich den größten Marktanteil haben, bewertet mit 145,0 Milliarden USD.

Wer sind die wichtigsten Akteure im Markt für KI in der Onkologie?

Wichtige Akteure im Markt für KI in der Onkologie sind IBM, Siemens Healthineers und GE Healthcare.

Wie hoch ist die Bewertung des Segments Arzneimittelentdeckung im Markt für KI in der Onkologie?

Das Segment Arzneimittelentdeckung wird im Markt für KI in der Onkologie mit 80,0 Milliarden USD bewertet.

Autor
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), National Cancer Institute (NCI) Division of Cancer Treatment and Diagnosis, Centers for Medicare & Medicaid Services (CMS), European Medicines Agency (EMA), Health Canada, Medicines and Healthcare products Regulatory Agency (MHRA UK), Pharmaceuticals and Medical Devices Agency (PMDA Japan), Therapeutic Goods Administration (TGA Australia), National Institutes of Health (NIH) National Library of Medicine, National Center for Biotechnology Information (NCBI/PubMed), CDC National Program of Cancer Registries (NPCR), World Health Organization (WHO) International Agency for Research on Cancer (IARC), Organisation for Economic Co-operation and Development (OECD) Health Statistics, EU Eurostat Health Database, and national cancer control programs from key markets.

Clinical validation studies, healthcare IT adoption trends, AI/ML-based medical device approval data, cancer incidence statistics, and market landscape analysis for machine learning algorithms, deep learning platforms, computer vision systems, and natural language processing tools in oncology applications were all gathered from these sources.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, and VPs of AI/ML were examples of supply-side sources. Precision medicine platforms, medical imaging software developers, and research, regulatory affairs, and commercial directors from AI healthcare technology firms. Chief medical informatics officers, radiation oncologists, medical physicists, heads of pathology departments, and procurement leads from comprehensive cancer centers, academic medical centers, community oncology clinics, and hospital IT departments were examples of demand-side sources. In addition to gathering information on clinical workflow integration patterns, software licensing arrangements, and reimbursement paths for AI-assisted diagnostics, primary research verified market segmentation and AI algorithm development timescales.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Revenue mapping and deployment volume analysis were used to determine the global market valuation. The methodology comprised:

Finding more than fifty major suppliers of AI technology in North America, Europe, Asia-Pacific, and Latin America

Product mapping between deep learning algorithms, computer vision systems, machine learning platforms, and natural language processing tools

Analysis of annual revenues for AI-enabled cancer portfolios, both reported and modeled

coverage of technological companies that will account for 72–78% of the worldwide market in 2024

Extrapolation of segment-specific valuations utilizing top-down (technology provider revenue validation) and bottom-up (deployment volume × ASP by nation) methods

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.