Aknebehandlungsmarkt

Marktgröße für Aknebehandlungen, Wachstumsforschungsbericht nach Marktgröße, Wachstumsforschungsbericht nach therapeutischem Typ (oral [Antibiotika, Verhütungsmittel, Retinoide, Hormone], topisch [Antibiotika, Retinoide, Benzoylperoxid, Salicylsäure, Azelainsäure und andere], systemisch [Antibiotika und intralesionale Steroidinjektionen], nach Verschreibungstyp (verschreibungspflichtig und rezeptfrei (nicht verschreibungspflichtig) nach Schweregrad der Akne (gering, moderat und hoch), nach Geschlecht (männlich und weiblich) - Wettbewerbsanalyse der Branche und Trendprognose bis 2035
ID: MRFR/HC/4220-CR 208 Pages Vikita Thakur, Rahul Gotadki Last Updated: September 15, 2026
Acne Treatment Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.34%
2024 Market Size$ 10 Billion
2025 Market Size$ 10.53 Billion
2035 Market Size$ 17.72 Billion
Key Players
Companies such as Johnson & Johnson
Procter & Gamble
Galderma
Bayer
Reckitt Benckiser
Unilever
Opportunities
  • Growing Awareness of Skin Health
  • Influence of E-commerce and Online Retailing
  • Technological Advancements in Treatment Options

Aknebehandlungsmarkt Zusammenfassung

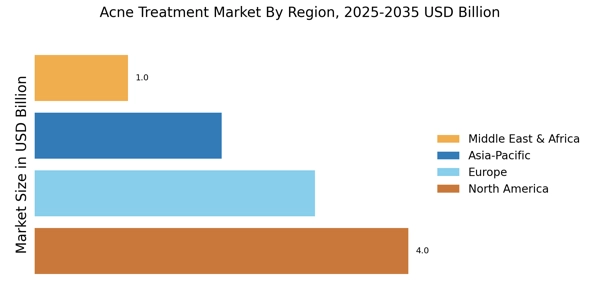
Laut der Analyse von Market Research Future wurde der Markt für Aknebehandlungen im Jahr 2024 auf 10,0 Milliarden USD geschätzt, und der Markt wird voraussichtlich von 10,53 Milliarden USD im Jahr 2025 auf 17,72 Milliarden USD bis 2035 wachsen, mit einer CAGR von 5,34 % im Prognosezeitraum 2025–2035. Nordamerika führte den Markt mit über 40 % Marktanteil an und erzielte rund 4 Milliarden USD Umsatz.

Der Hauptwachstumsfaktor für den Markt für Aknebehandlungen ist die steigende weltweite Prävalenz von Akne bei Jugendlichen und Erwachsenen, verbunden mit einem zunehmenden Bewusstsein für Hautpflege und der Nachfrage nach effektiven Behandlungen, die die Akzeptanz fortschrittlicher topischer, oraler und dermatologischer Lösungen weltweit vorantreiben.

Laut der Weltgesundheitsorganisation sind weltweit fast 85 % der Jugendlichen von Akne betroffen, während das Institut für Gesundheitsmetriken und -bewertung berichtet, dass Hautkrankheiten zu den zehn häufigsten globalen Erkrankungen gehören, was die starke Nachfrage nach Aknebehandlungen und die kontinuierliche Markterweiterung unterstützt.

Wichtige Markttrends & Highlights

Der Markt für Aknebehandlungen erlebt einen transformativen Wandel hin zu personalisierten und natürlichen Lösungen, angetrieben durch technologische Fortschritte und sich ändernde Verbraucherpräferenzen.

  • Nordamerika führt mit einem Anteil von 40%, wobei die Vereinigten Staaten mit 78% aufgrund hoher Ausgaben für Dermatologie beitragen.
  • Topische Behandlungen dominieren mit einem Anteil von 63%, während orale Therapien schnell wachsen, angetrieben durch zunehmende schwere Aknefälle weltweit.
  • Der weibliche Sektor dominiert mit einem Anteil von 65%, während der männliche Sektor schnell wächst, da das Bewusstsein für Körperpflege und die Akzeptanz von Hautpflege steigen.
  • Einzelhandelsapotheken halten 54% Anteil, während Online-Kanäle mit 31% Anteil am schnellsten wachsen, angetrieben durch die zunehmende Durchdringung des E-Commerce.

Marktgröße & Prognose

2024 Marktgröße 10,0 (USD Milliarden)
2035 Marktgröße 17,72 (USD Milliarden)
CAGR (2025 - 2035) 5,34%

Hauptakteure

Unternehmen wie Johnson & Johnson (US), Procter & Gamble (US), Galderma (CH), Bayer (DE), Reckitt Benckiser (GB), Unilever (GB), L'Oreal (FR), Estée Lauder (US), CeraVe (US) sind einige der Hauptakteure auf dem globalen Markt.

Aknebehandlungsmarkt Treiber

Wachsende Sensibilisierung für Hautgesundheit

Das zunehmende Bewusstsein für Hautgesundheit und Hygiene ist ein entscheidender Treiber für den Markt für Aknebehandlungen. Die Verbraucher werden sich zunehmend der Auswirkungen von Akne auf das Selbstwertgefühl und das allgemeine Wohlbefinden bewusst. Dieses gesteigerte Bewusstsein hat zu einem Anstieg der Nachfrage nach effektiven Aknebehandlungen geführt, wobei der Markt bis 2026 voraussichtlich etwa 6 Milliarden USD erreichen wird.
 
Da Einzelpersonen die Hautpflege priorisieren, erlebt der Markt einen Wandel hin zu Produkten, die nicht nur Akne behandeln, sondern auch die Hautgesundheit fördern. Dieser Trend wird weiter durch soziale Medien angeheizt, in denen Influencer und Dermatologen für angemessene Hautpflegeroutinen plädieren, wodurch das Interesse und die Investitionen der Verbraucher in Lösungen zur Aknebehandlung gesteigert werden.

Einfluss von E-Commerce und Online-Handel

Der Einfluss von E-Commerce und Online-Handel transformiert den Markt für Aknebehandlungen. Mit der Verbreitung von Online-Shopping-Plattformen haben Verbraucher nun ohne Präzedenzfall Zugang zu einer breiten Palette von Aknebehandlungsprodukten. Dieser Wandel hat nicht nur die Reichweite des Marktes erweitert, sondern auch das Entstehen von Nischenmarken erleichtert, die auf spezifische Verbraucherbedürfnisse eingehen.
 
Daten zeigen, dass der Online-Verkauf von Hautpflegeprodukten, einschließlich Aknebehandlungen, voraussichtlich mit einer Rate von 10 % jährlich wachsen wird. Der Komfort des Online-Shoppings, gepaart mit der Möglichkeit, Bewertungen zu lesen und Produkte zu vergleichen, führt dazu, dass immer mehr Verbraucher Aknebehandlungen online kaufen. Dieser Trend verändert die Wettbewerbslandschaft des Marktes.

Technologische Fortschritte bei Behandlungsoptionen

Technologische Fortschritte prägen den Markt für Aknebehandlungen erheblich. Innovationen wie Lasertherapie, Lichttherapie und fortschrittliche topische Formulierungen werden zunehmend zugänglich. Diese Technologien bieten gezielte Lösungen, die oft effektiver sind als traditionelle Behandlungen.
 
Zum Beispiel hat die Einführung von Geräten, die blaue Lichttherapie nutzen, vielversprechende Ergebnisse bei der Reduzierung von Akne-Läsionen gezeigt. Der Markt für diese fortschrittlichen Behandlungen wird voraussichtlich wachsen, wobei Schätzungen eine jährliche Wachstumsrate von etwa 8 % in den nächsten Jahren voraussagen. Da Verbraucher nach effektiveren und weniger invasiven Optionen suchen, wird der Markt voraussichtlich als Reaktion auf diese technologischen Entwicklungen expandieren.

Wandel hin zu präventiver Pflege und frühzeitiger Intervention

Es gibt einen bemerkenswerten Wandel hin zu präventiver Pflege und frühzeitiger Intervention auf dem Markt. Verbraucher erkennen zunehmend die Bedeutung, Akne bereits bei ihrem Auftreten anzugehen, anstatt auf schwere Ausbrüche zu warten. Dieser proaktive Ansatz führt zu einem Anstieg der Nachfrage nach präventiven Produkten, wie Reinigungsmitteln und topischen Behandlungen, die für Akne im Frühstadium entwickelt wurden.
 
Marktdaten deuten darauf hin, dass das präventive Segment voraussichtlich erheblich wachsen wird, da Verbraucher in Produkte investieren, die versprechen, das Risiko der Entwicklung von Akne zu verringern. Dieser Trend spiegelt eine breitere Bewegung hin zu ganzheitlicher Hautpflege wider, bei der Prävention priorisiert wird, was die Gesamtdynamik des Marktes beeinflusst.

Zunehmende Häufigkeit von Akne bei Jugendlichen und Erwachsenen

Die zunehmende Häufigkeit von Akne bei Jugendlichen und Erwachsenen ist ein kritischer Treiber für den Markt für Aknebehandlungen. Studien zeigen, dass etwa 85 % der Personen im Alter von 12 bis 24 Jahren irgendeine Form von Akne erleben, während ein bemerkenswerter Prozentsatz von Erwachsenen weiterhin mit Akneproblemen bis in die Dreißiger und Vierziger konfrontiert ist.
 
Diese anhaltende Prävalenz schafft eine robuste Nachfrage nach verschiedenen Behandlungsoptionen, von rezeptfreien Produkten bis hin zu verschreibungspflichtigen Medikamenten. Der Markt reagiert auf diesen Trend, indem er sein Produktangebot diversifiziert, um verschiedenen Altersgruppen und Hauttypen gerecht zu werden. Während die Bevölkerung mit aknebedingten Problemen kämpft, ist der Markt auf anhaltendes Wachstum vorbereitet.

Einblicke in Marktsegmente

Nach therapeutischem Typ: Topisch (Größter) vs. Oral (Schnellwachsend)

Der Markt zeigt eine vielfältige Palette von therapeutischen Typen, wobei topische Behandlungen den größten Anteil am Markt für Aknebehandlungen mit 63% halten. Dieses Segment profitiert von der weit verbreiteten Anwendung aufgrund der einfachen Handhabung und der sofortigen Linderung bei topischen Akne-Läsionen. Oralbehandlungen, die traditionell weniger prominent sind, gewinnen an Bedeutung, da sie schwerere Aknefälle ansprechen und schnelle Ergebnisse zeigen, was zu einer erhöhten Verbraucherakzeptanz führt.

Topisch (Dominant) vs. Oral (Aufstrebend)

Topische Behandlungen dominieren die therapeutische Landschaft für Akne aufgrund ihrer direkten Anwendung auf akneanfälligen Bereichen, was sie für milde bis moderate Fälle äußerst effektiv macht. Diese Produkte umfassen typischerweise Cremes, Gele und Lotionen, die aktive Inhaltsstoffe wie Benzoylperoxid und Retinoide enthalten. Im Gegensatz dazu werden orale Behandlungen, wie Antibiotika und Isotretinoin, zu einem aufstrebenden Segment. Sie werden für moderate bis schwere Aknefälle verschrieben und zielen auf die Ursachen von Akne ab, einschließlich hormoneller und bakterieller Faktoren. Da Dermatologen zunehmend orale Behandlungen als eine praktikable Option für aggressive Akne empfehlen, sehen wir einen stetigen Anstieg ihrer Marktdurchdringung, was auf einen Wandel in den Behandlungsmustern hindeutet.

Nach Verschreibungstyp: Verschreibungspflichtig (Größter) vs. rezeptfrei (Schnellwachsend)

Das verschreibungspflichtige Segment hält den größten Anteil mit 58% am Markt für Aknebehandlungen, was seine entscheidende Rolle bei der Behandlung schwererer Aknefälle widerspiegelt, die klinische Intervention erfordern. Dieses Segment umfasst eine Reihe von Behandlungen, einschließlich topischer und systemischer Therapien, die von Dermatologen verschrieben werden. Auf der anderen Seite wächst das rezeptfreie Segment, obwohl es kleiner ist, schnell, da Verbraucher zunehmend nach zugänglichen Selbstbehandlungsoptionen für milde bis moderate Akne suchen. Dieser Wandel wird durch das wachsende Bewusstsein für Hautpflege und die Wirksamkeit rezeptfreier Produkte beeinflusst.

Verschreibungspflichtig (Dominant) vs. rezeptfrei (Aufstrebend)

Das verschreibungspflichtige Segment ist durch seine Abhängigkeit von ärztlicher Anleitung gekennzeichnet und richtet sich an Patienten mit hartnäckigen und schweren Aknebedingungen. Diese Behandlungen umfassen oft potente Medikamente, die eine sorgfältige Berücksichtigung von Nebenwirkungen und Kontraindikationen erfordern. Im Gegensatz dazu hat sich das rezeptfreie Segment als beliebte Alternative etabliert, die Verbraucher anspricht, die Bequemlichkeit und Zugänglichkeit bevorzugen. Diese Produkte enthalten typischerweise Inhaltsstoffe wie Benzoylperoxid und Salicylsäure und richten sich an ein breiteres Publikum, das nach Lösungen sucht, ohne dass eine Beratung erforderlich ist. Daher bleiben verschreibungspflichtige Lösungen in schweren Fällen dominant, während rezeptfreie Produkte schnell an Bedeutung gewinnen, angetrieben von Verbrauchertrends, die Selbstpflege bevorzugen.

Nach Schweregrad der Akne: Mäßig (Größter) vs. Hoch (Schnellwachsend)

Im Markt für Aknebehandlungen hat die Schwere der Akne einen erheblichen Einfluss auf die Nachfrage nach verschiedenen Behandlungsoptionen. Derzeit hält das Segment der mäßigen Akne den größten Marktanteil mit 49%, hauptsächlich aufgrund der Häufigkeit mäßiger Aknefälle unter Jugendlichen und jungen Erwachsenen. Diese Demografie benötigt effektive Lösungen, was zu einer stetigen Nachfrage nach Behandlungen führt, die auf mäßige Akneschwere zugeschnitten sind. Auf der anderen Seite verzeichnet das Segment mit hoher Schwere ein rapides Wachstum, da immer mehr Menschen professionelle Behandlungen und fortschrittliche Therapien für schwere Aknebedingungen suchen. Diese Faktoren tragen zur Erweiterung der Behandlungsoptionen in diesem Segment bei.

Mäßig (Dominant) vs. Hoch (Aufstrebend)

Das Segment der mäßigen Akne ist durch eine erhebliche Anzahl von Betroffenen gekennzeichnet, was es zur dominierenden Kraft in der Landschaft der Aknebehandlungen macht. Es umfasst typischerweise Läsionen wie Papeln und Pusteln, die bei Teenagern und jungen Erwachsenen verbreitet sind. Die Behandlungsoptionen für dieses Segment reichen von rezeptfreien topischen Mitteln bis hin zu verschreibungspflichtigen Medikamenten. Im Gegensatz dazu entwickelt sich das Segment mit hoher Akneschwere mit einem wachsenden Bewusstsein der Verbraucher für schwere Hautzustände und einem Anstieg der dermatologischen Beratungen. Dieses Segment verlangt intensivere Therapien, einschließlich systemischer Medikamente und fortschrittlicher Behandlungen wie Lasertherapien oder chemischen Peelings, die ein breiteres Publikum ansprechen, das nach effektiven Lösungen sucht.

Nach Geschlecht: Weiblich (Größter) vs. Männlich (Schnellwachsend)

Der Markt zeigt eine ausgeprägte Geschlechterverteilung in seiner Kundenbasis, wobei Frauen den größten Anteil am Markt für Aknebehandlungen mit 65% halten. Frauen neigen dazu, proaktiver nach Hautpflegelösungen zu suchen und sind aufgrund hormoneller Schwankungen, die mit ihren Menstruationszyklen und Schwangerschaften verbunden sind, anfälliger für aknebezogene Probleme. Diese Demografie sucht überwiegend nach Behandlungsoptionen, die nicht nur Akne ansprechen, sondern auch zusätzliche Vorteile bieten, wie die Verbesserung der Hautstruktur und die Verringerung von Narben. In der Zwischenzeit gewinnt das männliche Segment an Bedeutung, da das Bewusstsein für Hautgesundheit und die Verfügbarkeit spezialisierter Produkte für männliche Hautprobleme zugenommen haben, was zu einem Anstieg der männlichen Verbraucher führt, die am Markt teilnehmen.

Geschlecht: Weiblich (Dominant) vs. Männlich (Aufstrebend)

Im Markt stellen Frauen das dominante Segment dar, was auf ihr erhöhtes Bewusstsein für Hautpflege und ihre beträchtliche Kaufkraft zurückzuführen ist. Frauen sind geneigt, in multifunktionale Produkte zu investieren, die Akne ansprechen und die allgemeine Hautgesundheit verbessern. Auf der anderen Seite entwickelt sich das männliche Segment schnell, was einen gesellschaftlichen Wandel hin zu einem höheren Bewusstsein für Hautpflege bei Männern widerspiegelt. Zunehmende Marketingbemühungen, die auf männliche Verbraucher zugeschnitten sind, und die Einführung von Produkten, die speziell für männliche Haut entwickelt wurden, sind bedeutende Treiber dieses Wachstums. Da immer mehr Männer Hautpflegeroutinen annehmen, wird der Markt voraussichtlich einen anhaltenden Anstieg der Nachfrage nach Behandlungen erleben, die speziell auf ihre einzigartigen Hautprobleme zugeschnitten sind.

Nach Vertriebskanal: Einzelhandelsapotheken (Größter) vs. Online (Schnellwachsend)

Die Verteilung von Aknebehandlungen über verschiedene Kanäle zeigt eine ausgeprägte Landschaft, wobei Einzelhandelsapotheken das größte Segment mit 54% darstellen. Diese Dominanz ist auf ihre weit verbreitete Zugänglichkeit und das Vertrauen zurückzuführen, das die Verbraucher in physische Geschäfte setzen. Krankenhausapotheken haben zwar eine signifikante Rolle, halten jedoch einen kleineren Marktanteil, hauptsächlich aufgrund ihrer begrenzten Reichweite im Vergleich zum umfangreichen Netzwerk der Einzelhandelsapotheken. Online-Kanäle, obwohl sie von einer niedrigeren Basis ausgehen, erleben ein schnelles Wachstum, da Verbraucher zunehmend die Bequemlichkeit und Zugänglichkeit von E-Commerce-Optionen für den Kauf von Hautpflegeprodukten schätzen. Mit der Entwicklung des Marktes zeigen Wachstumstrends einen erheblichen Wandel hin zu Online-Kanälen, die nun als das am schnellsten wachsende Segment im Marktanteil für Aknebehandlungen anerkannt werden. Die Verbreitung digitaler Plattformen, gepaart mit den sich ändernden Verbraucherpräferenzen für Online-Shopping, treibt diesen Anstieg voran. Darüber hinaus beschleunigte die Pandemie die Akzeptanz von E-Commerce, was dazu führte, dass viele Verbraucher Online-Einzelhandel für ihre Aknebehandlungsbedürfnisse über traditionelle Apotheken wählten. Faktoren wie Direktvertrieb an Verbraucher, gezielte digitale Werbung und die zunehmende Beliebtheit von Abonnementmodellen stärken das Online-Wachstum weiter und verändern, wie Aknebehandlungen die Verbraucher erreichen.

Einzelhandelsapotheken (Dominant) vs. Online (Aufstrebend)

Einzelhandelsapotheken bleiben der dominante Akteur im Vertrieb von Aknebehandlungen und profitieren von etabliertem Verbrauchervertrauen, sofortiger Produktverfügbarkeit und Möglichkeiten zur persönlichen Beratung. Ihre umfangreichen Netzwerke gewährleisten eine weitreichende Zugänglichkeit für Verbraucher, insbesondere in städtischen und vorstädtischen Gebieten. Im Gegensatz dazu ist der Online-Kanal eine aufstrebende Kraft, die durch Bequemlichkeit, wettbewerbsfähige Preise und die Fähigkeit, Nischenmärkte zu bedienen, gekennzeichnet ist. Dieses Segment gedeiht durch digitale Interaktion und nutzt soziale Medien, um mit Verbrauchern zu kommunizieren und Produkte durch Influencer-Partnerschaften zu bewerben. Die wachsende Akzeptanz und Abhängigkeit von E-Commerce für Gesundheits- und Schönheitsprodukte deutet darauf hin, dass, während Einzelhandelsapotheken derzeit die führende Position innehaben, Online-Plattformen wahrscheinlich einen zunehmenden Anteil gewinnen werden, da immer mehr Verbraucher die Vorteile des Einkaufs von Aknebehandlungen aus dem Komfort ihrer eigenen vier Wände entdecken.

Erhalten Sie detailliertere Einblicke zu Aknebehandlungsmarkt

Regionale Einblicke

Nordamerika: Marktführer in Innovation

Nordamerika führt im Markt für Aknebehandlungen und macht über 40 % des globalen Umsatzes im Jahr 2024 aus. Das Wachstum der Region wird durch ein zunehmendes Bewusstsein für Hautgesundheit, steigende verfügbare Einkommen und einen starken Fokus auf Forschung und Entwicklung vorangetrieben. Regulatorische Unterstützung für dermatologische Produkte verbessert zusätzlich die Marktdynamik, mit einem Fokus auf Sicherheit und Wirksamkeit.

Die Vereinigten Staaten machen 78 % des Anteils aus, der auf 3,12 Milliarden USD geschätzt wird, was durch hohe Ausgaben im Bereich Dermatologie bedingt ist, während Kanada 22 % des Anteils mit einem Wert von 0,88 Milliarden USD hält, unterstützt durch ein zunehmendes Bewusstsein für Hautpflege.

Das Wettbewerbsumfeld in Nordamerika ist robust und umfasst Schlüsselakteure wie Johnson & Johnson, Procter & Gamble und Estée Lauder. Diese Unternehmen nutzen fortschrittliche Technologien und innovative Formulierungen, um den Verbraucherbedürfnissen gerecht zu werden. Die Präsenz einer gut etablierten Gesundheitsinfrastruktur und ein wachsender Trend zu personalisierten Hautpflege-Lösungen sind ebenfalls bedeutende Faktoren, die das Marktwachstum in dieser Region vorantreiben.

Europa: Schw emerging Market mit Potenzial

Der Markt für Aknebehandlungen in Europa wurde im Jahr 2024 auf 3 Milliarden USD geschätzt, was ihn zum zweitgrößten regionalen Markt mit einem Anteil von 30 % macht. Das Wachstum der Region wird durch zunehmende Fälle von Akne bei Jugendlichen und jungen Erwachsenen sowie durch eine wachsende Präferenz für rezeptfreie Behandlungen angeheizt. Regulierungsbehörden fördern aktiv sichere und effektive Akne-Lösungen, was voraussichtlich das Marktwachstum weiter steigern wird.

Deutschland trägt mit 27 % zum Anteil bei, der auf 0,81 Milliarden USD geschätzt wird, was durch eine starke pharmazeutische Infrastruktur bedingt ist, während das Vereinigte Königreich 23 % des Anteils mit einem Wert von 0,69 Milliarden USD hält, unterstützt durch die steigende Prävalenz von Akne.

Das Wettbewerbsumfeld in Europa ist durch eine Mischung aus etablierten Marken und aufstrebenden Akteuren gekennzeichnet. Schlüsselunternehmen wie Galderma, Bayer und L'Oreal stehen an der Spitze und konzentrieren sich auf innovative Produktentwicklung und strategische Partnerschaften. Die Präsenz einer vielfältigen Verbraucherbasis und ein wachsender Trend zu natürlichen und biologischen Produkten prägen ebenfalls die Marktdynamik in dieser Region.

Asien-Pazifik: Schnell wachsender Markt

Asien-Pazifik entwickelt sich schnell zu einem bedeutenden Akteur auf dem Markt und hält etwa 25 % des globalen Anteils. Das Wachstum der Region wird durch zunehmende Urbanisierung, steigende verfügbare Einkommen und ein wachsendes Bewusstsein für Hautpflege unter der Jugendbevölkerung vorangetrieben. Länder wie China und Indien erleben einen Anstieg der Nachfrage nach Aknebehandlungen, unterstützt durch günstige regulatorische Rahmenbedingungen, die die Entwicklung effektiver Lösungen fördern.

China macht 35 % des Anteils aus, der auf 0,88 Milliarden USD geschätzt wird, was durch die große Jugendbevölkerung bedingt ist, während Indien 25 % des Anteils mit einem Wert von 0,63 Milliarden USD hält, unterstützt durch das wachsende Bewusstsein für Hautpflege.

Das Wettbewerbsumfeld in Asien-Pazifik ist vielfältig, mit sowohl lokalen als auch internationalen Akteuren, die um Marktanteile konkurrieren. Unternehmen wie Unilever und Reckitt Benckiser erweitern ihre Produktlinien, um den einzigartigen Bedürfnissen der Verbraucher in dieser Region gerecht zu werden. Die zunehmende Durchdringung von E-Commerce-Plattformen erleichtert ebenfalls den Zugang zu einer breiten Palette von Aknebehandlungsprodukten und treibt das Marktwachstum weiter voran.

Mittlerer Osten und Afrika: Unerschlossenes Marktpotenzial

Die Region Mittlerer Osten und Afrika entwickelt sich allmählich im Markt für Aknebehandlungen und hält etwa 5 % des globalen Anteils. Das Wachstum wird hauptsächlich durch ein zunehmendes Bewusstsein für Hautpflege und steigende verfügbare Einkommen unter der Jugendbevölkerung vorangetrieben. Regulierungsbehörden beginnen, sich auf die Verbesserung der Verfügbarkeit dermatologischer Produkte zu konzentrieren, was voraussichtlich die Marktdynamik verbessern wird.

Südafrika und die VAE sind die führenden Märkte in dieser Region und tragen etwa 2 % bzw. 1 % zum Gesamtmarktanteil bei. Das Wettbewerbsumfeld im Mittleren Osten und Afrika entwickelt sich noch, mit einer Mischung aus lokalen und internationalen Marken. Schlüsselakteure wie CeraVe und Procter & Gamble dringen in diesen Markt ein und konzentrieren sich auf Erschwinglichkeit und Zugänglichkeit. Der zunehmende Einfluss von sozialen Medien und Beauty-Influencern prägt ebenfalls die Verbraucherpräferenzen und treibt die Nachfrage nach effektiven Aknebehandlungslösungen voran.
Aknebehandlungsmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Aknebehandlungen ist derzeit durch ein dynamisches Wettbewerbsumfeld gekennzeichnet, das durch zunehmendes Verbraucherbewusstsein und die Nachfrage nach effektiven Hautpflege-Lösungen geprägt ist. Schlüsselakteure wie Johnson & Johnson (US), Procter & Gamble (US) und Galderma (CH) gestalten den Markt aktiv durch innovative Produktangebote und strategische Initiativen.

Johnson & Johnson (US) hat sich darauf konzentriert, sein Produktportfolio mit einem starken Fokus auf dermatologische Forschung zu erweitern, während Procter & Gamble (US) sein umfangreiches Vertriebsnetz genutzt hat, um die Marktdurchdringung zu verbessern. Galderma (CH), bekannt für seine spezialisierten dermatologischen Produkte, konzentriert sich auf die digitale Transformation, um Verbraucher effektiver zu erreichen und damit das Wettbewerbsumfeld erheblich zu beeinflussen.

In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Produktion, um Kosten zu senken und die Effizienz der Lieferkette zu verbessern. Der Markt erscheint moderat fragmentiert, mit mehreren Akteuren, die um Marktanteile konkurrieren. Dennoch ist der kollektive Einfluss großer Unternehmen wie Reckitt Benckiser (GB) und Unilever (GB) bemerkenswert, da sie Strategien umsetzen, die ihre Wettbewerbsposition durch Markenloyalität und Verbrauchervertrauen stärken.

Im August 2025 kündigte Galderma (CH) eine Partnerschaft mit einem führenden Technologieunternehmen an, um ein KI-gestütztes Hautdiagnosetool zu entwickeln. Dieser strategische Schritt wird voraussichtlich das Verbraucherengagement verbessern, indem personalisierte Behandlungsempfehlungen bereitgestellt werden, wodurch Galderma als Pionier in der Integration von Technologie mit Hautpfelgelösungen positioniert wird. Solche Innovationen könnten die Erwartungen der Verbraucher neu definieren und neue Standards auf dem Markt setzen.

Im September 2025 brachte Procter & Gamble (US) eine neue Produktlinie von Aknebehandlungen auf den Markt, die nachhaltige Inhaltsstoffe von lokalen Lieferanten verwendet. Diese Initiative entspricht nicht nur der wachsenden Verbraucherpräferenz für umweltfreundliche Produkte, sondern stärkt auch das Engagement von Procter & Gamble für Nachhaltigkeit. Die strategische Bedeutung dieses Launches liegt in seinem Potenzial, umweltbewusste Verbraucher anzuziehen und damit die Marktreichweite des Unternehmens zu erweitern.

Im Oktober 2025 enthüllte Johnson & Johnson (US) eine umfassende digitale Marketingkampagne, die darauf abzielt, Verbraucher über Aknebehandlungsoptionen aufzuklären. Diese Kampagne wird voraussichtlich die Markenbekanntheit erhöhen und das Vertrauen der Verbraucher fördern, was in einem Markt, in dem informierte Entscheidungen zunehmend geschätzt werden, entscheidend ist. Durch die Priorisierung von Bildung könnte Johnson & Johnson seine Position als vertrauenswürdiger Marktführer im Bereich Aknebehandlungen festigen.

Ab Oktober 2025 zeigt der Markt für Aknebehandlungen Trends wie Digitalisierung, Nachhaltigkeit und die Integration von KI-Technologien. Strategische Allianzen unter Schlüsselakteuren gestalten das Wettbewerbsumfeld und fördern Innovation und Zusammenarbeit. In Zukunft wird sich die wettbewerbliche Differenzierung voraussichtlich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf technologische Fortschritte, Produktinnovation und Zuverlässigkeit der Lieferkette entwickeln. Dieser Wandel unterstreicht die Bedeutung der Anpassung an Verbraucherpräferenzen und Marktnachfragen in einem sich schnell verändernden Umfeld.

Zu den wichtigsten Unternehmen im Aknebehandlungsmarkt-Markt gehören

Recent Industry Developments

  • Q1 2024: Galderma kündigt FDA-Zulassung für Twyneo-Creme im Markt für Aknebehandlungen an Galderma erhielt die FDA-Zulassung für die Twyneo-Creme, eine topische Behandlung, die Tretinoin und Benzoylperoxid kombiniert, was einen bedeutenden regulatorischen Meilenstein im Bereich der Aknetherapeutika darstellt.
  • Q2 2024: Dermavant bringt Vtama-Gel für Akne in den USA auf den Markt Dermavant Sciences gab die kommerzielle Einführung des Vtama-Gels, einer neuartigen topischen Behandlung für Akne, bekannt und erweitert damit sein Dermatologie-Portfolio auf dem US-Markt.
  • Q2 2024: L'Oréal erwirbt auf Akne fokussierte Hautpflegemarke ZitSticka L'Oréal hat den Erwerb von ZitSticka, einer Direktvertriebsmarke, die sich auf Akne-Pflaster und Hautpflege spezialisiert hat, abgeschlossen und damit seine Position auf dem Markt gestärkt.
  • Q2 2024: Curology sichert sich 100 Millionen USD zur Erweiterung der personalisierten Marktplattform Curology sicherte sich 100 Millionen USD an neuer Finanzierung, um das Wachstum seines Abonnementdienstes für personalisierte Aknebehandlungen zu beschleunigen und in die Entwicklung neuer Produkte zu investieren.
  • Q3 2024: Proactiv bringt neues ProactivMD Adapalene-Gel 0,1 % OTC auf den Markt Proactiv führte ProactivMD Adapalene-Gel 0,1 % als rezeptfreies Produkt ein und erweiterte damit sein Portfolio an zugänglichen Aknebehandlungen.
  • Q3 2024: Beiersdorf eröffnet neues F&E-Zentrum, das sich auf Akne-Lösungen konzentriert Beiersdorf eröffnete ein neues Forschungs- und Entwicklungszentrum, das sich der innovativen Formulierung von Aknebehandlungen und Technologien für Hautgesundheit widmet.
  • Q4 2024: AkneCare-Startup Apostrophe sichert sich 25 Millionen USD in Serie-B-Finanzierung Apostrophe, ein Teledermatologie-Startup, das sich auf verschreibungspflichtige Aknebehandlungen spezialisiert hat, hat 25 Millionen USD in Serie-B-Finanzierung gesammelt, um seine digitale Gesundheitsplattform zu erweitern.
  • Q4 2024: Johnson & Johnson bringt Neutrogena Stubborn Acne AM Treatment auf den Markt Die Neutrogena-Marke von Johnson & Johnson brachte ein neues Stubborn Acne AM Treatment auf den Markt, das sich an Verbraucher richtet, die nach schnell wirkenden morgendlichen Akne-Lösungen suchen.
  • Q1 2025: Almirall kündigt Partnerschaft mit Dermira zur Entwicklung eines neuartigen Akne-Medikaments an Almirall trat eine strategische Partnerschaft mit Dermira ein, um eine neue Klasse topischer Akne-Medikamente gemeinsam zu entwickeln, die darauf abzielt, unerfüllte Bedürfnisse bei moderater bis schwerer Akne zu adressieren.
  • Q1 2025: Bausch Health erhält FDA-Zulassung für neue orale Akne-Therapie Bausch Health gab die FDA-Zulassung für seine neue orale Akne-Therapie bekannt und erweitert damit sein Angebot an verschreibungspflichtigen Dermatologieprodukten in den USA.
  • Q2 2025: Ro erwirbt KitavaMD zur Erweiterung der Akne-Telemedizin-Dienste Ro, ein Unternehmen für digitale Gesundheit, erwarb KitavaMD, eine Telemedizin-Plattform, die sich auf die Behandlung von Akne konzentriert, um seine virtuellen Pflegefähigkeiten zu erweitern.
  • Q2 2025: Feste Kombinationstherapie aus Clindamycin, Adapalene und Benzoylperoxid in den USA eingeführt Eine neue feste Kombinationstherapie, die Clindamycin, Adapalene und Benzoylperoxid enthält, wurde in den USA eingeführt und bietet verbesserte Wirksamkeit und Patientenkomfort für Akne-Patienten.

Zukunftsaussichten

Aknebehandlungsmarkt Zukunftsaussichten

Die Marktgröße für Aknebehandlungen wird bis 2035 voraussichtlich 17,72 Milliarden USD erreichen, mit einer CAGR von 5,34%, angetrieben durch zunehmendes Bewusstsein, technologische Fortschritte und steigende Nachfrage nach effektiven Behandlungen.

Neue Möglichkeiten liegen in:

  • Entwicklung personalisierter Aknebehandlungsregime unter Verwendung von KI-Technologie.
  • Erweiterung der Telemedizin-Dienste für Fernkonsultationen und Verschreibungen.
  • Investitionen in nachhaltige Verpackungen für Aknebehandlungsprodukte, um umweltbewusste Verbraucher anzusprechen.

Bis 2035 wird erwartet, dass der Markt für Aknebehandlungen ein erhebliches Wachstum erzielt, das sich an den sich entwickelnden Verbraucherbedürfnissen und innovativen Lösungen orientiert.

Marktsegmentierung

Markt für Aknebehandlungen Geschlechterausblick

  • Männlich
  • Weiblich

Markt für Aknebehandlungen Schweregradausblick

  • Niedrig
  • Moderat
  • Hoch

Markt für Aknebehandlungen Therapeutischer Typ Ausblick

  • Oral
  • Topisch
  • Systemisch

Markt für Aknebehandlungen Verschreibungstyp Ausblick

  • Verschreibungspflichtig
  • Rezeptfrei

Markt für Aknebehandlungen Vertriebsweg Ausblick

  • Krankenhausapotheken
  • Einzelhandelsapotheken
  • Online

Berichtsumfang

MARKTGRÖSSE 2024 10,0 (USD Milliarden)
MARKTGRÖSSE 2025 10,53 (USD Milliarden)
MARKTGRÖSSE 2035 17,72 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 5,34 % (2025 - 2035)
BERICHTDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Johnson & Johnson (US), Procter & Gamble (US), Galderma (CH), Bayer (DE), Reckitt Benckiser (GB), Unilever (GB), L'Oreal (FR), Estée Lauder (US), CeraVe (US)
Abgedeckte Segmente Therapeutischer Typ, Verschreibungstyp, Akneschwere, Geschlecht
Wichtige Marktchancen Integration fortschrittlicher Biotechnologie im Markt verbessert die Wirksamkeit und Personalisierung der Therapien.
Wichtige Marktdynamiken Steigende Verbrauchernachfrage nach natürlichen Inhaltsstoffen treibt Innovation und Wettbewerb im Markt voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des Marktes für Aknebehandlungen bis 2035?

Der Markt für Aknebehandlungen wird bis 2035 auf eine Bewertung von 17,72 Milliarden USD geschätzt.

Wie hoch war die Marktbewertung des Marktes im Jahr 2024?
Die Marktbewertung des Marktes betrug 10,0 Milliarden USD im Jahr 2024.
Wie hoch ist die erwartete CAGR für den Markt für Aknebehandlungen im Prognosezeitraum 2025 - 2035?

Die erwartete CAGR für den Markt für Aknebehandlungen im Prognosezeitraum 2025 - 2035 beträgt 5,34%.

Welches Segment des therapeutischen Typs hatte 2024 die höchste Bewertung?

Im Jahr 2024 hatte das Segment des topischen therapeutischen Typs die höchste Bewertung mit 5,0 Milliarden USD.

Wie vergleicht sich der Markt für verschreibungspflichtige Aknebehandlungen mit rezeptfreien Behandlungen?
Der Markt für verschreibungspflichtige Behandlungen wurde 2024 mit 5,0 Milliarden USD bewertet, während rezeptfreie Behandlungen ebenfalls mit 5,0 Milliarden USD bewertet wurden.
Wie hoch ist die Marktbewertung für Aknebehandlungen basierend auf der Schwere im Jahr 2024?

Im Jahr 2024 betrug die Marktbewertung für Aknebehandlungen mit geringer Schwere 2,0 Milliarden USD, mit moderater Schwere 4,0 Milliarden USD und mit hoher Schwere 4,0 Milliarden USD.

Welches Geschlechtssegment wird voraussichtlich eine höhere Marktbewertung im Jahr 2035 haben?

Das weibliche Segment wird voraussichtlich eine höhere Marktbewertung von 11,72 Milliarden USD im Jahr 2035 haben, verglichen mit dem männlichen Segment mit 6,0 Milliarden USD.

Welcher Vertriebskanal wird voraussichtlich bis 2035 ein signifikantes Wachstum zeigen?

Der Online-Vertriebskanal wird voraussichtlich ein signifikantes Wachstum zeigen, mit einer prognostizierten Bewertung von 7,72 Milliarden USD bis 2035.

Wer sind die Hauptakteure auf dem Markt?
Zu den Hauptakteuren auf dem Markt gehören Johnson & Johnson, Procter & Gamble, Galderma, Bayer, Reckitt Benckiser, Unilever, L'Oreal, Estée Lauder und CeraVe.
Wie hoch war die Bewertung des Segments des systemischen therapeutischen Typs im Jahr 2024?

Das Segment des systemischen therapeutischen Typs wurde im Jahr 2024 mit 3,0 Milliarden USD bewertet.

Autor
Author Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-Author Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed dermatology journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), American Academy of Dermatology (AAD), British Association of Dermatologists (BAD), European Academy of Dermatology and Venereology (EADV), International League of Dermatological Societies (ILDS), National Institute of Arthritis and Musculoskeletal and Skin Diseases (NIAMS), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, EU Eurostat Health Database, American Academy of Pediatrics (AAP), International Society of Dermatology (ISD), and national dermatology registry reports from key markets. These sources were used to collect acne epidemiology statistics, prescription volume data, regulatory approval data for topical and oral therapeutics, clinical safety and efficacy studies, patient demographic trends, and competitive landscape analysis for antibiotics, retinoids, benzoyl peroxide, salicylic acid, azelaic acid, hormonal therapies, and emerging biologic treatments.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Product Development, regulatory affairs managers, chief scientific officers, and commercial directors from pharmaceutical manufacturers, dermatology-focused biotech firms, and OTC skincare OEMs. Demand-side sources included the procurement leads from hospital systems, dermatology clinics, and specialty retail pharmacies, as well as board-certified dermatologists, pediatric dermatologists, clinical pharmacists, medical directors of retail pharmacy chains, and e-commerce platform category managers. Therapeutic segmentation was validated across oral, topical, and systemic categories, prescription-to-OTC switch timelines were confirmed, and clinical adoption patterns of combination therapies, pricing strategies across distribution channels, and reimbursement dynamics for prescription acne medications were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (28%), Asia-Pacific (26%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping, prescription volume analysis, and OTC retail audit data. The methodology included:

Identification of over 50 significant manufacturers and brand proprietors in North America, Europe, Asia-Pacific, and Latin America

Product mapping across oral antibiotics (tetracyclines, macrolides), oral retinoids (isotretinoin), hormonal agents (contraceptives, anti-androgens), topical antibiotics (clindamycin, erythromycin), topical retinoids (tretinoin, adapalene, tazarotene), benzoyl peroxide, salicylic acid, azelaic acid, and combination therapies

Analysis of reported and modeled annual revenues specific to acne treatment portfolios, including prescription pharmaceutical sales and consumer healthcare/OTC segments

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/region, prescription dispensation data, and OTC retail scans) and top-down (manufacturer revenue validation and dermatology market sizing) approaches to derive segment-specific valuations across therapeutic types, prescription modes, severity grades, and distribution channels

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.