Virtual Private Server Market (2026 – 2035)

虚拟专用服务器市场研究报告信息按服务类型(完全托管、自我管理)、组件 [操作系统、服务器(云 VPS、VPS SSD)]、组织规模(SME)、行业垂直领域(BFSI)和地区(北美和亚太地区,截至 2032 年)划分
ID: MRFR/ICT/6284-HCR 100 Pages Ankit Gupta Last Updated: September 15, 2026
Virtual Private Server Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.40%
2025 Market SizeUSD 5.58 Billion
2035 Market SizeUSD 25.22 Billion
Key Players
Amazon Web Services
Microsoft Azure
Google Cloud Platform
DigitalOcean
OVHcloud
Akamai Technologies
Opportunities
  • GPU-Enabled VPS for Generative AI Inference
  • Sovereign-Cloud VPS in Emerging Markets
  • VPS-as-a-Service and Subscription Platforms

虚拟专用服务器市场 市场概要

虚拟专用服务器市场在 2025 年达到 55.8 亿美元,预计将从 2026 年的 64.3 亿美元增长到 2035 年的 252.2 亿美元,预测期内复合年增长率为 16.40%。这一轨迹反映出,随着企业面临数据驻留法规和零信任安全要求带来的越来越大的压力,从共享托管环境的迁移正在加速。 2024 年,数据泄露的平均成本将攀升至 445 万美元以上[1],为采购团队投资具有专用资源分配和可配置防火墙的隔离托管环境提供了具体的财务理由。

技术转型正在重塑组织对托管基础设施的看法。传统的共享服务器架构——曾经可以承受静态网站和低流量应用程序——正在被容器化、支持 GPU 的 VPS 实例所取代,这些实例能够运行人工智能推理工作负载、边缘计算节点和主权云部署。超大规模企业和独立提供商都通过在计费透明度、网络出口豁免和自动化正常运行时间 SLA 方面进行创新来做出回应,以保证 99.99% 的可用性[2]。 2024年全球云基础设施支出将超过2700亿美元[3]随着中端市场买家寻求在没有资本支出负担的情况下控制专用硬件,该资本的很大一部分正在流入虚拟专用服务器市场。

到 2025 年,北美将占据虚拟专用服务器市场 34.50% 的份额,其中以美国和加拿大企业密集的垂直市场为基础。在印度、中国和东南亚经济体数字化转型政策的推动下,亚太地区是增长最快的地区,预计到 2035 年复合年增长率将达到 16.90%。在符合 GDPR 的托管需求和欧盟推动数字主权的推动下,欧洲占据第二大份额,为 27.20%[4]。未来十年将取决于提供商将人工智能原生管理工具、边缘邻近数据中心和绿色能源承诺嵌入其 VPS 产品的速度。


报告要点

• 按部署类型

  • 到 2025 年,托管 VPS 服务占据了虚拟专用服务器市场 63.80% 的份额,反映了企业对提供商管理的安全补丁、监控和备份服务的偏好。
  • 随着开发人员主导的组织优先考虑根级控制和自定义堆栈配置,非托管 VPS 预计到 2035 年将以 17.80% 的复合年增长率扩展。

• 按操作系统和组织规模

  • 得益于开源生态系统优势和较低的许可费用,到 2025 年,Linux 将占据虚拟专用服务器市场 52.30% 的收入份额。
  • 在经济实惠的 VPS 层和自助服务配置工具的推动下,中小型企业到 2035 年将以 18.00% 的复合年增长率前进。

• 按地区

  • 到 2025 年,北美将占据虚拟专用服务器市场份额的 34.50%,其中美国超大规模企业和独立提供商集中度领先。
  • 在印度数字印度计划和中国主权云指令的推动下,亚太地区到 2035 年的复合年增长率有望达到 16.90%。


市场规模和预测(2021-2035)

Market Research Future 的估​​算结合了对托管提供商的主要访谈、企业 IT 采购调查以及来自监管文件和云支出跟踪器的二手数据。历史值(2021-2024)是与主要 VPS 运营商公开披露的收入一致的实际值;预测值(2026-2035)采用校准后的 16.40% 复合年增长率,并根据预期采用曲线和宏观经济情景进行调整。
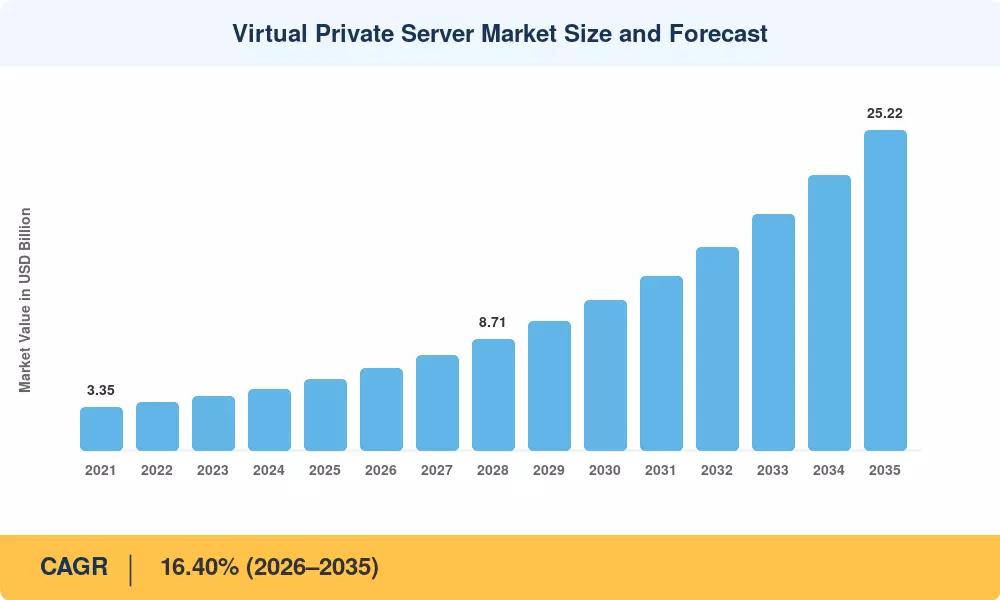
Virtual Private Server Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
不断上升的网络安全威胁形势 〜18% 全球的 短期(≤2年) [1]
AI/ML 工作负载托管需求 〜20% 北美、亚太地区 中期(2-4 年) [8]
数据驻留和主权授权 〜15% 欧洲、亚太地区 中期(2-4 年) [4]
中小企业数字化转型加速 〜16% 全球的 短期(≤2年) [6]
边缘计算和物联网扩散 〜12% 北美、亚太地区 长期(≥4年) [9]
容器化和 DevOps 采用 〜10% 全球的 短期(≤2年) [10]
绿色数据中心指令 〜9% 欧洲、北美 长期(≥4年) [11]


不断上升的网络安全威胁形势

IBM 2024 年数据泄露成本报告[1]调查发现,全球数据泄露的平均成本为 445 万美元,三年内增长了 15%。多租户共享托管提供商很容易受到横向移动攻击,可以通过在硬件级别隔离租户的 VPS 设置来避免这种攻击。美国网络安全和基础设施安全局 (CISA) 零信任成熟度模型现在明确建议为处理个人身份信息的工作负载提供隔离的计算环境,推动联邦承包商及其供应链走向虚拟专用服务器市场[12].


人工智能和机器学习工作负载托管

2024 年,领先提供商的推理优化 VPS 实例(具有部分 GPU 访问和 NVMe 支持的存储)的配置量同比增长 48%[8]。对于无法证明完整的专用服务器集群用于间歇性 AI 推理活动的公司来说,GPU-VPS 层可以以极低的价格提供他们所需的性能底线。自 2023 年以来,NVIDIA 扩大了与云提供商的合作伙伴关系,以便在 38 个新的数据中心区域提供 GPU[13],直接增加人工智能工作负载的可寻址虚拟专用服务器市场。


数据驻留和主权授权

欧盟数据法(2025 年 9 月生效)和印度数字个人数据保护法(2023 年)要求组织在国家或地区边界内存储和处理公民数据[4]。 VPS 提供商已通过部署单一国家/地区数据中心节点来应对,这些节点提供具有专用 IP 分配的管辖区内托管。 60 多个国家/地区现在强制执行某种形式的数据本地化要求[14]随着企业寻求地理固定的基础设施,创造了有利于虚拟专用服务器市场的监管顺风。

中小企业数字化转型

中小型企业 (SME) 是全球经济的支柱,占所有企业的 90% 以上,占全球就业总量的一半以上。从历史上看,由于经济原因的资本投资要求过高,这些组织对专用托管的投资不足。具有按小时计费、自动应用程序部署和托管 Kubernetes 集成功能的自助虚拟专用服务器 (VPS) 平台正在降低小型公司的进入门槛并改变市场环境。

同样,世界银行等国际发展机构也越来越重视新兴国家的中小企业数字化。这些举措与数字基础设施和金融包容性相关,并且正在推动 VPS 刚刚起步的市场对云服务的需求。


限制影响分析

限制影响百分比代表了对采用速度的估计阻力。它们反映的是摩擦因素,而不是直接从收入中扣除,并且来自采购调查数据和供应商流失分析。

克制 ~% 对复合年增长率的负面影响 地理相关性 影响时间表 参考号
超大规模捆绑带来的定价压力 ~–20% 全球的 短期(≤2年)
非开发人员用户的技术复杂性 ~–18% 全球的 中期(2-4 年) [6]
带宽和出口成本不可预测 ~–15% 北美、欧洲 短期(≤2年) [17]
通过专有工具锁定供应商 〜–12% 全球的 长期(≥4年) [10]
跨司法管辖区的监管分散 〜–10% 亚太地区、中东和非洲 中期(2-4 年) [14]


超大规模捆绑带来的定价压力

超大规模企业占据市场主导地位,截至 2025 年,北美在全球云计算领域占据 52% 的份额。通过将 VPS 等效服务捆绑到集成生态系统中,这些提供商利用巨大的规模经济来提供有竞争力的价格。这种交叉补贴策略给独立 VPS 提供商带来了巨大压力,他们必须驾驭预计到 2026 年将超过 9000 亿美元的市场。


非开发人员用户的技术复杂性

数字化转型仍然受到巨大的技能差距的阻碍。根据全球发展指标,世界上大约三分之一的人口仍处于离线状态,即使在互联地区,专业IT人员也短缺。对于中小企业来说,根级服务器管理所需的技术开销是进入的主要障碍,通常超过了云迁移的潜在好处。


带宽和出口成本不可预测

数据出口定价给企业带来了巨大风险,特别是到 2025 年底,全球移动数据流量平均每部活跃智能手机每月达到 22 GB。预计到 2031 年,流量将以 12% 的复合年增长率增长,不可预测且分散的带宽计费结构继续使中小企业的长期运营费用预测变得复杂化。


虚拟专用服务器市场 机遇

用于生成 AI 推理的支持 GPU 的 VPS

生成型人工智能的繁荣创造了对推理就绪计算的巨大需求,而无需长期的 GPU 集群承诺。按小时计费提供部分 NVIDIA A100 或 H100 访问权限的 VPS 提供商可以抓住尝试 LLM 部署的 AI 初创公司和中端市场企业[8]。这一机会与驱动程序分析直接相关,代表了虚拟专用服务器市场的优质收入来源。

新兴市场的主权云 VPS

东南亚、拉丁美洲和中东国家正在制定数据本地化法律,但国内缺乏超大规模数据中心[14]。建立单一国家数据中心的独立 VPS 提供商(尤其是在印度尼西亚、巴西、沙特阿拉伯和尼日利亚)可以获得先发优势。预计到 2028 年,全球仅主权托管的政府采购合同就将超过 80 亿美元[15],其中很大一部分流入虚拟专用服务器市场。

VPS 即服务和订阅平台

向平台式 VPS 产品的转变——将计算、DNS 管理、SSL 配置和自动扩展整合到每月订阅中——为非技术买家打开了市场。 DigitalOcean 和 Vultr 等公司率先推出了开发人员体验优先的界面,并通过与网络托管经销商的白标合作伙伴关系将这种方法扩展到小企业主,可以扩大虚拟专用服务器市场的可寻址基础。

绿色数据中心差异化

欧盟能源效率指令要求数据中心到 2030 年实现电力使用效率 (PUE) 为 1.3 或以下[11]。投资可再生能源基础设施并发布经过验证的碳强度指标的 VPS 提供商可以赢得具有可持续发展意识的买家的企业合同。经过绿色认证的 VPS 实例在欧洲采购招标中已经获得了 10-15% 的溢价。

适用于物联网和实时应用的边缘 VPS

IoT 设备激增——预计到 2030 年连接端点将超过 300 亿个[9]- 要求低延迟计算节点靠近数据源。部署在城域级数据中心的边缘 VPS 实例可以为自动驾驶车辆遥测、工业传感器分析和智能城市应用程序提供服务,从而为虚拟专用服务器市场创造高增长的邻接关系。


虚拟专用服务器市场 未来展望

AI原生服务器管理

到 2028 年,领先的 VPS 提供商将把人工智能驱动的自动扩展、预测性威胁检测和自我修复实例管理直接嵌入到其控制面板中[8]。这些功能将使平均解决时间缩短约 60%,并缩小目前限制中小企业采用虚拟专用服务器市场的技能差距。预计到 2030 年 75% 的云运营将涉及人工智能辅助自动化.

平台经济和生态系统锁定

VPS 格局正趋向于平台式经济,提供商将 DNS、CDN、对象存储、托管数据库和无服务器功能围绕核心 VPS 计算产品捆绑在一起。 DigitalOcean 的应用程序平台和 Vultr 的 Kubernetes 集成体现了这一轨迹[10]。构建粘性生态系统的提供商将获得更高的终身客户价值,从而重塑未来十年虚拟专用服务器市场的竞争动态。

可持续发展和绿色托管

IEA 预计数据中心用电量将从 2022 年的 460 太瓦时翻倍至 2030 年超过 1,000 太瓦时[11]。监管压力——尤其是欧盟能源效率指令和加利福尼亚州的 SB 253 气候披露指令——将迫使 VPS 提供商投资于可再生能源采购、液体冷却基础设施和碳抵消计划。绿色认证正在从营销差异化因素转变为虚拟专用服务器市场的采购先决条件。

边缘分布式 VPS 架构

5G 部署、物联网扩散和延迟敏感应用程序(自治系统、AR/VR 流媒体、实时分析)的融合将推动 VPS 提供商在大都市和区域边缘位置部署微型数据中心节点[9]。到 2032 年,边缘 VPS 实例预计将占 VPS 总配置量的 12-15%,为虚拟专用服务器市场创建结构性增长向量,补充集中式云部署。


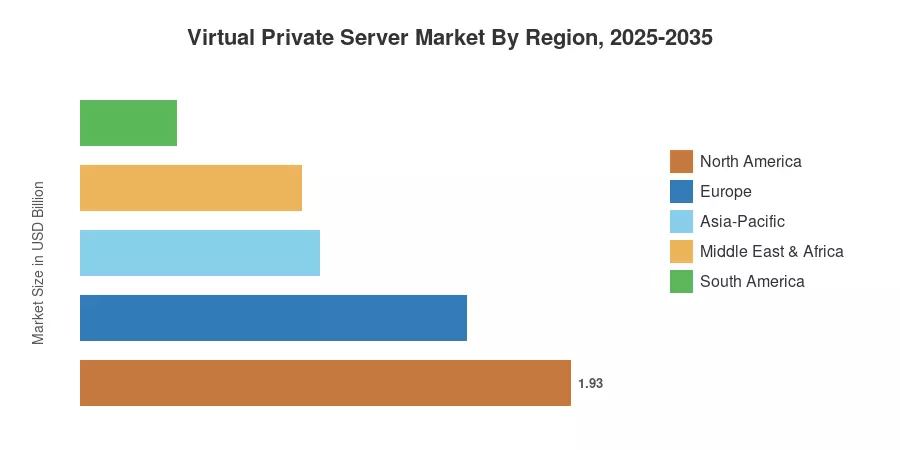
区域市场份额分析

地区 关键指标 主要投资主题
北美 34.50% 份额 (2025) 企业云迁移、人工智能工作负载、零信任合规性
欧洲 27.20% 份额 (2025) 符合 GDPR 的托管、数字主权、绿色数据中心
亚太 复合年增长率 16.90%(2026-2035) 数字印度、中国主权云、东盟中小企业数字化
南美洲 USD 0.38 Billion (2025) 金融科技托管、巴西主导的数据本地化规则
中东和非洲 复合年增长率 15.60%(2026-2035) 智慧城市基础设施、沙特 2030 年愿景数字计划
全部的 USD 5.58 Billion (2025) —

虚拟专用服务器市场呈现出由监管环境、企业 IT 成熟度和数据中心基础设施密度决定的独特区域动态。


北美

国家 关键指标 关键驱动程序
美国 区域份额78.40% 超大规模企业和独立提供商总部集中
加拿大 地区份额13.80% 联邦云采用要求和双语合规托管
墨西哥 区域份额7.80% 近岸 IT 需求和金融科技初创生态系统


美国在北美虚拟专用服务器市场占据主导地位,因为它是 AWS、DigitalOcean、Vultr 和 Linode 的总部和主要数据中心所在地。 FedRAMP 授权计划继续推动政府承包商转向隔离的 VPS 环境,2024 年 AI 安全行政命令增加了计算治理要求,有利于可审计的虚拟服务器部署[12].

欧洲

国家 关键指标 关键驱动程序
德国 区域份额22.50% 工业物联网托管和严格的 Bundesdatenschutzgesetz 合规性
英国 地区份额19.30% 金融科技和电商VPS需求
法国 地区份额15.60% OVHcloud国内生态系统和法国主权要求
意大利 USD 0.18 Billion (2025) Piano Transizone 4.0 下的中小企业数字化激励措施
西班牙 地区份额8.20% 旅游行业网络托管和初创生态系统的增长
北欧国家 复合年增长率 14.80%(2026-2035) 可再生能源驱动的数据中心和绿色托管需求
俄罗斯 USD 0.09 Billion (2025) 制裁后仅限国内托管的规定
欧洲其他地区 区域份额7.50% 聚合的较小市场


GDPR 执行环境和欧盟数据法案严重影响了欧洲对虚拟专用服务器市场的需求。法国的 OVHcloud 运营着欧洲大陆最大的主权云网络之一,而德国的 BSI 认证框架越来越多地要求托管提供商证明计算资源的物理分离——VPS 架构本质上满足了这一要求[4].

亚太

国家 关键指标 关键驱动程序
中国 地区份额31.40% 国内云授权及BAT生态系统VPS产品
印度 复合年增长率 17.50%(2026-2035) 数字印度计划和初创企业生态系统扩展
日本 USD 0.22 Billion (2025) 企业从本地迁移到混合 VPS 架构
韩国 地区份额12.80% 5G 边缘计算部署和游戏服务器托管
东盟 复合年增长率 16.20%(2026-2035) 印度尼西亚和越南数据本地化法
亚太其他地区 区域份额8.90% 新兴市场汇总


亚太地区是虚拟专用服务器市场增长最快的地区。印度的数字个人数据保护法案 (2023) 促进了国内 VPS 数据中心投资,Jio Cloud 和 Tata Communications 等提供商在 12 个城市扩展单一国家托管节点[14]。中国的网络安全法继续强制要求在国内进行数据处理,从而维持了对阿里云、腾讯云和华为云本地化 VPS 产品的需求。

南美洲

国家 关键指标 关键驱动程序
巴西 地区份额62.50% LGPD 执法和金融科技托管要求
阿根廷 复合年增长率 15.20%(2026–2035) 初创企业生态系统的增长和比索对冲云计费
南美洲其他地区 地区份额19.80% 聚合的较小市场


巴西的 Lei Geral de Proteção de Dados (LGPD) 推动了国内 VPS 数据中心建设浪潮,Locaweb 和 HostGator Brasil 自 2023 年以来容量扩大了 40% 以上[15]。更广泛的南美虚拟专用服务器市场受益于金融科技采用率的不断上升和电子商务的增长,这需要超越共享环境的可靠、经济高效的托管。

中东和非洲

国家 关键指标 关键驱动程序
沙特阿拉伯 区域份额28.60% 2030 年愿景数字基础设施投资
阿联酋 区域份额24.30% 迪拜智慧城市举措和自由区托管需求
南非 USD 0.04 Billion (2025) 金融服务合规托管
埃及 复合年增长率 13.50%(2026-2035) 政府数字化和青年驱动的科技初创公司增长
MEA 的其余部分 区域份额22.40% 聚合的较小市场


MEA 虚拟专用服务器市场以沙特阿拉伯的 Vision 2030 计划为基础,该计划已指定超过 12 亿美元用于云和数据中心基础设施[15]。阿联酋的自由区提供税收优惠的托管环境,吸引了区域和国际 VPS 提供商,而南非的 POPIA 法规则推动了对隔离、合规托管解决方案的需求。


Virtual Private Server Market By Region, 2025-2035

虚拟专用服务器市场 市场细分

按部署类型

部分 关键指标 主要需求驱动因素
托管VPS 63.80% 份额 (2025) 企业对提供商管理的安全性和合规性的需求
非托管 VPS 复合年增长率 17.80%(2026-2035) 开发人员和 DevOps 偏好完全 root 访问权限


托管 VPS 在虚拟专用服务器市场占据主导地位,因为企业 IT 团队越来越多地将补丁管理、入侵检测和备份编排外包给托管提供商。托管部门的份额反映出愿意支付 25-40% 的溢价以减少运营费用[18]。与此同时,由于云原生开发团队、SaaS 初创公司和开源社区需要不受限制的服务器配置灵活性,非托管 VPS 是增长速度更快的部署类型。非托管细分市场的增长轨迹与容器化应用程序架构和基础设施即代码工具的扩展密切相关[10].

按操作系统

部分 关键指标 主要需求驱动因素
Linux 52.30% 份额 (2025) 开源许可、开发者生态系统和容器兼容性
视窗 复合年增长率 15.10%(2026-2035) .NET 和 SQL Server 企业工作负载
其他操作系统 USD 0.31 Billion (2025) FreeBSD,针对特殊工作负载的自定义发行版


在零许可成本、卓越的容器运行时兼容性(Docker、Podman、LXC)和广泛的社区支持生态系统的推动下,Linux 在整个操作系统细分市场中保持着虚拟专用服务器市场的最大份额。 Windows VPS 是增长最快的操作系统细分市场,因为运行旧版 .NET Framework 应用程序和 Microsoft SQL Server 数据库的企业需要共享平台无法可靠提供的 Windows 本机托管环境.

按组织规模

部分 关键指标 主要需求驱动因素
大型企业 66.30% 份额 (2025) 多服务器部署、合规性要求、混合云策略
中小企业 复合年增长率 18.00%(2026-2035) 经济实惠的入门级 VPS 计划和自助服务配置


按收入计算,大型企业占据了虚拟专用服务器市场的大部分,这反映了他们对跨地理区域的多实例部署、专用合规环境和高可用性集群的需求。随着提供商推出按小时计费、一键式应用程序市场和集成支持聊天功能,中小企业代表了增长较快的细分市场,这些功能降低了以前依赖共享托管的企业采用 VPS 的障碍[6].

按最终用户垂直领域

部分 关键指标 主要需求驱动因素
信息技术和电信 37.30% 份额 (2025) SaaS 托管、API 服务、开发环境配置
BFSI 复合年增长率 16.50%(2026-2035) 监管隔离要求和交易处理正常运行时间
卫生保健 USD 0.42 Billion (2025) 符合 HIPAA 的托管和远程医疗平台扩展
零售和电子商务 复合年增长率 15.80%(2026-2035) 流量突发处理和本地化店面托管
其他垂直领域 19.20% 份额(2025 年) 教育、媒体、政府和制造业


IT 和电信垂直领域引领着虚拟专用服务器市场,因为软件公司、MSP 和电信运营商大规模使用 VPS 实例来进行 SaaS 交付、开发沙箱和网络功能虚拟化。 BFSI 是增长最快的垂直行业,因为金融机构采用隔离的 VPS 环境来满足 PCI-DSS、SOC 2 和区域银行监管机构的数据处理要求[12].


竞争标杆管理

虚拟专用服务器市场呈现中等集中度,前五名提供商估计占全球收入的 38-45%。竞争领域涵盖超大规模子公司、独立云基础设施公司和托管集团——每个公司都通过定价、地理覆盖范围和托管服务深度针对不同的买家群体。该市场的赫芬达尔-赫希曼指数 (HHI) 估计在 650 至 850 之间,证实了适度分散的格局,利基差异化仍然可行。

公司 预计。收益分成范围 虚拟专用服务器市场的主要产品 战略定位
亚马逊网络服务 (Lightsail) 〜10–14% Lightsail VPS、EC2 可突发实例、托管操作系统映像 超大规模生态系统整合;与 S3、RDS 交叉销售
微软Azure 〜8–12% B 系列 VM、Azure Arc 混合 VPS 管理 企业 Windows 工作负载堡垒
谷歌云平台 〜6–9% Compute Engine e2/n1 实例、Tau 虚拟机 面向开发者的定价与 Kubernetes 协同
数字海洋 〜5–8% Droplet、应用程序平台、托管 Kubernetes 中小企业和开发者体验优先定位
OVH云 〜4–7% 裸机VPS、基于OpenStack的实例 欧洲主权和价格领导地位
阿卡迈技术公司 (Linode) 〜3–6% Linode 计算、GPU 实例、边缘网络 Akamai 收购后的边缘交付集成
Vultr(The Constant Company) 〜3–5% 云计算、高频、裸机 VPS 遍布全球 32 个地点,以开发人员为中心
霍斯廷格 〜2–4% VPS 托管计划、AI 辅助入门 面向首次使用 VPS 用户的预算级领导者
戈达迪 〜2–4% VPS 和专用托管、托管 WordPress VPS 大众市场品牌知名度和经销商渠道
镰寺 〜1–3% 企业云VPS,全球18个数据中心 自定义配置灵活性和企业 SLA


最近的新闻和动态

Hostinger(2026 年 5 月)— 推出增强型人工智能辅助服务器管理工​​具,使初学者能够自动执行复杂的配置任务并直接通过其托管仪表板监控性能指标。

Vultr(2026 年 4 月)——通过部署新的 GPU 优化的 VPS 实例扩展了其全球基础设施计划,这些实例专门用于支持 AI 模型微调和高性能计算工作负载。

  • DigitalOcean(2026 年 1 月)— 为所有标准 Droplet 推出了第二代按秒计费,为开发人员提供了针对短期测试和 CI/CD 环境的更灵活、更具成本效益的资源扩展。


虚拟专用服务器市场 报告范围

范围 细节
市场范围 全球虚拟专用服务器市场涵盖托管和非托管 VPS(按操作系统、组织规模、最终用户垂直领域和地理位置划分)
学习期限 2021–2035
CAGR(预测期) 16.40% (2026–2035)
市场规模——基准年(2025 年) USD 5.58 Billion
市场规模 — 预测终点 (2035) USD 25.22 Billion
增长最快的细分市场 中小企业(复合年增长率 18.00%)
公司简介 10(AWS、微软 Azure、谷歌云、DigitalOcean、OVHcloud、Akamai/Linode、Vultr、Hostinger、GoDaddy、Kamatera)
计价货币 USD Billion


常见问题

How do VPS environments compare to serverless computing for production workloads?
VPS offers persistent compute with full OS control, while serverless suits event-driven, stateless functions. Choose VPS when workloads require long-running processes, custom networking, or compliance-mandated isolation [10].
What uptime SLA benchmarks should enterprise buyers demand from VPS providers?
Enterprise-grade providers typically guarantee 99.95–99.99% uptime backed by service credits. Buyers should verify SLA enforcement history and mean-time-to-recovery metrics before signing contracts [2].
How does container orchestration affect VPS purchasing decisions?
Kubernetes and Docker Swarm run natively on VPS instances, enabling microservices without dedicated cluster infrastructure. Providers offering managed Kubernetes add-ons simplify adoption for resource-constrained teams [10].
What security certifications should procurement teams prioritize when evaluating VPS vendors?
Look for SOC 2 Type II, ISO 27001, and PCI-DSS Level 1 certifications. Region-specific certifications like FedRAMP or C5 apply to US federal and EU workloads, respectively [12].
How are VPS providers addressing latency requirements for real-time applications?
Providers deploy metro-edge data centers within 20 ms of end users and offer anycast networking. GPU-VPS tiers add NVMe storage for sub-millisecond I/O in latency-critical workloads [9].
What billing transparency practices differentiate leading VPS vendors?
Top vendors publish real-time cost dashboards, cap egress fees, and offer predictable monthly billing. Buyers should avoid providers with hidden bandwidth overage charges [17].
How can organizations mitigate vendor lock-in when selecting a VPS provider?
Use infrastructure-as-code tools like Terraform and Ansible to maintain provider-agnostic configurations. Multi-cloud DNS and portable container images reduce switching costs significantly [10].    
作者
作者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology regulatory databases, peer-reviewed computing journals, cloud infrastructure publications, and authoritative technology organizations. Key sources included the National Institute of Standards and Technology (NIST), International Organization for Standardization (ISO) Cloud Computing Standards, International Telecommunication Union (ITU), Cloud Native Computing Foundation (CNCF), Linux Foundation, Internet Corporation for Assigned Names and Numbers (ICANN), Asia-Pacific Network Information Centre (APNIC), American National Standards Institute (ANSI), European Telecommunications Standards Institute (ETSI), European Union Agency for Cybersecurity (ENISA), U.S. Federal Communications Commission (FCC), UK National Cyber Security Centre (NCSC), Australian Cyber Security Centre (ACSC), Organization for Economic Co-operation and Development (OECD) Digital Economy Outlook, World Economic Forum (WEF) Global Cybersecurity Outlook, International Data Corporation (MRFR) Cloud Infrastructure Trackers, MRFR Cloud Infrastructure Research, Synergy Research Group Cloud Market Data, and national telecommunications authority reports from key markets.

These sources were used to collect infrastructure deployment statistics, compliance certification data, security vulnerability studies, adoption trends, and competitive landscape analysis for Cloud VPS, VPS SSD, fully managed services, self-managed services, IaaS, PaaS, public cloud deployments, private cloud deployments, and hybrid cloud solutions.


Primary Research

In the primary research process, supply-side and demand-side stakeholders were interviewed to obtain qualitative and quantitative insights. Supply-side sources included CEOs, CTOs, VPs of Cloud Infrastructure, heads of DevOps, and commercial directors from VPS providers, cloud infrastructure OEMs, data center operators, and managed service providers. Demand-side sources comprised Chief Information Officers (CIOs), IT directors, cloud architects, procurement leads from SMEs and large enterprises across BFSI, healthcare, retail, manufacturing, and technology sectors, as well as web hosting administrators, e-commerce platform managers, and application development leads. Primary research validated market segmentation by service type (fully managed vs. self-managed), component (operating systems, cloud VPS, VPS SSD), organization size (SMEs vs. large enterprises), and industry vertical (BFSI, IT & telecommunications, healthcare, manufacturing, retail), confirmed product roadmap timelines, and gathered insights on infrastructure adoption patterns, pricing models, SLA dynamics, and data sovereignty requirements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and infrastructure deployment volume analysis. The methodology included:

Identification of 55+ key VPS and cloud infrastructure providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across service types (fully managed, self-managed), components (cloud VPS, VPS SSD, operating systems), deployment models (public cloud, private cloud, hybrid cloud), and service models (IaaS, PaaS)

Analysis of reported and modeled annual revenues specific to VPS portfolios and virtualized infrastructure services

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by region and service tier) and top-down (provider revenue validation) approaches to derive segment-specific valuations across web hosting, application development, data backup, virtual desktop, and game hosting applications

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















