Sepsis Diagnostics Market Summary
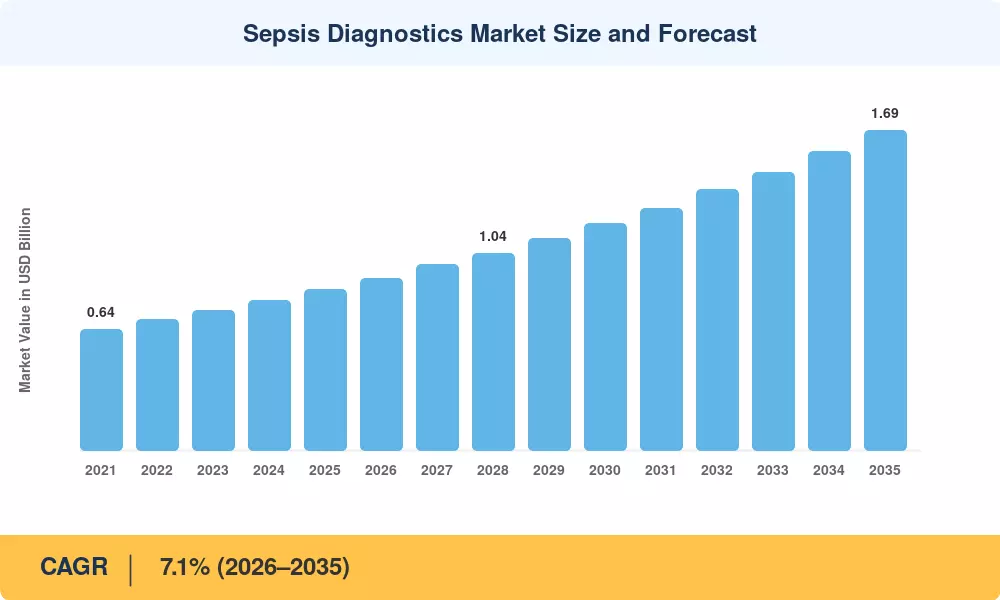
世界の敗血症診断市場の規模は2025年に8.5億米ドルと評価され、2026年には9.1億米ドルから2035年には16.9億米ドルに成長する見込みで、2026年から2035年の予測期間中に年平均成長率(CAGR)は7.1%となります。この分野への投資を加速させる2つの要因があります。1つは、2017年に世界保健機関が敗血症を世界的な健康の優先事項と宣言した決議で、40カ国以上で国家監視の義務が促進されました。もう1つは、米国のメディケア・メディケイドサービス(CMS)が病院の報酬を早期敗血症プロトコルの遵守に結びつけるように推進していることです。この政策の変更により、2019年以降、病院の検査室のアップグレードに推定18億米ドルが流入しています [1][2]。
敗血症診断市場では決定的な技術の変化が進行中です。病原体の特定に24〜72時間を要する従来の血液培養システムは、3時間未満で実用的な結果を返すことができる分子およびバイオマーカー駆動のプラットフォームに置き換えられています。欧州委員会のホライズン・ヨーロッパプログラムは、2021年から2027年の間に抗菌薬耐性診断に2億4000万ユーロをコミットしており、その大部分は次世代の敗血症パネルを対象としています [3]。米国FDAを含む規制機関は、複数のPCRベースの敗血症パネルの承認を迅速化しており、承認のタイムラインを18ヶ月から最短8ヶ月に圧縮しています [4]。
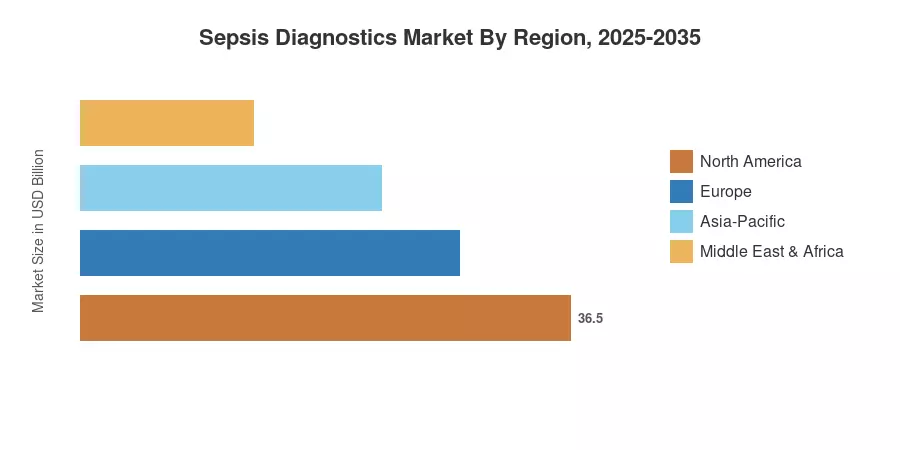
北米は敗血症診断市場の約38%を占めており、CMSの敗血症バンドル(SEP-1)と密な病院検査室のインフラに支えられています。アジア太平洋地域は、インドのアユシュマン・バラート病院近代化イニシアティブや中国の第14次五カ年計画による郡レベルのICU能力への投資により、予測CAGRが8.9%で最も成長している地域です。ヨーロッパは約29%のシェアを持ち、EU全体の抗菌薬管理義務によって推進されています。抗菌薬耐性が強まる中、ICU入院数が世界的に増加するにつれて、敗血症診断市場は2035年まで持続的な拡大が見込まれています [5][6]。
主な報告の要点
• 技術別
- 分子診断は2025年に敗血症診断市場の約36%を占めており、治療までの時間を短縮する迅速な多重病原体パネルに対する病院の需要を反映しています。
- 免疫測定プラットフォームは、緊急治療室でのプロカルシトニンおよびプレセプシン検査の採用により、2035年までCAGRが7.8%成長すると予測されています。
- 微生物学は確認検査の基盤であり、2025年の収益は推定2.2億米ドルです。
• 製品別
- アッセイと試薬は、約52%のシェアを持ち、高スループットの検査室での消耗品の調達サイクルによって推進されています。
- 機器は、病院がサンプルから結果までのワークフローを統合する自動化プラットフォームに投資することで拡大しています。
• 地域別
- 北米は約38%のシェアで敗血症診断市場をリードしており、CMSのSEP-1遵守要件が資本投資を支えています。
- アジア太平洋地域は8.9%の最も速いCAGRを保持しており、インドと中国の政府資金による病院拡張プログラムがICU診断能力を拡大しています。
- ヨーロッパは約29%の敗血症診断市場を占めており、EUの抗菌薬管理指令によって推進されています。
敗血症診断市場の規模と予測(2021–2035)
以下の数値は、病院の退院データベース、IVD貿易出荷データ、および公表された疫学登録簿に対して三角測量された、ラボディレクターおよび調達責任者との一次インタビューを統合したものです。歴史的な値(2021–2024)は実現された市場活動を反映しており、2025年は推定基準年であり、予測期間(2026–2035)は規制パイプライン分析および病院の資本支出予測に基づいて調整された7.1%のCAGRを適用しています。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


