造影剤市場 (2026 - 2035)

造影剤市場調査報告書 情報 タイプ別(ヨード造影剤、ガドリニウムベース造影剤)、形状別(錠剤、粉末、液体、ペースト)、手技別(X線/コンピュータ断層撮影、磁気共鳴画像法)、用途別(心血管疾患、腫瘍学、消化器疾患)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) – 2035年までの市場予測
ID: MRFR/LS/0776-HCR 90 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 15, 2026
Contrast Media Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.30%
2025 Market SizeUSD 6.90 Billion
2035 Market SizeUSD 15.33 Billion
Key Players
GE HealthCare
Bayer AG
Bracco Imaging
Guerbet Group
Lantheus Holdings
Fujifilm Healthcare
Opportunities
  • Ultra-Low-Dose Protocols for Photon-Counting Platforms
  • Targeted and Molecular Agents in Oncology
  • Emerging-Market Point-of-Care Expansion

Contrast Media Market Summary

造影剤市場は2025年に69億ドルの価値があり、2026年には74.8億ドルに達し、2035年までに153.3億ドルに成長する見込みで、年平均成長率(CAGR)は8.30%です。この軌道を支える二つの要因があります。第一に、米国のメディケア・メディケイドサービスセンターが高度な心臓および腫瘍画像診断のための払い戻し経路を拡大し、病院の外来部門でのスキャン量が増加しました [1]。第二に、インドのアユシュマン・バラートプログラムが700以上の地区に診断能力を推進し、数千の新しい注射可能なスキャナースイートを追加しました [3]。

技術が残りの部分を担っています。従来の高浸透圧イオン製剤や線状キレート剤は、低浸透圧のマクロサイクリックおよび比率3の薬剤に置き換えられ、安全性プロファイルがクリーンで診断効果が同等のものが選ばれています。病院は同時に、手動の注射器ワークフローをAIガイドのパワーインジェクターに置き換え、患者の体組成に基づいて投与量を調整し、スキャンごとの消費を12〜18%削減しながら画像品質を保持しています [6]。シーメンス・ヘルスケア、GEヘルスケア、キヤノンは、低いヨウ素負荷で動作する光子計数CTプラットフォームに合計21億ドル以上を投資することを約束しており [11]、これは造影剤市場全体のボリューム経済を変えるシフトです。

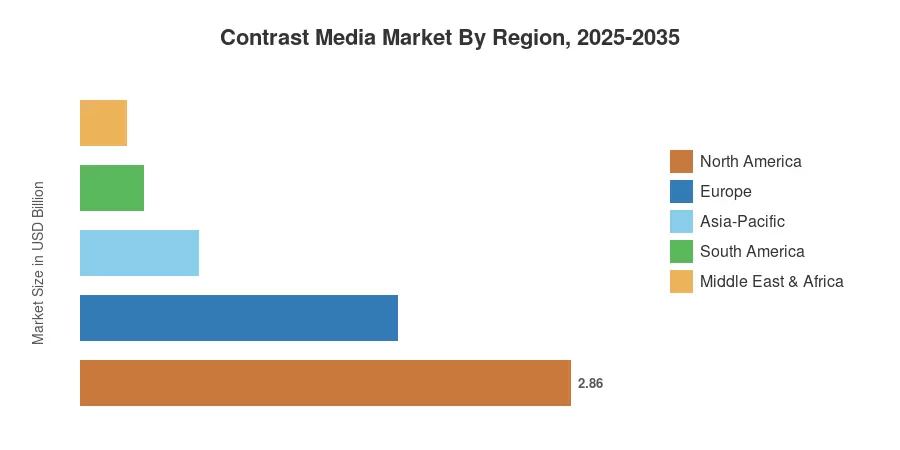
地域別では、北米が2025年の収益の41.4%を占めており、米国の施設で年間約1億500万件のCT手技が行われています。アジア太平洋地域は2035年まで10.04%のCAGRで成長エンジンとなり、ヨーロッパは国家スクリーニング義務の強さにより2025年に18.5億ドルを生み出す第二の大きなブロックとして残ります。造影剤市場は、単純なボリュームではなく、投与効率を解決するサプライヤーを評価することが期待されます。


主要な報告の要点

• 製品タイプ別

  • ヨウ素化剤は2025年に造影剤市場の66.5%を占め、CTの前線モダリティとしての役割が支えています。
  • マイクロバブルおよび新興剤は2035年までに10.95%のCAGRで最も速い成長を示しています。
  • ガドリニウムベースの製品は2025年に14.1億ドルの収益を生み出しました。

• アプリケーションおよびエンドユーザー別

  • 心血管画像診断が2025年に33.6%のシェアでアプリケーションをリードしました。
  • 腫瘍画像診断は2035年までに11.68%のCAGRで拡大する見込みです。
  • 病院は2025年に造影剤市場の需要の63.5%を吸収し、診断画像センターは10.24%のCAGRで進展しています。

• 地域別

  • 北米は2025年に世界の収益の41.4%を保持しました。
  • アジア太平洋地域は2035年までに10.04%のCAGRで最も早く成長する見込みです。
  • 中東およびアフリカは2025年に2.7億ドルを貢献し、最小で最も浸透していない基盤です。


市場規模と予測(2021–2035)

推定値は、全国の放射線学登録簿からの手技量テレメトリー、活性医薬品成分の関税レベルの輸入データ、最大6社のサプライヤーからの監査済みセグメント開示、およびモダリティと国別の設置されたスキャナー基盤のボトムアップモデルを組み合わせたものです。過去の年は払い戻し請求件数に対して調整され、予測年はモダリティ加重の手技ごとの投与曲線が適用されます。
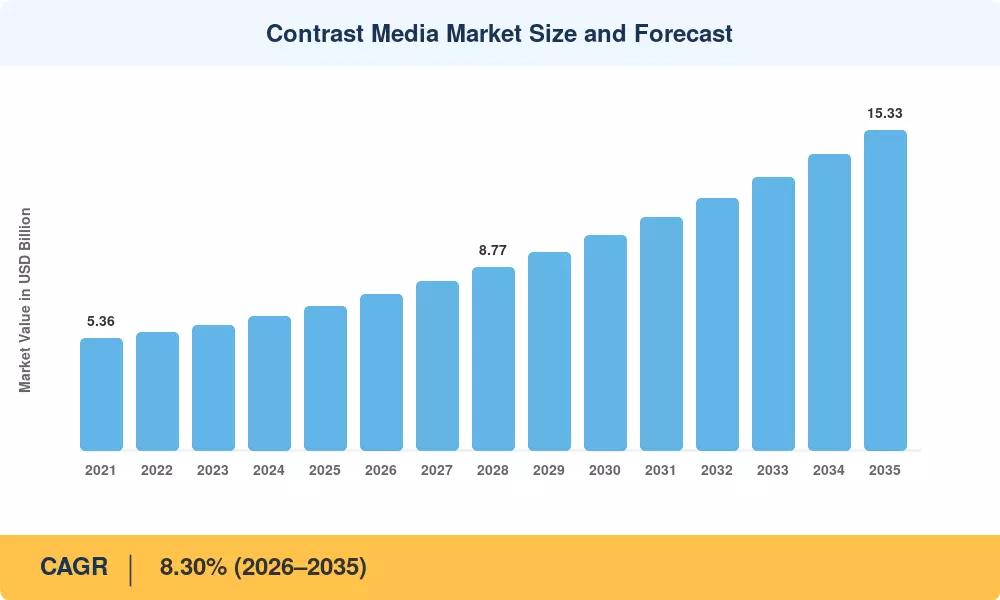
造影剤市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
慢性疾患および癌の負担の増加 ~1.6 pp グローバル 長期(≥4年) [4]
新興経済国におけるスキャナー設置基盤の拡大 ~1.4 pp アジア太平洋、MEA 中期(2〜4年) [3]
AI対応のインジェクターと投与最適化 ~1.1 pp 北アメリカ、ヨーロッパ 中期(2〜4年) [6]
低浸透圧およびマクロサイクリック製剤の迅速な排出 ~0.9 pp グローバル 短期(≤2年) [8]
フォトンカウントCTの採用 ~0.8 pp 北アメリカ、ヨーロッパ、日本 長期(≥4年) [11]
画像誘導下介入手技の成長 ~0.7 pp グローバル 中期(2〜4年) [5]
ポイントオブケア超音波の拡大 ~0.6 pp アジア太平洋、MEA 短期(≤2年) [12]


慢性疾患の負担は構造的な基盤である

心血管疾患は年間約2050万人の死亡を占め、癌の発生率は2050年までに3500万件の新規症例に達すると予測されています [4]。これらの経路は、診断、ステージング、監視において繰り返し造影剤を使用した画像診断を生成します。この需要は価格に対してほとんど影響を受けないため、造影剤市場はパンデミックによる混乱以外で収縮した年がありません。

新興市場のスキャナー設置

中国のNMPA登録CT設置基盤は2024年に42,000台を超え、2020年の約27,000台から増加しました [13]。インドのPM-ABHIMは、以前は紹介のみの地区レベルの画像診断室に64180クロールの資金を配分しています [3]。新しいスキャナーはすべて、通常年間3,000〜4,500回分のバイアル消費に直接変換されます。

AIインジェクターと投与の規律

1,400の米国サイトで展開された造影剤投与管理ソフトウェアは、腹部CTあたりの平均ヨウ素負荷を14.6%削減し、診断信頼性の測定可能な損失はありませんでした [6]。ベンダーは、インジェクターを数年契約の薬剤供給契約とバンドルすることで応じ、競争をミリリットル単価から総プロトコルコストにシフトさせました。

規制のスループット

FDAは2023年から2025年の間に11件の画像診断薬の申請を承認し、マクロサイクリック製品の小児用ラベルの拡大を含みます [8]。EMAの並行調和により、中央値の審査期間は約13ヶ月に短縮され、供給者は再処方された資産を前の10年間よりも早く収益化できるようになりました。


制約の影響分析

制約の重み付けは、基準需要に適用される方向性のドラッグ推定値であり、公開されたCAGRへの減算的入力ではありません。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
ガドリニウムの保持に関する精査とラベリング制約 ~-0.9 pp グローバル 中期 [9]
製造集中と供給ショックの影響 ~-0.7 pp グローバル 短期 [7]
ジェネリック化された薬剤に対する入札駆動の価格侵食 ~-0.6 pp ヨーロッパ、アジア太平洋 長期 [14]
腎症リスクプロトコルによる投与量の制限 ~-0.5 pp 北アメリカ、ヨーロッパ 中期 [5]
ヨウ素残留物に関する環境放出規則 ~-0.4 pp ヨーロッパ 長期 [15]


ガドリニウムの安全性の懸念

規制当局は、保持に関する調査の後、いくつかの線形薬剤を除去または制限し、マクロサイクリック代替品に対しても臨床医の慎重さが残っています [9]。現在、一部のヨーロッパのセンターでは、安定した患者に対する監視MRIのためにガドリニウムフリーのプロトコルを実施しており、その設定での再スキャン量を推定4〜6%削減しています。

脆弱な供給地理

2022年の上海の施設の一つの中断により、ある供給者の世界的なヨウ素化出力の約80%が失われ、数百の病院でプロトコルの配分が強いられました [7]。医療システムは二重調達の義務を持って対応しましたが、資格取得サイクルは9〜14ヶ月かかり、構造的な脆弱性はそのまま残っています。

調達圧力

4,500以上の米国施設をカバーするグループ購買組織は、現在、数年にわたるコミットメントボリューム条件でコントラストを交渉しており、特許切れのヨウ素化コントラスト媒体の実現価格を毎年3〜5%圧縮しています [14]。供給者は、リスト価格の防御ではなく、インジェクターやソフトウェアの付加によってこれを相殺しています。


Contrast Media Market Opportunities

フォトンカウントプラットフォームのための超低用量プロトコル

フォトンカウント検出器は、従来のCTよりも25〜40%低いヨウ素負荷で解像度を提供します [11]。そのウィンドウに合わせて再配合するサプライヤーは、スキャンあたりのボリュームが減少する中でマージンを守ることができます。

腫瘍学における標的および分子薬剤

腫瘍特異的受容体に結合する抗体およびペプチド結合薬剤は中期試験を進行中で、コモディティ価格を大きく上回るプレミアム層を開放しています [17]。腫瘍学はすでに最も早いアプリケーションCAGRを持っています。

新興市場におけるポイントオブケアの拡大

アフリカは、富裕国の44に対して、人口100万人あたりのCTユニットが2.5未満です [12]。ポータブル超音波と超音波造影剤の組み合わせは、資本の障壁を完全に回避し、MEAとASEANを最もサービスが行き届いていない需要プールにしています。

用量データのマネタイズとサブスクリプションモデル

インジェクターテレメトリーは、放射線管理ダッシュボードや支払者監査に供給される患者ごとの用量記録を生成します。ベンダーは、薬剤供給に付随する定期的なソフトウェア収益としてこれをパッケージ化しており、すでに2つの主要サプライヤーで高い一桁の収益ミックスを生み出しています [6]。

アジアにおけるバイオシミラー型の参入

国内の中国および韓国の製造業者は、アイオメプロールおよびヨードキサノールの同等品に対する国家承認を取得しており、ASEANおよび湾岸地域での入札ボリュームを獲得するためのポジションを確立しています [13]。

Contrast Media Market Future Outlook

投与量削減がユニット経済を再形成

フォトンカウント装置は2030年までに世界中で4,000台を超えると予測されています [11]。各装置は、1回の検査あたりのヨウ素消費量が大幅に少なく、造影剤市場は手続き数の増加に伴い成長しますが、スキャンあたりのボリュームは減少します — これはマージンの物語であり、トン数の物語ではありません。

ソフトウェアの添付が標準に

インジェクターテレメトリー、投与量登録、プロトコル最適化が、薬剤と共に販売されるサブスクリプション層に統合されています。アナリストは、2023年までに主要サプライヤーの画像診断薬収益の高い一桁の割合に達することを予測しています [6]。

サプライチェーンの地域化

2022年以降の不足経験が、ヨウ素中間体の生産能力をインドと北米に移行させています。発表されたグリーンフィールド投資は、すでに3社で9億米ドルを超えており、2030年代初頭までに単一ノードのリスクを軽減します [7]。

持続可能性とヨウ素回収

ヨーロッパの病院では、投与されたヨウ素の60〜75%を回収する尿収集回収システムの試験運用が行われています [15]。循環性の資格は、公共入札の評価基準としてますます重要視され、造影剤市場に歴史的に欠けていたESGの次元を与えます。

地域市場シェア分析

地域 主要指標(2025年、特に記載がない限り) 主要投資テーマ
北アメリカ 41.4% シェア フォトンカウントCT、線量管理ソフトウェア
ヨーロッパ 18.5億米ドル マクロサイクリック変換、排水基準遵守
アジア太平洋 10.04% CAGR(2026–2035) スキャナー設置、国内API能力
南アメリカ 5.4% シェア 公立病院の画像診断入札
中東およびアフリカ 2.7億米ドル ポイントオブケア超音波、全国スクリーニング
合計 69億米ドル —

コントラストメディア市場における地域のパフォーマンスは、人口よりもスキャナーの密度により密接に追跡されます。成熟市場はプロトコルの洗練を通じて成長し、新興市場は生の設置を通じて成長します。


北アメリカ

国 指標 主要ドライバー
アメリカ 地域の79.5% 年間約1億500万件のCT手技
カナダ 3.4億米ドル 州の待機時間短縮資金 [16]
メキシコ 8.9% CAGR IMSS診断ネットワークの拡張 [18]


アメリカの需要はボリュームを求めるのではなく、線量効率を重視しています。アメリカ放射線学会の線量レジストリは現在、3300以上の施設をカバーしており、参加サイトは中央値のヨウ素負荷が非参加者より約11%低いと報告しています [5]。この規律は、手技数が増加する中でもユニット成長を抑え、高価値の製剤へと供給者を推進します。

ヨーロッパ

国 指標 主要ドライバー
ドイツ 地域の22.4% EUでの一人当たりCT利用率が最も高い [19]
イギリス 3.1億米ドル NHSコミュニティ診断センターの展開 [10]
フランス 地域の14.2% 全国がんスクリーニングの拡張 [19]
イタリア 地域の11.5% PNRR病院近代化資金 [20]
スペイン 地域の8.6% 地域スキャナーの交換サイクル [19]
北欧諸国 地域の7.3% マクロサイクリックのみの調達政策 [9]
ロシア 地域の6.4% 国内代替プログラム [21]
その他のヨーロッパ 地域の12.8% 中央ヨーロッパの入札統合 [14]


イギリスのコミュニティ診断センター計画は2025年までに170以上のサイトを開設し、急性病院の外で数百万の追加検査を提供しました [10]。一方、欧州のバイヤーは、ヨウ素化残留物の除去を目指す都市廃水規則のコストを吸収しており、大規模な教育病院で年間4000万〜7000万ユーロの遵守支出が追加されています [15]。

アジア太平洋

国 指標 主要ドライバー
中国 地域の34.6% 42,000以上の設置されたCTユニット [13]
日本 地域の21.3% 世界で最も高い一人当たりスキャナー密度 [19]
インド 地域の15.7% PM-ABHIM地区の画像診断の拡張 [3]
韓国 地域の9.8% 全国がんスクリーニングのカバレッジ [22]
ASEAN 地域の11.4% 民間病院チェーンの拡張 [12]
その他のアジア太平洋 地域の7.2% 公共入札の近代化 [12]


中国のボリュームベースの調達は、エージェント価格を大幅に引き下げる一方で、配布されるユニットを増やしています。この取引は、スキャン数が価格の下落よりも早く増加しているため、依然としてプラスの価値成長をもたらしています [13]。日本は、世界で最も密度の高いスキャナー設置基盤を持ち、安定した交換グレードの消費を維持しています。

南アメリカ

国 指標 主要ドライバー
ブラジル 地域の52.6% SUS診断能力の拡張 [23]
アルゼンチン 地域の19.4% 民間保険会社の画像診断カバレッジ [23]
その他の南アメリカ 地域の28.0% アンデス公立病院の調達 [23]


ブラジルの公的部門の調達は地域のダイナミクスを支配しており、ANVISAの2024年の追加の一般的なヨウ素化製品の登録により、資格のある供給者プールが拡大しました [23]。通貨の変動性は、輸入依存のバイヤーにとって主な計画リスクのままです。

中東およびアフリカ

国 指標 主要ドライバー
サウジアラビア 地域の28.3% ビジョン2030健康クラスター投資 [24]
UAE 地域の19.6% 医療観光の画像診断能力 [24]
南アフリカ 地域の17.4% NHIパイロット診断調達 [25]
エジプト 地域の12.9% ユニバーサルヘルス保険の展開 [25]
その他のMEA 地域の21.8% 寄付者資金による機器プログラム [12]


湾岸地域の支出は資本主導であり、サウジアラビアの健康クラスターの再構築は、地域の紹介病院に高度な画像診断スイートを資金提供しています [24]。サハラ以南の需要は異なり、固定放射線インフラを必要としないポータブルモダリティを好みます。


コントラストメディア市場 地域別、2025-2035

Contrast Media Market Segmentation

製品タイプ別

造影剤市場は、製品の化学に沿って最も明確に分かれています。

セグメント メトリック 主要な需要ドライバー
ヨード化合物 66.5% シェア (2025) CTが最前線の診断手段として
ガドリニウムベース USD 14.1 億 (2025) 神経および腫瘍のMRI
バリウムベース 8.7% シェア (2025) 消化管 フルオロスコピー
マイクロバブルおよび新興剤 10.95% CAGR (2026–2035) ポイントオブケア心エコー検査


ヨード化製品は、CTが急性の状況で決定的な答えを得るための最速かつ最も安価な手段であるため、支配的です。マイクロバブル剤は、小さな基盤から最も速く成長し、CTの能力が制限されている救急部門やクリニックにカートベースおよびハンドヘルド超音波が広がるのに乗っています。

モダリティ別

造影剤市場のモダリティミックスは、臨床の好みよりも設置された機器を反映しています。

セグメント メトリック 主要な需要ドライバー
X線 / CT 54.3% シェア (2025) 外傷、腫瘍のステージング、血管造影
MRI USD 22.1 億 (2025) 神経および筋骨格の軟部組織の詳細
超音波 9.78% CAGR (2026–2035) ベッドサイド心臓および肝臓評価
その他のモダリティ 4.4% シェア (2025) フルオロスコピーおよび介入スイート


X線およびコンピュータ断層撮影 (CT) システムは、設置基盤が大きく、救急外傷スクリーニング、腫瘍のステージング、血管検査におけるヨード化剤の多用により、造影剤市場での主要なモダリティセグメントであり続けています。マイクロバブルの製剤の進歩と、リアルタイムで放射線を使用しないベッドサイド心臓および肝臓の画像診断に対する臨床的な欲求の高まりが、最も成長しているモダリティセグメントである超音波造影剤セグメントを推進しています。


投与経路別

セグメント メトリック 主要な需要ドライバー
血管内 70.9% シェア (2025) 血管および灌流画像
経口 USD 14.8 億 (2025) 腹部および消化管研究
直腸 9.06% CAGR (2026–2035) 大腸スクリーニングプロトコル


血管内セグメントは、CT血管造影、心臓灌流評価、および腫瘍のステージング研究の高頻度により、造影剤市場の主要なセグメントであり続けています。最も成長している投与経路は直腸投与であり、下部消化管および大腸癌スクリーニングプログラムが、診断解像度を高めるためにターゲット造影浣腸を利用しています。


アプリケーション別

セグメント メトリック 主要な需要ドライバー
心血管 33.6% シェア (2025) 冠動脈CT血管造影の成長
腫瘍学 11.68% CAGR (2026–2035) ステージングおよび治療反応画像
神経学 USD 12.6 億 (2025) 脳卒中経路画像
消化器学 12.1% シェア (2025) 内視鏡補助研究
筋骨格およびその他 11.2% シェア (2025) 関節造影および外傷のワークアップ


冠動脈CT血管造影は、いくつかの医療システムで一次ガイドラインの地位に移行したため、心血管が最も大きなアプリケーションブロックを保持しています。腫瘍学は、反応評価プロトコルが数ヶ月にわたる連続スキャンを必要とし、患者エピソードごとに投与量が増加するため、成長でそれを上回っています。

エンドユーザー別

ケア設定の移行は、造影剤市場内の静かな構造的変化です。

セグメント メトリック 主要な需要ドライバー
病院 63.5% シェア (2025) 急性および入院画像ボリューム
診断画像センター 10.24% CAGR (2026–2035) 外来コストシフト
外来手術センター 7.4% シェア (2025) 画像誘導手続きの成長
研究およびその他 USD 3.0 億 (2025) 臨床試験の画像エンドポイント


病院は、入院患者の入院数が多く、24時間体制の救急外傷画像、複雑な外科的評価があるため、造影剤市場の主要なエンドユーザーセグメントです。最も成長しているエンドユーザーセグメントである診断画像施設は、外来コスト抑制、患者の利便性、スクリーニングへの分散アクセスに対する医療の構造的変化によって推進されています。


競争ベンチマーキング

集中度は中程度です。上位5社は、推定68〜75%の世界収益を占めており、HHIは1,450〜1,650の範囲にあります — 上位に集中しているものの、アジアとラテンアメリカでは価格を圧迫する地域のジェネリック参入者の尾が広がっています。コントラストメディア市場における差別化は、分子の新規性ではなく、インジェクターエコシステムと供給の信頼性に依存しています。

会社 推定収益シェア範囲 コントラストメディア市場向けの主要製品 戦略的ポジショニング
GEヘルスケア 約19〜23% ヨウ素化およびガドリニウムポートフォリオ、インジェクターシステム 統合スキャナー+薬剤バンドル
バイエルAG 約16〜20% マクロサイクリックMRI剤、CT剤、インジェクター 投影放射線フランチャイズと投与ソフトウェアの深さ
ブラッコイメージング 約13〜17% ヨウ素化剤、超音波マイクロバブル 最も広範なモダリティカバレッジ
ゲルベグループ 約9〜12% ヨウ素化およびマクロサイクリック剤、介入用 ヨーロッパに根ざした専門家
ランセウスホールディングス 約6〜9% 超音波および診断剤 精密診断のピボット
富士フイルムヘルスケア 約4〜6% ヨウ素化剤、イメージングシステム 日本主導の垂直統合
江蘇恒瑞医薬 約3〜5% ヨウ素化ジェネリック 中国国内の入札リーダーシップ
北京北鹿製薬 約2〜4% ヨウ素化およびガドリニウムジェネリック 低コストのボリュームサプライヤー
テジョンファーム 約1〜3% ヨウ素化剤 韓国およびASEAN輸出拠点
トリビトロンヘルスケア 約1〜2% コントラスト剤およびイメージング消耗品 新興市場の流通範囲
スパゴナノメディカル <1% 調査中の腫瘍選択的剤 臨床段階の差別化プレイ


最近のニュースと動向

  • GEヘルスケア(2024年3月):アイルランドとノルウェーでのヨウ素化剤製造の1億ドル以上の拡張を発表し、供給不足後の二重調達需要に直接対応 [7]。
  • バイエル(2024年9月):EU加盟国全体でのマクロサイクリックMRI剤の小児用ラベリングの拡大を確保し、対象となるプロトコルのカバレッジを広げた [9]。


  • ゲルベ(2025年1月):スキャナーOEMと共同開発したAIコントラストプロトコルモジュールを発表し、腹部CTにおけるスキャンごとの投与量削減を目指す [6]。
  • 米国FDA(2023年11月):コントラスト剤の不足緩和に関する更新ガイダンスを発行し、適格な代替品の一時的な輸入経路を正式化 [8]。
  • NMPA中国(2024年7月):複数の国内ヨードキサノール同等品を承認し、全国のボリュームベースの調達ラウンドのための適格プールを拡大 [13]。
  • ランセウス(2025年4月):肝病変の特性評価のための次世代マイクロバブル製剤に関する共同開発契約を発表 [17]。
  • NHSイングランド(2025年2月):新しいコミュニティ診断センター全体でのコントラストを含むサービス契約を確認し、調達を製品から成果ベースに移行 [10]。


造影剤市場 Market Report Scope

パラメータ 詳細
市場範囲 製品タイプ、モダリティ、投与経路、アプリケーション、エンドユーザー、地理によるグローバルコントラストメディア市場
調査期間 2021–2035(歴史的2021–2024;基準年2025;予測2026–2035)
CAGR 8.30%(2026–2035)
市場規模チェックポイント USD 69億(2025年);USD 74.8億(2026年);USD 153.3億(2035年)
最も成長が早いセグメント マイクロバブル&新興剤;腫瘍イメージング;診断イメージングセンター;アジア太平洋
プロファイルされた企業 GEヘルスケア、バイエル、ブラッコ、ゲルベ、ランセウス、富士フイルムを含む11のサプライヤー
評価通貨 USD億

よくある質問

コントラストメディア市場で病院に最も大きな影響力を与える調達構造は何ですか?
二重調達資格条項を持つ複数年のコミットメントボリューム契約。二次供給者を事前に資格認定するサイトは、2022年の混乱を配分に変えた9〜14ヶ月の再資格認定の遅れを回避します[7]。
バイヤーはコントラスト剤をインジェクターシステムとは別に評価すべきですか?
いいえ。インジェクターと薬剤のバンドル契約は、ミリリットルあたりの価格よりもプロトコル全体のコストを決定し、バンドル解除は通常、投与ソフトウェアへのアクセスを失います[6]。
マクロ環状および線状ガドリニウムキレートは調達決定にどのように比較されますか?
マクロ環状キレートは著しく低い保持を示し、現在の欧州の購買政策を支配しています。線状剤は複数の法域で制限または撤回されており、コスト削減オプションではなくコンプライアンスの負担となっています[9]。
投与追跡ソフトウェアを展開する際にどのような統合の課題が生じますか?
インジェクターのテレメトリーと既存のPACSおよびRIS環境とのインターフェースが一般的なボトルネックです。HL7またはDICOM構造化投与サポートがない施設は、レジストリ報告が機能する前に通常ミドルウェアが必要です[5]。
コントラストメディア市場における新規参入者に最も影響を与える規制のニュアンスは何ですか?
画像剤の参照リストに掲載された薬剤の同等性は、バイオ同等性だけでなく比較画像性能データを要求します。その証拠の基準は、従来のジェネリックのタイムラインを大幅に超えて申請を長引かせます[8]。
フォトンカウントCTは供給者にとって脅威ですか、それとも機会ですか?
両方です。低いヨウ素負荷はスキャンあたりのボリュームを減少させますが、再調整された低濃度製品はプレミアムポジショニングを要求し、手続きごとの収益を保護します[11]。
成熟経済圏外のコントラストメディア市場で最も強い投資リターンはどこですか?
ASEANおよび湾岸の私立病院ネットワーク。両者は、急速に増加する保険加入者と迅速なスキャナー設置、そして西洋のシステムよりも少ない根深い供給契約を組み合わせています[12]。
著者
著者 Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
共著者 Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed radiology journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research, European Medicines Agency (EMA) Committee for Medicinal Products for Human Use, International Atomic Energy Agency (IAEA) Radiation Safety Reports, Radiological Society of North America (RSNA.org), European Society of Radiology (ESR), American College of Radiology (ACR), Society of Interventional Radiology (SIR), National Institutes of Health (NIH) Clinical Imaging Trials Database, National Center for Biotechnology Information (NCBI/PubMed), World Health Organization (WHO) Essential Medicines List, Organisation for Economic Co-operation and Development (OECD) Health Statistics, European Observatory on Health Systems and Policies, and national pharmaceutical regulatory authorities from key markets. These sources were used to collect imaging procedure statistics, regulatory approval data for new molecular entities, post-market safety surveillance (pharmacovigilance) studies, radiology workforce demographics, and diagnostic imaging infrastructure analysis for iodinated contrast agents, gadolinium-based contrast media, and barium-based formulations.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Global Imaging, managers of regulatory affairs for pharmaceutical diagnostics, and commercial directors from contrast media manufacturers and contrast injector/device OEMs. Demand-side sources included hospital pharmacy directors, procurement leads from diagnostic imaging centers, Chiefs of Radiology from academic medical centers, and clinical specialists from catheterization laboratories. Board-certified radiologists, interventional cardiologists, and neuroradiologists were also included. Primary research has confirmed the product pipeline timelines for next-generation macrocyclic gadolinium agents and low-osmolar iodinated compounds, validated market segmentation across imaging modalities, and gathered insights on clinical adoption patterns following safety alerts, volume-based procurement strategies, and diagnostic imaging reimbursement dynamics under hospital payment systems.

Primary Respondent Breakdown:

By Designation: C-level Executives (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and diagnostic imaging procedure volume analysis. The methodology included:

Identification of 40+ key manufacturers and pharmaceutical diagnostics divisions across North America, Europe, Asia-Pacific, and Latin America

Product mapping across iodinated contrast media (ionic vs. non-ionic, high-osmolar vs. low-osmolar), gadolinium-based contrast agents (macrocyclic vs. linear), barium sulfate formulations, and emerging nanoparticle-based contrast technologies

Analysis of reported and modeled annual revenues specific to contrast media and radiopharmaceutical portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (imaging procedure volume × ASP by country/region × contrast utilization rates) and top-down (manufacturer revenue validation and pharmaceutical diagnostics segment reporting) approaches to derive segment-specific valuations across X-ray/CT, MRI, and ultrasound contrast categories

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















