Marché de détection des traces (2026 - 2035)

Rapport de recherche sur le marché de la détection des traces par technologie (Spectrométrie de mobilité ionique, Chromatographie en phase gazeuse, Fluorescence induite par laser, Spectrométrie de masse), par application (Détection d'explosifs, Détection de narcotiques, Détection d'agents de guerre chimique, Détection de toxines biologiques), par utilisation finale (Sécurité aéroportuaire, Sécurité des frontières, Sécurité des transports publics, Sécurité des infrastructures critiques), par type de produit (Détecteurs portables, Détecteurs fixes, Détecteurs manuels) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/ICT/36513-HCR 100 Pages Aarti Dhapte Last Updated: October 24, 2026
Trace Detection Screening Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.4%
2025 Market SizeUSD 2.48 Billion
2035 Market SizeUSD 5.06 Billion
Key Players
Smiths Detection
OSI Systems
Leidos
Bruker Corporation
Teledyne FLIR
Nuctech
Opportunities
  • Dual-Threat Libraries for Narcotics Interdiction
  • Emerging-Market Airport Programs
  • Detection-as-a-Service and Data Monetization

Marché de détection des traces Résumé du marché

Le marché de la détection de traces était évalué à 2,48 milliards USD en 2025 et devrait atteindre 2,66 milliards USD en 2026, grimpant à 5,06 milliards USD d'ici 2035 avec un TCAC de 7,4 % entre 2026 et 2035. Deux catalyseurs ancrent cette trajectoire. Les volumes aériens ont complètement récupéré, avec l'Administration de la sécurité des transports des États-Unis procédant à un nombre record d'environ 904 millions de passagers en 2024 [1]. Les dépenses militaires mondiales ont également augmenté de 9,4 % en 2024 pour atteindre 2 718 milliards USD, leur plus forte augmentation en plus de trois décennies [8].

La technologie évolue rapidement. Les unités de spectrométrie de mobilité ionique (IMS) héritées, construites autour de sources de nickel-63 radioactif, cèdent la place à l'ionisation non radioactive, à la spectrométrie de masse compacte et à des détecteurs en réseau qui signalent les alarmes aux logiciels de gestion des points de contrôle centraux. La détection de traces d'explosifs atteint désormais une sensibilité au niveau des nanogrammes dans des formats portables qui pèsent une fraction des unités portables antérieures [11]. En Europe, l'instrument de gestion des frontières et de visa engage 6,24 milliards EUR pour 2021-2027, dont une part significative finance l'équipement de détection aux frontières extérieures.

La Amérique du Nord est en tête avec une part de 37,6 %, soutenue par les programmes de qualification de la TSA et l'interdiction des drogues par la douane et la protection des frontières. L'Asie est la région à la croissance la plus rapide avec un TCAC de 8,9 %, tirée par la construction d'aéroports en Inde, en Chine et dans l'ASEAN. L'Europe occupe la deuxième position avec 25,8 %, propulsée par la réglementation de la sécurité aérienne de l'UE. Au cours de la prochaine décennie, les acheteurs donneront la priorité aux détecteurs qui identifient une bibliothèque de menaces plus large tout en maintenant la fluidité des couloirs.

Principales conclusions du rapport

• Par type

  • La détection d'explosifs représentait 68,5 % du marché de la détection de traces en 2025, reflétant le contrôle obligatoire aux points de contrôle dans les aéroports du monde entier.
  • La détection de narcotiques devrait croître à un TCAC de 7,9 % alors que le trafic d'opioïdes synthétiques pousse les agences vers des bibliothèques de menaces plus larges.

• Par produit

  • Les systèmes fixes ont capturé une part de 41,2 %, soutenus par des déploiements aéroportuaires et de fret à haut débit.
  • Les dispositifs portables sont la catégorie de produit à la croissance la plus rapide avec un TCAC de 8,6 %, privilégiés par les forces de l'ordre et les équipes de sécurité d'événements.

• Par secteur d'utilisateur final

  • Les utilisateurs commerciaux, dirigés par les aéroports et les opérateurs de fret aérien, détenaient une part de 34,8 %
  • La sécurité publique se développe à un TCAC de 8,2 % alors que les stades, les hubs de transit et les installations postales ajoutent des contrôles
  • Les dépenses militaires et Défense en matière de détection de traces ont atteint 0,42 milliard USD en 2025

• Par région

  • L'Amérique du Nord a détenu 37,6 % du marché de la détection de traces en 2025
  • L'Asie croît à un TCAC de 8,9 %, le plus élevé de toutes les régions
  • L'Europe a représenté une part de 25,8 %, soutenue par des règles de certification d'équipement à l'échelle de l'UE

Taille du marché et prévisions (2021–2035)

Les estimations pour le marché de la détection de traces combinent le suivi des expéditions de bas en haut à travers des unités fixes, portables et manuelles avec une validation de haut en bas contre les dossiers d'approvisionnement gouvernementaux, les dépôts des fournisseurs et les données de trafic passager. Les valeurs historiques s'appuient sur les rapports annuels des entreprises et les documents budgétaires publics [19][20][21]; les valeurs prévisionnelles reflètent la modélisation de scénarios liée à la croissance de l'aviation, aux budgets de défense et aux programmes de modernisation des frontières [2][8][10].
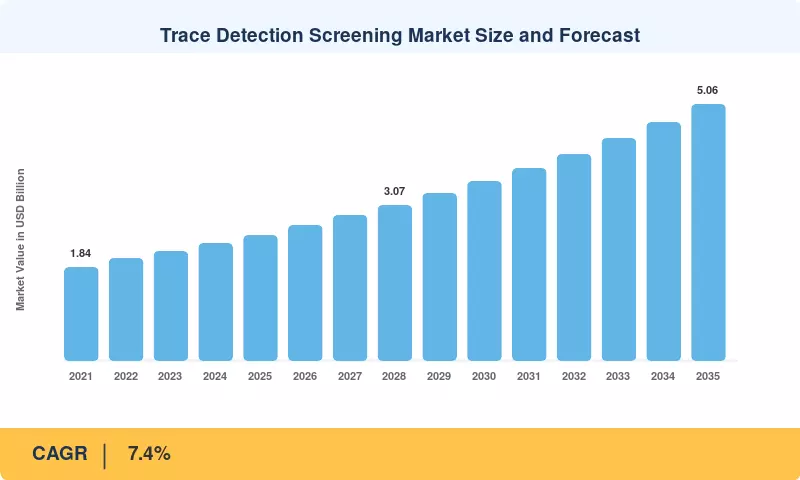
Taille et prévisions du marché de la détection de traces
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs

Facteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Croissance du trafic aérien et mandats de contrôle +1.8% Global; plus fort en Amérique du Nord et en Europe À court terme (≤2 ans) [1][2]
Menace persistante du terrorisme dans les lieux publics +1.2% Global À moyen terme (2–4 ans) [5]
Trafic d'opioïdes synthétiques +1.1% Amérique du Nord, Amérique Latine À court terme (≤2 ans) [6][7]
Augmentation des budgets de défense et de sécurité intérieure +0.9% Global À moyen terme (2–4 ans) [8][10]
Financement de la modernisation des frontières et des ports +0.8% Europe, Asie, Moyen-Orient et Afrique À moyen terme (2–4 ans)
Sensibilité des capteurs et avancées en miniaturisation +0.7% Global À long terme (≥4 ans) [11]
Développement des aéroports dans les économies émergentes +0.6% Asie, Moyen-Orient et Afrique À long terme (≥4 ans) [12]

Croissance du trafic aérien et mandats de contrôle

Les volumes de passagers entraînent directement le nombre de détecteurs. La TSA a contrôlé environ 904 millions de voyageurs en 2024, un record [1], et l'IATA prévoit que le nombre de passagers mondiaux dépassera 5,2 milliards en 2025 [2]. Chaque nouvelle voie nécessite un contrôle secondaire basé sur des écouvillons, et les listes de qualification maintenues par la TSA et l'ECAC définissent les unités que les aéroports peuvent acheter [3][4]. L'augmentation des volumes raccourcit également les cycles de remplacement, car les détecteurs traitant plus d'échantillons par heure usent plus rapidement les consommables et les composants.

Menace persistante du terrorisme dans les lieux publics

L'Indice mondial du terrorisme 2025 enregistre des attaques continues concentrées dans le Sahel et des incidents d'acteurs isolés dans les pays occidentaux [5]. Les planificateurs de la sécurité réagissent en étendant le contrôle au-delà des aéroports vers les stades, les gares et les bâtiments gouvernementaux. Ces lieux préfèrent des détecteurs portables et à main qui peuvent être redéployés entre les événements, ce qui élargit la base d'acheteurs bien au-delà des autorités aéronautiques et soutient la demande pour des dispositifs compacts avec des temps de préchauffage rapides.

Trafic d'opioïdes synthétiques

UNODC estime que 292 millions de personnes ont utilisé des drogues en 2022, soit une augmentation de 20 % en une décennie [6]. Les douanes et la protection des frontières des États-Unis ont saisi environ 21 900 livres de fentanyl au cours de l'exercice 2024 [7]. Comme le fentanyl est mortel en quantités de milligrammes, les agents ont besoin d'une identification présomptive sans ouvrir les colis. Cette exigence pousse les agences à acheter des détecteurs avec des bibliothèques duales d'explosifs et de narcotiques, augmentant à la fois les volumes unitaires et les prix de vente moyens.

Augmentation des budgets de défense et de sécurité intérieure

SIPRI rapporte des dépenses militaires mondiales de 2 718 milliards USD en 2024, en hausse de 9,4 % par rapport à l'année précédente [8]. La demande du Département de la sécurité intérieure des États-Unis pour l'exercice 2025 s'élevait à environ 107,9 milliards USD, avec des lignes dédiées à la technologie de contrôle et à l'inspection non intrusive [10]. Les forces de défense déploient des détecteurs de traces pour la protection des forces, l'exploitation des dispositifs explosifs improvisés et le contrôle d'accès aux bases, créant une demande stable soutenue par le budget qui est relativement isolée des cycles commerciaux.

Financement de la modernisation des frontières et des ports

L'instrument de gestion des frontières et de visa de l'UE alloue 6,24 milliards EUR sur 2021–2027 pour l'équipement et les systèmes de frontière externe. Les États membres utilisent ces fonds pour moderniser les passages terrestres et les ports maritimes avec un contrôle de traces pour les véhicules et les cargaisons. Des programmes similaires dans le Golfe, en Inde et en Asie du Sud-Est lient l'expansion des ports à la modernisation des douanes, transformant l'équipement de détection en une ligne budgétaire standard dans les budgets d'infrastructure.

Sensibilité des capteurs et avancées en miniaturisation

Les fournisseurs peuvent certifier la détection en dessous de 10 nanogrammes en utilisant des normes de mesure développées par le programme de recherche sur les explosifs traces du NIST [11]. L'Institut fédéral de recherche et d'essai des matériaux en Allemagne a révélé en mai 2023 qu'il développait un détecteur léger et transportable pour remplacer l'équipement portable pesant environ cinq kilogrammes. Les applications que les systèmes fixes ne peuvent pas prendre en charge sont rendues possibles par des équipements plus petits et plus sensibles dans les opérations sur le terrain, les salles de courrier et les voitures de patrouille.

Développement des aéroports dans les économies émergentes

Le nombre d'aéroports opérationnels en Inde a plus que doublé au cours de la dernière décennie pour dépasser 150, selon l'Autorité aéroportuaire de l'Inde [12]. L'ACI World prévoit que le trafic passagers mondial doublera presque d'ici le début des années 2040, la plupart de la croissance incrémentale se produisant en Asie et au Moyen-Orient. Chaque terminal en développement nécessite un ensemble complet d'équipements de contrôle et de détection de bagages, créant une demande à long terme dans les régions avec de faibles bases installées.

Analyse de l'impact des contraintes

Les impacts des contraintes sont des estimations directionnelles de la pression à la baisse sur le taux de croissance du marché de la détection par trace. Comme les impacts des moteurs, ils se chevauchent et ne doivent pas être additionnés au CAGR principal.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Coûts d'acquisition et de cycle de vie élevés −0.9% Global ; aigu dans les marchés émergents À court terme (≤2 ans) [14]
Faux alarmes et pénalités de débit −0.6% Global À moyen terme (2–4 ans) [15]
Cycles de certification longs −0.5% Global À moyen terme (2–4 ans) [3][4][17]
Licences de sources radioactives −0.4% Amérique du Nord, Europe À moyen terme (2–4 ans) [16]
Volatilité du budget public −0.4% Marchés émergents À court terme (≤2 ans) [18]

Coûts d'Acquisition et de Cycle de Vie Élevés

Les détecteurs fixes et de bureau coûtent généralement des dizaines de milliers de dollars par unité, et les consommables ainsi que les contrats de service ajoutent des dépenses récurrentes chaque année. Les examens des programmes technologiques de la TSA par le Bureau de responsabilité gouvernementale des États-Unis ont à plusieurs reprises signalé le coût du cycle de vie comme une contrainte sur le rythme de déploiement [14]. Les petits aéroports, les forces de police régionales et les agences dans les pays à revenu faible reportent souvent les achats ou achètent des unités reconditionnées.

Faux Alarmes et Pénalités de Débit

Les recherches secondaires causées par des alarmes nuisibles provenant de fertilisants, de lotions et de prescriptions entravent les voies et irritent les voyageurs. La résolution des alarmes reste un goulot d'étranglement majeur du débit aux points de contrôle, selon les évaluations de la Direction de la science et de la technologie du DHS [15]. Afin de protéger les objectifs de temps d'attente, certains opérateurs limitent la densité de déploiement et équilibrent la sensibilité par rapport au flux, ce qui restreint les volumes d'unités.

Cycles de Certification Longs

Les nouveaux détecteurs doivent passer les tests de qualification de la TSA et du processus d'évaluation commun de l'ECAC avant que les aéroports puissent les acheter [3][4]. Le règlement d'exécution de l'UE 2015/1998 lie l'utilisation de l'équipement à ces approbations [17]. La certification peut prendre de 12 à 24 mois, retardant les revenus des nouveaux produits et favorisant les acteurs établis avec des approbations en place par rapport aux nouveaux entrants.

Licences de Sources Radioactives

De nombreuses unités IMS installées utilisent des sources de nickel-63 que les directives de catégorisation de l'IAEA classifient comme à faible risque mais soumises aux règles nationales de licence, de transport et d'élimination [16]. La conformité ajoute des coûts administratifs et complique le redéploiement transfrontalier. Le fardeau accélère le remplacement dans certains marchés mais décourage les achats d'unités de conception plus anciennes dans d'autres.

Volatilité du Budget Public

La plupart de la demande provient des acheteurs gouvernementaux. Les Perspectives économiques mondiales 2025 de la Banque mondiale avertissent d'un resserrement fiscal dans de nombreuses économies en développement [18]. Lorsque les budgets se contractent, les mises à niveau de détection rivalisent avec les salaires et d'autres priorités, et les appels d'offres glissent ou diminuent, produisant des modèles de commandes irréguliers pour les fournisseurs.

Marché de détection des traces Opportunités

Bibliothèques à double menace pour l'interdiction des narcotiques

Les détecteurs qui identifient les explosifs et les opioïdes synthétiques dans un seul échantillon peuvent commander des prix premium. Avec les saisies de fentanyl par la CBP atteignant des dizaines de milliers de livres chaque année [7], les agences souhaitent un appareil couvrant les deux menaces. Les fournisseurs qui élargissent les bibliothèques certifiées pour inclure des analogues de fentanyl et des nitazènes peuvent capter des budgets de remplacement auprès des acheteurs des douanes, des services postaux et de la police.

Programmes aéroportuaires sur les marchés émergents

Les nouveaux terminaux en Inde, en Arabie Saoudite et dans l'ASEAN représentent une demande largement inexploitée [12]. Les fournisseurs qui offrent un assemblage local, une formation et des structures de financement peuvent remporter des packages complets de terminaux. Le marché de détection de traces dans ces régions récompense les fournisseurs capables de regrouper des détecteurs de traces avec des services d'intégration de points de contrôle.

Détection en tant que service et monétisation des données

Les détecteurs en réseau génèrent des données d'alarme, de maintenance et de débit que les opérateurs peuvent utiliser pour optimiser le personnel. Les modèles d'abonnement regroupant matériel, consommables, diagnostics à distance et analyses transforment les achats en capital en dépenses d'exploitation prévisibles. Cela convient aux acheteurs de sécurité publique contraints par le budget et crée des revenus récurrents pour les fournisseurs.

Cycle de remplacement non radioactif

La friction liée à la licence pour les unités installées de nickel-63 augmente [16]. Conformément aux calendriers de retraite de flotte actuels, les fournisseurs disposant de systèmes d'ionisation non radioactifs certifiés peuvent viser une base de remplacement importante en Amérique du Nord et en Europe entre 2026 et 2030.

Contrôle du courrier, des colis et des établissements correctionnels

Les applications en dehors des points de contrôle typiques sont rendues possibles par l'expansion du commerce électronique et le trafic de contrebande dans les prisons. Les salles de courrier et les établissements correctionnels, où les acheteurs nécessitent des résultats présomptifs rapides plutôt qu'une confirmation complète en laboratoire, sont bien adaptés aux équipements compacts de bureau et portables.

Marché de détection des traces Perspectives d'avenir

Le marché de la détection de traces évoluera des détecteurs autonomes vers des écosystèmes de dépistage en réseau et définis par logiciel au cours de la prochaine décennie.

Résolution d'alarme assistée par IA

En séparant les véritables dangers des molécules gênantes, l'apprentissage automatique appliqué aux données de spectre peut réduire le besoin de recherches secondaires. Le développement d'algorithmes de technologie de point de contrôle a été financé par le DHS S&T [15]. La classification assistée par IA devrait être une exigence typique des appels d'offres d'ici le début des années 2030, déplaçant l'accent de la concurrence de la sensibilité du matériel vers la performance du logiciel.

Points de contrôle à architecture ouverte

Les aéroports souhaitent des détecteurs qui partagent des données avec des systèmes de gestion de points de contrôle de plusieurs fournisseurs. L'ACI et l'ECAC ont promu des principes d'architecture ouverte pour les systèmes de sécurité [4]. Les fournisseurs qui publient des interfaces et soutiennent des formats de données communs auront accès à des mises à niveau de voies intégrées, tandis que les écosystèmes fermés risquent de perdre des parts de marché.

Bibliothèques de menaces en expansion

Les explosifs artisanaux, les opioïdes synthétiques et les nouvelles substances psychoactives se multiplient. L'UNODC suit plus de 1 200 nouvelles substances psychoactives signalées depuis 2009 [6]. Les fournisseurs rivaliseront sur la rapidité avec laquelle ils peuvent mettre à jour et certifier les bibliothèques, favorisant les plateformes avec des algorithmes de détection pouvant être mis à jour par logiciel et des options de spectrométrie de masse.

Durabilité et économie de cycle de vie

Les exigences environnementales et les coûts de durée de vie sont ajoutés aux appels d'offres par les acheteurs publics. Les consommables à longue durée de vie minimisent les déchets, et l'ionisation non radioactive élimine les obligations d'élimination [16]. D'ici 2035, le prix d'achat sera probablement moins important dans les achats que l'évaluation du coût total de possession.

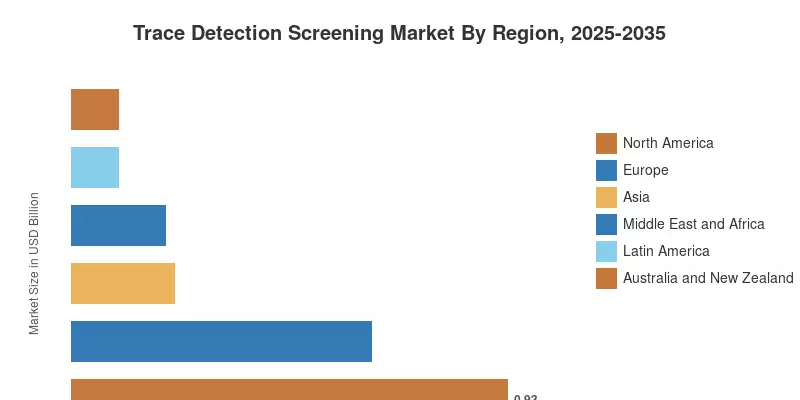
Analyse de la part de marché régionale

Région Métrique clé (2025) Thèmes d'investissement principaux
Amérique du Nord 37,6 % de part Rafraîchissement de la flotte TSA ; interdiction des drogues par le CBP
Europe 25,8 % de part Mises à niveau certifiées ECAC ; financement des frontières de l'UE
Asie 8,9 % TCAC Aéroports en greenfield ; modernisation des douanes
Australie et Nouvelle-Zélande 0,10 milliard USD Bio-sécurité et contrôle aérien
Moyen-Orient et Afrique 8,1 % de part Mégaprojets aéroportuaires dans le Golfe ; sécurité des événements
Amérique Latine 4,1 % de part Interdiction des narcotiques dans les ports
Total 2,48 milliards USD —

L'Amérique du Nord domine le marché de la détection des traces, mais la croissance se déplace vers l'Asie et le Moyen-Orient, où les investissements aéroportuaires et frontaliers dépassent ceux des marchés matures.

Amérique du Nord

Pays Métrique clé (2025) Moteur clé
États-Unis 84,5 % de la région Produits qualifiés par la TSA et budgets du DHS
Canada 7,6 % TCAC Modernisation des points de contrôle TSA
Mexique 0,06 milliard USD Interdiction des drogues à la frontière nord

Les États-Unis dominent la demande régionale grâce aux achats de la TSA, du CBP et du Département de la Défense. La liste des produits qualifiés de la TSA régit les achats aéroportuaires [3], tandis que la mission d'interdiction du fentanyl du CBP soutient la demande aux points d'entrée [7]. L'autorité canadienne de la sécurité des transports continue de moderniser les points de contrôle dans les principaux hubs, et le Mexique augmente le contrôle aux passages nord en coordination avec les agences américaines.

Europe

Pays Métrique clé (2025) Moteur clé
Allemagne 21,4 % de la région Contrôle aéroportuaire de la police fédérale
Royaume-Uni 0,12 milliard USD Programme de points de contrôle de nouvelle génération
France 14,2 % de la région Sécurité des événements et des transports
Italie 0,06 milliard USD Mises à niveau des ports et des aéroports
Espagne 7,8 % TCAC Expansion aéroportuaire liée au tourisme
Pays nordiques 6,5 % de la région Contrôle aux frontières et aux ports
Russie 0,04 milliard USD Substitution des fournisseurs nationaux
Reste de l'Europe 7,0 % TCAC Financement des frontières de l'UE aux frontières extérieures

Le règlement d'exécution de l'UE 2015/1998 fixe des exigences de sécurité aérienne contraignantes et lie l'équipement à l'évaluation de l'ECAC [4][17]. L'Allemagne et le Royaume-Uni représentent les plus grandes bases installées. Les États membres de l'Est utilisent les fonds de gestion des frontières et de l'instrument de visa pour équiper les frontières terrestres extérieures avec des technologies de contrôle de sécurité. Le retournement du Royaume-Uni en juin 2024 sur les règles concernant les liquides, en attente de mises à niveau des points de contrôle, a maintenu l'utilisation intensive du contrôle secondaire des traces [24].

Asie

Pays Métrique clé (2025) Moteur clé
Chine 38,6 % de la région Fournisseurs nationaux et capacité aéroportuaire
Inde 11,2 % TCAC Expansion des aéroports et mandats du BCAS
Japon 0,09 milliard USD Mises à niveau de la sécurité ferroviaire et aéroportuaire
Corée du Sud 8,4 % de la région Expansion d'Incheon et demande de défense
ASEAN 10,1 % TCAC Modernisation des ports et reprise du tourisme
Reste de l'Asie 0,03 milliard USD Renforcement des capacités douanières

La Chine combine une grande base installée avec de forts fournisseurs nationaux tels que Nuctech. L'Inde est le pays majeur à la croissance la plus rapide, avec un nombre d'aéroports plus que doublé en une décennie [12]. Les économies de l'ASEAN investissent dans le contrôle des ports et des aéroports alors que le tourisme et le commerce se rétablissent. Le Japon et la Corée du Sud se concentrent sur le remplacement et le contrôle dans les lieux ferroviaires et publics.

Australie et Nouvelle-Zélande

Pays Métrique clé (2025) Moteur clé
Australie 81,0 % de la région Réformes de contrôle aérien et besoins des forces frontalières
Nouvelle-Zélande 7,1 % TCAC Redéveloppement des terminaux aéroportuaires

Le cadre de sécurité aérienne de l'Australie exige un contrôle dans les aéroports désignés, et son agence frontalière utilise la détection des traces pour l'interdiction des drogues dans les centres de courrier et les ports maritimes. Les demandes de la Nouvelle-Zélande se concentrent sur le redéveloppement des terminaux à Auckland et Christchurch, avec des volumes de remplacement plus petits mais réguliers.

Moyen-Orient et Afrique

Pays Métrique clé (2025) Moteur clé
Arabie Saoudite 27,5 % de la région Aéroports et lieux d'événements Vision 2030
Émirats Arabes Unis 0,04 milliard USD Expansion de l'aéroport hub
Afrique du Sud 6,9 % TCAC Sécurité des ports et des aéroports
Égypte 9,4 % de la région Sécurité du tourisme et du port de Suez
Reste du Moyen-Orient et de l'Afrique 0,05 milliard USD Programmes de lutte contre le terrorisme

Les États du Golfe construisent certains des plus grands projets aéroportuaires au monde, y compris l'aéroport international King Salman prévu à Riyad et l'expansion d'Al Maktoum à Dubaï. Ces projets spécifient des suites complètes de contrôle aux points de contrôle et de chargement. La demande en Afrique est concentrée en Afrique du Sud, en Égypte et dans les programmes de lutte contre le terrorisme dans le Sahel et l'Afrique de l'Est [5].

Amérique Latine

Pays Métrique clé (2025) Moteur clé
Brésil 46,0 % de la région Interdiction des narcotiques dans les ports
Argentine 7,3 % TCAC Mises à niveau des concessions aéroportuaires
Reste de l'Amérique Latine 0,03 milliard USD Contre-mesures contre le trafic de cocaïne

La demande en Amérique Latine est façonnée par le trafic de cocaïne à travers les ports à conteneurs, que l'UNODC identifie comme une route centrale vers l'Europe [6]. Le Brésil mène les achats pour ses opérations portuaires et policières fédérales. Les accords de concession aéroportuaire en Argentine, en Colombie et au Pérou incluent des engagements en matière d'équipement de sécurité qui soutiennent un approvisionnement régulier.

Marché de la détection des traces par région, 2025-2035

Marché de détection des traces Segmentation du marché

Par type

Segment Métrique clé (2025) Moteur de demande principal
Explosif 68,5 % de part Contrôle obligatoire des passagers et des cargaisons
Narcotiques 7,9 % de TCAC Interdiction des opioïdes synthétiques

La détection des explosifs constitue le cœur du marché de la détection de traces, car les régulateurs de l'aviation exigent un contrôle par écouvillon des passagers, des objets à main et des cargaisons [3][17]. Les aéroports et les opérateurs de cargaison aérienne remplacent ces unités selon des cycles fixes, offrant une demande stable pour le segment. La détection des narcotiques croît plus rapidement alors que les agences douanières, postales et policières font face au trafic de fentanyl et de cocaïne [7]. Les détecteurs à double mode qui couvrent les deux menaces brouillent la frontière, augmentant les prix de vente moyens dans les deux segments.

Par produit

Segment Métrique clé (2025) Moteur de demande principal
Portable 8,6 % de TCAC Patrouille, événements et opérations sur le terrain
Portable/Mobile 0,87 milliard USD Déploiement flexible aux points de contrôle et aux frontières
Fixe 41,2 % de part Voies aéroportuaires et de cargaison à haut débit

Les systèmes fixes dominent le marché de la détection de traces par produit, installés aux points de contrôle des aéroports, dans les installations de cargaison et dans les bâtiments sécurisés où le débit est le plus important. Les unités de bureau portables/mobiles occupent une grande position car elles peuvent être déplacées entre les voies et les frontières. Les dispositifs portables connaissent la croissance la plus rapide alors que la miniaturisation offre une sensibilité de qualité laboratoire dans des formats prêts pour le terrain, répondant aux besoins des patrouilles de police, des unités militaires et des équipes de sécurité lors d'événements.

Par secteur d'utilisateur final

Segment Métrique clé (2025) Moteur de demande principal
Commercial 34,8 % de part Aéroports, cargaison aérienne et installations critiques
Militaire et Défense 0,42 milliard USD Protection des forces et exploitation des IED
Application de la loi 7,6 % de TCAC Interdiction des drogues et équipes de déminage
Ports et frontières 15,3 % de part Modernisation des douanes
Sécurité publique 8,2 % de TCAC Contrôle des stades, des transports et du courrier
Autres secteurs d'utilisateur final 0,12 milliard USD Corrections et installations privées

Les utilisateurs commerciaux, principalement les aéroports et les opérateurs de cargaison aérienne, représentent la plus grande part du marché de la détection de traces par utilisateur final. Les ports et frontières suivent, soutenus par le financement des douanes de l'UE et des États-Unis [10]. La sécurité publique est l'utilisateur final à la croissance la plus rapide alors que le contrôle s'étend aux stades, aux hubs de transit et aux bâtiments gouvernementaux. L'application de la loi s'étend à l'interdiction des narcotiques, tandis que la demande militaire et de défense reste soutenue par le budget [8].

Analyse Concurrentielle

Le marché de la détection de traces est modérément concentré, avec un HHI estimé à environ 1 050. Les cinq principaux fournisseurs détiennent environ 55 à 60 % des revenus, dirigés par des fournisseurs bien établis avec des approbations TSA et ECAC sur plusieurs gammes de produits. Les barrières à la certification protègent les acteurs en place, tandis que des acteurs régionaux comme Nuctech se battent sur le prix et la préférence nationale. La longue traîne comprend des entreprises spécialisées dans la détection manuelle et des narcotiques.

Société Plage Estimée de Part de Revenus Offres Clés pour le Marché de la Détection de Traces Positionnement Stratégique
Smiths Detection ~18–22% Détecteurs de bureau et portables IONSCAN Leader mondial avec de larges certifications
OSI Systems (Rapiscan Systems) ~10–13% Détecteurs de traces Itemiser Solutions intégrées de contrôle
Leidos ~9–12% Détecteurs de traces de bureau QS-B220 Relations solides avec le gouvernement américain
Bruker Corporation ~6–8% Détecteurs DE-tector et RoadRunner Expertise en instrumentation analytique
Teledyne FLIR ~5–7% Détecteurs d'explosifs portables Fido Focus sur le secteur militaire et les premiers intervenants
Nuctech ~5–7% Détecteurs de traces série TR Compétitif en prix, fort en Asie
Thermo Fisher Scientific ~3–5% Dispositifs d'identification chimique portables Identification de narcotiques et de produits chimiques
Chemring Group ~2–4% Détection de traces et de produits chimiques pour la défense Portefeuille centré sur la défense
DSA Detection ~1–3% Distribution et service de détection de traces Force de canal et de service
Westminster Group ~1–2% Services de sécurité et de contrôle intégrés Services gérés sur les marchés émergents
Technologie des Capteurs Électroniques ~1–2% Analyseurs de vapeur zNose Détection de vapeur de niche

Actualités et Développements Récents

  • Institut Fédéral de Recherche et d'Essai des Matériaux (Mai 2023) : Les fondateurs ont annoncé le développement d'un détecteur de traces d'explosifs mobile léger pour remplacer les unités portables plus lourdes, signalant une demande pour des dispositifs déployables sur le terrain
  • UNODC (Juin 2024) : Le Rapport Mondial sur les Drogues 2024 a estimé à 292 millions le nombre d'utilisateurs de drogues dans le monde, renforçant la nécessité de capacités de détection des narcotiques aux frontières [6]
  • Ministère des Transports du Royaume-Uni (Juin 2024) : Les aéroports équipés de nouveaux scanners CT devaient rétablir les limites de 100 ml pour les liquides en attendant d'autres mises à niveau, maintenant la dépendance à l'égard du dépistage secondaire des traces [24]
  • Douanes et Protection des Frontières des États-Unis (Octobre 2024) : Les données de l'exercice 2024 ont montré environ 21 900 livres de fentanyl saisies, soulignant une demande d'interdiction persistante [7]
  • TSA (Décembre 2024) : L'agence a rapporté des volumes de contrôle record pour l'année, soutenant l'expansion et le remplacement continus de la flotte [1]
  • Smiths Group (Janvier 2025) : A annoncé des plans pour séparer son activité Smiths Detection dans le cadre de la simplification du portefeuille, un mouvement qui pourrait remodeler le paysage concurrentiel [19]
  • SIPRI (Avril 2025) : A rapporté des dépenses militaires mondiales de 2 718 milliards USD en 2024, une augmentation de 9,4 % soutenant les budgets de détection de défense [8]

Marché de détection des traces Portée du rapport de marché

Paramètre Détails
Portée du marché Le marché de détection de traces couvre les détecteurs de traces d'explosifs et de narcotiques dans des formats portables, mobiles et fixes utilisés dans des applications commerciales, de défense, d'application de la loi, de sécurité des frontières et de sécurité publique.
Période d'étude 2021–2035
Année de base 2025
Données historiques 2021–2024
Période de prévision 2026–2035
Taille du marché en 2025 2,48 milliards USD
Taille du marché en 2035 5,06 milliards USD
CAGR (2026–2035) 7,4%
Segments à la croissance la plus rapide Portables (CAGR de 8,6%) ; Sécurité publique (CAGR de 8,2%) ; Narcotiques (CAGR de 7,9%) ; Application de la loi (CAGR de 7,6%)
Régions couvertes Amérique du Nord, Europe, Asie, Australie et Nouvelle-Zélande, Moyen-Orient et Afrique, Amérique Latine
Entreprises profilées Smiths Detection, OSI Systems (Rapiscan Systems), Leidos, Bruker Corporation, Teledyne FLIR, Nuctech, Thermo Fisher Scientific, Chemring Group, DSA Detection, Westminster Group, Electronic Sensor Technology
Monnaie d'évaluation Milliards USD
Méthodologie Plus de 350 entretiens avec des experts ; évaluation du marché de bas en haut ; validation de haut en bas ; triangulation des données ; prévisions basées sur des scénarios ; suivi de projet en temps réel

FAQ

Comment les acheteurs devraient-ils comparer les plateformes IMS et de spectrométrie de masse sur le marché du dépistage de détection de traces ?
La spectrométrie de mobilité ionique l'emporte sur la vitesse, l'encombrement et le prix, nettoyant les échantillons en quelques secondes. La spectrométrie de masse offre une identification des composés plus forte et moins d'alarmes nuisibles à un coût unitaire plus élevé. La plupart des opérateurs utilisent l'IMS aux points de contrôle principaux et réservent la spectrométrie de masse pour la résolution secondaire [11].
La qualification TSA garantit-elle l'acceptation dans les aéroports européens ?
Non. Les aéroports européens ont besoin des résultats du processus d'évaluation commun ECAC selon le règlement UE 2015/1998, donc les fournisseurs mènent des campagnes de certification parallèles. Détenir les deux approbations est désormais une condition pratique préalable pour les appels d'offres multinationaux [4][17].
Quels coûts récurrents les acheteurs sur le marché du dépistage de détection de traces devraient-ils budgétiser au-delà du prix d'achat ?
Les écouvillons, les vérificateurs de calibration, les dopants et les contrats de service ajoutent généralement 10 à 15 % du prix unitaire chaque année. Sur une durée de sept ans, les dépenses d'exploitation peuvent égaler le coût d'acquisition initial [14].
Les sources d'ionisation non radioactives sont-elles prêtes pour un déploiement large ?
Oui. Les sources non radioactives certifiées égalent désormais les performances du nickel-63 tout en supprimant les obligations de licence, de transport et d'élimination. Elles deviennent la spécification par défaut dans les nouveaux appels d'offres en Europe et en Amérique du Nord [16].
Quels cas d'utilisation émergents pourraient remodeler le marché du dépistage de détection de traces ?
Le dépistage des colis pour le fentanyl, les contrôles d'entrée dans les stades et le contrôle des contrebandes en milieu correctionnel croissent le plus rapidement en dehors de l'aviation. Chacun privilégie des dispositifs portables compacts et à faible coût plutôt que des unités fixes de point de contrôle [7].
Comment les exigences d'intégration affectent-elles la sélection des fournisseurs ?
Les aéroports exigent de plus en plus que les détecteurs alimentent des plateformes de gestion de points de contrôle à architecture ouverte. Les fournisseurs s'appuyant sur des formats de données propriétaires risquent d'être exclus des appels d'offres pour la mise à niveau des voies en réseau [15].
Que doivent surveiller les investisseurs lors de l'évaluation des fournisseurs de détection de traces ?
Les consommables récurrents et les revenus de service, la profondeur des bibliothèques de menaces certifiées et l'exposition aux cycles budgétaires gouvernementaux sont les plus importants. Les fournisseurs avec des clients commerciaux et des forces de l'ordre diversifiés montrent des carnets de commandes plus stables [19][20].
Auteur
Auteur Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Global Diameter Signaling Market
Étude de cas
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















